Снова рост на рынке, откладываем опять покупки, просадку быстро выкупили
Вчерашнее падение сменилось уверенным ростом, сегодня индекс МосБиржи вырос на 1,37% и закрылся аккуратно на 2200. Возможно дело в безысходности 😀, во всяком случае такую причину обозначили в Минфине: население «не видит для себя другого способа» и «Поэтому я уверен, что это все у нас разовьется отчасти от безысходности, ну и отчасти, потому что… будем над этим работать», — заявил замглавы Минфина Алексей Моисеев.
Я тоже считаю, что рынок РФ будет расти, но хотелось бы более позитивного отношения )
Другая причиной роста, как и вчерашнего падения, выступила стоимость нефти. В ожидании потолка цен на нефть Александр Новак ещё раз предупредил, что РФ отказывается поставлять нефть тем странам, кто введет потолок цен. Роснефть $ROSN на этом прибавляет 1%, а Лукойл $LKOH 0,3%. Тем временем Wall Street Journal сообщает, что возможный потолок цен может составить $60-70 за баррель, но разногласия в ЕС всё ещё присутствуют, так что введение потолка могут ещё отложить, пока ждём
Но лидером роста сегодня оказались акции золотодобытчика Полюс Золото $PLZL +4,6%. С одной стороны золото сегодня пыталось вернуться к росту, с другой стороны прошли новости, что Китай рекордно наращивает покупки золота РФ, рост почти в два раза по сравнению с аналогичным периодом прошлого года — 5,72 тонн или $124,6 млн. Потенциал для дальнейшего роста ещё огромный. Для сравнения Швейцария продаёт в Китай золота на $26,5 млрд, а Канада — на $9,7 млрд. Теоретически объёмы легко могут удваиваться несколько лет подряд. Так что не списываем со счётов наших золотодобытчиков Полюс и Полиметалл $POLY 😉, но не Лензолото $LNZL, сегодня акции пустышки -24,1%
-
Не является индивидуальной инвестиционной рекомендацией
Вчерашнее падение сменилось уверенным ростом, сегодня индекс МосБиржи вырос на 1,37% и закрылся аккуратно на 2200. Возможно дело в безысходности 😀, во всяком случае такую причину обозначили в Минфине: население «не видит для себя другого способа» и «Поэтому я уверен, что это все у нас разовьется отчасти от безысходности, ну и отчасти, потому что… будем над этим работать», — заявил замглавы Минфина Алексей Моисеев.
Я тоже считаю, что рынок РФ будет расти, но хотелось бы более позитивного отношения )
Другая причиной роста, как и вчерашнего падения, выступила стоимость нефти. В ожидании потолка цен на нефть Александр Новак ещё раз предупредил, что РФ отказывается поставлять нефть тем странам, кто введет потолок цен. Роснефть $ROSN на этом прибавляет 1%, а Лукойл $LKOH 0,3%. Тем временем Wall Street Journal сообщает, что возможный потолок цен может составить $60-70 за баррель, но разногласия в ЕС всё ещё присутствуют, так что введение потолка могут ещё отложить, пока ждём
Но лидером роста сегодня оказались акции золотодобытчика Полюс Золото $PLZL +4,6%. С одной стороны золото сегодня пыталось вернуться к росту, с другой стороны прошли новости, что Китай рекордно наращивает покупки золота РФ, рост почти в два раза по сравнению с аналогичным периодом прошлого года — 5,72 тонн или $124,6 млн. Потенциал для дальнейшего роста ещё огромный. Для сравнения Швейцария продаёт в Китай золота на $26,5 млрд, а Канада — на $9,7 млрд. Теоретически объёмы легко могут удваиваться несколько лет подряд. Так что не списываем со счётов наших золотодобытчиков Полюс и Полиметалл $POLY 😉, но не Лензолото $LNZL, сегодня акции пустышки -24,1%
-
Не является индивидуальной инвестиционной рекомендацией
👍6👎1
Акции Тинькофф $TCSG теряют 2,4% на отчёте, стоит ли покупать?
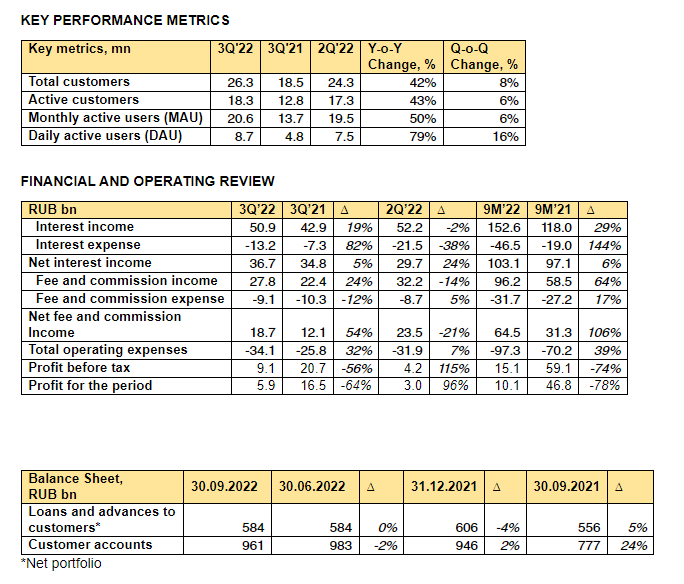
Сегодня компания опубликовала результаты за 9 месяцев и 3 квартал 2022
Первое, что бросается в глаза, так это количество клиентов Тинькофф продолжает расти. По итогам 3 квартала 26,3 млн +42% год к году(г/г) и 8% кв/кв. Это хорошая основа для последующей монетизации, так как у Тинькофф много различных сервисов: Кредиты, Инвестиции, Мобильная связь, Сервисы для Бизнеса и т.п.
Следом финансовый результат. Выручка показывает двузначный процентный рост год к году (в том числе из-за роста клиентской базы). Это тоже в плюс для компании.
Что в минус? Чистая прибыль упала до 10,1 млрд руб. (за 9месяцев 2021 было 46,8 млрд руб.). Если брать только 3 квартал, то чистая прибыль 5,9 млрд руб. против 16,5 млрд руб. годом ранее. Т.е. снижение на 64% г/г.
Но не стоит так сильно пугаться этому. Основные причины снижения чистой прибыли: рост затрат на фондирование (т.е. деньги в резервах) и увеличившиеся операционные расходы +32% г/г. Операционные расходы идут на IT персонал, привлечение новых клиентов и поддержке всех направлений.
Т.е. реакция на рынке в моменте негативная. Видимо большинство инвесторов ожидало более сильные результаты. Но операционные результаты продолжают расти. А результат за 3 квартал намного лучше чем за 2 квартал. Да и окупаемость одного нового клиента не такая быстрая. Уверен снижение будет временным.
Акции Тинькофф интересные, нужна только хорошая общая коррекция на рынке, которой всё не происходит. Так что пока ждём
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня компания опубликовала результаты за 9 месяцев и 3 квартал 2022
Первое, что бросается в глаза, так это количество клиентов Тинькофф продолжает расти. По итогам 3 квартала 26,3 млн +42% год к году(г/г) и 8% кв/кв. Это хорошая основа для последующей монетизации, так как у Тинькофф много различных сервисов: Кредиты, Инвестиции, Мобильная связь, Сервисы для Бизнеса и т.п.
Следом финансовый результат. Выручка показывает двузначный процентный рост год к году (в том числе из-за роста клиентской базы). Это тоже в плюс для компании.
Что в минус? Чистая прибыль упала до 10,1 млрд руб. (за 9месяцев 2021 было 46,8 млрд руб.). Если брать только 3 квартал, то чистая прибыль 5,9 млрд руб. против 16,5 млрд руб. годом ранее. Т.е. снижение на 64% г/г.
Но не стоит так сильно пугаться этому. Основные причины снижения чистой прибыли: рост затрат на фондирование (т.е. деньги в резервах) и увеличившиеся операционные расходы +32% г/г. Операционные расходы идут на IT персонал, привлечение новых клиентов и поддержке всех направлений.
Т.е. реакция на рынке в моменте негативная. Видимо большинство инвесторов ожидало более сильные результаты. Но операционные результаты продолжают расти. А результат за 3 квартал намного лучше чем за 2 квартал. Да и окупаемость одного нового клиента не такая быстрая. Уверен снижение будет временным.
Акции Тинькофф интересные, нужна только хорошая общая коррекция на рынке, которой всё не происходит. Так что пока ждём
-
Не является индивидуальной инвестиционной рекомендацией
👍12👎1
Песков намекает на возможность продажи нефти странам, которые введут потолок, но только если потолок будет выгодным 😉
Пока переговоры ЕС по возможному потолку цен на нефть не увенчались успехом и были отложены на фоне разногласий между странами. Так Польша отклонила цену в $65 за баррель и настаивает на $30, а Греция не хочет опускаться ниже $70
Подкинул пищи для размышлений и Дмитрий Песков заявив, что посмотрят на цену, прежде чем дать окончательное решение: «Но видя эти цифры, конечно, мы должны всё проанализировать перед тем, как сформулировать позицию»
Послабления идут одни за другим. Недавно сделали послабление и потолок цен не будет вводиться на нефть, прошедшую существенную переработку за пределами РФ. Не будут включать в предельную цену расходы на транспортировку и услуги страхования.
Ещё можно вспомнить, что бюджет РФ свёрстан исходя из средних цен в $70 за баррель. Как сказал Новак: «Это комфортная для страны цена»
Всё сводится к тому, что необходим механизм, который позволит закупать нефть РФ сохранив «недружественным» странам лицо. Поэтому ограничения по экспорту нефти и нефтепродуктов РФ ослабляются, а потолок поднимается. При этом полностью санкции не не отменяются.
Рано пока делать окончательные выводы, но пока всё сводится к тому, что в итоге потолок будет комфортный и ограничения не сильно отразятся на экспорте и нефтедобывающие компании вроде Роснефти $ROSN или Лукойла $LKOH смогут спокойно продавать нефть и дальше, а кроме этого есть ещё и «нейтральные» страны. Которые не вводят потолок. Т.е. сильный отрыв «потолка» от рынка будет невыгоден тем, кто этот потолок и вводит, будут раз в квартал подгонять. Вот такой вот потолок Шредингера. Он и есть и нет ¯\_(ツ)_/¯
-
Не является индивидуальной инвестиционной рекомендацией
Пока переговоры ЕС по возможному потолку цен на нефть не увенчались успехом и были отложены на фоне разногласий между странами. Так Польша отклонила цену в $65 за баррель и настаивает на $30, а Греция не хочет опускаться ниже $70
Подкинул пищи для размышлений и Дмитрий Песков заявив, что посмотрят на цену, прежде чем дать окончательное решение: «Но видя эти цифры, конечно, мы должны всё проанализировать перед тем, как сформулировать позицию»
Послабления идут одни за другим. Недавно сделали послабление и потолок цен не будет вводиться на нефть, прошедшую существенную переработку за пределами РФ. Не будут включать в предельную цену расходы на транспортировку и услуги страхования.
Ещё можно вспомнить, что бюджет РФ свёрстан исходя из средних цен в $70 за баррель. Как сказал Новак: «Это комфортная для страны цена»
Всё сводится к тому, что необходим механизм, который позволит закупать нефть РФ сохранив «недружественным» странам лицо. Поэтому ограничения по экспорту нефти и нефтепродуктов РФ ослабляются, а потолок поднимается. При этом полностью санкции не не отменяются.
Рано пока делать окончательные выводы, но пока всё сводится к тому, что в итоге потолок будет комфортный и ограничения не сильно отразятся на экспорте и нефтедобывающие компании вроде Роснефти $ROSN или Лукойла $LKOH смогут спокойно продавать нефть и дальше, а кроме этого есть ещё и «нейтральные» страны. Которые не вводят потолок. Т.е. сильный отрыв «потолка» от рынка будет невыгоден тем, кто этот потолок и вводит, будут раз в квартал подгонять. Вот такой вот потолок Шредингера. Он и есть и нет ¯\_(ツ)_/¯
-
Не является индивидуальной инвестиционной рекомендацией
👍9😁2🤡2
Стоит ли покупать Яндекс под разделение?
Сейчас активы Яндекса $YNDX принадлежат Yandex N.V. (🇳🇱 Нидерланды). И сегодня голландская материнская компания объявила, что совет директоров начал стратегический процесс рассмотрения вариантов реструктуризации
Что это значит?
Обсуждается процесс разделения на две части:
В РФ остаются: Поиск и реклама (основные деньги генерирует), электронная коммерция, доставка, (в том числе фуд тех) и другие услуги. Бренд остаётся в РФ
А к международной части перейдут перспективные разработки: автономные автомобили, разметка данных, облака (особенно обидно), образование. Всё очень перспективно, но пока не приносит существенные деньги
Получается в РФ остаётся то, что деньги приносит сейчас, а в международную компанию уходит то, что будет приносит куда большие деньги, но потом (и если).
Если пофантазировать и представить основные варианты разделения, то вырисовываются два:
Первый: Все текущие расписки Yandex N.V. конвертируют в расписки двух компаний в определённых долях (каких? ¯\_(ツ)_/¯, пока это тайна покрытая мраком). После чего международная часть делает делистинг
Второй вариант: Будущие международные активы выделаются и продаются за недорого. А расписки Yandex N.V. перерегистрируют на условный Яндекс РФ и компания уже будет торговаться как компания РФ
Покупать ли компанию сейчас?
Учитывая, что в Яндекс РФ перейдёт Алексей Кудрин можно ожидать много интересных нововведений. Кто знает, может быть Яндекс начнёт платить дивиденды из расчёта 50% от МСФО. Или компания получит крупный грант, госконтракт на что-либо и т.п.
В РФ остаются активы которые приносят хорошие деньги, после разделения оценка компании сильно изменится
В целом Яндекс уже монополист в РФ по многим направлениям, а после разделения и с приходом людей из власти монопольное положение будет расти. Но на мой взгляд сейчас стоит подождать момента, когда будет больше ясности с разделением, и уже после этого принимать окончательное решение о покупке
-
Не является индивидуальной инвестиционной рекомендацией
Сейчас активы Яндекса $YNDX принадлежат Yandex N.V. (🇳🇱 Нидерланды). И сегодня голландская материнская компания объявила, что совет директоров начал стратегический процесс рассмотрения вариантов реструктуризации
Что это значит?
Обсуждается процесс разделения на две части:
В РФ остаются: Поиск и реклама (основные деньги генерирует), электронная коммерция, доставка, (в том числе фуд тех) и другие услуги. Бренд остаётся в РФ
А к международной части перейдут перспективные разработки: автономные автомобили, разметка данных, облака (особенно обидно), образование. Всё очень перспективно, но пока не приносит существенные деньги
Получается в РФ остаётся то, что деньги приносит сейчас, а в международную компанию уходит то, что будет приносит куда большие деньги, но потом (и если).
Если пофантазировать и представить основные варианты разделения, то вырисовываются два:
Первый: Все текущие расписки Yandex N.V. конвертируют в расписки двух компаний в определённых долях (каких? ¯\_(ツ)_/¯, пока это тайна покрытая мраком). После чего международная часть делает делистинг
Второй вариант: Будущие международные активы выделаются и продаются за недорого. А расписки Yandex N.V. перерегистрируют на условный Яндекс РФ и компания уже будет торговаться как компания РФ
Покупать ли компанию сейчас?
Учитывая, что в Яндекс РФ перейдёт Алексей Кудрин можно ожидать много интересных нововведений. Кто знает, может быть Яндекс начнёт платить дивиденды из расчёта 50% от МСФО. Или компания получит крупный грант, госконтракт на что-либо и т.п.
В РФ остаются активы которые приносят хорошие деньги, после разделения оценка компании сильно изменится
В целом Яндекс уже монополист в РФ по многим направлениям, а после разделения и с приходом людей из власти монопольное положение будет расти. Но на мой взгляд сейчас стоит подождать момента, когда будет больше ясности с разделением, и уже после этого принимать окончательное решение о покупке
-
Не является индивидуальной инвестиционной рекомендацией
👍12🤔2👎1
На выходных Bloomberg писал, что США снимают с Венесуэлы часть санкций, чтобы Chevron $CVX возобновила добычу. Сильно ли это отразится на рынке нефти?
Зачем?
США как могут увеличивают предложение нефти на рынке, чтобы снизились цены на топливо и было легче побороть инфляцию. Пока лучше всего получается сливать стратегический нефтяной резерв (SPR). Который продолжает пустеть и скоро перешагнёт 390 млн. баррелей. SPR конечен и это его основной недостаток
Были другие варианты?
Осенние переговоры США и ОПЕК+ не увенчались успехом, картель предпочёл наоборот сократить добычу. Сделка с Ираном тоже провалилась/отложилась, а потолок цен на нефть РФ всё никак не устанавливается
На этом фоне для США необходимо обозначить хотя бы маленькую, но победу. Выходом стало снятия части санкций с Венесуэлы.
Что с нефтью?
Переживать за сильное падение цен на нефть из-за хлынувшего в рынок большого объёма и сбрасывать отечественные нефтедобывающие компании вроде Роснефти $ROSN и Лукойла $LKOH не стоит.
Во-первых, объёмы смешные, так до запрета США в 2020 буровых работ в Венесуэле, Chevron добывала 15 000 баррелей в день, сравните это с недавним уменьшением квот на добычу ОПЕК+ сразу на 2 000 000 баррелей день.
Во-вторых, нарастить добычу не так просто, несмотря на то что сняли часть санкций и разрешили проводить транзакции с нефтесервисными компаниями: Halliburton $HAL, Schlumberger $SLB, Baker Hughes Holdings $BKR и Weatherford International $WFRD увеличение добычи потребует много месяцев
Но в целом тренд на снятие и ослабление санкций приятный 😉
-
Не является индивидуальной инвестиционной рекомендацией
Зачем?
США как могут увеличивают предложение нефти на рынке, чтобы снизились цены на топливо и было легче побороть инфляцию. Пока лучше всего получается сливать стратегический нефтяной резерв (SPR). Который продолжает пустеть и скоро перешагнёт 390 млн. баррелей. SPR конечен и это его основной недостаток
Были другие варианты?
Осенние переговоры США и ОПЕК+ не увенчались успехом, картель предпочёл наоборот сократить добычу. Сделка с Ираном тоже провалилась/отложилась, а потолок цен на нефть РФ всё никак не устанавливается
На этом фоне для США необходимо обозначить хотя бы маленькую, но победу. Выходом стало снятия части санкций с Венесуэлы.
Что с нефтью?
Переживать за сильное падение цен на нефть из-за хлынувшего в рынок большого объёма и сбрасывать отечественные нефтедобывающие компании вроде Роснефти $ROSN и Лукойла $LKOH не стоит.
Во-первых, объёмы смешные, так до запрета США в 2020 буровых работ в Венесуэле, Chevron добывала 15 000 баррелей в день, сравните это с недавним уменьшением квот на добычу ОПЕК+ сразу на 2 000 000 баррелей день.
Во-вторых, нарастить добычу не так просто, несмотря на то что сняли часть санкций и разрешили проводить транзакции с нефтесервисными компаниями: Halliburton $HAL, Schlumberger $SLB, Baker Hughes Holdings $BKR и Weatherford International $WFRD увеличение добычи потребует много месяцев
Но в целом тренд на снятие и ослабление санкций приятный 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍5👎1🤔1
Месяц без новых идей для роста
Весь Ноябрь Индекс МосБиржи находится в районе 2200, то поднимаясь чуть выше, то опускаясь. Так вчерашнее падение сменилось сегодня небольшим ростом, на символичные 0,3% до 2180
Нефть на сообщения о том, что ОПЕК+ готова дальше сокращать добычу поднималась в моменте почти до $86, но потом вернулась к $83. Ходят слухи, что Саудовская Аравия закладывает на 2023 год нефть на уровне $80 за баррель. (к слову у РФ $70). Следовательно, чем ближе нефть подбирается к $80, тем больше вероятность серьёзных ограничений со стороны ОПЕК+. Это хорошие новости для РФ. Ближайшее заседание состоится 4 Декабря. Рост цен на нефть поможет акциям нефтедобывающих компаний вроде Роснефти $ROSN и Лукойла $LKOH
Из интересных историй за сегодня акции Абрау-Дюрсо $ABRD прибавили за день +11.67% без особых новостей. Возможно кто-то разгоняет на низколиквидном рынке. Возможно под предновогодний сезон растёт. Но почему тогда Белуга $BELU так же не растёт? 🤔
В любом случае, как писал ранее, на долгосрок умеренное количество акций Белуги и АбрауДюрсо в портфеле, точно не повредят 😉
-
Не является индивидуальной инвестиционной рекомендацией
Весь Ноябрь Индекс МосБиржи находится в районе 2200, то поднимаясь чуть выше, то опускаясь. Так вчерашнее падение сменилось сегодня небольшим ростом, на символичные 0,3% до 2180
Нефть на сообщения о том, что ОПЕК+ готова дальше сокращать добычу поднималась в моменте почти до $86, но потом вернулась к $83. Ходят слухи, что Саудовская Аравия закладывает на 2023 год нефть на уровне $80 за баррель. (к слову у РФ $70). Следовательно, чем ближе нефть подбирается к $80, тем больше вероятность серьёзных ограничений со стороны ОПЕК+. Это хорошие новости для РФ. Ближайшее заседание состоится 4 Декабря. Рост цен на нефть поможет акциям нефтедобывающих компаний вроде Роснефти $ROSN и Лукойла $LKOH
Из интересных историй за сегодня акции Абрау-Дюрсо $ABRD прибавили за день +11.67% без особых новостей. Возможно кто-то разгоняет на низколиквидном рынке. Возможно под предновогодний сезон растёт. Но почему тогда Белуга $BELU так же не растёт? 🤔
В любом случае, как писал ранее, на долгосрок умеренное количество акций Белуги и АбрауДюрсо в портфеле, точно не повредят 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍8🤔2
НОВАТЭК $NVTK и рост цен на Газ
Стоимость газа плавно растёт, с минимум октября в районе $1000 стоимость газа подбиралась сегодня к $1600 за тысячу кубов. Снова стали проскальзывать сообщения, что зимой цены на газ могут вернуться к $3000 и выше
Перспективы Газпрома $GAZP в условиях вынужденного сокращения поставок выглядят крайне туманными. Как и перспективы дивидендов. Новатэк в свою очередь более понятен и интересен
Новый проект СПГ «Арктик СПГ 2», первую линию которого на 6,6 млн т/г компания планирует запустить (по заявлениям менеджмента) по плану в 2023, как и вторую в 2024. С третьей могут быть задержки, пока план запуск в 2026, так как импорт технологии сжижения и турбин затруднён
При этом Европейские страны за первые 10 месяцев увеличили импорт СПГ РФ на 42% год к году (до 17,8 млрд куб. м.)
Сейчас 🇷🇺 РФ является вторым крупнейшим поставщиком с долей в 20%, лидерство у 🇺🇲 США — 42%, замыкает тройку 🇶🇦 Катар — 13,7%
Т.е. Отказ Европы от российского СПГ минимальный (как и риск «низкого» потолка цен на газ). Более реальный на мой взгляд вариант, что государство может «попросить» продавать СПГ в «нейтральные» страны, так как на глобальном рынке есть определённый дефицит, что в итоге разгонит цены на СПГ на Европейском рынке
После стремительного роста в Октябре на 30% акций потихоньку скорректировались на 10% и сейчас подбираются к 1000 рублям, считаю НОВАТЭК интересной историей на рынке РФ с приятными дивидендами
-
Не является индивидуальной инвестиционной рекомендацией
Стоимость газа плавно растёт, с минимум октября в районе $1000 стоимость газа подбиралась сегодня к $1600 за тысячу кубов. Снова стали проскальзывать сообщения, что зимой цены на газ могут вернуться к $3000 и выше
Перспективы Газпрома $GAZP в условиях вынужденного сокращения поставок выглядят крайне туманными. Как и перспективы дивидендов. Новатэк в свою очередь более понятен и интересен
Новый проект СПГ «Арктик СПГ 2», первую линию которого на 6,6 млн т/г компания планирует запустить (по заявлениям менеджмента) по плану в 2023, как и вторую в 2024. С третьей могут быть задержки, пока план запуск в 2026, так как импорт технологии сжижения и турбин затруднён
При этом Европейские страны за первые 10 месяцев увеличили импорт СПГ РФ на 42% год к году (до 17,8 млрд куб. м.)
Сейчас 🇷🇺 РФ является вторым крупнейшим поставщиком с долей в 20%, лидерство у 🇺🇲 США — 42%, замыкает тройку 🇶🇦 Катар — 13,7%
Т.е. Отказ Европы от российского СПГ минимальный (как и риск «низкого» потолка цен на газ). Более реальный на мой взгляд вариант, что государство может «попросить» продавать СПГ в «нейтральные» страны, так как на глобальном рынке есть определённый дефицит, что в итоге разгонит цены на СПГ на Европейском рынке
После стремительного роста в Октябре на 30% акций потихоньку скорректировались на 10% и сейчас подбираются к 1000 рублям, считаю НОВАТЭК интересной историей на рынке РФ с приятными дивидендами
-
Не является индивидуальной инвестиционной рекомендацией
👍12🔥2
🇨🇳 Китай ослабляет ограничения
Китай продолжает смягчать ограничения Covid разрешая заболевшим изолироваться дома (ранее только в специальных центрах изолировали), это серьёзный шаг в сторону от политики «нулевой терпимости» к COVID которая сильно сдерживает экономический рост
Несмотря на то, что в Понедельник нефть достигла минимума года, сейчас на ожиданиях восстановления спроса у крупнейшего в мире импортера нефть в моменте дорожала до $89,3 за баррель. (Не очень хорошие новости для Европейских стран которые хотят видеть потолок цен на нефть РФ в районе $60 😬, но отличные для нефтедобывающих компаний РФ вроде Роснефти $ROSN и Лукойла $LKOH)
Похоже пришло время снова присматриваться к Китайским акциям. Дно, скорей всего, уже прошли или как минимум дальнейшее падение сильно ограниченно.
По-хорошему нужно, конечно, подождать разворота макроэкономических данных. Они хоть и улучшаются, но до полноценного восстановления ещё далеко. Но последние действия по смягчению политики «нулевой терпимости» похоже намекают, что пора уже выбирать кандидатов для покупки
К тому же список доступных компаний для обычного неквалифицированного инвестора в РФ растёт
СПБ Биржа $SBPE со следующей недели добавит акции 21 новой компании с первичным листингом на Гонконгской фондовой бирже. Всего станет доступно 79 Китайских компаний. Уже есть из чего выбирать )
Надо ли подробно разбирать китайские акции?
🔥 — Да 👎— Нет
-
Не является индивидуальной инвестиционной рекомендацией
Китай продолжает смягчать ограничения Covid разрешая заболевшим изолироваться дома (ранее только в специальных центрах изолировали), это серьёзный шаг в сторону от политики «нулевой терпимости» к COVID которая сильно сдерживает экономический рост
Несмотря на то, что в Понедельник нефть достигла минимума года, сейчас на ожиданиях восстановления спроса у крупнейшего в мире импортера нефть в моменте дорожала до $89,3 за баррель. (Не очень хорошие новости для Европейских стран которые хотят видеть потолок цен на нефть РФ в районе $60 😬, но отличные для нефтедобывающих компаний РФ вроде Роснефти $ROSN и Лукойла $LKOH)
Похоже пришло время снова присматриваться к Китайским акциям. Дно, скорей всего, уже прошли или как минимум дальнейшее падение сильно ограниченно.
По-хорошему нужно, конечно, подождать разворота макроэкономических данных. Они хоть и улучшаются, но до полноценного восстановления ещё далеко. Но последние действия по смягчению политики «нулевой терпимости» похоже намекают, что пора уже выбирать кандидатов для покупки
К тому же список доступных компаний для обычного неквалифицированного инвестора в РФ растёт
СПБ Биржа $SBPE со следующей недели добавит акции 21 новой компании с первичным листингом на Гонконгской фондовой бирже. Всего станет доступно 79 Китайских компаний. Уже есть из чего выбирать )
Надо ли подробно разбирать китайские акции?
🔥 — Да 👎— Нет
-
Не является индивидуальной инвестиционной рекомендацией
🔥42👍4👎4
Байден готов к мирным переговорам по Украине с Путиным. - РИА Новости
Байден: «Я готов поговорить с господином Путиным, если он действительно проявит интерес к тому, чтобы положить конец войне»
Отличные новости под конец дня.
Может и о прекращение огня скоро услышим 🤞🏻
Байден: «Я готов поговорить с господином Путиным, если он действительно проявит интерес к тому, чтобы положить конец войне»
Отличные новости под конец дня.
Может и о прекращение огня скоро услышим 🤞🏻
👍11🤡8❤2🤔2👎1
Итоги торгов Мосбиржи $MOEX за Ноябрь 2022
Общий объем торгов +4,2% до 74,7 трлн рублей (за Октябрь было 71,7 трлн).
Основной по объёмам денежный рынок увеличился на 4,5%, до 52,4 трлн рублей (за Октябрь было 50,1 трлн рублей)
Лучшую динамику показал рынок облигаций. Объем торгов корпоративными, региональными и государственными облигациями увеличился на 144,4%
А вот объём торгов акциями, депозитарными расписками и паями наоборот уменьшился и составил 859 млрд рублей (за Октябрь было чуть более 1 трлн рублей)
Мосбиржа остаётся интересной историй, не смотря на сокращения объёма торгов акциями в целом на фондовом рынке идёт прирост объемов торгов. Добавим к этому ещё и рост числа инвесторов (с начала года +5 млн человек)
Из минусов, компания недавно расстроила инвесторов тем, что отказалась распределять прибыль в виде дивидендов, но уверен, что скоро выплаты дивидендов возобновят, поэтому считаю компанию интересной историей которую можно добавлять в свой диверсифицированный портфель
PS
Отчёт за 3 квартал разбирал тут
-
Не является индивидуальной инвестиционной рекомендацией
Общий объем торгов +4,2% до 74,7 трлн рублей (за Октябрь было 71,7 трлн).
Основной по объёмам денежный рынок увеличился на 4,5%, до 52,4 трлн рублей (за Октябрь было 50,1 трлн рублей)
Лучшую динамику показал рынок облигаций. Объем торгов корпоративными, региональными и государственными облигациями увеличился на 144,4%
А вот объём торгов акциями, депозитарными расписками и паями наоборот уменьшился и составил 859 млрд рублей (за Октябрь было чуть более 1 трлн рублей)
Мосбиржа остаётся интересной историй, не смотря на сокращения объёма торгов акциями в целом на фондовом рынке идёт прирост объемов торгов. Добавим к этому ещё и рост числа инвесторов (с начала года +5 млн человек)
Из минусов, компания недавно расстроила инвесторов тем, что отказалась распределять прибыль в виде дивидендов, но уверен, что скоро выплаты дивидендов возобновят, поэтому считаю компанию интересной историей которую можно добавлять в свой диверсифицированный портфель
PS
Отчёт за 3 квартал разбирал тут
-
Не является индивидуальной инвестиционной рекомендацией
👍4🤔2
Снова выше 2200 📈
Индекс МосБиржи начал неделю уверенным ростом закрывшись на основной сессии на 2208
Сегодня было много интересных новостей на рынке. Ньюсмейкеры компании о которых писал не раз и держу в портфеле
Белуга $BELU отчиталась за 9 месяцев. Выручка +32% г/г (до 66,3 млрд руб.) Чистая прибыль +86% г/г (до 5,2 млрд руб.). Выплатит промежуточные дивиденды за 3 кв — 2,6% (75 руб. на акцию), хоть и не большие, но приятные 😬
Совет директоров Лукойла $LKOH одобрил дивиденды за 9 месяцев 2022 в размере 256 рублей на акцию и выплаты за 2021 в размере 537 рублей за акцию. Посчитайте какую доходность вы можете получить, если купить акции допустим завтра.
Суммарно див доходность составляет около 17%. т.е. купив сейчас вы совсем скоро получите кэш в 17%, плюсом к этому в след году итоговые за 2022. В итоге вряд ли будет меньше 20% годовых. (без потенциального учёта роста акций). Как писал много раз, «компании нефтегазового сектора РФ вроде Лукойла и Роснефти ещё могут приятно удивить инвесторов». Роснефть $ROSN сегодня +2,6%
В лидерах роста и Сбер $SBER +3,9%, на ожиданиях сильного отчёта по РСБУ за Ноябрь. Отчёт Сбера в прошлом месяце был более чем достойный. А хорошие отчёты это хорошие перспективы дивидендов в следующем году 😉 на которых Сбер уйдёт ещё выше
-
Не является индивидуальной инвестиционной рекомендацией
Индекс МосБиржи начал неделю уверенным ростом закрывшись на основной сессии на 2208
Сегодня было много интересных новостей на рынке. Ньюсмейкеры компании о которых писал не раз и держу в портфеле
Белуга $BELU отчиталась за 9 месяцев. Выручка +32% г/г (до 66,3 млрд руб.) Чистая прибыль +86% г/г (до 5,2 млрд руб.). Выплатит промежуточные дивиденды за 3 кв — 2,6% (75 руб. на акцию), хоть и не большие, но приятные 😬
Совет директоров Лукойла $LKOH одобрил дивиденды за 9 месяцев 2022 в размере 256 рублей на акцию и выплаты за 2021 в размере 537 рублей за акцию. Посчитайте какую доходность вы можете получить, если купить акции допустим завтра.
Суммарно див доходность составляет около 17%. т.е. купив сейчас вы совсем скоро получите кэш в 17%, плюсом к этому в след году итоговые за 2022. В итоге вряд ли будет меньше 20% годовых. (без потенциального учёта роста акций). Как писал много раз, «компании нефтегазового сектора РФ вроде Лукойла и Роснефти ещё могут приятно удивить инвесторов». Роснефть $ROSN сегодня +2,6%
В лидерах роста и Сбер $SBER +3,9%, на ожиданиях сильного отчёта по РСБУ за Ноябрь. Отчёт Сбера в прошлом месяце был более чем достойный. А хорошие отчёты это хорошие перспективы дивидендов в следующем году 😉 на которых Сбер уйдёт ещё выше
-
Не является индивидуальной инвестиционной рекомендацией
👍6🤔3
Золото по $3000 из-за провала работы центральных банков по борьбе с инфляцией и ещё 9 «шокирующих предсказаний» на 2023 от Saxo Bank
Дисклеймер ----
Ежегодные «шокирующие прогнозы» Saxo Bank не стоит воспринимать слишком серьёзно. Это некая попытка предсказать «чёрных лебедей», что в принципе невозможно. Но почитать такие прогнозы всегда забавно ----
Итак, к прогнозам. Аналитики Saxo Bank считают, что низкие процентные ставки которые были причиной долгосрочного роста мировой экономики в прошлом. В 2023 большинство стран перейдёт в режим военной экономики, а глобализация уступит место локализации и суверенной независимости
1. Миллиардеры объединяются и запускают «Проект Манхэттен 2.0». («Проект Манхэттен» — кодовое название программы США по разработке ядерного оружия). Цель проекта заработать на растущем спросе на электроэнергию, который продолжит расти благодаря революции электромобилей. А классические источники генерации уже справляются с трудом
2. Макрон уйдет в отставку и открывает свой образовательный стартап. Францию ожидает политический кризис, а к власти приходят правые «Национальное объединение» Марин Ле Пен. Что в принципе хорошо для РФ, так как Ле Пен явно симпатизирует РФ.
3. Золото продолжает свой рост до $3000, а золотодобывающие компании вырастут в среднем в 4 раза (держите Полюс Золото $PLZL? 😬). Причина заключается в том, что мировые ЦБ провалятся и не смогут быстро побороть инфляцию. Китай в свою очередь переходит к смягчению политики «нулевой терпимости», что приведёт к новому витку инфляционной спирали в результате роста спроса на сырьевые товары (которых уже и так не хватает см. пункт 1)
4. ЕС Создаёт свою армию.
Конфликт РФ и Украины вернул вопросам обороны приоритет, а огромные бюджеты на финансирование ВПК, привязанные к ВВП стран участников, поддержат евро $EURUSD
5. Заградительные налоги на натуральное мясо к 2030 (фактически запрет в одной из стран натурального мяса). Как пару лет назад мы видели безудержную веру, что возобновляемые источники энергии легко заменят ископаемое топливо и как некоторые страны выкручивали руки нефтедобывающим (и не только) компаниям. По этой аналогии начнутся движения за мясо растительного происхождения, против натурального. Компаниям в РФ вроде Черкизово $GCHE это вряд ли сильно грозит, а вот международным вроде Tyson Foods $TSN придётся не сладко, если они не запустят альтернативные производства
6. Великобритания отменяет Brexit.
Экономические проблемы продолжат усугубляться, перейдут в рецессию, в итоге за экономическим кризисом начнётся политический, новая власть во всём обвинит Brexit и проведут референдум по отмене его.
7. Потолок цен не только на нефть.
Из-за растущей мировой инфляции многие страны начнут пытаться контролировать цены на жизненно важные товары. Такие меры в итоге только разгонят инфляцию в среднесрочной перспективе. Опыт СССР, Кубы или других стран может подсказать как это всё начинается и заканчивается
8. Страны ОПЕК+, РФ, Китай и Индия выйдут из МВФ и создадут свою резервную валюту.
Санкции против РФ, а ранее против Ирана, наглядно показывают, что лучше диверсифицировать. На этом фоне доходность гос. облигаций США резко вырастет, а доллар $USDRUB подешевеет
9. потеряет контроль над курсом иены.
Из-за огромного долга Япония вынуждена придерживаться сверхмягкой денежно-кредитной политики и сохранять отрицательные ставки. Это не может продолжаться вечно и в итоге курс опуститься до $200. (очень даже оптимистичный взгляд у Saxo Bank, я бы поставил на гиперинфляцию в среднесрок в Японии)
10. Запрет «налоговых гаваней».
Многие страны сталкиваются с дефицитом бюджета, как следствие будут искаться дополнительные источники налогов. Так страны ОЭСР (38 наиболее экономически развитых стран) запретят использовать капитал для корпоративных целей из крупнейших «налоговых гаваней» таких, как Каймановые острова, Бермуды или Багамы.
-
Не является индивидуальной инвестиционной рекомендацией
Дисклеймер ----
Ежегодные «шокирующие прогнозы» Saxo Bank не стоит воспринимать слишком серьёзно. Это некая попытка предсказать «чёрных лебедей», что в принципе невозможно. Но почитать такие прогнозы всегда забавно ----
Итак, к прогнозам. Аналитики Saxo Bank считают, что низкие процентные ставки которые были причиной долгосрочного роста мировой экономики в прошлом. В 2023 большинство стран перейдёт в режим военной экономики, а глобализация уступит место локализации и суверенной независимости
1. Миллиардеры объединяются и запускают «Проект Манхэттен 2.0». («Проект Манхэттен» — кодовое название программы США по разработке ядерного оружия). Цель проекта заработать на растущем спросе на электроэнергию, который продолжит расти благодаря революции электромобилей. А классические источники генерации уже справляются с трудом
2. Макрон уйдет в отставку и открывает свой образовательный стартап. Францию ожидает политический кризис, а к власти приходят правые «Национальное объединение» Марин Ле Пен. Что в принципе хорошо для РФ, так как Ле Пен явно симпатизирует РФ.
3. Золото продолжает свой рост до $3000, а золотодобывающие компании вырастут в среднем в 4 раза (держите Полюс Золото $PLZL? 😬). Причина заключается в том, что мировые ЦБ провалятся и не смогут быстро побороть инфляцию. Китай в свою очередь переходит к смягчению политики «нулевой терпимости», что приведёт к новому витку инфляционной спирали в результате роста спроса на сырьевые товары (которых уже и так не хватает см. пункт 1)
4. ЕС Создаёт свою армию.
Конфликт РФ и Украины вернул вопросам обороны приоритет, а огромные бюджеты на финансирование ВПК, привязанные к ВВП стран участников, поддержат евро $EURUSD
5. Заградительные налоги на натуральное мясо к 2030 (фактически запрет в одной из стран натурального мяса). Как пару лет назад мы видели безудержную веру, что возобновляемые источники энергии легко заменят ископаемое топливо и как некоторые страны выкручивали руки нефтедобывающим (и не только) компаниям. По этой аналогии начнутся движения за мясо растительного происхождения, против натурального. Компаниям в РФ вроде Черкизово $GCHE это вряд ли сильно грозит, а вот международным вроде Tyson Foods $TSN придётся не сладко, если они не запустят альтернативные производства
6. Великобритания отменяет Brexit.
Экономические проблемы продолжат усугубляться, перейдут в рецессию, в итоге за экономическим кризисом начнётся политический, новая власть во всём обвинит Brexit и проведут референдум по отмене его.
7. Потолок цен не только на нефть.
Из-за растущей мировой инфляции многие страны начнут пытаться контролировать цены на жизненно важные товары. Такие меры в итоге только разгонят инфляцию в среднесрочной перспективе. Опыт СССР, Кубы или других стран может подсказать как это всё начинается и заканчивается
8. Страны ОПЕК+, РФ, Китай и Индия выйдут из МВФ и создадут свою резервную валюту.
Санкции против РФ, а ранее против Ирана, наглядно показывают, что лучше диверсифицировать. На этом фоне доходность гос. облигаций США резко вырастет, а доллар $USDRUB подешевеет
9. потеряет контроль над курсом иены.
Из-за огромного долга Япония вынуждена придерживаться сверхмягкой денежно-кредитной политики и сохранять отрицательные ставки. Это не может продолжаться вечно и в итоге курс опуститься до $200. (очень даже оптимистичный взгляд у Saxo Bank, я бы поставил на гиперинфляцию в среднесрок в Японии)
10. Запрет «налоговых гаваней».
Многие страны сталкиваются с дефицитом бюджета, как следствие будут искаться дополнительные источники налогов. Так страны ОЭСР (38 наиболее экономически развитых стран) запретят использовать капитал для корпоративных целей из крупнейших «налоговых гаваней» таких, как Каймановые острова, Бермуды или Багамы.
-
Не является индивидуальной инвестиционной рекомендацией
👍9😁5🤯2
Роснефть $ROSN показала результаты за 9 месяцев 2022
Коротко:
В целом по отчёту видно, что у компании получается сглаживать санкционный негатив и переориентировать бизнес в сторону Азии. Остаётся прибыльной и деньги на дивиденды есть, а снижение чистой прибыли вызвано разовыми «конфискационными приветами» недружественных стран
Чуть Подробнее
Выручка компании за 9 месяцев 2022 выросла на +15,7% г/г до 7.2 трлн руб., правда чистая прибыль упала на -15,1% г/г до 591 млрд руб. Чистая прибыль за 3 квартал — 159 млрд руб, получается, что можно рассчитывать на дивиденды в 7,5 руб. на акцию, т.е. доходность 2,3%
Причина слабой чистой прибыли в конфискации 3 нефтеперерабатывающих заводов в Германии — убыток составил 56 млрд руб. Кроме это на прибыль оказывает сильное давление и сильный рубль $USDRUB (который начал слабеть последние пару недель)
Пару интересных цитат Сечина (Главного исполнительного директора):
— «За 9 мес. 2022 […] поставки нефти в азиатском направлении выросли примерно на треть и полностью компенсировали снижение поставок в адрес европейских покупателей»
— «В сентябре 2022 […] ввели в эксплуатацию крупный газовый проект Харампурнефтегаз, который позволил увеличить добычу на 11 млрд куб. м в год.»
В итоге Роснефть успешно перенаправляет нефть
в нейтральные страны, платит стабильные дивиденды в непростые времена и развивает новые проекты. Когда рубль начнёт слабеть чистая прибыль хорошо подрастёт В текущих реалиях акции компании интересный вариант
-
Не является индивидуальной инвестиционной рекомендацией
Коротко:
В целом по отчёту видно, что у компании получается сглаживать санкционный негатив и переориентировать бизнес в сторону Азии. Остаётся прибыльной и деньги на дивиденды есть, а снижение чистой прибыли вызвано разовыми «конфискационными приветами» недружественных стран
Чуть Подробнее
Выручка компании за 9 месяцев 2022 выросла на +15,7% г/г до 7.2 трлн руб., правда чистая прибыль упала на -15,1% г/г до 591 млрд руб. Чистая прибыль за 3 квартал — 159 млрд руб, получается, что можно рассчитывать на дивиденды в 7,5 руб. на акцию, т.е. доходность 2,3%
Причина слабой чистой прибыли в конфискации 3 нефтеперерабатывающих заводов в Германии — убыток составил 56 млрд руб. Кроме это на прибыль оказывает сильное давление и сильный рубль $USDRUB (который начал слабеть последние пару недель)
Пару интересных цитат Сечина (Главного исполнительного директора):
— «За 9 мес. 2022 […] поставки нефти в азиатском направлении выросли примерно на треть и полностью компенсировали снижение поставок в адрес европейских покупателей»
— «В сентябре 2022 […] ввели в эксплуатацию крупный газовый проект Харампурнефтегаз, который позволил увеличить добычу на 11 млрд куб. м в год.»
В итоге Роснефть успешно перенаправляет нефть
в нейтральные страны, платит стабильные дивиденды в непростые времена и развивает новые проекты. Когда рубль начнёт слабеть чистая прибыль хорошо подрастёт В текущих реалиях акции компании интересный вариант
-
Не является индивидуальной инвестиционной рекомендацией
👍10🤔2
Результаты Сбера $SBER за 11М22 - 💪🏻
- Чистая прибыль за Ноябрь 124,7 млрд руб. (с начала года 174,8 млрд руб.)
- Прибыль за ноябрь выросла +1,5% к октябрю.
- Рентабельность выше уровней прошлого года.
- Кредитный портфель растёт (чистый процентный доход в ноябре +12,8% г/г)
- Накопленным итогом процентный доход 1,5 трлн руб., комиссионный — 547 млрд руб., это выше уровней прошлого года на 3,7% и 5,1% соответственно.
По основным статьям дохода Сбер уже превзошел показатели прошлого года
Т.е. Сбер сохраняет хороший темп роста, а хорошие финансовые результаты, дают надежду на приятные дивиденды уже в следующем году.
-
Не является индивидуальной инвестиционной рекомендацией
- Чистая прибыль за Ноябрь 124,7 млрд руб. (с начала года 174,8 млрд руб.)
- Прибыль за ноябрь выросла +1,5% к октябрю.
- Рентабельность выше уровней прошлого года.
- Кредитный портфель растёт (чистый процентный доход в ноябре +12,8% г/г)
- Накопленным итогом процентный доход 1,5 трлн руб., комиссионный — 547 млрд руб., это выше уровней прошлого года на 3,7% и 5,1% соответственно.
По основным статьям дохода Сбер уже превзошел показатели прошлого года
Т.е. Сбер сохраняет хороший темп роста, а хорошие финансовые результаты, дают надежду на приятные дивиденды уже в следующем году.
-
Не является индивидуальной инвестиционной рекомендацией
👍10🤔2
Дивиденды превращаются, превращаются …в НДПИ.
Очередное шоу с участием НДПИ на котором акции АЛРОСА $ALRS упали на 5%
Минфин готовит поправки в Налоговый кодекс, по которым АЛРОСА может выплатить в бюджет в 1 кв 2023 дополнительно 19 млрд рублей в виде НДПИ
«Мы соответствующие поправки подготовили, в понедельник они будут рассмотрены на комиссии по законопроектной деятельности и на следующей неделе внесены в Госдуму», — объяснил замглавы Минфина Алексей Сазанов
Так что теперь вопросы дивидендных выплат за 2022 под вопросом, ведь НДПИ серьёзно уменьшат базу для выплат
Новость хоть и неприятная, но не критичная, АЛРОСА не первая и не последняя кого в текущих условиях «просят» поделиться. Да и поправки пока не приняли. Переживать надо не из-за НДПИ, а из-за возможного глобального уменьшения спроса на необработанные алмазы, а тут пока всё хорошо. Крупные конкуренты АЛРОСА вроде De Beers не видят больших шансов на увеличение предложения в ближайшие пару лет.
-
Не является индивидуальной инвестиционной рекомендацией
Очередное шоу с участием НДПИ на котором акции АЛРОСА $ALRS упали на 5%
Минфин готовит поправки в Налоговый кодекс, по которым АЛРОСА может выплатить в бюджет в 1 кв 2023 дополнительно 19 млрд рублей в виде НДПИ
«Мы соответствующие поправки подготовили, в понедельник они будут рассмотрены на комиссии по законопроектной деятельности и на следующей неделе внесены в Госдуму», — объяснил замглавы Минфина Алексей Сазанов
Так что теперь вопросы дивидендных выплат за 2022 под вопросом, ведь НДПИ серьёзно уменьшат базу для выплат
Новость хоть и неприятная, но не критичная, АЛРОСА не первая и не последняя кого в текущих условиях «просят» поделиться. Да и поправки пока не приняли. Переживать надо не из-за НДПИ, а из-за возможного глобального уменьшения спроса на необработанные алмазы, а тут пока всё хорошо. Крупные конкуренты АЛРОСА вроде De Beers не видят больших шансов на увеличение предложения в ближайшие пару лет.
-
Не является индивидуальной инвестиционной рекомендацией
👍9🤔2😁1🎉1
За три месяца акции Магнита $MGNT упали почти на 20%. Интересны ли они сейчас для покупки?
На чём падает?
Можно выделить несколько причин: Во-первых компания не спешит публиковать результаты по МСФО за 3 квартал (пока есть только РСБУ). Инвесторы закладывают негатив (слабые данные и негативная динамика) и избавляются от акций компании заранее.
Во-вторых, возможные слабые результаты повышают вероятность отказа от промежуточных дивидендов. Сейчас в РФ у многих компаний ухудшилась ситуация и платить дивиденды не из чего. Есть компании которые хотят платить, но не могут, из-за инфраструктурных проблем. Магнит одна из немногих компаний которая может платить и нет проблем с инфраструктурой. Потенциальный отказ от выплат, от компании которая отличалась стабильностью последние годы, сильно расстроит инвесторов.
В-третьих, ходят слухи, что на фоне проблем у ВТБ $VTBR банк продаёт часть своей доли в Магните. Лично моё мнение, что это основная причина сильного падения акций сейчас
Почему сегодня покупал?
Магнит является одним из ведущих ретейлеров, это одна из крупнейших розничных сетей в РФ как по торговле продуктами питания, так и по количеству магазинов. Это даёт серьёзное конкурентное преимущество
Инфляция сильный драйвер роста для всех ретейлеров. И хоть инфляция в России серьёзно замедлилась последние месяцы она всё ещё на высоком уровне. А учитывая, что ЦБ включил печатный станок, рост инфляции может ускориться в следующем году. Это хороший драйвер для роста среднего чека, а следовательно и бизнеса компании.
Фундаментальные показатели остаются у компании хорошими, а продукт (продукты первой необходимости) востребованным, так как от продуктов питания человек вряд ли откажется. Акции компании на текущих уровнях выглядят интересными
-
Не является индивидуальной инвестиционной рекомендацией
На чём падает?
Можно выделить несколько причин: Во-первых компания не спешит публиковать результаты по МСФО за 3 квартал (пока есть только РСБУ). Инвесторы закладывают негатив (слабые данные и негативная динамика) и избавляются от акций компании заранее.
Во-вторых, возможные слабые результаты повышают вероятность отказа от промежуточных дивидендов. Сейчас в РФ у многих компаний ухудшилась ситуация и платить дивиденды не из чего. Есть компании которые хотят платить, но не могут, из-за инфраструктурных проблем. Магнит одна из немногих компаний которая может платить и нет проблем с инфраструктурой. Потенциальный отказ от выплат, от компании которая отличалась стабильностью последние годы, сильно расстроит инвесторов.
В-третьих, ходят слухи, что на фоне проблем у ВТБ $VTBR банк продаёт часть своей доли в Магните. Лично моё мнение, что это основная причина сильного падения акций сейчас
Почему сегодня покупал?
Магнит является одним из ведущих ретейлеров, это одна из крупнейших розничных сетей в РФ как по торговле продуктами питания, так и по количеству магазинов. Это даёт серьёзное конкурентное преимущество
Инфляция сильный драйвер роста для всех ретейлеров. И хоть инфляция в России серьёзно замедлилась последние месяцы она всё ещё на высоком уровне. А учитывая, что ЦБ включил печатный станок, рост инфляции может ускориться в следующем году. Это хороший драйвер для роста среднего чека, а следовательно и бизнеса компании.
Фундаментальные показатели остаются у компании хорошими, а продукт (продукты первой необходимости) востребованным, так как от продуктов питания человек вряд ли откажется. Акции компании на текущих уровнях выглядят интересными
-
Не является индивидуальной инвестиционной рекомендацией
👍11🤔3💩1
Первая неделя эмбарго на нефть РФ прошла буднично
Ожидания потолка, оказалось хуже самого потолка. С 5 Декабря ввели эмбарго на поставки нефти из России в Европу морским транспортом. Т.е. из общего потока нефти из РФ в ЕС поступать будет примерно в два раза меньше (экспорт через нефтепровод «Дружба» сохраняется и небольшое исключение для Болгарии). Либо придётся РФ соглашаться на «потолок», что сейчас кажется маловероятным
На ожиданиях, что экспорт РФ схлопнется и придётся смириться с «потолком» нефть падала с начала Ноября, но экспорт остался сильным несмотря на ограничения, что позволяет не мириться с потолком и закидывает цену на нефть выше
▪️ Что имеем?
Цены на нефть через неделю всё также на $80, смягчение ковидных ограничений в Китае, замедление цикла ужесточения ставок ФРС США всё это позитив для рынка. Объём коротких позиций по нефти сейчас большой и вырасти котировки могут достаточно быстро на их закрытии
▪️ Что же тогда изменилось?
Теперь большая половина выходящих из наших портов судов направляются в Суэцкий канал без конечного пункта назначения. На азиатский рынок без пункта назначения сейчас приходится 9 из 10 всех поставок.
Объём таких поставок составляет 2,73 млн баррелей в сутки. РФ очень быстро и хорошо переняла многолетний опыт Ирана, поэтому перенаправление поставок проходит успешно. Из чего и идут заявления о неприятии потолка цен и отказ продавать в эти страны
▪️ Чего ждём?
Как обычно, стабильные цены на нефть помогут акциям нефтедобывающих компаний вроде Роснефти $ROSN и Лукойла $LKOH оставаться прибыльными и платить хорошие дивиденды. А ослабление рубля $USDRUB также будет большим плюсом экспортёрам в перспективе
Что может пойти не так?
Да всё что угодно. Геополитика, Новые санкции, Ковидные ограничения в Китае могут снова закрутить после роста смертности. Диверсификация наше всё )
-
Не является индивидуальной инвестиционной рекомендацией
Ожидания потолка, оказалось хуже самого потолка. С 5 Декабря ввели эмбарго на поставки нефти из России в Европу морским транспортом. Т.е. из общего потока нефти из РФ в ЕС поступать будет примерно в два раза меньше (экспорт через нефтепровод «Дружба» сохраняется и небольшое исключение для Болгарии). Либо придётся РФ соглашаться на «потолок», что сейчас кажется маловероятным
На ожиданиях, что экспорт РФ схлопнется и придётся смириться с «потолком» нефть падала с начала Ноября, но экспорт остался сильным несмотря на ограничения, что позволяет не мириться с потолком и закидывает цену на нефть выше
▪️ Что имеем?
Цены на нефть через неделю всё также на $80, смягчение ковидных ограничений в Китае, замедление цикла ужесточения ставок ФРС США всё это позитив для рынка. Объём коротких позиций по нефти сейчас большой и вырасти котировки могут достаточно быстро на их закрытии
▪️ Что же тогда изменилось?
Теперь большая половина выходящих из наших портов судов направляются в Суэцкий канал без конечного пункта назначения. На азиатский рынок без пункта назначения сейчас приходится 9 из 10 всех поставок.
Объём таких поставок составляет 2,73 млн баррелей в сутки. РФ очень быстро и хорошо переняла многолетний опыт Ирана, поэтому перенаправление поставок проходит успешно. Из чего и идут заявления о неприятии потолка цен и отказ продавать в эти страны
▪️ Чего ждём?
Как обычно, стабильные цены на нефть помогут акциям нефтедобывающих компаний вроде Роснефти $ROSN и Лукойла $LKOH оставаться прибыльными и платить хорошие дивиденды. А ослабление рубля $USDRUB также будет большим плюсом экспортёрам в перспективе
Что может пойти не так?
Да всё что угодно. Геополитика, Новые санкции, Ковидные ограничения в Китае могут снова закрутить после роста смертности. Диверсификация наше всё )
-
Не является индивидуальной инвестиционной рекомендацией
👍12🤔3👎1😁1
Как Китай запускает свою экономику выходя из тени Нулевой терпимости к Ковиду
В начале декабря опрос на тему «актуальны ли будут разборы акций китайских компаний» показал, что будут очень актуальны. С одной стороны Китайский фондовый рынок сильно упал. С другой СПБ Биржа $SBPE планирует активно добавлять акции Китайских компаний
Что же, Вы просите песен — их есть у меня. Разбирать будем как всегда «Сверху вниз». Сначала Китай(страна), потом сектора, а уже потом акции отдельных компаний. Для тех кто считает, «там вот уже ракета и всё скоро вырастет в 10 раз», возможно, но лично я считаю, что всё не так однозначно.
Для начала поймём, что сейчас происходит.
Многие месяцы экономика Китая сильно страдала из-за политики нулевой терпимости. Последний месяц Китай с огромной скоростью стал отказываться от массового тестирования, локдаунов, карантина, изоляции тех бессимптомных больных и многого другого.
Это конечно вызвало позитив и многие акции китайских компаний хорошо прибавили в цене, но экономику ещё ждут серьёзные испытания
▪️ Внутренний спрос НЕ будет восстанавливаться быстро.
США и многие Европейские страны активно заливали обычных людей и небольшой бизнес деньгами, чтобы поддержать спрос (в итоге это разогнало инфляцию, но сейчас не об этом). Китай же (как и РФ) использовали лишь совсем небольшие выплаты. Избыточных денег нет. А в условиях высокой неопределённости люди (в широком смысле), как правило переходят к сберегательной модели, стараясь перестраховаться.
▪️ Рецессия США и ЕС это проблема Китая.
Китай как большая фабрика. А США и Европейские страны ключевые торговые партнёры, ослабление спроса с их стороны это серьёзные проблемы. Спрос падает во всём мире. К этому можно добавить и то, что Компартия давило на бизнес запрещая сокращать работников, как следствие многие практически полностью прекратили найм и убрали все возможные сверхурочные (в культуре Китая у многих сверхурочные это плюс треть или даже половина от ЗП).
▪️ Кризис системы здравоохранения.
У многих стран большая часть населения уже переболела, а локдауны снимались после значительного процента вакцинированных. В Китае, скажем так, не самая лучшая вакцина. А политика нулевой терпимости привела к тому, что у многих людей нет антител, так как они не болели. Рост числа заболеваний приведёт в итоге к огромному количеству тяжелобольных. Как поведёт себя компартия когда смертность резко увеличится? Я бы подождал и посмотрел
А ещё есть риски Тайваня. Писать в 100500 раз про Китай-Тайвань думаю не стоит. Мы уже знаем, что учения на границе могут быстро поменять свой статус на что-то другое.
Добавим к этому инфраструктурные риски покупки Китайских акций в РФ через СПБ Биржу. Которые могут быть заморожены в негативном варианте.
В итоге получим, что инвестирование в Китай это огромные риски. Надо ли обходить Китайский акции стороной? Нет, но понимать возможные риски стоит.
Очень много интересных компаний вроде Alibaba $9988, Baidu $9888, JD $9618 которые сейчас на минимальных отметках за многие годы, при этом бизнес остаётся стабильным. Разберём эти перспективы в следующих постах
-
Не является индивидуальной инвестиционной рекомендацией
В начале декабря опрос на тему «актуальны ли будут разборы акций китайских компаний» показал, что будут очень актуальны. С одной стороны Китайский фондовый рынок сильно упал. С другой СПБ Биржа $SBPE планирует активно добавлять акции Китайских компаний
Что же, Вы просите песен — их есть у меня. Разбирать будем как всегда «Сверху вниз». Сначала Китай(страна), потом сектора, а уже потом акции отдельных компаний. Для тех кто считает, «там вот уже ракета и всё скоро вырастет в 10 раз», возможно, но лично я считаю, что всё не так однозначно.
Для начала поймём, что сейчас происходит.
Многие месяцы экономика Китая сильно страдала из-за политики нулевой терпимости. Последний месяц Китай с огромной скоростью стал отказываться от массового тестирования, локдаунов, карантина, изоляции тех бессимптомных больных и многого другого.
Это конечно вызвало позитив и многие акции китайских компаний хорошо прибавили в цене, но экономику ещё ждут серьёзные испытания
▪️ Внутренний спрос НЕ будет восстанавливаться быстро.
США и многие Европейские страны активно заливали обычных людей и небольшой бизнес деньгами, чтобы поддержать спрос (в итоге это разогнало инфляцию, но сейчас не об этом). Китай же (как и РФ) использовали лишь совсем небольшие выплаты. Избыточных денег нет. А в условиях высокой неопределённости люди (в широком смысле), как правило переходят к сберегательной модели, стараясь перестраховаться.
▪️ Рецессия США и ЕС это проблема Китая.
Китай как большая фабрика. А США и Европейские страны ключевые торговые партнёры, ослабление спроса с их стороны это серьёзные проблемы. Спрос падает во всём мире. К этому можно добавить и то, что Компартия давило на бизнес запрещая сокращать работников, как следствие многие практически полностью прекратили найм и убрали все возможные сверхурочные (в культуре Китая у многих сверхурочные это плюс треть или даже половина от ЗП).
▪️ Кризис системы здравоохранения.
У многих стран большая часть населения уже переболела, а локдауны снимались после значительного процента вакцинированных. В Китае, скажем так, не самая лучшая вакцина. А политика нулевой терпимости привела к тому, что у многих людей нет антител, так как они не болели. Рост числа заболеваний приведёт в итоге к огромному количеству тяжелобольных. Как поведёт себя компартия когда смертность резко увеличится? Я бы подождал и посмотрел
А ещё есть риски Тайваня. Писать в 100500 раз про Китай-Тайвань думаю не стоит. Мы уже знаем, что учения на границе могут быстро поменять свой статус на что-то другое.
Добавим к этому инфраструктурные риски покупки Китайских акций в РФ через СПБ Биржу. Которые могут быть заморожены в негативном варианте.
В итоге получим, что инвестирование в Китай это огромные риски. Надо ли обходить Китайский акции стороной? Нет, но понимать возможные риски стоит.
Очень много интересных компаний вроде Alibaba $9988, Baidu $9888, JD $9618 которые сейчас на минимальных отметках за многие годы, при этом бизнес остаётся стабильным. Разберём эти перспективы в следующих постах
-
Не является индивидуальной инвестиционной рекомендацией
👍10🔥4😁1🤡1
🏢 Льготная ипотека была, есть и будет
Льготной ипотеку продлили до 1 Июля 2024, повысив ставку с 7% до 8%. Поднятие ставки на 1% с лихвой компенсируется для застройщиков тем, что будет расширен доступ к семейной ипотеке, которая станет основным инструментом поддержки строительного рынка
Сейчас под условия семейной ипотеки попадают только семьи, где дети родились с 2018. В следующем году семейная ипотека (там, кстати ставка 6%, т.п. станет выгодней чем сейчас льготная) будет на все семьи, в которых как минимум два ребенка до 18 лет
Девелоперы сегодня взбодрились ПИК $PIKK +4,2%, Самолет $SMLT +3,7%, ЛСР $LSRG +1,3%. Эти изменения хорошо поддержат и дальше
Кроме поручения президента распространить промышленную ипотеку (ещё одна форма льготного кредитования) на строительство и модернизацию объектов недвижимости. Сейчас такие программы доступны только для покупки производственных площадей
Ни о каком сокращении льготной ипотеки речи не идёт. Скорее можно сказать о расширение и большем субсидирование всей отрасли.
-
Не является индивидуальной инвестиционной рекомендацией
Льготной ипотеку продлили до 1 Июля 2024, повысив ставку с 7% до 8%. Поднятие ставки на 1% с лихвой компенсируется для застройщиков тем, что будет расширен доступ к семейной ипотеке, которая станет основным инструментом поддержки строительного рынка
Сейчас под условия семейной ипотеки попадают только семьи, где дети родились с 2018. В следующем году семейная ипотека (там, кстати ставка 6%, т.п. станет выгодней чем сейчас льготная) будет на все семьи, в которых как минимум два ребенка до 18 лет
Девелоперы сегодня взбодрились ПИК $PIKK +4,2%, Самолет $SMLT +3,7%, ЛСР $LSRG +1,3%. Эти изменения хорошо поддержат и дальше
Кроме поручения президента распространить промышленную ипотеку (ещё одна форма льготного кредитования) на строительство и модернизацию объектов недвижимости. Сейчас такие программы доступны только для покупки производственных площадей
Ни о каком сокращении льготной ипотеки речи не идёт. Скорее можно сказать о расширение и большем субсидирование всей отрасли.
-
Не является индивидуальной инвестиционной рекомендацией
👍6😁4💩1🫡1