Рубль слабеет к уровням Мая 2022, на максимальных с Мобилизации оборотах, что дальше?
Рубль $USDRUB продолжает дешеветь 6 сессий подряд. Импорт в РФ восстанавливается, отток капитала из РФ не уменьшается, новый пакет санкций ЕС в отношении РФ и т.д.
Спешить покупать валюту пока не стоит, рост продаж валюты со стороны экспортеров может легко развернуть курс. Ведь надо платить и налог на прибыль, и НДПИ, да и курс подрос так вовремя. Так что экспортёры скорей всего этим воспользуются, чтобы пополнить рублёвую ликвидность
Но это только краткосрочно. Несколько раз писал, что дальнейшее снижение рубля это просто вопрос времени. Бюджет в РФ стал дефицитный, ослабление рубля вернёт его в профицит
Что тогда покупать?
Сегодня в лидерах роста металлурги РУСАЛ $RUAL 3,97%, ММК $MAGN +3.27%, НЛМК $NLMK +2.7% которые сильно страдают от сильного рубля, но на ослаблении выдохнут все экспортёры 📈
-
Не является индивидуальной инвестиционной рекомендацией
Рубль $USDRUB продолжает дешеветь 6 сессий подряд. Импорт в РФ восстанавливается, отток капитала из РФ не уменьшается, новый пакет санкций ЕС в отношении РФ и т.д.
Спешить покупать валюту пока не стоит, рост продаж валюты со стороны экспортеров может легко развернуть курс. Ведь надо платить и налог на прибыль, и НДПИ, да и курс подрос так вовремя. Так что экспортёры скорей всего этим воспользуются, чтобы пополнить рублёвую ликвидность
Но это только краткосрочно. Несколько раз писал, что дальнейшее снижение рубля это просто вопрос времени. Бюджет в РФ стал дефицитный, ослабление рубля вернёт его в профицит
Что тогда покупать?
Сегодня в лидерах роста металлурги РУСАЛ $RUAL 3,97%, ММК $MAGN +3.27%, НЛМК $NLMK +2.7% которые сильно страдают от сильного рубля, но на ослаблении выдохнут все экспортёры 📈
-
Не является индивидуальной инвестиционной рекомендацией
👍10🤔2🤬1🤡1
🥳 Минфин Люксембурга выдал лицензию на разблокировку активов НРД
Такая лицензия позволит перевести активы обычных инвесторов не попавших под персональные санкции из НРД в другие места хранения. Т.е. позволит разморозить зависшие в Clearstream активы (ценные бумаги и купоны) из-за санкций против НРД.
А жизнь-то налаживается!
-
Не является индивидуальной инвестиционной рекомендацией
Такая лицензия позволит перевести активы обычных инвесторов не попавших под персональные санкции из НРД в другие места хранения. Т.е. позволит разморозить зависшие в Clearstream активы (ценные бумаги и купоны) из-за санкций против НРД.
А жизнь-то налаживается!
-
Не является индивидуальной инвестиционной рекомендацией
👍10🔥5
Подарок на Новый год экспортерам 📈🥳
Доллар $USDRUB выше 70₽, Евро $EURRUB поднимался выше 75₽ в моменте, Юань $CNYRUB выше 10₽
Доллар $USDRUB выше 70₽, Евро $EURRUB поднимался выше 75₽ в моменте, Юань $CNYRUB выше 10₽
👍10🔥2
Почему умеренное ослабление рубля для экономики РФ это позитив и почему это долгосрочный тренд
Часто читаю комментарии и вижу, что для многих «неожиданное» ослабление рубля стало сюрпризом. Как и отрицание дальнейшего долгосрочного тренда на ослабление рубля
Что странно, ведь о том, что слишком крепкий рубль негатив для экономики. Говорилось регулярно чиновниками разных мастей, что огромное количество компаний экспортёров от него страдает. Даже Минфин РФ, закладывает постепенное ослабление рубля. Так прогнозный курс доллара в бюджете на 2023 закладывается в 68,3 рубля за доллар. На 2024 ожидают 70,9 рублей, а в 2025 72,2 рубля за доллар (оптимистично конечно, на мой взгляд реальное ослабление рубля будет быстрей, но сейчас не об этом).
Основной принцип, который надо понимать, что действия властей в РФ определяются зависимостью от доходов за счёт экспорта сырья (нефть, газ, уголь, удобрения, не важно). Сырьё номинируется в валюте (доллар $USDRUB, евро $EURRUB, юань $CNYRUB и т.д.) и если рубль крепчает, то бюджет страдает (как и доходы компаний экспортёров вроде Роснефти $ROSN, ФосАгро $PHOR и других), доходы становятся меньше расходов и получается дефицит. Поэтому приходится либо занимать деньги, либо тратить резервы, либо ослаблять курс
Ослабляя курс государство и помогает крупным экспортерам (которые сейчас вынуждены справляться с серьёзными вызовами), и закрывает задачи наполнения бюджета
Обычным же людям слабый рубль не нравится, становится дороже купить что-то импортное, дороже полететь заграницу, так как даже в условиях санкций остаётся большая доля импортных товаров, то слабый рубль будет разгонять инфляцию и т.д.
В целом если вы считаете себя инвестором, то как инвестор слабый рубль вам только в помощь. Вместо самой валюты, лучше покупать акции экспортёров. Рынок РФ от слабого рубля только выигрывает, а выигрывает рынок, выигрывает и инвестор 😉
-
Не является индивидуальной инвестиционной рекомендацией
Часто читаю комментарии и вижу, что для многих «неожиданное» ослабление рубля стало сюрпризом. Как и отрицание дальнейшего долгосрочного тренда на ослабление рубля
Что странно, ведь о том, что слишком крепкий рубль негатив для экономики. Говорилось регулярно чиновниками разных мастей, что огромное количество компаний экспортёров от него страдает. Даже Минфин РФ, закладывает постепенное ослабление рубля. Так прогнозный курс доллара в бюджете на 2023 закладывается в 68,3 рубля за доллар. На 2024 ожидают 70,9 рублей, а в 2025 72,2 рубля за доллар (оптимистично конечно, на мой взгляд реальное ослабление рубля будет быстрей, но сейчас не об этом).
Основной принцип, который надо понимать, что действия властей в РФ определяются зависимостью от доходов за счёт экспорта сырья (нефть, газ, уголь, удобрения, не важно). Сырьё номинируется в валюте (доллар $USDRUB, евро $EURRUB, юань $CNYRUB и т.д.) и если рубль крепчает, то бюджет страдает (как и доходы компаний экспортёров вроде Роснефти $ROSN, ФосАгро $PHOR и других), доходы становятся меньше расходов и получается дефицит. Поэтому приходится либо занимать деньги, либо тратить резервы, либо ослаблять курс
Ослабляя курс государство и помогает крупным экспортерам (которые сейчас вынуждены справляться с серьёзными вызовами), и закрывает задачи наполнения бюджета
Обычным же людям слабый рубль не нравится, становится дороже купить что-то импортное, дороже полететь заграницу, так как даже в условиях санкций остаётся большая доля импортных товаров, то слабый рубль будет разгонять инфляцию и т.д.
В целом если вы считаете себя инвестором, то как инвестор слабый рубль вам только в помощь. Вместо самой валюты, лучше покупать акции экспортёров. Рынок РФ от слабого рубля только выигрывает, а выигрывает рынок, выигрывает и инвестор 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍19🤬2👎1🔥1
👍 Теперь и 🇧🇪 Бельгия разрешила Euroclear разблокировать бумаги российских инвесторов
Теперь с пруфами: Бельгия выдала разрешение на вывод бумаг, которые НРД хранил в международном Euroclear.
Отличный подарок под новый год.
Всё это значит, что и зарубежных инвесторов скоро выпустят. Так что ещё будут хорошие возможности взять акции на рынке РФ 😉
Теперь с пруфами: Бельгия выдала разрешение на вывод бумаг, которые НРД хранил в международном Euroclear.
Отличный подарок под новый год.
Всё это значит, что и зарубежных инвесторов скоро выпустят. Так что ещё будут хорошие возможности взять акции на рынке РФ 😉
👍8🔥1🎉1
Пора инвестировать в акции золотодобывающих компаний РФ?
Не смотря на то, что золото хорошо выросло последние пару месяцев по итогам года всё ещё в минусе. В целом 2022 был не простой для золота. В марте цена поднималась выше $2050, а в сентябре и октябре чуть-чуть не доходила до $1600
Но всё это меркнет по сравнению с тем, что выпало на долю отечественных золотодобытчиков. 2022 оказался совсем не простым, но тем не менее пока в планах сохранить объём производства на уровне прошло года
Информации о значительных дисконтах на золото РФ пока нет. Проблемы с высокотехнологичным оборудованием нет. При этом акции золотодобытчиков упали с начала года очень сильно. Polymetal $POLY на 70%, Полюс Золото $PLZL на 40%, Селигдар $SELG на 25%
Все основные риски уже реализовались. Санкции на золото РФ уже ввели, рекордное укрепление рубля $USDRUB в прошлом (скорей всего), дно по золоту тоже в прошлом (доходности гос облигаций США вряд ли покажут существенный рост, как и рост индекса доллара).
Само золото думаю ещё немного скорректируется, всё-таки сильный был рост с октябрьских минимумов. Но среднесрочно стоимость золота будет расти, так как ФРС переходит к смягчению своей позиции, шаг поднятия ставки становится меньше, а скоро мы услышим о паузе в повышении. Добавьте к этому рекордные по объёмам покупки золота ЦБ Китая и Индии. Текущих наших главных партнёров.
Акции золотодобытчиков РФ выглядят интересными. Можно понемногу формировать позицию.
-
Не является индивидуальной инвестиционной рекомендацией
Не смотря на то, что золото хорошо выросло последние пару месяцев по итогам года всё ещё в минусе. В целом 2022 был не простой для золота. В марте цена поднималась выше $2050, а в сентябре и октябре чуть-чуть не доходила до $1600
Но всё это меркнет по сравнению с тем, что выпало на долю отечественных золотодобытчиков. 2022 оказался совсем не простым, но тем не менее пока в планах сохранить объём производства на уровне прошло года
Информации о значительных дисконтах на золото РФ пока нет. Проблемы с высокотехнологичным оборудованием нет. При этом акции золотодобытчиков упали с начала года очень сильно. Polymetal $POLY на 70%, Полюс Золото $PLZL на 40%, Селигдар $SELG на 25%
Все основные риски уже реализовались. Санкции на золото РФ уже ввели, рекордное укрепление рубля $USDRUB в прошлом (скорей всего), дно по золоту тоже в прошлом (доходности гос облигаций США вряд ли покажут существенный рост, как и рост индекса доллара).
Само золото думаю ещё немного скорректируется, всё-таки сильный был рост с октябрьских минимумов. Но среднесрочно стоимость золота будет расти, так как ФРС переходит к смягчению своей позиции, шаг поднятия ставки становится меньше, а скоро мы услышим о паузе в повышении. Добавьте к этому рекордные по объёмам покупки золота ЦБ Китая и Индии. Текущих наших главных партнёров.
Акции золотодобытчиков РФ выглядят интересными. Можно понемногу формировать позицию.
-
Не является индивидуальной инвестиционной рекомендацией
👍11🤔3🔥1
Выбираем золотодобытчиков
Это пост как продолжения пятничного поста: «Пора инвестировать в акции золотодобывающих компаний РФ?», в котором я постарался расписать общую картину для всех золотодобытчиков как я её вижу в настоящий момент и общих драйверах роста.
Теперь перейдём от общего к частному, кратко пройдёмся по компаниям из этого сектора: Полюс Золото, Полиметалл, Селигдар и пару слов напишу про Лензолото $LNZL, если не написать, кто-нибудь да спросит про неё в комментариях, а разбирать подробно смысла нет, так как компания была золотодобывающей раньше, а после продажи своих активов — это просто пустышка, инвестировать в неё не стоит
Полиметалл $POLY
Хороший середнячок, стабильно входящий в ТОП-10 крупнейших золотодобытчиков мира и второй по величине производитель золота в России с активами в РФ и дружественном нам Казахстане.
После начала СВО компанию бросало то в жар, то в холод, были и планы по продаже активов РФ, и смена юрисдикции на более дружественную, с острова Джерси в британской юрисдикции на Гонконг, КНР, ОАЭ или Казахстан (редомициляция). Вся эта неопределённость оказала сильное давление на акции компании. Сверху ещё и отсутствие дивидендов расстраивают.
При этом производственный план компания не меняла. Поэтому можно ожидать стремительный рост когда неопределённости станет меньше
Селигдар $SELG
Первый плюс — это отечественная компания, таких рисков как у Полиметалла нет. Основная добыча золота на месторождение Кючус в Республике Саха (Якутия). Но до размеров Полиметалла ещё расти и расти, что является вторым плюсом, так как компания постоянно наращивает добычу золота, а когда ты небольшой показывать существенный рост относительно просто.
Третий плюс это дивиденды, компания продолжает платить хорошие дивиденды.
Полюс Золото $PLZL
Крупнейшая золотодобывающая компания РФ, запасы золота в 3 раза больше чем у Полиметалла. Самый большой плюс компании по сравнению с двумя другими — это низкие денежные затраты на добычу, что отлично сказывается на марже прибыли.
У компании все шансы сохранить своё доминирующие положение, так новое месторождение Сухой Лог не только с доказанными огромными запасами (является одним из крупнейших неосвоенных месторождений золота в мире), но и в перспективе низкой себестоимостью добычи. Правда выпуск первого золота с этого месторождения запланировано только на 2027, так что это среднесрочная перспектива.
Дивидендную политику компания не меняла, так что можно ожидать выплат по результатам 2022
--
Какую из компаний добавлять себе в портфель оставляю на ваше усмотрение. У каждой есть свои плюсы
Сам я склоняюсь больше к Полюсу. С покупками я правда немного поспешил, добавлять начал в Августе, а уже в Сентябре акции упали ещё чуть более чем на -30%, но сейчас всё это падение компенсировано и показывают +6%, ещё планирую добавлять в портфель.
-
Не является индивидуальной инвестиционной рекомендацией
Это пост как продолжения пятничного поста: «Пора инвестировать в акции золотодобывающих компаний РФ?», в котором я постарался расписать общую картину для всех золотодобытчиков как я её вижу в настоящий момент и общих драйверах роста.
Теперь перейдём от общего к частному, кратко пройдёмся по компаниям из этого сектора: Полюс Золото, Полиметалл, Селигдар и пару слов напишу про Лензолото $LNZL, если не написать, кто-нибудь да спросит про неё в комментариях, а разбирать подробно смысла нет, так как компания была золотодобывающей раньше, а после продажи своих активов — это просто пустышка, инвестировать в неё не стоит
Полиметалл $POLY
Хороший середнячок, стабильно входящий в ТОП-10 крупнейших золотодобытчиков мира и второй по величине производитель золота в России с активами в РФ и дружественном нам Казахстане.
После начала СВО компанию бросало то в жар, то в холод, были и планы по продаже активов РФ, и смена юрисдикции на более дружественную, с острова Джерси в британской юрисдикции на Гонконг, КНР, ОАЭ или Казахстан (редомициляция). Вся эта неопределённость оказала сильное давление на акции компании. Сверху ещё и отсутствие дивидендов расстраивают.
При этом производственный план компания не меняла. Поэтому можно ожидать стремительный рост когда неопределённости станет меньше
Селигдар $SELG
Первый плюс — это отечественная компания, таких рисков как у Полиметалла нет. Основная добыча золота на месторождение Кючус в Республике Саха (Якутия). Но до размеров Полиметалла ещё расти и расти, что является вторым плюсом, так как компания постоянно наращивает добычу золота, а когда ты небольшой показывать существенный рост относительно просто.
Третий плюс это дивиденды, компания продолжает платить хорошие дивиденды.
Полюс Золото $PLZL
Крупнейшая золотодобывающая компания РФ, запасы золота в 3 раза больше чем у Полиметалла. Самый большой плюс компании по сравнению с двумя другими — это низкие денежные затраты на добычу, что отлично сказывается на марже прибыли.
У компании все шансы сохранить своё доминирующие положение, так новое месторождение Сухой Лог не только с доказанными огромными запасами (является одним из крупнейших неосвоенных месторождений золота в мире), но и в перспективе низкой себестоимостью добычи. Правда выпуск первого золота с этого месторождения запланировано только на 2027, так что это среднесрочная перспектива.
Дивидендную политику компания не меняла, так что можно ожидать выплат по результатам 2022
--
Какую из компаний добавлять себе в портфель оставляю на ваше усмотрение. У каждой есть свои плюсы
Сам я склоняюсь больше к Полюсу. С покупками я правда немного поспешил, добавлять начал в Августе, а уже в Сентябре акции упали ещё чуть более чем на -30%, но сейчас всё это падение компенсировано и показывают +6%, ещё планирую добавлять в портфель.
-
Не является индивидуальной инвестиционной рекомендацией
👍17❤3🔥1
С Новым годом! 🥳
Все мы прошли этот сложный 2022! И это уже отличные новости.
2023 обязательно будет лучше!
Пусть всё сбудется 🥂🎇
Все мы прошли этот сложный 2022! И это уже отличные новости.
2023 обязательно будет лучше!
Пусть всё сбудется 🥂🎇
❤16🎉12👍2
Мой итог на рынке акций за 2022 год и 4 вывода которые я вынес
Можно уверенно сказать, что в 2022 прилетело много чёрных лебедей (падало всё и акции, и облигации, крипта и недвижимость, всё упало синхронно, а такое бывает редко), тем интересней, как это отразилось на портфеле и какие выводы можно из этого вынести. Если вы только не решили уйти с рынка навсегда )
Если посмотреть по основным бенчмаркам, то за год индекс широкого рынка акций США S&P 500 упал почти на 20%. ФРС серьёзно закручивала гайки поднимая ставки, чтобы обуздать высокую инфляцию, по этой причине нет возможности в огромных количествах печатать деньги. Не считая 2022, такие сильные падения по итогам года были только дважды, в 2008 и 2002.
В РФ ситуация на фондовом рынке трагичней. Индекс МосБиржи упал за год на 44%. Причины падения думаю всем понятны, начало СВО, частичная мобилизация, 9 пакетов санкций, а общее количество санкций более 10.000 (РФ лидер по количеству санкций). Ещё отдельно можно выделить историю (учитывая вес компании в индексе) с дивидендами Газпрома $GAZP, которые в моменте добавляли негатива всему рынку РФ
Крепкий рубль
Инвесторов с опытом, которые в любой непонятной ситуации перекладывались в долларовые активы, тоже ждал сюрприз в этом году. Несмотря на то, что курс слабо изменился по итогам года, внутри года были и новые максимумы по 121,5 ₽/$ $USDRUB (10 Марта), и давно забытые минимумы в 50 ₽/$ (29 Июня). Так что 2022 в очередной раз "обрадовал" и любители шортов, и плечей.
Мой портфель
За 2022 падение на 13,4%, это первый за 4 года минусовой год в моём публичном портфеле. Неприятно, но в целом, события 2022 не оказались трагичными для портфеля. Минус бумажный, из активов не выходил.
4 вывода, которые я для себя вынес с 2022
1️⃣ План работает.
Когда есть план, проще не поддаваться панике и не начать продавать убыточные в моменте бумаги. В моём случае план подразумевает создание нескольких источников дохода, дивидендные акции это один из таких источников. Если компания продолжает платить дивиденды, даже если цена акций упала, зачем мне её продавать?
2️⃣ Фундаментальный анализ работает.
Перед покупкой компании изучая её бизнес лучше понимаешь её перспективы. Когда же покупаешь по "совету" или "при отработке уровня", то "незнание" никуда не уходит, это порождает неуверенность, а она подталкивает к продаже на панике. (СВО, Мобилизация и т.п.)
3️⃣ Диверсификация работает.
В Свой портфель я собирал активы из разных стран, в разной валюте, разных секторов. Из 11 секторов S&P 500 в 2022 нефтегазовый показал хороший плюс. В рынке РФ, даже с учётом всех событий за год, сектор Химический промышленности показал хоть и небольшой, но рост (уверен ФосАгро $PHOR и Акрон $AKRN удивят и в 2023). В этом году это будут другие сектора, а диверсификация поможет не пропустить это.
4️⃣ Правило "Трёх Никогда" всегда актуально.
Правило трёх никогда: Никогда не используйте шорты, никогда не используйте плечи, никогда и ни в коем случае не используйте шорты с плечами. Кто сидел с плечами на рынке РФ перед СВО, или перед объявлением мобилизации, кто шортил Газпром, перед тем как они всё-таки утвердили дивиденды и много других участников интересных историй вам могут в красках объяснить подробней, почему шорты и плечи лучше не использовать.
Любые кризисы это возможности
Мой портфель - это долгосрочный портфель, из активов я не выходил, поэтому минус "бумажный". Моё мнение, что 2023 открывает отличные возможности для долгосрочных инвесторов. Акции РФ вроде Сбера, Новатэка, МосБиржи и многих других выглядят отличными. Кроме рынка РФ можно присмотреться к Китайским бумагам, СПБ Биржа $SPBE даёт всё больше возможностей для инвестирования обычным инвесторам. Всё это разберём ближайшее время, не переключайтесь, будет интересно 😉
-
Не является индивидуальной инвестиционной рекомендацией
Можно уверенно сказать, что в 2022 прилетело много чёрных лебедей (падало всё и акции, и облигации, крипта и недвижимость, всё упало синхронно, а такое бывает редко), тем интересней, как это отразилось на портфеле и какие выводы можно из этого вынести. Если вы только не решили уйти с рынка навсегда )
Если посмотреть по основным бенчмаркам, то за год индекс широкого рынка акций США S&P 500 упал почти на 20%. ФРС серьёзно закручивала гайки поднимая ставки, чтобы обуздать высокую инфляцию, по этой причине нет возможности в огромных количествах печатать деньги. Не считая 2022, такие сильные падения по итогам года были только дважды, в 2008 и 2002.
В РФ ситуация на фондовом рынке трагичней. Индекс МосБиржи упал за год на 44%. Причины падения думаю всем понятны, начало СВО, частичная мобилизация, 9 пакетов санкций, а общее количество санкций более 10.000 (РФ лидер по количеству санкций). Ещё отдельно можно выделить историю (учитывая вес компании в индексе) с дивидендами Газпрома $GAZP, которые в моменте добавляли негатива всему рынку РФ
Крепкий рубль
Инвесторов с опытом, которые в любой непонятной ситуации перекладывались в долларовые активы, тоже ждал сюрприз в этом году. Несмотря на то, что курс слабо изменился по итогам года, внутри года были и новые максимумы по 121,5 ₽/$ $USDRUB (10 Марта), и давно забытые минимумы в 50 ₽/$ (29 Июня). Так что 2022 в очередной раз "обрадовал" и любители шортов, и плечей.
Мой портфель
За 2022 падение на 13,4%, это первый за 4 года минусовой год в моём публичном портфеле. Неприятно, но в целом, события 2022 не оказались трагичными для портфеля. Минус бумажный, из активов не выходил.
4 вывода, которые я для себя вынес с 2022
1️⃣ План работает.
Когда есть план, проще не поддаваться панике и не начать продавать убыточные в моменте бумаги. В моём случае план подразумевает создание нескольких источников дохода, дивидендные акции это один из таких источников. Если компания продолжает платить дивиденды, даже если цена акций упала, зачем мне её продавать?
2️⃣ Фундаментальный анализ работает.
Перед покупкой компании изучая её бизнес лучше понимаешь её перспективы. Когда же покупаешь по "совету" или "при отработке уровня", то "незнание" никуда не уходит, это порождает неуверенность, а она подталкивает к продаже на панике. (СВО, Мобилизация и т.п.)
3️⃣ Диверсификация работает.
В Свой портфель я собирал активы из разных стран, в разной валюте, разных секторов. Из 11 секторов S&P 500 в 2022 нефтегазовый показал хороший плюс. В рынке РФ, даже с учётом всех событий за год, сектор Химический промышленности показал хоть и небольшой, но рост (уверен ФосАгро $PHOR и Акрон $AKRN удивят и в 2023). В этом году это будут другие сектора, а диверсификация поможет не пропустить это.
4️⃣ Правило "Трёх Никогда" всегда актуально.
Правило трёх никогда: Никогда не используйте шорты, никогда не используйте плечи, никогда и ни в коем случае не используйте шорты с плечами. Кто сидел с плечами на рынке РФ перед СВО, или перед объявлением мобилизации, кто шортил Газпром, перед тем как они всё-таки утвердили дивиденды и много других участников интересных историй вам могут в красках объяснить подробней, почему шорты и плечи лучше не использовать.
Любые кризисы это возможности
Мой портфель - это долгосрочный портфель, из активов я не выходил, поэтому минус "бумажный". Моё мнение, что 2023 открывает отличные возможности для долгосрочных инвесторов. Акции РФ вроде Сбера, Новатэка, МосБиржи и многих других выглядят отличными. Кроме рынка РФ можно присмотреться к Китайским бумагам, СПБ Биржа $SPBE даёт всё больше возможностей для инвестирования обычным инвесторам. Всё это разберём ближайшее время, не переключайтесь, будет интересно 😉
-
Не является индивидуальной инвестиционной рекомендацией

👍23🔥6😁2🤯1
Как Марк Твен потерял своё состояние пытаясь быстро заработать на стартапах
Большинство людей знает Марка Твена как автора «Приключения Тома Сойера». Твен был отличным писателем, юмористом, журналистом и общественным деятелем, но плохим инвестором. Несмотря на то, что он зарабатывал огромные деньги на своих произведениях, в попытке заработать на инвестировании терял он их намного быстрее, что в итоге привело его к банкротству
"В жизни человека есть два случая, когда не следует спекулировать: когда он не может себе этого позволить и когда может" Марк Твен
Когда всегда мало
Твен родился в 1835, к 30 годам благодаря популярности своих статей и романов он стал состоятельным человеком, был одним из самых высокооплачиваемых авторов своего времени. Кроме того, Твен женился на Оливии Лэнгдон. Её отец был очень богатым представителем угольной промышленности. После женитьбы отец Оливии подарил им особняк со слугами, а через полгода умер оставив большое наследство. Но всего этого было мало, Твен писал: "Человек сделает многое, чтобы его полюбили, он сделает всё, чтобы ему позавидовали". Писатель, был азартным и помимо игры в покер и бильярд стал инвестировать в компании
Плохие инвестиционные решения
Paige Compositor и Издательский бизнес принесли основные убытки. Параллельно с этим Твен решает НЕ инвестировать в телефон Александра Грэма Белла (Бэлл лично предлагал Твену вложиться за долю в бизнесе). Твен также терял деньги на инвестировании в акции во время пузыря на рынке
Своё издательство
Твен был уверен, что издатели его обманывают и большую часть денег оставляют себе, поэтому он решает основать свою собственную издательскую компанию в 1884
Поначалу всё шло хорошо, «Приключения Гекльберри Финна» имели огромный успех. Но дальше дела шли всё хуже и хуже. Например, издательство добилось рекордных продаж 11-томной «Библиотеки американской литературы». Вот только производство обходилось в $25, а от клиентов получали только $3 вперёд. Чем больше томов продавалось, тем больше денег теряла компания.
Автоматическая печатная машинка
Другой бизнес-проект Paige Compositor. Машина была разработана, чтобы заменить наборщика печатной формы. Твен инвестировал в этот проект не только большую часть своей прибыли от книг, но и большую часть наследства своей жены.
Машину долго не выпускали в рынок доводя до совершенства. Только спустя 14 лет её готовы были выпустить, но уже были более дешевые модели у конкурентов.
В итоге Твен начинает занимать деньги, чтобы поддерживать свой бизнес на плаву, в конце дело дошло до того, что он заложил свой дом и был должен друзьям огромные суммы. Но это не помогло. И издательство и Машина для набора потерпели неудачу, а бизнесы разорились.
Колоссальные долги и Банкротство
Твен должен был $80 000 (сегодня около $2,4 млн). Заголовки газет писали: «Марк Твен разорен» и «Неудача Марка Твена». По совету своего друга, Генри Х. Роджерса из Standard Oil, Твен переписал все свои активы на жену за месяц до того, как он подал на банкротство. После этого пошли слухи о мошенничестве из-за смены активов. Стресс вызванный его финансовым положением начинает серьезно сказываться на его здоровье.
История со счастливым концом
Твену удалось выбраться из долгов. Когда ему было уже за 60 он начинает выступать по всему миру — 122 концерта в 71 городе Австралии, Новой Зеландии, Индии, Южной Африки. Продолжает писать. В конце концов зарабатывает достаточно, чтобы выплатить все долги. А новое произведение «Том Сойер» приносит огромный успех.
Постскриптум
Марк Твен совершил много инвестиционных ошибок, из-за которых страдал. Его жизнь сложилась бы совсем по-другому, если бы не тяга к риску. Сейчас многие обычные инвесторы также сильно обожглись на различных классах активов. Сложившаяся в несколько раз крипта, SPAC революция, акции «перспективных» технологических компаний новой экономики США и многое другое. Мы все совершаем ошибки, важно учитывать, что бы одно или несколько подряд неудачных решений не стали для вас катастрофой.
Большинство людей знает Марка Твена как автора «Приключения Тома Сойера». Твен был отличным писателем, юмористом, журналистом и общественным деятелем, но плохим инвестором. Несмотря на то, что он зарабатывал огромные деньги на своих произведениях, в попытке заработать на инвестировании терял он их намного быстрее, что в итоге привело его к банкротству
"В жизни человека есть два случая, когда не следует спекулировать: когда он не может себе этого позволить и когда может" Марк Твен
Когда всегда мало
Твен родился в 1835, к 30 годам благодаря популярности своих статей и романов он стал состоятельным человеком, был одним из самых высокооплачиваемых авторов своего времени. Кроме того, Твен женился на Оливии Лэнгдон. Её отец был очень богатым представителем угольной промышленности. После женитьбы отец Оливии подарил им особняк со слугами, а через полгода умер оставив большое наследство. Но всего этого было мало, Твен писал: "Человек сделает многое, чтобы его полюбили, он сделает всё, чтобы ему позавидовали". Писатель, был азартным и помимо игры в покер и бильярд стал инвестировать в компании
Плохие инвестиционные решения
Paige Compositor и Издательский бизнес принесли основные убытки. Параллельно с этим Твен решает НЕ инвестировать в телефон Александра Грэма Белла (Бэлл лично предлагал Твену вложиться за долю в бизнесе). Твен также терял деньги на инвестировании в акции во время пузыря на рынке
Своё издательство
Твен был уверен, что издатели его обманывают и большую часть денег оставляют себе, поэтому он решает основать свою собственную издательскую компанию в 1884
Поначалу всё шло хорошо, «Приключения Гекльберри Финна» имели огромный успех. Но дальше дела шли всё хуже и хуже. Например, издательство добилось рекордных продаж 11-томной «Библиотеки американской литературы». Вот только производство обходилось в $25, а от клиентов получали только $3 вперёд. Чем больше томов продавалось, тем больше денег теряла компания.
Автоматическая печатная машинка
Другой бизнес-проект Paige Compositor. Машина была разработана, чтобы заменить наборщика печатной формы. Твен инвестировал в этот проект не только большую часть своей прибыли от книг, но и большую часть наследства своей жены.
Машину долго не выпускали в рынок доводя до совершенства. Только спустя 14 лет её готовы были выпустить, но уже были более дешевые модели у конкурентов.
В итоге Твен начинает занимать деньги, чтобы поддерживать свой бизнес на плаву, в конце дело дошло до того, что он заложил свой дом и был должен друзьям огромные суммы. Но это не помогло. И издательство и Машина для набора потерпели неудачу, а бизнесы разорились.
Колоссальные долги и Банкротство
Твен должен был $80 000 (сегодня около $2,4 млн). Заголовки газет писали: «Марк Твен разорен» и «Неудача Марка Твена». По совету своего друга, Генри Х. Роджерса из Standard Oil, Твен переписал все свои активы на жену за месяц до того, как он подал на банкротство. После этого пошли слухи о мошенничестве из-за смены активов. Стресс вызванный его финансовым положением начинает серьезно сказываться на его здоровье.
История со счастливым концом
Твену удалось выбраться из долгов. Когда ему было уже за 60 он начинает выступать по всему миру — 122 концерта в 71 городе Австралии, Новой Зеландии, Индии, Южной Африки. Продолжает писать. В конце концов зарабатывает достаточно, чтобы выплатить все долги. А новое произведение «Том Сойер» приносит огромный успех.
Постскриптум
Марк Твен совершил много инвестиционных ошибок, из-за которых страдал. Его жизнь сложилась бы совсем по-другому, если бы не тяга к риску. Сейчас многие обычные инвесторы также сильно обожглись на различных классах активов. Сложившаяся в несколько раз крипта, SPAC революция, акции «перспективных» технологических компаний новой экономики США и многое другое. Мы все совершаем ошибки, важно учитывать, что бы одно или несколько подряд неудачных решений не стали для вас катастрофой.

👍28❤3
Цветные металлы.
Инвестиции в РУСАЛ и Норникель
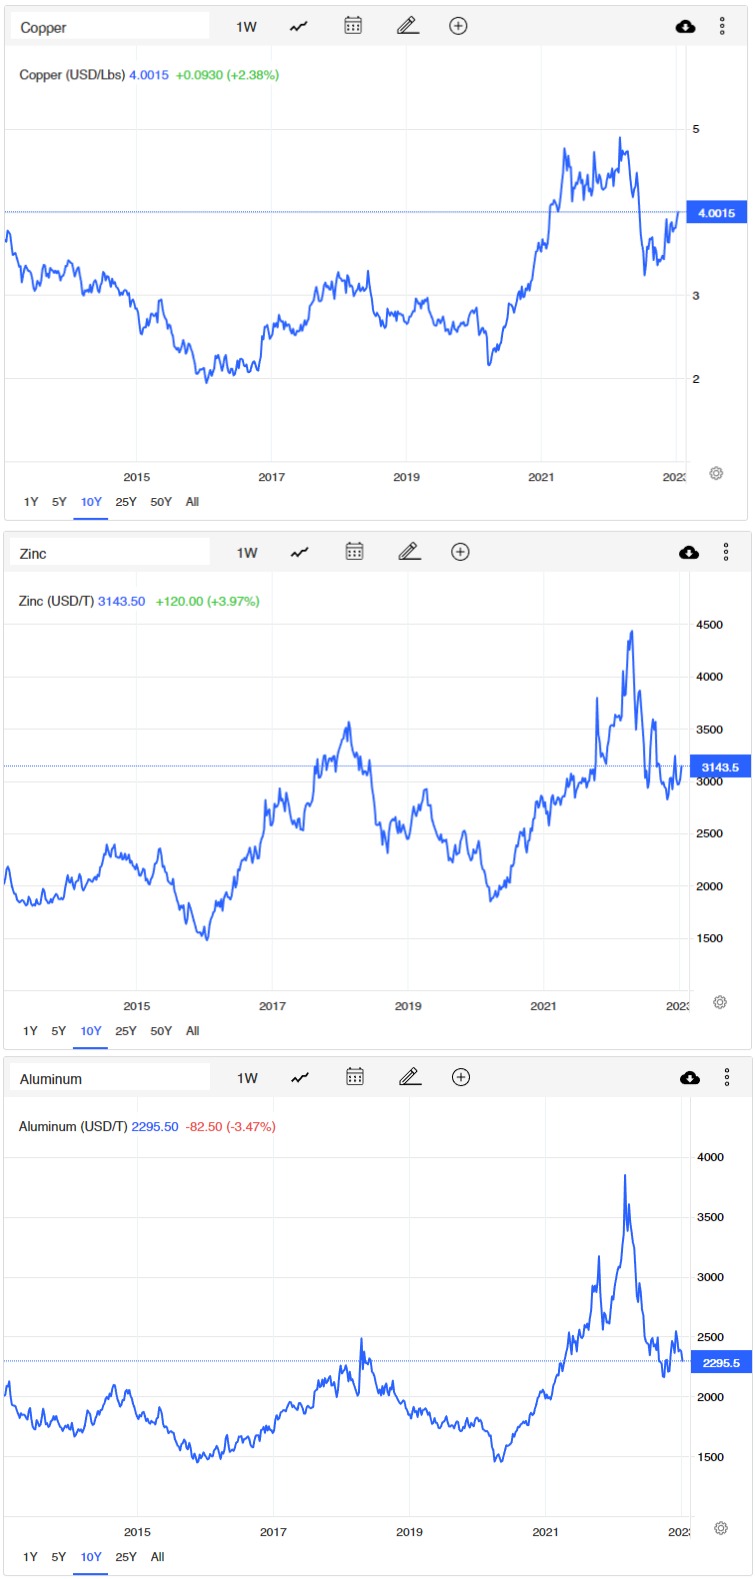
Цветные металлы (медь, алюминий, цинк и др) и компании добывающие их интересны в первую очередь по причине мирового перехода на «чистую» энергию. Сейчас из-за энергетического кризиса говорить про ВИЭ (возобновляемые источники энергии) стали существенно меньше. Но сам тренд на переход никуда не делся. Цветные металлы используются из-за своих свойств, малый вес (алюминий), высокая проводимость (медь), устойчивость к коррозии (цинк) и др.
Практически весь 2022 акции Русала $RUAL и Норникеля $GMKN падали в цене, тут и СВО, и крепкий рубль, падение цен на металлы из-за надвигающийся рецессии и конечно же санкции.
Что может вернуть к уверенному росту цены на цветные металлы? 🤔
Тут нам надо посмотреть, что делают крупнейшие экономики мира.
▪️ Во-первых, открытие Китая. Отмена антиковидных ограничений и введение различных стимулирующих мер будет положительно сказываться на спросе на металлы. Ведь китайский рынок наиболее ёмкий с точки зрения потребления цветных металлов, на его долю проходится около половины спроса на медь, алюминий и никель. Этот процесс (отмена антиковидных ограничений) уже во всю идёт.
▪️ Во-вторых, конец цикла повышения ставок ФРС США. В периоды агрессивного повышения ставок компании и обычные потребители сокращают траты (кредиты становятся дороже) → рост экономики замедляется → спрос на цветные металлы падает. Следовательно, обратный процесс (понижение ставок) вызовет рост потребления. Этот процесс пока к ещё не начался, но рынок его закладывает на вторую половину года.
▪️ Есть ещё третий, бонусный для компаний РФ, момент - ослабление рубля. Цены в долларах могут оставаться +/- на том же уровне, но рубль к доллару может (и скорей всего будет) слабеть, т.е. цена на металлы в рублях будут расти.
Учитывая недавние новости Минфина о «О средней цене на нефть марки Urals» в Декабре 2022 в $50,47 за баррель (что в 1,44 раз ниже, чем в декабре 2021 ($72,71 за баррель)). Бюджету за 2023 будет грозить серьёзный недолив рублей при текущем курсе, по этой причине курс будут пытаться ослабить (параллельно пытаясь дисконт на нефть уменьшить).
Подводя итог
В долгосрочной перспективе спрос на цветные металлы выглядит стабильным, а Русал и Норникель интересными для инвестирования. В ближайшее время отдельными постами разберём эти две компании подробней, какие у каждой плюсы и минусы, какая у них мировая доля рынка и многое другое. Не переключайтесь )
P.S. По драгоценным металлам (в основном по золоту) разбирал совсем недавно в постах «Пора инвестировать в акции золотодобывающих компаний РФ?» и «Выбираем золотодобытчиков»
-
Не является индивидуальной инвестиционной рекомендацией
Инвестиции в РУСАЛ и Норникель
Цветные металлы (медь, алюминий, цинк и др) и компании добывающие их интересны в первую очередь по причине мирового перехода на «чистую» энергию. Сейчас из-за энергетического кризиса говорить про ВИЭ (возобновляемые источники энергии) стали существенно меньше. Но сам тренд на переход никуда не делся. Цветные металлы используются из-за своих свойств, малый вес (алюминий), высокая проводимость (медь), устойчивость к коррозии (цинк) и др.
Практически весь 2022 акции Русала $RUAL и Норникеля $GMKN падали в цене, тут и СВО, и крепкий рубль, падение цен на металлы из-за надвигающийся рецессии и конечно же санкции.
Что может вернуть к уверенному росту цены на цветные металлы? 🤔
Тут нам надо посмотреть, что делают крупнейшие экономики мира.
▪️ Во-первых, открытие Китая. Отмена антиковидных ограничений и введение различных стимулирующих мер будет положительно сказываться на спросе на металлы. Ведь китайский рынок наиболее ёмкий с точки зрения потребления цветных металлов, на его долю проходится около половины спроса на медь, алюминий и никель. Этот процесс (отмена антиковидных ограничений) уже во всю идёт.
▪️ Во-вторых, конец цикла повышения ставок ФРС США. В периоды агрессивного повышения ставок компании и обычные потребители сокращают траты (кредиты становятся дороже) → рост экономики замедляется → спрос на цветные металлы падает. Следовательно, обратный процесс (понижение ставок) вызовет рост потребления. Этот процесс пока к ещё не начался, но рынок его закладывает на вторую половину года.
▪️ Есть ещё третий, бонусный для компаний РФ, момент - ослабление рубля. Цены в долларах могут оставаться +/- на том же уровне, но рубль к доллару может (и скорей всего будет) слабеть, т.е. цена на металлы в рублях будут расти.
Учитывая недавние новости Минфина о «О средней цене на нефть марки Urals» в Декабре 2022 в $50,47 за баррель (что в 1,44 раз ниже, чем в декабре 2021 ($72,71 за баррель)). Бюджету за 2023 будет грозить серьёзный недолив рублей при текущем курсе, по этой причине курс будут пытаться ослабить (параллельно пытаясь дисконт на нефть уменьшить).
Подводя итог
В долгосрочной перспективе спрос на цветные металлы выглядит стабильным, а Русал и Норникель интересными для инвестирования. В ближайшее время отдельными постами разберём эти две компании подробней, какие у каждой плюсы и минусы, какая у них мировая доля рынка и многое другое. Не переключайтесь )
P.S. По драгоценным металлам (в основном по золоту) разбирал совсем недавно в постах «Пора инвестировать в акции золотодобывающих компаний РФ?» и «Выбираем золотодобытчиков»
-
Не является индивидуальной инвестиционной рекомендацией
👍11🤔2
В продолжении поста про Цветные металлы,
про «третий вариант». На Инфографике Динамика цены на нефть и доходов Федерального бюджета.
Обратите внимание, доходы бюджета в 2015 сильно не изменились по сравнению с 2014, при этом средняя цена барреля упала почти в два раза
Почему? 🤔 Секрет конечно же в динамике пары доллар/рубль $USDRUB
-
Не является индивидуальной инвестиционной рекомендацией
про «третий вариант». На Инфографике Динамика цены на нефть и доходов Федерального бюджета.
Обратите внимание, доходы бюджета в 2015 сильно не изменились по сравнению с 2014, при этом средняя цена барреля упала почти в два раза
Почему? 🤔 Секрет конечно же в динамике пары доллар/рубль $USDRUB
-
Не является индивидуальной инвестиционной рекомендацией
👍9😁2
Как выбрать правильное соотношение акций и облигаций в своём портфеле?
Часто можно услышать, что для сбалансированного инвестиционного портфеля надо держать и акции, и облигации (основные инструменты долгосрочного инвестора)
Акции растут быстрее и выгоднее, облигации же надёжные и стабильные
В таблицах (не стоит их боятся, они на самом деле простые, достаточно понять структуру). Доходности портфелей состоящих из акций и облигаций в различных пропорциях в сравнении с банковским вкладом и инфляцией. Первая для рынка РФ, вторая для США
Наглядно видно, что портфель только из акций или на 90% акций и 10% облигаций хорошо обгоняет в долгосрок любую другую комбинацию акций и облигаций.
Но если вам тяжело видеть большую просадку во время кризисов в акциях, то смело увеличивайте долю облигаций на 10-20%, спать будете спокойней
P.S. не забывайте делать поправку на ₽/$, если сравниваете доходность РФ и США 😔, а ещё вычитать инфраструктурные риски 😉
-
Не является индивидуальной инвестиционной рекомендацией
Часто можно услышать, что для сбалансированного инвестиционного портфеля надо держать и акции, и облигации (основные инструменты долгосрочного инвестора)
Акции растут быстрее и выгоднее, облигации же надёжные и стабильные
В таблицах (не стоит их боятся, они на самом деле простые, достаточно понять структуру). Доходности портфелей состоящих из акций и облигаций в различных пропорциях в сравнении с банковским вкладом и инфляцией. Первая для рынка РФ, вторая для США
Наглядно видно, что портфель только из акций или на 90% акций и 10% облигаций хорошо обгоняет в долгосрок любую другую комбинацию акций и облигаций.
Но если вам тяжело видеть большую просадку во время кризисов в акциях, то смело увеличивайте долю облигаций на 10-20%, спать будете спокойней
P.S. не забывайте делать поправку на ₽/$, если сравниваете доходность РФ и США 😔, а ещё вычитать инфраструктурные риски 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍11🔥2
Обзор Норникеля. Мирового лидера в горно-металлургической промышленности
Недавно разбирали как будут обстоять дела у отрасли Цветных металлов в целом. Теперь разберём предметней ключевого игрока Норникель $GMKN, основными направлениями компании являются добыча и переработка полезных ископаемых, производство и реализация цветных и драгоценных металлов, а также геологоразведка. Компания является крупнейшим мировым производителем палладия и высокосортного никеля, а также одним из крупнейших производителей платины и меди
На чём зарабатывает?
Основная выручка идёт от реализации 3-х металлов: Палладий - примерно треть всей выручки, на Медь и Никель примерно по четверти выручки. При этом на компанию приходится 44% мирового рынка палладия, 22% — никеля, 2% меди
Палладий
Основным потребителем палладия является классический автопром. Он используется для систем очистки выхлопных газов. Но в этой сфере есть 2 основных негативных фактора. Первый это сохраняющееся замещение палладия платиной (как более доступный вариант), который сдерживает цены на металл. Второй момент это бурно растущий рынок электромобилей (нет выхлопных газов, нет проблем).
Но Норникель проблем в этом не видит и считает, что падение спроса будет компенсировано падением предложения, что должно подержать цены
Медь
Главный мировой потребитель меди — Китай, на него приходится больше половины общемирового потребления. Снятие ковидных ограничений хороший знак для инвесторов, хоть цены и откатились от своих максимумов 2022, металл активно восстанавливается. Мнения многих аналитиков, что рост продолжится даже несмотря на вероятную рецессию в мировой экономике, всё из-за дефицита предложения и растущего спроса ближайшие годы. Общая ситуация по меди намного приятней палладия
Никель
По оценкам самого Норникеля в 2023 будет профицит на рынке никеля. Bloomberg пишет, что Норникель планирует снижать производство никеля в 2023 на 10% не только из-за профицита, но и отказа европейских компаний от закупок у компаний РФ. Крупнейшим покупателем никеля в мире является Китай, металл используют для производства нержавеющей стали. Так что открытия Китая и тут поможет немного сгладить негатив.
Влияние курса рубля
Так как Норникель работает на экспорт (на РФ приходится двадцатая часть выручки), то и значения курса рубля имеет ключевое значение на финансовое состояние компании. Излишне крепкий рубль обнулит всю прибыль. Я много раз писал, что ожидаю ослабления рубля в этом году, что в итоге должно позитивно сказаться на доходности компании
Рост расходов
На момент написания статьи есть данные только за первые шесть месяцев 2022 и из отчёта видно, что издержки на логистику растут, на персонал растут, Государство налогов собирает с компании больше (НДПИ), капитальные затраты тоже растут, а вот доходность падает (с чего бы? 🤔). При этом первая половина 2022 была лучше, чем вторая (помним о курсе рубля)
Дивиденды
Норникель — до СВО был интересной дивидендной историей с хорошей историей выплат приятных дивидендов. И возврат к выплатам может быть отличным драйвером роста акций. Тут надо дождаться ясности, 1 января 2023 истекло соглашение с Русалом $RUAL и Интерросом, которое определяло див политику, а конкретики по новой пока нет
Подводя итог
Бизнес хорошо диверсифицирован - это плюс. Открытие Китая определённо позитив. Потенциальное ослабление рубля в плюс, финансовые показатели будут улучшаться, а значит и будут деньги на дивиденды, что хорошо поддержит цену акций, инвестор РФ дивиденды любит.
Следовательно, крепнущий рубль в минус, а дивидендов не будет. Ещё из минусов падающий спрос на Палладий и профицит на рынке Никеля.
На мой взгляд, можно добавить компанию в портфель на небольшой процент (~1%). Но если портфель менее 100 000 руб - 200 000 руб, то добавлять компанию не стоит так как стоимость одной акции будет 7-10% от всего портфеля, а больше 5% отводить на одну компанию рискованно (если уже купили, то держать).
-
Не является индивидуальной инвестиционной рекомендацией
Недавно разбирали как будут обстоять дела у отрасли Цветных металлов в целом. Теперь разберём предметней ключевого игрока Норникель $GMKN, основными направлениями компании являются добыча и переработка полезных ископаемых, производство и реализация цветных и драгоценных металлов, а также геологоразведка. Компания является крупнейшим мировым производителем палладия и высокосортного никеля, а также одним из крупнейших производителей платины и меди
На чём зарабатывает?
Основная выручка идёт от реализации 3-х металлов: Палладий - примерно треть всей выручки, на Медь и Никель примерно по четверти выручки. При этом на компанию приходится 44% мирового рынка палладия, 22% — никеля, 2% меди
Палладий
Основным потребителем палладия является классический автопром. Он используется для систем очистки выхлопных газов. Но в этой сфере есть 2 основных негативных фактора. Первый это сохраняющееся замещение палладия платиной (как более доступный вариант), который сдерживает цены на металл. Второй момент это бурно растущий рынок электромобилей (нет выхлопных газов, нет проблем).
Но Норникель проблем в этом не видит и считает, что падение спроса будет компенсировано падением предложения, что должно подержать цены
Медь
Главный мировой потребитель меди — Китай, на него приходится больше половины общемирового потребления. Снятие ковидных ограничений хороший знак для инвесторов, хоть цены и откатились от своих максимумов 2022, металл активно восстанавливается. Мнения многих аналитиков, что рост продолжится даже несмотря на вероятную рецессию в мировой экономике, всё из-за дефицита предложения и растущего спроса ближайшие годы. Общая ситуация по меди намного приятней палладия
Никель
По оценкам самого Норникеля в 2023 будет профицит на рынке никеля. Bloomberg пишет, что Норникель планирует снижать производство никеля в 2023 на 10% не только из-за профицита, но и отказа европейских компаний от закупок у компаний РФ. Крупнейшим покупателем никеля в мире является Китай, металл используют для производства нержавеющей стали. Так что открытия Китая и тут поможет немного сгладить негатив.
Влияние курса рубля
Так как Норникель работает на экспорт (на РФ приходится двадцатая часть выручки), то и значения курса рубля имеет ключевое значение на финансовое состояние компании. Излишне крепкий рубль обнулит всю прибыль. Я много раз писал, что ожидаю ослабления рубля в этом году, что в итоге должно позитивно сказаться на доходности компании
Рост расходов
На момент написания статьи есть данные только за первые шесть месяцев 2022 и из отчёта видно, что издержки на логистику растут, на персонал растут, Государство налогов собирает с компании больше (НДПИ), капитальные затраты тоже растут, а вот доходность падает (с чего бы? 🤔). При этом первая половина 2022 была лучше, чем вторая (помним о курсе рубля)
Дивиденды
Норникель — до СВО был интересной дивидендной историей с хорошей историей выплат приятных дивидендов. И возврат к выплатам может быть отличным драйвером роста акций. Тут надо дождаться ясности, 1 января 2023 истекло соглашение с Русалом $RUAL и Интерросом, которое определяло див политику, а конкретики по новой пока нет
Подводя итог
Бизнес хорошо диверсифицирован - это плюс. Открытие Китая определённо позитив. Потенциальное ослабление рубля в плюс, финансовые показатели будут улучшаться, а значит и будут деньги на дивиденды, что хорошо поддержит цену акций, инвестор РФ дивиденды любит.
Следовательно, крепнущий рубль в минус, а дивидендов не будет. Ещё из минусов падающий спрос на Палладий и профицит на рынке Никеля.
На мой взгляд, можно добавить компанию в портфель на небольшой процент (~1%). Но если портфель менее 100 000 руб - 200 000 руб, то добавлять компанию не стоит так как стоимость одной акции будет 7-10% от всего портфеля, а больше 5% отводить на одну компанию рискованно (если уже купили, то держать).
-
Не является индивидуальной инвестиционной рекомендацией
👍10❤3🤔1