С Новым годом! 🥳
Все мы прошли этот сложный 2022! И это уже отличные новости.
2023 обязательно будет лучше!
Пусть всё сбудется 🥂🎇
Все мы прошли этот сложный 2022! И это уже отличные новости.
2023 обязательно будет лучше!
Пусть всё сбудется 🥂🎇
❤16🎉12👍2
Мой итог на рынке акций за 2022 год и 4 вывода которые я вынес
Можно уверенно сказать, что в 2022 прилетело много чёрных лебедей (падало всё и акции, и облигации, крипта и недвижимость, всё упало синхронно, а такое бывает редко), тем интересней, как это отразилось на портфеле и какие выводы можно из этого вынести. Если вы только не решили уйти с рынка навсегда )
Если посмотреть по основным бенчмаркам, то за год индекс широкого рынка акций США S&P 500 упал почти на 20%. ФРС серьёзно закручивала гайки поднимая ставки, чтобы обуздать высокую инфляцию, по этой причине нет возможности в огромных количествах печатать деньги. Не считая 2022, такие сильные падения по итогам года были только дважды, в 2008 и 2002.
В РФ ситуация на фондовом рынке трагичней. Индекс МосБиржи упал за год на 44%. Причины падения думаю всем понятны, начало СВО, частичная мобилизация, 9 пакетов санкций, а общее количество санкций более 10.000 (РФ лидер по количеству санкций). Ещё отдельно можно выделить историю (учитывая вес компании в индексе) с дивидендами Газпрома $GAZP, которые в моменте добавляли негатива всему рынку РФ
Крепкий рубль
Инвесторов с опытом, которые в любой непонятной ситуации перекладывались в долларовые активы, тоже ждал сюрприз в этом году. Несмотря на то, что курс слабо изменился по итогам года, внутри года были и новые максимумы по 121,5 ₽/$ $USDRUB (10 Марта), и давно забытые минимумы в 50 ₽/$ (29 Июня). Так что 2022 в очередной раз "обрадовал" и любители шортов, и плечей.
Мой портфель
За 2022 падение на 13,4%, это первый за 4 года минусовой год в моём публичном портфеле. Неприятно, но в целом, события 2022 не оказались трагичными для портфеля. Минус бумажный, из активов не выходил.
4 вывода, которые я для себя вынес с 2022
1️⃣ План работает.
Когда есть план, проще не поддаваться панике и не начать продавать убыточные в моменте бумаги. В моём случае план подразумевает создание нескольких источников дохода, дивидендные акции это один из таких источников. Если компания продолжает платить дивиденды, даже если цена акций упала, зачем мне её продавать?
2️⃣ Фундаментальный анализ работает.
Перед покупкой компании изучая её бизнес лучше понимаешь её перспективы. Когда же покупаешь по "совету" или "при отработке уровня", то "незнание" никуда не уходит, это порождает неуверенность, а она подталкивает к продаже на панике. (СВО, Мобилизация и т.п.)
3️⃣ Диверсификация работает.
В Свой портфель я собирал активы из разных стран, в разной валюте, разных секторов. Из 11 секторов S&P 500 в 2022 нефтегазовый показал хороший плюс. В рынке РФ, даже с учётом всех событий за год, сектор Химический промышленности показал хоть и небольшой, но рост (уверен ФосАгро $PHOR и Акрон $AKRN удивят и в 2023). В этом году это будут другие сектора, а диверсификация поможет не пропустить это.
4️⃣ Правило "Трёх Никогда" всегда актуально.
Правило трёх никогда: Никогда не используйте шорты, никогда не используйте плечи, никогда и ни в коем случае не используйте шорты с плечами. Кто сидел с плечами на рынке РФ перед СВО, или перед объявлением мобилизации, кто шортил Газпром, перед тем как они всё-таки утвердили дивиденды и много других участников интересных историй вам могут в красках объяснить подробней, почему шорты и плечи лучше не использовать.
Любые кризисы это возможности
Мой портфель - это долгосрочный портфель, из активов я не выходил, поэтому минус "бумажный". Моё мнение, что 2023 открывает отличные возможности для долгосрочных инвесторов. Акции РФ вроде Сбера, Новатэка, МосБиржи и многих других выглядят отличными. Кроме рынка РФ можно присмотреться к Китайским бумагам, СПБ Биржа $SPBE даёт всё больше возможностей для инвестирования обычным инвесторам. Всё это разберём ближайшее время, не переключайтесь, будет интересно 😉
-
Не является индивидуальной инвестиционной рекомендацией
Можно уверенно сказать, что в 2022 прилетело много чёрных лебедей (падало всё и акции, и облигации, крипта и недвижимость, всё упало синхронно, а такое бывает редко), тем интересней, как это отразилось на портфеле и какие выводы можно из этого вынести. Если вы только не решили уйти с рынка навсегда )
Если посмотреть по основным бенчмаркам, то за год индекс широкого рынка акций США S&P 500 упал почти на 20%. ФРС серьёзно закручивала гайки поднимая ставки, чтобы обуздать высокую инфляцию, по этой причине нет возможности в огромных количествах печатать деньги. Не считая 2022, такие сильные падения по итогам года были только дважды, в 2008 и 2002.
В РФ ситуация на фондовом рынке трагичней. Индекс МосБиржи упал за год на 44%. Причины падения думаю всем понятны, начало СВО, частичная мобилизация, 9 пакетов санкций, а общее количество санкций более 10.000 (РФ лидер по количеству санкций). Ещё отдельно можно выделить историю (учитывая вес компании в индексе) с дивидендами Газпрома $GAZP, которые в моменте добавляли негатива всему рынку РФ
Крепкий рубль
Инвесторов с опытом, которые в любой непонятной ситуации перекладывались в долларовые активы, тоже ждал сюрприз в этом году. Несмотря на то, что курс слабо изменился по итогам года, внутри года были и новые максимумы по 121,5 ₽/$ $USDRUB (10 Марта), и давно забытые минимумы в 50 ₽/$ (29 Июня). Так что 2022 в очередной раз "обрадовал" и любители шортов, и плечей.
Мой портфель
За 2022 падение на 13,4%, это первый за 4 года минусовой год в моём публичном портфеле. Неприятно, но в целом, события 2022 не оказались трагичными для портфеля. Минус бумажный, из активов не выходил.
4 вывода, которые я для себя вынес с 2022
1️⃣ План работает.
Когда есть план, проще не поддаваться панике и не начать продавать убыточные в моменте бумаги. В моём случае план подразумевает создание нескольких источников дохода, дивидендные акции это один из таких источников. Если компания продолжает платить дивиденды, даже если цена акций упала, зачем мне её продавать?
2️⃣ Фундаментальный анализ работает.
Перед покупкой компании изучая её бизнес лучше понимаешь её перспективы. Когда же покупаешь по "совету" или "при отработке уровня", то "незнание" никуда не уходит, это порождает неуверенность, а она подталкивает к продаже на панике. (СВО, Мобилизация и т.п.)
3️⃣ Диверсификация работает.
В Свой портфель я собирал активы из разных стран, в разной валюте, разных секторов. Из 11 секторов S&P 500 в 2022 нефтегазовый показал хороший плюс. В рынке РФ, даже с учётом всех событий за год, сектор Химический промышленности показал хоть и небольшой, но рост (уверен ФосАгро $PHOR и Акрон $AKRN удивят и в 2023). В этом году это будут другие сектора, а диверсификация поможет не пропустить это.
4️⃣ Правило "Трёх Никогда" всегда актуально.
Правило трёх никогда: Никогда не используйте шорты, никогда не используйте плечи, никогда и ни в коем случае не используйте шорты с плечами. Кто сидел с плечами на рынке РФ перед СВО, или перед объявлением мобилизации, кто шортил Газпром, перед тем как они всё-таки утвердили дивиденды и много других участников интересных историй вам могут в красках объяснить подробней, почему шорты и плечи лучше не использовать.
Любые кризисы это возможности
Мой портфель - это долгосрочный портфель, из активов я не выходил, поэтому минус "бумажный". Моё мнение, что 2023 открывает отличные возможности для долгосрочных инвесторов. Акции РФ вроде Сбера, Новатэка, МосБиржи и многих других выглядят отличными. Кроме рынка РФ можно присмотреться к Китайским бумагам, СПБ Биржа $SPBE даёт всё больше возможностей для инвестирования обычным инвесторам. Всё это разберём ближайшее время, не переключайтесь, будет интересно 😉
-
Не является индивидуальной инвестиционной рекомендацией

👍23🔥6😁2🤯1
Как Марк Твен потерял своё состояние пытаясь быстро заработать на стартапах
Большинство людей знает Марка Твена как автора «Приключения Тома Сойера». Твен был отличным писателем, юмористом, журналистом и общественным деятелем, но плохим инвестором. Несмотря на то, что он зарабатывал огромные деньги на своих произведениях, в попытке заработать на инвестировании терял он их намного быстрее, что в итоге привело его к банкротству
"В жизни человека есть два случая, когда не следует спекулировать: когда он не может себе этого позволить и когда может" Марк Твен
Когда всегда мало
Твен родился в 1835, к 30 годам благодаря популярности своих статей и романов он стал состоятельным человеком, был одним из самых высокооплачиваемых авторов своего времени. Кроме того, Твен женился на Оливии Лэнгдон. Её отец был очень богатым представителем угольной промышленности. После женитьбы отец Оливии подарил им особняк со слугами, а через полгода умер оставив большое наследство. Но всего этого было мало, Твен писал: "Человек сделает многое, чтобы его полюбили, он сделает всё, чтобы ему позавидовали". Писатель, был азартным и помимо игры в покер и бильярд стал инвестировать в компании
Плохие инвестиционные решения
Paige Compositor и Издательский бизнес принесли основные убытки. Параллельно с этим Твен решает НЕ инвестировать в телефон Александра Грэма Белла (Бэлл лично предлагал Твену вложиться за долю в бизнесе). Твен также терял деньги на инвестировании в акции во время пузыря на рынке
Своё издательство
Твен был уверен, что издатели его обманывают и большую часть денег оставляют себе, поэтому он решает основать свою собственную издательскую компанию в 1884
Поначалу всё шло хорошо, «Приключения Гекльберри Финна» имели огромный успех. Но дальше дела шли всё хуже и хуже. Например, издательство добилось рекордных продаж 11-томной «Библиотеки американской литературы». Вот только производство обходилось в $25, а от клиентов получали только $3 вперёд. Чем больше томов продавалось, тем больше денег теряла компания.
Автоматическая печатная машинка
Другой бизнес-проект Paige Compositor. Машина была разработана, чтобы заменить наборщика печатной формы. Твен инвестировал в этот проект не только большую часть своей прибыли от книг, но и большую часть наследства своей жены.
Машину долго не выпускали в рынок доводя до совершенства. Только спустя 14 лет её готовы были выпустить, но уже были более дешевые модели у конкурентов.
В итоге Твен начинает занимать деньги, чтобы поддерживать свой бизнес на плаву, в конце дело дошло до того, что он заложил свой дом и был должен друзьям огромные суммы. Но это не помогло. И издательство и Машина для набора потерпели неудачу, а бизнесы разорились.
Колоссальные долги и Банкротство
Твен должен был $80 000 (сегодня около $2,4 млн). Заголовки газет писали: «Марк Твен разорен» и «Неудача Марка Твена». По совету своего друга, Генри Х. Роджерса из Standard Oil, Твен переписал все свои активы на жену за месяц до того, как он подал на банкротство. После этого пошли слухи о мошенничестве из-за смены активов. Стресс вызванный его финансовым положением начинает серьезно сказываться на его здоровье.
История со счастливым концом
Твену удалось выбраться из долгов. Когда ему было уже за 60 он начинает выступать по всему миру — 122 концерта в 71 городе Австралии, Новой Зеландии, Индии, Южной Африки. Продолжает писать. В конце концов зарабатывает достаточно, чтобы выплатить все долги. А новое произведение «Том Сойер» приносит огромный успех.
Постскриптум
Марк Твен совершил много инвестиционных ошибок, из-за которых страдал. Его жизнь сложилась бы совсем по-другому, если бы не тяга к риску. Сейчас многие обычные инвесторы также сильно обожглись на различных классах активов. Сложившаяся в несколько раз крипта, SPAC революция, акции «перспективных» технологических компаний новой экономики США и многое другое. Мы все совершаем ошибки, важно учитывать, что бы одно или несколько подряд неудачных решений не стали для вас катастрофой.
Большинство людей знает Марка Твена как автора «Приключения Тома Сойера». Твен был отличным писателем, юмористом, журналистом и общественным деятелем, но плохим инвестором. Несмотря на то, что он зарабатывал огромные деньги на своих произведениях, в попытке заработать на инвестировании терял он их намного быстрее, что в итоге привело его к банкротству
"В жизни человека есть два случая, когда не следует спекулировать: когда он не может себе этого позволить и когда может" Марк Твен
Когда всегда мало
Твен родился в 1835, к 30 годам благодаря популярности своих статей и романов он стал состоятельным человеком, был одним из самых высокооплачиваемых авторов своего времени. Кроме того, Твен женился на Оливии Лэнгдон. Её отец был очень богатым представителем угольной промышленности. После женитьбы отец Оливии подарил им особняк со слугами, а через полгода умер оставив большое наследство. Но всего этого было мало, Твен писал: "Человек сделает многое, чтобы его полюбили, он сделает всё, чтобы ему позавидовали". Писатель, был азартным и помимо игры в покер и бильярд стал инвестировать в компании
Плохие инвестиционные решения
Paige Compositor и Издательский бизнес принесли основные убытки. Параллельно с этим Твен решает НЕ инвестировать в телефон Александра Грэма Белла (Бэлл лично предлагал Твену вложиться за долю в бизнесе). Твен также терял деньги на инвестировании в акции во время пузыря на рынке
Своё издательство
Твен был уверен, что издатели его обманывают и большую часть денег оставляют себе, поэтому он решает основать свою собственную издательскую компанию в 1884
Поначалу всё шло хорошо, «Приключения Гекльберри Финна» имели огромный успех. Но дальше дела шли всё хуже и хуже. Например, издательство добилось рекордных продаж 11-томной «Библиотеки американской литературы». Вот только производство обходилось в $25, а от клиентов получали только $3 вперёд. Чем больше томов продавалось, тем больше денег теряла компания.
Автоматическая печатная машинка
Другой бизнес-проект Paige Compositor. Машина была разработана, чтобы заменить наборщика печатной формы. Твен инвестировал в этот проект не только большую часть своей прибыли от книг, но и большую часть наследства своей жены.
Машину долго не выпускали в рынок доводя до совершенства. Только спустя 14 лет её готовы были выпустить, но уже были более дешевые модели у конкурентов.
В итоге Твен начинает занимать деньги, чтобы поддерживать свой бизнес на плаву, в конце дело дошло до того, что он заложил свой дом и был должен друзьям огромные суммы. Но это не помогло. И издательство и Машина для набора потерпели неудачу, а бизнесы разорились.
Колоссальные долги и Банкротство
Твен должен был $80 000 (сегодня около $2,4 млн). Заголовки газет писали: «Марк Твен разорен» и «Неудача Марка Твена». По совету своего друга, Генри Х. Роджерса из Standard Oil, Твен переписал все свои активы на жену за месяц до того, как он подал на банкротство. После этого пошли слухи о мошенничестве из-за смены активов. Стресс вызванный его финансовым положением начинает серьезно сказываться на его здоровье.
История со счастливым концом
Твену удалось выбраться из долгов. Когда ему было уже за 60 он начинает выступать по всему миру — 122 концерта в 71 городе Австралии, Новой Зеландии, Индии, Южной Африки. Продолжает писать. В конце концов зарабатывает достаточно, чтобы выплатить все долги. А новое произведение «Том Сойер» приносит огромный успех.
Постскриптум
Марк Твен совершил много инвестиционных ошибок, из-за которых страдал. Его жизнь сложилась бы совсем по-другому, если бы не тяга к риску. Сейчас многие обычные инвесторы также сильно обожглись на различных классах активов. Сложившаяся в несколько раз крипта, SPAC революция, акции «перспективных» технологических компаний новой экономики США и многое другое. Мы все совершаем ошибки, важно учитывать, что бы одно или несколько подряд неудачных решений не стали для вас катастрофой.

👍28❤3
Цветные металлы.
Инвестиции в РУСАЛ и Норникель
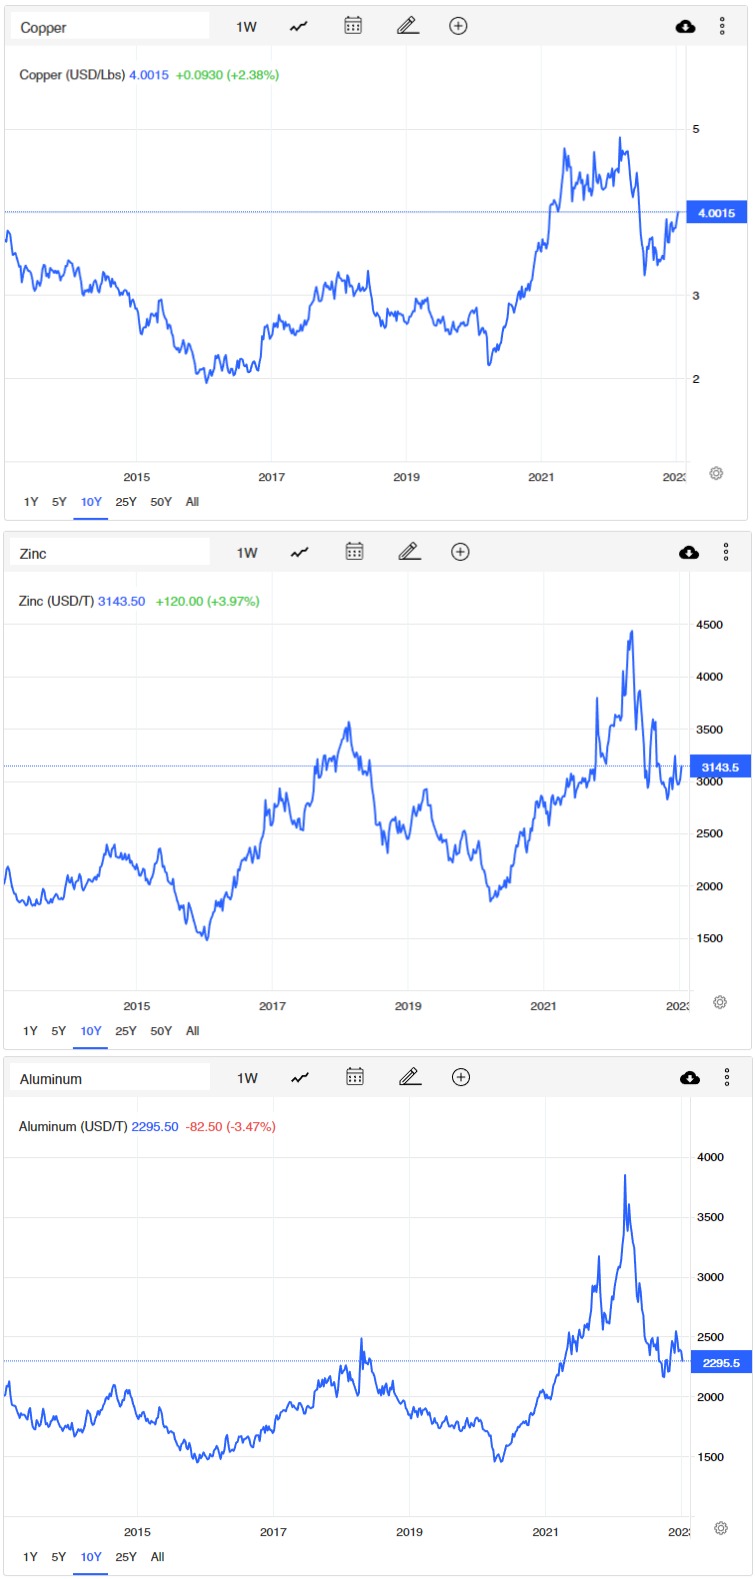
Цветные металлы (медь, алюминий, цинк и др) и компании добывающие их интересны в первую очередь по причине мирового перехода на «чистую» энергию. Сейчас из-за энергетического кризиса говорить про ВИЭ (возобновляемые источники энергии) стали существенно меньше. Но сам тренд на переход никуда не делся. Цветные металлы используются из-за своих свойств, малый вес (алюминий), высокая проводимость (медь), устойчивость к коррозии (цинк) и др.
Практически весь 2022 акции Русала $RUAL и Норникеля $GMKN падали в цене, тут и СВО, и крепкий рубль, падение цен на металлы из-за надвигающийся рецессии и конечно же санкции.
Что может вернуть к уверенному росту цены на цветные металлы? 🤔
Тут нам надо посмотреть, что делают крупнейшие экономики мира.
▪️ Во-первых, открытие Китая. Отмена антиковидных ограничений и введение различных стимулирующих мер будет положительно сказываться на спросе на металлы. Ведь китайский рынок наиболее ёмкий с точки зрения потребления цветных металлов, на его долю проходится около половины спроса на медь, алюминий и никель. Этот процесс (отмена антиковидных ограничений) уже во всю идёт.
▪️ Во-вторых, конец цикла повышения ставок ФРС США. В периоды агрессивного повышения ставок компании и обычные потребители сокращают траты (кредиты становятся дороже) → рост экономики замедляется → спрос на цветные металлы падает. Следовательно, обратный процесс (понижение ставок) вызовет рост потребления. Этот процесс пока к ещё не начался, но рынок его закладывает на вторую половину года.
▪️ Есть ещё третий, бонусный для компаний РФ, момент - ослабление рубля. Цены в долларах могут оставаться +/- на том же уровне, но рубль к доллару может (и скорей всего будет) слабеть, т.е. цена на металлы в рублях будут расти.
Учитывая недавние новости Минфина о «О средней цене на нефть марки Urals» в Декабре 2022 в $50,47 за баррель (что в 1,44 раз ниже, чем в декабре 2021 ($72,71 за баррель)). Бюджету за 2023 будет грозить серьёзный недолив рублей при текущем курсе, по этой причине курс будут пытаться ослабить (параллельно пытаясь дисконт на нефть уменьшить).
Подводя итог
В долгосрочной перспективе спрос на цветные металлы выглядит стабильным, а Русал и Норникель интересными для инвестирования. В ближайшее время отдельными постами разберём эти две компании подробней, какие у каждой плюсы и минусы, какая у них мировая доля рынка и многое другое. Не переключайтесь )
P.S. По драгоценным металлам (в основном по золоту) разбирал совсем недавно в постах «Пора инвестировать в акции золотодобывающих компаний РФ?» и «Выбираем золотодобытчиков»
-
Не является индивидуальной инвестиционной рекомендацией
Инвестиции в РУСАЛ и Норникель
Цветные металлы (медь, алюминий, цинк и др) и компании добывающие их интересны в первую очередь по причине мирового перехода на «чистую» энергию. Сейчас из-за энергетического кризиса говорить про ВИЭ (возобновляемые источники энергии) стали существенно меньше. Но сам тренд на переход никуда не делся. Цветные металлы используются из-за своих свойств, малый вес (алюминий), высокая проводимость (медь), устойчивость к коррозии (цинк) и др.
Практически весь 2022 акции Русала $RUAL и Норникеля $GMKN падали в цене, тут и СВО, и крепкий рубль, падение цен на металлы из-за надвигающийся рецессии и конечно же санкции.
Что может вернуть к уверенному росту цены на цветные металлы? 🤔
Тут нам надо посмотреть, что делают крупнейшие экономики мира.
▪️ Во-первых, открытие Китая. Отмена антиковидных ограничений и введение различных стимулирующих мер будет положительно сказываться на спросе на металлы. Ведь китайский рынок наиболее ёмкий с точки зрения потребления цветных металлов, на его долю проходится около половины спроса на медь, алюминий и никель. Этот процесс (отмена антиковидных ограничений) уже во всю идёт.
▪️ Во-вторых, конец цикла повышения ставок ФРС США. В периоды агрессивного повышения ставок компании и обычные потребители сокращают траты (кредиты становятся дороже) → рост экономики замедляется → спрос на цветные металлы падает. Следовательно, обратный процесс (понижение ставок) вызовет рост потребления. Этот процесс пока к ещё не начался, но рынок его закладывает на вторую половину года.
▪️ Есть ещё третий, бонусный для компаний РФ, момент - ослабление рубля. Цены в долларах могут оставаться +/- на том же уровне, но рубль к доллару может (и скорей всего будет) слабеть, т.е. цена на металлы в рублях будут расти.
Учитывая недавние новости Минфина о «О средней цене на нефть марки Urals» в Декабре 2022 в $50,47 за баррель (что в 1,44 раз ниже, чем в декабре 2021 ($72,71 за баррель)). Бюджету за 2023 будет грозить серьёзный недолив рублей при текущем курсе, по этой причине курс будут пытаться ослабить (параллельно пытаясь дисконт на нефть уменьшить).
Подводя итог
В долгосрочной перспективе спрос на цветные металлы выглядит стабильным, а Русал и Норникель интересными для инвестирования. В ближайшее время отдельными постами разберём эти две компании подробней, какие у каждой плюсы и минусы, какая у них мировая доля рынка и многое другое. Не переключайтесь )
P.S. По драгоценным металлам (в основном по золоту) разбирал совсем недавно в постах «Пора инвестировать в акции золотодобывающих компаний РФ?» и «Выбираем золотодобытчиков»
-
Не является индивидуальной инвестиционной рекомендацией
👍11🤔2
В продолжении поста про Цветные металлы,
про «третий вариант». На Инфографике Динамика цены на нефть и доходов Федерального бюджета.
Обратите внимание, доходы бюджета в 2015 сильно не изменились по сравнению с 2014, при этом средняя цена барреля упала почти в два раза
Почему? 🤔 Секрет конечно же в динамике пары доллар/рубль $USDRUB
-
Не является индивидуальной инвестиционной рекомендацией
про «третий вариант». На Инфографике Динамика цены на нефть и доходов Федерального бюджета.
Обратите внимание, доходы бюджета в 2015 сильно не изменились по сравнению с 2014, при этом средняя цена барреля упала почти в два раза
Почему? 🤔 Секрет конечно же в динамике пары доллар/рубль $USDRUB
-
Не является индивидуальной инвестиционной рекомендацией
👍9😁2
Как выбрать правильное соотношение акций и облигаций в своём портфеле?
Часто можно услышать, что для сбалансированного инвестиционного портфеля надо держать и акции, и облигации (основные инструменты долгосрочного инвестора)
Акции растут быстрее и выгоднее, облигации же надёжные и стабильные
В таблицах (не стоит их боятся, они на самом деле простые, достаточно понять структуру). Доходности портфелей состоящих из акций и облигаций в различных пропорциях в сравнении с банковским вкладом и инфляцией. Первая для рынка РФ, вторая для США
Наглядно видно, что портфель только из акций или на 90% акций и 10% облигаций хорошо обгоняет в долгосрок любую другую комбинацию акций и облигаций.
Но если вам тяжело видеть большую просадку во время кризисов в акциях, то смело увеличивайте долю облигаций на 10-20%, спать будете спокойней
P.S. не забывайте делать поправку на ₽/$, если сравниваете доходность РФ и США 😔, а ещё вычитать инфраструктурные риски 😉
-
Не является индивидуальной инвестиционной рекомендацией
Часто можно услышать, что для сбалансированного инвестиционного портфеля надо держать и акции, и облигации (основные инструменты долгосрочного инвестора)
Акции растут быстрее и выгоднее, облигации же надёжные и стабильные
В таблицах (не стоит их боятся, они на самом деле простые, достаточно понять структуру). Доходности портфелей состоящих из акций и облигаций в различных пропорциях в сравнении с банковским вкладом и инфляцией. Первая для рынка РФ, вторая для США
Наглядно видно, что портфель только из акций или на 90% акций и 10% облигаций хорошо обгоняет в долгосрок любую другую комбинацию акций и облигаций.
Но если вам тяжело видеть большую просадку во время кризисов в акциях, то смело увеличивайте долю облигаций на 10-20%, спать будете спокойней
P.S. не забывайте делать поправку на ₽/$, если сравниваете доходность РФ и США 😔, а ещё вычитать инфраструктурные риски 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍11🔥2
Обзор Норникеля. Мирового лидера в горно-металлургической промышленности
Недавно разбирали как будут обстоять дела у отрасли Цветных металлов в целом. Теперь разберём предметней ключевого игрока Норникель $GMKN, основными направлениями компании являются добыча и переработка полезных ископаемых, производство и реализация цветных и драгоценных металлов, а также геологоразведка. Компания является крупнейшим мировым производителем палладия и высокосортного никеля, а также одним из крупнейших производителей платины и меди
На чём зарабатывает?
Основная выручка идёт от реализации 3-х металлов: Палладий - примерно треть всей выручки, на Медь и Никель примерно по четверти выручки. При этом на компанию приходится 44% мирового рынка палладия, 22% — никеля, 2% меди
Палладий
Основным потребителем палладия является классический автопром. Он используется для систем очистки выхлопных газов. Но в этой сфере есть 2 основных негативных фактора. Первый это сохраняющееся замещение палладия платиной (как более доступный вариант), который сдерживает цены на металл. Второй момент это бурно растущий рынок электромобилей (нет выхлопных газов, нет проблем).
Но Норникель проблем в этом не видит и считает, что падение спроса будет компенсировано падением предложения, что должно подержать цены
Медь
Главный мировой потребитель меди — Китай, на него приходится больше половины общемирового потребления. Снятие ковидных ограничений хороший знак для инвесторов, хоть цены и откатились от своих максимумов 2022, металл активно восстанавливается. Мнения многих аналитиков, что рост продолжится даже несмотря на вероятную рецессию в мировой экономике, всё из-за дефицита предложения и растущего спроса ближайшие годы. Общая ситуация по меди намного приятней палладия
Никель
По оценкам самого Норникеля в 2023 будет профицит на рынке никеля. Bloomberg пишет, что Норникель планирует снижать производство никеля в 2023 на 10% не только из-за профицита, но и отказа европейских компаний от закупок у компаний РФ. Крупнейшим покупателем никеля в мире является Китай, металл используют для производства нержавеющей стали. Так что открытия Китая и тут поможет немного сгладить негатив.
Влияние курса рубля
Так как Норникель работает на экспорт (на РФ приходится двадцатая часть выручки), то и значения курса рубля имеет ключевое значение на финансовое состояние компании. Излишне крепкий рубль обнулит всю прибыль. Я много раз писал, что ожидаю ослабления рубля в этом году, что в итоге должно позитивно сказаться на доходности компании
Рост расходов
На момент написания статьи есть данные только за первые шесть месяцев 2022 и из отчёта видно, что издержки на логистику растут, на персонал растут, Государство налогов собирает с компании больше (НДПИ), капитальные затраты тоже растут, а вот доходность падает (с чего бы? 🤔). При этом первая половина 2022 была лучше, чем вторая (помним о курсе рубля)
Дивиденды
Норникель — до СВО был интересной дивидендной историей с хорошей историей выплат приятных дивидендов. И возврат к выплатам может быть отличным драйвером роста акций. Тут надо дождаться ясности, 1 января 2023 истекло соглашение с Русалом $RUAL и Интерросом, которое определяло див политику, а конкретики по новой пока нет
Подводя итог
Бизнес хорошо диверсифицирован - это плюс. Открытие Китая определённо позитив. Потенциальное ослабление рубля в плюс, финансовые показатели будут улучшаться, а значит и будут деньги на дивиденды, что хорошо поддержит цену акций, инвестор РФ дивиденды любит.
Следовательно, крепнущий рубль в минус, а дивидендов не будет. Ещё из минусов падающий спрос на Палладий и профицит на рынке Никеля.
На мой взгляд, можно добавить компанию в портфель на небольшой процент (~1%). Но если портфель менее 100 000 руб - 200 000 руб, то добавлять компанию не стоит так как стоимость одной акции будет 7-10% от всего портфеля, а больше 5% отводить на одну компанию рискованно (если уже купили, то держать).
-
Не является индивидуальной инвестиционной рекомендацией
Недавно разбирали как будут обстоять дела у отрасли Цветных металлов в целом. Теперь разберём предметней ключевого игрока Норникель $GMKN, основными направлениями компании являются добыча и переработка полезных ископаемых, производство и реализация цветных и драгоценных металлов, а также геологоразведка. Компания является крупнейшим мировым производителем палладия и высокосортного никеля, а также одним из крупнейших производителей платины и меди
На чём зарабатывает?
Основная выручка идёт от реализации 3-х металлов: Палладий - примерно треть всей выручки, на Медь и Никель примерно по четверти выручки. При этом на компанию приходится 44% мирового рынка палладия, 22% — никеля, 2% меди
Палладий
Основным потребителем палладия является классический автопром. Он используется для систем очистки выхлопных газов. Но в этой сфере есть 2 основных негативных фактора. Первый это сохраняющееся замещение палладия платиной (как более доступный вариант), который сдерживает цены на металл. Второй момент это бурно растущий рынок электромобилей (нет выхлопных газов, нет проблем).
Но Норникель проблем в этом не видит и считает, что падение спроса будет компенсировано падением предложения, что должно подержать цены
Медь
Главный мировой потребитель меди — Китай, на него приходится больше половины общемирового потребления. Снятие ковидных ограничений хороший знак для инвесторов, хоть цены и откатились от своих максимумов 2022, металл активно восстанавливается. Мнения многих аналитиков, что рост продолжится даже несмотря на вероятную рецессию в мировой экономике, всё из-за дефицита предложения и растущего спроса ближайшие годы. Общая ситуация по меди намного приятней палладия
Никель
По оценкам самого Норникеля в 2023 будет профицит на рынке никеля. Bloomberg пишет, что Норникель планирует снижать производство никеля в 2023 на 10% не только из-за профицита, но и отказа европейских компаний от закупок у компаний РФ. Крупнейшим покупателем никеля в мире является Китай, металл используют для производства нержавеющей стали. Так что открытия Китая и тут поможет немного сгладить негатив.
Влияние курса рубля
Так как Норникель работает на экспорт (на РФ приходится двадцатая часть выручки), то и значения курса рубля имеет ключевое значение на финансовое состояние компании. Излишне крепкий рубль обнулит всю прибыль. Я много раз писал, что ожидаю ослабления рубля в этом году, что в итоге должно позитивно сказаться на доходности компании
Рост расходов
На момент написания статьи есть данные только за первые шесть месяцев 2022 и из отчёта видно, что издержки на логистику растут, на персонал растут, Государство налогов собирает с компании больше (НДПИ), капитальные затраты тоже растут, а вот доходность падает (с чего бы? 🤔). При этом первая половина 2022 была лучше, чем вторая (помним о курсе рубля)
Дивиденды
Норникель — до СВО был интересной дивидендной историей с хорошей историей выплат приятных дивидендов. И возврат к выплатам может быть отличным драйвером роста акций. Тут надо дождаться ясности, 1 января 2023 истекло соглашение с Русалом $RUAL и Интерросом, которое определяло див политику, а конкретики по новой пока нет
Подводя итог
Бизнес хорошо диверсифицирован - это плюс. Открытие Китая определённо позитив. Потенциальное ослабление рубля в плюс, финансовые показатели будут улучшаться, а значит и будут деньги на дивиденды, что хорошо поддержит цену акций, инвестор РФ дивиденды любит.
Следовательно, крепнущий рубль в минус, а дивидендов не будет. Ещё из минусов падающий спрос на Палладий и профицит на рынке Никеля.
На мой взгляд, можно добавить компанию в портфель на небольшой процент (~1%). Но если портфель менее 100 000 руб - 200 000 руб, то добавлять компанию не стоит так как стоимость одной акции будет 7-10% от всего портфеля, а больше 5% отводить на одну компанию рискованно (если уже купили, то держать).
-
Не является индивидуальной инвестиционной рекомендацией
👍10❤3🤔1
🏢Интересные данные по рынку недвижимости.
Ещё интересно будет послушать паникёров, которые писали в прошлом году, что бетонометры подешевеют в два раза (минимум) 😬
Чтобы был контекст, давайте вспомним, что было, что сейчас и предположим, что будет
Что было.
Ухудшение ситуации для девелоперов во второй половине 2022 расстроило инвесторов. А именно запрет на маркетинговые акции "ипотека под 0%", риски слабого спроса из-за мобилизации, изменение условий программы субсидирования ипотеки (многие это восприняли, как сокращение субсидирования, я же считаю, что это расширение субсидирования, писал про это в декабре)
Что сейчас.
Пару дней назад прошла новость о том, что Банки выдали рекордный объем ипотеки в 4 квартале 2022. Выдачи достигли рекордных 700 млрд руб. (рекорд с 2013). Основной бенефициар тут конечно Сбер $SBER, с его огромной долей на рынке ипотеки. Но и девелоперы вроде Самолёта $SMLT и Эталона $ETLN приободрились
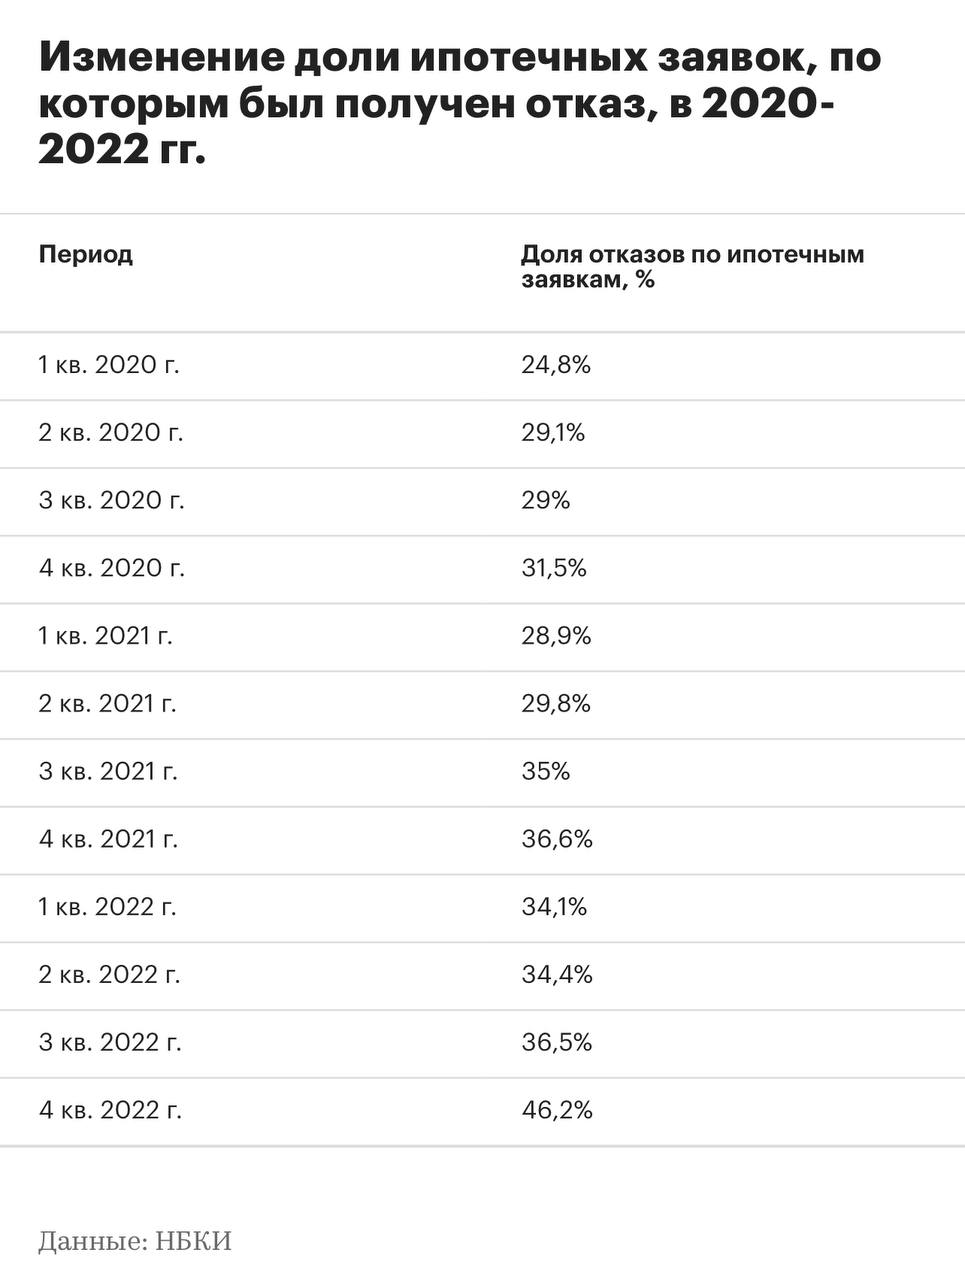
Другая новость, о том, что банки не только выдали рекордные объёмы, но ещё и рекордно отказывают заёмщикам в выдаче (т.е. спрос ещё больше), отказ в 4 квартале получил почти каждый второй кто обращался за ипотекой (максимум с 2017), подробней в таблице
Предположим, что будет.
Банки могут менее требовательно отбирать заёмщиков. К примеру если доля отказов будет как в 2021, то это примерно на ~10% больше одобренных ипотек.
Учитывая, что цены на первичку корректируются (обвального падения нет, небольшая коррекция). Можно предположить, что лучше себя будут чувствовать крупные застройщики которые смогут поддерживать приемлемую рентабельность бизнеса.
Плюс могут пройти сделки по объединению (крупные застройщики съедят в кризис мелких, которым сложней привлекать финансирование). Самолет $SMLT и ПИК $PIKK возможные бенефициары.
Сейчас держу трёх застройщиков, по долям Самолёт суммарно как ПИК и ЛСР $LSRG вместе взятые. К Эталону тоже присматриваюсь.
-
Не является индивидуальной инвестиционной рекомендацией
Ещё интересно будет послушать паникёров, которые писали в прошлом году, что бетонометры подешевеют в два раза (минимум) 😬
Чтобы был контекст, давайте вспомним, что было, что сейчас и предположим, что будет
Что было.
Ухудшение ситуации для девелоперов во второй половине 2022 расстроило инвесторов. А именно запрет на маркетинговые акции "ипотека под 0%", риски слабого спроса из-за мобилизации, изменение условий программы субсидирования ипотеки (многие это восприняли, как сокращение субсидирования, я же считаю, что это расширение субсидирования, писал про это в декабре)
Что сейчас.
Пару дней назад прошла новость о том, что Банки выдали рекордный объем ипотеки в 4 квартале 2022. Выдачи достигли рекордных 700 млрд руб. (рекорд с 2013). Основной бенефициар тут конечно Сбер $SBER, с его огромной долей на рынке ипотеки. Но и девелоперы вроде Самолёта $SMLT и Эталона $ETLN приободрились
Другая новость, о том, что банки не только выдали рекордные объёмы, но ещё и рекордно отказывают заёмщикам в выдаче (т.е. спрос ещё больше), отказ в 4 квартале получил почти каждый второй кто обращался за ипотекой (максимум с 2017), подробней в таблице
Предположим, что будет.
Банки могут менее требовательно отбирать заёмщиков. К примеру если доля отказов будет как в 2021, то это примерно на ~10% больше одобренных ипотек.
Учитывая, что цены на первичку корректируются (обвального падения нет, небольшая коррекция). Можно предположить, что лучше себя будут чувствовать крупные застройщики которые смогут поддерживать приемлемую рентабельность бизнеса.
Плюс могут пройти сделки по объединению (крупные застройщики съедят в кризис мелких, которым сложней привлекать финансирование). Самолет $SMLT и ПИК $PIKK возможные бенефициары.
Сейчас держу трёх застройщиков, по долям Самолёт суммарно как ПИК и ЛСР $LSRG вместе взятые. К Эталону тоже присматриваюсь.
-
Не является индивидуальной инвестиционной рекомендацией
👍7🤔3
В продолжении вчерашнего поста про рынок недвижимости. Очень интересный и развёрнутый комментарий к посту в Профите (БКС) с аргументацией другой точки зрения. Ниже сам комментарий:
"Стоит рассматривать застройщиков как функцию от рынка недвижимости. По факту мы имеем раздувшийся за последние два года пузырь. Раздули его простым перекладыванием стоимости ипотеки + допмаржу застройщиков в стоимость бетонометров под видом льготной ипотеки. Народ клюнул и этот пузырь мог бы еще какое-то время существовать, но экономическая ситуация меняется в худшую сторону.
Что имеем по факту:
1. банки выдали в этом году рекордный объем кредитов застройщикам. То есть они продолжат колотить бетонометры на высоких оборотах. Это высокий уровень предложения в ближайшие год-два (цикл строительства). И кредиты, которые нужно отдавать.
2. Большой объем ипотечных кредитов. Банки пока не рапортуют о росте просрочки, но дают данные об увеличивающейся дюрации. Это сигнал о том, что люди не готовы (или опасаются что не смогут) платить прежний уровень ежемесячных платежей.
3. Ухудшающийся экономический фон, который скорее всего приведет к снижению платежеспособности.
4. Немалая часть квартир была приобретена также в ипотеку в инвестиционных целях.
5. Повышающийся % отказов при рекордных объемах говорит о том, что заявки подавали даже привокзальные бомжи. Да, банки отсеяли рисковых пассажиров. Но отрасль сделала все, чтобы загнать максимальное количество людей до конца года. Поэтому решение о продлении льготной ипотеки приняли в самый последний момент.
В случае развития негативного сценария этот пузырь придется сдувать. Какое участие примет правительство можно только гадать. По опыту оно старается оставаться в стороне и делать вид что ничего не происходит. Да и финансовых ресурсов будет не так уж и много.
В итоге мы получим высокий объем нового жилья + реализацию неплательщиков и тех, кто решит сам продать. Не думаю, что на этот объем предложения будет адекватный спрос. Это приведет к существенной коррекции в цене. Конечно, возможен сценарий, при котором застройщики придержат продажу до лучших времен. То есть будут стоять пустые дома. Крупные найдут для этого маневра средства (или им помогут), мелких вынесут вперед ногами.
Ну а людям можно только посочувствовать. Кто-то останется без квартиры, но с остатком кредита. Такое возможно, когда реализация квартиры не покроет тело кредита. Остальные будут платить за квартиру намного больше, чем она реально стоит. Зато ипотека под 0%.
Это все к чему. Застройщики скорее всего останутся. Но сколько они будут зарабатывать большой вопрос. А если им будет помогать государство, то о дивидендах можно забыть. Это существенный фактор, влияющий на цену акции."
"Стоит рассматривать застройщиков как функцию от рынка недвижимости. По факту мы имеем раздувшийся за последние два года пузырь. Раздули его простым перекладыванием стоимости ипотеки + допмаржу застройщиков в стоимость бетонометров под видом льготной ипотеки. Народ клюнул и этот пузырь мог бы еще какое-то время существовать, но экономическая ситуация меняется в худшую сторону.
Что имеем по факту:
1. банки выдали в этом году рекордный объем кредитов застройщикам. То есть они продолжат колотить бетонометры на высоких оборотах. Это высокий уровень предложения в ближайшие год-два (цикл строительства). И кредиты, которые нужно отдавать.
2. Большой объем ипотечных кредитов. Банки пока не рапортуют о росте просрочки, но дают данные об увеличивающейся дюрации. Это сигнал о том, что люди не готовы (или опасаются что не смогут) платить прежний уровень ежемесячных платежей.
3. Ухудшающийся экономический фон, который скорее всего приведет к снижению платежеспособности.
4. Немалая часть квартир была приобретена также в ипотеку в инвестиционных целях.
5. Повышающийся % отказов при рекордных объемах говорит о том, что заявки подавали даже привокзальные бомжи. Да, банки отсеяли рисковых пассажиров. Но отрасль сделала все, чтобы загнать максимальное количество людей до конца года. Поэтому решение о продлении льготной ипотеки приняли в самый последний момент.
В случае развития негативного сценария этот пузырь придется сдувать. Какое участие примет правительство можно только гадать. По опыту оно старается оставаться в стороне и делать вид что ничего не происходит. Да и финансовых ресурсов будет не так уж и много.
В итоге мы получим высокий объем нового жилья + реализацию неплательщиков и тех, кто решит сам продать. Не думаю, что на этот объем предложения будет адекватный спрос. Это приведет к существенной коррекции в цене. Конечно, возможен сценарий, при котором застройщики придержат продажу до лучших времен. То есть будут стоять пустые дома. Крупные найдут для этого маневра средства (или им помогут), мелких вынесут вперед ногами.
Ну а людям можно только посочувствовать. Кто-то останется без квартиры, но с остатком кредита. Такое возможно, когда реализация квартиры не покроет тело кредита. Остальные будут платить за квартиру намного больше, чем она реально стоит. Зато ипотека под 0%.
Это все к чему. Застройщики скорее всего останутся. Но сколько они будут зарабатывать большой вопрос. А если им будет помогать государство, то о дивидендах можно забыть. Это существенный фактор, влияющий на цену акции."
👍14🤔5
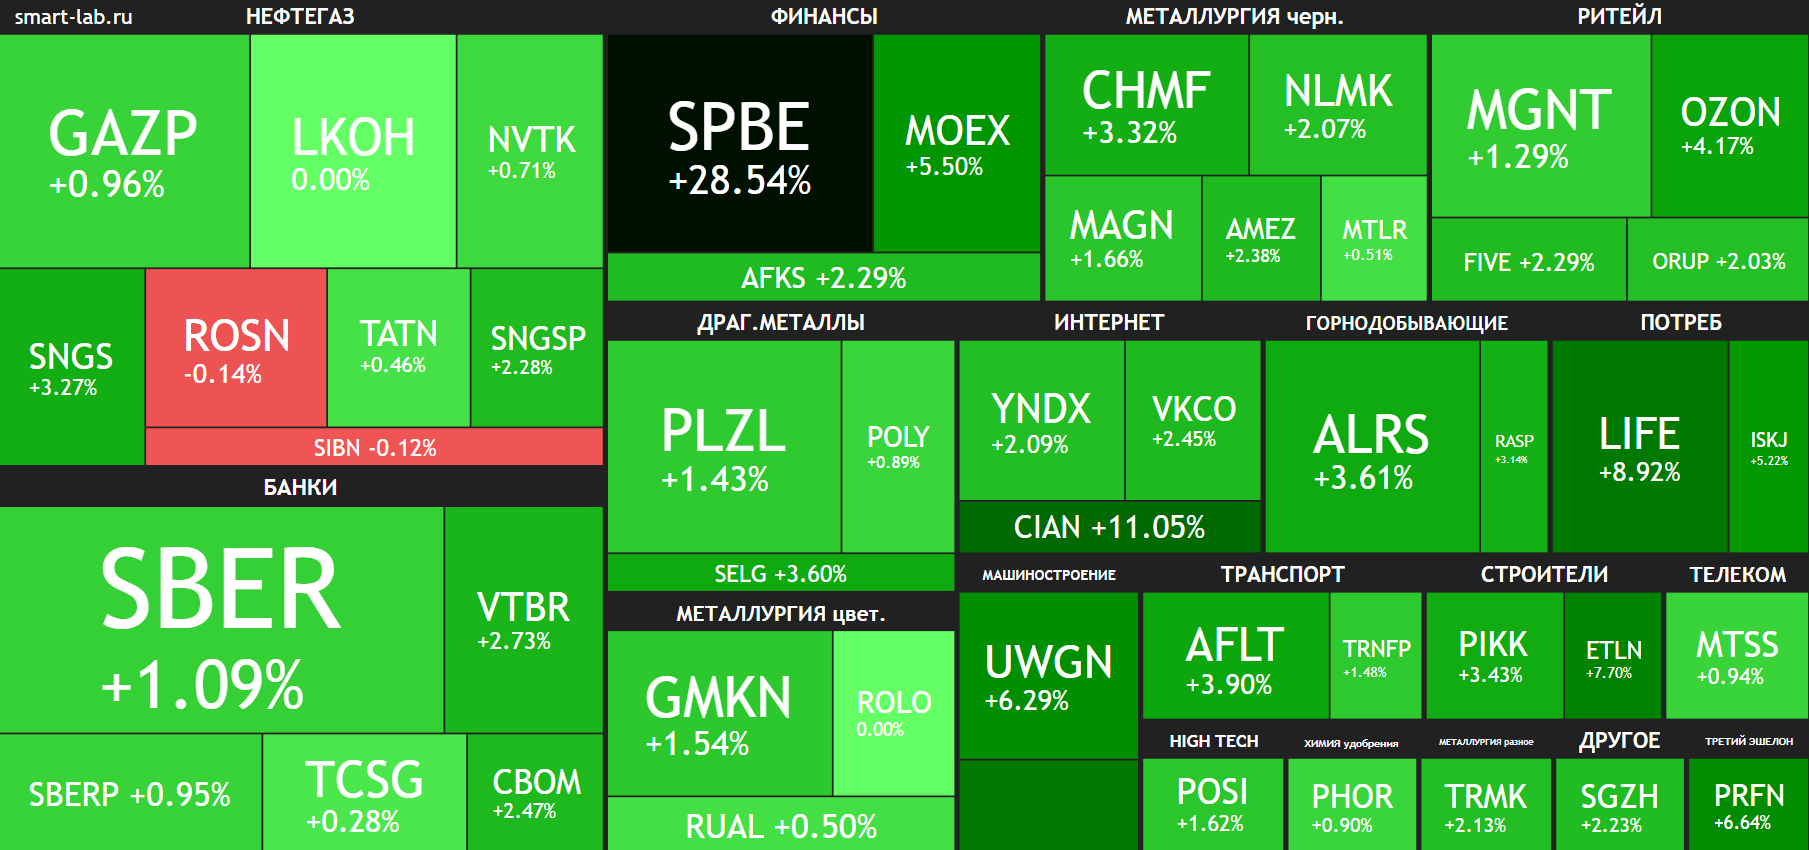
День хороших новостей на фондовом рынке РФ
Столько всего интересного за один день, по хорошему надо по подробному разборному посту писать на каждую компанию, но пройдёмся по верхам.
СПБ Биржа $SPBE +28.5%
Не смотря на то, что объём торгов иностранными акциями упал более чем в три раза компания планирует остаться прибыльной. А планы на 2023 строят амбициозные: "Допустить к торгам 25 ETF в гонконгских долларах и юанях с листингом в Гонконге и не менее 500 гонконгских ценных бумаг. СПБ Биржа намерена начать торги расчетными деривативами на международные ценные бумаги, а также развивать биржевой рынок цифровых финансовых активов (ЦФА)". Такой резкий рост вызван больше низкой ликвидностью, но и списывать со счётов компанию не стоит
Московская Биржа $MOEX +5.5%
Растёт за компанию с СПБ Биржей. Также расширяет линейку продуктов, но не так агрессивно. Зато и падала не так сильно, а сейчас обновляет локальные максимумы.
Кстати, обе биржи разбирали как интересные варианты, Московскую как простую и понятную историю, а СПб как более рискованную. Из последних раз Тут, тут, тут и тут
Эталон $ETLN +7.7%
Увеличил ввод недвижимости на 74%, успешно воспользовавшись ситуацией с уходом финского ЮИТа, рекордный ввод жилья поможет компании получить доступ к рекордным суммам которые сейчас на Эскроу счетах. Так что с финсовой точки зрения компания станет понадёжней, может и с инвесторами через дивиденды поделится (вряд ли конечно).
Про Эталон писал на прошлой неделе, что присматриваюсь, но не купил, всё ещё присматриваюсь 😬, но теперь активней.
Про сектор недвижимости считаю, что пессимизм в недвижимости на мой взгляд преувеличен. Но судя по лайкам моего поста и поста с разгромом моего мнения, больше людей в девелоперов не верят. Заранее согласен, что неделя не показатель. Посмотрим на итоги года
НОВАТЭК $NVTK +0.7%
Компания увеличила объёмы добычи газа за 2022 на 2,8% год к году, объём реализации СПГ на международных рынках составил 8,45 млрд куб. м, рост на 6,3%. Уверен, компания ещё порадует инвесторов дивидендами в этом году.
Большую часть акций купил летом 2022, но и сейчас покупаю по чуть-чуть, последний раз на прошлой неделе. Последний раз про компанию писал в конце Ноябре
Белуга $BELU +0.7%
Поставила новый рекорд по продаже алкоголя за 2022, продажи собственных брендов +5,4%, партнёрских +13,8%.
Сеть «ВинЛаб» (входит в структуру Белуга Груп) количество точек растёт +35% (1350), объём продаж вырос на 52,3%, средний чек +11,1%. Онлайн продажи также растут, количество заказов на 171%!
Также разбирали как интересную идею тут и тут
-
Не является индивидуальной инвестиционной рекомендацией
Столько всего интересного за один день, по хорошему надо по подробному разборному посту писать на каждую компанию, но пройдёмся по верхам.
СПБ Биржа $SPBE +28.5%
Не смотря на то, что объём торгов иностранными акциями упал более чем в три раза компания планирует остаться прибыльной. А планы на 2023 строят амбициозные: "Допустить к торгам 25 ETF в гонконгских долларах и юанях с листингом в Гонконге и не менее 500 гонконгских ценных бумаг. СПБ Биржа намерена начать торги расчетными деривативами на международные ценные бумаги, а также развивать биржевой рынок цифровых финансовых активов (ЦФА)". Такой резкий рост вызван больше низкой ликвидностью, но и списывать со счётов компанию не стоит
Московская Биржа $MOEX +5.5%
Растёт за компанию с СПБ Биржей. Также расширяет линейку продуктов, но не так агрессивно. Зато и падала не так сильно, а сейчас обновляет локальные максимумы.
Кстати, обе биржи разбирали как интересные варианты, Московскую как простую и понятную историю, а СПб как более рискованную. Из последних раз Тут, тут, тут и тут
Эталон $ETLN +7.7%
Увеличил ввод недвижимости на 74%, успешно воспользовавшись ситуацией с уходом финского ЮИТа, рекордный ввод жилья поможет компании получить доступ к рекордным суммам которые сейчас на Эскроу счетах. Так что с финсовой точки зрения компания станет понадёжней, может и с инвесторами через дивиденды поделится (вряд ли конечно).
Про Эталон писал на прошлой неделе, что присматриваюсь, но не купил, всё ещё присматриваюсь 😬, но теперь активней.
Про сектор недвижимости считаю, что пессимизм в недвижимости на мой взгляд преувеличен. Но судя по лайкам моего поста и поста с разгромом моего мнения, больше людей в девелоперов не верят. Заранее согласен, что неделя не показатель. Посмотрим на итоги года
НОВАТЭК $NVTK +0.7%
Компания увеличила объёмы добычи газа за 2022 на 2,8% год к году, объём реализации СПГ на международных рынках составил 8,45 млрд куб. м, рост на 6,3%. Уверен, компания ещё порадует инвесторов дивидендами в этом году.
Большую часть акций купил летом 2022, но и сейчас покупаю по чуть-чуть, последний раз на прошлой неделе. Последний раз про компанию писал в конце Ноябре
Белуга $BELU +0.7%
Поставила новый рекорд по продаже алкоголя за 2022, продажи собственных брендов +5,4%, партнёрских +13,8%.
Сеть «ВинЛаб» (входит в структуру Белуга Груп) количество точек растёт +35% (1350), объём продаж вырос на 52,3%, средний чек +11,1%. Онлайн продажи также растут, количество заказов на 171%!
Также разбирали как интересную идею тут и тут
-
Не является индивидуальной инвестиционной рекомендацией
👍6🤔3🔥1
Какие могут быть дивиденды Сбера $SBER в этом году?
Сегодня на отличном отчёте часть инвесторов решила зафиксировать прибыль, акции Сбера упали на 1,75%. Неудивительно, ведь рост с октября почти 50%, перефразирую классика «рука инвестора держать устала»
Я акции продолжаю держать (это самая крупная позиция в моём портфеле). Ведь в этом году Сбер может снова начать выплачивать дивиденды, посчитаем примерный их размер на коленке.
Как сказал Греф: «Со второй половины года мы смогли вернуться на траекторию роста прибыли, нарастили капитал и достаточность, в результате прибыль по РСБУ по итогам года превысила 300 млрд рублей» интересно было бы посмотреть в отчётность по МСФО (но её пока нет, поэтому работаем с тем что есть)
Получается, что дивиденды за 2022 могут составить 6,7 руб, при выплате 50% от прибыли по РСБУ. При текущей цене акций это 4,5% див доходность. Не впечатляет, но уже приятно
Ещё у нас есть нераспределённая прибыль за 2021 - 1,2 трлн. Какая часть из этой суммы может пойти на выплату дивидендов? ¯\_(ツ)_/¯, но если предположить, что тоже половина, то уже див доходность взлетает до 20% от текущих цен.
Ещё возможны промежуточные выплаты за 2023, ведь «траектория роста прибыли» есть, а прибылью в текущих условиях надо делиться с государством. Минфин про это периодически напоминает
Конечно же всего и сразу не будет, но какой-нибудь микс из выплат скорей всего будет. (К примеру как было у Лукойла $LKOH в конце 2022).
Плюс 50% на дивиденды от чистой прибыли для госкомпаний, это стандартные правила, а государство может попросить и больше выплатить. Дефицит бюджета надо будет компенсировать.
Считая разные варианты в голове (понимаю, что по факту "делю шкуру неубитого медведя") не понимаю, как можно сейчас продавать Сбер?
В стратегии своей &Рынок_РФ , на сбер основная доля портфеля
Кто продаёт, напишите почему? Что вы такого знаете? )
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня на отличном отчёте часть инвесторов решила зафиксировать прибыль, акции Сбера упали на 1,75%. Неудивительно, ведь рост с октября почти 50%, перефразирую классика «рука инвестора держать устала»
Я акции продолжаю держать (это самая крупная позиция в моём портфеле). Ведь в этом году Сбер может снова начать выплачивать дивиденды, посчитаем примерный их размер на коленке.
Как сказал Греф: «Со второй половины года мы смогли вернуться на траекторию роста прибыли, нарастили капитал и достаточность, в результате прибыль по РСБУ по итогам года превысила 300 млрд рублей» интересно было бы посмотреть в отчётность по МСФО (но её пока нет, поэтому работаем с тем что есть)
Получается, что дивиденды за 2022 могут составить 6,7 руб, при выплате 50% от прибыли по РСБУ. При текущей цене акций это 4,5% див доходность. Не впечатляет, но уже приятно
Ещё у нас есть нераспределённая прибыль за 2021 - 1,2 трлн. Какая часть из этой суммы может пойти на выплату дивидендов? ¯\_(ツ)_/¯, но если предположить, что тоже половина, то уже див доходность взлетает до 20% от текущих цен.
Ещё возможны промежуточные выплаты за 2023, ведь «траектория роста прибыли» есть, а прибылью в текущих условиях надо делиться с государством. Минфин про это периодически напоминает
Конечно же всего и сразу не будет, но какой-нибудь микс из выплат скорей всего будет. (К примеру как было у Лукойла $LKOH в конце 2022).
Плюс 50% на дивиденды от чистой прибыли для госкомпаний, это стандартные правила, а государство может попросить и больше выплатить. Дефицит бюджета надо будет компенсировать.
Считая разные варианты в голове (понимаю, что по факту "делю шкуру неубитого медведя") не понимаю, как можно сейчас продавать Сбер?
В стратегии своей &Рынок_РФ , на сбер основная доля портфеля
Кто продаёт, напишите почему? Что вы такого знаете? )
-
Не является индивидуальной инвестиционной рекомендацией

👍9🔥2😁1🤔1
Восстановление экономики Китая повысит мировой спрос на нефть к рекордному уровню. Это хорошие новости для РФ и плохие для США и ЕС
По данным МЭА (Международного энергетического агентства), из-за стремительного открытия Китая, мировой спрос на нефть в этом году достигнет рекордно высокого уровня - 101,7 млн баррелей в сутки (рост +1,9 млн б/с).
В ОПЕК ждут, что мировой спрос вырастет чуть больше - до 101,8 млн б/с.
Влияние Китая (крупнейшего потребителя нефти в мире) огромно для перспектив нефтяного рынка.
Растущая цена на нефть - отличные новости для РФ, да РФ сейчас продаёт нефть с большим дисконтом (так как вынуждена компенсировать возросшие логистические расходы и сверх премию страховщиков), но процесс адаптации идёт, активно закупая свой танкерный флот, дисконт в итоге будет уменьшаться.
Растущая цена на нефть - плохие новости для США и ЕС которые только начали показывать успехи по борьбе с инфляцией. Снова начнут сливать стратегический нефтяной резерв (SPR)? который уже опустел в два раза со своих максимумов. А как же заявления, что его начнут восполнять, планировали в Ноябре прошло года, но пока всё пустеет. Куда смотрят республиканцы?!
С растущей инфляцией ключевые ставки не опустить (Эрдоган специалист в этом, повторять никто не спешит), а без низких ставок обслуживать огромные долги некомфортно, какое-то короткое время платить повышенные премии в надежде потом перекредитоваться под низкие ставки можно, но вот когда это "потом" отдаляется, сразу становится некомфортно
Так что радуемся за растущую нефть, дефицит бюджета в РФ будет меньше. Посматриваем на компании нефтегазового сектора РФ (вроде Лукойла $LKOH и Роснефти $ROSN), их конечно государство попросит поделиться, но и на дивиденды, скорей всего, останется 😉
-
Не является индивидуальной инвестиционной рекомендацией
По данным МЭА (Международного энергетического агентства), из-за стремительного открытия Китая, мировой спрос на нефть в этом году достигнет рекордно высокого уровня - 101,7 млн баррелей в сутки (рост +1,9 млн б/с).
В ОПЕК ждут, что мировой спрос вырастет чуть больше - до 101,8 млн б/с.
Влияние Китая (крупнейшего потребителя нефти в мире) огромно для перспектив нефтяного рынка.
Растущая цена на нефть - отличные новости для РФ, да РФ сейчас продаёт нефть с большим дисконтом (так как вынуждена компенсировать возросшие логистические расходы и сверх премию страховщиков), но процесс адаптации идёт, активно закупая свой танкерный флот, дисконт в итоге будет уменьшаться.
Растущая цена на нефть - плохие новости для США и ЕС которые только начали показывать успехи по борьбе с инфляцией. Снова начнут сливать стратегический нефтяной резерв (SPR)? который уже опустел в два раза со своих максимумов. А как же заявления, что его начнут восполнять, планировали в Ноябре прошло года, но пока всё пустеет. Куда смотрят республиканцы?!
С растущей инфляцией ключевые ставки не опустить (Эрдоган специалист в этом, повторять никто не спешит), а без низких ставок обслуживать огромные долги некомфортно, какое-то короткое время платить повышенные премии в надежде потом перекредитоваться под низкие ставки можно, но вот когда это "потом" отдаляется, сразу становится некомфортно
Так что радуемся за растущую нефть, дефицит бюджета в РФ будет меньше. Посматриваем на компании нефтегазового сектора РФ (вроде Лукойла $LKOH и Роснефти $ROSN), их конечно государство попросит поделиться, но и на дивиденды, скорей всего, останется 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍11👎4🎉2
Инвестиции в Китай.
Обзор Tencent $700
1 декабря писал, что дно на Китайском рынке, скорей всего, прошли и пора выбирать Китайский акции для покупки. Но пока присматривался Китайский рынок сделал серьёзный рывок вверх. Главный биржевой индекс Гонконгской фондовой биржи - Hang Seng (HSI) вырос на 50% менее чем за 3 месяца. Но, чтобы обновить максимумы вырасти придётся ещё более чем на 50%, так что лучшее конечно впереди 😉
Начнём разбирать доступные обычному инвестору в РФ Китайские компании.
Tencent — ведущая мировая технологическая компания инвестирующая в разные ИТ-бизнесы. Издаёт одни из самых популярных в мире видеоигр вроде League of Legends, Honor of Kings, Valorant и PUBG Mobile. Владеет социальной сетью WeChat, Weixin Pay (одна из двух крупнейших платежных платформ в стране), Tencent Cloud (третья по величине платформа облачной инфраструктуры в Китае) и многими другими интересными направлениями
На чём зарабатывает?
🎰 Игры.
Tencent получает треть своего дохода от бизнеса видеоигр. В конце декабря прошлого года, компания получила свою первую лицензию на видеоигры после 18 месяцев перерыва, хороший знак для Tencent и всего игрового сектора Китая, который долгое время подвергался критике со стороны властей за поощрение нежелательного поведения среди молодежи.
Правда критика остаётся, просто хватку Компартия немного ослабляет. Несмотря на то, что на внутреннем рынке у компании пока не получается расти из-за ограничений (по данным последнего отчёта доходы от игр на внутреннем рынке упали на 7% г/г) компания расширяется на международном уровне (доход от международных игр вырос на 3% г/г). Несмотря на то, что зарубежный рост пока не может компенсировать снижение внутренних доходов это делает компанию менее зависимой от китайской экономики и Компартии, что однозначно плюс.
☁️ Облака.
Расходы на облака в Китае растут на 8% г/г по последним данным и занимают 12% от общемировых расходов на облачные технологии. 80% контролируют всего 4 игрока: Alibaba Cloud $9988, Huawei Cloud, Tencent Cloud $700 и Baidu AI Cloud $9888. По прогнозам ближайшие 4 года рынок увеличится в 3 раза.
💸 Реклама.
Рекламный бизнес. Компания хорошо монетизирует пользователей в своём основном приложении WeChat (Weixin в Китае), мессенджерах, в своих потоковых сервисах с поддержкой рекламы и других небольших приложениях, а количество уникальных пользователей за месяц по последнему отчёту превышает 1,3 млрд. Но рост новых пользователей существенно замедлился последние кварталы, что может быть компенсировано ростом расходов на рекламу в Китае в ближайшие время за счёт открытия экономики
💰 Инвестиции.
У Tencent есть интересный способ дальнейшего роста — за счёт инвестиций. Компания уже инвестировала в такие компании, как Meituan, JD , Pinduoduo, EPIC Games, всего более 600 компаний. Что-то вроде АФК Системы в РФ (инвестировала в МТС, OZON, Сегежа и т.п.), но только на пару порядков больше. У Tencent есть необходимые навыки, компетенции и ресурсы, необходимыми для размещения капитала и получения прибыли. Продажи активов могут увеличить прибыль Tencent, даже если не будет роста других направлений.
Подводя итог
Котировки Tencent с минимумов прошлого года практически удвоились. Но по мультипликаторам компания всё ещё не перекупленная - нейтрально.
Компартия стала смягчать свою политику тотальных ограничений на видеоигры - позитив. Скорей всего Tencent продолжит сокращать свой инвестиционный портфель и направлять деньги на дивиденды или BuyBak, то это тоже отлично поддержит котировки - позитив. Но не стоит забывать, что основной бизнес видеоигр в Китае пока далёк от восстановления - краткосрочно нейтрально, это уже в цене, но средресрочно негатив.
Хотелось бы конечно посмотреть итоговый отчёт за предыдущий год, но будет он только 22-го Марта. Тогда же, скорей всего, получится поподробней узнать о перспективах и как их видит топ менеджмент.
-
Не является индивидуальной инвестиционной рекомендацией
Обзор Tencent $700
1 декабря писал, что дно на Китайском рынке, скорей всего, прошли и пора выбирать Китайский акции для покупки. Но пока присматривался Китайский рынок сделал серьёзный рывок вверх. Главный биржевой индекс Гонконгской фондовой биржи - Hang Seng (HSI) вырос на 50% менее чем за 3 месяца. Но, чтобы обновить максимумы вырасти придётся ещё более чем на 50%, так что лучшее конечно впереди 😉
Начнём разбирать доступные обычному инвестору в РФ Китайские компании.
Tencent — ведущая мировая технологическая компания инвестирующая в разные ИТ-бизнесы. Издаёт одни из самых популярных в мире видеоигр вроде League of Legends, Honor of Kings, Valorant и PUBG Mobile. Владеет социальной сетью WeChat, Weixin Pay (одна из двух крупнейших платежных платформ в стране), Tencent Cloud (третья по величине платформа облачной инфраструктуры в Китае) и многими другими интересными направлениями
На чём зарабатывает?
🎰 Игры.
Tencent получает треть своего дохода от бизнеса видеоигр. В конце декабря прошлого года, компания получила свою первую лицензию на видеоигры после 18 месяцев перерыва, хороший знак для Tencent и всего игрового сектора Китая, который долгое время подвергался критике со стороны властей за поощрение нежелательного поведения среди молодежи.
Правда критика остаётся, просто хватку Компартия немного ослабляет. Несмотря на то, что на внутреннем рынке у компании пока не получается расти из-за ограничений (по данным последнего отчёта доходы от игр на внутреннем рынке упали на 7% г/г) компания расширяется на международном уровне (доход от международных игр вырос на 3% г/г). Несмотря на то, что зарубежный рост пока не может компенсировать снижение внутренних доходов это делает компанию менее зависимой от китайской экономики и Компартии, что однозначно плюс.
☁️ Облака.
Расходы на облака в Китае растут на 8% г/г по последним данным и занимают 12% от общемировых расходов на облачные технологии. 80% контролируют всего 4 игрока: Alibaba Cloud $9988, Huawei Cloud, Tencent Cloud $700 и Baidu AI Cloud $9888. По прогнозам ближайшие 4 года рынок увеличится в 3 раза.
💸 Реклама.
Рекламный бизнес. Компания хорошо монетизирует пользователей в своём основном приложении WeChat (Weixin в Китае), мессенджерах, в своих потоковых сервисах с поддержкой рекламы и других небольших приложениях, а количество уникальных пользователей за месяц по последнему отчёту превышает 1,3 млрд. Но рост новых пользователей существенно замедлился последние кварталы, что может быть компенсировано ростом расходов на рекламу в Китае в ближайшие время за счёт открытия экономики
💰 Инвестиции.
У Tencent есть интересный способ дальнейшего роста — за счёт инвестиций. Компания уже инвестировала в такие компании, как Meituan, JD , Pinduoduo, EPIC Games, всего более 600 компаний. Что-то вроде АФК Системы в РФ (инвестировала в МТС, OZON, Сегежа и т.п.), но только на пару порядков больше. У Tencent есть необходимые навыки, компетенции и ресурсы, необходимыми для размещения капитала и получения прибыли. Продажи активов могут увеличить прибыль Tencent, даже если не будет роста других направлений.
Подводя итог
Котировки Tencent с минимумов прошлого года практически удвоились. Но по мультипликаторам компания всё ещё не перекупленная - нейтрально.
Компартия стала смягчать свою политику тотальных ограничений на видеоигры - позитив. Скорей всего Tencent продолжит сокращать свой инвестиционный портфель и направлять деньги на дивиденды или BuyBak, то это тоже отлично поддержит котировки - позитив. Но не стоит забывать, что основной бизнес видеоигр в Китае пока далёк от восстановления - краткосрочно нейтрально, это уже в цене, но средресрочно негатив.
Хотелось бы конечно посмотреть итоговый отчёт за предыдущий год, но будет он только 22-го Марта. Тогда же, скорей всего, получится поподробней узнать о перспективах и как их видит топ менеджмент.
-
Не является индивидуальной инвестиционной рекомендацией
👍4🔥3👎1🤔1
ТОП-10 самых подешевевших акций РФ за 2022
Индекс Мосбиржи за 2022 упал на 43%, а лидером по падению оказалась СПб Биржа упав в стоимости практически в 10 раз. А среднее снижение из "худшей десятки" составило 74,5%. Для части компаний такое падение излишне и можно ожидать существенного роста в этом году
6 из 10 самых подешевевших — депозитарные расписки (Softline, HMS Group, VEON, ЕвроМедЦентр, HeadHunter и ЦИАН). Бегство от рисков иностранной инфраструктуры один из основных трендов 2022
СПб Бирже досталось больше всех. После блокировки активов из-за санкций и ограничений ЦБ на сделки с иностранными ценными бумагами для неквалифицированных инвесторов сильно сократились объёмы торгов. НО по заявлению компании планы оставаться прибыльными по итогам 2022
Из этого списка держу СПб Биржу (с начала года рост почти +40%), Polymetal (+9%) и ВТБ (+/- около нуля). Несмотря на сложности считаю, что 2022 был хорошей возможностью для долгосрочных инвесторов
-
Не является индивидуальной инвестиционной рекомендацией
Индекс Мосбиржи за 2022 упал на 43%, а лидером по падению оказалась СПб Биржа упав в стоимости практически в 10 раз. А среднее снижение из "худшей десятки" составило 74,5%. Для части компаний такое падение излишне и можно ожидать существенного роста в этом году
6 из 10 самых подешевевших — депозитарные расписки (Softline, HMS Group, VEON, ЕвроМедЦентр, HeadHunter и ЦИАН). Бегство от рисков иностранной инфраструктуры один из основных трендов 2022
СПб Бирже досталось больше всех. После блокировки активов из-за санкций и ограничений ЦБ на сделки с иностранными ценными бумагами для неквалифицированных инвесторов сильно сократились объёмы торгов. НО по заявлению компании планы оставаться прибыльными по итогам 2022
Из этого списка держу СПб Биржу (с начала года рост почти +40%), Polymetal (+9%) и ВТБ (+/- около нуля). Несмотря на сложности считаю, что 2022 был хорошей возможностью для долгосрочных инвесторов
-
Не является индивидуальной инвестиционной рекомендацией
👍4😁2🔥1🤔1
Основы Фундаментального анализа за 5 минут без регистрации и смс
Всё, что вам нужно сделать, это понять, как бизнес зарабатывает деньги, для начала можно ответить на несколько простых вопросов:
▪️ Компания увеличивает выручку прибыль последние 3-5 лет?
Покупая акцию, покупаете часть бизнеса, чем больше растёт бизнес, тем дороже будет стоить ваша акция.
Как смотреть. Берёте годовой отчёт компании которой интересуетесь, к примеру ФосАгро $PHOR и смотрим динамику
▪️ Перспективы компании на 5-10 лет.
Ещё до Ковида многие уверовали, что Нефтегиганты доживают свои дни, а во времена дешёвых ковидных денег это стало практически утверждением. Вот только, что делать с уже имеющимися автопарком (и со всеми процессами которые завязаны на Нефтехимию) как-то не задумывались. Даже сейчас, после начала СВО Роснефть $ROSN выше минимумов 2020 года
▪️ Есть ли у компании устойчивый экономический ров?
Старина Баффетт всегда этим интересуется. Барьер для входа на рынок новых игроков.
Доминирующее положение облегчает конкуренцию. К примеру МосБиржа $MOEX просто подняла комиссии когда объём сделок значительно сократился и продолжила зарабатывать деньги, альтернативы у участников рынка не много. Как мелкий участник недоволен, как инвестор в МосБиржу одобряю.
Этого для начала более чем достаточно. А ответить на эти вопросы вы можете почитав отчёт компании. Там всё это есть. Но учтите, компании в отчётах любят ставить акценты там где выгодно им, так что не забывайте про здоровую долю скептицизма 😉
-
Не является индивидуальной инвестиционной рекомендацией
Всё, что вам нужно сделать, это понять, как бизнес зарабатывает деньги, для начала можно ответить на несколько простых вопросов:
▪️ Компания увеличивает выручку прибыль последние 3-5 лет?
Покупая акцию, покупаете часть бизнеса, чем больше растёт бизнес, тем дороже будет стоить ваша акция.
Как смотреть. Берёте годовой отчёт компании которой интересуетесь, к примеру ФосАгро $PHOR и смотрим динамику
▪️ Перспективы компании на 5-10 лет.
Ещё до Ковида многие уверовали, что Нефтегиганты доживают свои дни, а во времена дешёвых ковидных денег это стало практически утверждением. Вот только, что делать с уже имеющимися автопарком (и со всеми процессами которые завязаны на Нефтехимию) как-то не задумывались. Даже сейчас, после начала СВО Роснефть $ROSN выше минимумов 2020 года
▪️ Есть ли у компании устойчивый экономический ров?
Старина Баффетт всегда этим интересуется. Барьер для входа на рынок новых игроков.
Доминирующее положение облегчает конкуренцию. К примеру МосБиржа $MOEX просто подняла комиссии когда объём сделок значительно сократился и продолжила зарабатывать деньги, альтернативы у участников рынка не много. Как мелкий участник недоволен, как инвестор в МосБиржу одобряю.
Этого для начала более чем достаточно. А ответить на эти вопросы вы можете почитав отчёт компании. Там всё это есть. Но учтите, компании в отчётах любят ставить акценты там где выгодно им, так что не забывайте про здоровую долю скептицизма 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍12❤3
Инвесторы и колебания рынка
Небольшая история из письма Уоррена Баффетта акционерам, о том как он воспринимает колебания цен на его актив:
«Вы должны представить рыночные котировки как цены исходящие от человека по имени мистер Рынок, он приходит к вам ежедневно и называет цену, по которой он готов купить вашу долю в бизнесе (акцию), либо продать вам свою.
К сожалению, у бедняги неизлечимые эмоциональные проблемы. Иногда он чувствует эйфорию и видит только благоприятные факторы, влияющие на бизнес. В таком настроении он называет неоправданно высокую цену по которой готов купить вашу акцию.
Иногда он на долго впадает в депрессию и не видит впереди ничего хорошего, а только ворох проблем как для бизнеса, так и для всего мира. Тогда он называет очень низкую цену за свою акцию и готов отдать за бесценок.
Но у него есть и плюсы, мистер Рынок никогда не возражает, если вы его игнорируете и не соглашаетесь на его цену. Если цена вам не интересна, он придёт завтра, а потом ещё раз и ещё, и ещё, и так далее. Будет предлагать вам их каждый день. Решение о покупке или продаже только за вами
В таких условиях, маниакально-депрессивным поведение мистера рынка отличный подарок для вас. Главное не поддавайтесь ему. Вы должны пользоваться им, а не он вами»
Полный текст письма тут. 36 лет прошло с написания этого письма Баффеттом, а ничего не изменилось, только мистер Рынок не просто ежедневно называет цены, а ежесекундно сообщает о них, даже пуши шлёт регулярно из приложения любимого брокера.
В такой ситуации многим тяжело сохранять самообладание. Это легко объясняет почему акции того же Сбера $SBER продолжали падать ещё 2 недели после объявления мобилизации и упали ниже 100 рублей, а потом всего за 3 месяца выросли до 150 рублей.
Разбирайтесь в бизнесе компаний в которые инвестируйте и не поддавайтесь мистеру рынку, а вот рисование вымпелов на графиках вам мало поможет
Небольшая история из письма Уоррена Баффетта акционерам, о том как он воспринимает колебания цен на его актив:
«Вы должны представить рыночные котировки как цены исходящие от человека по имени мистер Рынок, он приходит к вам ежедневно и называет цену, по которой он готов купить вашу долю в бизнесе (акцию), либо продать вам свою.
К сожалению, у бедняги неизлечимые эмоциональные проблемы. Иногда он чувствует эйфорию и видит только благоприятные факторы, влияющие на бизнес. В таком настроении он называет неоправданно высокую цену по которой готов купить вашу акцию.
Иногда он на долго впадает в депрессию и не видит впереди ничего хорошего, а только ворох проблем как для бизнеса, так и для всего мира. Тогда он называет очень низкую цену за свою акцию и готов отдать за бесценок.
Но у него есть и плюсы, мистер Рынок никогда не возражает, если вы его игнорируете и не соглашаетесь на его цену. Если цена вам не интересна, он придёт завтра, а потом ещё раз и ещё, и ещё, и так далее. Будет предлагать вам их каждый день. Решение о покупке или продаже только за вами
В таких условиях, маниакально-депрессивным поведение мистера рынка отличный подарок для вас. Главное не поддавайтесь ему. Вы должны пользоваться им, а не он вами»
Полный текст письма тут. 36 лет прошло с написания этого письма Баффеттом, а ничего не изменилось, только мистер Рынок не просто ежедневно называет цены, а ежесекундно сообщает о них, даже пуши шлёт регулярно из приложения любимого брокера.
В такой ситуации многим тяжело сохранять самообладание. Это легко объясняет почему акции того же Сбера $SBER продолжали падать ещё 2 недели после объявления мобилизации и упали ниже 100 рублей, а потом всего за 3 месяца выросли до 150 рублей.
Разбирайтесь в бизнесе компаний в которые инвестируйте и не поддавайтесь мистеру рынку, а вот рисование вымпелов на графиках вам мало поможет
👍9🔥2👎1🤔1
Интересен ли Polymetal $POLY для инвестирования сейчас?
Редомициляция и другие поводы для роста у компании определённо есть. Сегодня на Дне инвестора Polymetal порадовал хорошими операционными результатами за 4 квартал 2022, которые помогли подтянуть результат за весь непростой 2022
Падения цены на золото в начале года, было компенсировано ростом в конце, благодаря этому выручка за весь 2022 сократилась до $2,8 млрд (-3% г/г), чистый долг вырос: $2,4 млрд (+45% г/г), но и производство немного выросло - 1,71 млн унций в золотом эквиваленте (+ 2% г/г).
Планы на 2023 прежние - 1,7 млн унций. Запуск флотационной фабрики «Краснотурьинск-Полиметалл» во 2 квартале 2023.
Но главная новость - это возможная перерегистрация в Казахстане. Важно, что сейчас финального решения еще не принято. Т.е. бурный рост акций которые сегодня в моменте прибавляли 5,5% обусловлен лишь планами компании к концу 3 квартала 2023 сменить юрисдикцию с о-ва Джерси на Казахстан. Успешная перерегистрация позволит возобновить выплату дивидендов к концу 2023.
Покупать ли акции сейчас под перспективу возобновления дивидендов?
Если есть тяга к риску и азарту, то акции Polymetal в этом плане отличный выбор. Столько разных "если, то", которые и по отдельности могут сильно влиять на котировки, не говоря уже про всё сразу
К примеру:
- Если цена на золото будет расти (или хотя бы не будет сильно падать), то компания улучшит своё финансовое состояние
- Если компания успешно сменит юрисдикцию, то это позитив
- Если компания вернётся к выплатам дивидендов в конце года, то это будет драйвером роста
и т.д.
-
Не является индивидуальной инвестиционной рекомендацией
Редомициляция и другие поводы для роста у компании определённо есть. Сегодня на Дне инвестора Polymetal порадовал хорошими операционными результатами за 4 квартал 2022, которые помогли подтянуть результат за весь непростой 2022
Падения цены на золото в начале года, было компенсировано ростом в конце, благодаря этому выручка за весь 2022 сократилась до $2,8 млрд (-3% г/г), чистый долг вырос: $2,4 млрд (+45% г/г), но и производство немного выросло - 1,71 млн унций в золотом эквиваленте (+ 2% г/г).
Планы на 2023 прежние - 1,7 млн унций. Запуск флотационной фабрики «Краснотурьинск-Полиметалл» во 2 квартале 2023.
Но главная новость - это возможная перерегистрация в Казахстане. Важно, что сейчас финального решения еще не принято. Т.е. бурный рост акций которые сегодня в моменте прибавляли 5,5% обусловлен лишь планами компании к концу 3 квартала 2023 сменить юрисдикцию с о-ва Джерси на Казахстан. Успешная перерегистрация позволит возобновить выплату дивидендов к концу 2023.
Покупать ли акции сейчас под перспективу возобновления дивидендов?
Если есть тяга к риску и азарту, то акции Polymetal в этом плане отличный выбор. Столько разных "если, то", которые и по отдельности могут сильно влиять на котировки, не говоря уже про всё сразу
К примеру:
- Если цена на золото будет расти (или хотя бы не будет сильно падать), то компания улучшит своё финансовое состояние
- Если компания успешно сменит юрисдикцию, то это позитив
- Если компания вернётся к выплатам дивидендов в конце года, то это будет драйвером роста
и т.д.
-
Не является индивидуальной инвестиционной рекомендацией
👍9🤔3😁1