
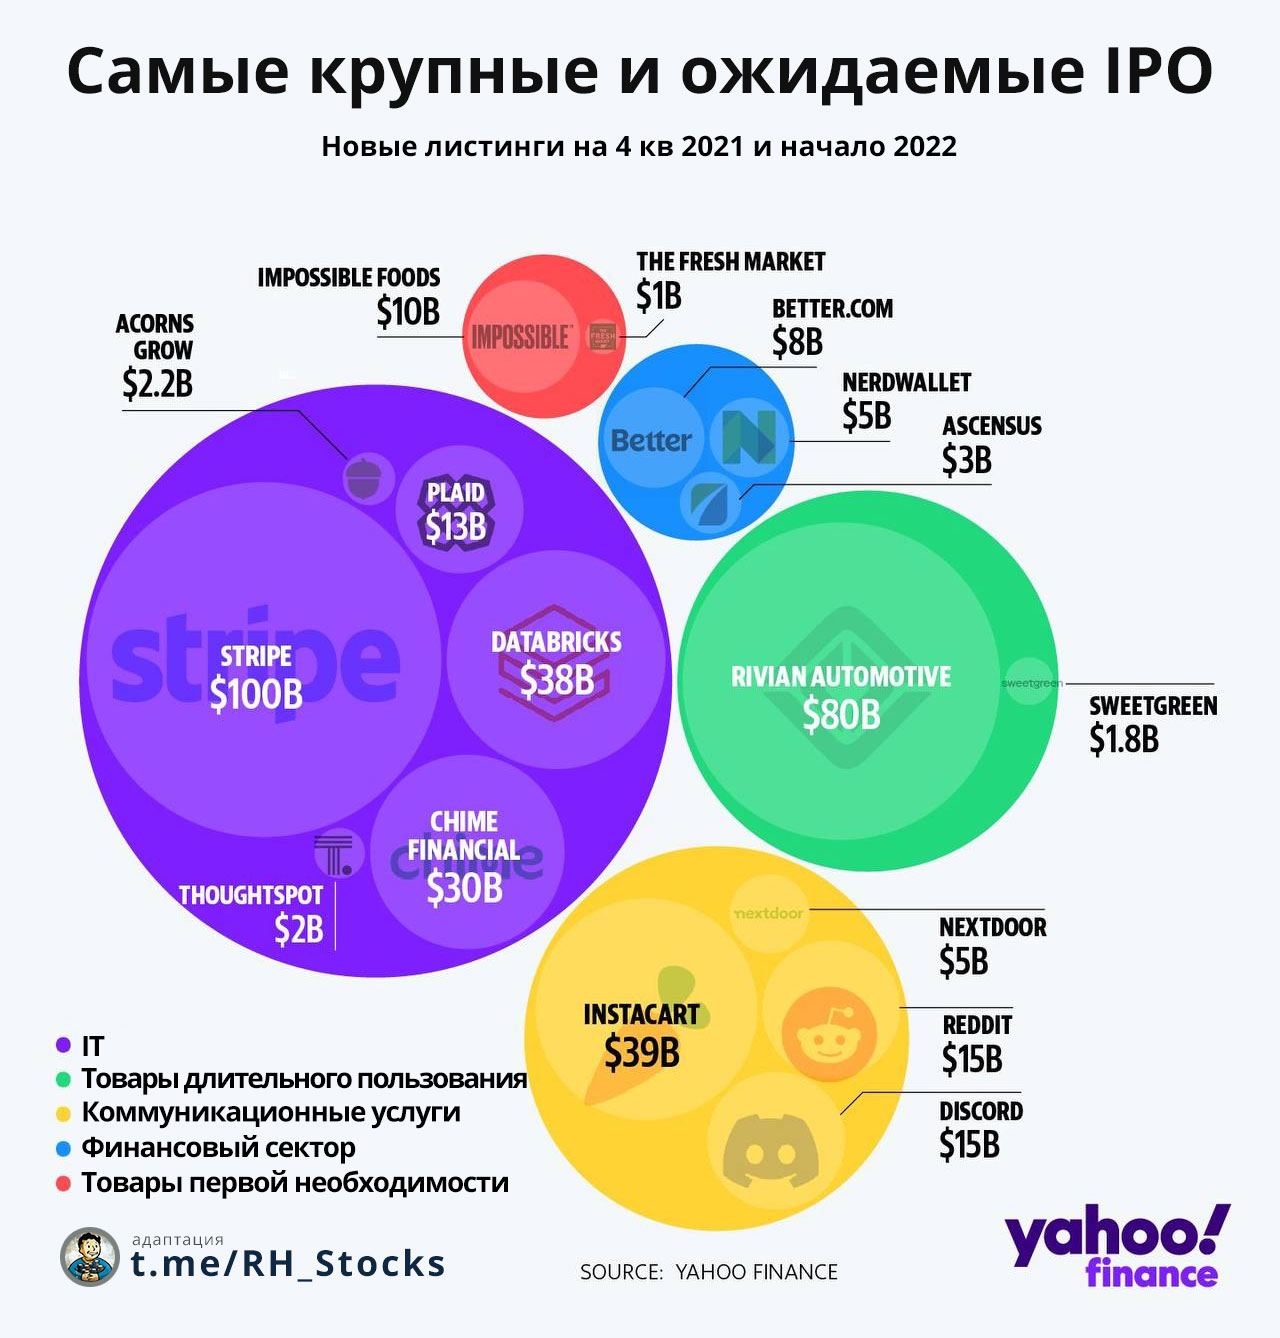
Какие Самые крупные и ожидаемые IPO на ближайшие полгода?
Писал месяц назад, что Выход новых IPO в 2021 замедляется, но это не значит, что ближайшие полгода нельзя будет увидеть ещё несколько интересных и масштабных IPO
И самый крупный из них это Stripe
С Оценкой более $100 млрд
В сфере платежей он уже конкурирует с такими гигантами как Square $SQ и PayPal $PYPL, а IPO поможет привлечь большие суммы на дальнейшее развитие
Rivian
Оценка: $80 млрд
Производитель электрических пикапов планирует IPO на конец года. Компания достаточно интересная, её поддерживают Amazon $AMZN, Ford $F, T Rowe Price $TROW и другие
InstaCart
Оценка: $39 млрд
Одна из немногих крупных служб доставки, которая еще не стала публичной. DoorDash $DASH вела переговоры с компанией в начале этого года по покупке, но компания в итоге решила выходить на IPO/ InstaCart быстро растёт и совсем недавно заявила о партнерстве с Kroger $KR
Databricks
Оценка: $28 млрд
Одно из самых ожидаемых на технологическом рынке. Стартап поддержан такими гигантами, как Google $GOOG, Microsoft $MSFT и Amazon. Databricks разрабатывает ПО, позволяющее быстро обрабатывать большие массивы данных. Главный конкурент — облачный сервис Snowflake $SNOW, IPO которого прошло в 2020 и показало рост в 171%
Reddit
Оценка: $15 млрд
Сервис который приобрёл мировую известность благодаря трейдерам и дешёвым опционам от Robinhood $HOOD, интересно, станут ли сами акции Reddit мемными? 🤔
Impossible Foods
Оценка: $10 млрд
Компания производит мясо на растительной основе. Основной конкурент Beyond Meat $BYND
Nextdoor
Оценка: $2,2 млрд
Это социальная сеть, в которой публикации видны только пользователям, расположенным поблизости. Основным конкурентом можно назвать Facebook $FB
#Инфографика #IPO
---
Не является индивидуальной инвестиционной рекомендацией
Писал месяц назад, что Выход новых IPO в 2021 замедляется, но это не значит, что ближайшие полгода нельзя будет увидеть ещё несколько интересных и масштабных IPO
И самый крупный из них это Stripe
С Оценкой более $100 млрд
В сфере платежей он уже конкурирует с такими гигантами как Square $SQ и PayPal $PYPL, а IPO поможет привлечь большие суммы на дальнейшее развитие
Rivian
Оценка: $80 млрд
Производитель электрических пикапов планирует IPO на конец года. Компания достаточно интересная, её поддерживают Amazon $AMZN, Ford $F, T Rowe Price $TROW и другие
InstaCart
Оценка: $39 млрд
Одна из немногих крупных служб доставки, которая еще не стала публичной. DoorDash $DASH вела переговоры с компанией в начале этого года по покупке, но компания в итоге решила выходить на IPO/ InstaCart быстро растёт и совсем недавно заявила о партнерстве с Kroger $KR
Databricks
Оценка: $28 млрд
Одно из самых ожидаемых на технологическом рынке. Стартап поддержан такими гигантами, как Google $GOOG, Microsoft $MSFT и Amazon. Databricks разрабатывает ПО, позволяющее быстро обрабатывать большие массивы данных. Главный конкурент — облачный сервис Snowflake $SNOW, IPO которого прошло в 2020 и показало рост в 171%
Оценка: $15 млрд
Сервис который приобрёл мировую известность благодаря трейдерам и дешёвым опционам от Robinhood $HOOD, интересно, станут ли сами акции Reddit мемными? 🤔
Impossible Foods
Оценка: $10 млрд
Компания производит мясо на растительной основе. Основной конкурент Beyond Meat $BYND
Nextdoor
Оценка: $2,2 млрд
Это социальная сеть, в которой публикации видны только пользователям, расположенным поблизости. Основным конкурентом можно назвать Facebook $FB
#Инфографика #IPO
---
Не является индивидуальной инвестиционной рекомендацией
2021 лучший год для IPO и SPAC
На прошлой неделе к растущему списку присоединились два крупных игрока:
• Trump Media & Technology Group — Дональд Трамп объявил о запуске социальной сети TRUTH Social. Которая будет конкурентом Facebook $FB и Twitter $TWTR
Планы у бывшего президента США амбициозные, только соц сеткой не ограничиваются. Согласно презентации для инвесторов он планирует сделать и стриминговый сервис конкурент Disney + $DIS и Netflix $NFLX,
Похоже бумага стала очередным мемом и выросла в 18 раз. Не растерял Дональд хватки )
• WeWork — американская компания, работающая в сфере коммерческой недвижимости и предоставляющая гибкие рабочие пространства для стартапов и других компаний
#Инфографика #IPO #SPAC
---
Не является индивидуальной инвестиционной рекомендацией
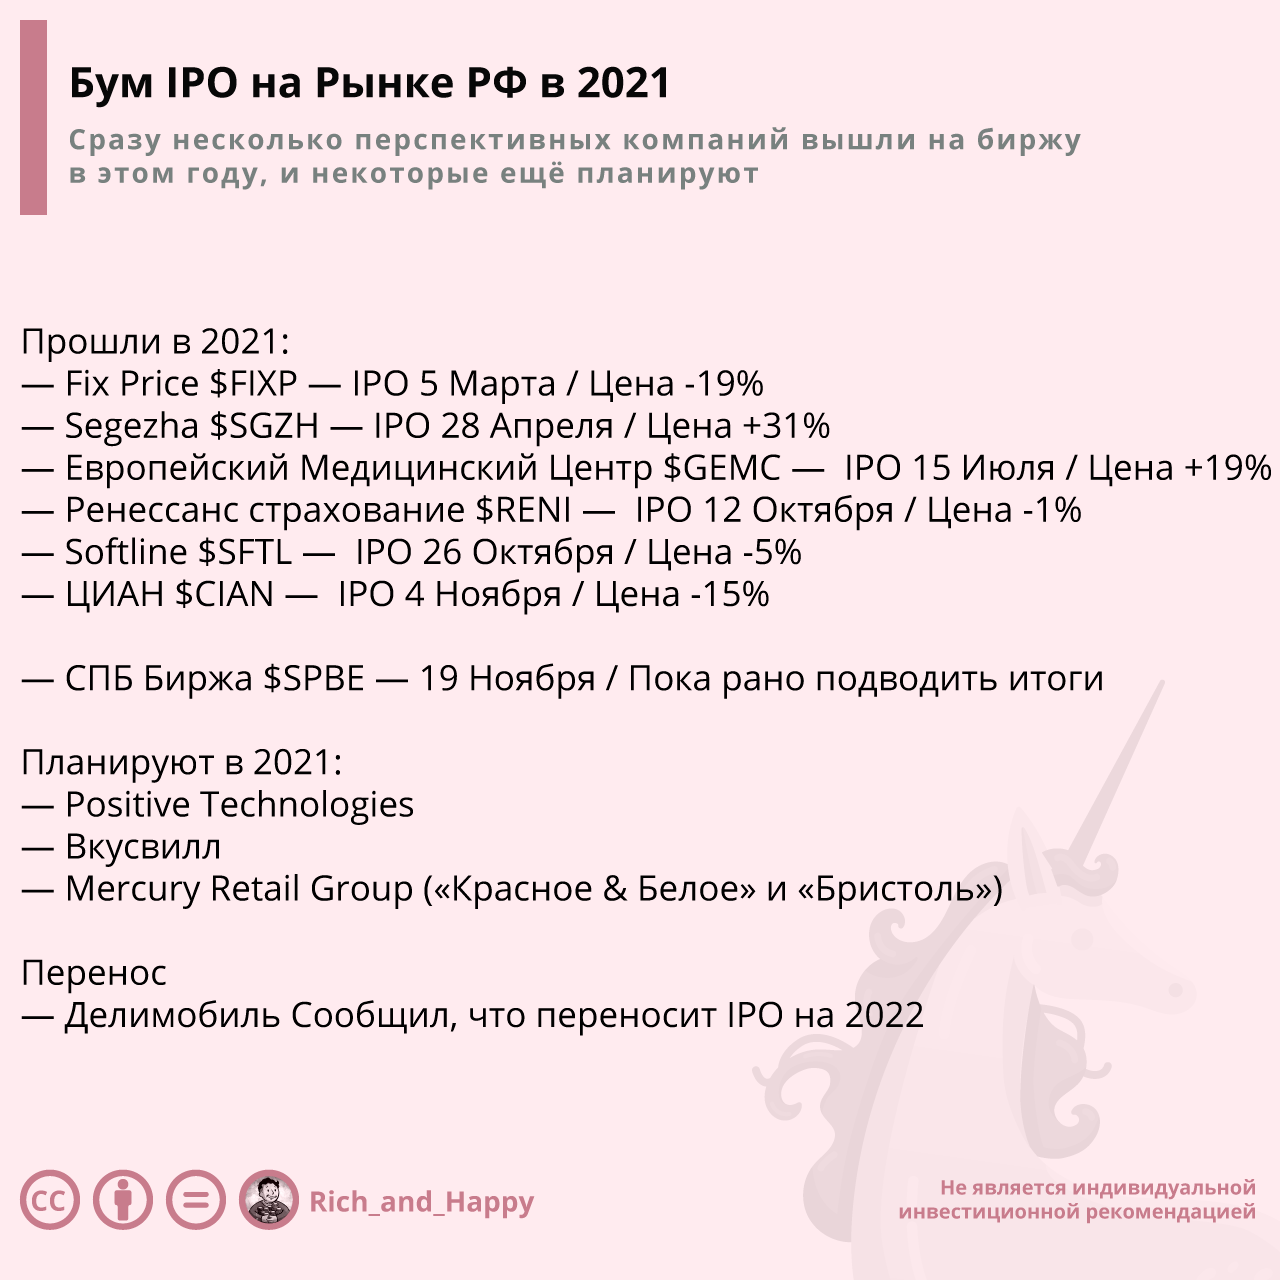
IPO на Рынке РФ в 2021 и результаты
Сегодня все пишут, о том как прошло IPO СПБ Биржи, не хочу мусолить одно и тоже. Да и первый день только, рано как мне кажется судить.
Год для рынка РФ определённо знаковый, столько новых компаний. Интересно вспомнить какие результаты были у предшественников в этом году и кто ещё планирует IPO до конца года
Прошли в 2021:
— Fix Price $FIXP — IPO 5 Марта / Цена сейчас -19%
— Segezha $SGZH — IPO 28 Апреля / Цена сейчас +31%
— Европейский Медицинский Центр $GEMC — IPO 15 Июля / Цена сейчас +19%
— Ренессанс страхование $RENI — IPO 12 Октября / Цена сейчас -1%
— Softline $SFTL — IPO 26 Октября / Цена сейчас -5%
— ЦИАН $CIAN — IPO 4 Ноября / Цена сейчас -15%
Сегодня
— СПБ Биржа $SPBE — 19 Ноября / Пока рано подводить итоги
Планируют в 2021:
— Positive Technologies
— Вкусвилл
— Mercury Retail Group («Красное & Белое» и «Бристоль»)
Перенос
— Делимобиль Сообщил, что переносит IPO на 2022
Не будем слишком рано оценивать результаты СПБ Биржи, всё-таки первый день не показатель. Сегежа тоже не сразу расти начала
Ближайшую неделю попробуем оценить из оставшихся шансы на IPO в этом году и насколько они интересны для инвестирования, не переключайтесь 😉
Участвовали в IPO в этом году? Поделитесь успехами в комментариях 👇
#Инфографика #IPO
---
Не является индивидуальной инвестиционной рекомендацией
Beyond Meat $BYND опустился ниже цены IPO (которое было в мае 2019)
И это ниже на 73% от Исторических максимумов
Амбициозные планы на расширение в Китае и Европе могут увеличить выручку компании, но только в будущем, пока текущие убытки и возможность допэмиссии (также в недалёком будущем) сильно давят на стоимость акций
Последние движение вызвано понижением рейтинга от HSBC: «Учитывая перспективу обострения конкуренции, прогнозируемого нами роста будет недостаточно, чтобы многие участники смогли достичь своих высоких амбиций»
#Инфографика #ipo
---
Не является индивидуальной инвестиционной рекомендацией
Поддерживаемый Баффеттом Nubank готовится к IPO с весёлым тикером $NU
Продолжаем тему доступных для неквалов компаний Бразилии. Увидел в Bloomberg статью об IPO банка которого поддерживает сам Уоррен Баффетт и не смог пройти мимо, решил разобраться подробней (в РФ поучаствовать можно)
Основные Моменты
• Быстрорастущий финтех из Бразилии
• В компанию инвестировала больше полмиллиарда долларов Berkshire Hathaway Баффетта
📑 О Компании
Nubank — Бразильский банк, который проще всего описать как аналог Тинькофф $TCSG, И что интересно, история очень похожа. Основанный в 2013 Банк без отделений, начал с кредиток, потом стал брокером и добавил услуги страхования. Сейчас у банка 48 млн клиентов (крупнейший подобный банк в мире). Работает пока в 3 странах (Бразилия, Колумбия, Мексика) — в планах выходить в другие страны. Berkshire Hathaway $BRK.b Баффетта инвестировала $500 млн в начале этого года в Nubank
📊 Бизнес компании
Банк делает ставку на простые в использовании финансовые продукты с более низкими комиссиями. Что позволяет агрессивно расти. За первые 9 месяцев 2021 выручка удвоилась до $1,06 млрд, хотя чистые убытки также увеличились до $99,1 млн за тот же период ($64,4 млн годом ранее)
Минимальные комиссии дают свои плоды. Nubank привлекает клиентов дешевле, чем кто бы то ни был. Стоимость привлечения клиентов за первые 9 месяцев 2021 составила всего $5 на одного клиента при очень низком чистом оттоке
Банк долгое время оставался убыточным (минимальные комиссии это не только плюс к росту, но и минус к доходам). Но в прошлом месяце компания заявила, что удалось выйти в прибыль в первой половине 2021, правда пока, только на операциях в Бразилии
Выход на IPO планируется по цене $8-$9 за акцию, что предполагает капитализацию в $39 млрд
Риски
У Nubank низкие затраты на привлечение и быстрый рост, но и среднемесячный доход на одного активного клиента менее $5. Опять же из-за бизнес модели банка с минимальными комиссиями и агрессивным ростом
📌 Подводя Итог
Минимальные комиссии помогают быстро расти. Можно вспомнить как пример Robinhood $HOOD который рос очень быстро на торговле акциями без комиссий. Но важный момент в оценке. С момента IPO акции потеряли более 25%
Nubank изменил стоимость акций на IPO до $8-$9, по сравнению с первоначальной оценкой в $10-$11, что уже ближе к реальной оценке, но всё ещё много. Но банк может достаточно легко поднять комиссии, что даст сразу рост выручки. Пока это явно не приоритет учитывая темпы роста и это надо оценивать соответствующе
Моё мнение, что это интересное IPO для любителей быстрорастущих компаний и желающих разнообразить портфель компаниями из разных стран. К примеру из Бразилии
#обзор #IPO #Бразилия #Nubank
---
Не является индивидуальной инвестиционной рекомендацией
Интересно ли IPO Элемента?
Крупнейший производитель микроэлектроники в РФ «Элемент» выходит на IPO. Это совместное предприятие АФК «Система» $AFKS и госкорпорации «Ростех». Это очень важная (без шуток) компания для страны. Её продукция используются в загранпаспортах, банковских картах «Мир», транспортных картах «Тройка», в электротранспорте и других отраслях.
В посте попробуем оценить "интересность" глазами циничного инвестора, который хочет долгосрочно зарабатывать. Поэтому посмотрим на оценку компании и послушаем её ближайшие планы.
Если лень читать (там много цифр и цитат). То короткий пересказ такой:
Оценка дорогая, дивиденды [если] будут, то небольшие, ближайшие годы ожидается рост капитальных затрат и возможно [не одна] доп эмиссия.
• Какая оценка?
Посчитаем соотношение цены и прибыли (Price-to-Earnings ratio) или P/E.
— Считаем "P".
Заявленный ценовой диапазон размещения: 223,6 руб. — 248,4 руб. за лот в 1 тыс. акций. что даёт нам 0,2236 — 0,2484 руб. за акцию
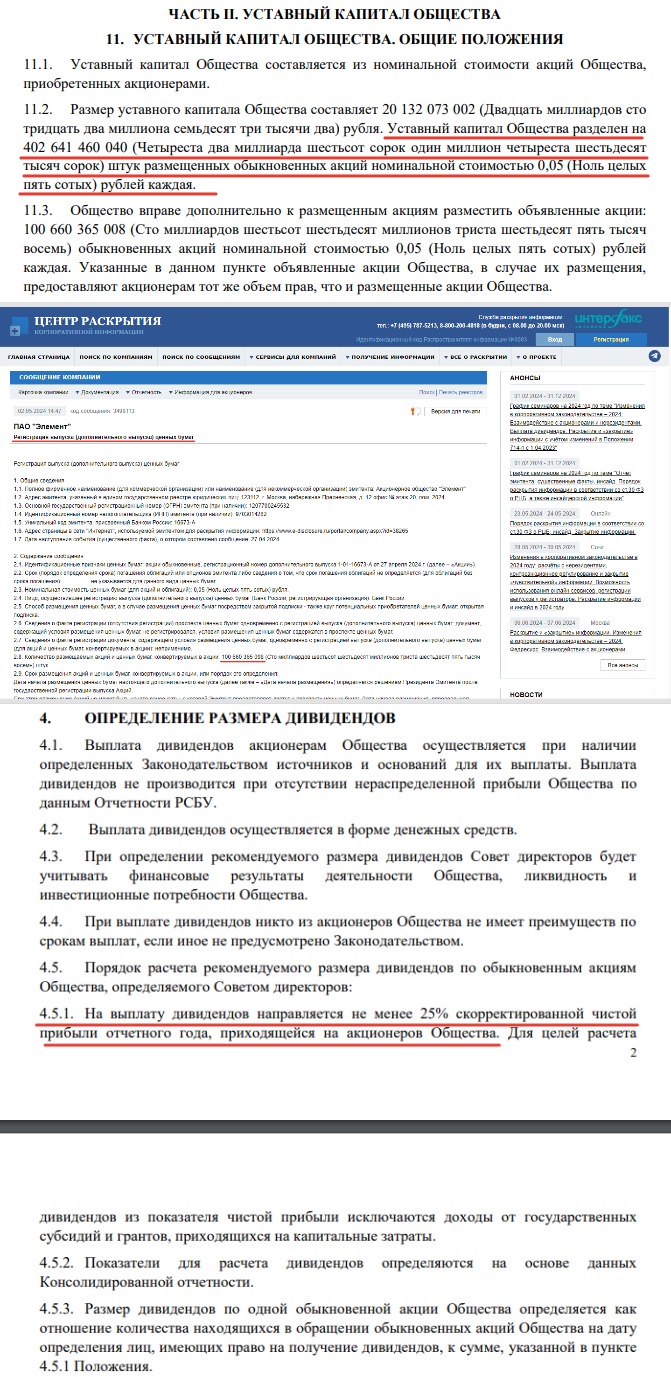
Всего акций 402 641 460 040 (рис 1) + доп эмиссия под IPO 100 660 365 008 (рис 2) = 503 301 825 048 акций.
Умножаем количество акций на цену акций и получаем текущую капитализацию в 112,5 — 125 млрд руб.
— Смотрим "E".
Прибыль по МСФО за 2023: 5,3 млрд руб.
P/E получается: 21,2 — 23,5
Т.е. это значит, что если вы хотите участвовать в IPO, то вы готовы заплатить ~22 рубля за 1 рубль чистой прибыли.
Много это или мало?
Так как подобного профиля компаний на бирже нет, то сравним с экспортёрами их разных секторов:
Северсталь $CHMF - P/E = 8,4
ФосАгро $PHOR - P/E = 7,7
Новатэк $NVTK - P/E = 7
Роснефть $ROSN - P/E = 4
• Что с дивидендами?
Согласно див политике на выплату дивидендов направляется не менее 25% скорректированной чистой прибыли отчетного года (рис 3)
Т.е. если мы возьмём 25% от прибыли в 5,3 млрд руб. и разделим на количество акций, то получим 0,0026 руб на акцию или див доходность 1,2%.
Сравните это с див доходностью экспортёров которых обозначили выше.
• Какие перспективы?
Тут слово президенту «Элемента» Илье Иванцову. Далее цитаты из интервью РБК с моими небольшими комментариями.
— "Привлечение дополнительных акционерных денег может существенным образом ускорить развитие компании. У нас есть следующие два–три года для того, чтобы полностью ее реализовать".
Т.е. доп эмиссия для IPO сейчас это только начало?
— "Основа нашей стратегии роста — интенсивное развитие производственных мощностей"
Т.е. CapEx (капитальные затраты) будут расти. Когда сильно растёт CapEx тут не до дивидендов.
— "По итогам 2023 года российская отрасль микроэлектроники стала самой быстрорастущей в мире".
Класс, приятно слышать.
— "Многие говорят, что мы растем с низкой базы".
Ясненько.
— "Общая инвестиционная программа, которую мы реализуем в настоящий момент, составляет около 100 млрд руб., основная масса инвестиций будет сделана в течение следующих трех лет"
Так и записываем, сумма равная текущей (завышенной) капитализации которая равна двадцатилетней прибыли потребуется ближайшие три года. Откуда её возьмут?
Если будут привлекать через облигации с хорошей премией к рынку и гос гарантиями, то интересно. Если доп эмиссия акций, то нет.
• Подводя итог
Компания выглядит дорогой как и практически все последние IPOшки. У компании большие планы и большой вопрос откуда будут браться деньги на осуществление этих планов. Хорошие дивиденды ближайшие годы не ожидаются. Даже если капитальные затраты будут субсидироваться за счёт грантов и гос субсидий (эти деньги из чистой прибыли вычитают).
#IPO #Дивиденды
-
Не является индивидуальной инвестиционной рекомендацией
👍26🔥7🫡4👻1
На полях Т-Двор в Санкт-Петербурге, пока есть время перед выступлением, пообщались с директором Arenadata Максимом Пустовым.
Про рынок дата-решений, про перспективы компании, про крупных клиентов и трек развития компании, что будет с бизнесом если СВО завтра всё и конкуренты вернутся на рынок РФ (спойлер: всё будет хорошо)
Коротко: перспективы огонь.
Будем ждать информацию по IPO. Пока собираю информацию по компании 🕵️♂️
#ipo #arenadata
-
Не является индивидуальной инвестиционной рекомендацией
👍14✍3🙈2🔥1🤮1
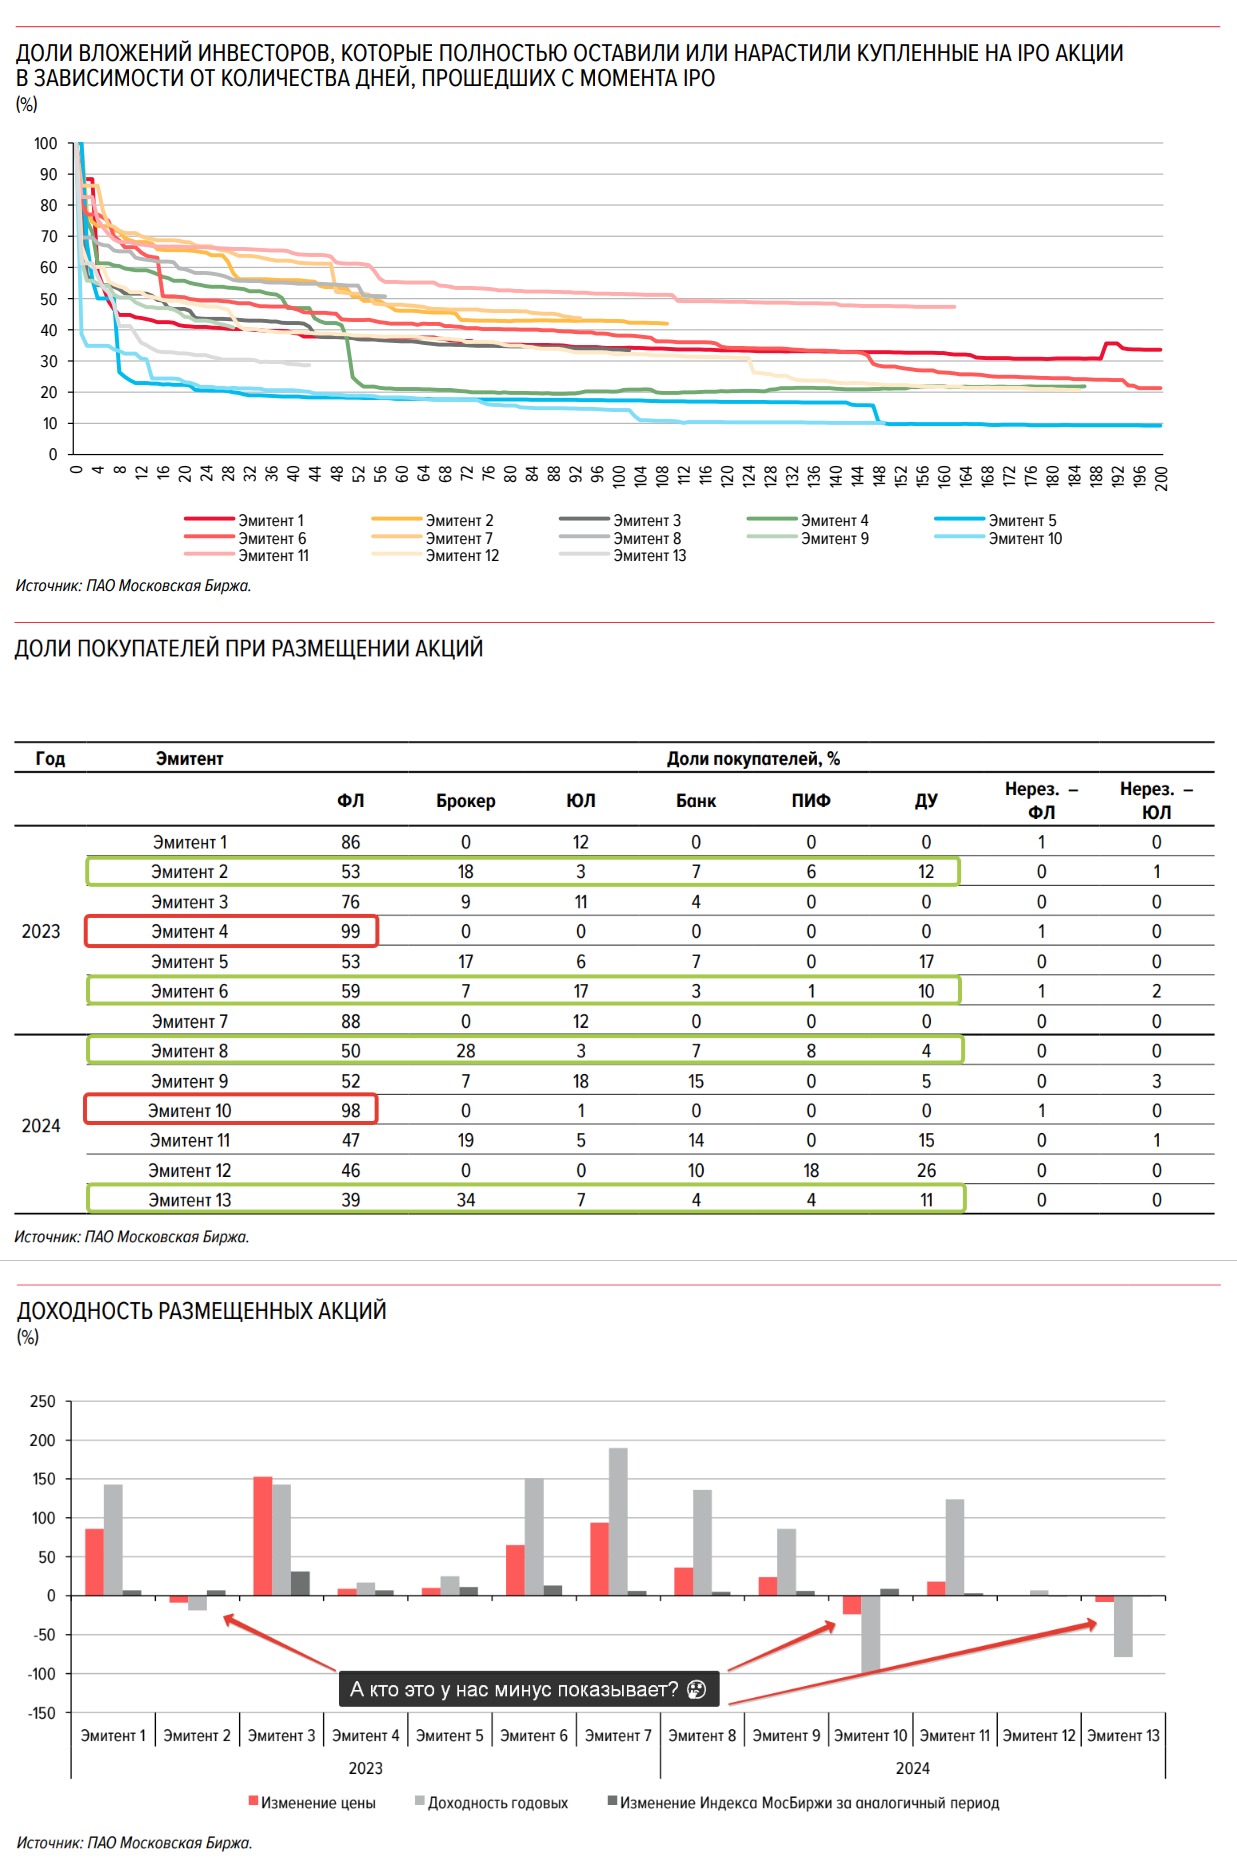
Аналитика IPO за 2023 и апрель-май 2024 от ЦБ.
ЦБ выпустил аналитический отчёт: «Обзора рисков финансовых рынков». Традиционно рекомендую к прочтению полностью. Много всего интересного, кто за Май продавал акции, кто покупал. Кто продавал ОФЗ, а кто покупал. Что с доходностями корпоративных облигаций и какой там процент с привязкой к долларам $USDRUB и юаням $CNYRUB, а сколько в рублях. И много чего ещё.
Автору интересней всего было почитать раздел про IPO. Вынес для себя несколько интересных моментов:
— Треть спекулянтов выходит из акций в первую неделю торгов (рис 1). Жаль нет привязки к динамике акций, но можно предположить, что из быстро растущих IPO вылетают быстрей получив крохи, при этом оставаясь в убыточных в надежде на разворот.
К концу второго месяца только в двух компаниях осталось более 50% тех кто участвовал в IPO, в остальных выходили быстрей. Что примерно соответствует провалившимся IPO за это время. Хотя логика по идее должна быть обратной.
— ЦБ: "По акциям, в размещении которых участвовали преимущественно частные инвесторы, доходность в среднем была ниже".
Перевожу: Там где нет институционалов, там в среднем и физику ловить нечего 😄 Ещё можно вспомнить, что там где много институционалов физикам дают аллокацию в несколько процентов. Так и живут организаторы IPO под лозунгом: "Третий сорт не брак! Отдадим физикам". К примеру в IPO АГ Кристалл доля физиков была близка к 100%, как говориться "счёт на табло".
— ЦБ: "Относительно высокий объем акций покупают мелкие инвесторы, которые могут не располагать достаточной экспертизой, что потенциально может приводить к искажениям в ценообразовании".
— ЦБ: "Высокая доля физических лиц наблюдается в IPO с небольшими объемами размещения и небольшим количеством участвующих инвесторов". Профессиональным игрокам маленькие доли вывода на биржу не особо интересны. Понимают, что скоро вероятно SPO.
— Хоронить IPO тоже не надо.
Во-первых. Интересных IPO больше в 2 раза чем не интересных. Если мы смотрим по участникам, когда все группы принимают участие (т.е. интересно всем), то таких IPO в два раза больше, чем те, где только Физики (которые со слабой экспертизой) (рис 2).
Во-вторых. Только 3 из 13 компаний с момента IPO ушли в минус. А по большинству доходность выше доходности Индекса МосБиржи (рис. 3).
Кто в отчёте.
Данные по IPO в 2024 за Январь – Май:
• Делимобиль $DELI
• Диасофт $DIAS
• АГ Кристалл $KLVZ
• ЛК Европлан $LEAS
• МФК Займер $ZAYM
• МТС-Банк $MBNK
Элемента $ELMT тут нет коллеги, так как (1) мало данных. 30 Мая только начались торги по нему, а (2) он размещался на СПб бирже, а данные от МосБиржи.
IVA Technologies $IVAT тоже нет, так как торги начались в Июне.
Ещё один важный момент. В 2024 сильно изменилась конъюнктура рынка по сравнению с 2023 (это отмечает и ЦБ в отчёте). Т.е. новым IPO будет сложней привлекать деньги, особенно тем, где высокая оценка (дорогие мультипликаторы).
Так что если будете в постах видеть обоснование что-то вроде "Средняя доходность IPO за 2023 и 2024 - 100500%", то сразу делите потенциал на два. Сейчас IPOшкам надо конкурировать со вкладами под 18% и практически безрисковыми фондами денежного рынка под 16%.
Правила игры немного изменились. Но интересные истории остаются. Из 8 IPO которые размещались в этом году, только 3 сейчас в плюсе.
Лучший результат у Диасофт (писал про него перед IPO и принимал участие сам).
Кто угадает худшего в этом году? )
#IPO #Аналитика #ЦБ
-
Не является индивидуальной инвестиционной рекомендацией
👍17🤔2🐳2🙈2❤1🔥1
ВсеИнструменты ру
Онлайн-игрок рынка DIY («сделай сам» (англ. DIY — Do It Yourself) выходит на #IPO
Компания организовала встречу с блогерами. Делюсь ключевыми моментами, которые вынес из выступления топ менеджмента:
— История компании началась в 2006.
— Сейчас являются лидерами на рынке DIY в РФ и СНГ по объёму онлайн-выручки.
— Планы выхода на биржу в Июле 2024.
— B2B-сегмент обеспечивает больше половины выручки (63% продаж). Т.е. стабильный спрос от профессиональных участников рынка.
— Для B2B-сегмента удобно «единое окно» по закупкам различных наименований. Всего более 1,5 млн SKU (англ. stock keeping unit «единица складского учёта»)
— За 6 лет выросли в 10 раз.
— Потенциальный рост рынка DIY в РФ с 6,8 трлн в 2023 до 14,7 трлн в 2028 (исследование INFOline)
— Сравнение с конкурентами: OZON работает по модели 3P (Third-Party). Т.е. выступает площадкой по продаже товаров других продавцов. ВсеИнструменты работают по модели 1P (First-Party). Т.е. они и есть продавец для покупателя. Это позволяет консолидировать структуру, что увеличивает маржинальность.
— Уже сейчас лидер в онлайн-сегменте на своём рынке и хочет кратно развиваться дальше.
— Своя сеть из более чем 1000 ПВЗ (каждый 4-й город в РФ).
— Своя ИТ платформа позволяет быстро масштабировать бизнес. Штат ИТ спецов более 500. От «недружественного» софта зависимости нет.
Отдельно про финансы:
— Рост выручки 54% (до 132,8 млрд руб), рентабельность по EBITDA 7,6% за 2023.
— Долги под контролем (хоть и высоковаты) ЧД/EBITDA - 1,8x по результатам l кв 2024. На конец 2023 было 2,0х. Хороший показатель для растущей компании в сегменте e-commerce.
— Рентабельность по валовой прибыли за 2023 - 29,3% (неплохо).
— Чистая прибыль за 2023 +49% (рост до 3,8 млрд руб)
В общем, компания вообще и IPO в частности интересные. 😄 Подождём оценки.
-
Не является индивидуальной инвестиционной рекомендацией
🤔15👍9❤2🤮2🐳2🤡1
Последний день подачи заявки для участия в IPO ВсеИнструменты ру
Ведомости пишут о переподписке книги заявок в несколько раз. Приведу цитату:
«Организаторы не хотят называть точные цифры, чтобы не инфлировать рост и не провоцировать инвесторов оставлять слишком большие заявки, объяснил он [собеседник «Ведомостей»]. Состав книги он называет качественным. По его словам, в нее вошли «практически все долгосрочные российские фонды» – всего больше 15, включая практически все существенные паевые инвестиционные фонды от крупнейших управляющих компаний. Что касается частных инвесторов, то динамика прошлых IPO показывает, что они активизируются к концу книги, добавил собеседник.»
Сама статья тут: https://www.vedomosti.ru/investments/articles/2024/07/03/1047746-kniga-zayavok
Отдаю должное, собрать на придавленном высокими ставками рынке такую переподписку, из компаний где есть в большом количестве штатные аналитики профессионально оценивающие перспективы это достойный результат.
Представителей e-commerce на рынке у нас не много, до IPO Инструментов был только OZON, который редко получает чистую прибыль и никогда ещё не платил дивиденды. Качественная структура книги заявок (это обилие институционалов разных мастей которые хотят себе кусочек) как желание каждого получить в портфель качественного эмитента.
Если бы не существенный объём размещения и free-float в ~12%, то аллокация была бы символическая, а так должны дать акций нормально. Можно поучаствовать.
#ipo
-
Не является индивидуальной инвестиционной рекомендацией
👍12🤔4🤮4🔥1👻1
Не пытайтесь впрыгнуть в уходящий поезд.
Про IPO АПРИ.
Девелопер АПРИ — это небольшой (41-е место по объёмам стройки по данным Дом рф на 11 июля 2024) девелопер который решил выйти на IPO в момент частичного сворачивания льготных ипотечных программ и запредельно дорогой рыночной ипотеки.
• Зачем сейчас IPO?
Очевидно, что, как и всем компаниям АПРИ нужны деньги. Вот только кредитный рейтинг у АПРИ уровня BB (средненькой ВДОшки), а ключевая ставка сейчас 16%, а на ближайшем заседании ЦБ ставка станет ещё выше. Следовательно, занять с рынка через облигаций такие компании могут, в лучшем случае, под 21-23%.
// Лирическое отступление //
"Может тогда не занимать?" спросите вы. Если очень сильно упростить модель работы девелоперов, то застройщик берёт кредит у банка, на эти деньги строит дом, а деньги покупателей за купленные квартиры лежат у банка.
Деньги переводятся застройщику лишь после того, как он представит подтверждение банку, что выполнил обязательства перед покупателем: построил дом и ввел его в эксплуатацию.
Т.е. деньги за купленные квартиры появляются у застройщика с временным лагом.
Такая история появилась после того, как много застройщиков набирало деньги у покупателей, а потом не могли достроить дом. Т.е. денег уже нет, а квартир ещё нет. Застройщик в этот момент пытается испариться. Это были так называемые "обманутые дольщики" [ранее очень популярный и теперь почти забытый термин]. Такие покупатели становились головной болью государства. Желающие оценить масштаб и плохо знакомые со строительной сферой гуглят историю девелопера СУ-155. Государство это проблему, в массовом её проявлении, решило.
// Конец лирического отступления //
Возвращаемся к АПРИ. Посмотрев на отчёт за I квартал 2024 хорошо видно, что расходы у АПРИ на обслуживание долгов взлетели в 5,5 раз всего за год (рис 1), дальше будет хуже (ставку поднимут и опускать долго не будут).
И вот в такой ситуации девелоперу сильно помогут относительно бесплатные деньги — IPO. Забавный факт: на IPO девелопера выводит Иволга Капитал, Известные ребята, специализируются на ВДО, они [и это просто моё предположение] как никто другой хорошо понимают, что IPO тут необходимость.
• Посмотрим на оценку и посчитаем P/E.
— Всего 1 140 000 000 акций (1 024 763 407 + 115 236 593) (рис 2 и 3)
— Ценовой диапазон первичного размещения акций от 8,8 до 9,7 руб. за акцию.
— Получается капитализация: 10,032 млрд руб. - 11,058 млрд руб.
— Прибыль за 2023: 1 791 487 000 руб (рис 4)
В итоге P/E по итогам 2023 5,6 - 6,1
Сравним соотношение P/E с другими девелоперами:
— Самолёт $SMLT - 14.7
— ПИКК $PIKK - 7.14
— ЛСР $LSRG - 2.36
— Эталон $ETLN - —
Получается АПРИ в два раза дороже ЛСР у которой кредитный рейтинг уровня "А" от Эксперта (хорошо выше рейтинга АПРИ). И чуть дешевле ПИККа у которого кредитный рейтинг "AА-" от НКР (существенно выше рейтинга АПРИ).
Напомню, что кредитный рейтинг отражает вероятность дефолта эмитента. Рейтинг ВВ — это [далее цитата по ЦБ] "Низкий уровень кредитоспособности / финансовой надежности / финансовой устойчивости (от преддефолтного до умеренно низкого)"
• Подводя итог.
Выводы участвовать в данном IPO или нет предлагаю сделать самостоятельно. Единственное на что ещё надо обратить внимание, так это объём размещения. Он очень-очень маленький, всего 0,5-1 млрд руб.
В таких маленьких объёмах очень вероятна история когда искусственно закидывают цену повыше, а потом SPO одно за другим. Будет ли тут такая история посмотрим. Автор будет смотреть со стороны.
#IPO #девелопер
-
Не является индивидуальной инвестиционной рекомендацией
👍25😁3🐳2🙈1
IPO Jetlend
Пропустим блок про "лидер в отрасли" потенциальный объём рынка (если забыть про банки и МФО) и как компания рассказывает о том, что всё будет хорошо. Возьмём скучные цифры, скучные даты, немного цитат основателя и приправим мемом в конце.
— Общий размещения 750 млн руб. (12,5 млн акций), цена за акцию: 60–65 руб. Всего уже есть 100 млн акций + 10 млн на допэмиссии. Итого 110 млн. Т.е. оценка 6,6 - 7,15 млрд руб. Летом прошлого года, когда озвучили планы по IPO, оценивали себя в 8-12 млрд руб. (рис 1)
— Самая свежая отчётность только за 9 месяцев 2024 года по РСБУ. (рис 1) По МСФО за 6 месяцев 2024.
— Если посмотреть в то, что есть (по РСБУ), то выручка 537 млн руб., чистый убыток — 17,6 млн руб. (против прибыли в 18 млн руб. годом ранее)
— Рейтинг ruBB+ от Эксперт РА. т.е. риски высокие.
Там ещё много всего интересного, но не буду вас перегружать. Давайте теперь сведём то что уже написал вместе.
Компания, в которую некоторые предлагают вложиться сейчас, за год уменьшила свою оценку почти в два раза. И совсем не хочет подождать свежую отчётность для IPO, а спешит сейчас. Почему? Что там такого может быть интересного что лучше инвесторам пока не видеть? Вопросики.
При этом всё ещё себя оценивает 6,6 млрд (по нижней границе) при чистых убытках в последней отчётности и выручке за последние 12 месяцев 754,844 млн (537 за 9 месяцев 2024 и 217 за IV квартал 2023) (рис 2)
Т.е. P/S (Price to Sales — «цена к выручке») ~8,75. Много это или мало? Ну вот у Яндекса P/S 1,5, вы скажете он слишком большой. Окей, у Диасофта 3,9.
Добавим сюда рейтинг от Эксперт РА ruBB+, лютое ВДО, что само по себе не плохо. Но если учесть предыдущие моменты, то штрих классный.
Ну а закончим пост словами из интервью РБК основателя и CEO JetLend Романа Хорошева:
«Если акционер хочет получать стабильные дивиденды, это не мы. <....> Мы можем вырасти. И мне кажется, было бы странным выводить деньги из компании вместо того, чтобы инвестировать в дальнейший рост».
Что будет делать автор? Сегодня конечно не пятница. Но мем тут лучше всего для ответа подходит. В комментариях его оставлю )
#IPO
-
Не является индивидуальной инвестиционной рекомендацией
👍19🔥5🐳2🙈2
IPO ДОМ РФ: нормальный ценник для «полуоблигации»
Постов про IPO ДОМ РФ вы уже, наверное, видели много. Сам ждал одно — цену. И теперь она есть, и она… нормальная. По крайней мере, такая, при которой можно рассмотреть участие.
Ценовой диапазон: 1 650–1 750 за акцию.
- Ключевые моменты:
ДОМ РФ — крупный и специфический игрок на рынке: ипотека, инфраструктура, льготные программы.
Оценка получилась умеренной. Не дешёво, не дорого — в духе госкомпаний перед первым размещением.
Дальше всё будет зависеть от спроса на размещении и будущих обещаний по доходности/дивидендам.
На таких уровнях бумагу можно рассмотреть, если есть интерес к госинфраструктурным историям.
Ключевые риски:
1. Госкомпания → цели могут быть не рыночные
ДОМ РФ — институт развития. Это значит: иногда приоритет — реализация госпрограмм, а не максимизация прибыли миноритариев.
Пример: допки для важных проектов или могут расширять льготные направления или кредитовать по ставкам ниже рыночных.
2. Регуляторные риски.
Любые изменения в правилах ипотеки, субсидий или девелоперского финансирования напрямую бьют по модели ДОМ РФ.
Это история, где государство → регулятор → владелец → исполнитель — всё в одном лице.
С другой стороны тут же и возможности, но не забываем про пункт первый.
Драйверы роста:
- развитие ипотеки и секьюритизации;
- рост инфраструктурных проектов;
- возможное расширение платных сервисов и цифровых платформ;
- эффект масштаба после IPO.
Что в итоге?
В общем такая «полуоблигация».
Волатильность умеренная, драйверы роста ограничены, зато меньше вероятность провала.
Можно рассматривать как инструмент с балансом стабильности и ограниченного апсайда. Это не история про х2, но и не про минус 50%
Ближе к «рабочему инструменту», который при аккуратной оценке может занять место в портфеле. Ну а репутацию компании по отношению к минорам нам ещё предстоит оценить 😁
#IPO
-
Не является индивидуальной инвестиционной рекомендацией
👍17✍6🥴5🔥3❤2👎1
ДОМ РФ красиво зашли — книга переподписана в первый же день.
Розница плюс фонды, спрос по верхней границе — всё как положено. Я, честно, надеюсь: в этот раз всё будет хорошо. А не так как было последние пару лет, где IPO часто превращались в триллер с элементами хоррора и финальной сценой «где инвестор смотрит на допку и минус, а потом делает глубокий вдох».
Так что держу за ДОМ РФ кулачки — пусть у этой «полуоблигации» всё получится.
Ну а пока, какие были размещения, такой и — #пятничный_мем
PS
Не проходи мимо, жмякни лайк, поддержи котейку )
#IPO
-
Не является индивидуальной инвестиционной рекомендацией
😁33👍23🔥5❤4😢4🤡2
#IPO «Базиса»: сильные метрики и ставка Ростелекома.
Для рынка это, скорее всего, последнее IPO в 2025 году, первым делом посмотрим на ключевые параметры размещения:
- Ценовой диапазон: 103–109 ₽ за акцию (оценка 17–18 млрд руб.).
- Объём предложения: около 3 млрд руб. — частично продают миноритарии, Ростелеком остаётся.
- Стабилизация: около 10% предложения на 30 дней.
- Период заявок: 4–9 декабря.
- Торги: стартуют 10 декабря, тикер BAZA (листинг 2 уровня).
Основные моменты по компании:
1. «Базис» — лидер сегмента:
#1 в виртуализации (26% рынка),
#2 в контейнеризации (20%), экосистема из 10 собственных продуктов.
Сильная позиция в нише для управления динамической ИТ-инфраструктурой. Направление растёт быстрее отрасли и тренд скорей всего сохранится.
2. Глубокая интеграция в госинфраструктуру
97% мощностей ГЕОП и половина систем ГосТеха уже работают на продуктах «Базиса». Это высокий барьер для конкурентов и понимание что нам что компания не просто зашла с улицы.
3. Финансовый профиль: Выручка за 2022–2024 выросла в 2,7 раза, до 4,6 млрд руб. Но это время для всех ИТ было золотое. А что в непростом 2025? -
9М 2025 — 3,5 млрд ₽ (+57% г/г).
Чистый долг отрицательный.
Что с дивидендами?
Компания уже платит дивиденды: 608 млн руб за 2023 г., (46% jn NIC), 854 млн за 2024 г. (48% от NIC), принята новая див политика, по которой выплаты составит от 50% от NIC.
Рост, маржа и отрицательный долг — сочетание, хорошее.
О чём всё же нам стоит помнить:
1. До конца года гайденс по выручке 30-40%. Учитывая отчет за 9 месяцев, где выручка была 57% - это достаточно консервативный прогноз.
2. Продажа долей миноритариями.
Допэмиссии не будет, сделка в формате «cash-out». Ростелеком остаётся в полном объеме, что снижает риски.
Что в итоге?
IPO «Базиса» — высокая маржинальность, сохранение роста в 2025-м на фоне проседающего ИТ-сектора, рекуррентная модель (подписка) и понятная стратегия развития. Оценка выглядит умеренной, финансовый профиль — стабильным и предсказуемым.
-
Не является индивидуальной инвестиционной рекомендацией
👍12🤔7😁3🐳3👎1👾1