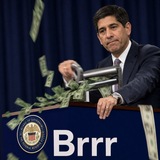
Forwarded from 벨루가의 주식 헤엄치기
3Q26 Space Exploration Technologies Earnings Call 중
Elon Musk 曰
저희는 초지능 컴퓨팅 자원의 공급 부족에 직면할 것이며, 이 부족은 오랫동안 지속될 것으로 보고 있습니다. 따라서 현명한 접근은 단기 계약을 체결하면서, 와트당 유용한 지능이 빠르게 증가한다는 데 투자하는 것이라고 생각합니다.
실제로 지금까지도 그렇게 되어 왔습니다. 저희 단기 계약이 갱신되는 상황을 보더라도 그렇습니다. 와트당 가격이 높아지고 있을까요, 아니면 낮아지고 있을까요? 저희는 더 높은 와트당 가격으로 계약이 갱신되는 것을 확인하고 있습니다.
솔직히 말씀드리면, 모든 하이퍼스케일러와 수십 개의 소규모 기업이 저희 컴퓨팅 자원을 더 많이 임차하기 위해 끊임없이 연락해 오고 있습니다.
모든 요청을 수락한다면, 현재 보유한 컴퓨팅 자원의 몇 배에 해당하는 물량도 임대할 수 있을 정도입니다. 지금 상황이 그렇습니다.
제가 몬티 파이선의 ‘치즈 가게’ 코미디 영상을 밈으로 올린 이유도 여기에 있습니다. 어떤 사람이 치즈를 사러 가게에 들어갔는데, 정작 가게에는 치즈가 하나도 없습니다.
“이 치즈는 있나요?”, “그러면 저 치즈는 있나요?”라고 계속 묻지만, 실제로는 어떤 치즈도 없는 것입니다.
저희도 학습에 더 많은 컴퓨팅 자원을 사용하기 위해, 추론용 컴퓨팅 수요 일부를 다른 클라우드 제공업체로 이전하려고 시도했습니다. 그런데 돌아오는 상황이 바로 그 치즈 가게와 같았습니다.
“GB300이 남은게 좀 있나요?”라고 물으면 “아니요, 없습니다”라고 합니다.
“그러면 GB200은요?”라고 물어도 “그것도 없습니다”라고 합니다.
“TPU는 있나요?”라고 물어도 없습니다.
“학습용 장비는 있나요?”라고 물어도 없습니다.
“그렇다면 H100은 어떤가요?”라고 물으면 “해외 어딘가에는 조금 있을지도 모르겠습니다”라고 합니다.
그러고 나서 확인한 뒤 다시 연락해 와서는 “아니요, 그것도 없네요”라고 합니다. 정말 황당한 상황입니다. 따라서 저희가 수요 문제를 겪을 것 같지는 않습니다.
그리고 반드시 그렇게 될 것이라고 말씀드리는 것은 아니지만, 내년에 컴퓨팅 설비의 투자 회수기간이 6개월까지 짧아지는 것도 불가능한 일은 아닙니다.
Elon Musk 曰
저희는 초지능 컴퓨팅 자원의 공급 부족에 직면할 것이며, 이 부족은 오랫동안 지속될 것으로 보고 있습니다. 따라서 현명한 접근은 단기 계약을 체결하면서, 와트당 유용한 지능이 빠르게 증가한다는 데 투자하는 것이라고 생각합니다.
실제로 지금까지도 그렇게 되어 왔습니다. 저희 단기 계약이 갱신되는 상황을 보더라도 그렇습니다. 와트당 가격이 높아지고 있을까요, 아니면 낮아지고 있을까요? 저희는 더 높은 와트당 가격으로 계약이 갱신되는 것을 확인하고 있습니다.
솔직히 말씀드리면, 모든 하이퍼스케일러와 수십 개의 소규모 기업이 저희 컴퓨팅 자원을 더 많이 임차하기 위해 끊임없이 연락해 오고 있습니다.
모든 요청을 수락한다면, 현재 보유한 컴퓨팅 자원의 몇 배에 해당하는 물량도 임대할 수 있을 정도입니다. 지금 상황이 그렇습니다.
제가 몬티 파이선의 ‘치즈 가게’ 코미디 영상을 밈으로 올린 이유도 여기에 있습니다. 어떤 사람이 치즈를 사러 가게에 들어갔는데, 정작 가게에는 치즈가 하나도 없습니다.
“이 치즈는 있나요?”, “그러면 저 치즈는 있나요?”라고 계속 묻지만, 실제로는 어떤 치즈도 없는 것입니다.
저희도 학습에 더 많은 컴퓨팅 자원을 사용하기 위해, 추론용 컴퓨팅 수요 일부를 다른 클라우드 제공업체로 이전하려고 시도했습니다. 그런데 돌아오는 상황이 바로 그 치즈 가게와 같았습니다.
“GB300이 남은게 좀 있나요?”라고 물으면 “아니요, 없습니다”라고 합니다.
“그러면 GB200은요?”라고 물어도 “그것도 없습니다”라고 합니다.
“TPU는 있나요?”라고 물어도 없습니다.
“학습용 장비는 있나요?”라고 물어도 없습니다.
“그렇다면 H100은 어떤가요?”라고 물으면 “해외 어딘가에는 조금 있을지도 모르겠습니다”라고 합니다.
그러고 나서 확인한 뒤 다시 연락해 와서는 “아니요, 그것도 없네요”라고 합니다. 정말 황당한 상황입니다. 따라서 저희가 수요 문제를 겪을 것 같지는 않습니다.
그리고 반드시 그렇게 될 것이라고 말씀드리는 것은 아니지만, 내년에 컴퓨팅 설비의 투자 회수기간이 6개월까지 짧아지는 것도 불가능한 일은 아닙니다.
블룸버그)슈퍼마이크로 $SMCI, 1분기 잠정 매출 시장 예상치 대폭 상회 (시간외 +12%)
슈퍼마이크로컴퓨터(SMCI)가 발표한 1분기 잠정 순매출이 애널리스트들의 평균 예상치를 크게 상회
1분기 잠정 실적
잠정 순매출: 185억~195억 달러
시장 예상치: 149억 9,000만 달러 (블룸버그 컨센서스)
예상치 대비 약 23.4~30.1% 상회
잠정 매출총이익률(GPM): 12.0~12.5%
AI 플랫폼에 대한 수요 증가를 실적 호조의 주요 원인으로 제시
슈퍼마이크로컴퓨터(SMCI)가 발표한 1분기 잠정 순매출이 애널리스트들의 평균 예상치를 크게 상회
1분기 잠정 실적
잠정 순매출: 185억~195억 달러
시장 예상치: 149억 9,000만 달러 (블룸버그 컨센서스)
예상치 대비 약 23.4~30.1% 상회
잠정 매출총이익률(GPM): 12.0~12.5%
AI 플랫폼에 대한 수요 증가를 실적 호조의 주요 원인으로 제시
Forwarded from 카이에 de market
"앤트로픽의 클라우드 파트너십이 복잡해지고 있습니다"
"월스트리트 저널에 유출된 S-1 서류에 따르면, 앤트로픽은 AWS, 구글, 마이크로소프트로부터 충분한 클라우드 용량을 확보하는 데 어려움을 겪고 있으며, 이들 업체는 클로드 제조사인 앤트로픽을 고객이 아닌 경쟁사로 점점 더 인식하고 있습니다.
** 'AI를 한다는 것'의 최대 과제는 '컴퓨팅 용량 확보'임을 다시 확인시켜주는 대목
** AI랩들의 자체 컴퓨팅(자체 칩 포함) 확보노력은 향후 더욱 가속화될 것
** 코어위브는 망할 수가 없음
https://techcrunch.com/2026/10/20/anthropics-cloud-partnerships-are-getting-messy/
"월스트리트 저널에 유출된 S-1 서류에 따르면, 앤트로픽은 AWS, 구글, 마이크로소프트로부터 충분한 클라우드 용량을 확보하는 데 어려움을 겪고 있으며, 이들 업체는 클로드 제조사인 앤트로픽을 고객이 아닌 경쟁사로 점점 더 인식하고 있습니다.
** 'AI를 한다는 것'의 최대 과제는 '컴퓨팅 용량 확보'임을 다시 확인시켜주는 대목
** AI랩들의 자체 컴퓨팅(자체 칩 포함) 확보노력은 향후 더욱 가속화될 것
** 코어위브는 망할 수가 없음
https://techcrunch.com/2026/10/20/anthropics-cloud-partnerships-are-getting-messy/
TechCrunch
Anthropic’s cloud partnerships are getting messy | TechCrunch
Anthropic is reportedly struggling to secure enough compute from cloud providers that increasingly view it as a competitor, even as its infrastructure spending balloons ahead of a planned November IPO.
Forwarded from [삼성 이영진] 글로벌 AI/SW
OpenRouter, 에이전트 토큰 사용량 8개월 만에 34배 급증
: 주간 토큰 사용량 기준, Agentic 트래픽은 3.9조 토큰(2월 초)에서 132.6조 토큰(10/5)으로 약 34배 증가
: 같은 기간 Human 트래픽도 증가했으나, 에이전트 사용량은 Human 대비 약 7.8배 수준으로 격차 확대
: 지난 8월 10일 Agentic 트래픽은 일간 7.3조 토큰(7일 이동평균)이었으며, 10월 초에는 일간 평균 18.9조 토큰으로 약 2.6배 증가한 것으로 추정. Human 트래픽은 같은 기간 일간 1.4조에서 2.4조 토큰으로 약 1.7배 증가
: 에이전트 토큰 사용량은 지난 2월 처음으로 Human 사용량을 추월한 이후 격차가 지속 확대. Human 대비 8월 5배에서 10월 7.8배로 상승
: 특히 8월 이후 에이전트 토큰 사용량 증가세가 가속화. AI 사용 패턴이 인간의 직접적인 질의응답에서 에이전트의 반복적인 모델 호출 및 작업 수행으로 빠르게 이동하는 추세
: Agentic 분류에는 완전 자율 에이전트뿐 아니라 인간이 개입하는 워크플로우도 포함. 8월과 10월 자료는 집계 단위가 달라 기간별 증가율은 환산 기준 추정치
https://x.com/openrouter/status/2112650173382074540
: 주간 토큰 사용량 기준, Agentic 트래픽은 3.9조 토큰(2월 초)에서 132.6조 토큰(10/5)으로 약 34배 증가
: 같은 기간 Human 트래픽도 증가했으나, 에이전트 사용량은 Human 대비 약 7.8배 수준으로 격차 확대
: 지난 8월 10일 Agentic 트래픽은 일간 7.3조 토큰(7일 이동평균)이었으며, 10월 초에는 일간 평균 18.9조 토큰으로 약 2.6배 증가한 것으로 추정. Human 트래픽은 같은 기간 일간 1.4조에서 2.4조 토큰으로 약 1.7배 증가
: 에이전트 토큰 사용량은 지난 2월 처음으로 Human 사용량을 추월한 이후 격차가 지속 확대. Human 대비 8월 5배에서 10월 7.8배로 상승
: 특히 8월 이후 에이전트 토큰 사용량 증가세가 가속화. AI 사용 패턴이 인간의 직접적인 질의응답에서 에이전트의 반복적인 모델 호출 및 작업 수행으로 빠르게 이동하는 추세
: Agentic 분류에는 완전 자율 에이전트뿐 아니라 인간이 개입하는 워크플로우도 포함. 8월과 10월 자료는 집계 단위가 달라 기간별 증가율은 환산 기준 추정치
https://x.com/openrouter/status/2112650173382074540
Forwarded from KB증권 이지은의 인터넷/게임
크래프톤, 자체 LLM '라온-1 미니' 공개…한국어·에이전트 성능에 비용 효율까지 겨냥
https://www.mt.co.kr/tech/2026/10/21/2026102109562241281
https://www.mt.co.kr/tech/2026/10/21/2026102109562241281
머니투데이
크래프톤, 자체 LLM '라온-1 미니' 공개…추론·한국어 성능서 해외 동급 모델 앞서 - 머니투데이
크래프톤이 자체 개발한 거대언어모델(LLM) '라온-1 미니(Raon-1 mini)'를 공개했다. 추론과 한국어 대화 등 주요 벤치마크에서는 해외 동급 모델을 웃도는 성능도 보였다.
Forwarded from KK Kontemporaries
계속 하던 이야기와 비슷한 맥락인데
반도체 비중이 포트폴리오에서 너무 커져서 조정이 나오면 강제 매도를 해야했던 펀드들, 이는 가격 왜곡을 일으킬 가능성이 높았을
--
JPM: Flow and Liquidity
- 반도체 비중이 얼마나 커졌는지, 그리고 그 결과 risk capital에서 차지하는 비중이 얼마나 커졌는지를 설명함 (Figure 4)
- 상승 국면에서는 헤지펀드의 포지셔닝이 높다는 신호로 해석될 수 있으나, 조정 국면에서는 헤지펀드의 엄격한 리스크 한도 때문에 동조화 확대가 강제 de-risking을 시사할 수 있으며, 이는 낙폭을 증폭시킬 수 있음
- Positioning 상당 부분 해소: 최근 반도체 주식의 하락을 감안하면 모멘텀 기반 투자자를 포함한 헤지펀드에 의해 상당 부분 unwind된 것으로 판단함 (Figure 6)
반도체 비중이 포트폴리오에서 너무 커져서 조정이 나오면 강제 매도를 해야했던 펀드들, 이는 가격 왜곡을 일으킬 가능성이 높았을
--
JPM: Flow and Liquidity
- 반도체 비중이 얼마나 커졌는지, 그리고 그 결과 risk capital에서 차지하는 비중이 얼마나 커졌는지를 설명함 (Figure 4)
- 상승 국면에서는 헤지펀드의 포지셔닝이 높다는 신호로 해석될 수 있으나, 조정 국면에서는 헤지펀드의 엄격한 리스크 한도 때문에 동조화 확대가 강제 de-risking을 시사할 수 있으며, 이는 낙폭을 증폭시킬 수 있음
- Positioning 상당 부분 해소: 최근 반도체 주식의 하락을 감안하면 모멘텀 기반 투자자를 포함한 헤지펀드에 의해 상당 부분 unwind된 것으로 판단함 (Figure 6)
Forwarded from 에테르의 일본&미국 리서치 [SCAM]
Please open Telegram to view this post
VIEW IN TELEGRAM
Forwarded from 미국 주식 인사이더 🇺🇸 (US Stocks Insider)
테슬라(TSLA) Q3 2026 어닝콜 요약
애프터마켓 3.3% 하락
🟢 긍정 요인:
• 차량 인도량 및 수주잔고. 2개 분기 연속 약 40만 8,000대의 차량을 인도했으며 수주잔고는 최근 4년 중 최고 수준 기록. 이는 강한 수요가 유지되고 있으며 차량 인도량이 주로 생산능력에 의해 제한되고 있음을 시사.
• 자동차 부문 마진 및 판매 구성 개선. 규제 크레딧을 제외한 자동차 부문 매출총이익률은 전분기 16.3%에서 18.1%로 개선. 아시아태평양(APAC) 지역의 차량 인도 비중 증가가 주요 원인으로 작용.
• 에너지 사업 실적 개선. 에너지저장장치 설치량은 13.7GWh로 역대 두 번째로 높은 분기 실적 기록. 에너지 부문 매출총이익률은 약 20.4%에서 33.1%로 상승했으며 관세 환급과 공급업체 보상금이 개선에 기여. 2027년 Megapack 수요는 생산능력 대부분이 판매될 정도로 높은 수준.
• 현금창출력 및 재무구조. 잉여현금흐름(FCF)은 15억달러 흑자를 기록했으며 현금 및 투자자산은 450억달러 이상 확보. 최대 300억달러의 담보부 차입 여력을 보유하고 있으며 올해 해당 차입을 실행할 계획은 없음.
• 소프트웨어 사업 및 수익화. FSD 유료 서비스 가입률이 높은 수준을 유지하고 있으며 북미 차량 인도량의 75% 이상이 유료 FSD 가입을 포함. 유료 FSD 고객은 약 170만명으로 이 중 약 50%가 구독 방식을 이용하고 있어 반복 매출이 확대되는 선순환 구조 형성.
• 신제품 개발 진전. Cybercab 로보택시는 오스틴에서 상업적으로 운영되고 있으며 감독자 없는 자율주행 누적 주행거리가 기하급수적으로 증가. Optimus는 초기 생산 단계에 진입했으며 AI 및 컴퓨팅 성능 개선을 위한 AI5 업그레이드가 계획돼 있음. Terafab은 내년 상반기 시운전을 시작하고 연중 중반 첫 시험용 칩 생산을 목표로 추진.
🔴 부정 요인:
• 생산능력 제약 및 자본집약도 상승. 강한 수요에도 불구하고 차량 인도량은 여전히 생산능력에 의해 제한되고 있음. 테슬라는 로보택시 차량 확대, Optimus 생산 확대, 태양광 제조 및 반도체 공장에 투자하면서 설비투자(CapEx)를 늘릴 예정. Terafab에만 초기 수백억달러가 필요하며 장기적으로는 1,000억달러 이상의 투자 부담이 발생할 가능성.
• 영업비용 증가. 연구개발(R&D), 컴퓨팅 인프라, 반도체 개발 및 신제품 양산 이전 비용 증가로 영업비용이 전분기 대비 상승하고 있음. 이러한 비용 증가 추세는 신제품의 상용화가 본격화될 때까지 지속될 전망.
• 규제 승인 및 일정 관련 리스크. FSD와 로보택시 서비스의 광범위한 확대는 유럽연합(EU), 중국 및 기타 시장의 규제 승인에 달려 있음. 승인 시점이 불확실하기 때문에 지역별 서비스 확대 속도가 늦어질 가능성.
• Optimus의 기술적 실행 리스크. Optimus는 여전히 하드웨어와 소프트웨어 측면에서 중요한 기술적 과제에 직면해 있음. 특히 손의 내구성, 전기기계 시스템의 내구성, AI의 복잡한 예외 상황 처리 문제가 주요 과제. 경영진은 2027년 말경 의미 있는 외부 고객 인도가 시작될 것으로 예상하지만 구체적인 일정에는 불확실성이 존재.
• 단위 경제성 및 마진 민감도. 로보택시 사업은 유료 주행거리당 0.30달러와 같은 경영진의 목표 단위 경제성을 달성하기 위한 명확한 경로를 확보하고 있지만 아직 목표에 도달하지 못한 상황. 원자재 가격 상승과 금리 관련 비용도 지속적인 부담 요인으로 작용.
• 일회성 및 시가평가 손익 영향. 3분기 순이익에는 SpaceX 보유 지분에 대한 시가평가 손실 1억 4,200만달러가 반영됐으며 약 2억 9,000만달러의 비트코인 평가이익이 이를 일부 상쇄. 이러한 요인들이 GAAP 기준 실적에 변동성을 유발.
📍종합 평가:
테슬라는 견조한 수요, 자동차 부문 마진 개선, 양호한 에너지 사업 성장세, 공격적인 단기 투자를 뒷받침할 수 있는 탄탄한 재무구조를 바탕으로 강한 운영 실적을 기록.
회사는 로보택시 차량 확대, Optimus 상용화, 자체 반도체 생산능력 확보에 집중하는 자본집약적인 투자 단계로 전환하고 있으며 이는 장기적인 성장 잠재력과 단기적인 실행 리스크를 동시에 확대하는 요인.
향후 12~24개월 동안 기업가치에 영향을 미칠 핵심 요인은 로보택시 서비스의 성공적인 규제 승인 및 차량 운영 규모 확대, Optimus의 초기 상업적 성과, Terafab의 주요 개발 일정 달성 여부가 될 전망. 이 중 어느 하나라도 실패하거나 지연될 경우 성장률과 투자수익률에 상당한 영향을 미칠 가능성.
현재의 실적과 현금창출력은 회사에 투자 유연성을 제공하고 있지만 투자자들은 생산 확대 계획의 실행, 영업비용(OpEx) 및 설비투자(CapEx) 증가, 규제 승인 진행 상황을 면밀히 주시할 필요가 있음.
애프터마켓 3.3% 하락
Forwarded from 벨루가의 주식 헤엄치기
261022_FY1Q27 Lam Research [In-line, $326bn, 22x]
(1) 컨센서스 대비 매출액 +1%, 영업이익 +2% 부합
(2) FY2Q27(F) Guidance
■ Revenue $8.2bn ~ $9.0bn vs. $8.6bn
■ Adj. GPM 51.5% ~ 53.5% vs. 51.9%
■ Adj. OPM 39.5% ~ 41.5% vs. 39.7%
■ Adj. EPS $2.18 ~ $2.48 vs. $2.34
(3) '27년 WFE TAM에 대한 잠정 전망은 $200bn 이상이며, 증가율은 DRAM이 가장 높고, 그 뒤를 파운드리/로직, NAND 순으로 예상
(4) 이번 분기 리전 기준으로는 한국이 YoY +106% 성장, 중국은 전분기 역성장 이후 다시 +26% 성장하며 업턴 시현
(5) 세그먼트 기준으로는 메모리는 YoY +119% 성장하며 전체 반도체 장비 매출액에서 무려 46%를 차지. NAND는 특히 시장 컨센서스를 +23% 상회
(6) 다만 현재 단기 공급망 제약이 차분기 매출 가이던스에 일부 부정적인 영향을 주고 있으며, 일부 출하는 차차 분기로 이연될 것으로 예상
(7) 경영진은 주간 평균 토큰 사용량이 지난 18개월 동안 약 250배 증가했으며, 이에 따라 컴퓨팅/메모리/스토리지 솔루션 수요가 확대될 것이라고 전망
(8) DRAM과 파운드리/로직은 AI의 새로운 성능 요구를 충족하기 위해 계속해서 진화하고 있음. 첨단 패터닝, 후면 전력공급, 차세대 패키징 분야에서 우리의 SAM을 수십억 달러 규모로 확대하고, 점유율을 높일 기회를 제공할 것
(9) 또한 AI의 성능 및 경제성 요구는 QLC, TLC, 새롭게 부상하는 SLC급 NAND 등 다양한 계층의 NAND 스토리지 수요를 이끌고 있으며, NAND 비트 생산 구성에서 SLC급 소자의 비중이 1%포인트 높아질 때마다, 설치된 웨이퍼 생산능력이 약 2% 더 필요할 수 있다고 언급
(10) 제품 개발
■ Akaraa, Halo, 패널 형태의 공정 플랫폼, Dextro 등 성장 중인 프로그램에 추가 자원을 투입하고 있으며, 이들 분야에서 우수한 성과를 확인
■ Ether 건식 레지스트 솔루션은 낮은 개구수(low-NA)의 EUV를 사용하는 HBM 대량생산 공정에서 도입이 확대되고 있음. '20년대 말까지 약 $2.5bn 규모의 누적 매출을 창출할 것으로 예상되며, 이는 기존 예상보다 약 $1bn 높은 수준임
■ 여러 반도체 제조사가 램리서치의 Akaraa 장비를 도입하고 있음. 이 장비는 매우 높은 종횡비의 구조물을 식각하면서도 형상을 정밀하게 제어할 수 있음. 이를 통해 공정 편차를 최대 50% 줄이고, 팹 면적당 웨이퍼 생산량을 최대 50% 늘릴 수 있음
■ HALO 장비는 후면 전력공급 분야에서 새롭게 확대되는 몰리브덴 적용 공정에서 채택이 늘고 있음. 하나의 챔버에서 플라즈마 공정과 열 공정을 모두 수행할 수 있으며, 업계 최고 수준의 생산성을 제공
■ 램리서치의 Syndion 제품은 첨단 로직과 HBM의 TSV 공정에서 채택되고 있으며, 여러 고객사에 걸쳐 4건의 신규 공정 채택을 확보함. Stryker ALD 제품도 우수한 박막 특성을 바탕으로 여러 TSV 라이너 공정에서 채택
(1) 컨센서스 대비 매출액 +1%, 영업이익 +2% 부합
(2) FY2Q27(F) Guidance
■ Revenue $8.2bn ~ $9.0bn vs. $8.6bn
■ Adj. GPM 51.5% ~ 53.5% vs. 51.9%
■ Adj. OPM 39.5% ~ 41.5% vs. 39.7%
■ Adj. EPS $2.18 ~ $2.48 vs. $2.34
(3) '27년 WFE TAM에 대한 잠정 전망은 $200bn 이상이며, 증가율은 DRAM이 가장 높고, 그 뒤를 파운드리/로직, NAND 순으로 예상
(4) 이번 분기 리전 기준으로는 한국이 YoY +106% 성장, 중국은 전분기 역성장 이후 다시 +26% 성장하며 업턴 시현
(5) 세그먼트 기준으로는 메모리는 YoY +119% 성장하며 전체 반도체 장비 매출액에서 무려 46%를 차지. NAND는 특히 시장 컨센서스를 +23% 상회
(6) 다만 현재 단기 공급망 제약이 차분기 매출 가이던스에 일부 부정적인 영향을 주고 있으며, 일부 출하는 차차 분기로 이연될 것으로 예상
(7) 경영진은 주간 평균 토큰 사용량이 지난 18개월 동안 약 250배 증가했으며, 이에 따라 컴퓨팅/메모리/스토리지 솔루션 수요가 확대될 것이라고 전망
(8) DRAM과 파운드리/로직은 AI의 새로운 성능 요구를 충족하기 위해 계속해서 진화하고 있음. 첨단 패터닝, 후면 전력공급, 차세대 패키징 분야에서 우리의 SAM을 수십억 달러 규모로 확대하고, 점유율을 높일 기회를 제공할 것
(9) 또한 AI의 성능 및 경제성 요구는 QLC, TLC, 새롭게 부상하는 SLC급 NAND 등 다양한 계층의 NAND 스토리지 수요를 이끌고 있으며, NAND 비트 생산 구성에서 SLC급 소자의 비중이 1%포인트 높아질 때마다, 설치된 웨이퍼 생산능력이 약 2% 더 필요할 수 있다고 언급
(10) 제품 개발
■ Akaraa, Halo, 패널 형태의 공정 플랫폼, Dextro 등 성장 중인 프로그램에 추가 자원을 투입하고 있으며, 이들 분야에서 우수한 성과를 확인
■ Ether 건식 레지스트 솔루션은 낮은 개구수(low-NA)의 EUV를 사용하는 HBM 대량생산 공정에서 도입이 확대되고 있음. '20년대 말까지 약 $2.5bn 규모의 누적 매출을 창출할 것으로 예상되며, 이는 기존 예상보다 약 $1bn 높은 수준임
■ 여러 반도체 제조사가 램리서치의 Akaraa 장비를 도입하고 있음. 이 장비는 매우 높은 종횡비의 구조물을 식각하면서도 형상을 정밀하게 제어할 수 있음. 이를 통해 공정 편차를 최대 50% 줄이고, 팹 면적당 웨이퍼 생산량을 최대 50% 늘릴 수 있음
■ HALO 장비는 후면 전력공급 분야에서 새롭게 확대되는 몰리브덴 적용 공정에서 채택이 늘고 있음. 하나의 챔버에서 플라즈마 공정과 열 공정을 모두 수행할 수 있으며, 업계 최고 수준의 생산성을 제공
■ 램리서치의 Syndion 제품은 첨단 로직과 HBM의 TSV 공정에서 채택되고 있으며, 여러 고객사에 걸쳐 4건의 신규 공정 채택을 확보함. Stryker ALD 제품도 우수한 박막 특성을 바탕으로 여러 TSV 라이너 공정에서 채택
Forwarded from 벨루가의 주식 헤엄치기
261022_FY1Q27 Lam Research [In-line, $326bn, 22x]
[Q&A]
Q1) UBS: 공급 제약으로 차분기 매출이 줄고 3월 회복?
A1) 규모는 공개하지 않았지만, 공급 제약이 없었다면 가이던스는 더 높았을 것. 일정 문제로 12월에 출하하지 못한 물량은 3월 분기에 출하 예정
Q2) UBS: 고객이 4F²보다 3D DRAM을 우선하면 우리에 어떤 영향이 있는지?
A2) 기존 구조의 미세화만으로도 Aether/Akara 수요 증가. 6F²에서 3D DRAM으로 바로 전환하면 식각/증착 투입량이 예상보다 더 빠르게 늘어나 긍정적
Q3) Deutsche Bank: 공급망 병목 해소를 위한 조치와 공급업체 투자 가능성?
A3) 공급업체와 성장 계획을 공유하고 생산능력 확대를 협의 중. 필요하면 투자도 가능하지만 대부분 자체 자금력이 충분. 코로나 당시와 같은 상황은 아니며, 조만간 공급이 수요를 따라잡을 것으로 예상
Q4) Deutsche Bank: NAND 업그레이드 사이클의 현재 단계와 SLC의 기회?
A4) 128단→200단급 전환은 '27년 마무리될 전망이며, 이후 300~400단급 업그레이드로 연결. AI용 고성능/저지연 NAND 확대도 추가 웨이퍼 생산능력과 장비 수요를 유발할 것
Q5) TD Cowen: 4분기 실적이 시사하는 WFE가 약 $180bn. 일회성 요인?
A5) 일회성 요인 없이 실제 고객 수요를 반영한 결과. 공급망 제약이 없었다면 매출은 더 높았을 것
Q6) TD Cowen: 12월 분기 중국 매출 비중이 낮아지는 이유?
A6) 9월 중국 매출은 회사 예상에 부합. 12월에는 중국 현지 고객 매출이 감소하는 반면, 중국 내 다국적 고객 수요는 비교적 견조할 전망
Q7) JPMorgan: CSBG의 높은 성장을 이끄는 요인과 수익성 기여?
A7) 높은 가동률에 따른 부품/서비스 수요, NAND 업그레이드, 성숙 공정용 Reliant가 성장 동력. 장비 지능화/협동로봇/성과 기반 계약도 새로운 성장 영역. 세부 기여도와 이익률은 미공개
Q8) JPMorgan: 중국 외 지역에서도 성숙/특수 공정 투자가 증가하는지?
A8) 2026년에는 의미 있는 증가가 아직 뚜렷하지 않음. 다만 공급 부족의 영향으로 2027년에는 중국 외 성숙 공정 투자가 강해질 것으로 예상
Q9) RBC: 내년 WFE 시장보다 빠르게 성장할 수 있는 동력?
A9) 첨단 패키징 확대와 소자 복잡성 증가로 식각/증착 투입량 증가. 파운드리/DRAM 신제품 투자 성과가 나타나고 있으며, NAND의 잠재력도 남아 있음. 같은 WFE 규모에서도 램리서치의 사업 기회는 확대
Q10) RBC: 고객 구성 변화에도 GPM이 개선되는 이유/향후 전망?
A10) 단기적으로 현재 수준에서 변동하겠지만, 중장기적으로 50%대 중반을 목표. Akara/Aether 등 차별화된 신제품, 고객 인근 생산, 가격 정책 개선이 뒷받침
Q11) BoA: 올해 WFE 전망을 계속 상향한 이유와 내년 추가 상향 가능성?
A11) 고객들이 기존 클린룸의 생산능력을 더 활용하고 프로젝트를 앞당겼기 때문. 내년 $200bn 초과 전망은 초기 추정치이며, 다음 분기 실적 발표에서 구체화할 예정
Q12) BoA: 가속 자사주 매입의 규모와 기간은?
A12) 구체적인 규모와 일정은 미공개지만, 12월 분기에도 매입 지속. 별도 자사주 매입 가능성도 있으며, 중장기적으로 잉여현금흐름의 85%를 환원한다는 목표 유지
Q13) CITI: 패널 레벨 패키징의 도입 상황과 램리서치의 경쟁력?
A13) 패키지 대형화로 패널 방식의 필요성 증가. 아직 초기 단계지만 20개 이상 고객에게 장비를 출하했으며, 도금 등에서 축적한 기술을 활용 중
Q14) CITI: 신규 로직 팹 발표로 DRAM과 파운드리/로직의 성장률 격차가 좁혀졌는가?
A14) 큰 변화 없음. 해당 프로젝트들은 이미 전망에 반영돼 있으며, 성장률 순위는 DRAM → 파운드리/로직 → NAND 유지
Q15) Goldman Sachs: 2027년 WFE 전망을 좌우하는 핵심 변수?
A15) 신규 주요 팹 10곳이 순차 가동될 전망이지만, 클린룸 일정·장비 공급·인력 확보가 맞물려야 함. 수요 가시성은 2028년까지 확보. 1월 실적 발표에서 공급 여건을 반영해 전망을 구체화할 예정.
Q16) Bernstein 공급 제약이 없다면 내년 WFE 수요는 $200bn보다 얼마나 높은지?
A16) 공급 제약이 없다면 수요는 분명히 더 높음. 구체적인 규모는 미공개이며, 다음 분기에 전망을 보완할 계획
Q17) Bernstein: NAND 매출은 크게 늘었는데 CSBG가 비슷했던 이유는?
A17) NAND 전환에는 CSBG에 포함되는 업그레이드뿐 아니라 신규 장비도 필요. 이번 NAND 성장에는 신규 장비 수요도 기여
Q18) Bernstein: 신규 장비의 기여가 업그레이드보다 더 컸는지
A18) 언급 X
Q19) Jefferies: SLC 전환은 실제 고객 움직임인가, 아직 잠재적 가능성인가?
A19) 고객들이 SLC와 HBF를 AI 스토리지 계층에 활용하는 방안을 논의하기 시작한 단계. 용도별 NAND 특화는 웨이퍼 생산능력과 장비 수요를 늘릴 수 있음
Q20) Jefferies: 첨단 패키징의 올해와 내년 성장 전망은?
A20) 올해 약 70% 성장 전망을 유지하며, 내년에도 양호한 성장세를 기대. 내년 성장률 수치는 미제시
Q21) Morgan Stanley: 파운드리/로직의 웨이퍼당 SAM 두 배 확대는 얼마나 진행됐는가?
A21) 여러 기술 세대에 걸친 목표이며, 기존 로드맵 기준 대략 절반 정도 진행. 첨단 패터닝/후면 전력 공급/첨단 패키징과 GAA용 ALD/표면처리가 추가 기회를 창출 중
Q22) Morgan Stanley: 하이브리드 본딩 확대는 우리한테 유리한가?
A22) 본딩에 필요한 유전체/금속 박막 공정에 참여. 하이브리드 본딩과 첨단 패키징 확대는 식각/증착 수요를 늘려 긍정적
Q23) Mizuho SLC 비중 1%포인트 상승에 웨이퍼 생산능력이 약 2% 더 필요하다면, 내년 SLC 비중은 얼마나 되는가?
A23) 구체적인 채택 비중을 전망하기에는 이르며, 고객사가 설명할 사안. 다만 해당 소자 제조에 필요한 램리서치 장비의 투입 강도는 높아짐
Q25) Stifel: 적정 재고 수준과 재고회전율 목표?
A25) 현재 재고회전율 3.4에 만족. 규모 확대에 따른 효율성 개선과 함께 내년 수요 증가에 대비한 재고 확보를 병행 중
Q26) Stifel: 건식 포토레지스트 매출 전망을 10억 달러 상향한 이유?
A26) 신규 고객 채택과 기존 고객의 도입 확대가 모두 기여. 특히 HBM 등 빠르게 성장하는 양산 분야에서 생산량과 필요한 장비 수가 증가하는 점이 핵심
-
[Implication]
(1) '27년 WFE 투자 증가율은 DRAM > 파운드리/로직 > NAND 순으로, DRAM이 장비 시장의 성장을 주도하는 가운데 NAND도 투자 확대에 기여하는 구조
(2) DRAM은 AI 서버/HBM 수요 대응을 위한 증설과 미세공정 전환이 동시에 진행되며, NAND는 고단화에 따른 공정 난도 상승과 고성능 스토리지 수요 확대가 증착/식각 등 관련 장비 수요를 꾸준히 뒷받침할 전망
(3) 특히 NAND는 AI용 스토리지 수요 증가와 SLC급 제품 비중 확대가 추가 생산능력 확보로 연결될 수 있다는 점에서 투자 회복의 강도와 지속성을 확인하는 것이 계속 중요할 듯
[Q&A]
Q1) UBS: 공급 제약으로 차분기 매출이 줄고 3월 회복?
A1) 규모는 공개하지 않았지만, 공급 제약이 없었다면 가이던스는 더 높았을 것. 일정 문제로 12월에 출하하지 못한 물량은 3월 분기에 출하 예정
Q2) UBS: 고객이 4F²보다 3D DRAM을 우선하면 우리에 어떤 영향이 있는지?
A2) 기존 구조의 미세화만으로도 Aether/Akara 수요 증가. 6F²에서 3D DRAM으로 바로 전환하면 식각/증착 투입량이 예상보다 더 빠르게 늘어나 긍정적
Q3) Deutsche Bank: 공급망 병목 해소를 위한 조치와 공급업체 투자 가능성?
A3) 공급업체와 성장 계획을 공유하고 생산능력 확대를 협의 중. 필요하면 투자도 가능하지만 대부분 자체 자금력이 충분. 코로나 당시와 같은 상황은 아니며, 조만간 공급이 수요를 따라잡을 것으로 예상
Q4) Deutsche Bank: NAND 업그레이드 사이클의 현재 단계와 SLC의 기회?
A4) 128단→200단급 전환은 '27년 마무리될 전망이며, 이후 300~400단급 업그레이드로 연결. AI용 고성능/저지연 NAND 확대도 추가 웨이퍼 생산능력과 장비 수요를 유발할 것
Q5) TD Cowen: 4분기 실적이 시사하는 WFE가 약 $180bn. 일회성 요인?
A5) 일회성 요인 없이 실제 고객 수요를 반영한 결과. 공급망 제약이 없었다면 매출은 더 높았을 것
Q6) TD Cowen: 12월 분기 중국 매출 비중이 낮아지는 이유?
A6) 9월 중국 매출은 회사 예상에 부합. 12월에는 중국 현지 고객 매출이 감소하는 반면, 중국 내 다국적 고객 수요는 비교적 견조할 전망
Q7) JPMorgan: CSBG의 높은 성장을 이끄는 요인과 수익성 기여?
A7) 높은 가동률에 따른 부품/서비스 수요, NAND 업그레이드, 성숙 공정용 Reliant가 성장 동력. 장비 지능화/협동로봇/성과 기반 계약도 새로운 성장 영역. 세부 기여도와 이익률은 미공개
Q8) JPMorgan: 중국 외 지역에서도 성숙/특수 공정 투자가 증가하는지?
A8) 2026년에는 의미 있는 증가가 아직 뚜렷하지 않음. 다만 공급 부족의 영향으로 2027년에는 중국 외 성숙 공정 투자가 강해질 것으로 예상
Q9) RBC: 내년 WFE 시장보다 빠르게 성장할 수 있는 동력?
A9) 첨단 패키징 확대와 소자 복잡성 증가로 식각/증착 투입량 증가. 파운드리/DRAM 신제품 투자 성과가 나타나고 있으며, NAND의 잠재력도 남아 있음. 같은 WFE 규모에서도 램리서치의 사업 기회는 확대
Q10) RBC: 고객 구성 변화에도 GPM이 개선되는 이유/향후 전망?
A10) 단기적으로 현재 수준에서 변동하겠지만, 중장기적으로 50%대 중반을 목표. Akara/Aether 등 차별화된 신제품, 고객 인근 생산, 가격 정책 개선이 뒷받침
Q11) BoA: 올해 WFE 전망을 계속 상향한 이유와 내년 추가 상향 가능성?
A11) 고객들이 기존 클린룸의 생산능력을 더 활용하고 프로젝트를 앞당겼기 때문. 내년 $200bn 초과 전망은 초기 추정치이며, 다음 분기 실적 발표에서 구체화할 예정
Q12) BoA: 가속 자사주 매입의 규모와 기간은?
A12) 구체적인 규모와 일정은 미공개지만, 12월 분기에도 매입 지속. 별도 자사주 매입 가능성도 있으며, 중장기적으로 잉여현금흐름의 85%를 환원한다는 목표 유지
Q13) CITI: 패널 레벨 패키징의 도입 상황과 램리서치의 경쟁력?
A13) 패키지 대형화로 패널 방식의 필요성 증가. 아직 초기 단계지만 20개 이상 고객에게 장비를 출하했으며, 도금 등에서 축적한 기술을 활용 중
Q14) CITI: 신규 로직 팹 발표로 DRAM과 파운드리/로직의 성장률 격차가 좁혀졌는가?
A14) 큰 변화 없음. 해당 프로젝트들은 이미 전망에 반영돼 있으며, 성장률 순위는 DRAM → 파운드리/로직 → NAND 유지
Q15) Goldman Sachs: 2027년 WFE 전망을 좌우하는 핵심 변수?
A15) 신규 주요 팹 10곳이 순차 가동될 전망이지만, 클린룸 일정·장비 공급·인력 확보가 맞물려야 함. 수요 가시성은 2028년까지 확보. 1월 실적 발표에서 공급 여건을 반영해 전망을 구체화할 예정.
Q16) Bernstein 공급 제약이 없다면 내년 WFE 수요는 $200bn보다 얼마나 높은지?
A16) 공급 제약이 없다면 수요는 분명히 더 높음. 구체적인 규모는 미공개이며, 다음 분기에 전망을 보완할 계획
Q17) Bernstein: NAND 매출은 크게 늘었는데 CSBG가 비슷했던 이유는?
A17) NAND 전환에는 CSBG에 포함되는 업그레이드뿐 아니라 신규 장비도 필요. 이번 NAND 성장에는 신규 장비 수요도 기여
Q18) Bernstein: 신규 장비의 기여가 업그레이드보다 더 컸는지
A18) 언급 X
Q19) Jefferies: SLC 전환은 실제 고객 움직임인가, 아직 잠재적 가능성인가?
A19) 고객들이 SLC와 HBF를 AI 스토리지 계층에 활용하는 방안을 논의하기 시작한 단계. 용도별 NAND 특화는 웨이퍼 생산능력과 장비 수요를 늘릴 수 있음
Q20) Jefferies: 첨단 패키징의 올해와 내년 성장 전망은?
A20) 올해 약 70% 성장 전망을 유지하며, 내년에도 양호한 성장세를 기대. 내년 성장률 수치는 미제시
Q21) Morgan Stanley: 파운드리/로직의 웨이퍼당 SAM 두 배 확대는 얼마나 진행됐는가?
A21) 여러 기술 세대에 걸친 목표이며, 기존 로드맵 기준 대략 절반 정도 진행. 첨단 패터닝/후면 전력 공급/첨단 패키징과 GAA용 ALD/표면처리가 추가 기회를 창출 중
Q22) Morgan Stanley: 하이브리드 본딩 확대는 우리한테 유리한가?
A22) 본딩에 필요한 유전체/금속 박막 공정에 참여. 하이브리드 본딩과 첨단 패키징 확대는 식각/증착 수요를 늘려 긍정적
Q23) Mizuho SLC 비중 1%포인트 상승에 웨이퍼 생산능력이 약 2% 더 필요하다면, 내년 SLC 비중은 얼마나 되는가?
A23) 구체적인 채택 비중을 전망하기에는 이르며, 고객사가 설명할 사안. 다만 해당 소자 제조에 필요한 램리서치 장비의 투입 강도는 높아짐
Q25) Stifel: 적정 재고 수준과 재고회전율 목표?
A25) 현재 재고회전율 3.4에 만족. 규모 확대에 따른 효율성 개선과 함께 내년 수요 증가에 대비한 재고 확보를 병행 중
Q26) Stifel: 건식 포토레지스트 매출 전망을 10억 달러 상향한 이유?
A26) 신규 고객 채택과 기존 고객의 도입 확대가 모두 기여. 특히 HBM 등 빠르게 성장하는 양산 분야에서 생산량과 필요한 장비 수가 증가하는 점이 핵심
-
[Implication]
(1) '27년 WFE 투자 증가율은 DRAM > 파운드리/로직 > NAND 순으로, DRAM이 장비 시장의 성장을 주도하는 가운데 NAND도 투자 확대에 기여하는 구조
(2) DRAM은 AI 서버/HBM 수요 대응을 위한 증설과 미세공정 전환이 동시에 진행되며, NAND는 고단화에 따른 공정 난도 상승과 고성능 스토리지 수요 확대가 증착/식각 등 관련 장비 수요를 꾸준히 뒷받침할 전망
(3) 특히 NAND는 AI용 스토리지 수요 증가와 SLC급 제품 비중 확대가 추가 생산능력 확보로 연결될 수 있다는 점에서 투자 회복의 강도와 지속성을 확인하는 것이 계속 중요할 듯
Forwarded from KK Kontemporaries
Telegram
KK Kontemporaries
계속 하던 이야기와 비슷한 맥락인데
반도체 비중이 포트폴리오에서 너무 커져서 조정이 나오면 강제 매도를 해야했던 펀드들, 이는 가격 왜곡을 일으킬 가능성이 높았을
--
JPM: Flow and Liquidity
- 반도체 비중이 얼마나 커졌는지, 그리고 그 결과 risk capital에서 차지하는 비중이 얼마나 커졌는지를 설명함 (Figure 4)
- 상승 국면에서는 헤지펀드의 포지셔닝이 높다는 신호로 해석될 수 있으나, 조정 국면에서는 헤지펀드의…
반도체 비중이 포트폴리오에서 너무 커져서 조정이 나오면 강제 매도를 해야했던 펀드들, 이는 가격 왜곡을 일으킬 가능성이 높았을
--
JPM: Flow and Liquidity
- 반도체 비중이 얼마나 커졌는지, 그리고 그 결과 risk capital에서 차지하는 비중이 얼마나 커졌는지를 설명함 (Figure 4)
- 상승 국면에서는 헤지펀드의 포지셔닝이 높다는 신호로 해석될 수 있으나, 조정 국면에서는 헤지펀드의…
Forwarded from PE, M&A, 대체투자, 거버넌스, 책 뉴스
«고려아연이 영풍·MBK파트너스 측이 제기한 주주대표소송과 손해배상소송 등 총 2건에서 잇따라 승소했다. 법원은 고려아연의 자기주식(자사주) 공개매수와 ㈜한화 지분 매각을 둘러싼 손해배상 청구를 각각 기각했다. 영풍·MBK 측은 자사주 공개매수 소송 판결에 유감을 표하며 즉각 항소하겠다는 입장이다.
...
영풍 측은 자사주 공개매수가 최 회장 등 경영진의 지위 유지를 위한 결정으로, 이사들의 선관주의의무와 충실의무를 위반했다고 주장했다. 또 특정 목적 임의준비금을 자사주 매입 자금으로 사용한 것도 상법과 회사 정관에 위법하다고 지적했다. 임의준비금은 회사가 특정 목적 등을 위해 이익의 일부를 따로 쌓아둔 자금이다.
그러나 재판부는 고려아연 이사회가 영풍 측 공개매수를 경영상 위협으로 인식하고 외부 법률자문과 법원의 가처분 결정, 공개매수 가격 및 자금조달 방안 등을 검토한 점을 들어 합리적인 경영 판단의 범위를 벗어나지 않았다고 봤다. 자사주 공개매수가 결과적으로 경영권 방어에 영향을 미쳤더라도, 이사들이 선관주의의무나 충실의무를 위반했다고 평가할 수 없다는 것이다.»
#MBK파트너스
https://www.mt.co.kr/industry/2026/10/22/2026102213533633248
...
영풍 측은 자사주 공개매수가 최 회장 등 경영진의 지위 유지를 위한 결정으로, 이사들의 선관주의의무와 충실의무를 위반했다고 주장했다. 또 특정 목적 임의준비금을 자사주 매입 자금으로 사용한 것도 상법과 회사 정관에 위법하다고 지적했다. 임의준비금은 회사가 특정 목적 등을 위해 이익의 일부를 따로 쌓아둔 자금이다.
그러나 재판부는 고려아연 이사회가 영풍 측 공개매수를 경영상 위협으로 인식하고 외부 법률자문과 법원의 가처분 결정, 공개매수 가격 및 자금조달 방안 등을 검토한 점을 들어 합리적인 경영 판단의 범위를 벗어나지 않았다고 봤다. 자사주 공개매수가 결과적으로 경영권 방어에 영향을 미쳤더라도, 이사들이 선관주의의무나 충실의무를 위반했다고 평가할 수 없다는 것이다.»
#MBK파트너스
https://www.mt.co.kr/industry/2026/10/22/2026102213533633248
머니투데이
고려아연, 주주대표소송 2건 잇따른 승소…영풍·MBK는 항소 - 머니투데이
영풍·MBK 측은 자사주 공개매수 소송 판결에 유감을 표하며 즉각 항소하겠다는 입장이다. 영풍·MBK는 같은 해 9월13일 고려아연 주식 공개매수에 나섰고, 고려아연 이사회는 이에 대응해 10월2일 자사주 공개매수를 결정했다.