Forwarded from 🚧읽어볼래?🚧 (Min)
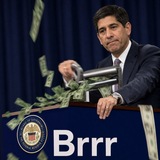
역대급 쌍팔년도 대출 규제가 나옴.
(정책대출, 신용대출, 주담대, 전세대출 묶어서 싹다 규제)
갭투는 원천차단 = "순수 현금 2-30억 있으면 서울 핵심지 진입해"라는 소리
부의 레버리지 사다리를 이렇게(?)
이러면 순수하게 신용대출 필요한 사람은 뭔죄냐
언제나 평화로운 코인판으로 복귀할때가 된것 같다. 😇
-
0. 7월 스트레스 DSR 3단계
1. LTV 규제
- 1주택 처분조건 대출가능(6개월이내)
- 2주택이상 LTV 0% (이건 새롭네...?)
2. 생활안전자금 규제
- 1주택자 1~2억원 한도 → 최대1억원
3. 대출 상환기간 축소
- 30~40년 → 30년 이내만 가능
4. 1주택 갭투자 방지
- 전세보증급으로 매매대금 납입 시 전세대출 금지
5. 신용대출 규제
- 연소득 1~2배 신용대출 → 1년 연소득 한도 (마통도 포함임)
6. 주택구입목적 최대한도 제한
- 주택담보대출 최대 6억원 제한
7. 생애최초 주담대 LTV축소
- 80% → 70% 및 6개월내 전입의무
8. 디딤돌,버팀목,신혼,신생아 대출 LTV 축소 (대략 20%축소)
9. 주택구입 시 6개월이내 전입의무 부과하여 갭투 방지
10. 전세대출 보증비율 강화
- 90% → 80% (7/21시행)
Forwarded from 하나 중국/신흥국 전략 김경환
• HashKey Chain: 광발증권은 홍콩에서 최초로 토큰화 증권을 발행한 증권사로, 현재 HashKey Chain을 핵심 온체인 발행 네트워크로 전면 도입하고 첫 번째 토큰화 증권인 ‘GF Token’을 발행
> 广发证券(香港)推出首个代币化证券,为香港首家发行券商. HashKey Chain宣布,广发证券(香港)作为首个于香港发行代币化证券的券商,现已全面接入HashKey Chain作为核心链上发行网络,并发行首个每日可申赎代币化证券 “GF Token”。高净值个人专业投资者及机构专业投资者均可参与认购、交易。此次发行获得HashKey Group 旗下多个业务机构的深度参与,标志着香港金融科技生态在RWA(Real World Asset真实世界资产)路径上再次迈出关键一步,为推动下一阶段金融机构发行或安排的代币化资产在链上发行及合作奠定了坚实基础。(南方财经)
> 广发证券(香港)推出首个代币化证券,为香港首家发行券商. HashKey Chain宣布,广发证券(香港)作为首个于香港发行代币化证券的券商,现已全面接入HashKey Chain作为核心链上发行网络,并发行首个每日可申赎代币化证券 “GF Token”。高净值个人专业投资者及机构专业投资者均可参与认购、交易。此次发行获得HashKey Group 旗下多个业务机构的深度参与,标志着香港金融科技生态在RWA(Real World Asset真实世界资产)路径上再次迈出关键一步,为推动下一阶段金融机构发行或安排的代币化资产在链上发行及合作奠定了坚实基础。(南方财经)
Forwarded from 신영증권/법인영업 해외주식 Inside
[스테이블코인 수익 전쟁]
신영증권 디지털자산담당 임민호
1. 왜 달러 스테이블코인이 특별한가
과거 통신사 전용망 기반의 국제통화 및 문자가 인터넷 기반 메신저로 대체된 것처럼, 금융 역시 전통 금융기관 없이 퍼블릭 블록체인을 통해 국경 없는, 저비용의 개방형 네트워크로 전환되고 있음. 이러한 환경에서 글로벌 수요가 집중되는 ‘달러’는 가장 강력한 네트워크 효과를 발휘하며, 달러 스테이블코인이라는 새로운 시장을 창출
2. 원화 스테이블코인: 구조적 수익화의 한계
비기축 통화인 원화 스테이블코인은 글로벌 자금 유입이 어려워, 국내 예금 유동성의 내부 이동에 그치며 정책당국은 은행 시스템 충격을 최소화하기 위한 규제 설계를 병행할 수 밖에 없음
3. 스테이블코인 수익은 유통 플랫폼이 핵심
스테이블코인의 이자 수익은 발행사가 아닌 보유 및 사용처를 통제하는 플랫폼이 실질적인 지배력과 수익을 점유하는 구조. Circle은 USDC 운용 수익의 60% 이상을 코인베이스에 배분하고 있으며, PayPal(PYUSD), 크라켄과 로빈후드 등이 참여하는 Global Dollar Network(USDG) 역시 유통 통제 중심 전략을 취함
4. 원화 스테이블코인에 대한 생각
원화 스테이블코인은 ① 리워드 기반 투자자산화, ② 가상자산 거래소 연계, ③ 국경 간 정산, ④ 지급결제 인프라 통합 등을 통해 국내 중심의 확산 전략을 모색할 수 있음. 금융기관의 신뢰성과 민간의 확장성을 결합하며, 수익 배분 구조를 통해 사업 연계를 동시에 실현할 수 있는 은행 중심의 ‘컨소시엄 모델’이 대안이 될 수 있음
https://www.shinyoung.com/files/20250626/7cefae44218b0.pdf
* 당사 컴플라이언스의 승인을 받아 발송되었습니다
👍1
Forwarded from [채권/금리 김상훈] 후니본(Bond)
점차 많은 시장참여자들이 미국 경기는 안 좋아질 것을 예상하기 시작
특히 저는 고용시장을 주목하는데, 연속 실업수당 청구건수가 이번 상승 사이클에서 또 최고치를 경신했고, 1분기 성장률 확정치도 잠정치와 예상치를 하회. 더불어 주택시장 관련 지표들 (NAHB, 신규주택매매 등)도 부진
여기서 시장 참여자들의 우려는 공급 부담에 따른 수요 위축이었음. 근데 이 부분을 GENIUS 법안이랑 eSLR 규제 완화로 일정 부분 상쇄
X-date에 맞춰서 T-bill을 사줄 수 있는 수요처를 스테이블 코인 법안으로 확보 (옐런 때는 역레포 였는데, 당시 2조달러 vs 지금은 1천억달러에 불과). 중장기채의 경우 대내적으로 SLR 규제 완화, 대외적으로는 BBB 법안 내 Section 899 조항 삭제 요청을 통해 회복하려는 모습
주지하다시피 부채한도 협상이 타결되면 재무부는 대규모 T-bill 발행을 통해 연준 TGA 잔고를 확보해왔음. 단, 이미 권고 범위를 상회하고 있어서 추가 발행에 부담을 느낄 수밖에 없지만 이를 상쇄하기 위해 스테이블 코인 활성화와 연준의 금리인하 압박 전략을 가져가고 있다고 판단
이는 불스팁 요인. 하지만 문제는 중장기적으로 이렇게 가중평균금리나 순이자부담 비용이 줄어들면 재무부는 다시 중장기채를 늘릴 가능성이 크고, 금리인하로 기대인플레이션이 상승하면 장기채의 텀프리미럼은 다시 확대될 수 있음. 물론 물가 부담을 줄이기 위해 상호관세 유예일을 7월 9일에서 연장할 수 있다고까지 오늘 발표한 상황
하지만 스완다이어그램을 통해 알아본 미국의 필요전략인 ‘긴축재정+통화완화’에서 가장 우선시 되어야 하는 것은 결국 재정적자 축소!
Forwarded from 에테르의 일본&미국 리서치 [SCAM] (Aether)
Please open Telegram to view this post
VIEW IN TELEGRAM
Forwarded from SNEW스뉴
서울시의 주요 프랜차이즈 가맹점(치킨·커피·햄버거 등) 매출의 절반가량은 배달 플랫폼을 통해 발생하고 있는 것으로 나타났다. 배달 플랫폼을 통한 총 매출에서 플랫폼 수수료가 차지하는 비중은 24%에 달했다.
가맹점들의 평균 영업이익률은 8.7%로 나타났다. 업종별로는 커피(9.5%), 햄버거(9.4%), 치킨(6.5%) 등 순이다. 서울시는 플랫폼 수수료 부담이 높은 치킨 업종의 수익률이 가장 낮았다고 설명했다.
https://www.khan.co.kr/article/202506260746001
가맹점들의 평균 영업이익률은 8.7%로 나타났다. 업종별로는 커피(9.5%), 햄버거(9.4%), 치킨(6.5%) 등 순이다. 서울시는 플랫폼 수수료 부담이 높은 치킨 업종의 수익률이 가장 낮았다고 설명했다.
https://www.khan.co.kr/article/202506260746001
경향신문
프랜차이즈 매출 절반은 ‘배달 플랫폼’서···그 4분의 1은 수수료로 나간다
서울시의 주요 프랜차이즈 가맹점(치킨·커피·햄버거 등) 매출의 절반가량은 배달 플랫폼을 통해 발생하고 있는 것으로 나타났다. 배달 플랫폼을 통한 총 매출에서 플랫폼 수수료가 차지하는 비중은 24%에 달했다. 서울시는 26일 프랜차이즈 가맹점 186곳의 매출데이터를 바탕으로 이 같은 내용이 담긴 실태조사 결과를 발표했다. 실태조사는 POS 시스템 데이터...
Forwarded from 하나 중국/신흥국 전략 김경환
•Citi : 연준 내부에서 통화 정책 경로에 대해 "역사적인 수준의 분열"이 나타나고 있으며, 7월 금리 인하 가능성이 고조되고 있다고 평가. 바우만과 월러는 7월 금리 인하를 지지한 반면, 강경파인 하크는 반대 의견. 파월 장관은 여름 데이터를 관찰해야 한다고 강조. 시장은 올해 금리를 70bp 인하할 것으로 예상하며, Citi는 여전히 9월 첫 금리 인하를 예상하지만 7월의 가능성이 증가했음을 인정
>花旗表示,美联储内部对货币政策路径出现“历史级别分裂”,7月降息可能性升温。鲍曼和沃勒支持7月降息,而鹰派的哈克则持反对意见。鲍威尔强调需观察夏季数据。市场预期今年降息70基点,花旗仍预计9月首次降息,但承认7月可能性增加。
>花旗表示,美联储内部对货币政策路径出现“历史级别分裂”,7月降息可能性升温。鲍曼和沃勒支持7月降息,而鹰派的哈克则持反对意见。鲍威尔强调需观察夏季数据。市场预期今年降息70基点,花旗仍预计9月首次降息,但承认7月可能性增加。
Forwarded from 루팡
CNBC 인터뷰: 미국 재무장관 스콧 베센트
📌 캐나다와의 무역 협상 중단 및 디지털세 관련
베센트:
우리는 캐나다가 디지털세를 도입할 것을 예상했지만, 소급적용까지 할 줄은 몰랐습니다. 트럼프 대통령은 이 조치를 부당하다고 판단해 모든 캐나다와의 무역 협상을 즉각 중단했습니다.
미 무역대표부(USTR) 그리어 대사가 301조 조사(Section 301 Investigation)를 시작할 가능성이 있습니다. 이는 약 20억 달러 규모의 손해를 초래할 수 있는 캐나다의 조치에 대한 대응입니다.
📌 EU 디지털세와의 차이
베센트:
EU 전체가 아닌 일부 국가들만 디지털세를 도입했고, 소급적용은 하지 않았습니다. 미국은 세계 최고의 인터넷 기업을 보유한 만큼, 이러한 세금은 미국 기업을 겨냥한 차별입니다.
📌 중국과의 희토류 관련 무역 합의
베센트:
제네바 합의 이후, 중국과 희토류 자석(rare earth magnets) 수출 재개를 위한 비관세적 조치 협상을 이어왔습니다. 중국은 4월 4일부터 수출 허가제를 시행 중이며, 미국은 실제 공급 재개 여부를 확인 후 대응 조치 해제 예정입니다.
📌 7월 9일 무역합의 데드라인
베센트:
트럼프 대통령이 이끄는 만큼, 유연성은 존재하지만, 10~12개국과는 7월 9일 전후로 합의를 체결할 수 있고, 20여 개국은 4월 2일 기준 상호관세로 복귀하거나, 10% 관세를 유지하며 협상 지속 가능합니다.
📌 SALT 공제 합의와 입법 전망
베센트:
공화당이 주·지방세 공제(SALT) 관련 잠정 합의에 도달했습니다. 상원이 이번 주말부터 투표에 돌입하면, 7월 4일까지 법안 서명이 가능할 것으로 기대합니다.
📌 재정지출과 국가부채
베센트:
이번 법안은 미국 역사상 가장 큰 비재량지출 감축안입니다. 성장률을 높이고 지출을 억제해 GDP 대비 국가부채비율을 안정화할 것입니다. 6.7%의 평시 재정적자는 이례적인 수준이며, 이를 점진적으로 개선할 계획입니다.
📌 달러 약세와 금리 수준
베센트:
환율은 항상 변동이 있기 마련이며, 미국은 여전히 강한 달러 정책을 유지하고 있습니다. 유럽은 국방비 지출 확대와 독일의 부채제한 해제로 유로화 강세 요인도 관측되고 있습니다.
📌 연준(Fed) 대응 비판 및 후임 논의
베센트:
트럼프 대통령은 파월 의장을 “Too Late Jay(너무 늦은 파월)”이라며 비판해왔습니다. 연준은 2022년 인플레이션 대응에 실패했으며, 지금도 뒤처지고 있다는 우려가 있습니다.
연준 이사 쿠글러(Kugler)는 내년 초 사임 예정이며, 의장직은 2025년 5월 종료됩니다. 새 의장은 10~11월 중 지명되고, 내년 1월에 임명될 가능성도 있습니다.
📌 본인의 연준 의장직 가능성
베센트:
“대통령이 원한다면 따르겠지만, 지금이 워싱턴에서 가장 좋은 자리라고 생각합니다. 우리는 평화협정, 무역협정, 세제개혁이라는 세 가지 핵심 과제를 추진 중입니다.”
📌 관세와 인플레이션
베센트:
4월의 관세 발표 이후 일시적 시장 충격은 있었지만, S&P는 사상 최단 기간 내 반등했고, ‘관세 공황’은 과장됐다고 봅니다. 수입 인플레이션도 거의 없고, 서비스·주거비 인플레이션 둔화가 긍정적 흐름을 보이고 있습니다.
https://www.cnbc.com/2025/06/27/cnbc-transcript-us-treasury-secretary-scott-bessent-speaks-with-cnbcs-morgan-brennan-on-closing-bell-overtime-today.html
CNBC
CNBC Transcript: U.S. Treasury Secretary Scott Bessent Speaks with CNBC’s Morgan Brennan on “Closing Bell: Overtime” Today
WHEN: Today, Friday, June 27, 2025
Forwarded from The ticker is ETH (sm-stack)
[World, 사람 우선 블록스페이스 PBH 출시]
World 체인이 사람을 우선시하는 블록스페이스인 Priority Blockspace for Humans (PBH) 를 메인넷에 출시했습니다.
PBH는 월드코인 오브를 통해 사람임을 인증한 계정의 트랜잭션을 우선해서 블록에 실어주는 기술입니다. 이는 블록 빌딩 방식을 커스텀할 수 있게 하는, 플래시봇의 롤업 부스트 기술을 기반으로 만들어졌습니다.
이를 통해 월드체인은 인증받지 않은 봇들에 의한 블록스페이스 점유를 최소화하고, 인증받은 사람들의 트랜잭션들은 저렴한 비용에 빠르게 포함시켜줄 수 있습니다.
출처
World 체인이 사람을 우선시하는 블록스페이스인 Priority Blockspace for Humans (PBH) 를 메인넷에 출시했습니다.
PBH는 월드코인 오브를 통해 사람임을 인증한 계정의 트랜잭션을 우선해서 블록에 실어주는 기술입니다. 이는 블록 빌딩 방식을 커스텀할 수 있게 하는, 플래시봇의 롤업 부스트 기술을 기반으로 만들어졌습니다.
이를 통해 월드체인은 인증받지 않은 봇들에 의한 블록스페이스 점유를 최소화하고, 인증받은 사람들의 트랜잭션들은 저렴한 비용에 빠르게 포함시켜줄 수 있습니다.
출처
Forwarded from 돌비콩의 투자정복
1. 주요 L2의 고민
- Arbitrum·Optimism·zkSync·Starknet 등 주요 L2들이 ‘토큰으로 뭘 줄 수 있나’를 두고 고민 중
- FDV 대비 수수료 비율로 보면 Arbitrum 137.8×, Optimism 205.7×, Starknet 4,204×
- TSLA P/E 187×, S&P500 평균 29× → L2는 테슬라보다 비싸고, 시장 평균보다 훨씬 비쌈
2. 거버넌스 파워 서사도 한계
- 토큰을 모아 투표권을 확보해 이득을 챙기자는 논리 존재
- 하지만 Lobby Finance 같은 곳에서 5 ETH로 19.3 M ARB의 투표 파워를 사는 사례 발생
- 결국 브라이빙(뇌물)이 싸지면 장기 홀더에게 돌아올 실질적 이득은 더 줄어듦
3. 왜 굳이 토큰을 찍을까?
- 자본 조달 (VC·리테일 모두 타깃) + 채택 부트스트랩 (인센티브 뿌리기 → Arbitrum DRIP 8천만 ARB)
- 결국 ‘지속 가능한 유동성’ 확보 경쟁. 파레토 법칙대로라면 상위 20% L2에 유동성 80%가 몰림 → 기타 L2 자연 소멸 예상
✍️지금 L2 토큰은 수수료도 적고, 거버넌스 효용은 희석되며, 밸류에이션은 하늘 높은 줄 모름. 저주받은 섹터라는 말이 과하지 않을 수 있음. 승자 좁혀질 때까지 관망이 상책
Please open Telegram to view this post
VIEW IN TELEGRAM