Forwarded from YIELD & SPREAD
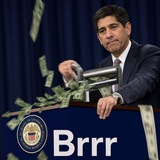
뭐가됐든 9월에 인하합니다. 저번처럼 과격한 표현은 자제하겠습니다. 쫄보라서가 아닙니다. 욕 많이 먹었습니다
Forwarded from archiving
Tencent Music Entertainment 2Q25 실적발표
1. 팬덤 사업 강화
- 해당 사업은 이익률이 높은 동사의 스트리밍 및 구독 비즈니스를 강화하기 위한 당사의 중요한 전략적 방향성
- 별도로 이익률 개선을 위해서도 노력할 것
2. MD 사업을 굉장히 강조
- MD를 핵심으로 한 이커머스 SVIP 멤버십 출시 예정
<주요 내용>
매출 8.44B CNY(+17.9% YoY)
- 온라인 뮤직 6.85 CNY(+26.4%)
- 유료 구독 4.38B CNY(+17.1%)
- ARPU 11.7CNY(vs. 10.7 2Q24)
- 소셜 서비스 및 기타 1.59B(-8.5%)
- 광고 요금제 출시에 힘입어 광고 매출 16% 증가
GP마진 44.4%(vs. 42%)
영업이익 2.98B(+35.5%)
순이익 2.41B CNY(+43.2%)
MAU 553M(-3.2%)
유료 구독자 124.4M(+6.3%)
ARPPU 11.7(+9.3%)
K-pop과의 협업 강화
- 더블랙레이블, H뮤직과 최초 계약
- 중국 Wang Feng과 계약 연장
- WayV 프로모션 진행
- 지드래곤 마카오 콘서트 진행, 추후 지역 확장 예정
오프라인 공연 진행
- 1H25 아티스트 100명의 공연 300회 진행
- Xiang Sisi의 Why not Wait for the wind는 스트리밍수 2천만 돌파
디어유 버블
- 유명 중국 아티스트 입점 예정
SVIP
- 유료 음원의 핵심은 고음질이라고 생각해 해당 역량 강화
- 디지털 음반, 콘서트 선예매, 포토카드
- 차량 내 음악 서비스를 위해 지리, 샤오미 등과 긴밀하게 협업
- 광고 매출을 통한 매출 향상을 꾀함
광고 요금제 출시
<Q&A>
1. 하반기 전망
- 구독 및 비구독 서비스 모두 좋은 성과
- 광고 요금제 출시, 콘서트 및 MD 역시 성과
- 하반기 전망을 기존보다 낙관적으로 기대하고 있음
2. 버블 성과
- 고객 피드백을 바탕으로 한국어 -> 중국어 번역을 보다 매끄럽게 하기 위해 노력
- 중국 아티스트 입점 예정
- 버블, svip 번들 등을 통해 지속적으로 성장을 꾀할 것
- 주요 사용자 연령대가 어린데 시간이 지날 수록 이들의 수익화 기회가 보다 커질 것
- QQ뮤직과 TME의 뮤직 비즈니스 성장에 도움이 될 것이라 확신
- 중국 아티스트 입점 뿐만 아니라 라이브 스트리밍 등 기능 추가 예정
- 버블은 TME가 소셜 서비스를 내재화하는 과정에서 중요한 역할
3. 중국 최대 오디오 콘텐츠 플랫폼 히말라야 인수 후 활용 계획
- 중국 정부 승인을 기다리는 중이라 상세 코멘트 어려움
- 히말라야 인수는 long-form 오디오 콘텐츠의 중요성을 믿기 때문
* 히말라야는 음악, 팟캐스트, 오디오북, 라이브 스트리밍 등을 제공
4. 콘서트, MD 등은 스트리밍 등 기존의 고마진 상품보다는 이익률이 낮은데 해당 매출이 증가할 경우 이익률에 대한 영향은 어떻게 전망?
- 오프라인 콘서트는 당사 전략에 굉장히 중요한 방향성
- 팬덤 경제는 매출 성장 동력이 될 것이지만 이벤트 일정에 따라 실적 변동성 있을 것
- 해당 상품들의 이익률이 상대적으로 낮은 것은 맞기 때문에 전사 GP마진에 영향 있을 것
- 그러나 구독자 증대, 광고 매출, 소셜 서비스 등의 성장을 통해 해당 영향을 상쇄하기 위해 노력할 것
- 또한 팬덤 경제와 MD를 기존 사업의 보완적 성격이라고 생각하며 해당 사업부의 강화를 통해 기존 사업인 온라인 뮤직 사업을 강화시키는 선순환으로 이어질 것
- 곧 MD를 핵심으로 한 새로운 이커머스 SVIP 멤버십 소개할 예정
- MD 상품 수익률 제고를 통해 수익성 증대시킬 것
5. MD, 오프라인 콘서트 등 팬덤 사업에서 가장 큰 기회와 리스크는?
- 저작권, MD는 별도의 사업이 아니라 기존 사업의 연장선
- 해당 상품을 통해 우리의 구독수를 증대시키려는 것이 전략의 핵심
- 기존 콘텐츠와 SVIP만 이용할 수 있는 특별 콘텐츠 모두 강화할 것
- 지드래곤 콘서트는 마카오에서 시작해 동남아 시장으로 확장됐는데 이처럼 해당 사업이 지역 확장에도 도움
6. 장기적으로 매출 비중 전망과 전체 음악 산업에서 동사가 어떻게 포지셔닝할 계획인지
- 중단기적으로 매출과 수익의 핵심은 스트리밍 등 온라인 플랫폼 비즈니스가 맞음
- 장기적으로 광고 매출 성장률이 더 빨라질 것
- 콘텐츠 뿐만 아니라 콘서트, MD 등 팬덤 사업으로 지속 성장을 꾀할 것
- 롱폼 오디오 콘텐츠 등으로 기존 사업 또한 강화할 것
7. 25년 출시한 광고 요금제가 매출 성장에 도움이 됐는데 구체적인 기여도
- 추후 인센티브 기반의 광고 요금제가 매출 성장 동력이될 것
- 세 개 티어(광고, 스탠다드, SVIP)의 멤버십으로 소비자 커버리지 넓힐 것
8. OPEX: 신사업 등을 고려할 때 판관비 증가율이 매출 성장률보다 낮은 추세가 이어질지
- 시장 경쟁도가 심화됨에 따라 뮤직 콘텐츠와 채널 프로모션을 진행하고 있음
- 그러나 비용 통제를 통해 이익률 제고를 지속 추진할 것
9. 구독 비즈니스: SVIP 침투율과 향후 전망
- 단일 이벤트로 SVIP가 계단식 증가하지 않고 음반 발매 등에 따라 연속적으로 증가
- 15M SVIP 이용자, 124M 구독자(침투율 12%)
- 디지털 앨범, 롱폼 콘텐츠 등 차별화를 강화하며 구독자가 지속 증가할 것
1. 팬덤 사업 강화
- 해당 사업은 이익률이 높은 동사의 스트리밍 및 구독 비즈니스를 강화하기 위한 당사의 중요한 전략적 방향성
- 별도로 이익률 개선을 위해서도 노력할 것
2. MD 사업을 굉장히 강조
- MD를 핵심으로 한 이커머스 SVIP 멤버십 출시 예정
<주요 내용>
매출 8.44B CNY(+17.9% YoY)
- 온라인 뮤직 6.85 CNY(+26.4%)
- 유료 구독 4.38B CNY(+17.1%)
- ARPU 11.7CNY(vs. 10.7 2Q24)
- 소셜 서비스 및 기타 1.59B(-8.5%)
- 광고 요금제 출시에 힘입어 광고 매출 16% 증가
GP마진 44.4%(vs. 42%)
영업이익 2.98B(+35.5%)
순이익 2.41B CNY(+43.2%)
MAU 553M(-3.2%)
유료 구독자 124.4M(+6.3%)
ARPPU 11.7(+9.3%)
K-pop과의 협업 강화
- 더블랙레이블, H뮤직과 최초 계약
- 중국 Wang Feng과 계약 연장
- WayV 프로모션 진행
- 지드래곤 마카오 콘서트 진행, 추후 지역 확장 예정
오프라인 공연 진행
- 1H25 아티스트 100명의 공연 300회 진행
- Xiang Sisi의 Why not Wait for the wind는 스트리밍수 2천만 돌파
디어유 버블
- 유명 중국 아티스트 입점 예정
SVIP
- 유료 음원의 핵심은 고음질이라고 생각해 해당 역량 강화
- 디지털 음반, 콘서트 선예매, 포토카드
- 차량 내 음악 서비스를 위해 지리, 샤오미 등과 긴밀하게 협업
- 광고 매출을 통한 매출 향상을 꾀함
광고 요금제 출시
<Q&A>
1. 하반기 전망
- 구독 및 비구독 서비스 모두 좋은 성과
- 광고 요금제 출시, 콘서트 및 MD 역시 성과
- 하반기 전망을 기존보다 낙관적으로 기대하고 있음
2. 버블 성과
- 고객 피드백을 바탕으로 한국어 -> 중국어 번역을 보다 매끄럽게 하기 위해 노력
- 중국 아티스트 입점 예정
- 버블, svip 번들 등을 통해 지속적으로 성장을 꾀할 것
- 주요 사용자 연령대가 어린데 시간이 지날 수록 이들의 수익화 기회가 보다 커질 것
- QQ뮤직과 TME의 뮤직 비즈니스 성장에 도움이 될 것이라 확신
- 중국 아티스트 입점 뿐만 아니라 라이브 스트리밍 등 기능 추가 예정
- 버블은 TME가 소셜 서비스를 내재화하는 과정에서 중요한 역할
3. 중국 최대 오디오 콘텐츠 플랫폼 히말라야 인수 후 활용 계획
- 중국 정부 승인을 기다리는 중이라 상세 코멘트 어려움
- 히말라야 인수는 long-form 오디오 콘텐츠의 중요성을 믿기 때문
* 히말라야는 음악, 팟캐스트, 오디오북, 라이브 스트리밍 등을 제공
4. 콘서트, MD 등은 스트리밍 등 기존의 고마진 상품보다는 이익률이 낮은데 해당 매출이 증가할 경우 이익률에 대한 영향은 어떻게 전망?
- 오프라인 콘서트는 당사 전략에 굉장히 중요한 방향성
- 팬덤 경제는 매출 성장 동력이 될 것이지만 이벤트 일정에 따라 실적 변동성 있을 것
- 해당 상품들의 이익률이 상대적으로 낮은 것은 맞기 때문에 전사 GP마진에 영향 있을 것
- 그러나 구독자 증대, 광고 매출, 소셜 서비스 등의 성장을 통해 해당 영향을 상쇄하기 위해 노력할 것
- 또한 팬덤 경제와 MD를 기존 사업의 보완적 성격이라고 생각하며 해당 사업부의 강화를 통해 기존 사업인 온라인 뮤직 사업을 강화시키는 선순환으로 이어질 것
- 곧 MD를 핵심으로 한 새로운 이커머스 SVIP 멤버십 소개할 예정
- MD 상품 수익률 제고를 통해 수익성 증대시킬 것
5. MD, 오프라인 콘서트 등 팬덤 사업에서 가장 큰 기회와 리스크는?
- 저작권, MD는 별도의 사업이 아니라 기존 사업의 연장선
- 해당 상품을 통해 우리의 구독수를 증대시키려는 것이 전략의 핵심
- 기존 콘텐츠와 SVIP만 이용할 수 있는 특별 콘텐츠 모두 강화할 것
- 지드래곤 콘서트는 마카오에서 시작해 동남아 시장으로 확장됐는데 이처럼 해당 사업이 지역 확장에도 도움
6. 장기적으로 매출 비중 전망과 전체 음악 산업에서 동사가 어떻게 포지셔닝할 계획인지
- 중단기적으로 매출과 수익의 핵심은 스트리밍 등 온라인 플랫폼 비즈니스가 맞음
- 장기적으로 광고 매출 성장률이 더 빨라질 것
- 콘텐츠 뿐만 아니라 콘서트, MD 등 팬덤 사업으로 지속 성장을 꾀할 것
- 롱폼 오디오 콘텐츠 등으로 기존 사업 또한 강화할 것
7. 25년 출시한 광고 요금제가 매출 성장에 도움이 됐는데 구체적인 기여도
- 추후 인센티브 기반의 광고 요금제가 매출 성장 동력이될 것
- 세 개 티어(광고, 스탠다드, SVIP)의 멤버십으로 소비자 커버리지 넓힐 것
8. OPEX: 신사업 등을 고려할 때 판관비 증가율이 매출 성장률보다 낮은 추세가 이어질지
- 시장 경쟁도가 심화됨에 따라 뮤직 콘텐츠와 채널 프로모션을 진행하고 있음
- 그러나 비용 통제를 통해 이익률 제고를 지속 추진할 것
9. 구독 비즈니스: SVIP 침투율과 향후 전망
- 단일 이벤트로 SVIP가 계단식 증가하지 않고 음반 발매 등에 따라 연속적으로 증가
- 15M SVIP 이용자, 124M 구독자(침투율 12%)
- 디지털 앨범, 롱폼 콘텐츠 등 차별화를 강화하며 구독자가 지속 증가할 것
Forwarded from Zoomer News
Forwarded from infinityhedge
*NEW BLS CHIEF EJ ANTONI SUGGESTS SUSPENDING MONTHLY JOBS REPORT: FOX BUSINESS
Forwarded from 코식이의 보석함🌈 ㅣ크립토 주식
써클이 1천만 주(신규 200만 주 + 기존주주 800만 주, 옵션 포함 시 최대 1150만 주) 규모의 공모 발표 직후 주가는 장 마감 후 약 6% 하락
▪️신규 발행(회사에 돈이 들어오는 부분): 약 200만 주 → 회사로 유입되는 현금이 생김
▪️구주매출(기존 주주 매도): 약 800만 주 → 매각 대금은 기존 주주에게 가고, 회사에는 들어오지 않음
▪️옵션(추가 150만 주): 행사 시 일부는 신규 발행이 될 수 있지만, 전체 규모 대비 회사 유입분은 여전히 제한적
Please open Telegram to view this post
VIEW IN TELEGRAM
Forwarded from M&A WATCH(deal, news)
엔베스터가 신세계그룹과 손잡고 국내 남성복 브랜드 ‘포터리’를 인수한다. 전략적 투자자로 등판한 신세계 측은 추후 포터리를 엔베스터로부터 인수하는 방안도 열어놨다. 20~30대 사이에서 선풍적 인기를 끌고 있는 포터리를 편입시켜 남성복 사업을 강화하겠다는 복안으로 풀이된다.
12일 투자은행(IB) 업계에 따르면 엔베스터는 포터리 경영권 매입을 위해 투자금 약 240억 원을 모집하고 있다. 투자조합을 세워 포터리 지분 약 60%를 인수하는 구조다. 엔베스터는 출자금만으로 인수대금을 충당하며 인수금융은 활용하지 않는다. 포터리는 이번 딜에서 지분가치 약 350억 원을 인정받은 것으로 추산된다.
https://m.sedaily.com/NewsView/2GWLJNF75T
12일 투자은행(IB) 업계에 따르면 엔베스터는 포터리 경영권 매입을 위해 투자금 약 240억 원을 모집하고 있다. 투자조합을 세워 포터리 지분 약 60%를 인수하는 구조다. 엔베스터는 출자금만으로 인수대금을 충당하며 인수금융은 활용하지 않는다. 포터리는 이번 딜에서 지분가치 약 350억 원을 인정받은 것으로 추산된다.
https://m.sedaily.com/NewsView/2GWLJNF75T
서울경제
[단독] 빠르게 돌아가는 신세계 투자시계…포터리 인수 SI로 [시그널]
증권 > IB&Deal 뉴스: 신기술사업금융회사 엔베스터가 신세계그룹과 손잡고 국내 남성복 브랜드 ‘포터리’를 인수한다. 전략적 투자자로 등판한 신세...
Forwarded from Four Pillars Research (KR)
: : [이슈] 서클의 자체 L1, 아크(Arc) 공개: 테더와 비슷하면서도 다른 플레이북
작성자: 100y
- 2025년 8월 13일, 서클이 자체적으로 개발하고 있는 USDC를 위한 목적 중심의(purpose-built) L1 블록체인인 아크(Arc)를 공개했다. 최근 수 많은 스테이블코인 네트워크가 등장하는 와중에 서클마저 자체 블록체인을 출시함으로써 아크의 공개는 굉장히 많은 관심을 받았다.
- 아크는 1) USDC 가스 토큰, 2) Malachite 합의 알고리즘 기반의 높은 확장성 및 즉각적인 완결성, 3) 선택적(opt-in) 프라이버시 기능을 제공하면서 기업, 기관들이 규제를 준수하면서 더 심리스하게 블록체인 인프라를 활용할 수 있도록 하는 것을 목표로 한다.
- 서클의 아크는 테더가 지원하는 스테이블, 플라즈마와 같은 USDT 특화 네트워크와 비교하여 굉장히 비슷하면서도 다른 플레이북을 구사하고 있다. 아크만의 차별점으로는 1) 서클의 풍부한 프로덕트들과의 연계, 2) 규제 친화적인 움직임, 3) 내장(built-in) FX 엔진 등을 꼽을 수 있다.
- 아크의 등장은 업계에 굉장히 많은 시사점을 던져준다. 해당 글에서는 1) 테더와 서클의 스테이블코인 네트워크 측면에서의 서로 다른 방향성, 2) 과연 서클, 테더의 경쟁 구도가 더 심화되는 것일지, 3) Codex, 1Money Network와 같은 다른 네트워크의 행보, 4) 아크의 경쟁자는 스테이블, 플라즈마가 아닌 템포일지에 대해 다루어본다.
📱 이슈 아티클 전문 (포스트)
🌎 이슈 아티클 전문 (웹사이트)
FP Website | Telegram (EN / KR) | X (EN / KR)
작성자: 100y
- 2025년 8월 13일, 서클이 자체적으로 개발하고 있는 USDC를 위한 목적 중심의(purpose-built) L1 블록체인인 아크(Arc)를 공개했다. 최근 수 많은 스테이블코인 네트워크가 등장하는 와중에 서클마저 자체 블록체인을 출시함으로써 아크의 공개는 굉장히 많은 관심을 받았다.
- 아크는 1) USDC 가스 토큰, 2) Malachite 합의 알고리즘 기반의 높은 확장성 및 즉각적인 완결성, 3) 선택적(opt-in) 프라이버시 기능을 제공하면서 기업, 기관들이 규제를 준수하면서 더 심리스하게 블록체인 인프라를 활용할 수 있도록 하는 것을 목표로 한다.
- 서클의 아크는 테더가 지원하는 스테이블, 플라즈마와 같은 USDT 특화 네트워크와 비교하여 굉장히 비슷하면서도 다른 플레이북을 구사하고 있다. 아크만의 차별점으로는 1) 서클의 풍부한 프로덕트들과의 연계, 2) 규제 친화적인 움직임, 3) 내장(built-in) FX 엔진 등을 꼽을 수 있다.
- 아크의 등장은 업계에 굉장히 많은 시사점을 던져준다. 해당 글에서는 1) 테더와 서클의 스테이블코인 네트워크 측면에서의 서로 다른 방향성, 2) 과연 서클, 테더의 경쟁 구도가 더 심화되는 것일지, 3) Codex, 1Money Network와 같은 다른 네트워크의 행보, 4) 아크의 경쟁자는 스테이블, 플라즈마가 아닌 템포일지에 대해 다루어본다.
FP Website | Telegram (EN / KR) | X (EN / KR)
Please open Telegram to view this post
VIEW IN TELEGRAM
❤1
Forwarded from [미래 임희석] 인터넷/SW/게임
[미래 임희석] 펄어비스(중립) - 양치기 소년의 말로는 어땠나?
▶️ 2Q25 Review: 컨센서스 하회
- 매출액 796억원(-3% YoY), 영업손실 118억원(적자지속 YoY)으로 컨센서스(매출액 810억원, 영업손실 96억원)를 하회
- 실적 부진은 검은사막 IP 매출의 지속적인 하향 안정화에 기인. 검은사막 매출액은 549억원(-9% YoY, -13% QoQ)으로 역성장세가 심화되며 예상치를 6% 하회
- 이브 매출액은 242억원(+12% YoY)으로 예상치를 11% 상회. 이브 매출 호조는 신규 확장팩 출시 효과에 기인
- 영업비용은 913억원(+4% YoY)으로 예상치에 부합. 마케팅비(105억원)는 오프라인 행사 및 게임쇼 참가 영향으로 YoY 44% 증가
▶️ 또다시 연기된 붉은사막 출시 일정
- 25년 4분기 출시 목표로 밝혀왔던 붉은사막 출시 목표 일정은 26년 1분기로 재차 연기. 추가적인 연기 가능성 역시 높다고 판단
- 18년에 개발이 시작된 것을 고려하면 개발 기간은 7년 이상으로 장기화되고 있으며 최초 출시 목표(21년 4분기)로부터는 이미 4년 이상 연기
- 1) 개발 기간 장기화, 2) 경쟁이 심화되고 있는 AAA급 PC/콘솔 게임 시장을 고려해 출시 이후 26년까지의 붉은사막 판매량 가정치를 기존 560만장에서 500만장으로 하향
- 26년 붉은사막 예상 매출액으로 4,000억원을 가정
▶️ 투자에 유의가 필요한 구간
- 동사에 대한 투자의견 '중립'을 유지
- 1) 26년 1분기로의 붉은사막 출시 일정 연기(기존 4Q25)에 따른 매출 반영 시기 변경, 2) 26F 타겟 P/E 변경에 따라 목표주가는 35,000원에서 36,000원으로 3% 상향
- 붉은사막 최초 매출 반영 시기를 26년으로 변경함에 따라 26F 영업이익 추정치를 51% 상향하나 출시 일정의 불확실성 확대 및 흥행 가능성 축소를 고려해 타겟 멀티플은 39% 하향
- 26F 타겟 P/E는 기존 20.3배에서 12.3배로 변경. 신규 타겟 P/E는 네오위즈 P의거짓 출시 이후의 2H23 P/E 평균
- 출시 일정이 확정될 경우 단기적인 주가 상승은 예상되나 붉은사막 출시 이후 장기간 계속될 신작 공백기에 대한 고려가 필요
- 27년 영업이익은 YoY 50% 감소 예상
보고서 전문: https://securities.miraeasset.com/bbs/maildownload/20250813093507160_155
인터넷/게임 텔레: https://t.me/mirae_internet
▶️ 2Q25 Review: 컨센서스 하회
- 매출액 796억원(-3% YoY), 영업손실 118억원(적자지속 YoY)으로 컨센서스(매출액 810억원, 영업손실 96억원)를 하회
- 실적 부진은 검은사막 IP 매출의 지속적인 하향 안정화에 기인. 검은사막 매출액은 549억원(-9% YoY, -13% QoQ)으로 역성장세가 심화되며 예상치를 6% 하회
- 이브 매출액은 242억원(+12% YoY)으로 예상치를 11% 상회. 이브 매출 호조는 신규 확장팩 출시 효과에 기인
- 영업비용은 913억원(+4% YoY)으로 예상치에 부합. 마케팅비(105억원)는 오프라인 행사 및 게임쇼 참가 영향으로 YoY 44% 증가
▶️ 또다시 연기된 붉은사막 출시 일정
- 25년 4분기 출시 목표로 밝혀왔던 붉은사막 출시 목표 일정은 26년 1분기로 재차 연기. 추가적인 연기 가능성 역시 높다고 판단
- 18년에 개발이 시작된 것을 고려하면 개발 기간은 7년 이상으로 장기화되고 있으며 최초 출시 목표(21년 4분기)로부터는 이미 4년 이상 연기
- 1) 개발 기간 장기화, 2) 경쟁이 심화되고 있는 AAA급 PC/콘솔 게임 시장을 고려해 출시 이후 26년까지의 붉은사막 판매량 가정치를 기존 560만장에서 500만장으로 하향
- 26년 붉은사막 예상 매출액으로 4,000억원을 가정
▶️ 투자에 유의가 필요한 구간
- 동사에 대한 투자의견 '중립'을 유지
- 1) 26년 1분기로의 붉은사막 출시 일정 연기(기존 4Q25)에 따른 매출 반영 시기 변경, 2) 26F 타겟 P/E 변경에 따라 목표주가는 35,000원에서 36,000원으로 3% 상향
- 붉은사막 최초 매출 반영 시기를 26년으로 변경함에 따라 26F 영업이익 추정치를 51% 상향하나 출시 일정의 불확실성 확대 및 흥행 가능성 축소를 고려해 타겟 멀티플은 39% 하향
- 26F 타겟 P/E는 기존 20.3배에서 12.3배로 변경. 신규 타겟 P/E는 네오위즈 P의거짓 출시 이후의 2H23 P/E 평균
- 출시 일정이 확정될 경우 단기적인 주가 상승은 예상되나 붉은사막 출시 이후 장기간 계속될 신작 공백기에 대한 고려가 필요
- 27년 영업이익은 YoY 50% 감소 예상
보고서 전문: https://securities.miraeasset.com/bbs/maildownload/20250813093507160_155
인터넷/게임 텔레: https://t.me/mirae_internet
[미래 임희석] 인터넷/SW/게임
[미래 임희석] 펄어비스(중립) - 양치기 소년의 말로는 어땠나? ▶️ 2Q25 Review: 컨센서스 하회 - 매출액 796억원(-3% YoY), 영업손실 118억원(적자지속 YoY)으로 컨센서스(매출액 810억원, 영업손실 96억원)를 하회 - 실적 부진은 검은사막 IP 매출의 지속적인 하향 안정화에 기인. 검은사막 매출액은 549억원(-9% YoY, -13% QoQ)으로 역성장세가 심화되며 예상치를 6% 하회 - 이브 매출액은 242억원(+12%…
누군가가 했는지 모르지만 게임주 세일즈의 최고 output 아닐지
납기일을 못지키는 콘텐츠 업체가 왜 밸류가 높은지 이해가 안감
주식을 돈벌라고 투자하지, 게임 만드시는거 보려고 투자하는거 아니잖아요?
납기일을 못지키는 콘텐츠 업체가 왜 밸류가 높은지 이해가 안감
주식을 돈벌라고 투자하지, 게임 만드시는거 보려고 투자하는거 아니잖아요?
Forwarded from Harvey's Macro Story
크립토는 개미들의 투자처일까?
-뱅크오브아메리카 서베이를 보면 놀라운 점이 있는데 펀드 매니저의 75%가 비트코인/암호화폐에 전혀 투자하지 않고 있음.
-크립토보다 더 눈길을 끄는 것은 41%가 금에 전혀 투자하지 않는다는 점.
-크립토의 변동성과 금은 안전자산으로서의 역할은 하지만 기관들의 투자할 수 있는 자산으로서는 여전히 물음표가 존재.
사진 출처: BofA
*매수매도 추천이 아닙니다.
텔레그램: https://t.me/harveyspecterMike
-뱅크오브아메리카 서베이를 보면 놀라운 점이 있는데 펀드 매니저의 75%가 비트코인/암호화폐에 전혀 투자하지 않고 있음.
-크립토보다 더 눈길을 끄는 것은 41%가 금에 전혀 투자하지 않는다는 점.
-크립토의 변동성과 금은 안전자산으로서의 역할은 하지만 기관들의 투자할 수 있는 자산으로서는 여전히 물음표가 존재.
사진 출처: BofA
*매수매도 추천이 아닙니다.
텔레그램: https://t.me/harveyspecterMike
Forwarded from 코인씨커의 일기장
Aave 보통 모드에서는 어떠한 자산이든 지원하는 자산을 넣으면 해당 자산이 지원하는 LTV 에 대해 자산을 빌릴 수 있다.
하지만 담보 자산이 어떠한 위험에 처할지 모르기 때문에 e-mode 라는 기능이 있다.
e-mode 는 특정 담보를 대상으로만 LTV 를 조정해줘서 다른 자산을 빌릴 수 있게 해주는 기능인데, 해당 담보에 대한 리스크를 미리 계산해서 안전하다 싶은 자산에 대해 더 많이 빌릴 수 있게 해주는 기능임.
치코님이 올린 글은 단순히 USDe 자체 이율 + 에테나 보상 이율을 포함해서 다른 스테이블 빌리는 이자가 적으니까 활용해라~~
라는 팁과 함께 자기가 지금 USDe 루핑하느냐 이자가 많이 나가니까 내려갔으면 좋겠어서 올린 글인데
USDe 넣고 USDe 빌리면 저 이율 못받는다는 사람이 있길래 USDe + sUSDe 로 하는 리퀴드 파밍을 얘기하는거 같아서 그거 아니라고 계속 설명해줘도 못알아듣는다.
아니 진짜 모르면 가서 눌러봤으면 좋겠는데 계속 같은 소리만 하더라.
같은 그룹보니까 에테나 한국 커뮤니티 챗방에서 오신거같은데, 진짜 이 방에서는 에테나 ENA 를 자기가 락업해놓고 출금 못하는 사람들도 많음.
아니 진짜 백문이 불여일견이라 했음. 가서 눌러보고 뭔지 알았으면 좋겠음.
하지만 담보 자산이 어떠한 위험에 처할지 모르기 때문에 e-mode 라는 기능이 있다.
e-mode 는 특정 담보를 대상으로만 LTV 를 조정해줘서 다른 자산을 빌릴 수 있게 해주는 기능인데, 해당 담보에 대한 리스크를 미리 계산해서 안전하다 싶은 자산에 대해 더 많이 빌릴 수 있게 해주는 기능임.
치코님이 올린 글은 단순히 USDe 자체 이율 + 에테나 보상 이율을 포함해서 다른 스테이블 빌리는 이자가 적으니까 활용해라~~
라는 팁과 함께 자기가 지금 USDe 루핑하느냐 이자가 많이 나가니까 내려갔으면 좋겠어서 올린 글인데
USDe 넣고 USDe 빌리면 저 이율 못받는다는 사람이 있길래 USDe + sUSDe 로 하는 리퀴드 파밍을 얘기하는거 같아서 그거 아니라고 계속 설명해줘도 못알아듣는다.
아니 진짜 모르면 가서 눌러봤으면 좋겠는데 계속 같은 소리만 하더라.
같은 그룹보니까 에테나 한국 커뮤니티 챗방에서 오신거같은데, 진짜 이 방에서는 에테나 ENA 를 자기가 락업해놓고 출금 못하는 사람들도 많음.
아니 진짜 백문이 불여일견이라 했음. 가서 눌러보고 뭔지 알았으면 좋겠음.