Forwarded from 변창호 코인사관학교 BCH
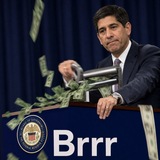
MegaETH 세일에 1.37B가 모였음
FDV 1B 짜리 세일에 이렇게 몰릴 줄이야
(아직 종료 아님)
시장에 돈이 넘쳐 흐른다😢
FDV 1B 짜리 세일에 이렇게 몰릴 줄이야
(아직 종료 아님)
시장에 돈이 넘쳐 흐른다😢
트레이더 제씨
다 끝났다 얘기 나오기 딱 좋은 크립토 토탈 마켓 캡 상황
Agree,
틀릴 수 있지만 아직 안끝났다고 생각
2017년도에 못먹었다면 여기서 먹어볼만큼 사이클의 유사성이 높음
나는 메모리로는 먹을 운명이 아닌가봄 ㅋㅋㅋㅋ
틀릴 수 있지만 아직 안끝났다고 생각
2017년도에 못먹었다면 여기서 먹어볼만큼 사이클의 유사성이 높음
나는 메모리로는 먹을 운명이 아닌가봄 ㅋㅋㅋㅋ
Forwarded from 에테르의 일본&미국 리서치 [SCAM] (Aether)
Please open Telegram to view this post
VIEW IN TELEGRAM
Forwarded from 에테르의 일본&미국 리서치 [SCAM] (Aether)
Please open Telegram to view this post
VIEW IN TELEGRAM
Forwarded from [미래 임희석] 인터넷/SW/게임
<3Q25 SOOP 실적>
* 실적
- 매출액: 1,274억원 (+20.7% YoY)
- 영업이익: 312억원 (+30.6% YoY)
- 당기순이익: 255억원 (+6.1% YoY)
* 매출 구성
- 플랫폼 매출: 841억원 (+1.7% YoY) : 게임 콘텐츠 확장으로 라이트 유저 유입 증가, 수익성 감소
- 광고 매출: 405억원 (+86.4% YoY) : 콘텐츠형 광고의 큰 상승
- 플랫폼 광고: 38억원 (-1.3% YoY)
- 컨텐츠형 광고: 215억원 (+113.8% YoY)
- 광고 기타: 152억원 (+94.2% YoY)
- 기타 매출: 29억원 (+132% YoY)
* 비용
- 영업비용: 963억원 (+18% YoY)
- 인건비: 338억원 (+45% YoY)
- 지급수수료 (중계권/기타): 92억원 (+7% YoY)
- 지급수수료 (광고): 92억원 (+18% YoY)
- 과금수수료: 145억원 (+7% YoY)
- 회선사용료: 58억원 (+10% YoY)
- 스트리머 지원금: 25억원 (-22% YoY)
- 컨텐츠 제작비: 92억원 (+186% YoY)
- 행사비: 2억원 (-30% YoY)
* 이익
- 영업이익: 312억원 (+30.6% YoY), OPM 24.5%
- 당기순이익: 255억원 (+6.1% YoY)
Yeezy Invest
Photo
EPS: $4.68 vs $2.11 exp.
REV: $2.27B vs $1.84B exp.
Revenue: +138% YoY
Net Income: +300% YoY
Transaction Revenue: +194% YoY
Subscription Services: +71% YoY
Trading Volume: +185% YoY
Monthly Transacting Users: +24% YoY
Q4 2025 Outlook:
• Subscription & Services Revenue: $710–$790M
• Transaction Expenses: mid-teens % of net revenue
• Tech & G&A Expenses: $925–$975M (incl. ~$220M SBC)
• Sales & Marketing: $215–$315M (incl. ~$14M SBC)
Other Metrics
🔹 Institutional financing: record highs in average loan balances; customer count up with multi-segment demand (corporates, miners, market makers, hedge funds, asset managers)
🔹 Cross-margining launched (U.S. futures ↔ spot) for institutions; ~2x capital efficiency vs. nearest U.S. competitor
🔹 Coinbase One: Basic tier ($4.99/mo) fully rolled out; early traction incl. international interest
🔹 Coinbase One Card (AmEx): >$100M spend since launch; >$200M deposits from card members
Forwarded from Pluto Research
키움 실적에서 눈에 띄는거는 MS 하락
- 국내주식 M/S 29.4% → 27%으로 하락
- 신용융자 M/S 17.1% → 15.8%로 하락
- 국내주식 M/S 29.4% → 27%으로 하락
- 신용융자 M/S 17.1% → 15.8%로 하락
Forwarded from [미래 임희석] 인터넷/SW/게임
<3Q25 SOOP 질의응답>
Q. 향후 프로덕션 및 중계권 수주 계획
- 콘텐츠 구매 및 공급을 넘어서 제작도 적극적으로 도전
- VCT 퍼시픽 운영처럼, 행사 전반에 대한 운영 사업도 확장
Q. 인기 엑셀 스트리머의 방송 중단 영향?
- 엑셀 방송이 중단되었다고 해서 팬이나 스트리머가 플랫폼 자체를 떠난 것은 아님
- 실제로 엑셀 방송 중단 이후에도 수익성 관련 큰 영향은 보이지 않고 있음
Q. 해외 사업 성과는 어떻게 판단?
- 플랫폼을 출시 이후 다양한 이벤트가 있었기에 지연되는 것 같아 보일 수 있음
- LCK 중국어 피드 방송 등을 통해 시장이 넓어졌다고 판단
- 앞으로도 다양한 행사 추가 예정
Q. 광고 매출 증가 대비 지급수수료 증가가 크지 않은 이유
- 광고 매출 성장 중 큰 부분이 리그 관련
- 일부 지급 수수료는 리그 제작 비용에 포함
Q. 콘텐츠 광고 성장 요인, 지속가능성
- 지속가능성에 대한 확언은 어렵지만, 지속적으로 볼륨 늘리기 위해 노력
- 리그 관련 성장이 지속적으로 잘 나오고 있는 중
- 해외 리그 제작 부분에도 노력을 기울이고 있음
- 변수를 최소화하고자 노력 중
- 게임사, 행사 등 시장 상황에 따라 변동성이 있는 것은 사실
Q. 플레이디 시너지 및 광고 벨류체인 전략
- 각 플랫폼을 통합하여 광고 전략을 구축하는데 어려움 존재
- 플레이디가 중간 연결고리로서 좋은 역할하는 중
- 곧 전략/비전 공유할 자리 있을것으로 기대
- 종합 광고 대행사로 거듭나기 위해 노력 중
Q. 플랫폼 매출 성장 둔화, 관련 전략 및 주주환원 계획
- 새로운 비즈니스 모델 개발 노력 중
- 두자릿수 성장을 확언하기에는 어려운 상황 (시장 상황 등 고려 필요)
- 처음 버추얼, 엑셀 방송이 생겼을 때처럼, 새로운 콘텐츠가 등장할 때 매출은 성장
- 스트리머가 신규 콘텐츠 구상할 수 있도록 지원
Q. 광고주 수, 광고 집행 금액 증가
- 플레이디를 중심으로 전략 구상 과정
- 지금 당장 가시적인 성과는 보여주기 어려움
Forwarded from M&A WATCH(deal, news)
SPA나 SSA에는 모두가 다 아는 진술 및 보장이라는 오묘한 조항이 있음. 양수자가 여기서 문제를 삼겠다고하면 문제가 될 소지도 없진 않을것.
또한 역사적으로 근로자 사망을 가장 예민하게 생각하는 정권하에서, 산재보험기금이 LP로 있는 GP의 포트폴리오에서 사망사고가 발생했다.. 당정이 어떻게 반응할지.
——
사모펀드 JKL파트너스가 인수를 진행하던 지난 7월, 런던베이글뮤지엄 경영진이 인천지점 근로자 사망사건에 대해 “잘 해결됐다”는 입장을 전달한 것으로 파악됐다. 유족과 산업재해 여부를 두고 갈등이 이어지던 상황이었지만, 사모펀드에 기업 매각을 문제없이 마무리하기 위해 상황을 축소했을 가능성이 제기된다. 추후 런던베이글 관련 과로사 논란이 지속되면 사모펀드와 기존 런던베이글 최대주주 간 법적 공방이 벌어질 가능성도 배제할 수 없다.
https://m.edaily.co.kr/News/Read?mediaCodeNo=257&newsId=04798646642337512&utm_source=https://n.news.naver.com/
이데일리
'3000억 몸값' 비극일까…매각 맞물린 런베뮤 과로사 논란
이 기사는 2025년10월28일 18시17분에 마켓인 프리미엄 콘텐츠로 선공개 되었습니다. 사모펀드 JKL파트너스가 인수를 진행하던 지난 7월, 런던베이글뮤지엄 경영진이 인천지점 근로자 사망사건에 대해 “잘 해결됐다”는 입장을 전달한 것으로 파악됐다. 유족과 산업재해 ...
Forwarded from 유해섹터 인겜미
#네이버 #NEWS
엠바고가 풀린 네이버 기사
https://n.news.naver.com/article/215/0001229115?sid=004
네이버, 엔비디아와 '피지컬 AI 플랫폼' 개발
엠바고가 풀린 네이버 기사
https://n.news.naver.com/article/215/0001229115?sid=004
네이버, 엔비디아와 '피지컬 AI 플랫폼' 개발
Naver
네이버, 엔비디아와 '피지컬 AI 플랫폼' 개발
팀네이버가 엔비디아와 함께 대한민국 제조 산업의 경쟁력 제고와 디지털 혁신을 위해 버티컬 AI(산업 특화 AI)의 산업 현장 적용을 확대하는 등 산업 현장의 AI 전환을 위한 본격적인 지원에 나선다. 이해진 네이버