
🚩Акт налоговой проверки по фиктивной миграции.
Дорожная карта - "Что делать при получении акта налоговой проверки по фиктивной миграции".
В продолжении поста
✅Шаг 1. Зафиксируйте процессуальные сроки
С даты вручения акта налоговой проверки у налогоплательщика есть 1 месяц на подачу письменных возражений.Если к акту не приложены документы, на которые он ссылается (протоколы допросов, ответы банков и маркетплейсов, материалы ОРМ), — незамедлительно запросите их отдельно.
✅Шаг 2. Разберите акт по каждому эпизоду отдельно
Отделите доводы, действительно относящиеся к предмету проверки (выполнение требований регионального закона об УСН), от косвенных бытовых аргументов, которые формально не являются нормативным основанием для доначисления.
✅Шаг 3. Соберите доказательную базу по существу
• отчёты маркетплейсов и иных контрагентов о продажах в разрезе регионов РФ за проверяемый период;
• договоры аренды и документы, подтверждающие фактическое использование помещений в регионе постановки на учёт;
• КУДиР, банковские выписки, платёжные документы;
• документы, подтверждающие деловую цель переезда: аналитику конкуренции, статистику поисковых запросов, уведомления и рекомендации от маркетплейсов, динамику продаж по регионам до и после смены региона постановки на учёт.
• Позиция Минфина Калмыкии, Удмуртии, Парламента Калмыкии.
✅Шаг 4. Проверьте допустимость каждого доказательства налогового органа
Заявите о недопустимости доказательств, полученных с нарушением процедуры, — осмотр жилых помещений без решения суда, материалы ОРМ с нарушением сроков передачи, показания посторонних лиц, — со ссылкой на п. 4 ст. 101 НК РФ.
✅Шаг 5. Подготовьте и подайте письменные возражения на акт налоговой проверки
Рекомендуемая структура документа: вводная часть, возражения по каждому эпизоду отдельно, правовое обоснование со ссылками на нормы НК РФ, региональное законодательство, официальные разъяснения Минфина/ФНС, релевантную судебную практику; отдельный содержательный блок — доктрина деловой цели с приложением подтверждающих расчётов и документов; приложения — все подтверждающие документы в подлинниках или заверенных копиях.
✅Шаг 6. Отдельно — ходатайство о снижении штрафа
При доначислении недоимки, налоговая также доначислит штраф 40 % от недоимки.
Даже если часть доначислений в итоге устоит, штраф по п. 3 ст. 122 НК РФ можно снизить на основании ходатайства.
🚩Рекомендуем посмотреть наш подкаст как можно снизить штраф.
Практический совет: ходатайство лучше готовить отдельным документом от возражений
Ходатайство - это непризнание вины по существу спора.
✅Шаг 7. Апелляционная жалоба
Подавайте апелляционную жалобу через налоговый орган, вынесший решение, в вышестоящий налоговый орган в течение 1 месяца со дня вручения решения.
✅Шаг 8. Обращение в арбитражный суд
При отказе в удовлетворении апелляционной жалобы следующий и завершающий этап административную стадию этап — арбитражный суд. Срок на обращение — 3 месяца с момента, когда налогоплательщику стало известно о нарушении его прав.
С полным текстом гайда можно ознакомится в нашем блоге на клерке.
Настоящий материал подготовлен исключительно в информационных целях и не является индивидуальной консультацией.
Формирование позиции по конкретному налогоплательщику зависит исключительно от его цифрового налогового портрета
#НалоговаяМиграция #ПроверкивУдмуртии, #проверкивКалмыкии
Подписаться на блог
Записаться на консультацию
🔥11👍6⚡2❤1🆒1
Налоговый адвокат -Бугрушев А.В. pinned «🚩Фиктивная налоговая миграция: защита в деталях. Про ОКТМО. Когда только в 2025г. начались первые выездные проверки по налоговой миграции, я задумался: в какой бюджет будут доначислять вменяемую недоимку 5 %. В бюджет льготного субъекта или в какой? По…»
🚩Как налоговая «дожала» номинального директора на допросе.
Контр - довод защиты.
Хотим поделится нашими соображениями – какую роль играют протоколы допроса директоров, которых налоговая квалифицирует как «номиналы».
📌Мы сейчас готовим возражение на акт налоговой проверки.
По одному из спорных контрагентов инспекция строит вывод на протоколе допроса директора контрагента, заявленного по вычетам по НДС и расходам, которую налоговая квалифицировала как «номинальный директор».
Смотрю сам протокол.
На первых вопросах, налоговая начинает задавать темп точечными вопросами:
📍Сколько раз была по адресу регистрации организации — вопрос пропущен.
📍Кто платит аренду — «не понимаю сути вопроса» и «затрудняюсь ответить».
📍Какая система налогообложения — «понятия не имею».
📍Что числится на балансе, какой уставный капитал, сколько сотрудников и как их зовут — на каждый вопрос одно и то же: «затрудняюсь ответить».
📍Поставщиков и покупателей назвать не смогла — «их было много, есть в документах у меня на ноутбуке».
Обороты по декларациям по НДС за два квартала — «назвать не могу, бухгалтерию веду не я».
📍При этом с одним из контрагентов у организации оборот по книге покупок — 80 миллионов рублей за квартал. Название этого контрагента директор тоже назвать не смогла.
По итогу, «директор» признался в номинальности под протокол, а самое главное:
-В нереальности сделок, которые как раз оспаривает налоговая
-В фиктивности первичных документов, которые заявлены в обосновании вычетов по НДС и расходов по НП.
Это все сильно усложнило защиту. Вот, что бывает, когда кто-то идет на допрос без адвоката.
✅Контрдовод защиты: почему признание «я номинал» — это не всегда правда
Я помню, как в академии права нас всегда учили, что даже «явка с повинной» не является самым главным доказательством по делу.
💡Мы, сторона защиты всегда исходим именно из этого.
Поскольку мы также ведем банкротные дела, мы знаем, что заявление директора «я номинальный руководитель, документов не подписывал, о
деятельности компании ничего не знаю» — это хорошо известная в практике линия защиты от субсидиарной ответственности.
💡Логика простая и приземлённая: если человек признаёт, что реально управлял компанией, подписывал документы и вёл хозяйственную деятельность, он тем самым признаёт себя контролирующим лицом по смыслу законодательства о банкротстве — а значит, открывает себе прямую дорогу к личной субсидиарной ответственности по долгам компании, включая налоговые доначисления, пени и штрафы, если организация впоследствии обанкротится или будет исключена из ЕГРЮЛ с непогашенными долгами.
Сказать «я ничего не подписывал» — стратегически проще и безопаснее для себя лично, вне зависимости от того, была ли эта фраза правдой.
Именно такую позицию мы строим при оспаривании протокола допроса, даже в случае, если сам директор «признался, что он номинал».
Именно поэтому утверждение о собственной номинальности я всегда рассматриваю как заинтересованное свидетельство данное в целях избежание субсидиарной ответственности. #налоговыепроверки, #схемы, #бенефициары
Подписаться на блог
Записаться на консультацию
👍7🔥3⚡2👏1
🚩Субсидиарная ответственность после налоговой проверки
📌Налоговая проверка в случае доначислений переходит в следующие процедуры – уголовное дело, субсидиарная ответственность за долги компании.
Почти все клиенты приходят к нам за защитой от субсидиарки слишком поздно — когда компания уже в банкротстве, а управляющий подал заявление.
И каждый раз вижу одно и то же: доказательства, которые могли бы спасти директора, просто не собрали вовремя. Во время самой проверки.
Субсидиарка закладывается не в зале суда по банкротству, а в кабинете инспектора — за 2-3 года до него.
📍Почему это работает именно так.
В законе есть презумпция (подп. 3 п. 2 ст. 61.11 Закона о банкротстве): если доначисления по налогам по проверке превышают 50% реестра требований кредиторов, суд по умолчанию считает, что именно директор довёл компанию до банкротства.
Доказывать обратное придётся уже директору.
А доказывать он будет тем, что сам же наговорил на допросах и подписал в акте проверки 2-3 года назад.
✅Что делать во время проверки
📍Фиксировать реальность сделок сразу — переписку, накладные, фото- и видеофиксацию, показания сотрудников. После банкротства контрагенты ликвидированы, свидетели недоступны, собирать уже нечего.
📍Отделять свою вину от решений совета директоров или общего собрания.
Если решение было коллегиальным — это должно быть в протоколах уже на момент проверки.
📍Не соглашаться формально с актом. Возражения — это первая официальная фиксация позиции.
Не подали возражения на стадии проверки — довод «схема не доказана» в деле о субсидиарке будет звучать слабо.
📍Требовать и сохранять расчёт доначислений. Если налоговая не раскрыла методику — это почти всегда становится основанием отказать в субсидиарке позже.
📍Документировать антикризисный план в моменте. Продолжать работу вместо банкротства — законно, но только если докажете, что действовали по плану: переговоры с банком, реструктуризация, новые контракты. Переписка и допсоглашения — сейчас, а не по памяти через два года в суде.
📍Сохранить документацию. Отсутствие бухгалтерских документов на дату наблюдения — одна из самых тяжёлых презумпций вины. Обязанность передать их считается исполненной, если исполнена в адрес первого управляющего.
Если доначисление уже вынесено
📍Обжалуйте решение.
Даже частичная отмена снижает базу для презумпции 50%.
📍Разделяйте недоимку, пени и штраф. Штрафы в субсидиарку не включаются
📍Оценивайте активы на дату проверки, пока компания ещё действует. Независимая оценка сейчас весит больше, чем ретроспективный анализ через годы.
#налоговыепроверки, #субсидиарнаяответственность
Подписаться на блог
Записаться на консультацию
🔥3❤1👍1💯1
🚩Камеральная проверка в Мордовии. Слет с льготной ставки 1% на УСН
Фабула дела:
Ко мне обратился ИП на УСН из Мордовии, который применял региональную льготную ставку 1% вместо стандартных 6%.
По итогам камеральной проверки декларации за 2024 год налоговая пересчитала весь налог по ставке 6% и доначислила штраф — 20% от суммы недоимки.
То есть доначисление было в 2026г. за налоговый период – 2024г. Это ключевой момент.
📌Суть претензии:
Закон Республики Мордовия дает ИП, впервые зарегистрированным в регионе, ставку УСН 1% вместо 6%.
Но есть условие: право на льготу сохраняется, только если на 10 мая года, следующего за отчетным, сальдо ЕНС не отрицательное.
Так и случилось, что на 10.05.2025г. налогоплательщик имел отрицательное сальдо ЕНС, что стало формальным основанием доначислений за 2024г.
Поскольку налогоплательщик несколько раз уточнял декларацию за 2024 год (естественно по "дружеской рекомендации инспектора") — и делал это уже в 2026 году, то это дало налоговой формальный повод провести в 2026 году камеральную проверку по периоду 2024 года и зафиксировать на контрольную дату отрицательное сальдо ЕНС.
💡Техническая механика самого ЕНС.
При анализе кейса, у меня появилось несколько рабочих гипотез защиты, и именно они, на мой взгляд, могут стать ключевыми для отмены решения, что отрицательного сальдо на контрольную дату могло не быть вовсе.
Совокупная обязанность по уточненной декларации разносится на ЕНС по-разному в зависимости от того, увеличивает уточнение сумму к уплате или уменьшает, и подана ли декларация до или после срока уплаты налога (ст. 11.3 НК РФ).
Когда уточнений несколько подряд — одно вверх, следующее вниз, — сама очередность разноски может «на бумаге» создать отрицательный минус там, где реального долга нет.
💡Есть гипотеза, что система могла зафиксировать начисление по одной из промежуточных, уже исправленных клиентом деклараций, а корректировку от последующей — отразить с опозданием, уже после контрольной даты. Если так — отрицательное сальдо на 10 мая существовало только технически, из-за порядка обработки, а не потому что клиент реально задолжал бюджету.
Если гипотеза подтвердится документально — это будет основание оспаривать, что на контрольную дату действительно было отрицательное сальдо. А без этого факта не работает вся конструкция утраты права на льготу.
Такие истории — уже не редкость: доначисление налогов в Мордовии по льготной ставке 1% на УСН из-за отрицательного сальдо ЕНС становится системной практикой инспекций.
#НалоговаяМиграция #ПроверкивМордовии
Подписаться на блог
Записаться на консультацию
🔥8❤2⚡1
🚩Наш кейс. Отказ в уголовном деле после налоговой проверки.
30 миллионов доначислений, шесть «технических» контрагентов и ноль уголовного дела.
Клиент — генеральный директор коммунального предприятия из Подмосковья. Прошла выездная проверка за три года.
Итог — решение о привлечении к ответственности: доначислено свыше 30 млн рублей
Налоговая проверка как мы уже писали переходит в иные более серьезные стадии – уголовное дело и банкротство с привлечением к субсидиарной ответственности, о которой мы писали здесь.
#Уголовное дело.
📍Что на самом деле означает «дело передали в СК»
По ч. 1.1 ст. 140 УПК РФ налоговый орган обязан направить материалы проверки в СК РФ, если недоимка не погашена в течение 75 рабочих дней после требования об уплате.
Сумма доначислений клиента перевалила за порог крупного размера по ст. 199 УК РФ — сейчас это свыше 18,75 млн рублей за три года.
✅Мы больше месяца доказывали следствию об отсутствии состава преступления и нам это удалось.
💡Разница между налоговым правонарушением и налоговым преступлением.
● Налоговое правонарушение (ст. 54.1 НК РФ) — это объективный факт занижения базы. Форма вины неважна: достаточно того, что сделка формальна или контрагент — «техничка».
● Налоговое преступление (ст. 199 УК РФ) — это тот же факт, плюс доказанный прямой умысел конкретного человека. Отвечает уже не компания, а директор, учредитель, главбух — свободой.
Пленум ВС РФ прямо указал в Постановлении № 48 от 26.11.2019: сама по себе налоговая недоимка не равна умыслу на уклонение. Если ошибка носит технический, бухгалтерский характер, если директор действовал в рамках обычной осмотрительности — состава преступления нет, каким бы огромным ни было доначисление на бумаге.
🚩Стратегия: что доказывать следствию, когда материалы уже у него на столе
1. Отсутствие прямого умысла — главный и первый рубеж.
Умысел — обязательный элемент состава ст. 199 УК РФ. Показали следствию: директор не подписывал документы лично по каждой сделке, действовал по внутреннему регламенту согласования, не получал никакой личной выгоды (не было обналичивания, аффилированности с «техническими» компаниями).
2. Реальность исполнения сделки — а не то, что контрагент оказался «плохим».
Я поднял первичку и показал: часть спорных контрагентов выполняла работы не только для моего доверителя, но и для других заказчиков — это подтверждалось судебными решениями по другим спорам. А ещё — членство отдельных контрагентов в СРО строителей, что требует подтверждённой квалификации персонала и допусков.
3. Разрыв между движением денег и фактом неисполнения обязательств.
Инспекция ссылалась на то, что контрагенты дальше переводили деньги другим фирмам и ИП. Но само по себе движение средств по цепочке не доказывает, что работы не были выполнены именно в адрес моего клиента, — это два разных факта, и следствие обязано их не смешивать.
4. Дыры в доказательной базе самой инспекции.
Ни в ходе выездной проверки, ни в ходе доследственной так и не были опрошены сотрудники спорных контрагентов — то есть люди, которые физически могли выполнять работы. Их просто не нашли. Отсутствие таких показаний — это не доказательство вины моего клиента, это прореха в позиции обвинения, и я на неё указал прямо в объяснениях следователю.
💡Чем закончилось
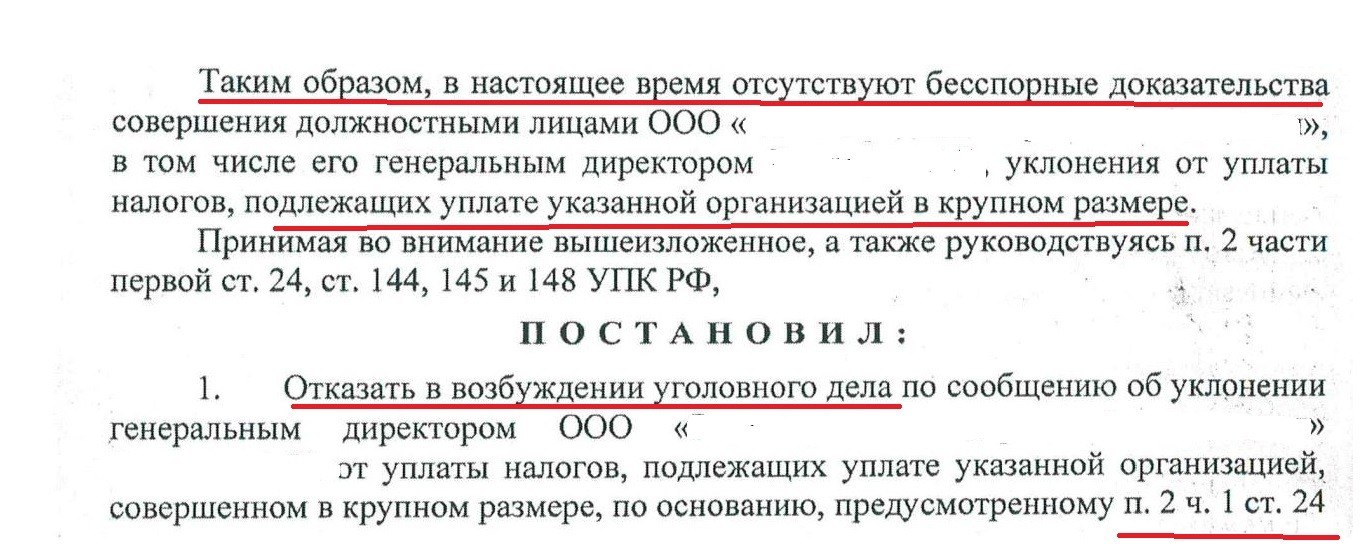
Следователь пришёл к выводу: бесспорных доказательств умышленного искажения сведений именно с целью неуплаты налогов — нет.
Итог — постановление об отказе в возбуждении уголовного дела по п. 2 ч. 1 ст. 24 УПК РФ — за отсутствием состава преступления по ч. 1 ст. 199 УК РФ. #уголовное, #Нашикейсы
Подписаться на блог
Записаться на консультацию
👍14🔥7👏4⚡1🆒1
🚩Займы, которые оказались доходом.
Как простая схема могла обернутся доначислениями.
Мы часто готовим заключения по рискам предпринимателей.
Как раз за таким заключением ко мне обратился собственник бизнеса — ИП, чей оборот приближался к лимитам по УСН.
📍Бухгалтер предложил “оптимизацию”: часть выручки от контрагентов оформлять не как оплату за товар, а как беспроцентные займы.
Логика простая — заём не доход, налогом не облагается, в лимит по УСН не идёт, можно спокойно расти дальше и не слетать на общую систему.
📍По итогу, клиентом на аналитику был поставлен один вопрос: Какие риски от такой схемы, уровень устойчивости перед проверками налоговой?
Ответ конечно наперед мы знали, но наше мнение необходимо подкрепить судебной практикой.
💡Мы привели клиенту анализ следующего судебного дела, который переубедил клиента на такие схемки:
Итак, предприниматель получал на расчётный счёт деньги от нескольких контрагентов с назначением платежа «за товары (работы, услуги)»
Часть этих поступлений —в доход не включалась: по документам это были беспроцентные займы.
Налоговый орган провёл встречные проверки якобы заявленных ИП займодавцев и получил от большинства контрагентов прямой ответ: перечисления производились именно за товары и услуги, никаких заёмных отношений не было.
Суд исходил из простого принципа: доходом по ст. 249, 346.15 НК РФ признаётся выручка от реализации, определяемая на основании первичных документов.
Если оформленный “заём” по факту прикрывает оплату за товар — это не заём, а доход, вне зависимости от того, как стороны его назвали в договоре.
С учётом невключённых сумм доход предпринимателя составил выше лимита, действовавшего на тот момент для применения УСН.
Превышение лимита означает автоматическую утрату права на УСН с начала квартала, в котором оно произошло, и переход на общую систему — со всеми вытекающими: НДС, налог на прибыль (НДФЛ для ИП), пересчёт задним числом.
💡Результат аналитики
По итогу мы не рекомендовали клиенту такие схемы. Не возвращенные займы, у которых степень проверяемости по средствам встречных проверок высокая станет результатом слета с УСН, доначисления НДС, НДФЛ и штрафов. #схемы, #Нашикейсы, #аналитика
Подписаться на блог
Записаться на консультацию
🔥8💯3
🚩ФНС начала «охоту» на фермеров-мигрантов.
На выходных мониторил новости по налоговым делам и наткнулся на статью в коммерсанте, что ФНС начала борьбу с налоговой миграцией фермеров.
Прочитал статью и что это мне напомнило конечно.
Была налоговая миграция селлеров, теперь налоговая миграция фермеров.
📌Разбираемся в вопросе в этом посте.
Фабула:
ИП зарегистрирован в Подмосковье.
Там для сельхозпроизводителей действует ставка ЕСХН 0%.
Важное условие: льгота работает, только если не менее 70% вашей выручки формируется за счёт производства и переработки собственной сельхозпродукции, а также оказания вспомогательных услуг другим аграриям. Если это условие соблюдается, налог за соответствующий период платить не нужно — достаточно сдавать декларацию
✅Налоговая проверила фермера из «Подмосковья. По факту поля, техника, работники и вся реальная инфраструктура — в Курской области.
А там льготы нет. Там стандартные 6%.
Итог: доначисление 2,6 млн рублей — недоимка плюс штраф, всего за один 2025 год.
🚩Обвинение фермеров vs обвинение селлеров — это не одно и то же
С учетом нашего опыта, отметим, что защита фермера – мигранта скорей всего будет складываться сложней, чем селлера.
📌У фермера бизнес классический: земля, техника, склад физически привязаны к территории.
Если поля реально в другом регионе — доказать, что источник дохода «там, где регистрация», очень тяжело.
📌У селлера бизнес вообще не привязан к территории: маркетплейс сам возит, хранит и доставляет товар по всей стране.
По моему запросу, Региональный Минфин Калмыкии и Удмуртии официально подтвердили: закон не требует от продавца на маркетплейсе ни офиса, ни проживания, ни привязки к ОКВЭД.
Поэтому споры по интернет-торговле развиваются иначе, чем по классической аренде или производству.
Какая могла быть линия защиты у фермера?
Доказанная деловая цель переезда: не «ушёл от налога», а конкретный экономический расчёт — логистика, стоимость земли, доступ к рынку сбыта. #схемы, #налоговыепроверки
Подписаться на блог
Записаться на консультацию
🔥5👍1🏆1
🚩Налог ИП при продаже недвижимости.
В декларационный период 26г. почему-то было много запросов клиентов – индивидуальных предпринимателей по тому как платить налоги с продажи недвижимости.
Мы столкнулись с тем, что налоговая направляла требования ИП – собственникам обосновать то, что они не платили налог в соответствии с их налоговым режимом с продажи недвижимости.
✅ИП пользовались налоговым правилом, что если срок владения недвижимостью более 3/5 лет, то НДФЛ платить не требуется.
Соответственно многие ИП не платили НДФЛ, квалифицируя недвижимость, как не используемую в предпринимательских целях.
📌Разбираем этот вопрос на конкретном кейсе.
Объект: земельный участок + часть здания
Назначение по документам: участок — «размещение объекта коммунального хозяйства», здание — бывшая прачечная
Срок владения: больше 10 лет, что давало возможность продать объекты и не платить НДФЛ (если объект не использовался в предпринимательских целях).
История аренды: 3 года подряд объект сдавался в аренду, платежи с назначением «оплата аренды» поступали на счёт ИП
Форма договора: подписан как физлицом
💡Вопрос: чей это доход — предпринимателя или Физ.лица?
Если считать только по формальному признаку «кто подписал договор» — ответ очевиден: физлицо, льгота по сроку владения применяется, налога нет.
Но суды считают не так.
Юридическая база простая: имущество ИП не разделено на личное и предпринимательское по факту регистрации.
Гражданин как ИП и как физлицо — один и тот же субъект права.
📍Значит, единственный работающий критерий — не подпись в договоре, а фактическое назначение и использование объекта.
Если объект действительно личный, не использовался в предпринимательской деятельности, и срок владения превышает минимальный предельный срок (по общему правилу 5 лет, в отдельных случаях — 3 года, ст. 217.1 НК РФ), доход от его продажи НДФЛ не облагается вообще — независимо от того, ИП вы или нет.
Факты по пяти параметрам при определении характера недвижимости:
1. Функциональное назначение объекта
Если по документам объект в принципе не предназначен для личного использования (промышленное или коммерческое, нежилое помещение специального назначения) — это первый и самый весомый сигнал.
2. Реальная история аренды
Платежи с назначением «аренда», поступавшие на счёт именно ИП, — это не косвенное, а прямое доказательство предпринимательского использования. Банковская выписка в таких спорах перевешивает любые слова о личном характере сделки.
3. Совпадение с ОКВЭД
Если основной вид деятельности — аренда и управление недвижимостью, продажа такого же по характеру объекта читается как продолжение бизнеса, а не разовая личная сделка.
4. Связь с юрлицами
Если адрес объекта одновременно — юридический адрес компании, где собственник является учредителем или директором, это дополнительный аргумент в пользу коммерческого использования.
5. Систематичность
Продажа одного объекта раз в 10 лет выглядит иначе, чем продажа сразу нескольких объектов в течение одного года. Второе почти всегда трактуется как системная
Долгий срок владения тоже не спасает — но только когда речь о предпринимательском имуществе.
Льгота по сроку владения (ст. 217, 217.1 НК РФ) в общем случае работает и для физлица, и для ИП: если объект действительно личный, не связан с бизнесом, и владели им дольше минимального предельного срока (по общему правилу 5 лет, в отдельных случаях — 3 года), НДФЛ с продажи не платится вообще.
Планировать налоговые последствия нужно до сделки. После — вы уже не планируете, а защищаетесь.
#НДФЛ,
Подписаться на блог
Записаться на консультацию
❤5⚡2🔥2👍1
Защита от обвинения «Дробления» по доносу. Часть 1.
📌Фабула.
Ко мне обратилась семья из областного центра, на которую донесли в налоговую.
Отец — ИП, цех выпечки с 2016 года. Возит хлеб и десерты в кафе Москвы и Подмосковья.
Дочь — ИП, две кофейни. Первая открыта в 2021 году. Выпечку закупает в том числе у отца.
Учёт у обоих ведёт один бухгалтер (на аутсорсе).
За 2025 год у отца 16,8 млн выручки, у дочери 13,9 млн. По отдельности оба ниже порога 20 млн, после которого на УСН с 2026 года нужно платить оборотный НДС 5 %. Вместе — 30,7 млн.
📌Что случилось.
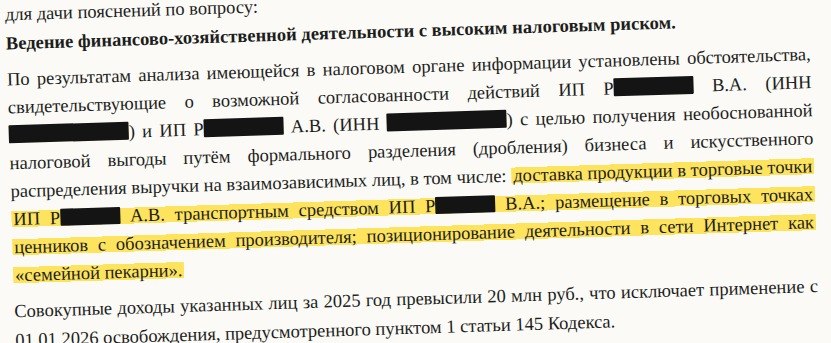
Обоим одновременно пришёл вызов в инспекцию для пояснений.
Тема: «возможное искусственное разделение бизнеса» (приложил к посту).
Риск понятный: выручку сложат, дальше доначислят НДС на консолидированную выручку, штраф 40%, пени.
💡Первое, что меня насторожило.
Автоматическая система налоговой обычно поднимает такие истории по цифрам: разрывы, лимиты, совпадения касс по адресу, общие поставщики/покупатели, не рыночные сделки в группе (займы).
При опросе клиентов мною, выяснилось, что единственным пересечением был бухгалтер на аутсорсе.
Значит, дело было в чем-то другом. Мы начали готовится к допросу.
День X. Допрос дочери.
📍Улика 1. Вопросы, которых нет в базах.
Инспектор задает вопрос, почему выпечку в кофейни возит машина отца. И почему на витрине кофеен лежат ценники с логотипом цеха Отца. Этого не видно ни в отчётности, ни в кассах. Это видно только глазами — из зала кофейни или с улицы.
Или кто-то написал об этом в налоговую как потребитель.
📍Улика 2. Скриншот, которого больше нет.
На комиссии инспектор показал распечатку поста из соцсетей дочери: «Наша семейная пекарня с 2016 года», но пост удален несколько месяцев назад. Значит, кто-то давно и целенаправленно его сохранил.
Опять соц. сети. Рекомендуем посмотреть наш подкаст «Как с помощью соц. сетей доначисляют налоги».
📍Улика 3. Время.
За несколько месяцев до вызова дочь заключила договор аренды на фуд-корте нового торгового центра, где было несколько аналогичных кофеин и именно там открыл точку конкурент.
📍Улика 4. Формулировка.
При начале допроса, инспектор указал - «в инспекцию поступила информация о «дроблении». Информация откуда?
Обычно говорят так – «Инспекция провела мероприятия налогового контроля по результатам, которых выявлено…»
Если бы повод пришёл из баз (АИС), у налоговой была бы выписка, кассы и отчётность. Здесь у неё только взгляд с улицы и старый скриншот.
Забегу вперед, инспектор налоговой оказался «понятийным» и на мой прямой вопрос о «причинах и инициаторе проверки», сказал, что это донос и скорей всего от конкурента.
К доносам не все налоговики относятся положительно, понятийные тоже встречаются и часто.
Как мы выстроили линию защиты — во второй части. #доносы, #дробление, #налоговыепроверки
Подписаться на блог
Записаться на консультацию
🔥16❤5💯3👏1
🚩Защита от обвинения «Дробления» по доносу. Часть 2
В первой части мы поняли, что налоговая пришла к отцу и дочери по обращению конкурента: «Это одна сеть, раздробленная на родственников», так донес конкурент в налоговую.
Как строилась защита.
💡Главный тезис.
Мы не спорили с родством. Родство — не схема. Налоговая должна доказать, что за двумя ИП стоит один бизнес с единым центром управления, искусственно разделённый ради экономии на налогах. Взаимозависимость сама по себе этого не доказывает.
Мы составили пояснения, в котором показали историю развития ИП дочери и ее отца, специализацию, наличие разных поставщиков и др.
📌1. Хронология.
Цех работает с 2016 года. Первая кофейня дочери открыта в 2021-м, когда общая выручка семьи была далеко от любых лимитов.
Дробление в виде создания нового ИП появляется как правило тогда, когда налогоплательщик по доходу приближается к лимитам. Здесь же оба ИП были созданы в разное время и задолго к приближения к лимитам.
📌2. Свои деньги.
Первую кофейню дочь открыла на потребительский кредит, оформленный на себя. Мы приложили кредитный договор и график платежей. Отец денег в её бизнес не вкладывал.
📌3. Свои бренды.
У кофеен собственный товарный знак, зарегистрированный в 2022 году, и своя страничка на картах
Отдельные договоры аренды и кассы по разным адресам. Сотрудники не пересекаются, это видно по отчётности о персонале. Свои счета и свой поставщик кофе.
📌4. Рыночные цены. Самое интересное.
Цех поставляет выпечку в 11 кафе города. Дочь покупает по тому же прайсу, что и остальные. Мы приложили прайс и накладные сторонним покупателям.
📌5. Ответ на каждую деталь из обращения.
Машина отца. Цех возит выпечку всем 11 кафе на своей машине, доставка включена в условия поставки. Для дочери исключения нет.
Логотип цеха на ценниках. Так цех маркирует продукцию во всех точках, где она продаётся.
«Наша семейная пекарня». Это семейная история, а не структура управления. Сейчас в соцсетях дочери честная формулировка: «выпечка от семейного цеха-партнёра».
💡Слабое место мы не прятали, а объяснили.
Учёт обоим ведёт один бухгалтер. Для семейного малого бизнеса это обычная история. Второй пакет обслуживания дешевле, со скидкой. Это нормально.
✅Итог.
Мы подали письменные пояснения на 12 страниц с приложениями по каждому пункту. Повторных вызовов не было, дробления не доказано. #доносы, #дробление, #налоговыепроверки
Подписаться на блог
Записаться на консультацию
🔥23❤4👏2💯1
🚩Налоговая миграция. Ход защиты.
📌Мы продолжаем защищать налогоплательщиков по делам о «фиктивной налоговой миграции» и сегодня хотим показать один из ходов защиты, который, на наш взгляд, бьёт в самую основу обвинения.
💡В актах налоговой проверки понятия «фиктивная налоговая миграция» и «фиктивная регистрация» используются более 30 раз.
Налоговая строит обвинение на том, что регистрация предпринимателя в льготном регионе — фиктивная, а значит, и ставка 1% по УСН применена неправомерно.
Ради справедливости к позициям налоговиков не могу не отметить практику вхождения налогоплательщиков в Регионы путем покупок сами знаете, чего.
Реакция налоговиков понятна и местами оправдана, особенно когда в квартирах зарегистрированы по 15 ИП. Об этом кейсе мы писали здесь.
Про анализ точки входа в Регион мы писали здесь.
💡Когда я читал первый акт по налоговой миграции в РФ, где более 30 раз употреблялось сочетание фиктивная регистрация, то задавался вопросом – чем подтверждается фиктивная регистрация и кем было вынесено такое решение, так как это не предмет ведения налогового органа.
📍Что говорит этот закон?
Статья 2 Закона № 5242-1 даёт определение фиктивной регистрации: это регистрация по месту жительства или пребывания на основании заведомо недостоверных сведений.
Но самое главное — кто устанавливает этот факт.
Согласно ст. 5 и ст. 7 Закона № 5242-1, а также пп. «к» п. 31 Правил регистрации (утв. Постановлением Правительства РФ № 713), при выявлении фиктивной регистрации гражданин снимается с регистрационного учёта на основании решения органа регистрационного учёта в порядке, установленном МВД России.
✅То есть установить фиктивную регистрацию гражданина вправе только органы МВД. Не налоговая.
📌Что сделали мы.
Если налоговая использует понятия миграционного законодательства, значит и проверять их нужно по правилам миграционного законодательства.
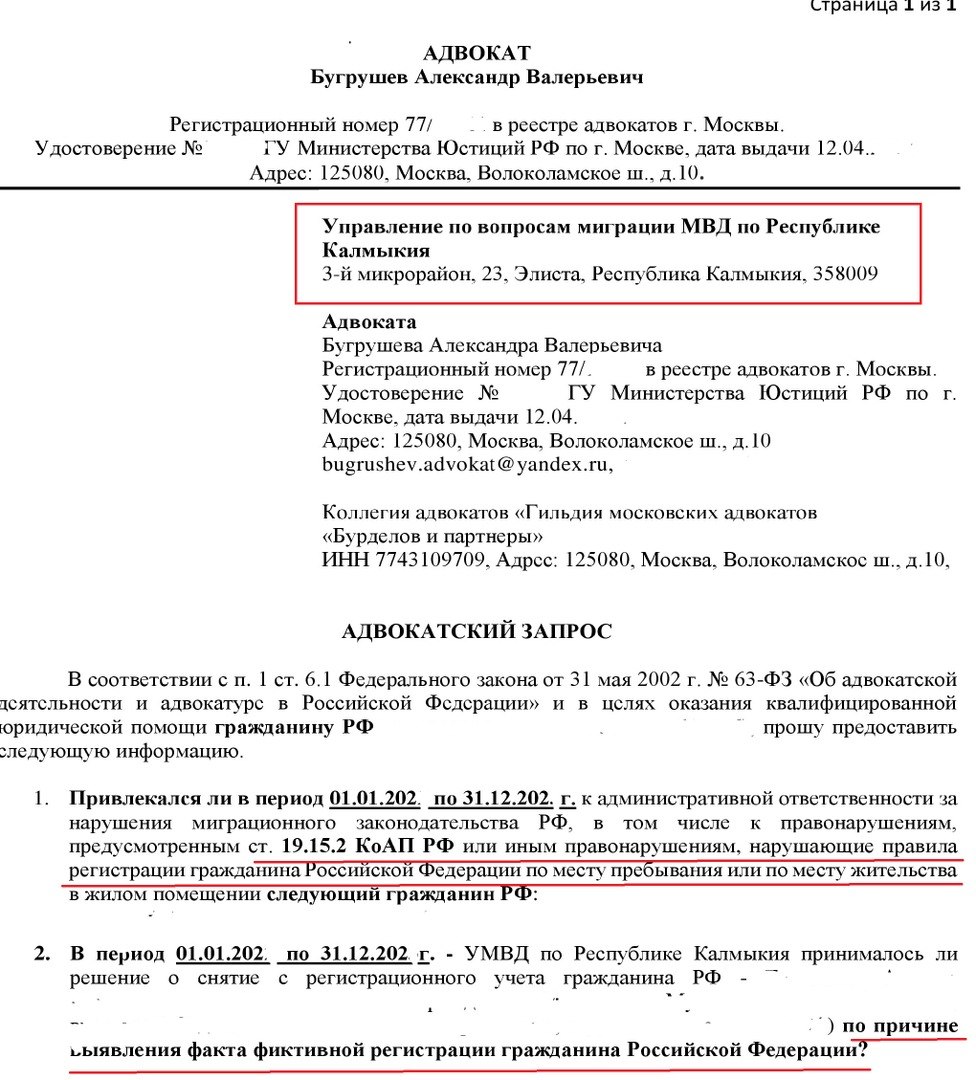
Я направил адвокатский запрос в Управление по вопросам миграции МВД по Республике Калмыкия (прикладываю к посту) с двумя вопросами:
📍Привлекался ли наш доверитель в проверяемый период к административной ответственности за нарушение правил регистрации по месту пребывания или жительства, в т.ч. по ст. 19.15.2 КоАП РФ?
📍Принималось ли органами МВД решение о снятии его с регистрационного учёта по причине выявления факта фиктивной регистрации?
💡Логика простая. Если уполномоченный орган (МВД РФ) не устанавливал фиктивную регистрацию и не снимал гражданина с учёта — то обвинение налоговой в «фиктивности» остаётся лишь субъективным мнением проверяющих, но не подтверждённым ни одним решением компетентного органа.
Налоговая не вправе подменять собой ни МВД, ни суд.
🚩Ответ МВД на наш адвокатский запрос мы возможно опубликуем на канале на следующей неделе.
Как вы думаете, что нам ответило МВД РФ по РК?
Вот так, на наш взгляд необходимо контр-аргументировать доводы о «фиктивной регистрации/миграции».
Ранее мы писали уже про ОКТМО, позицию Минфина Удмуртии, Калмыкии и позицию Парламента Калмыкии по нашим запросам.
#НалоговаяМиграция #ПроверкивУдмуртии, #проверкивКалмыкии
Подписаться на блог
Записаться на консультацию
👏13❤9🔥5⚡1👍1🏆1
🚩Защищаем клиента по делу о двойном налогообложении.
Часть 1.Кейс месяца.
📌С чем пришёл клиент.
Ко мне обратился клиент (Физлицо, гражданин РФ), который С 2022 года большую часть времени живёт в Казахстане.
Там же открыл счёт у местного брокера: покупал акции, получал дивиденды, на остаток денег брокер начислял проценты.
В России у него осталась квартира, которую он сдаёт. Доход от аренды он честно декларировал: за 2024 год подал декларацию и заплатил с аренды 13%, как обычный российский налогоплательщик.
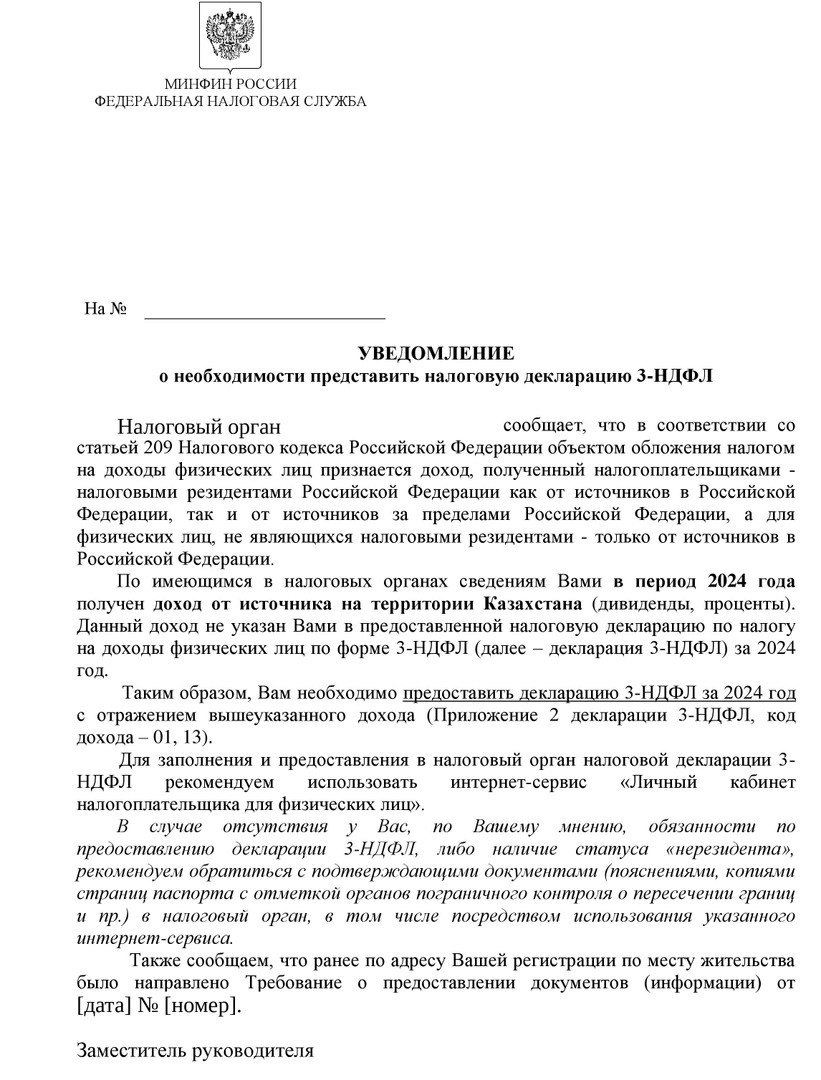
В сентябре 2026 года пришло письмо из налоговой: «Мы знаем, что в 2024 году вы получили доход в Казахстане. В декларации его нет. Подайте декларацию заново».
🚩Главный вопрос дела: резидент клиент или нет.
Налоговый резидент России — тот, кто провёл в стране 183 дня и больше за год. Гражданство, прописка, квартира значения не имеют. Считаются только дни.
📍Резидент платит налог в России со всех доходов в мире, в том числе с казахстанских.
📍Нерезидент платит в России только с российских доходов. Казахстанские дивиденды и проценты Россию не касаются.
Казалось бы, ответ очевиден: клиент живёт в Кахазстане, значит, нерезидент, и налога нет.
Но у каждого пути есть своя цена. Я расписал клиенту обе.
📌Путь 1. Признать себя резидентом.
Самый простой путь: согласиться с налоговой и подать декларацию.
📍Налог 13% с казахстанских доходов. Налог за границей с них почти не удерживали, поэтому засчитывать нечего. Платить придётся в России полностью.
📍Пени. Налог за 2024 год нужно было заплатить до 15 июля 2025 года. Пени начисляются каждый день, уже больше года. Отменить их нельзя.
📍Штраф 20-40% от налога. Избежать его можно, только если исправить декларацию до того, как налоговая обнаружила ошибку. Но письмо уже пришло, а значит, «обнаружила». Этот путь закрыт.
📍Валютный контроль. Резидент, живущий в России, обязан уведомлять налоговую о зарубежных счетах и ежегодно отчитываться о движении денег. Если этого не делали, к налоговым штрафам добавляются административные.
💡Итого: путь понятный, но дорогой. И клиент платит налог в стране, где по факту не живёт.
📌Путь 2. Доказать, что клиент нерезидент.
Налог с казахстанских доходов в России — ноль. Звучит идеально. Но тогда доходы от источников в РФ - по не резидентским (повышенным ставкам НДФЛ).
📍Аренда квартиры — 30% вместо 13%.
Для нерезидента ставка по российским доходам — 30%. А клиент в декларации за 2024 год заплатил с аренды 13%, как резидент.
Заявляя «я нерезидент», клиент одновременно признаёт, что по аренде недоплатил 17%. Налоговая обязательно это сопоставит.
📍Собственная декларация работает против клиента.
Подавая декларацию по ставке 13%, клиент сам заявил налоговой, что он резидент. Теперь придётся объяснять, почему он говорит обратное.
📍Вычеты сгорают.
Нерезидент не получает вычеты за лечение, обучение, покупку жилья. Если они были, их придётся вернуть.
📍Доказывать каждый год.
Статус определяется отдельно за каждый год. Доказали за 2024-й — с 2025-м придётся проходить всё заново.
📍Если дней около 183 — путь опасный.
Ошибка в подсчёте на пару дней, и вся позиция рушится. А вместе с ней налоговая получает признание недоплаты по аренде.
Бесплатного пути нет. Резидент платит с казахстанских доходов.
Нерезидент — повышенный налог с аренды и бремя доказывания.
Какой путь мы выбрали, как доказывали и чем за это заплатили — во второй части.
#НДФЛ, #зарплатныеналоги
Подписаться на блог
Записаться на консультацию
👍10✍2⚡1❤1🏆1
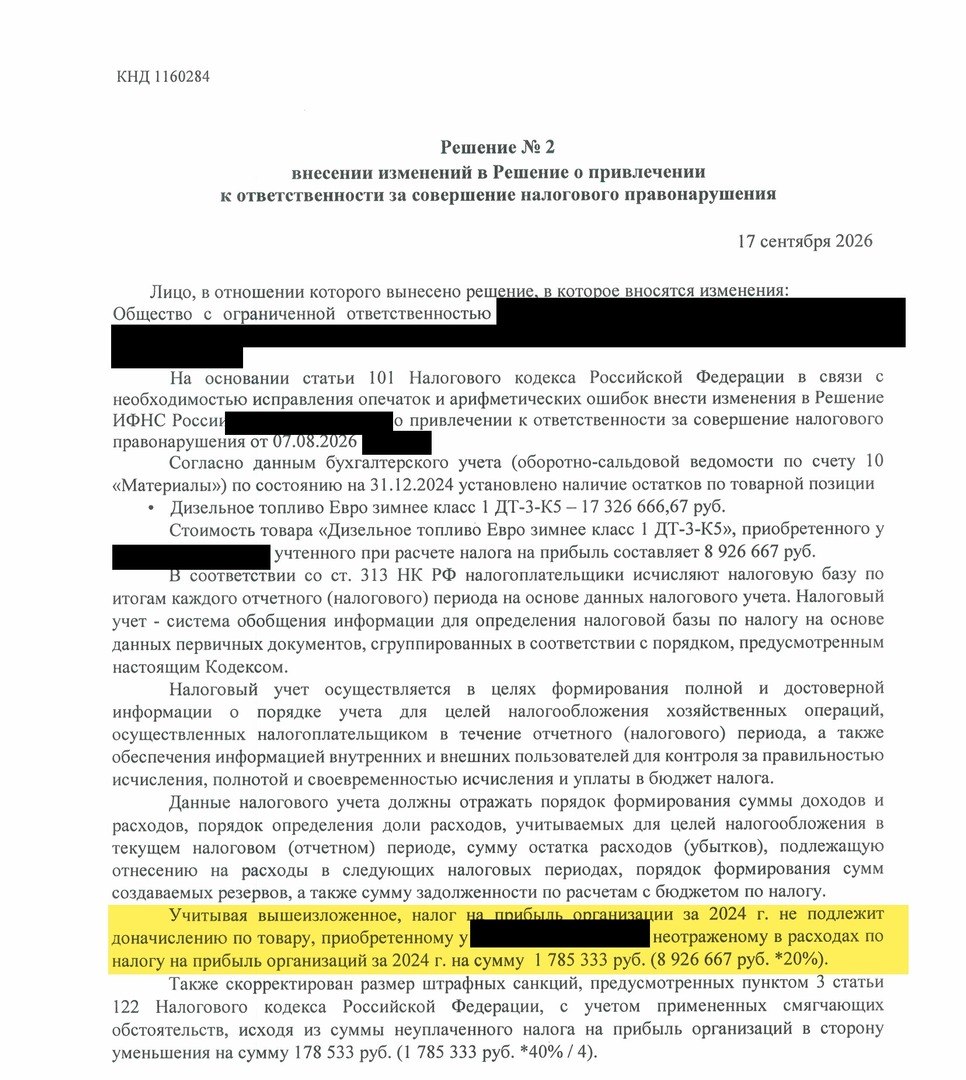
🚩Наши кейсы: налог на прибыль сняли по расходам, которых не было
📌Фабула дела:
Я уже более полугода защищаю компанию в рамках выездной налоговой проверки по НДС и Налогу на прибыль.
У нас завершилась проверка.
Обвинение классическое для «бумажного» НДС.
📌Суть обвинения:
У поставщиков нет персонала и техники, по цепочке «разрывы», значит, сделок не было.
По каждому спорному поставщику инспекция снимает вычеты по НДС и одновременно исключает расходы по налогу на прибыль.
💡Защита по Налогу на прибыль
Если товар, купленный у «спорного» поставщика, но до сих числится в остатках на складе и не списан — значит, его стоимость физически ещё не попала в расходы, уменьшающие налог на прибыль. А раз расходы не заявлены — инспекции нечего доначислять: нет факта занижения налоговой базы по этому эпизоду в части налога на прибыль (в отличие от НДС, где право на вычет возникает в момент принятия к учёту, а не реализации — поэтому довод касается именно налога на прибыль, а не НДС).
📍Что мы нашли.
Подняли карточки счетов 41.01 и 10.06 по каждой спорной номенклатуре за три года. По трём эпизодам картина одинаковая: щебень, асфальтная крошка, арматура.
Оборот по кредиту равен нулю. Ни продаж, ни списаний, ни недостач.
Сальдо до копейки совпадает с поступлением.
Товар на 14 млн руб. до сих пор лежит на складе.
💡Мои рассуждения.
Нельзя исключить из расходов то, что в расходы не включалось. Нет занижения базы, значит, нет недоимки, пеней и штрафа по ст. 122 НК РФ.
📌Почему довод резервный.
В жалобе мы заявили его как дополнительное основание. От главной позиции о реальности сделок мы не отказываемся.
Сила довода в том, что он не зависит от спора о «техничках». Здесь нет оценки и усмотрения инспектора: есть карточка счёта и норма закона.
✅Результат.
По налогу на прибыль по эпизодам с остатками мы отбили 2,81 млн руб. — вместе с пенями и штрафом на эту сумму.
Налоговая вынесла уточненное решение по этому эпизоду, согласилась с нашими доводами.
По НДС и остальным эпизодам борьба продолжается.
#Нашикейсы
Подписаться на блог
Записаться на консультацию
👏8👍2
🚩Путеводитель по каналу
Меня зовут Александр Бугрушев, я адвокат, налоговый консультант и член Палаты налоговых консультантов РФ.
В канале накопилось много постов: проверки, доначисления, судебная практика и стратегия защиты. Чтобы вы быстро находили нужное, я собрал навигацию.
💡Как пользоваться: нажмите на хештег и Telegram покажет все посты по теме.
📌НалоговаяМиграция — ставка 1% по УСН и проверки «фиктивной миграции»
— Фиктивная миграция. Точка входа
— Разъяснение Минфина Калмыкии
— Разъяснение Минфина Удмуртии
— Позиция Парламента Калмыкии
— Защита в деталях. Про ОКТМО
— Ход защиты: фиктивная регистрация и МВД
— Дорожная карта: получили акт
— Налоговая нанесла ответный удар (16 ААС)
— Камеральная проверка в Мордовии
📌Дробление и Дробление на маркетплейсах
— Дробление на кассах: схема №1, схема №2
— Главная налоговая ловушка 2026. Эффект Домино
— Защита от дробления по доносу: ч. 1, ч. 2
— Дробление на маркетплейсе: позиционный тупик
— Аудит агентской схемы на маркетплейсах
📌Налоговыепроверки — контрагенты, допросы, доносы
— Акт на 350 млн: обвинение в бумажном НДС
— Упущенные возможности защиты
— Как налоговая «дожала» номинального директора #допрос
— Допрос супруги #допрос
— Доносы в налоговую от конкурентов #доносы
📌Схемы — какие «оптимизации» вскрывает налоговая
— Займы, которые оказались доходом
— Партнёрский договор ИП
— Обнал через ЕНС
— АУСН: схемы
📌Уголовное, бенефициары, субсидиарная ответственность
— Отказ в уголовном деле при 30 млн доначислений
— Охота на конечного бенефициара: ч. 1, ч. 2
— Субсидиарная ответственность после проверки
📌Блокировка115ФЗ
— Разблокировали счёт по 115-ФЗ
— Контроль финансовых потоков 2026
📌Зарплатные Налоги и проверки самозанятых
— Комиссии по серой занятости: ч. 1, ч. 2, ч. 3
— Налоговые проверки салонов красоты
📌#НДФЛ
— Налог ИП при продаже недвижимости
— Двойное налогообложение: резидент или нет
📌Как снизить штраф — снизили штраф с 12 млн до 160 тыс.
📌Соцсети — как ваши посты становятся доказательством
#Нашикейсы — реальные дела с результатом
#аналитика — налоговая реформа, тренды, сделки
🎙Подкасты — все выпуски на YouTube и RUTUBE
— Налоговые проверки в Калмыкии 2025
— Разъяснения Минфина Калмыкии
— Дробление на маркетплейсах: скрытые угрозы
— Зарплатные налоги и самозанятые
— Ошибки налоговиков при осмотре домов
— Камеральные проверки в льготных регионах 2026
— Как снизить налоговый штраф в 10–15 раз
— Ошибки налогоплательщиков при камеральных проверках
— Как с помощью соцсетей доначисляют налоги
Подписаться на блог
Записаться на консультацию
🔥11👌3👏2❤1
Налоговый адвокат -Бугрушев А.В. pinned «🚩Путеводитель по каналу Меня зовут Александр Бугрушев, я адвокат, налоговый консультант и член Палаты налоговых консультантов РФ. В канале накопилось много постов: проверки, доначисления, судебная практика и стратегия защиты. Чтобы вы быстро находили нужное…»
🚩Письмо из налоговой о доходах в Казахстане. Как мы доказали, что клиент не резидент, и чем за это заплатили. Часть 2.
В первой части клиент, который с 2022 года живёт в Казахстане, получил письмо из налоговой: задекларируйте доходы у казахстанского брокера. Было 2 пути: Признать себя резидентом и платить 13% с казахстанских доходов, пени и штраф. Или доказать, что он нерезидент, но тогда налог с аренды квартиры в России вырастает с 13% до 30%.
Рассказываю, какой путь мы выбрали и почему.
📌Шаг 1. Посчитали дни. Не по памяти, а по документам.
Клиент уверенно говорил: «В России я бываю пару месяцев в году». Но в таких делах «уверенно» не считается.
Итог по 2024 году — 97 дней в России. До порога в 183 дня далеко. Значит, ошибка в паре дней нам не страшна.
📌Шаг 2. Посчитали оба пути в рублях.
Это я делаю всегда, до того как подавать налоговой хоть один документ.
📍Путь «резидент»: 13% со всех казахстанских доходов + пени больше чем за год + штраф 20%. И так каждый следующий год.
📍Путь «нерезидент»: 0% с казахстанских доходов, но доплата 17% по аренде (разница между 30% и 13%) + пени по этой разнице.
Инвестиционный доход у клиента в несколько раз больше арендного. Путь «нерезидент» оказался почти втрое дешевле. И это только за один год. В следующие годы разница будет накапливаться.
Решение приняли: доказываем нерезидентство.
📌Шаг 3. Сначала исправили аренду. Это самое важное.
Многие делают наоборот: отправляют в налоговую «я нерезидент», а про аренду молчат в надежде, что никто не заметит.
Это ошибка. Нельзя говорить налоговой «я нерезидент» по казахстанским доходам и одновременно платить 13% с аренды, как резидент. Инспектор увидит это противоречие сразу.
Поэтому порядок был такой:
📍сначала доплатили 17% по аренде и пени;
📍потом подали исправленную декларацию по аренде за 2024 год со ставкой 30%.
✅По аренде — доплата, но без штрафа.
📌Шаг 4. Собрали доказательства. Не паспорт, а «мозаику».
Суды в 2025 году прямо говорили: копий загранпаспорта для доказательства нерезидентства мало. Поэтому мы собирали всё, что показывает, где человек реально жил весь год.
📍Таблица по каждой поездке: даты въезда и выезда, билет, посадочный.
📍Справка о налоговом резидентстве Казахстана за 2024 год.
📍Вид на жительство в Казахстане, договор аренды квартиры в Алматы, оплата коммунальных услуг.
📍Трудовой договор с казахстанской компанией.
📍Выписки по картам: ежедневные траты в Алматы весь год — продукты, транспорт, кафе.
Всё, что было на казахском и английском, перевели на русский.
📌Шаг 6. Заранее ответили на главный довод налоговой.
Мы ждали возражения: «У вас в России квартира, родители, российская карта. Значит, центр вашей жизни здесь».
Наш ответ. Центра жизненных интересов в российском законе нет. По Налоговому кодексу считаются только дни. Понятие «центр жизненных интересов» есть в соглашении об избежании двойного налогообложения между Россией и Казахстаном (ст. 4). Но оно применяется, только когда человек одновременно резидент обеих стран, чтобы решить, какая страна главная.
✅Результат.
Налоговая приняла пояснения. Налог с казахстанских доходов за 2024 год не начислен. Новых требований и вызовов на комиссию не было.
Нерезидентство — не лазейка, а позиция, которую доказывают документами. И прежде чем заявлять налоговой «я нерезидент», посчитайте, сколько это стоит. В нашем случае это стоило доплаты по аренде, но сэкономило в разы больше.
Настоящий материал подготовлен в информационных целях и не является индивидуальной консультацией. #Нашикейсы, , #НДФЛ
Подписаться на блог
Записаться на консультацию
👏4❤3🔥3⚡1
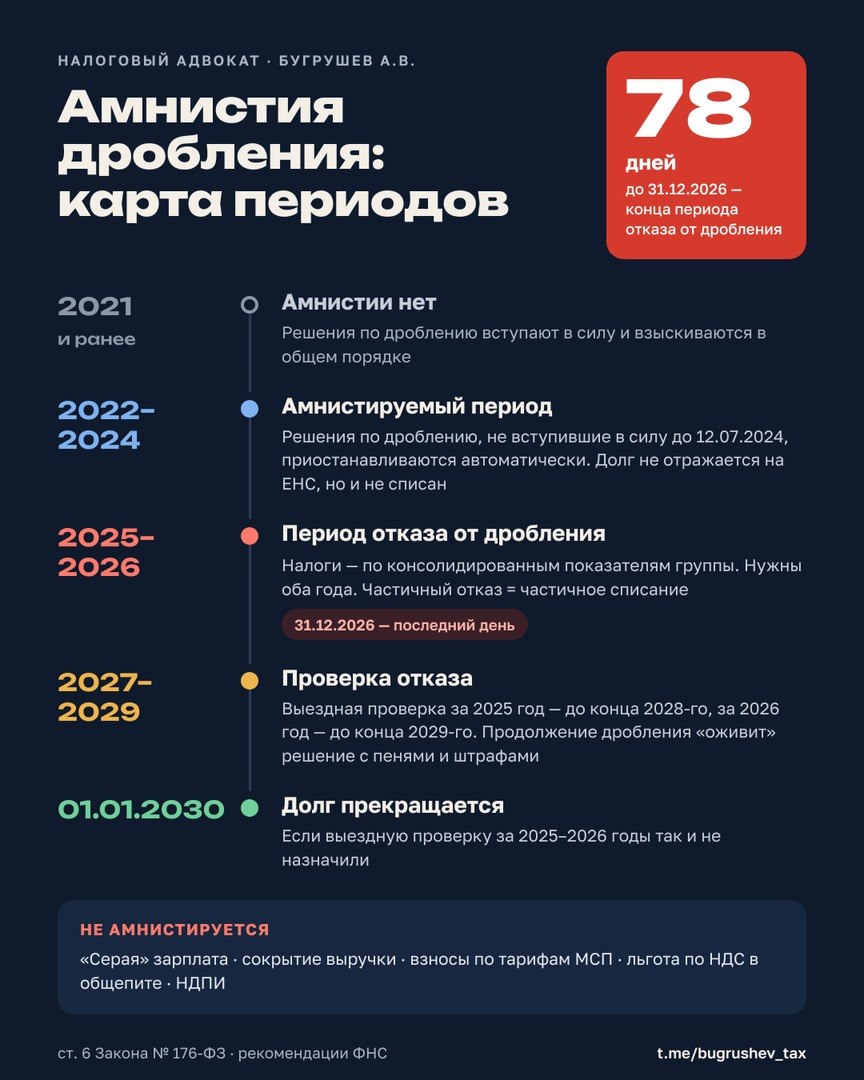
🚩 Осталось 78 дней до окончания амнистии дробления
31 декабря 26г. заканчивается последний год, в котором бизнес может показать, что отказался от дробления.
Но по сути это и есть дедлайн: всё, что вы не исправите в 2026 году, потом исправить будет нельзя.
За последнее время вопросов по амнистии ко мне приходит всё больше.
Поэтому решил сделать серию постов про амнистию. Без пересказа закона, а так, как это выглядит на практике.
📌 Сделка с государством
Если упростить, амнистия устроена как сделка. Государство говорит бизнесу: вы дробились в 2022–2024 годах, мы это знаем или можем узнать.
Если в 2025 и 2026 годах вы будете платить налоги честно, как единый бизнес, мы спишем долги за прошлое — налог, пени и штрафы по дроблению.
Обратите внимание на формулировку: «будете платить», а не «подадите заявление».
Никакого заявления, уведомления или специальной декларации закон не требует. И это первое, что многих сбивает с толку. Люди ждут бумагу «вы амнистированы», а её нет и не будет. Амнистия — это не документ, а состояние, в котором вы должны находиться два года подряд.
📌 Что значит «отказаться от дробления»
Закон отвечает сухо: исчислять и платить налоги исходя из консолидированных показателей всей группы. В жизни это значит одно: налоговая нагрузка должна стать такой, какой она была бы у одного бизнеса без раскладки по ИП и ООО.
Способы выбираете вы. Можно перевести всех на общую систему. Можно собрать деятельность в одном лице и, если выручка позволяет, остаться на УСН, но уже с НДС. Можно объединить компании или по-настоящему продать часть бизнеса независимым людям.
📌 Какие долги можно списать, а какие нет
Амнистия касается только 2022–2024 годов. Всё, что было в 2021 году и раньше, взыскивается в обычном порядке.
Есть второе условие, о котором часто забывают: решение по проверке не должно было вступить в силу до 12 июля 2024 года. Если вступило раньше — поезд ушёл.
📌 Когда станет понятно, получилось или нет
Вот здесь начинается самое неприятное, о чём мало кто говорит. Отказ от дробления считается подтверждённым, если налоговая не назначит выездную проверку за 2025–2026 годы.
Тогда долг прекращается с 1 января 2030 года.
Почему 2030-й? Потому что выездная проверка может охватить три года назад. 2026 год налоговая вправе проверить вплоть до конца 2029-го. То есть ещё три года после «дедлайна» ваш отказ от дробления будут держать под прицелом.
Если же проверку назначат и найдут, что дробление продолжилось — пусть в другой форме, через другие лица, — замороженное решение оживёт. Вместе с пенями и штрафами.
📌 Чего амнистия не прощает
Амнистия списывает только то, что связано именно с дроблением.
«Серая» зарплата, сокрытие выручки, взносы по пониженным тарифам МСП, полученным через дробление, — всё это остаётся.
#дробление, #амнистия
Подписаться на блог
Записаться на консультацию
✍4⚡3🙏2❤1👍1
🚩Налоговая миграция. Позиция МВД России
В прошлом посте мы рассказали, что налоговая строит обвинение в «фиктивной налоговой миграции» на понятиях из миграционного законодательства. Понятие «фиктивная регистрация» в актах проверки встречается более 46 раз.
Мы обещали опубликовать ответ МВД на мой адвокатский запрос.
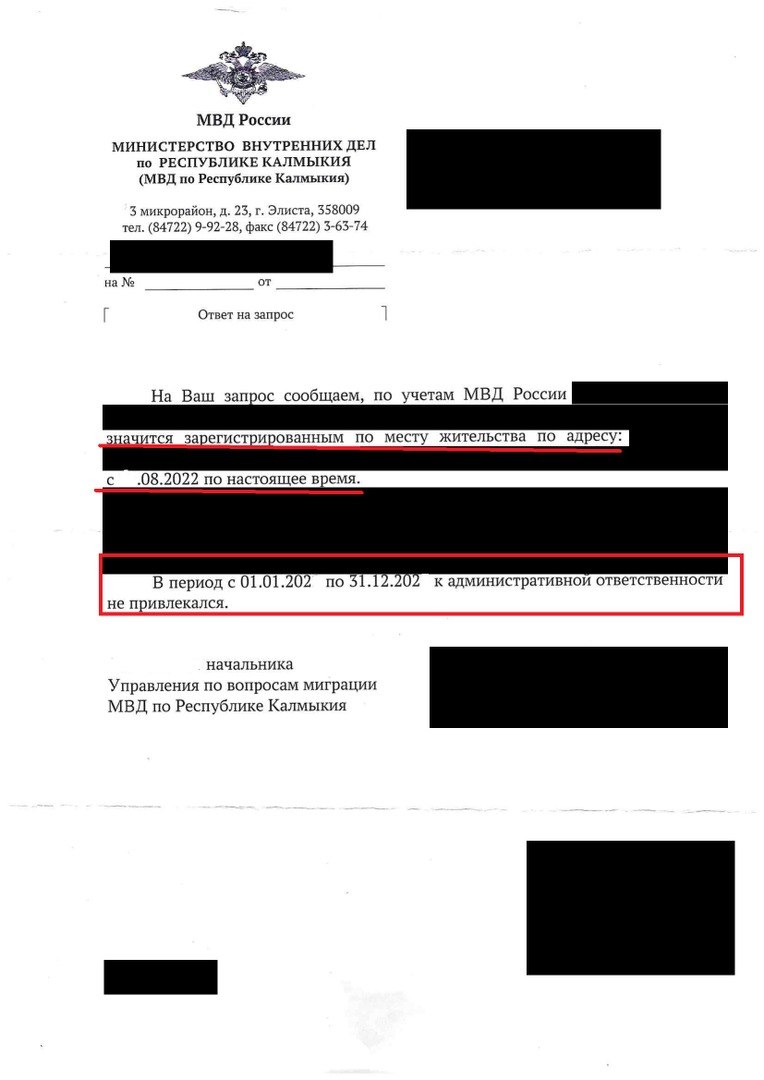
📌Что ответило Управление по вопросам миграции МВД по Республике Калмыкия
📍По учётам МВД России наш доверитель зарегистрирован по месту жительства в Республике Калмыкия по настоящее время.
📍Весь проверяемый период к административной ответственности не привлекался.
📍Решение о снятии с регистрационного учёта в связи с выявлением фиктивной регистрации не принималось. Регистрация действует непрерывно до сегодняшнего дня.
✅Наша гипотеза подтвердилась
Напомню логику. Согласно Закону РФ № 5242-1, факт фиктивной регистрации устанавливает только орган регистрационного учёта, то есть МВД. Последствие такого установления — решение о снятии гражданина с учёта.
💡МВД России "фиктивную регистрацию" не установил. Нарушений правил регистрации не выявил.
С учёта не снимал.
💡Получается, что 46 упоминаний «фиктивной регистрации» в акте — это вывод, который налоговый орган сделал за пределами своей компетенции, подменив собой МВД.
Компетентный орган этот вывод официально опроверг.
Вот так по нашему мнению должна выглядеть настоящая работа по выстраиванию модели защиты.
📌Активная позиция защиты
Мы не ждали, пока налоговая сама соберёт доказательства, мы собирали свою модель.
По каждому ключевому понятию обвинения мы шли к органу, который по закону вправе давать по нему ответ:
📍Требования для ставки 1%. Мы запросили официальные разъяснения Минфина Калмыкии по ст. 34.2 НК РФ. Ставка 1% — это дифференцированная ставка, а не льгота. Закон не требует от селлера ни офиса, ни проживания, ни определённого ОКВЭД.
📍Запросили заключение Парламента Калмыкии, то есть того субъекта кто точно знает какие требования к применению 1 % по УСН.
📍«Фиктивная регистрация». Здесь теперь есть официальный ответ МВД, так мы контр-аргументируем довод о "фиктивной регистрации".
📍Бюджет доначисления. Мы выдвинули довод про ОКТМО: ставки 6% в региональном законе нет, а недоимку доначисляют в бюджет того же льготного региона.
📍и еще более 25 отдельных и интересных доводов.
Кстати, по регистрации осталось еще кое-что крайне занимательное.
Здесь нужно ждать момента если он настанет.
🚩Вывод
Именно так, по нашему мнению, и должна строиться защита по делам о налоговой миграции: системно, по каждому доводу, с официальными ответами государственных органов на руках, а не на негодных доказательствах. #НалоговаяМиграция #ПроверкивУдмуртии, #проверкивКалмыкии
Подписаться на блог
Записаться на консультацию
🔥15👏13🏆7❤2👍1
🚩 Требование «по майнингу»: как я разбирал обвинение и строил защиту ИП
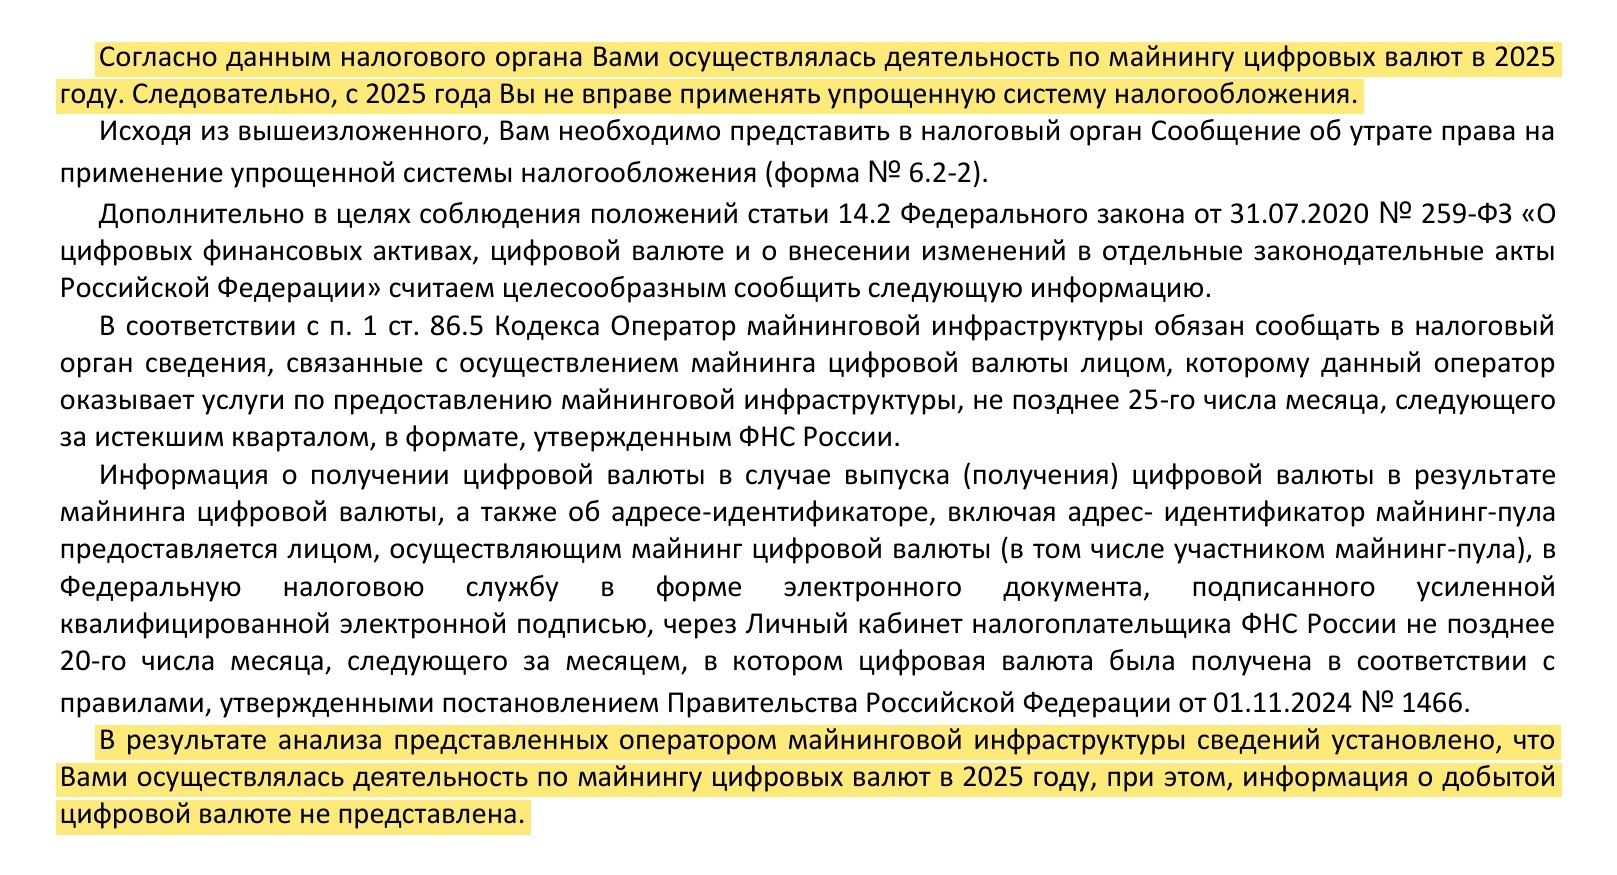
У нас очередное дело про обвинение упрощенца в майнинге. Ко обратился клиент. ИП на упрощёнке. В 2025 году купил несколько асиков и поставил их на хостинг в ЦОД (он же оператор, который ставит себе асики для генерации крипты).
Осенью 2026 года пришло требование: вы майнер, а майнерам УСН нельзя (пп. 23 п. 3 ст. 346.12 НК РФ). Подайте сообщение об утрате права на упрощёнку и сведения о добытой валюте.
На кону не налог с «намайненных» BTC, а весь бизнес: потеря УСН с 2025 года означает НДФЛ и НДС со всей выручки.
📌 Как устроено обвинение
Обвинение строилось так:
1️⃣ ЦОД (оператор майнинговой инфраструктуры) куда отчитался в налоговую о оказании услуг клиенту предоставления майнинговой инфраструктуры.
2️⃣ Программа сверила ИНН с реестром упрощенцев.
3️⃣ Вывод: раз оператор сообщил о добыче, значит, был майнинг. Раз был майнинг — упрощёнка утрачена.
Мы такие дела уже сопровождали и знаем, что должна доказать налоговая для вменения майнинговой деятельности.
📌В нашем случае в акте, мы не было доказано:
- адреса, на который пришла валюта
- аккаунта в пуле.
- ни одной транзакции.
Всё обвинение стоит на одной опоре — отчёте третьего лица - оператора (ЦОД). Поэтому вопрос защиты звучит так: что этот отчёт может доказать, а что не может.
📌 Как строится защита
С фактами я не спорю. Асики у клиента есть, договор с ЦОДом есть, за электричество он платил. Отрицать это бессмысленно: всё легко проверить. Я спорю с выводом, который налоговая из этих фактов сделала.
Что такое пул и почему всё решается там. Один асик сам по себе почти никогда не «находит» биткоин: шанс слишком мал. Поэтому асики подключают к пулу. Это сервис, который объединяет мощности тысяч майнеров со всего мира и делит общую награду пропорционально вкладу каждого. Чаще всего пул иностранный.
Именно пул решает, сколько вы заработали. Он ведёт ваш личный кабинет, начисляет туда монеты и отправляет их на кошелёк, который указан в настройках. Получается, что только пул знает три главные вещи: сколько начислено, когда и на какой адрес.
Для дела это ключевой момент. Налоговая российским пулом не управляет. ЦОД заглянуть в пул тоже не может, если клиент не дал ему ссылку наблюдателя (Watcher Link). Наш клиент её не давал.
Когда на самом деле возникает доход. Налоговый кодекс говорит прямо: доход от майнинга появляется в тот день, когда у человека возникла возможность распорядиться полученной валютой (п. 1.3 ст. 223 НК РФ). Не когда асик включили и не когда ЦОД сдал отчёт, а когда монеты оказались на вашем кошельке и вы можете ими пользоваться.
Что из этого есть у инспекции. Данных пула нет. Адреса кошелька нет. Ни одной транзакции нет. Даты получения валюты тоже нет. Есть только отчёт ЦОДа, который «добычу» не видел, а посчитал по формуле: мощность × часы работы. Это как таксопарк, который по пробегу прикинул, сколько вы могли бы заработать.
Итог. Отчёт оператора доказывает, что оборудование стояло и работало. Он не доказывает, что клиент занимался майнингом. А доказывать доход по закону должна налоговая, а не налогоплательщик (п. 6 ст. 108 НК РФ).
Ответ направлен, будем ждать реакции.
#НашКейс, #майнинг Подписаться на блог
Записаться на консультацию
❤1