О связи рентабельности инвестированного капитала (ROIC) с долгосрочной доходностью из книги 📘 "Benjamin Graham and the Power of Growth Stocks" авторов Frederick K. Martin, Nick Hansen, Scott Link и Rob Nicoski (2012):
"Поскольку прибыль достается акционерам, она в конечном счете должна быть учтена в цене акций. Если это так, то мы должны увидеть сильную корреляцию между доходностью на вложенный капитал и доходностью долгосрочных инвестиций. Доказательства этой взаимосвязи можно увидеть на рисунке 6.3, где сравнивается доходность на инвестированный капитал с общей доходностью за 15-летний период, закончившийся 30 сентября 2010 года. Данные представляют собой среднее значение ROIC и общую доходность акционеров для каждого квантиля, отсортированного по ROIC. Мы признаем, что эти эмпирические данные - всего лишь моментальный снимок во времени. Однако анализ других долгосрочных инвестиционных периодов рисует аналогичную картину. То есть корреляция между доходностью акций и рентабельностью инвестиций является значимой и постоянной."
#ROIC

Еще одна 🇷🇺 российская публичная компания, которая своей целью ставит максимизацию прибыли акционеров и свободного денежного потока - Алроса (ALRS) – лидер мировой алмазодобывающей 💎 отрасли. По итогам прошедшего года компания показала ожидаемо-высокие результаты: благодаря росту цен на алмазную продукцию и восстановлению спроса, Алроса получила рекордную за последние 5 лет выручку, чистую прибыль и свободный денежный поток. Маржинальность FCF составляет высокие 32% 💪; из-за падения акций, текущая доходность по FCF (18,7%) выглядит очень привлекательно.
Низкий уровень долга (Net debt/EBITDA<0.5) позволяют компании направить до 100% от FCF на выплату дивидендов. Учитывая текущую ситуацию и попадание компании под санкции, возможным вариантом будет отказ от итоговых дивидендов за полный 2021-й год (тогда текущая дивидендная доходность составляет ~11%), либо выплата по нижней планке в 70% от FCF (тогда текущая дивидендная доходность составляет ~13%).
В нашей системе оценки ALRS набирает 5,5 балла, что делает ее кандидатом для включения в стратегию HIGH SCORE. Ранее мы уже держали акцию в рамках стратегии DEEP VALUE, тогда, на момент закрытия стратегии, ALRS принесла нам общую доходность (с учетом дивидендов) +133%. Сейчас, учитывая просадку, ситуация может повториться, но с потенциально меньшей отдачей.
Принимая во внимание низкие средние темпы роста выручки за последние 5 лет (~1%), через 5 лет размер выручки может составить ₽268(1+0,01)^5 = ₽282 млрд. Здесь для расчета мы взяли усредненное значение выручки за последние 5 лет, чтобы сгладить сверх-удачные годы. Средняя маржинальность по FCF за последние 5 лет составляет 30%, что дает нам свободный денежный поток через 5 лет на уровне ₽85 млрд. Поделив FCF на количество акций (примерно 7 210 млн шт.), получаем FCF на акцию в размере ₽12. Применив среднее значение мультипликатора Price-to-FCF за последние 5 лет на уровне 9х, получаем стоимость акции в районе 108 руб. Этот консервативный расчет предполагает маржу безопасности около 27% - неплохо, но хотелось бы больше. Поэтому пока принимаем решение ждать более глубокой просадки, отдавая себе отчет, что лучшего момента, чем сейчас, в ближайшие годы может и не представиться.
#вфокусе #alrs

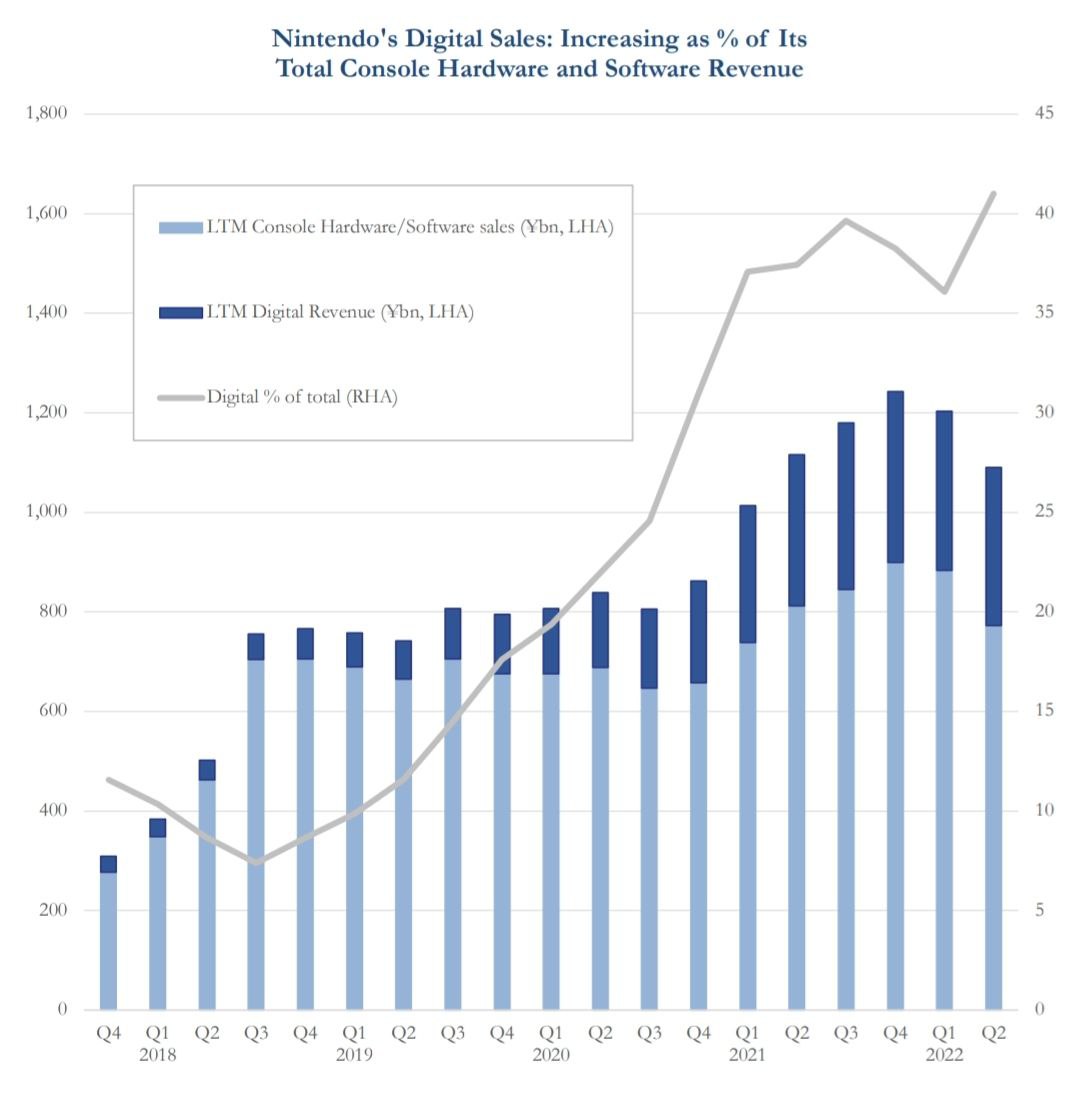
Очень подробный и развёрнутый анализ по компании Nintendo (🇯🇵: 7974, 🇺🇲: NTDOY) от Crossroads Capital.
"... Цифровые компоненты продаж Nintendo являются лучшими в своем классе, имея SaaS-подобную маржинальность и юнит-экономику. В этом и состоит недооценка, учитывая, что в мире не так много прибыльных SaaS-компаний с широкими рвами и быстрорастущей, возобновляющейся и постоянной выручкой, чья валовая прибыль составляет 90%, а операционная - более 50%, что требует относительно низких затрат капитала для масштабирования, таких как, например, NSO Nintendo."
" ... Если бы мы применили рыночные мультипликаторы аналогичных SaaS-компаний, но с более низкими темпами роста и экономикой, то один только цифровой сегмент Nintendo может стоить сегодня более 50% рыночной капитализации компании, или примерно $31 млрд, основываясь на данных за 2021 финансовый год. Если добавить к этому около $13 млрд кэша на балансе Nintendo, а также стоимость непрофильных долгосрочных пакетов акций, то остальная часть бизнеса Nintendo достаётся совершенно бесплатно. Оценка компании становится ещё больше, если мы применим медианные мультипликаторы для SaaS-компаний из высшего квартиля и разумные оценки на основе 2023 финансового года Nintendo (т.е. 2022 календарного года)."
Примечание: NSO (Nintendo Switch Online) — сервис онлайн-игр на основе подписки, запущенный компанией в сентябре 2018 г.
#nintendo 🎮
Уоррен Баффет об инфляции (из книги 📖 Джанет Лоу «Warren Buffett Speaks: Wit and Wisdom from the World Greatest Investor»).
РАСПОЗНАТЬ ВРАГА: ИНФЛЯЦИЯ
«Арифметика ясно показывает, что инфляция - это гораздо более разрушительный налог, чем все, что было введено нашим законодательством. Инфляция обладает фантастической способностью просто потреблять капитал. Для вдовы с ее накоплениями на счете сберегательной книжки по ставке 5% не имеет значения, платит ли она 100% подоходный налог со своего процентного дохода в период нулевой инфляции или не платит подоходный налог в течение периода с 5% инфляцией. В любом случае, она "облагается налогом" таким образом, что у нее не остается никакого реального дохода. Любые деньги, которые она тратит, утекают прямо из ее капитала. Она сочла бы подоходный налог в размере 120% возмутительным, но, похоже, не замечает, что 5% инфляция является экономическим эквивалентом.»
«Если вы чувствуете, что можете входить и выходить из ценных бумаг таким образом, чтобы победить инфляцию, то я хотел бы быть вашим брокером, но не вашим партнером.»
Баффет объясняет, почему он держит акции даже во времена высокой инфляции:
«Отчасти это привычка. Отчасти это просто потому, что акции означают бизнес, а владеть бизнесом гораздо интереснее, чем владеть золотом или сельскохозяйственными угодьями. Кроме того, акции, вероятно, по-прежнему являются лучшей из всех скудных альтернатив в эпоху инфляции - по крайней мере, так оно и есть, если вы покупаете по соответствующим ценам.»
У Баффета есть парочка идей о том, как контролировать инфляцию:
«Я мог бы очень легко устранить инфляцию или снизить ее, если бы существовала поправка к конституции, в которой говорилось, что ни один конгрессмен или сенатор не имеет права на переизбрание в течение года, когда индекс потребительских цен вырос более чем на 3 процента.»
#janet_lowe #buffett #баффет #инфляция #цитаты

Гэвин Бейкер (Atreides Management) - один из самых влиятельных инвесторов в технологическом секторе о рыночной оценке SaaS-компаний, технологических трендах, о своих предпочтениях при выборе акций и многом другом в интервью для The Market NZZ. Приводим некоторые интересные моменты.
"Thoma Bravo, частная инвестиционная компания, только что выкупила компанию-разработчика ПО по цене 12 форвардных годовых выручек. Сегодня можно купить множество SaaS-компаний примерно вдвое дешевле, которые растут быстрее благодаря лучшим фундаментальным показателям, чем актив, приобретенный Thoma Bravo. Так что, если вы - SaaS-компания, торгующаяся с мультипликатором цена/выручка 6х, а более слабая компания только что была выкуплена за 12-кратную выручку очень хорошо осведомленным покупателем частного капитала, я думаю, что этой скидки достаточно. Вот почему я не вижу гораздо более существенного сжатия мультипликаторов."
"Например, многие компании, занимающиеся интернет-рекламой, могут быть неправильно оценены. Это компании с высоким ROIC, использующие аукционные механизмы для определения цены рекламы. Это происходит за миллисекунды каждый раз, когда вы на что-то кликаете, и то, как работают их аукционы, идеально передает рекламодателям рост цен. Так что теоретически, инфляция естественным образом протекает через такой аукцион. Но большинство аналитиков не учитывают это при построении моделей оценки этих компаний."
"Роберт Смит, генеральный директор и основатель Vista Equity Partners, как-то сказал, что контракты на облачные сервисы ПО лучше, чем задолженность по первому залогу: чтобы оплатить ПО, компания пропустит выплату процентов по своему первому залогу. Сначала у меня были некоторые сомнения, но COVID в целом доказал, что это действительно так. Я был не прав, а он - прав. Теперь мы знаем, что SaaS-компании обладают огромной властью над ценообразованием и гораздо более убедительны, чем раньше. Кроме того, у них очень высокая рентабельность инвестиций, и их регулярные потоки выручки помогут им в условиях замедления экономики."
"Я отдаю предпочтение инфраструктурному ПО, а не прикладному... Создавать прикладное ПО стало гораздо проще и это направление неуклонно становится все более и более конкурентоспособным в каждой категории... Инфраструктурное ПО для баз данных, хранилищ данных или поиска на корпоративном уровне - вот настоящие технологии. Это настоящее ПО. Входной порог здесь намного выше. Более того, поскольку все гиганты облачных вычислений теперь начинают использовать свои собственные внутренние платформы, они будут меньше конкурировать с другими инфраструктурными компаниями, поскольку тогда тем понадобится переписывать ПО под себя. Эта конкурентная динамика идет на убыль, что очень хорошо в долгосрочной перспективе, поскольку крупные игроки представляли огромную угрозу."
#gavin_baker #saas #trends
The Market
«There Is No Playbook»
Gavin Baker, founder of Atreides Management, thinks the market operates in uncharted territory. In his view, the earnings power of modern tech companies is underestimated in today’s inflationary environment. Also, he believes that the competitive dynamics…
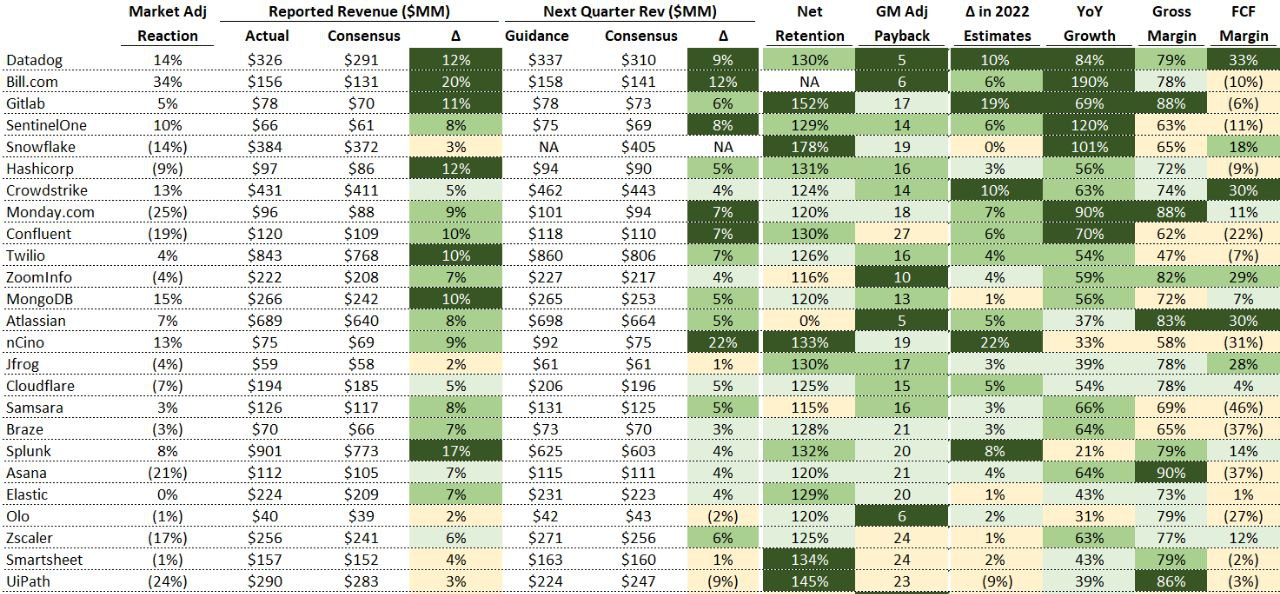
Агрегированные результаты по итогам 4 кв. прошедшего финансового года среди SaaS-компаний ☁️ от Clouded Judgement. Лучшие в своём классе компании (топ-дециль) имеют следующие показатели:
🔝 Рост выручки 66% и более;
🔝 Маржинальная доходность валовой прибыли не менее 82%;
🔝 Маржинальность свободного денежного потока от 29%;
🔝 Net dollar retention 133% и выше;
🔝 Окупаемость расходов на продажи и маркетинг по привлечению (удержанию) клиентов - не более 12 месяцев;
🔝 показанные результаты превосходили консенсус-прогноз на 10% и более.
Эти и другие показатели среди лучших компаний на прилагаемых картинках (темно-зелёным выделены показатели, относящиеся к топ-децилю, зелёным - к топ-квартилю).
#saas ☁️ #cloud
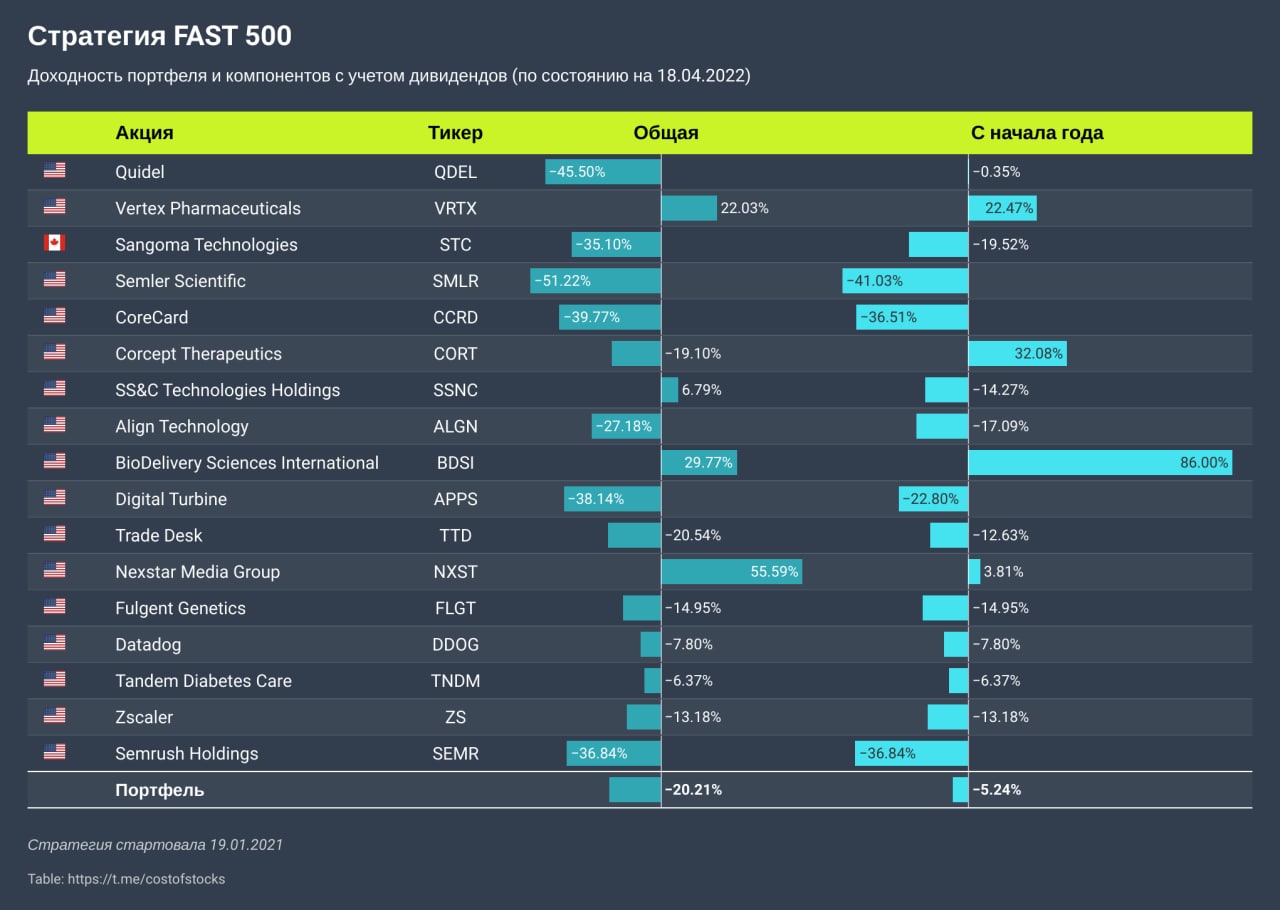
Подводим итоги первого квартала по нашей стратегии FAST 500: с начала года убыток составил -5,2%. За этот же период S&P 500 снизился на -4,1%, а Nasdaq 100 на -8,6%. Общая доходность с момента запуска стратегии -20,2%.
Резкий рост процентных ставок, ухудшение экономических перспектив и агрессивная кампания ФРС по сдерживанию инфляции держат финансовые рынки в напряжении. Акции большинства технологических компаний находятся под давлением, некоторые из них просели на 20% и более. Наш портфель также не стал исключением.
В первом квартале в нашем портфеле особо отличились акции BioDelivery Sciences (BDSI), которые "выстрелили" после того, как компания объявила, что заключила окончательное соглашение о слиянии с биофармацевтической компанией Collegium Pharmaceutical (COLL), согласно которому вторая приобретает все находящиеся в обращении акции BDSI по цене $5,6. На момент публикации новости, премия к рыночной цене составляла около 55%. За все время пребывания акций в портфеле, они принесли доходность +30%.
#fast500 #стратегии
Друзья, подводим ежеквартальные итоги по нашей стратегии MOST ADMIRED: за первые 3 месяца этого года доходность отрицательная и составила -8,4%, общая доходность с момента запуска +28,7%.
С начала года большинство акций в минусе кроме Amazon и Berkshire Hathaway. Больнее всех ударили по портфелю акции Netflix, которые упали почти на -46%. Как известно, рынок бурно отреагировал на сообщения стримингового гиганта о чистой потере подписчиков в первом квартале, а также прогнозе потерять еще больше подписчиков во втором квартале. Это первое в истории компании падение роста числа подписчиков за последние 10 лет. Несмотря на это, мы продолжаем действовать (точнее, бездействовать) в рамках нашей стратегии. Состав портфеля остается неизменным, держим акции дальше.
#most_admired #стратегии

23 апреля 2021 г. состоялось публичное размещение UiPath (PATH) – платформы по автоматизации рутинных процессов в организациях. О компании мы писали после того, как она подала заявку в SEC на IPO. Итоговая цена размещения акций составила $56 за штуку. В первый день торгов акции закрылись на уровне $69, прибавив +23%. Тем не менее, за прошедший год, капитализация компании «сложилась» в несколько раз и убыток за год по инвестиционной идее составил -68%. Чтобы акциям восстановиться хотя бы до уровня цены размещения, а нам выйти «в ноль», необходим рост на 213%, на что в текущей макроэкономической ситуации может уйти не один год. В защиту PATH стоит отметить, что даже намного более успешные, а главное, прибыльные SaaS-компании с начала года также подверглись распродажам.
Согласно данным за прошедший финансовый год, PATH нарастила выручку на 47% – рост выше среднего среди SaaS-компаний, но ожидания были значительно выше (за предыдущий год рост выручки составил 81%). Если смотреть более специфический показатель – рост годовой возобновляемой выручки по подписке (Annualized Renewal Run-rate, ARR), то он составил 59% против 65% годом ранее. Темпы достойные, но рост замедляется. С позиции руководства и венчурных инвесторов момент для IPO был выбран крайне удачно – показатели на пике, рыночная оценка дорогая.
Из последней отчетности стоит выделить высокие темпы роста клиентской базы (+28%) до 10100 организаций (за предыдущий год рост составил 32%), высокую маржинальность валовой прибыли (81%), высокий показатель Net Dollar Retention (145%), отсутствие долга и кэш на балансе в размере $1.8 млрд (против $0.4 млрд годом ранее). Компания имеет устойчивое финансовое положение, эффективную модель бизнеса, являясь лидером в перспективной области (UiPath уже 3 года подряд является лидером Gartner Magic Quadrant в сфере автоматизации роботизированных процессов). Учитывая текущую рыночную оценку в 7 годовых будущих прибылей, акции компании выглядят намного более привлекательно, чем год назад. И открыв инвестиционную идею на PATH сейчас, шансов на рост было бы значительно больше. Взвесив все за и против, принимаем решение держать акцию дальше.
#path 🤖 #buy_and_hold
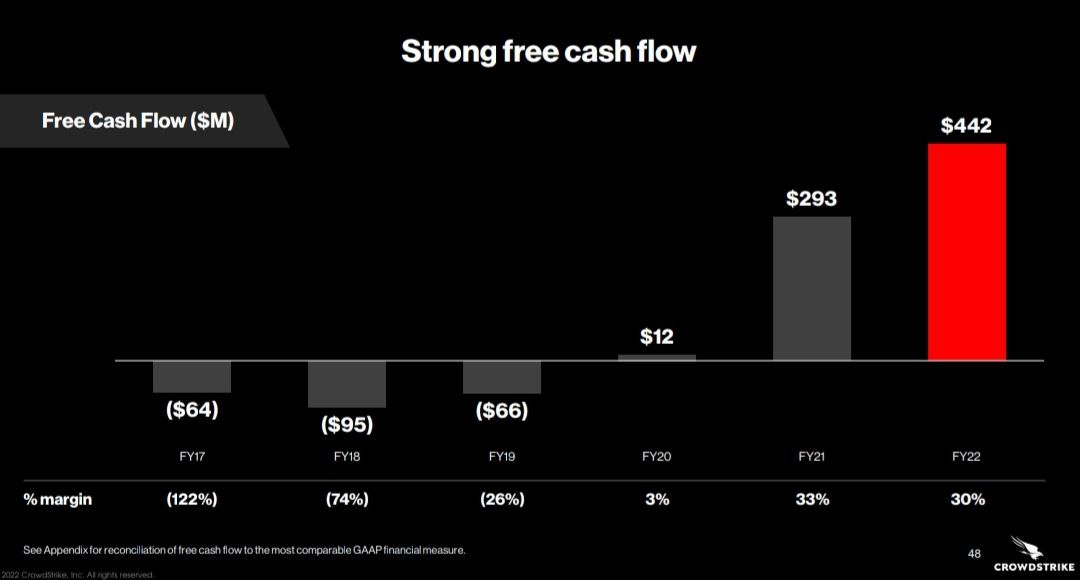
Свободный денежный поток Crowdstrike (CRWD) и маржинальная доходность FCF за последние 6 лет👇
#презентации_отчеты
#презентации_отчеты
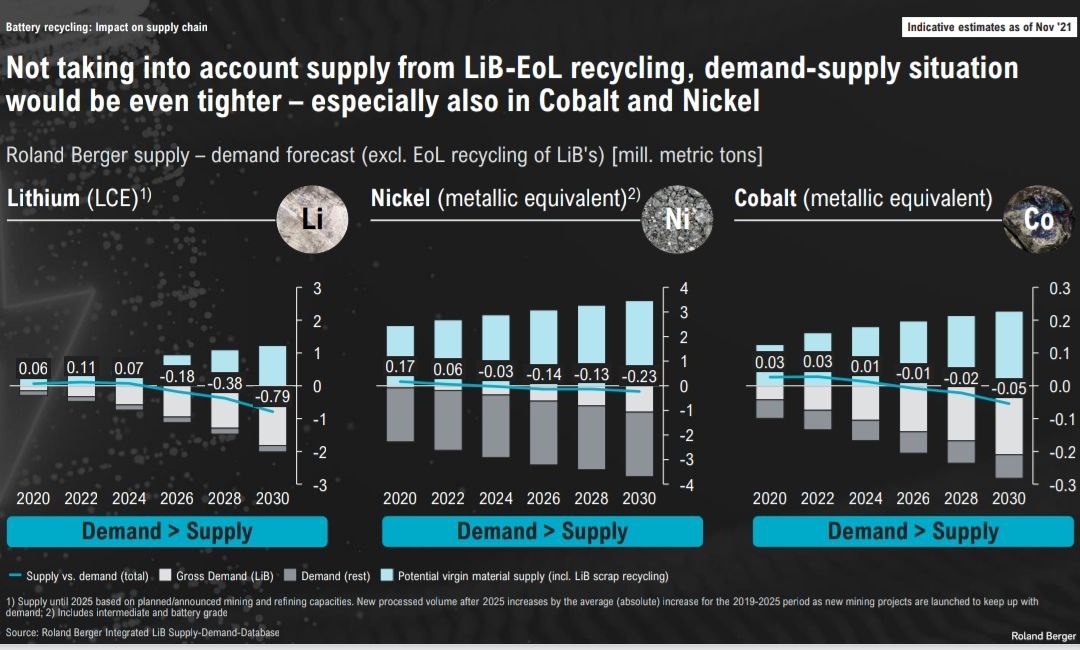
Обширная подборка иностранных интернет-ресурсов в помощь инвестору: около 40 сайтов (от скринеров акций и инсайдерских транзакций до отзывов сотрудников о работодателях и различных траффиков). Enjoy!
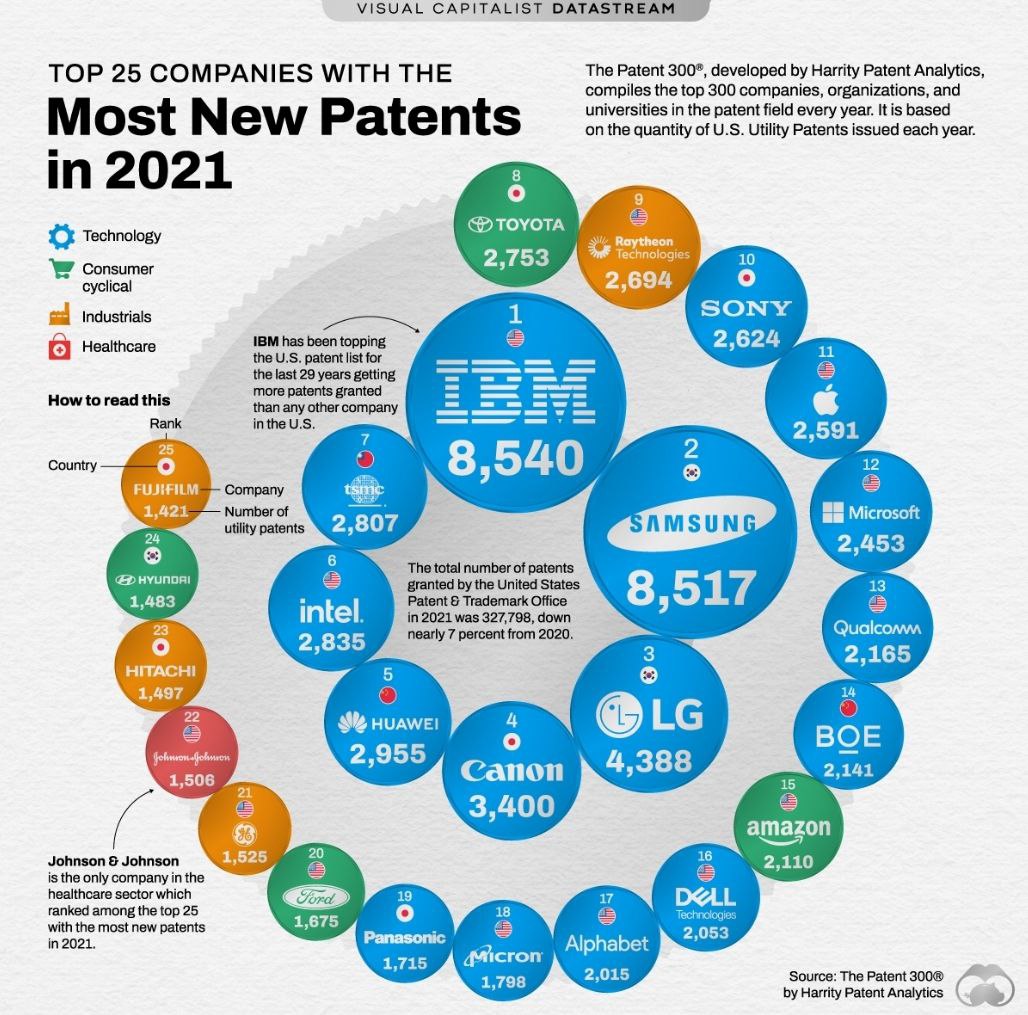
Топ-25 компаний, получивших наибольшее количество патентов от патентного бюро США (USPTO) в 2021 г., в инфографике от Visual Capitalist.
Более развёрнутый список из 300 компаний с изменениями относительно 2020 г. можно посмотреть на сайте Harrity Patent Analytics.
К стати, Бюро по патентам и товарным знакам США в конце марта прекратило сотрудничество с Роспатентом, Евразийской патентной организацией и национальным ведомством интеллектуальной собственности Беларусь в связи с событиями на Украине.
#патенты
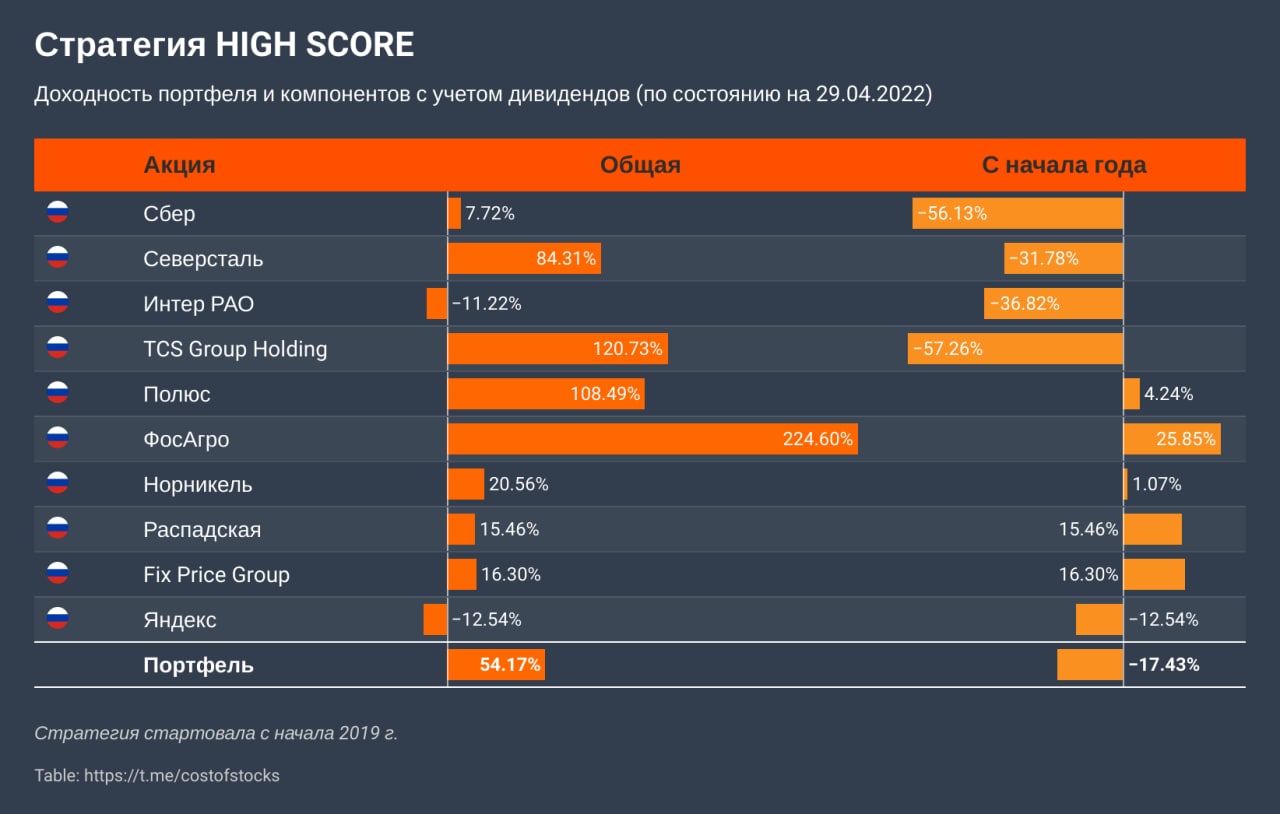
Друзья, подводим ежемесячные итоги работы стратегии на российском 🇷🇺 рынке акций HIGH SCORE. В условиях нестабильной геополитической ситуации в мире, роста инфляции и беспрецедентных санкций со стороны Запада, российский рынок акций продолжает находиться под давлением. Индекс МосБиржи полной доходности с начала года -35,1%. Наш портфель тоже подрастерял тот позитив, который внесли в марте новые акции. С начала года доходность HIGH SCORE -17,4%. Общая доходность с момента старта +54,2%.
Особую обеспокоенность вызывают события вокруг Tinkoff (уход из совета директоров ряда ключевых фигур, резкая риторика теперь уже бывшего акционера и основателя банка, а также смена основного собственника - семейного траста О. Тинкова (доля 35%+) на Интеррос В. Потанина). Все это вылилось в стремительное падение капитализации TCS Group Holding (TCSG) на МосБирже с последующим частичным восстановлением котировок. Текущая оценка (PE=8, PB=3), пожалуй, самого высокотехнологичного банка в нашей стране, со средними темпами роста прибыли более 40% и рентабельностью капитала более 35% cкатилась до уровня конца 2019 г. Считаем, что пока не стоит делать скоропостижные выводы. Будем следить за новостями и квартальными результатами банка.
В апреле никаких изменений по портфелю не производили. Более подробная информация на прилагаемой диаграмме. Держим акции дальше.
#highscore #стратегии
Подводим итоги среднесрочной инвест-идеи по Meta Platforms (экс Facebook). За 2 года доходность практически околонулевая: +3%.
Давление на акции в технологическом секторе не обошло стороной и крупные компании. С начала февраля META потеряла около 35% своей капитализации. По итогам первого квартала компания отчиталась о росте выручки на 7%. При этом, общие затраты на ведение бизнеса возросли на 31%, а чистая прибыль упала на 21%. Это послужило дополнительным триггером для дальнейшего снижения акций.
Если взглянуть на денежные потоки, то все не так уж плохо: в первом квартале чистый операционный денежный поток вырос на 15%, а свободный денежный поток увеличился 9%. Meta по-прежнему является генератором кэша: маржинальная доходность FCF составляет высокие 30%. Текущая доходность по FCF (FCF Yield) равна 6,6% (LTM).
Основным продуктом Meta Platforms - соцсетью Facebook - по прежнему пользуется треть населения планеты (число ежедневных пользователей составляет ~2 млрд, а ежемесячных ~3 млрд), делая её крупнейшим игроком на глобальном рынке рекламы. Также учитываем долгосрочный фокус компании на развитии мета вселенной (WEB 3.0). Данный рынок уже сейчас оценивается аналитиками JPMorgan Chase и Grayscale в $1 трлн годовой выручки.
#buy_and_hold #fb #meta
Уважаемые подписчики!
По внутренним причинам мы приостанавливаем на неопределенное время публичное освещение наших стратегий на рынках акций, а также других рубрик. Спасибо, что оставались с нами все это время!
С уважением, Ваш @costofstocks
По внутренним причинам мы приостанавливаем на неопределенное время публичное освещение наших стратегий на рынках акций, а также других рубрик. Спасибо, что оставались с нами все это время!
С уважением, Ваш @costofstocks