Финансовый парадокс
Частая жизненная ситуация: человек зарабатывает хорошо. Ему и его семье хватает средств на жизнь. Из такой «зоны комфорта» сложно выйти, перестроить свою жизнь под выделение средств на дополнительный источник пассивного дохода. Тем более, что с ростом доходов растут и расходы. Карьерная лестница требует статуса, с это немалые деньги в ежемесячных расходах. А для постоянного пассивного дохода у такого контингента нужна большая сумма, чтобы ощущать эффект. А маленький ручеёк пассивного дохода будет незаметен и вероятность слить свою концентрацию внимания с этого очень высока.
Совсем иначе обстоит дело с человеком, у которого доход низкий. У него ниже расходы, а потому для получения пассивного дохода ему потребуется меньшая сумма. И она будет ощутима для такого человека практически сразу.
Что делать?
Реализовывать свои финансовые стратегии для безопасного будущего. Шаг за шагом приближаясь к своим целям. Дорогу в 1000 миль осиливает идущий😉
Частая жизненная ситуация: человек зарабатывает хорошо. Ему и его семье хватает средств на жизнь. Из такой «зоны комфорта» сложно выйти, перестроить свою жизнь под выделение средств на дополнительный источник пассивного дохода. Тем более, что с ростом доходов растут и расходы. Карьерная лестница требует статуса, с это немалые деньги в ежемесячных расходах. А для постоянного пассивного дохода у такого контингента нужна большая сумма, чтобы ощущать эффект. А маленький ручеёк пассивного дохода будет незаметен и вероятность слить свою концентрацию внимания с этого очень высока.
Совсем иначе обстоит дело с человеком, у которого доход низкий. У него ниже расходы, а потому для получения пассивного дохода ему потребуется меньшая сумма. И она будет ощутима для такого человека практически сразу.
Что делать?
Реализовывать свои финансовые стратегии для безопасного будущего. Шаг за шагом приближаясь к своим целям. Дорогу в 1000 миль осиливает идущий😉
Фраза Уинстона Черчилля:
⠀
«Успех -это путь от неудачи к неудаче без потери энтузиазма», моя любимая.
⠀
Если вдуматься - ее смысл в том, что удач и неудач по большому счету не существует, все относительно, а у любого события всегда две стороны.
⠀
У каждого из нас есть опыт, когда что-то о чем мы думали, что это удача вдруг оборачивалось провалом и наоборот.
⠀
Посмотрите статистику выигравших в лотерею. Практически все плохо закончили.🙈
⠀
Ровно в тот момент, когда на любую жизненную ситуацию я научилась смотреть как на ресурс, я освободилась от:
⠀
✅ перфекционизма
✅ целеполагания
✅ выгорания
✅ разочарования
✅ сожаления
⠀
Много лет назад я была тренером НЛП практик.
Концепт неоднозначный, но в методе очень много ценных, работающих инструментов.
⠀
Именно метод РЕФРЕЙМИНГА научил меня любую «неуспешную ситуацию» превращать в ресурс.
⠀
Каждый раз, когда случается очередной «БАМС» я сажусь с листочком и ручкой и отвечаю всего на четыре вопроса.
⠀
▶️ Что можно найти хорошего в сложившейся ситуации?
⠀
▶️Чему может меня научить эта ситуации?
⠀
▶️ Что мне поможет избежать аналогичную ситуацию в будущем?
⠀
▶️ Как я могу использовать эту ситуацию себе во благо?
⠀
Если интересно обсудить тему
«Как любую ситуацию превращать в ресурс»,
Ставьте 🔥,
если наберём 50 желающих, сделаю подкаст специально для вас.
⠀
«Успех -это путь от неудачи к неудаче без потери энтузиазма», моя любимая.
⠀
Если вдуматься - ее смысл в том, что удач и неудач по большому счету не существует, все относительно, а у любого события всегда две стороны.
⠀
У каждого из нас есть опыт, когда что-то о чем мы думали, что это удача вдруг оборачивалось провалом и наоборот.
⠀
Посмотрите статистику выигравших в лотерею. Практически все плохо закончили.🙈
⠀
Ровно в тот момент, когда на любую жизненную ситуацию я научилась смотреть как на ресурс, я освободилась от:
⠀
✅ перфекционизма
✅ целеполагания
✅ выгорания
✅ разочарования
✅ сожаления
⠀
Много лет назад я была тренером НЛП практик.
Концепт неоднозначный, но в методе очень много ценных, работающих инструментов.
⠀
Именно метод РЕФРЕЙМИНГА научил меня любую «неуспешную ситуацию» превращать в ресурс.
⠀
Каждый раз, когда случается очередной «БАМС» я сажусь с листочком и ручкой и отвечаю всего на четыре вопроса.
⠀
▶️ Что можно найти хорошего в сложившейся ситуации?
⠀
▶️Чему может меня научить эта ситуации?
⠀
▶️ Что мне поможет избежать аналогичную ситуацию в будущем?
⠀
▶️ Как я могу использовать эту ситуацию себе во благо?
⠀
Если интересно обсудить тему
«Как любую ситуацию превращать в ресурс»,
Ставьте 🔥,
если наберём 50 желающих, сделаю подкаст специально для вас.
Насколько много вокруг информации-бери и делай. Но как мало это именно так и делают
Простая формула для формирования пассивного дохода: тратьте меньше, чем зарабатываешь
Покупайте доходные активы, которые преумножают капитал. Выполняйте такие действия регулярно и капитал будет увеличиваться.
И всё-таки что-то всегда останавливает. Хочется отложить такой вопрос на завтра или “сначала вот это сделаю/узнаю, а потом уж ух! Развернусь...”, или «начинать инвестировать с 5.000₽ не интересно, вот получу годовой бонус и тогда...». И так день за днём и год за годом. Иногда оборачиваемся назад, забывая об обещаниях, а в нашей жизни ничего не изменилось... Все также напрягаемся на работе, дойдя уже до выгорания... Финансовой стратегии, пассивного дохода как не было так и нет...
Все повторяется, как день сурка..
Как изменить этот порочный круг?
Сейчас январь—время добавлять. Хорошие привычки для ежедневного применения. Одну из них рекомендую—еженедельно уделяйте минимум 60 минут для того, чтобы разобраться в инвестициях.
Для достижения в любой сфере результатов нужна системность и регулярность и в отношении с деньгами нет исключений. Начните откладывать по 100₽, 500₽, 1000₽ в зависимости от текущих финансовых возможностей.
Откладывая по 100₽ каждый день, через 20 лет ты накопишь больше ста миллионов ₽. Откладывая 60 лет — сумма будет больше одного миллиарда ₽. Свои вложения составят всего 2 миллиона 400 тысяч ₽, а остальное за тебя сделает сложный процент.
На курсе «Финансовый фундамент, как основа безопасного будущего», который начинается 21 января 2020. Мы формируем индивидуальную финансовую основу для каждого. Шаг за шагом проводя участников к их финансовым стратегиям, а в завершении курса количество денег в карманах наших участников заметно прибавляется.
Стать участником курса можно по ссылке
Финансовый фундамент как основа безопасного будущего
#Финансоваястратегия
Простая формула для формирования пассивного дохода: тратьте меньше, чем зарабатываешь
Покупайте доходные активы, которые преумножают капитал. Выполняйте такие действия регулярно и капитал будет увеличиваться.
И всё-таки что-то всегда останавливает. Хочется отложить такой вопрос на завтра или “сначала вот это сделаю/узнаю, а потом уж ух! Развернусь...”, или «начинать инвестировать с 5.000₽ не интересно, вот получу годовой бонус и тогда...». И так день за днём и год за годом. Иногда оборачиваемся назад, забывая об обещаниях, а в нашей жизни ничего не изменилось... Все также напрягаемся на работе, дойдя уже до выгорания... Финансовой стратегии, пассивного дохода как не было так и нет...
Все повторяется, как день сурка..
Как изменить этот порочный круг?
Сейчас январь—время добавлять. Хорошие привычки для ежедневного применения. Одну из них рекомендую—еженедельно уделяйте минимум 60 минут для того, чтобы разобраться в инвестициях.
Для достижения в любой сфере результатов нужна системность и регулярность и в отношении с деньгами нет исключений. Начните откладывать по 100₽, 500₽, 1000₽ в зависимости от текущих финансовых возможностей.
Откладывая по 100₽ каждый день, через 20 лет ты накопишь больше ста миллионов ₽. Откладывая 60 лет — сумма будет больше одного миллиарда ₽. Свои вложения составят всего 2 миллиона 400 тысяч ₽, а остальное за тебя сделает сложный процент.
На курсе «Финансовый фундамент, как основа безопасного будущего», который начинается 21 января 2020. Мы формируем индивидуальную финансовую основу для каждого. Шаг за шагом проводя участников к их финансовым стратегиям, а в завершении курса количество денег в карманах наших участников заметно прибавляется.
Стать участником курса можно по ссылке
Финансовый фундамент как основа безопасного будущего
#Финансоваястратегия
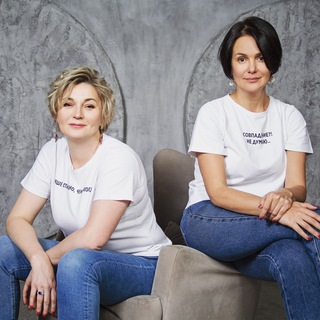
Всем привет!
А вот и мы с Оксаной.
Обещаем регулярно публиковать свежую, нужную информацию для того, чтобы каждый из вас мог планомерно создать свой Фундамент Финансовой Безопасности.
Пусть больше никакие внешние обстоятельства не выбивают почву у нас из под ног.
Это был тост.😉
И еще раз у нас есть возможность отпраздновать Новый Год, загадать то, что забыли загадать, просто праздновать жизнь🥂
Догадаетесь кто из нас кто?
Ваши Кристина и Оксана.
А вот и мы с Оксаной.
Обещаем регулярно публиковать свежую, нужную информацию для того, чтобы каждый из вас мог планомерно создать свой Фундамент Финансовой Безопасности.
Пусть больше никакие внешние обстоятельства не выбивают почву у нас из под ног.
Это был тост.😉
И еще раз у нас есть возможность отпраздновать Новый Год, загадать то, что забыли загадать, просто праздновать жизнь🥂
Догадаетесь кто из нас кто?
Ваши Кристина и Оксана.
Какой информации в канале не достаточно?
Anonymous Poll
30%
Обзоров финансового рынка
30%
Финансовых новостей, влияющих на принимаемые решения
42%
Примеров реализации стратегии
13%
Результатов наших выпускников курса
68%
Простых алгоритмов действий по психологии и управления деньгами
8%
Истории о нас
1%
Другое
Netflix: непредсказуемый эффект
Смотрели сериал «Ход королевы» (The Queen's Gambit)? Рекомендую👌
На глаза попалась интересная статистика из западных СМИ
23 октября 2020 была премьера сериала «Ход королевы» на Netflix.
На данный момент сериал посмотрели больше 62 млн человек!!!
Кол-во запросов «Шахматная доска» на eBay выросло на 250%.
Кол-во поисков в Google «Как играть в Шахматы» побило рекорд 9-летней давности.
Роман «Ход королевы», по которомы сняли сериал, стал бестселлером Нью-Йорк Таймс – спустя 27 лет после выхода.
Кол-во игроков на сайте chess.com выросло в 5 раз.
Никто не планировал из авторов сериала, снимая его, что продажи шахматных досок или пользователей интернет-ресурса увеличатся. Это был приятный «побочный» эффект.
Технология продакт-плейсмента (когда в фильм, сериал, игры или музыку осознанно помещается определенный бренд для увеличения продаж) будет продолжать все больше входить в нашу жизнь.
Вот некоторые примеры:
Фильм «Лучший стрелок»
Том Круз носит очки-авиаторы Ray-Ban.
Через 7 месяцев после выхода фильма продажи Ray-Ban увеличились на 40%.
Сериал «Секс в большом городе».
Главные героини сериала пользуются техникой Apple.
Результаты кампании не разглашаются, но за этот кейс Apple получил премию «лучшее размещение года».
Как Вам такие маркетинговые приёмы?
Смотрели сериал «Ход королевы» (The Queen's Gambit)? Рекомендую👌
На глаза попалась интересная статистика из западных СМИ
23 октября 2020 была премьера сериала «Ход королевы» на Netflix.
На данный момент сериал посмотрели больше 62 млн человек!!!
Кол-во запросов «Шахматная доска» на eBay выросло на 250%.
Кол-во поисков в Google «Как играть в Шахматы» побило рекорд 9-летней давности.
Роман «Ход королевы», по которомы сняли сериал, стал бестселлером Нью-Йорк Таймс – спустя 27 лет после выхода.
Кол-во игроков на сайте chess.com выросло в 5 раз.
Никто не планировал из авторов сериала, снимая его, что продажи шахматных досок или пользователей интернет-ресурса увеличатся. Это был приятный «побочный» эффект.
Технология продакт-плейсмента (когда в фильм, сериал, игры или музыку осознанно помещается определенный бренд для увеличения продаж) будет продолжать все больше входить в нашу жизнь.
Вот некоторые примеры:
Фильм «Лучший стрелок»
Том Круз носит очки-авиаторы Ray-Ban.
Через 7 месяцев после выхода фильма продажи Ray-Ban увеличились на 40%.
Сериал «Секс в большом городе».
Главные героини сериала пользуются техникой Apple.
Результаты кампании не разглашаются, но за этот кейс Apple получил премию «лучшее размещение года».
Как Вам такие маркетинговые приёмы?
Chess.com
Chess.com - Play Chess Online - Free Games
Play chess online for free on Chess.com with over 250 million members from around the world. Have fun playing with friends or challenging the computer!
ЛЕГКОЕ ОТНОШЕНИЕ К ДЕНЬГАМ
Вы задумывались об этом👇
Что значит здоровые отношения с деньгами?
⠀
Когда я нашла ответ на этот вопрос. Я освободилась от вечного напряжения.
И постоянной идеей разбогатеть.
Можно сказать я познала истину. Когда эмоциональная часть меня столкнулась с экономической - моим кошельком. 😀
⠀
Очень хорошую вещь осознала. Деньги — это всего лишь средство достижение желаемого.
⠀
Финансовая свобода, это значит определить вашу конечную цель. И грамотно расставить приоритеты.
Когда есть цель, не навязанная представлениями общественности. А ваша родная. Тогда можно усесться за составление плана.
⠀
Я познала систему, которая работает на меня больше 20-ти лет.
И вот какие практические шаги, уже совершила:
⠀
- Я консервативный инвестор. Вкладываю деньги с умом.
- Финансирую в свои знания и желания. Деньги, вложенные в развитие всегда удваиваются.
- Я четко знаю свои ценности, а не хотелки. У каждой моей траты, есть логическое обоснование.
Это рациональный и несущий свои плоды образ жизни. Который откликается во всех моих сферах - работе, учебе, семье.
Я позволяю себе делать выбор, который дарует безопасность и ощущение свободы.
Вы задумывались об этом👇
Что значит здоровые отношения с деньгами?
⠀
Когда я нашла ответ на этот вопрос. Я освободилась от вечного напряжения.
И постоянной идеей разбогатеть.
Можно сказать я познала истину. Когда эмоциональная часть меня столкнулась с экономической - моим кошельком. 😀
⠀
Очень хорошую вещь осознала. Деньги — это всего лишь средство достижение желаемого.
⠀
Финансовая свобода, это значит определить вашу конечную цель. И грамотно расставить приоритеты.
Когда есть цель, не навязанная представлениями общественности. А ваша родная. Тогда можно усесться за составление плана.
⠀
Я познала систему, которая работает на меня больше 20-ти лет.
И вот какие практические шаги, уже совершила:
⠀
- Я консервативный инвестор. Вкладываю деньги с умом.
- Финансирую в свои знания и желания. Деньги, вложенные в развитие всегда удваиваются.
- Я четко знаю свои ценности, а не хотелки. У каждой моей траты, есть логическое обоснование.
Это рациональный и несущий свои плоды образ жизни. Который откликается во всех моих сферах - работе, учебе, семье.
Я позволяю себе делать выбор, который дарует безопасность и ощущение свободы.
Как вы совершаете покупки?
Anonymous Poll
68%
У всех расходов есть логическое обоснование
32%
Спонтанные покупки
Нас ТРАНСФОРМИРУЮТ принудительно.
Согласитесь, мы сейчас все в одной точке находимся?
Но знаете, а у нас ведь преимущество. Например, перед Америкой. Мы отстали от нее в области бизнеса на целых полвека.
А привилегия в том, что можем быстро встряхнуться и пересмотреть наш подход к бизнесу.
Нас конечно обложили доверху “правильными” бизнес-концепциями. Но они ведь еще не успели стать привычкой?
Правда, американскую мечту продали. Предлагают магические 1 млн долларов - берите, что уж там.
На самом деле, бизнес в России очень молод, при государстве. Еще и толком не структурирован.
Долгое время мы жили одинаково бедно и с незрелой позицией. Когда отличаться было не принято и не красиво. Люди же, которые пытались выделиться проживали непростую жизнь. Это ограничение мягко приютилось в наших головах и ДНК.
К слову, предпринимательское мышление на нашем пространстве развито недостаточно хорошо. И людей с коммерческой жилкой немного.
Поэтому нам быстренько надо переобуться. И учиться жить с иными убеждениями и альтернативными установками.
Можем ли мы планировать? НЕТ
Столетиями люди рождались, учились, работали, выходили на пенсию. Весь сценарий наших дедушек и бабушек был заранее прописан.
А сегодня что? Нужно заново учиться - исследовать, работать и отдыхать одновременно.
В общем, отличайся или умри!
Когда вы не в силах изменить свою финансовую стратегию. И не научитесь быстро реагировать и трансформировать ее в зависимости от вашего положения. Останется посидеть на обочине жизни. И подождать пока все закончится.
Правда себе такую жизнь представляете?
Согласитесь, мы сейчас все в одной точке находимся?
Но знаете, а у нас ведь преимущество. Например, перед Америкой. Мы отстали от нее в области бизнеса на целых полвека.
А привилегия в том, что можем быстро встряхнуться и пересмотреть наш подход к бизнесу.
Нас конечно обложили доверху “правильными” бизнес-концепциями. Но они ведь еще не успели стать привычкой?
Правда, американскую мечту продали. Предлагают магические 1 млн долларов - берите, что уж там.
На самом деле, бизнес в России очень молод, при государстве. Еще и толком не структурирован.
Долгое время мы жили одинаково бедно и с незрелой позицией. Когда отличаться было не принято и не красиво. Люди же, которые пытались выделиться проживали непростую жизнь. Это ограничение мягко приютилось в наших головах и ДНК.
К слову, предпринимательское мышление на нашем пространстве развито недостаточно хорошо. И людей с коммерческой жилкой немного.
Поэтому нам быстренько надо переобуться. И учиться жить с иными убеждениями и альтернативными установками.
Можем ли мы планировать? НЕТ
Столетиями люди рождались, учились, работали, выходили на пенсию. Весь сценарий наших дедушек и бабушек был заранее прописан.
А сегодня что? Нужно заново учиться - исследовать, работать и отдыхать одновременно.
В общем, отличайся или умри!
Когда вы не в силах изменить свою финансовую стратегию. И не научитесь быстро реагировать и трансформировать ее в зависимости от вашего положения. Останется посидеть на обочине жизни. И подождать пока все закончится.
Правда себе такую жизнь представляете?
This media is not supported in your browser
VIEW IN TELEGRAM
Ваше финансовое мышление работает на вас конструктивно?
👇
Давайте пройдем небольшой текст.
Имеет смысл отвечать максимально честно.😉
⠀
Когда, финансовое мышление работает на вас. В вашей жизни происходят следующие вещи.
⬇️
⠀
✔️ Вы постоянно ищете дополнительные источники дохода.
✔️ У вас Всегда Есть деньги
✔️ У вас есть финансовая подушка безопасности.
✔️ Занимаетесь делом, которое не только высоко оплачивается, но и приносит удовольствие.
✔️ Ваши решения осознанны и обоснованы рациональной логикой, которая строится на знаниях финансовых инструментов.
✔️ Вы независимый человек.
⠀
Ваше финансовое мышление деструктивно работает на вас
⬇️
⠀
✔️ Часто жалуетесь, что денег постоянно не хватает.
✔️ Источник дохода, всего один.
✔️ Ваши долги и кредиты растут вверх.
✔️ У вас нет сбережений, и вы не думали о финансовой подушке безопасности
✔️ Вы не анализировали свою финансовую стратегию. Ее можно назвать - стихийно-событийная.
✔️ Работаете - без цели! Ваш труд не приносит вам рост доходов.
✔️ Жизнь от зарплаты до зарплаты.
⠀
Напишите мне, какая ваша финансовая стратегия конструктивная или деструктивная?
⠀
Конструктивная? Тогда все отлично🙂
Но если нет, то👇
⠀
в ваших силах все изменить.
⠀
Ждем вас на нашем бесплатном вебинаре 20 января в 18:00 по Москве «Финансовая безопасность, как способ жить»
⠀
Регистрируйтесь по ссылке, и меняйте свою жизнь к лучшему.
👇
Давайте пройдем небольшой текст.
Имеет смысл отвечать максимально честно.😉
⠀
Когда, финансовое мышление работает на вас. В вашей жизни происходят следующие вещи.
⬇️
⠀
✔️ Вы постоянно ищете дополнительные источники дохода.
✔️ У вас Всегда Есть деньги
✔️ У вас есть финансовая подушка безопасности.
✔️ Занимаетесь делом, которое не только высоко оплачивается, но и приносит удовольствие.
✔️ Ваши решения осознанны и обоснованы рациональной логикой, которая строится на знаниях финансовых инструментов.
✔️ Вы независимый человек.
⠀
Ваше финансовое мышление деструктивно работает на вас
⬇️
⠀
✔️ Часто жалуетесь, что денег постоянно не хватает.
✔️ Источник дохода, всего один.
✔️ Ваши долги и кредиты растут вверх.
✔️ У вас нет сбережений, и вы не думали о финансовой подушке безопасности
✔️ Вы не анализировали свою финансовую стратегию. Ее можно назвать - стихийно-событийная.
✔️ Работаете - без цели! Ваш труд не приносит вам рост доходов.
✔️ Жизнь от зарплаты до зарплаты.
⠀
Напишите мне, какая ваша финансовая стратегия конструктивная или деструктивная?
⠀
Конструктивная? Тогда все отлично🙂
Но если нет, то👇
⠀
в ваших силах все изменить.
⠀
Ждем вас на нашем бесплатном вебинаре 20 января в 18:00 по Москве «Финансовая безопасность, как способ жить»
⠀
Регистрируйтесь по ссылке, и меняйте свою жизнь к лучшему.
Как давно вы разбирали свои приходы и расходы?
Возможно вы удивитесь, но это в десятки раз лучше, чем исследовать свой гардероб.
По факту, в финансах отражается наша психология про жизнь. По тому, как и на что вы тратите. Говорит, о том, что для вас приоритетнее.
Конечно, здесь мы исходим из множества факторов - в мегаполисе вы живете. Или в маленьком городе.
В свободное время сядьте да прикиньте сколько у вас уходит на такси? Либо на прокат машины.
Тут и ляжет картина маслом. Что на чаше весов - жизнь в кайф сейчас? Либо собственное жилье?
Знаете, это оправдание каждого второго - инвестициями следует заниматься, когда у тебя ежемесячный доход в миллион.
Какие там 10.000 рублей? Но поверьте, даже 100 рублей, которые вы тратите на кофе, можно отложить в будущее.
Посчитайте, сколько у вас таких 100 рублей выходит в месяц.
Эта ситуация напоминает “подростковую”. У вас сейчас есть деньги. И вы хотите сразу же потратить их на что-то приятное. Но совершенно не думаете о последствиях.
Любите посещать косметолога? Сократите поход с одного раза в неделю. В одно посещение в месяц.
Да и потом, сейчас очень продуктивно ухаживать как за телом, так и за лицом в домашних условиях. Существует множество методик и в свободном доступе.
Распределять бюджет вполне возможно, и даже очень эффективно с малыми суммами.
К большому сожалению в школах нам не преподавали финансовую грамотность. Да и все мы выходцы из советского союза. И желание жить, ни в чем себе не отказывая сейчас, стоит для нас в приоритете. Нежели выстраивать стратегию на длительный период времени.
В разборе бюджета - это очень заметно.
Возможно вы удивитесь, но это в десятки раз лучше, чем исследовать свой гардероб.
По факту, в финансах отражается наша психология про жизнь. По тому, как и на что вы тратите. Говорит, о том, что для вас приоритетнее.
Конечно, здесь мы исходим из множества факторов - в мегаполисе вы живете. Или в маленьком городе.
В свободное время сядьте да прикиньте сколько у вас уходит на такси? Либо на прокат машины.
Тут и ляжет картина маслом. Что на чаше весов - жизнь в кайф сейчас? Либо собственное жилье?
Знаете, это оправдание каждого второго - инвестициями следует заниматься, когда у тебя ежемесячный доход в миллион.
Какие там 10.000 рублей? Но поверьте, даже 100 рублей, которые вы тратите на кофе, можно отложить в будущее.
Посчитайте, сколько у вас таких 100 рублей выходит в месяц.
Эта ситуация напоминает “подростковую”. У вас сейчас есть деньги. И вы хотите сразу же потратить их на что-то приятное. Но совершенно не думаете о последствиях.
Любите посещать косметолога? Сократите поход с одного раза в неделю. В одно посещение в месяц.
Да и потом, сейчас очень продуктивно ухаживать как за телом, так и за лицом в домашних условиях. Существует множество методик и в свободном доступе.
Распределять бюджет вполне возможно, и даже очень эффективно с малыми суммами.
К большому сожалению в школах нам не преподавали финансовую грамотность. Да и все мы выходцы из советского союза. И желание жить, ни в чем себе не отказывая сейчас, стоит для нас в приоритете. Нежели выстраивать стратегию на длительный период времени.
В разборе бюджета - это очень заметно.

А какие расходы вы бы исключили?
Anonymous Poll
33%
Автомобиль 🚘
7%
Красота и здоровье 💅🏾
4%
Обучение 📚
26%
Одежда 👗
24%
Путешествие 🏝
55%
Развлечение 🎉
ТРЕНДЫ БУДУЩЕГО
Я например, вижу очень четко - 3 самых ярких.
За последние 30 лет, я как и вы прошла все кризисы. Но благо всегда выходила в плюс. А секрет простой - каждый раз я смотрю какую проблему кризис оголяет острее. Вот у этого направления и будет скачок
Да, экономика терпит падение. Но в этот момент, и начинается все хорошее.
Главное понимать - что, где и как будет расти. Для того, чтобы вцепиться за волну.⠀
А вот самая огромная ошибка - это сидеть и ждать.
“Закончится, буду действовать”.
Зря. Действовать нужно именно сейчас.
Хочу спросить: “Все увидели критическую зависимость бизнесменов от ИТ?” Качество и способность работать удаленно.
Я вас порадую, стремительный рост придется на июль. И охватит все сферы отрасли. Наблюдайте, резко вырастет спрос на любых специалистов. И этот дефицит будет немного не мало десяток лет.
📚ОБРАЗОВАНИЕ станет еще востребованнее.
Все же очевидно, быть в одной профессии годами - это нерентабельно. Целый ряд профессий просто вымрет. И я не шучу.
Все мы понимаем, образование - не развлечение, а серьезное вложение в ваше будущее.
Востребовано будет все: очное, дистанционное, дополнительное. Будут повышать базу знаний, как дети, так и взрослые. И поверьте, тут то мы и окажемся в чрезвычайном дефиците экспертности и качества образовательных продуктов.
Пока мы посредственно оцениваем качество обучения. Поэтому сейчас, продают все кому не лень. И продается, все подряд. Но через год, это будет невозможно.
💡ПРЕДПРИНИМАТЕЛЬСТВО
Даже люди, которые пашут в замкнутом пространстве и на стабильной должности. Увидели свою незащищенность.
По факту, у человека сейчас появляется азартное желание реализовывать себя и жить свободно.
Экономика пару лет будет похожа на выжатый лимон. Но, когда вы смелый. То поймете, что это лучший момент сделать рывок. Все меняется очень быстро. И новые бизнес - проекты мы отчетливо лицезреем уже ближе к зиме.
А это новый фундаментальный тренд, который будет менять мышление людей и ценности будущего общества.
Нам будет в кайф не потреблять. А создавать что-то интересное, уникальное в хорошей компании.
Ставьте плюсик, когда вы тоже видите впереди мгновенный рост. Как думаете, какой сектор выстрелит быстрее всего?
Я например, вижу очень четко - 3 самых ярких.
За последние 30 лет, я как и вы прошла все кризисы. Но благо всегда выходила в плюс. А секрет простой - каждый раз я смотрю какую проблему кризис оголяет острее. Вот у этого направления и будет скачок
Да, экономика терпит падение. Но в этот момент, и начинается все хорошее.
Главное понимать - что, где и как будет расти. Для того, чтобы вцепиться за волну.⠀
А вот самая огромная ошибка - это сидеть и ждать.
“Закончится, буду действовать”.
Зря. Действовать нужно именно сейчас.
Хочу спросить: “Все увидели критическую зависимость бизнесменов от ИТ?” Качество и способность работать удаленно.
Я вас порадую, стремительный рост придется на июль. И охватит все сферы отрасли. Наблюдайте, резко вырастет спрос на любых специалистов. И этот дефицит будет немного не мало десяток лет.
📚ОБРАЗОВАНИЕ станет еще востребованнее.
Все же очевидно, быть в одной профессии годами - это нерентабельно. Целый ряд профессий просто вымрет. И я не шучу.
Все мы понимаем, образование - не развлечение, а серьезное вложение в ваше будущее.
Востребовано будет все: очное, дистанционное, дополнительное. Будут повышать базу знаний, как дети, так и взрослые. И поверьте, тут то мы и окажемся в чрезвычайном дефиците экспертности и качества образовательных продуктов.
Пока мы посредственно оцениваем качество обучения. Поэтому сейчас, продают все кому не лень. И продается, все подряд. Но через год, это будет невозможно.
💡ПРЕДПРИНИМАТЕЛЬСТВО
Даже люди, которые пашут в замкнутом пространстве и на стабильной должности. Увидели свою незащищенность.
По факту, у человека сейчас появляется азартное желание реализовывать себя и жить свободно.
Экономика пару лет будет похожа на выжатый лимон. Но, когда вы смелый. То поймете, что это лучший момент сделать рывок. Все меняется очень быстро. И новые бизнес - проекты мы отчетливо лицезреем уже ближе к зиме.
А это новый фундаментальный тренд, который будет менять мышление людей и ценности будущего общества.
Нам будет в кайф не потреблять. А создавать что-то интересное, уникальное в хорошей компании.
Ставьте плюсик, когда вы тоже видите впереди мгновенный рост. Как думаете, какой сектор выстрелит быстрее всего?
А вы об этом думали?
О финансовой свободе разумеется.
У 29% граждан России имеется кредит в банке, и это только по данным фонда общественного мнения.
А какой из займов самый популярный? Ну конечно же - потребительский кредит в магазине. Целых 13%.
Второе место заняли, кредиты на экстренные нужды: медицина, ремонт. И казалось бы - свадьба. И это 10%.
Ипотека же, всего у 3% опрошенных.
Какие выводы? Почти каждый третий россиянин с небольшим окладом. И уже по инерции “живет в долг”. Печальная статистика, согласны?
Напишите в комментариях, у вас есть кредит? И какой?
По факту, есть одно базовое правило - ваши доходы должны быть выше, чем расходы.
Наверняка сидя в кресле за очередным кредитом, вы услышали о всех выгодах и преимуществах. Но они всегда забывают указать маленькую такую деталь - что вы за эту цену, попадаете в долговую яму.
А что касается ипотеки. То поверьте, когда правильно все рассчитать. То ее можно организовать и распланировать так, что ваши потери будут минимальными.
Вот возьмем к примеру кейс наших клиентов с ипотекой. Марина и Дмитрий сократили все семейные расходы до минимума. Когда поняли, что каждый рубль, взятый в ипотеку придется отдавать в большом размере.
Мы им расчитали, что когда они прижмут свои пояса всего на какие-то 3 года. Откажут себе в кино, кафе. И из вещей будут покупать только самое необходимое.
В итоге, выплачивая по 10 - 15.000 т.р ежемесячно. Сумму по ипотеке в 1 млн. р., закроют вместо 8 лет, за 3 года. И с небольшой переплатой.
И знаете что нам сказала Марина? - “Я теперь знаю, что деньги не имеют большого значения. Дело всего-то в правильной дисциплине. И вере в себя”.
О финансовой свободе разумеется.
У 29% граждан России имеется кредит в банке, и это только по данным фонда общественного мнения.
А какой из займов самый популярный? Ну конечно же - потребительский кредит в магазине. Целых 13%.
Второе место заняли, кредиты на экстренные нужды: медицина, ремонт. И казалось бы - свадьба. И это 10%.
Ипотека же, всего у 3% опрошенных.
Какие выводы? Почти каждый третий россиянин с небольшим окладом. И уже по инерции “живет в долг”. Печальная статистика, согласны?
Напишите в комментариях, у вас есть кредит? И какой?
По факту, есть одно базовое правило - ваши доходы должны быть выше, чем расходы.
Наверняка сидя в кресле за очередным кредитом, вы услышали о всех выгодах и преимуществах. Но они всегда забывают указать маленькую такую деталь - что вы за эту цену, попадаете в долговую яму.
А что касается ипотеки. То поверьте, когда правильно все рассчитать. То ее можно организовать и распланировать так, что ваши потери будут минимальными.
Вот возьмем к примеру кейс наших клиентов с ипотекой. Марина и Дмитрий сократили все семейные расходы до минимума. Когда поняли, что каждый рубль, взятый в ипотеку придется отдавать в большом размере.
Мы им расчитали, что когда они прижмут свои пояса всего на какие-то 3 года. Откажут себе в кино, кафе. И из вещей будут покупать только самое необходимое.
В итоге, выплачивая по 10 - 15.000 т.р ежемесячно. Сумму по ипотеке в 1 млн. р., закроют вместо 8 лет, за 3 года. И с небольшой переплатой.
И знаете что нам сказала Марина? - “Я теперь знаю, что деньги не имеют большого значения. Дело всего-то в правильной дисциплине. И вере в себя”.
Желаете максимально быстро составить финансовый план?
Тогда читайте👇
Ваши исходные данные:
— Ежемесячные результаты 2020 года.
— Структура доходов и расходов.
— Активы. Доля работающих активов (активы, приносящие доход)
— Сумма кредитов и размер ежемесячных платежей.
Переходим к составлению:
📍 Возьмите блокнот и ручку
📍 Ответьте на следующие вопросы, которые приведены ниже. И запишите ответы в качестве цели на 2021 год.
📍 Составьте план на основании полученных ответов.
Ну что, перейдем к финансовым целям на 2021?
Здесь 4 блока. Статистика показывает прямую диагональ к успеху, когда отвечать на них честно. 😊
1. Итак, ваши доходы:
• Каким способом за этот год вы планируете увеличить доход?
• Сколько у вас источников дохода? Желаете ли еще больше?
• Изменится ли структура доходов за год? И в какую сторону?
Какой основной источник дохода был в декабре 2020 года? И каким вы хотите его видеть в декабре 2021 года (в %)?
2. Имеются кредиты и долги? Или может есть желание взять?
• В какой сумме погашать кредит или долг вы планируете ?
• Какая доля ежемесячных платежей по кредитам будет на конец года (сравните с долей на текущий момент)?
3. Проанализируйте ваши расходы?
• Изменится ли совокупность расходов за год? Какие изменения произойдут?
• На какие затраты, вы стараетесь уменьшить расходы? И почему?
• Как изменится сумма расходов в декабре 2021 года по сравнению с декабрем 2020 года?
4. Ваши активы:
• Как изменится совокупность денежных вложений? На сколько в % вы желаете поменять ее за год?
• Есть ли в планах приобрести недвижимость, из которой будете получать прибыль ? Приблизительно, какой доход от нее будет получен за год?
• Какой прирост стоимости активов планируете? Какая доля из них будет приносить дополнительный доход?
Ну вот и все - глаза бояться, руки делают.
И все на самом деле, не так уж и сложно.
Расширенный финансовый план готов. Реализуйте его и маленькими шагами двигайтесь к своим финансовым целям.
Проделав такой разбор. Вы сами удивитесь, насколько ваша жизнь станет комфортной и продуктивной!
Тогда читайте👇
Ваши исходные данные:
— Ежемесячные результаты 2020 года.
— Структура доходов и расходов.
— Активы. Доля работающих активов (активы, приносящие доход)
— Сумма кредитов и размер ежемесячных платежей.
Переходим к составлению:
📍 Возьмите блокнот и ручку
📍 Ответьте на следующие вопросы, которые приведены ниже. И запишите ответы в качестве цели на 2021 год.
📍 Составьте план на основании полученных ответов.
Ну что, перейдем к финансовым целям на 2021?
Здесь 4 блока. Статистика показывает прямую диагональ к успеху, когда отвечать на них честно. 😊
1. Итак, ваши доходы:
• Каким способом за этот год вы планируете увеличить доход?
• Сколько у вас источников дохода? Желаете ли еще больше?
• Изменится ли структура доходов за год? И в какую сторону?
Какой основной источник дохода был в декабре 2020 года? И каким вы хотите его видеть в декабре 2021 года (в %)?
2. Имеются кредиты и долги? Или может есть желание взять?
• В какой сумме погашать кредит или долг вы планируете ?
• Какая доля ежемесячных платежей по кредитам будет на конец года (сравните с долей на текущий момент)?
3. Проанализируйте ваши расходы?
• Изменится ли совокупность расходов за год? Какие изменения произойдут?
• На какие затраты, вы стараетесь уменьшить расходы? И почему?
• Как изменится сумма расходов в декабре 2021 года по сравнению с декабрем 2020 года?
4. Ваши активы:
• Как изменится совокупность денежных вложений? На сколько в % вы желаете поменять ее за год?
• Есть ли в планах приобрести недвижимость, из которой будете получать прибыль ? Приблизительно, какой доход от нее будет получен за год?
• Какой прирост стоимости активов планируете? Какая доля из них будет приносить дополнительный доход?
Ну вот и все - глаза бояться, руки делают.
И все на самом деле, не так уж и сложно.
Расширенный финансовый план готов. Реализуйте его и маленькими шагами двигайтесь к своим финансовым целям.
Проделав такой разбор. Вы сами удивитесь, насколько ваша жизнь станет комфортной и продуктивной!
У вас нет пассивного дохода?
Знаете какое мнение ошибочно?
Что, когда вы сформируете тактику управления свободными деньгами. Вы расслабитесь и деньги спокойно будут падать на ваш счет.
Нууу.. как бы, не так🤦♀️
Поймите, каждая финансовая стратегия требует к себе внимание👇
И больше вы тратите, или меньше - здесь все относительно.
Вот вам пример: Вы сдали квартиру. И тут арендаторы неожиданно заявляют - “Мы съезжаем”.
Нужно искать новых. А на это необходимо немного не мало - месяц или 2.
Недостаточно, этого примера? Давайте другой.
Рынок аренды жилья в регионе снизился. И ваши арендаторы просят уменьшить стоимость. И как быть? А сможете ли вы найти нового по такой же цене?
Все это требует времени, и активного участия.🙂
Любая финансовая стратегия, как бы не хотелось - НЕ НАВСЕГДА.
Она меняется, стареет и поддается корректировкам.
Открываются новые возможности, рынок трансформируется. Но и это позволяет зарабатывать еще больше.
Конечно вы можете и сами в этом разобраться. Прочитать многих авторов и собрать информацию по крупицам.
Но, когда вопрос встает ребром, и хочется максимально быстро привести свою финансовую часть в порядок. Приходите к нам.
Вы разберетесь во всем многообразии финансовых инструментов. Научитесь самостоятельно оценивать риски. Корректировать и управлять своими денежными средствами.
А главное с нами вы придете к осознанному мышлению в формировании денежного бюджета. И научитесь откладывать, даже при минимальном доходе!
Знаете какое мнение ошибочно?
Что, когда вы сформируете тактику управления свободными деньгами. Вы расслабитесь и деньги спокойно будут падать на ваш счет.
Нууу.. как бы, не так🤦♀️
Поймите, каждая финансовая стратегия требует к себе внимание👇
И больше вы тратите, или меньше - здесь все относительно.
Вот вам пример: Вы сдали квартиру. И тут арендаторы неожиданно заявляют - “Мы съезжаем”.
Нужно искать новых. А на это необходимо немного не мало - месяц или 2.
Недостаточно, этого примера? Давайте другой.
Рынок аренды жилья в регионе снизился. И ваши арендаторы просят уменьшить стоимость. И как быть? А сможете ли вы найти нового по такой же цене?
Все это требует времени, и активного участия.🙂
Любая финансовая стратегия, как бы не хотелось - НЕ НАВСЕГДА.
Она меняется, стареет и поддается корректировкам.
Открываются новые возможности, рынок трансформируется. Но и это позволяет зарабатывать еще больше.
Конечно вы можете и сами в этом разобраться. Прочитать многих авторов и собрать информацию по крупицам.
Но, когда вопрос встает ребром, и хочется максимально быстро привести свою финансовую часть в порядок. Приходите к нам.
Вы разберетесь во всем многообразии финансовых инструментов. Научитесь самостоятельно оценивать риски. Корректировать и управлять своими денежными средствами.
А главное с нами вы придете к осознанному мышлению в формировании денежного бюджета. И научитесь откладывать, даже при минимальном доходе!
Вы замечали, как искусно маркетологи нами манипулируют?
Напишите в комментариях, последняя ваша покупка это осознанное решение?
Или вы купились на “Девушка они вам так идут. Это последняя пара” “Забирайте за полцены”.
Ну или “Осталось всего 2 места. Больше такого шанса не будет”.
Ох уж и хитрецы. Согласны?
Ничего не поделаешь, мы ведемся на такие провокации ежедневно.
Потому-что, банально хотим вкусно кушать, больше зарабатывать, хорошо выглядеть. И все в этом духе.
Ну а данные ухищрения способны красиво играть на струнах наших желаний.
А ведь, неплохо получается?
Ну вспомните себя в магазине электроники. Когда продавец, объясняет все эти дико универсальные мощности, используя сложную терминологию.
О которых, по сути вам параллельно. Но мы же больно умные, делаем вид, что все прекрасно понимаем.
И в конце уходим, с мрачным лицом, но с дорогой покупкой!
И вот она силушка осознанности.
Поэтому, важно ответить себе на эти вопросы:
1. Поможет ли вам стать эта покупка лучше?
2. Какое значение будет иметь товар или услуга?
3. А цель благодаря данной покупке будет достигнута?
Исходите из финансовых возможностей, так вы повысите не только качество вашей жизни. Но и откроете новые горизонты!
Напишите в комментариях, последняя ваша покупка это осознанное решение?
Или вы купились на “Девушка они вам так идут. Это последняя пара” “Забирайте за полцены”.
Ну или “Осталось всего 2 места. Больше такого шанса не будет”.
Ох уж и хитрецы. Согласны?
Ничего не поделаешь, мы ведемся на такие провокации ежедневно.
Потому-что, банально хотим вкусно кушать, больше зарабатывать, хорошо выглядеть. И все в этом духе.
Ну а данные ухищрения способны красиво играть на струнах наших желаний.
А ведь, неплохо получается?
Ну вспомните себя в магазине электроники. Когда продавец, объясняет все эти дико универсальные мощности, используя сложную терминологию.
О которых, по сути вам параллельно. Но мы же больно умные, делаем вид, что все прекрасно понимаем.
И в конце уходим, с мрачным лицом, но с дорогой покупкой!
И вот она силушка осознанности.
Поэтому, важно ответить себе на эти вопросы:
1. Поможет ли вам стать эта покупка лучше?
2. Какое значение будет иметь товар или услуга?
3. А цель благодаря данной покупке будет достигнута?
Исходите из финансовых возможностей, так вы повысите не только качество вашей жизни. Но и откроете новые горизонты!