Главное препятствие на пути к финансовой стабильности—простая лень
Часто люди слишком заняты, чтобы что-то менять в своей жизни. Это скрывается под маской отсутствия времени, других приоритетов, но фактически—некогда позаботиться о своём здоровье и о себе.
Люди ленятся вносить в жизнь что-то новое, начать что-то делать по-другому, лень меняться, лень делать что-то.
Конечно, перемены, следующие за новыми действиями вызывает страх неизвестности. Никто не может прогарантировать результат начатых действий и именно это снижает в разы вероятность начать действовать, потому что страшно сделать что-то не так. Как это ни грустно, люди боятся перемен. К тому же это требует усилий и времени и может сложиться так, что одна гипотеза не принесёт результата и нужно тестировать ни один десяток, чтобы получить желаемый результат.
Не открывая дверь переменам, результат может оказаться плачевным с таким же отсутствием гарантий, как и при выборе варианта—действовать.
Принимая решение «лучше синица в руках, чем журавль в небе» очень часто это приводит к хронической усталости в юном возрасте, к профессиональному выгоранию и отсутствию стабильного дохода в старости.
Выбирая одну из двух дорог, каждый руководствуется своими приоритетами.
Например, кто-то выбирает отсутствие действий и перемен, не готов впустить риск в свою жизнь и это заканчивается катастрофой спустя какое-то время.
Только немногие шагают в неизвестность и в какой-то момент времени приходят к жизни в гораздо более выгодных условиям
Какую жизнь выбираете вы?
Часто люди слишком заняты, чтобы что-то менять в своей жизни. Это скрывается под маской отсутствия времени, других приоритетов, но фактически—некогда позаботиться о своём здоровье и о себе.
Люди ленятся вносить в жизнь что-то новое, начать что-то делать по-другому, лень меняться, лень делать что-то.
Конечно, перемены, следующие за новыми действиями вызывает страх неизвестности. Никто не может прогарантировать результат начатых действий и именно это снижает в разы вероятность начать действовать, потому что страшно сделать что-то не так. Как это ни грустно, люди боятся перемен. К тому же это требует усилий и времени и может сложиться так, что одна гипотеза не принесёт результата и нужно тестировать ни один десяток, чтобы получить желаемый результат.
Не открывая дверь переменам, результат может оказаться плачевным с таким же отсутствием гарантий, как и при выборе варианта—действовать.
Принимая решение «лучше синица в руках, чем журавль в небе» очень часто это приводит к хронической усталости в юном возрасте, к профессиональному выгоранию и отсутствию стабильного дохода в старости.
Выбирая одну из двух дорог, каждый руководствуется своими приоритетами.
Например, кто-то выбирает отсутствие действий и перемен, не готов впустить риск в свою жизнь и это заканчивается катастрофой спустя какое-то время.
Только немногие шагают в неизвестность и в какой-то момент времени приходят к жизни в гораздо более выгодных условиям
Какую жизнь выбираете вы?
Знаете кто такие мультипотенциалы и с чем их едят?
⠀
Термин «мультипотенциальность» впервые использовал в психологии Рональд Фредериксон в 1972 году.
Мультипотенциал - «находясь в подходящей среде, может выбрать и развить сразу несколько навыков на высоком уровне».
⠀
Тогда его никто не услышал.
В индустриальной эпохе было правильно выбрать одну профессию и фокусироваться.
⠀
В 2010 году психолог Эмили Вапник написала книгу о людях, которых беспокоит их особенность — «Мультипотенциалы.
⠀
Руководство для тех, кто уже вырос, но так и не решил, кем хочет стать».
⠀
Мультипотенциалы - любопытные и творческие.
⠀
Они с энтузиазмом бросаются в новый проект, а затем так же быстро теряют интерес и переходят к другому.
⠀
Дело не в том, что у них нет никаких интересов, а в том, что их очень много.
⠀
На российском ландшафте практически нет места для них.
⠀
Мультипотенциалы чувствуют себя аутсайдерами, потому что у них как бы нет цели, с ними что-то не так.
⠀
Но с ними все ОК.
⠀
Но социальная установка о «своем предназначении» и «призвании», о карьерном росте конкретно сбивает радары.
⠀
Именно они постоянные клиенты программ про «Найди свое предназначение.»
⠀
Как понять, что вы мультипотенциал?
⠀
Если это про вас?😉
⠀
✅Любопытство.
Может интересовать французский язык, бокс и астрономия одновременно.
Нравится открывать для себя новые виды деятельности или новые области для изучения.
⠀
✅Быстро начинаете скучать.
Стоит мультипотенциалам начать заниматься одним и тем же — вам становится скучно. Вам непонятно, почему все вокруг кажутся довольными на одной и той же работе всю жизнь, а вам трудно прожить так больше двух лет.
⠀
✅Вечный поиск смысла.
Вам необходимо понимать, в чем смысл ваших действий.
Чем его меньше (механическая работа, одни и те же задачи изо дня в день), тем больше вы разочарованы и недовольны.
⠀
Именно поэтому вам трудно работать в офисе на постоянной работе, и вы предпочитаете проектную занятость или фриланс.
⠀
✅Огромный потенциал.
Вы очень креативны. Это не значит, что ваша профессия обязательно творческая, но искать каждый раз наиболее эффективное решение проблемы ваш способ жить.
⠀
Я мультипотенциал😃
⠀
Узнали себя?
⠀
Термин «мультипотенциальность» впервые использовал в психологии Рональд Фредериксон в 1972 году.
Мультипотенциал - «находясь в подходящей среде, может выбрать и развить сразу несколько навыков на высоком уровне».
⠀
Тогда его никто не услышал.
В индустриальной эпохе было правильно выбрать одну профессию и фокусироваться.
⠀
В 2010 году психолог Эмили Вапник написала книгу о людях, которых беспокоит их особенность — «Мультипотенциалы.
⠀
Руководство для тех, кто уже вырос, но так и не решил, кем хочет стать».
⠀
Мультипотенциалы - любопытные и творческие.
⠀
Они с энтузиазмом бросаются в новый проект, а затем так же быстро теряют интерес и переходят к другому.
⠀
Дело не в том, что у них нет никаких интересов, а в том, что их очень много.
⠀
На российском ландшафте практически нет места для них.
⠀
Мультипотенциалы чувствуют себя аутсайдерами, потому что у них как бы нет цели, с ними что-то не так.
⠀
Но с ними все ОК.
⠀
Но социальная установка о «своем предназначении» и «призвании», о карьерном росте конкретно сбивает радары.
⠀
Именно они постоянные клиенты программ про «Найди свое предназначение.»
⠀
Как понять, что вы мультипотенциал?
⠀
Если это про вас?😉
⠀
✅Любопытство.
Может интересовать французский язык, бокс и астрономия одновременно.
Нравится открывать для себя новые виды деятельности или новые области для изучения.
⠀
✅Быстро начинаете скучать.
Стоит мультипотенциалам начать заниматься одним и тем же — вам становится скучно. Вам непонятно, почему все вокруг кажутся довольными на одной и той же работе всю жизнь, а вам трудно прожить так больше двух лет.
⠀
✅Вечный поиск смысла.
Вам необходимо понимать, в чем смысл ваших действий.
Чем его меньше (механическая работа, одни и те же задачи изо дня в день), тем больше вы разочарованы и недовольны.
⠀
Именно поэтому вам трудно работать в офисе на постоянной работе, и вы предпочитаете проектную занятость или фриланс.
⠀
✅Огромный потенциал.
Вы очень креативны. Это не значит, что ваша профессия обязательно творческая, но искать каждый раз наиболее эффективное решение проблемы ваш способ жить.
⠀
Я мультипотенциал😃
⠀
Узнали себя?
Вы боитесь денег?
⠀
Я очень боялась.🙈
⠀
Много времени я отрицала этот страх.
⠀
А вот в момент, когда ко мне приходили суммы больше на порядок, чем у меня было, я делала все, чтобы их слить.
⠀
Самое страшное гордилась этим чудесным качеством.
⠀
Осознание, с одной стороны, всколыхнуло массу сожалений об упущенном, с другой позволило резко протрезветь.
⠀
Я научилась отлично считать деньги, перестала их сливать на что не попадя, научилась торговаться и оценивать возврат инвестиций на вложенные деньги.
⠀
Это сразу дало существенный плюс в доходе.
⠀
Следующее следствие - я научилась понимать объемы денег. Сколько нужно конкретно и для чего.
⠀
Очень простой тест, рекомендую.
⠀
Вы один в незнакомом городе. Вам отдали крупную сумму денег. Миллион долларов наличными. Такси не работают. Вам нужно донести эту сумму пешком в сумке до отеля на другом конце города.
⠀
Какие ощущения у вас появятся?
⠀
А теперь подумайте.
⠀
С какой суммой вам будет не страшно идти?
⠀
Вот она и есть та, которую вы не боитесь.
⠀
Если хотите досконально разобраться со своей финансовой безопасностью.
Приходите к нам с Оксаной Улановой на одноимённый курс
«Финансовая безопасность».
Предзапись открыта, по ссылке https://clck.ru/TSYrZ
⠀
В результате вы разработаете свою собственную финансовую стратегию. И больше никаких страхов про деньги.
⠀
Я очень боялась.🙈
⠀
Много времени я отрицала этот страх.
⠀
А вот в момент, когда ко мне приходили суммы больше на порядок, чем у меня было, я делала все, чтобы их слить.
⠀
Самое страшное гордилась этим чудесным качеством.
⠀
Осознание, с одной стороны, всколыхнуло массу сожалений об упущенном, с другой позволило резко протрезветь.
⠀
Я научилась отлично считать деньги, перестала их сливать на что не попадя, научилась торговаться и оценивать возврат инвестиций на вложенные деньги.
⠀
Это сразу дало существенный плюс в доходе.
⠀
Следующее следствие - я научилась понимать объемы денег. Сколько нужно конкретно и для чего.
⠀
Очень простой тест, рекомендую.
⠀
Вы один в незнакомом городе. Вам отдали крупную сумму денег. Миллион долларов наличными. Такси не работают. Вам нужно донести эту сумму пешком в сумке до отеля на другом конце города.
⠀
Какие ощущения у вас появятся?
⠀
А теперь подумайте.
⠀
С какой суммой вам будет не страшно идти?
⠀
Вот она и есть та, которую вы не боитесь.
⠀
Если хотите досконально разобраться со своей финансовой безопасностью.
Приходите к нам с Оксаной Улановой на одноимённый курс
«Финансовая безопасность».
Предзапись открыта, по ссылке https://clck.ru/TSYrZ
⠀
В результате вы разработаете свою собственную финансовую стратегию. И больше никаких страхов про деньги.
Кредитные каникулы — эффективный инструмент или пустышка
Снижение дохода, потеря работы, другие непредвиденные обстоятельства—факторы, которые являются основанием, при наличии кредитов, для обращения в банк о кредитных каникулах.
Это эффективный инструмент при правильном обращении с ним. Банки не делают бесплатных кредитных каникул, а это значит что оплачивать проценты все равно придётся. Возникнет переплата. Кредитные каникулы позволяют снизить размер ежемесячного платежа на период от 3х до 6и месяцев. Чаще всего банки оставляют в оплату ежемесячного платежа проценты за пользование кредитов, а само «тело кредита» переносят или на дополнительные периоды, продлевая срок, или увеличивая ежемесячный платёж после завершения периода кредитных каникул. Плюсы: выигрыш во времени и спокойный сон обеспечен.
Переплачиваем в итоге процентов за каникулы.
Для наглядности сравним с реструктуризацией кредитов. Это фактически уменьшение суммы платежа за счёт увеличения срока.
Минусы: переплата по кредиту остаётся также
Плюсы: можно спать спокойно и банк не начисляет пени и штрафы на просроченные обязательства.
Какой вариант будет лучше: реструктуризация кредитов или кредитные каникулы?
Нужно посчитать сумму переплаты и выбрать наилучший вариант.
Такие варианты предпочтительнее в том случае, когда других альтернативных вариантов погашения обязательств по кредитам нет в период снижения источников дохода.
Важный момент: не затягивать с моментом обращения в банк. В дату непоступления очередного платежа начинаются начисляться штрафы, пени и неустойки. И из потом придётся оплачивать вместе с оплатой за кредитные каникулы и реструктуризацией кредитов.
Воспользовались бы кредитными каникулами?
Снижение дохода, потеря работы, другие непредвиденные обстоятельства—факторы, которые являются основанием, при наличии кредитов, для обращения в банк о кредитных каникулах.
Это эффективный инструмент при правильном обращении с ним. Банки не делают бесплатных кредитных каникул, а это значит что оплачивать проценты все равно придётся. Возникнет переплата. Кредитные каникулы позволяют снизить размер ежемесячного платежа на период от 3х до 6и месяцев. Чаще всего банки оставляют в оплату ежемесячного платежа проценты за пользование кредитов, а само «тело кредита» переносят или на дополнительные периоды, продлевая срок, или увеличивая ежемесячный платёж после завершения периода кредитных каникул. Плюсы: выигрыш во времени и спокойный сон обеспечен.
Переплачиваем в итоге процентов за каникулы.
Для наглядности сравним с реструктуризацией кредитов. Это фактически уменьшение суммы платежа за счёт увеличения срока.
Минусы: переплата по кредиту остаётся также
Плюсы: можно спать спокойно и банк не начисляет пени и штрафы на просроченные обязательства.
Какой вариант будет лучше: реструктуризация кредитов или кредитные каникулы?
Нужно посчитать сумму переплаты и выбрать наилучший вариант.
Такие варианты предпочтительнее в том случае, когда других альтернативных вариантов погашения обязательств по кредитам нет в период снижения источников дохода.
Важный момент: не затягивать с моментом обращения в банк. В дату непоступления очередного платежа начинаются начисляться штрафы, пени и неустойки. И из потом придётся оплачивать вместе с оплатой за кредитные каникулы и реструктуризацией кредитов.
Воспользовались бы кредитными каникулами?
У вас так было?
⠀
Вдруг, в один прекрасный момент поняли, что вы банкрот?
⠀
У меня да🙈
⠀
Признаюсь, никогда не забуду это неприятное липкое чувство в районе солнечного сплетения.
⠀
Биться в истерике смысла не было, нужен был четкий план.
⠀
Именно в этот момент я создала свою первую финансовую стратегию.
⠀
Спокойный пошаговый план, как и за какое время я хочу достичь финансовой безопасности, с одной стороны, с другой как должен выглядеть мой уровень финансовой свободы.
⠀
Если понимать, что должно происходить со мной на каждом из уровней, все остальное просто спокойное движение без встрясок и потрясений.
⠀
Как узнать на каком финансовом уровне вы находитесь?
⠀
Несложно.
⠀
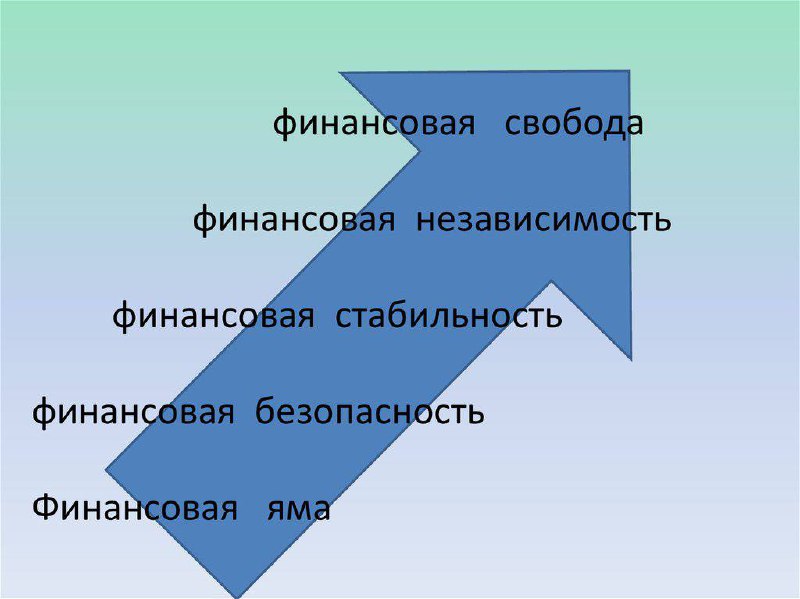
Их всего пять.
⠀
❌ Финансовая опасность
⠀
✅ Финансовая безопасность
⠀
✅ Финансовая стабильность
⠀
✅ Финансовая независимость
⠀
✅ Финансовая свобода
⠀
В следующих постах подробно раскрою смысл каждого уровня.
⠀
Сегодня обсудим самый актуальный.
⠀
ФИНАНСОВАЯ ОПАСНОСТЬ.
⠀
К сожалению, большая часть людей планеты, не только в России находится в финансовой опасности.
⠀
Замечу - этот уровень как и другие четыре совсем не связны с количеством денег. Это образ жизни и показатель наличия или отсутствия финансовой стратегии.
⠀
1. Аларм опасности.
⠀
РАСХОДЫ выше, чем ДОХОДЫ.
⠀
На этом уровне находятся люди, которые могут казаться богатыми - дорогая машина, модная одежда, статус, хороший уровень доходов.
⠀
Стремление доказать свой статус провоцирует тратить больше, в расчете на доходы будущих периодов, как минимум не меньше текущих.
⠀
2. Аларм опасности.
⠀
КРЕДИТНОЕ БРЕМЯ.
⠀
Чем больше не обдуманных кредитов, тем глубже яма.
⠀
3. Аларм опасности.
⠀
Нет ФИНАНСОВОЙ ПОДУШКИ безопасности.
⠀
Если что-то случится с доходами, а 2020 год очень красочно проиграл нам такую возможность, то, жить будет не на что. Буквально.
⠀
Но самое неприятное следствие жизни на этом уровне - бесконечный стресс от мысли, что денег постоянно не хватает.
⠀
Я очень надеюсь, что это не ваш уровень жизни, но, вы точно знаете людей, которые живут именно так.
⠀
Если вы узнали себя, срочно нужно пересмотреть свою финансовую стратегию и переместиться на уровень финансовой безопасности.
⠀
Вы жили когда-нибудь в Финансовой опасности?
⠀
Вдруг, в один прекрасный момент поняли, что вы банкрот?
⠀
У меня да🙈
⠀
Признаюсь, никогда не забуду это неприятное липкое чувство в районе солнечного сплетения.
⠀
Биться в истерике смысла не было, нужен был четкий план.
⠀
Именно в этот момент я создала свою первую финансовую стратегию.
⠀
Спокойный пошаговый план, как и за какое время я хочу достичь финансовой безопасности, с одной стороны, с другой как должен выглядеть мой уровень финансовой свободы.
⠀
Если понимать, что должно происходить со мной на каждом из уровней, все остальное просто спокойное движение без встрясок и потрясений.
⠀
Как узнать на каком финансовом уровне вы находитесь?
⠀
Несложно.
⠀
Их всего пять.
⠀
❌ Финансовая опасность
⠀
✅ Финансовая безопасность
⠀
✅ Финансовая стабильность
⠀
✅ Финансовая независимость
⠀
✅ Финансовая свобода
⠀
В следующих постах подробно раскрою смысл каждого уровня.
⠀
Сегодня обсудим самый актуальный.
⠀
ФИНАНСОВАЯ ОПАСНОСТЬ.
⠀
К сожалению, большая часть людей планеты, не только в России находится в финансовой опасности.
⠀
Замечу - этот уровень как и другие четыре совсем не связны с количеством денег. Это образ жизни и показатель наличия или отсутствия финансовой стратегии.
⠀
1. Аларм опасности.
⠀
РАСХОДЫ выше, чем ДОХОДЫ.
⠀
На этом уровне находятся люди, которые могут казаться богатыми - дорогая машина, модная одежда, статус, хороший уровень доходов.
⠀
Стремление доказать свой статус провоцирует тратить больше, в расчете на доходы будущих периодов, как минимум не меньше текущих.
⠀
2. Аларм опасности.
⠀
КРЕДИТНОЕ БРЕМЯ.
⠀
Чем больше не обдуманных кредитов, тем глубже яма.
⠀
3. Аларм опасности.
⠀
Нет ФИНАНСОВОЙ ПОДУШКИ безопасности.
⠀
Если что-то случится с доходами, а 2020 год очень красочно проиграл нам такую возможность, то, жить будет не на что. Буквально.
⠀
Но самое неприятное следствие жизни на этом уровне - бесконечный стресс от мысли, что денег постоянно не хватает.
⠀
Я очень надеюсь, что это не ваш уровень жизни, но, вы точно знаете людей, которые живут именно так.
⠀
Если вы узнали себя, срочно нужно пересмотреть свою финансовую стратегию и переместиться на уровень финансовой безопасности.
⠀
Вы жили когда-нибудь в Финансовой опасности?
Знаете почему мы чаще видим негатив в мире?
⠀
Но чтобы увидеть позитив надо делать осознанные усилия?
⠀
Это эффект мозга, очень полезный в прошлом.
⠀
Человеку, чтобы выжить нужно было быстро выявлять опасность и реагировать на нее.
⠀
Поэтому в первую очередь наш мозг сканируя пространство выявляет потенциальные источники угрозы.
⠀
Парадокс.
⠀
Ощущение качества жизни напрямую связано с нашей внутренней оценкой реальности.
⠀
Как это выглядит на моем примере.
⠀
Мои дети давно выросли, а я продолжаю видеть опасности для детей😂😂😂
⠀
Осенью в Англии шли с сыном мимо фонтана, где беззаботно бегали босые дети. Я начала бубнить, что за родители🙈.
⠀
Поскользнётся, простудится и вода грязная....
⠀
Сын мне отвечает: “Мама, ты здесь видишь одни опасности, а они сплошные радости”
⠀
Точно также работает и с деньгами.
⠀
У многих из нас деньги плотно связаны с миллионом опасностей. Список страхов про деньги состоит более, чем из 40 пунктов.
⠀
Вокруг денег накопилось огромное количество напряжения.
⠀
Иногда кажется, что деньги как воздух. Если они закончатся, то и нас не станет.
⠀
Хороший вопрос.
⠀
Как договориться с мозгом, чтобы перестать видеть финансовые опасности, а увидеть возможности?
⠀
Поделитесь своими лайфхаками?
⠀
Но чтобы увидеть позитив надо делать осознанные усилия?
⠀
Это эффект мозга, очень полезный в прошлом.
⠀
Человеку, чтобы выжить нужно было быстро выявлять опасность и реагировать на нее.
⠀
Поэтому в первую очередь наш мозг сканируя пространство выявляет потенциальные источники угрозы.
⠀
Парадокс.
⠀
Ощущение качества жизни напрямую связано с нашей внутренней оценкой реальности.
⠀
Как это выглядит на моем примере.
⠀
Мои дети давно выросли, а я продолжаю видеть опасности для детей😂😂😂
⠀
Осенью в Англии шли с сыном мимо фонтана, где беззаботно бегали босые дети. Я начала бубнить, что за родители🙈.
⠀
Поскользнётся, простудится и вода грязная....
⠀
Сын мне отвечает: “Мама, ты здесь видишь одни опасности, а они сплошные радости”
⠀
Точно также работает и с деньгами.
⠀
У многих из нас деньги плотно связаны с миллионом опасностей. Список страхов про деньги состоит более, чем из 40 пунктов.
⠀
Вокруг денег накопилось огромное количество напряжения.
⠀
Иногда кажется, что деньги как воздух. Если они закончатся, то и нас не станет.
⠀
Хороший вопрос.
⠀
Как договориться с мозгом, чтобы перестать видеть финансовые опасности, а увидеть возможности?
⠀
Поделитесь своими лайфхаками?
Подготовила вам подарок.
⠀
Простой чек-лист.
⠀
Как изменить качество жизни без увеличения источников доходов.
⠀
➡️ Возьмите 5 пар обуви, которую вы постоянно носите. Сложите их стоимость. Например, это 10 т.р.
⠀
➡️ Ваша следующая покупка одной пары должна быть не менее 10т.р
⠀
➡️ Когда у вас будет 5 пар по 10 т.р, купите следующую за 50 т.р
⠀
➡️ Выбросите изношенную обувь.
⠀
➡️ То же самое проделайте со всей своей одеждой в гардеробе.
⠀
➡️ Со всеми вещами в вашей квартире.
⠀
Действуйте планомерно, без рывков. Влюбитесь в вещь, только тогда купите.
⠀
Ваши отношения с вещами станут взаимными.
⠀
Незаметно и спокойно в вашу жизнь придет иное качество, которое создаст комфорт, уют и достаточность.
⠀
Будем праздновать жизнь на ежедневной основе.
⠀
Обнимаю❤️
⠀
Простой чек-лист.
⠀
Как изменить качество жизни без увеличения источников доходов.
⠀
➡️ Возьмите 5 пар обуви, которую вы постоянно носите. Сложите их стоимость. Например, это 10 т.р.
⠀
➡️ Ваша следующая покупка одной пары должна быть не менее 10т.р
⠀
➡️ Когда у вас будет 5 пар по 10 т.р, купите следующую за 50 т.р
⠀
➡️ Выбросите изношенную обувь.
⠀
➡️ То же самое проделайте со всей своей одеждой в гардеробе.
⠀
➡️ Со всеми вещами в вашей квартире.
⠀
Действуйте планомерно, без рывков. Влюбитесь в вещь, только тогда купите.
⠀
Ваши отношения с вещами станут взаимными.
⠀
Незаметно и спокойно в вашу жизнь придет иное качество, которое создаст комфорт, уют и достаточность.
⠀
Будем праздновать жизнь на ежедневной основе.
⠀
Обнимаю❤️
Копирка жизни
С малых лет в нашей семье мы получаем и практикуем основы финансовых действий. Именно это находит свой отпечаток в будущем на наших дальнейших действиях с деньгами. Как родители к ним относились, как откладывали или прибегали к рассрочкам-кредитам и занимали в долг—все это станет базовым принципом работы во взрослой жизни детей.
В детстве закладывается подсознательно базовая модель общения с деньгами. Дальше во взрослом возрасте она модифицируется на опыт ситуаций, в которые мы попадаем, но основа, которая формирует Финансовый фундамент тянется с нами из детства.
Изменить ее можно, только осознав это и поняв, что именно тебя не устраивает.
Есть ещё одна модель финансового поведения—антипод действий под копирку родителей. Она называется назло родителям—все с точностью до наоборот. Например, он вырос в семье, где на всем экономили, и стал транжирой. Даже при высоком доходе могут начаться проблемы с тем, что деньги "утекают сквозь пальцы". Человек будет подсознательно стремиться от них избавиться.
Встречались с таким?
С малых лет в нашей семье мы получаем и практикуем основы финансовых действий. Именно это находит свой отпечаток в будущем на наших дальнейших действиях с деньгами. Как родители к ним относились, как откладывали или прибегали к рассрочкам-кредитам и занимали в долг—все это станет базовым принципом работы во взрослой жизни детей.
В детстве закладывается подсознательно базовая модель общения с деньгами. Дальше во взрослом возрасте она модифицируется на опыт ситуаций, в которые мы попадаем, но основа, которая формирует Финансовый фундамент тянется с нами из детства.
Изменить ее можно, только осознав это и поняв, что именно тебя не устраивает.
Есть ещё одна модель финансового поведения—антипод действий под копирку родителей. Она называется назло родителям—все с точностью до наоборот. Например, он вырос в семье, где на всем экономили, и стал транжирой. Даже при высоком доходе могут начаться проблемы с тем, что деньги "утекают сквозь пальцы". Человек будет подсознательно стремиться от них избавиться.
Встречались с таким?
Почему многие люди никогда не станут богатыми?
⠀
В реальности Богатство и Успех существуют только в сравнении. Можно быть большой рыбой в маленьком пруду, но выплыв в море оказаться там мелкой рыбешкой.
⠀
Прежде чем, вы дочитаете пост, давайте сделаем смешное упражнение.
⠀
Возьмите лист бумаги. Запишите на нем вашу значимую сумму.
⠀
Записали?
⠀
Теперь напишите честно в комментариях эту сумму, давай посмеёмся вместе.
⠀
Львиная доля большинства опрошенных начинает минимум с 1 млн$, рекорд одной из моих учениц 1 трлн.₽.
⠀
Чем дальше эта сумма отстоит от вашего годового дохода, тем шире Финансовая пропасть, через которую не перепрыгнуть.
⠀
Что делать?
⠀
Вашей следующей финансовой целью должно стать удвоение вашего годового дохода.
⠀
Если у вас сейчас есть 10000р то до 12400000р вас отделяет всего 10 шагов.
⠀
Если хотите узнать подробности как навсегда избавится от напряжения по поводу денег приходите на наш с Оксаной Улановой бесплатный вебинар 16 марта в 17.00.
https://clck.ru/TfkAC
⠀
В реальности Богатство и Успех существуют только в сравнении. Можно быть большой рыбой в маленьком пруду, но выплыв в море оказаться там мелкой рыбешкой.
⠀
Прежде чем, вы дочитаете пост, давайте сделаем смешное упражнение.
⠀
Возьмите лист бумаги. Запишите на нем вашу значимую сумму.
⠀
Записали?
⠀
Теперь напишите честно в комментариях эту сумму, давай посмеёмся вместе.
⠀
Львиная доля большинства опрошенных начинает минимум с 1 млн$, рекорд одной из моих учениц 1 трлн.₽.
⠀
Чем дальше эта сумма отстоит от вашего годового дохода, тем шире Финансовая пропасть, через которую не перепрыгнуть.
⠀
Что делать?
⠀
Вашей следующей финансовой целью должно стать удвоение вашего годового дохода.
⠀
Если у вас сейчас есть 10000р то до 12400000р вас отделяет всего 10 шагов.
⠀
Если хотите узнать подробности как навсегда избавится от напряжения по поводу денег приходите на наш с Оксаной Улановой бесплатный вебинар 16 марта в 17.00.
https://clck.ru/TfkAC
Слово, которое нас убивает.
⠀
Как часто вы слышали от родителей или окружения «Это неприлично»?
⠀
❌ Неприлично хотеть много денег»
⠀
❌ «Неприлично вообще что-то хотеть для себя – это эгоистично»
⠀
❌ «Неприлично говорить о своих
желаниях – пусть сами догадаются»
⠀
❌«Неприлично просить о повышении заработной платы, и вообще просить – это неприлично».
⠀
Как часто вы пускаетесь во все тяжкие, чтобы совершить неприличное количество ошибок?
⠀
Именно ошибок мы боимся больше всего.
⠀
Почему многие из нас так бояться публичных выступлений?
⠀
Страх выглядеть неприлично блокирует.
⠀
Точно так же он не дает продвинуться в жизни.
⠀
Я лечила себя не только от слова НЕПРИЛИЧНО, но и от слова НЕУДОБНО.
⠀
Как вылечилась? Стало честно отвечать себе на вопрос: «Что я боюсь на самом деле»?
⠀
Потом все просто.
⠀
Как только перестаешь предавать свои интересы в угоду окружающим мир чудесным образом начинает поворачиваться лицом.
⠀
А неприличные ошибки превращаются в прекрасные возможности.
⠀
Поделитесь, пожалуйста, что для вас значит Неприлично и как оно влияет на ваши выборы?
⠀
Как часто вы слышали от родителей или окружения «Это неприлично»?
⠀
❌ Неприлично хотеть много денег»
⠀
❌ «Неприлично вообще что-то хотеть для себя – это эгоистично»
⠀
❌ «Неприлично говорить о своих
желаниях – пусть сами догадаются»
⠀
❌«Неприлично просить о повышении заработной платы, и вообще просить – это неприлично».
⠀
Как часто вы пускаетесь во все тяжкие, чтобы совершить неприличное количество ошибок?
⠀
Именно ошибок мы боимся больше всего.
⠀
Почему многие из нас так бояться публичных выступлений?
⠀
Страх выглядеть неприлично блокирует.
⠀
Точно так же он не дает продвинуться в жизни.
⠀
Я лечила себя не только от слова НЕПРИЛИЧНО, но и от слова НЕУДОБНО.
⠀
Как вылечилась? Стало честно отвечать себе на вопрос: «Что я боюсь на самом деле»?
⠀
Потом все просто.
⠀
Как только перестаешь предавать свои интересы в угоду окружающим мир чудесным образом начинает поворачиваться лицом.
⠀
А неприличные ошибки превращаются в прекрасные возможности.
⠀
Поделитесь, пожалуйста, что для вас значит Неприлично и как оно влияет на ваши выборы?
Все в голове
⠀
Как только мы проинтерпретировали чужое поведение мы ошиблись.
⠀
Как часто вы строите свою коммуникацию на предположение, что думает или хочет другой?
⠀
Как следствие, практически всегда возникает конфликт.
⠀
Большинство преград, мешающих нам жить достойно, не внешние, а внутренние.
⠀
Мы сами ставим себе внутренние барьеры и ограничения.
⠀
Они влияют на наши решения, которые и создают обстоятельства и ситуации в жизни.
⠀
Одно из сильных - блокирует рост доходов.
⠀
Мы не всегда это осознаем, списывая все на внешние обстоятельства. "Начальник гад, чиновники воры, компаньон кидок, мне не везёт"...
⠀
В одной и той же ситуации у двух разных людей один и тот же бизнес будет развиваться по-разному.
⠀
Кто-то состоится, а кто-то просадит последнее и влезет в долги.
⠀
Очень важно- разобраться в себе. Необходимо понять и осознать, что именно ВАМ мешает, что препятствует росту ВАШИХ доходов. А это именно состояние мышления, в не рок внешних обстоятельств.
⠀
Если вы готовы начать разбираться со своим мышлением. Ставьте + пришлю вам ссылку на бесплатный вебинар - «Как перестать испытывать напряжение из-за денег», 16 марта, в 17.00
⠀
Как только мы проинтерпретировали чужое поведение мы ошиблись.
⠀
Как часто вы строите свою коммуникацию на предположение, что думает или хочет другой?
⠀
Как следствие, практически всегда возникает конфликт.
⠀
Большинство преград, мешающих нам жить достойно, не внешние, а внутренние.
⠀
Мы сами ставим себе внутренние барьеры и ограничения.
⠀
Они влияют на наши решения, которые и создают обстоятельства и ситуации в жизни.
⠀
Одно из сильных - блокирует рост доходов.
⠀
Мы не всегда это осознаем, списывая все на внешние обстоятельства. "Начальник гад, чиновники воры, компаньон кидок, мне не везёт"...
⠀
В одной и той же ситуации у двух разных людей один и тот же бизнес будет развиваться по-разному.
⠀
Кто-то состоится, а кто-то просадит последнее и влезет в долги.
⠀
Очень важно- разобраться в себе. Необходимо понять и осознать, что именно ВАМ мешает, что препятствует росту ВАШИХ доходов. А это именно состояние мышления, в не рок внешних обстоятельств.
⠀
Если вы готовы начать разбираться со своим мышлением. Ставьте + пришлю вам ссылку на бесплатный вебинар - «Как перестать испытывать напряжение из-за денег», 16 марта, в 17.00
Полезные финансовые идеи
1. Каждый раз при появлении у вас желания положить в корзину что-то, чего нет в списке покупок, остановитесь на 10секунд и спросите себя, почему вы хотите это купить. При отсутствии аргументированного ответа себе-положите товар на полку. Это правило позволит перестать совершать импульсивные покупки
2. Не тратьте свои заработанные деньги на банковские комиссии и подписки. Изучайте свой онлайн банк. Добавьте к этому изучение процентов кэшбэка и часть денег на банковское обслуживание сократиться, а кэшбэк станет приятным дополнением
3. Если вас приглашаю куда-нибудь сходить, но вы не хотите тратить деньги-спокойно говорите «нет». Пригласите друзей к себе домой-приготовьте ужин и так вы сможете возможность оптимизировать расходы на рестораны и получите удовольствие от проведённого вместе времени
4. При использовании деньгами с кредитной карты-обязательно погашайте кредитные карты ежемесячно. Если нет возможности погасить кредитную карту целиком-гасите частями, чтобы в разумные сроки погасить кредитные обязательства
5. Часто люди тратят деньги, чтобы расслабиться после напряженного рабочего дня—с помощью импульсивных покупок, видеоигр, вредной еды, лотерейных билетов и тд. Давно доказано, что лучший способ расслабиться-прогуляться, послушать музыку, прилечь на диван и помедитировать
6. Используйте деньги—не позволяйте им использовать вас. Вы не должны постоянно испытывать напряжение за счёт ограниченности бюджета или скованным в деньгах. Делаете себе иногда небольшую награду. Не тратьте все свои сбережения дорогие товары и услуги, однако не забывайте себе позволить маленькую радость—пирожное в кафе, новую пару туфель или подарок любимому человеку. Положительные эмоции поддерживают ваши намерения к финансовым целям.
7. Мы все склонны жалеть о совершённых ошибках, даже при компенсации большим количеством правильных решений. При совершении ошибки (от неправильной инвестиции до глупой покупки), важно правильно извлечь из неё урок. Понимая причину совершения ошибки—риски повторить в будущем резком уменьшаются
Обсудим?
#финансовыеправила
1. Каждый раз при появлении у вас желания положить в корзину что-то, чего нет в списке покупок, остановитесь на 10секунд и спросите себя, почему вы хотите это купить. При отсутствии аргументированного ответа себе-положите товар на полку. Это правило позволит перестать совершать импульсивные покупки
2. Не тратьте свои заработанные деньги на банковские комиссии и подписки. Изучайте свой онлайн банк. Добавьте к этому изучение процентов кэшбэка и часть денег на банковское обслуживание сократиться, а кэшбэк станет приятным дополнением
3. Если вас приглашаю куда-нибудь сходить, но вы не хотите тратить деньги-спокойно говорите «нет». Пригласите друзей к себе домой-приготовьте ужин и так вы сможете возможность оптимизировать расходы на рестораны и получите удовольствие от проведённого вместе времени
4. При использовании деньгами с кредитной карты-обязательно погашайте кредитные карты ежемесячно. Если нет возможности погасить кредитную карту целиком-гасите частями, чтобы в разумные сроки погасить кредитные обязательства
5. Часто люди тратят деньги, чтобы расслабиться после напряженного рабочего дня—с помощью импульсивных покупок, видеоигр, вредной еды, лотерейных билетов и тд. Давно доказано, что лучший способ расслабиться-прогуляться, послушать музыку, прилечь на диван и помедитировать
6. Используйте деньги—не позволяйте им использовать вас. Вы не должны постоянно испытывать напряжение за счёт ограниченности бюджета или скованным в деньгах. Делаете себе иногда небольшую награду. Не тратьте все свои сбережения дорогие товары и услуги, однако не забывайте себе позволить маленькую радость—пирожное в кафе, новую пару туфель или подарок любимому человеку. Положительные эмоции поддерживают ваши намерения к финансовым целям.
7. Мы все склонны жалеть о совершённых ошибках, даже при компенсации большим количеством правильных решений. При совершении ошибки (от неправильной инвестиции до глупой покупки), важно правильно извлечь из неё урок. Понимая причину совершения ошибки—риски повторить в будущем резком уменьшаются
Обсудим?
#финансовыеправила
Контроль платежей ФНС. Первый уровень🔥
«МОИ ЧЕКИ ОНЛАЙН» на сайте ФНС после введения номера телефона можно посмотреть отображенные платежи за последние 2 года. Пока там маленькая часть всех онлайн платежей по картам.
Пока нет привязки номера телефона к ИНН и сверки с доходами. При подключении не обязательная ПОКА функция привязки электронной почты (как одного из признаков индентификации личности). ФНС тестирует сервис. Это звоночек к тотальному контролю за транзакциями и доходами. Борьба с серыми доходами началась с другой стороны—напрямую с потребителями, физическими лицами.
Налоговая только в конце прошлого года запросила доступ ко всем банковским счетам в банках. А это значит, что в запасе есть 1-2 года до какого-то реализованного контроля за потоками.
Какие риски это несет?
Хотите, чтобы рассказали о рисках, реальных кейсах—пишите в комментариях. По вашей реакции определим актуальность этой темы😉
#налоговыериски
«МОИ ЧЕКИ ОНЛАЙН» на сайте ФНС после введения номера телефона можно посмотреть отображенные платежи за последние 2 года. Пока там маленькая часть всех онлайн платежей по картам.
Пока нет привязки номера телефона к ИНН и сверки с доходами. При подключении не обязательная ПОКА функция привязки электронной почты (как одного из признаков индентификации личности). ФНС тестирует сервис. Это звоночек к тотальному контролю за транзакциями и доходами. Борьба с серыми доходами началась с другой стороны—напрямую с потребителями, физическими лицами.
Налоговая только в конце прошлого года запросила доступ ко всем банковским счетам в банках. А это значит, что в запасе есть 1-2 года до какого-то реализованного контроля за потоками.
Какие риски это несет?
Хотите, чтобы рассказали о рисках, реальных кейсах—пишите в комментариях. По вашей реакции определим актуальность этой темы😉
#налоговыериски
Почему мы не любим и не умеем говорить о деньгах?
⠀
Чуть больше 30 лет назад мы жили в стране, в которой фактически не было денег и собственности, а в будущем они должны были исчезнуть и вовсе как факт.
⠀
Коммунизм. Помните?
Резкий политический и экономический перелом перенес нас всей страной на поле чудес процветающего бандитизма.
⠀
Вот это был кризис недетский.
⠀
Одни ценности и системы представлений о жизни рухнули, а это светлое Будущее всей страны.
⠀
Деньги стали смыслом.
⠀
Там и зародилась это двойственное отношение к деньгам – с одной стороны мы их презираем, с другой стороны – очень хотим внезапно разбогатеть.
⠀
Но разве можно наслаждаться тем, что в глубине души презираешь?
⠀
Негатив в отношении к тем, кто смог чего-то добиться, разбогатеть.
⠀
Действительно.
⠀
Честных способов к
большим деньгам в начале 90-х было не так много.
⠀
Но многое изменилось с тех пор, а вот установки объяснения чужого успеха продолжают блокировать процветание большинства:
⠀
❌У него крутые связи
❌Урвал. Украл.
❌Случайно повезло
❌Богатые родители
❌ Все зло из-за денег
❌ Меня не будут любить, если я разбогатею.
⠀
Список можно продолжать.
⠀
Деньги - это абстракция, до тех пор, пока они не становятся параметром оценки масштаба системы или ресурсом для реализации чего-то.
⠀
Если смотреть на них с этой точки зрения - уходит эмоциональное напряжение. Говорить о них и договариваться становится легко.
⠀
Например, когда обсуждаешь с тренером план набора мышечной массы. Мышцы - это параметр системы тела и качества его здоровья.
⠀
Мой вывод, что бесполезно прорабатывать или менять негативные установки про деньги.
⠀
Нужно изменить концепцию о себе. Если человек - это система, а деньги просто параметр этой системы, то забота о всей системе и есть ключ.
⠀
Можно из-за всех сил заботиться о мозге, но если остановится сердце....
⠀
А вам сложно договариваться о деньгах?
⠀
Давайте обсудим
⠀
Чуть больше 30 лет назад мы жили в стране, в которой фактически не было денег и собственности, а в будущем они должны были исчезнуть и вовсе как факт.
⠀
Коммунизм. Помните?
Резкий политический и экономический перелом перенес нас всей страной на поле чудес процветающего бандитизма.
⠀
Вот это был кризис недетский.
⠀
Одни ценности и системы представлений о жизни рухнули, а это светлое Будущее всей страны.
⠀
Деньги стали смыслом.
⠀
Там и зародилась это двойственное отношение к деньгам – с одной стороны мы их презираем, с другой стороны – очень хотим внезапно разбогатеть.
⠀
Но разве можно наслаждаться тем, что в глубине души презираешь?
⠀
Негатив в отношении к тем, кто смог чего-то добиться, разбогатеть.
⠀
Действительно.
⠀
Честных способов к
большим деньгам в начале 90-х было не так много.
⠀
Но многое изменилось с тех пор, а вот установки объяснения чужого успеха продолжают блокировать процветание большинства:
⠀
❌У него крутые связи
❌Урвал. Украл.
❌Случайно повезло
❌Богатые родители
❌ Все зло из-за денег
❌ Меня не будут любить, если я разбогатею.
⠀
Список можно продолжать.
⠀
Деньги - это абстракция, до тех пор, пока они не становятся параметром оценки масштаба системы или ресурсом для реализации чего-то.
⠀
Если смотреть на них с этой точки зрения - уходит эмоциональное напряжение. Говорить о них и договариваться становится легко.
⠀
Например, когда обсуждаешь с тренером план набора мышечной массы. Мышцы - это параметр системы тела и качества его здоровья.
⠀
Мой вывод, что бесполезно прорабатывать или менять негативные установки про деньги.
⠀
Нужно изменить концепцию о себе. Если человек - это система, а деньги просто параметр этой системы, то забота о всей системе и есть ключ.
⠀
Можно из-за всех сил заботиться о мозге, но если остановится сердце....
⠀
А вам сложно договариваться о деньгах?
⠀
Давайте обсудим
Как эффективно ставить финансовые цели
Сколько хотите заработать до конца года? Напишите эту цифру на листке бумаги. Да, именно, за такой временной промежуток. И просто напишите цифру.
Вероятнее всего, у вас появится куча вопросов: в какой валюте писать цифру, писать реальную сумму или «хочу от балды». А если я напишу не реальную, а завышенную, то как я ее заработаю, я много хочу – можно много напишу?
Так сопротивляется мозг и именно в этот момент времени включается самосаботаж!!!!
Сразу вспоминается слово «неприлично» или несет в другую крайность: гулять так гулять! Можно и разгуляться - от щедрот души или из выпендрежа – это тоже самосаботаж.
Он «лечится» легко: просто напиши цифру.
Какие чувства вызывает у вас эта цифра? Помните, что она означает? Да, твой годовой доход – тот доход, который ты сам себе определил в данный момент времени. Поставь сегодняшнюю дату рядышком.
А теперь напишите цифру другую: умножь первоначальную на 2. Какие чувства вызывает у вас эта цифра? Какая цифра больше нравится? Какая из этих цифр более комфортна? Обведите ее или пометьте галочкой.
Теперь наступил момент конкретики: «сколько вешать в граммах?» - А именно, с какой целью вам необходимы те суммы, о которых шла речь выше?
Это далеко не праздный вопрос. Часто следует ответ: «были бы деньги, куда их деть найду – это не проблема».
Вот здесь и кроется ошибка: кажется, сначала дайте деньги, а потом уж я буду думать, куда и на что их потратить. Это не работает.
Эффективна другая система: важно знать, для чего конкретно нужны деньги, в каком количестве и в какой период времени.
Если мыслить в такой последовательности, то мозг начинает работать в режиме достижений: начинаются поиски вариантов. Важно, не отметаться важные инсайты и приходящие варианты, а анализировать их и тестировать в практической плоскости.
В этот момент снижается общий фон тревожности и начинается процесс реализации к финансовой цели. Мозг начинает искать варианты.
Трудность в том, чтобы понять: что именно этого Я хочу? А может этого хочет моя жена, мама? А я как правильный должен поддержать, а мои хотелки будут потом, когда-нибудь, на пенсии, или вовсе обойдусь.
Продолжение завтра
Сколько хотите заработать до конца года? Напишите эту цифру на листке бумаги. Да, именно, за такой временной промежуток. И просто напишите цифру.
Вероятнее всего, у вас появится куча вопросов: в какой валюте писать цифру, писать реальную сумму или «хочу от балды». А если я напишу не реальную, а завышенную, то как я ее заработаю, я много хочу – можно много напишу?
Так сопротивляется мозг и именно в этот момент времени включается самосаботаж!!!!
Сразу вспоминается слово «неприлично» или несет в другую крайность: гулять так гулять! Можно и разгуляться - от щедрот души или из выпендрежа – это тоже самосаботаж.
Он «лечится» легко: просто напиши цифру.
Какие чувства вызывает у вас эта цифра? Помните, что она означает? Да, твой годовой доход – тот доход, который ты сам себе определил в данный момент времени. Поставь сегодняшнюю дату рядышком.
А теперь напишите цифру другую: умножь первоначальную на 2. Какие чувства вызывает у вас эта цифра? Какая цифра больше нравится? Какая из этих цифр более комфортна? Обведите ее или пометьте галочкой.
Теперь наступил момент конкретики: «сколько вешать в граммах?» - А именно, с какой целью вам необходимы те суммы, о которых шла речь выше?
Это далеко не праздный вопрос. Часто следует ответ: «были бы деньги, куда их деть найду – это не проблема».
Вот здесь и кроется ошибка: кажется, сначала дайте деньги, а потом уж я буду думать, куда и на что их потратить. Это не работает.
Эффективна другая система: важно знать, для чего конкретно нужны деньги, в каком количестве и в какой период времени.
Если мыслить в такой последовательности, то мозг начинает работать в режиме достижений: начинаются поиски вариантов. Важно, не отметаться важные инсайты и приходящие варианты, а анализировать их и тестировать в практической плоскости.
В этот момент снижается общий фон тревожности и начинается процесс реализации к финансовой цели. Мозг начинает искать варианты.
Трудность в том, чтобы понять: что именно этого Я хочу? А может этого хочет моя жена, мама? А я как правильный должен поддержать, а мои хотелки будут потом, когда-нибудь, на пенсии, или вовсе обойдусь.
Продолжение завтра
ЗА ПОРЦИЮ КАРТОШКИ ФРИ!
⠀
Забавная история.
⠀
Марко Пьер Уайт
Мишленовский шеф, учитель Гордона Рамзи
⠀
Когда к нему в самый титулованный мишленовский ресторан пришёл гость и попросил картошку фри, которой не было в меню - он пожарил фри.
⠀
И взял за это 200 фунтов.
⠀
Я спросила себя, а что бы ты почувствовала в этот момент?
⠀
✅ Гордость, что сам Марко Пьер Уайт жарил тебе картошку
✅ Крутость - главное как я хочу, неважно по какой цене
✅ Глупость, что тебя развели на деньги
⠀
Пишите свои варианты, а я потом оставлю свой с психологическим разбором самое себя😉
⠀
Да, и вдруг у вас есть похожий случай, когда за что-то совершенно обычное вы заплатили бешеные деньги.
⠀
Давайте соберем😉
⠀
Забавная история.
⠀
Марко Пьер Уайт
Мишленовский шеф, учитель Гордона Рамзи
⠀
Когда к нему в самый титулованный мишленовский ресторан пришёл гость и попросил картошку фри, которой не было в меню - он пожарил фри.
⠀
И взял за это 200 фунтов.
⠀
Я спросила себя, а что бы ты почувствовала в этот момент?
⠀
✅ Гордость, что сам Марко Пьер Уайт жарил тебе картошку
✅ Крутость - главное как я хочу, неважно по какой цене
✅ Глупость, что тебя развели на деньги
⠀
Пишите свои варианты, а я потом оставлю свой с психологическим разбором самое себя😉
⠀
Да, и вдруг у вас есть похожий случай, когда за что-то совершенно обычное вы заплатили бешеные деньги.
⠀
Давайте соберем😉
Твои активы—что это такое?
Каждый человек в жизни обладает активами. Они бывают материальные активы, нематериальные активы, работающие активы и неработающие активы.
Материальные активы оцениваются конкретным наличием материальных ценностей. Машиной, квартирой, дачей, яхтой и тд.
Нематериальные активы—это то, что человек в процессе жизни создаёт сам. Его навыки и компетенции, которые конвертируются:
⁃ В доход, который человек создаёт своими руками,
⁃ В доход, который создаёт своей головой, навыками и профессиональными компетенциями
Такие активы человека постоянно совершенствуются и прокачиваются. Таким образом, человек может участвовать в бизнесе, расти профессионально или иметь пассивных доход от материальных и нематериальных активов (в случае авторских прав и патентов).
Работающие активы—это активы, приносящие доход. Например, квартира для сдачи в аренду, участие в бизнесе, инвестиции в ценные бумаги и тд
Неработающие активы—это активы, которые приносят расходы. Как правило, именно эти активы являются атрибутами успешной жизни. К таким объектам активов можно отнести: квартира или загородный дом для проживания, машина, используемая в личных целых, а не в целых бизнеса и тд.
А вы задумывались над структурой своих активов? Какую долю составляют работающие активы?
Давайте в комментариях совместно найдём идеальную пропорцию соотношения⤵️
Каждый человек в жизни обладает активами. Они бывают материальные активы, нематериальные активы, работающие активы и неработающие активы.
Материальные активы оцениваются конкретным наличием материальных ценностей. Машиной, квартирой, дачей, яхтой и тд.
Нематериальные активы—это то, что человек в процессе жизни создаёт сам. Его навыки и компетенции, которые конвертируются:
⁃ В доход, который человек создаёт своими руками,
⁃ В доход, который создаёт своей головой, навыками и профессиональными компетенциями
Такие активы человека постоянно совершенствуются и прокачиваются. Таким образом, человек может участвовать в бизнесе, расти профессионально или иметь пассивных доход от материальных и нематериальных активов (в случае авторских прав и патентов).
Работающие активы—это активы, приносящие доход. Например, квартира для сдачи в аренду, участие в бизнесе, инвестиции в ценные бумаги и тд
Неработающие активы—это активы, которые приносят расходы. Как правило, именно эти активы являются атрибутами успешной жизни. К таким объектам активов можно отнести: квартира или загородный дом для проживания, машина, используемая в личных целых, а не в целых бизнеса и тд.
А вы задумывались над структурой своих активов? Какую долю составляют работающие активы?
Давайте в комментариях совместно найдём идеальную пропорцию соотношения⤵️
Три крутых фильма про деньги, которые прошли мимо широкого проката.
⠀
➡️ ПИ/PI
Режиссер Даррен Аранофски, 1998
⠀
Чтобы дебютировать в кино с многослойной историей об одержимом ученом, который пытается найти математическое объяснение биржевым колебаниям, Даррен Аронофски решил прибегнуть к тому, что именуют в наши дни краудфандингом. Обратившись за финансовой помощью к друзьям, знакомым и знакомым знакомых, будущий обладатель «Золотого льва» собрал 60 тысяч долларов, которых хватило, чтобы сделать картину с математической константой в названии. Фильм, который сравнивают с «Матрицей» и работами Дэвида Линча.
Самый философский и неоднозначный из той категории триллеров, в которых фигурируют котировки акций, биржевые сводки и помешанные на прибыли финансисты.
⠀
➡️ АФЕРИСТ/ Rogue Trader. Джеймс Дирдер, 1999
⠀
В 25 лет, будучи штатным трейдером знаменитого британского банка «Бэрингс», Ник Лисон приносил его владельцам десятки миллионов долларов прибыли. Тот же человек, спустя каких-то три года, собственноручно этот банк обанкротил, о чем, сидя в сингапурской тюрьме, написал откровенные мемуары. Дабы доказать, что величайшие аферисты и комбинаторы умудряются делать деньги даже в неволе, он продал права на экранизацию в Голливуд и договорился получать проценты от мирового проката. Однако фильм о самой громкой финансовой афере конца прошлого века в кинотеатрах прошел почти незаметно. А жаль. Финансовый триллер Джеймса Дирдера рекомендуется к просмотру для всех, кто желает узнать, куда спрятать долг на сумму до полутора миллиардов.
⠀
➡️Схватка/Dameges
Режиссер Тодд. А. Кэсслер, Мэтью Панн, Тимоти Басфильд и др., 2007
⠀
Благодаря тому, что жестокая и беспринципная Петти Хьюз, возглавляющая юридическую фирму «Хьюз и партнеры», берется лишь за крупные финансовые иски, «Схватку» можно рассматривать и как учебник по праву, и как пособие по финансовой грамотности. Главная героиня сериала соперничает с мошенниками и аферистами самого высокого уровня. Ее враги — это миллиардер, разоривший пять тысяч сотрудников собственной фирмы; глава энергетической корпорации, вступивший в тайный сговор с нью-йоркским брокером; создатель невиданной по масштабу финансовой пирамиды, ограбивший тысячи вкладчиков... Внимательные зрители унесут с собой из «Схватки» не только длинный список красивых, но по-прежнему непонятных слов (типа хедж-фонда), но и мысль о том, что деньги по-прежнему лучше хранить под подушкой.
⠀
СМОТРЕЛИ?
⠀
➡️ ПИ/PI
Режиссер Даррен Аранофски, 1998
⠀
Чтобы дебютировать в кино с многослойной историей об одержимом ученом, который пытается найти математическое объяснение биржевым колебаниям, Даррен Аронофски решил прибегнуть к тому, что именуют в наши дни краудфандингом. Обратившись за финансовой помощью к друзьям, знакомым и знакомым знакомых, будущий обладатель «Золотого льва» собрал 60 тысяч долларов, которых хватило, чтобы сделать картину с математической константой в названии. Фильм, который сравнивают с «Матрицей» и работами Дэвида Линча.
Самый философский и неоднозначный из той категории триллеров, в которых фигурируют котировки акций, биржевые сводки и помешанные на прибыли финансисты.
⠀
➡️ АФЕРИСТ/ Rogue Trader. Джеймс Дирдер, 1999
⠀
В 25 лет, будучи штатным трейдером знаменитого британского банка «Бэрингс», Ник Лисон приносил его владельцам десятки миллионов долларов прибыли. Тот же человек, спустя каких-то три года, собственноручно этот банк обанкротил, о чем, сидя в сингапурской тюрьме, написал откровенные мемуары. Дабы доказать, что величайшие аферисты и комбинаторы умудряются делать деньги даже в неволе, он продал права на экранизацию в Голливуд и договорился получать проценты от мирового проката. Однако фильм о самой громкой финансовой афере конца прошлого века в кинотеатрах прошел почти незаметно. А жаль. Финансовый триллер Джеймса Дирдера рекомендуется к просмотру для всех, кто желает узнать, куда спрятать долг на сумму до полутора миллиардов.
⠀
➡️Схватка/Dameges
Режиссер Тодд. А. Кэсслер, Мэтью Панн, Тимоти Басфильд и др., 2007
⠀
Благодаря тому, что жестокая и беспринципная Петти Хьюз, возглавляющая юридическую фирму «Хьюз и партнеры», берется лишь за крупные финансовые иски, «Схватку» можно рассматривать и как учебник по праву, и как пособие по финансовой грамотности. Главная героиня сериала соперничает с мошенниками и аферистами самого высокого уровня. Ее враги — это миллиардер, разоривший пять тысяч сотрудников собственной фирмы; глава энергетической корпорации, вступивший в тайный сговор с нью-йоркским брокером; создатель невиданной по масштабу финансовой пирамиды, ограбивший тысячи вкладчиков... Внимательные зрители унесут с собой из «Схватки» не только длинный список красивых, но по-прежнему непонятных слов (типа хедж-фонда), но и мысль о том, что деньги по-прежнему лучше хранить под подушкой.
⠀
СМОТРЕЛИ?
Самооценка и деньги?
⠀
Если ваша самооценка зависит от количества денег, вы никогда не будете богатым.
Богатство- это абстракция, существует только в сравнении. А разочарование, зависть, конкуренция - постоянные спутники этого тупикового пути.
⠀
Людям кажется, что если у них будет больше денег - это повысит их самооценку.
⠀
Именно это чувство провоцирует многих брать кредиты, создавать иллюзию соответствия определенному образу жизни.
И я была таким человеком.
⠀
Моим статусом всегда была очень крутая, дорогая, большая машина🙈.
⠀
Помню это приятное чувство, когда меня спрашивали на какую машину пропуск заказать.
⠀
В декабре 2019, я оказалась на пафосной вечеринке. Вокруг меня было много статусных людей.
⠀
И вдруг моя ущербность стала до боли очевидна. В этот момент мощный калькулятор включился в моей голове и стал считать сколько она мне стоит😂😂😂.
⠀
На следующий день я продала свой Каенн. Да, да покупатель нашелся в день принятого решения.
А вот деньги вложила в акции цифровых компаний....
⠀
Писать истории?
⠀
Если ваша самооценка зависит от количества денег, вы никогда не будете богатым.
Богатство- это абстракция, существует только в сравнении. А разочарование, зависть, конкуренция - постоянные спутники этого тупикового пути.
⠀
Людям кажется, что если у них будет больше денег - это повысит их самооценку.
⠀
Именно это чувство провоцирует многих брать кредиты, создавать иллюзию соответствия определенному образу жизни.
И я была таким человеком.
⠀
Моим статусом всегда была очень крутая, дорогая, большая машина🙈.
⠀
Помню это приятное чувство, когда меня спрашивали на какую машину пропуск заказать.
⠀
В декабре 2019, я оказалась на пафосной вечеринке. Вокруг меня было много статусных людей.
⠀
И вдруг моя ущербность стала до боли очевидна. В этот момент мощный калькулятор включился в моей голове и стал считать сколько она мне стоит😂😂😂.
⠀
На следующий день я продала свой Каенн. Да, да покупатель нашелся в день принятого решения.
А вот деньги вложила в акции цифровых компаний....
⠀
Писать истории?
Рождение российской банковской системы
Все началось с указа императрицы Анны Иоановны, которая распорядилась выдавать ссуды из монетной конторы под 8% годовых под залог изделия из драгоценных металлов и камней.
До этого попытка создать банки была в Пскове. Воевода организовал там выдачу ссуд в городской управе. Государство быстро пресекло такую попытку самовольства.
Первые российские банки прототипы современным появились в 1754 г. По указанию Елизаветы Петровны были созданы Дворянские заемные банки в Петербурге и Москве и Купеческий банк в Петербурге. В 1786 году банки расформировали, а место них создали Государственный заемный банк. Он ссуживал деньгами в основном государство. В меньшей степени кредитами также пользовались дворянство и купечество. Государственный заемный банк стал первой финансовой организацией в России, которая принимала вклады населения.
С середины 17 века в России действовал Медный банк с капиталом в 2.000.000₽. В его функции входила выдача ссуд медной монетой, а возвращать требовалось займ серебром.
В это же время были выпущены в обращение первые бумажные деньги – рублевые ассигнации. Для обслуживания эмиссии учреждены Ассигнационные банки.
Первый коммерческий банк был создан в 1817 году. Государственный коммерческий банк специализировался на кредитовании купечества.
Настоящий банковский бум начался в России после отмены крепостного права, когда стала развиваться промышленность. До этого общее число коммерческих банков составляло около 20. А за десять лет после отмены крепостного права появились 33 акционерных коммерческих банка и 11 - акционерных земельных.
К 1914 году в стране насчитывалось 53 акционерных коммерческих банка, имевших 778 филиалов.
В результате революции 1917 года все кредитные учреждения были национализированы, а деньги были переданы в Государственный банк.
Интересна история появления ценных бумаг?
Все началось с указа императрицы Анны Иоановны, которая распорядилась выдавать ссуды из монетной конторы под 8% годовых под залог изделия из драгоценных металлов и камней.
До этого попытка создать банки была в Пскове. Воевода организовал там выдачу ссуд в городской управе. Государство быстро пресекло такую попытку самовольства.
Первые российские банки прототипы современным появились в 1754 г. По указанию Елизаветы Петровны были созданы Дворянские заемные банки в Петербурге и Москве и Купеческий банк в Петербурге. В 1786 году банки расформировали, а место них создали Государственный заемный банк. Он ссуживал деньгами в основном государство. В меньшей степени кредитами также пользовались дворянство и купечество. Государственный заемный банк стал первой финансовой организацией в России, которая принимала вклады населения.
С середины 17 века в России действовал Медный банк с капиталом в 2.000.000₽. В его функции входила выдача ссуд медной монетой, а возвращать требовалось займ серебром.
В это же время были выпущены в обращение первые бумажные деньги – рублевые ассигнации. Для обслуживания эмиссии учреждены Ассигнационные банки.
Первый коммерческий банк был создан в 1817 году. Государственный коммерческий банк специализировался на кредитовании купечества.
Настоящий банковский бум начался в России после отмены крепостного права, когда стала развиваться промышленность. До этого общее число коммерческих банков составляло около 20. А за десять лет после отмены крепостного права появились 33 акционерных коммерческих банка и 11 - акционерных земельных.
К 1914 году в стране насчитывалось 53 акционерных коммерческих банка, имевших 778 филиалов.
В результате революции 1917 года все кредитные учреждения были национализированы, а деньги были переданы в Государственный банк.
Интересна история появления ценных бумаг?