НАЧИНАЕМ НАШ КВЕСТ
..в котором только вы управляете нашей героиней 👩🏻
Присоединяйтесь, игра началась!
https://finfreedom-school.ru/vhod
https://finfreedom-school.ru/vhod
https://finfreedom-school.ru/vhod
..в котором только вы управляете нашей героиней 👩🏻
Присоединяйтесь, игра началась!
https://finfreedom-school.ru/vhod
https://finfreedom-school.ru/vhod
https://finfreedom-school.ru/vhod
Куда вложить полмиллиона рублей?
#агентыпроинвестиции
Издание “Известия” провело опрос экспертов, которые рассказали куда вложить 500 тысяч рублей, чтобы хотя бы защитить их от инфляции:
➖ Купить франшизу и заняться бизнесом. Указанной суммы хватит, например, на франшизу по подготовке к ЕГЭ, сервисного центра по ремонту смартфонов, школы программирования, кофеен самообслуживания и так далее
➖ Купить ценные бумаги российских компаний. По мнению экспертов, имеет смысл ориентироваться на две категории российских акций: компании-экспортеры металла, нефти, газа, удобрений или предприятия, которые выиграют от восстановления внутреннего рынка (авиаперевозчики, ритейл, сельскохозяйственные предприятия)
➖ Инвестировать в зарубежные рынки. Эксперты рекомендуют обратить внимание на ETF (Exchange Traded Fund) рынка Гонконга (прежде всего на индекс Hang Seng) и на рынок Китая (на индекс Shanghai Composite).
Купить твердую валюту — прежде всего доллары. По текущему курсу на 500 тысяч рублей можно купить примерно 6900 долларов США
➖ Инвестировать в недвижимость. Скажем сразу, довольно проблематично найти недвижимость в пределах полмиллиона рублей, так что придется постараться.
➖ Купить ОФЗ с коротким сроком до погашения
💡 И самый главный совет от экспертов, с которым мы совершенно согласны: если у вас нет подушки безопасности в размере полугодового бюджета семьи, то сначала нужно ее сформировать, а уже потом думать об инвестициях.
В наших аккаунтах Instagram вчера и сегодня говорим о том, как по-разному инвестируют женщины и мужчины и почему так происходит, а также считаем чужие деньги — смотрим, сколько заработали самые успешные женщины-инвесторы и мужчины инвесторы.
Читайте по ссылкам!👇🏼
https://www.instagram.com/ulanova.finance/ и https://www.instagram.com/kristina.belavich/ // https://instagram.com/kristina_belavich?utm_medium=copy_link
#агентыпроинвестиции
Издание “Известия” провело опрос экспертов, которые рассказали куда вложить 500 тысяч рублей, чтобы хотя бы защитить их от инфляции:
➖ Купить франшизу и заняться бизнесом. Указанной суммы хватит, например, на франшизу по подготовке к ЕГЭ, сервисного центра по ремонту смартфонов, школы программирования, кофеен самообслуживания и так далее
➖ Купить ценные бумаги российских компаний. По мнению экспертов, имеет смысл ориентироваться на две категории российских акций: компании-экспортеры металла, нефти, газа, удобрений или предприятия, которые выиграют от восстановления внутреннего рынка (авиаперевозчики, ритейл, сельскохозяйственные предприятия)
➖ Инвестировать в зарубежные рынки. Эксперты рекомендуют обратить внимание на ETF (Exchange Traded Fund) рынка Гонконга (прежде всего на индекс Hang Seng) и на рынок Китая (на индекс Shanghai Composite).
Купить твердую валюту — прежде всего доллары. По текущему курсу на 500 тысяч рублей можно купить примерно 6900 долларов США
➖ Инвестировать в недвижимость. Скажем сразу, довольно проблематично найти недвижимость в пределах полмиллиона рублей, так что придется постараться.
➖ Купить ОФЗ с коротким сроком до погашения
💡 И самый главный совет от экспертов, с которым мы совершенно согласны: если у вас нет подушки безопасности в размере полугодового бюджета семьи, то сначала нужно ее сформировать, а уже потом думать об инвестициях.
В наших аккаунтах Instagram вчера и сегодня говорим о том, как по-разному инвестируют женщины и мужчины и почему так происходит, а также считаем чужие деньги — смотрим, сколько заработали самые успешные женщины-инвесторы и мужчины инвесторы.
Читайте по ссылкам!👇🏼
https://www.instagram.com/ulanova.finance/ и https://www.instagram.com/kristina.belavich/ // https://instagram.com/kristina_belavich?utm_medium=copy_link
Мужское и женское отношение к деньгам
#агентыпропсихологиюденег
Времена, когда мужчина был добытчиком, а женщина хранительницей очага, давно в прошлом. Женщины занимаются бизнесом, занимают руководящие посты — но все равно остаются женщинами. Мужчины воспитывают детей, берутся за чисто “женскую” работу, садятся за кассу в супермаркете, учатся на мастеров маникюра — но все равно остаются мужчинами. И отношение к деньгам все равно остается мужским и женским. Пройдемся по пунктам👇🏼
✔️ Женщины более тревожны и часто преувеличивают финансовые угрозы, испытывая беспокойство буквально на пустом месте. Мужчины, наоборот, склонны не замечать надвигающейся финансовой бури и часто смотрят на финансовое положение семьи через розовые очки.
✔️ Женщины считают приоритетными задачами дом, комфорт, уют, качественные продукты питания, красивую одежду. Они могут откладывать деньги на крупные покупки для дома или семейный отпуск. Для мужчин в приоритете статус, поэтому они покупают дорогие автомобили, новые гаджеты и так далее.
✔️ Женщины не любят рисковать, поэтому получают меньший доход, излишне осторожны в вопросах инвестиций. Мужчины рискуют чаще и по-крупному, поэтому могут с одинаковой вероятностью получить существенно больший доход или потерять все деньги.
✔️ Для женщин заработанные деньги отражают то, что на них можно купить. Для мужчин деньги это инструмент соревнования.
✔️ Что сделает женщина, неожиданно получив доход? С большей долей вероятности купит подарки и устроит праздник. Что сделает мужчина? Скорее всего, инвестирует — вполне возможно, что неудачно.
✔️ Женщины на собеседованиях думают, что работодатель сам должен оценить их достоинства и предложить хорошую зарплату, поэтому часто занижают уровень своих зарплатных ожиданий. Мужчины, напротив, не скромничают и указывают желаемую зарплату на 30-40% выше рынка.
А теперь самое интересное! Исследования показали, что женщины интуитивно выбирают себе партнёра, у которого диаметрально противоположное отношение к финансам. Такова жизнь!
Пишите в комментариях, с какими пунктами согласны, а с какими нет?
#агентыпропсихологиюденег
Времена, когда мужчина был добытчиком, а женщина хранительницей очага, давно в прошлом. Женщины занимаются бизнесом, занимают руководящие посты — но все равно остаются женщинами. Мужчины воспитывают детей, берутся за чисто “женскую” работу, садятся за кассу в супермаркете, учатся на мастеров маникюра — но все равно остаются мужчинами. И отношение к деньгам все равно остается мужским и женским. Пройдемся по пунктам👇🏼
✔️ Женщины более тревожны и часто преувеличивают финансовые угрозы, испытывая беспокойство буквально на пустом месте. Мужчины, наоборот, склонны не замечать надвигающейся финансовой бури и часто смотрят на финансовое положение семьи через розовые очки.
✔️ Женщины считают приоритетными задачами дом, комфорт, уют, качественные продукты питания, красивую одежду. Они могут откладывать деньги на крупные покупки для дома или семейный отпуск. Для мужчин в приоритете статус, поэтому они покупают дорогие автомобили, новые гаджеты и так далее.
✔️ Женщины не любят рисковать, поэтому получают меньший доход, излишне осторожны в вопросах инвестиций. Мужчины рискуют чаще и по-крупному, поэтому могут с одинаковой вероятностью получить существенно больший доход или потерять все деньги.
✔️ Для женщин заработанные деньги отражают то, что на них можно купить. Для мужчин деньги это инструмент соревнования.
✔️ Что сделает женщина, неожиданно получив доход? С большей долей вероятности купит подарки и устроит праздник. Что сделает мужчина? Скорее всего, инвестирует — вполне возможно, что неудачно.
✔️ Женщины на собеседованиях думают, что работодатель сам должен оценить их достоинства и предложить хорошую зарплату, поэтому часто занижают уровень своих зарплатных ожиданий. Мужчины, напротив, не скромничают и указывают желаемую зарплату на 30-40% выше рынка.
А теперь самое интересное! Исследования показали, что женщины интуитивно выбирают себе партнёра, у которого диаметрально противоположное отношение к финансам. Такова жизнь!
Пишите в комментариях, с какими пунктами согласны, а с какими нет?

Друзья, мы подготовили для вас чек-лист на тему «Куда инвестировать в 2021 году» 📈
Мы собрали 5 самых основных вариантов, а также дали отдельные рекомендации для мужчин и женщин 😉
Читайте, скачивайте и напишите, как вам👇🏼
Мы собрали 5 самых основных вариантов, а также дали отдельные рекомендации для мужчин и женщин 😉
Читайте, скачивайте и напишите, как вам👇🏼
Про экономику простым языком
#агентыпроэкономику
🔍 Новость: На Московской фондовой бирже “средний чек” инвестора упал почти в три раза: в 2019 году он составлял 90 тысяч рублей, в прошлом году 50 тысяч, сейчас 36 тысяч рублей
👉🏼 Что это значит?
Снижение среднего чека вызвано притоком начинающих инвесторов, которые начинают свой путь на бирже с небольших сумм. В 2020 году клиентами брокеров стали более 5 млн человек. По данным Центрального Банка, в первом квартале 2021 года приток продолжился: общее число частных инвесторов выросло еще на 29% — до 12,7 млн человек. На рынок приходят не только молодые люди с небольшими суммами и желанием попробовать новые финансовые продукты, но и люди в более зрелом возрасте, с жизненным опытом и консервативным подходом к инвестированию.
👉🏼 И что мне с того?
Если вы до сих пор не задумывались об инвестициях, пора на биржу! Правильная инвестиция — это инвестиция на несколько лет, поэтому чем раньше вы начнете, тем больший эффект можете получить.
Стать инвестором можно, даже если у вас есть всего 500 рублей. Например, акция Газпрома стоит около 245 руб., продаются они лотами по 10 шт. Облигации федерального займа текущей ценой около 961 руб. также продаются лотами по 10 штук. Если вы в приложении одного популярного банка зададите ограничение суммы инвестиций в 500 рублей, то увидите более 100 предложений, среди которых акции “Детского мира” и “Абрау Дюрсо”
‼️ВНИМАНИЕ‼️
Указанные ценные бумаги приведены для примера и не являются рекомендациями к покупке!
#агентыпроэкономику
🔍 Новость: На Московской фондовой бирже “средний чек” инвестора упал почти в три раза: в 2019 году он составлял 90 тысяч рублей, в прошлом году 50 тысяч, сейчас 36 тысяч рублей
👉🏼 Что это значит?
Снижение среднего чека вызвано притоком начинающих инвесторов, которые начинают свой путь на бирже с небольших сумм. В 2020 году клиентами брокеров стали более 5 млн человек. По данным Центрального Банка, в первом квартале 2021 года приток продолжился: общее число частных инвесторов выросло еще на 29% — до 12,7 млн человек. На рынок приходят не только молодые люди с небольшими суммами и желанием попробовать новые финансовые продукты, но и люди в более зрелом возрасте, с жизненным опытом и консервативным подходом к инвестированию.
👉🏼 И что мне с того?
Если вы до сих пор не задумывались об инвестициях, пора на биржу! Правильная инвестиция — это инвестиция на несколько лет, поэтому чем раньше вы начнете, тем больший эффект можете получить.
Стать инвестором можно, даже если у вас есть всего 500 рублей. Например, акция Газпрома стоит около 245 руб., продаются они лотами по 10 шт. Облигации федерального займа текущей ценой около 961 руб. также продаются лотами по 10 штук. Если вы в приложении одного популярного банка зададите ограничение суммы инвестиций в 500 рублей, то увидите более 100 предложений, среди которых акции “Детского мира” и “Абрау Дюрсо”
‼️ВНИМАНИЕ‼️
Указанные ценные бумаги приведены для примера и не являются рекомендациями к покупке!
Деньги, возраст и бюджет
#агентыпропсихологиюденег
С возрастом меняется многое, в том числе и отношение к деньгам. Рассмотрим на 7-летних циклах👇🏼
♻️ От 14 до 21
Возраст подросткового кризиса и бунта против общества. Хочется не отставать от своих друзей, но при этом приходится брать у родителей деньги на карманные расходы. Деньги “улетают” быстро — на модные кроссовки, новые гаджеты, развлечения и походы в кафе. Ценность денег в этом возрасте ощущается слабо — особенно для тех, кому не приходится искать подработку, чтобы удовлетворить свои потребности
♻️ От 21 до 28
Мир разрушить не получилось, поэтому приходится в него интегрироваться, но при этом хочется идти по спирали и превзойти по меньшей мере предыдущее поколение. Есть первые заработки, ощущение самостоятельности, и первые проблемы, когда денег от зарплаты до зарплаты не хватает. Приходится расставлять приоритеты, задавать себе в магазинах неприятные вопросы типа “а точно ли тебе это нужно?”. На крайний случай всегда есть родители, которые подкинут денег, поэтому средний возраст финансовой независимости в России — 26 лет
♻️ От 28 до 35
Как правило, в этом возрасте появляется своя семья и дети. Градус ответственности возрастает. В жизнь входит планирование: отпуска, второго (третьего и так далее) ребенка, расходов на образование. Меняются приоритеты: вместо красного спорткара — вместительный семейный “универсал”, вместо восхождения на Эльбрус — мелкое море Анапы. Становится важно не только заработать, чтобы хватило на жизнь, но и инвестировать, наращивать капитал
♻️ От 35 до 42
Накопленный опыт и перестройка ценностей толкают к пересмотру всех сфер жизни. Например, работу начинают выбирать не с точки зрения заработка, а по тому, насколько она интересна, или по тому свободному времени, которое она оставляет. Жизнь “белки в колесе” перестает нравиться, хочется не убегать от чего-то, а идти к чему-то своему. Появляется понимание целей, в том числе и финансовых. деньги перестают быть необходимостью и становятся критерием развития и собственной ценности, возводится прочный финансовый фундамент
♻️ От 42 до 49
Завоевание общества и познание полноты жизни в семье, работе, собственном развитии. Становится важно, что ты оставишь после себя и насколько это будет весомо. Нет смысла просто делать что-то, есть смысл делать это хорошо.
Если в приоритете признаки материального благополучия: больше денег, больше комфорта, больше власти — то идет наращивание финансового богатства как такового. Если человек отправляется на завоевание новых территорий, а именно духовных, то начинается истинное созидание его личности, где деньги — всего лишь инструмент
♻️ От 49 до 56
Начинается последнее приключение, духовная революция. Поиски духовности, если они ведутся честно, без того, чтобы использовать готовые решения или следовать какой-то группе, никогда не будут закончены. Они займут всю оставшуюся жизнь. В этом возрасте капитал и доход, который он обеспечивает, позволят не гнаться за деньгами, а спокойно вести свои поиски
Пишите в комментариях, согласны с таким разделением? ✔️
И указывайте, пожалуйста, в каком из 7-летних циклов вы сейчас находитесь
#агентыпропсихологиюденег
С возрастом меняется многое, в том числе и отношение к деньгам. Рассмотрим на 7-летних циклах👇🏼
♻️ От 14 до 21
Возраст подросткового кризиса и бунта против общества. Хочется не отставать от своих друзей, но при этом приходится брать у родителей деньги на карманные расходы. Деньги “улетают” быстро — на модные кроссовки, новые гаджеты, развлечения и походы в кафе. Ценность денег в этом возрасте ощущается слабо — особенно для тех, кому не приходится искать подработку, чтобы удовлетворить свои потребности
♻️ От 21 до 28
Мир разрушить не получилось, поэтому приходится в него интегрироваться, но при этом хочется идти по спирали и превзойти по меньшей мере предыдущее поколение. Есть первые заработки, ощущение самостоятельности, и первые проблемы, когда денег от зарплаты до зарплаты не хватает. Приходится расставлять приоритеты, задавать себе в магазинах неприятные вопросы типа “а точно ли тебе это нужно?”. На крайний случай всегда есть родители, которые подкинут денег, поэтому средний возраст финансовой независимости в России — 26 лет
♻️ От 28 до 35
Как правило, в этом возрасте появляется своя семья и дети. Градус ответственности возрастает. В жизнь входит планирование: отпуска, второго (третьего и так далее) ребенка, расходов на образование. Меняются приоритеты: вместо красного спорткара — вместительный семейный “универсал”, вместо восхождения на Эльбрус — мелкое море Анапы. Становится важно не только заработать, чтобы хватило на жизнь, но и инвестировать, наращивать капитал
♻️ От 35 до 42
Накопленный опыт и перестройка ценностей толкают к пересмотру всех сфер жизни. Например, работу начинают выбирать не с точки зрения заработка, а по тому, насколько она интересна, или по тому свободному времени, которое она оставляет. Жизнь “белки в колесе” перестает нравиться, хочется не убегать от чего-то, а идти к чему-то своему. Появляется понимание целей, в том числе и финансовых. деньги перестают быть необходимостью и становятся критерием развития и собственной ценности, возводится прочный финансовый фундамент
♻️ От 42 до 49
Завоевание общества и познание полноты жизни в семье, работе, собственном развитии. Становится важно, что ты оставишь после себя и насколько это будет весомо. Нет смысла просто делать что-то, есть смысл делать это хорошо.
Если в приоритете признаки материального благополучия: больше денег, больше комфорта, больше власти — то идет наращивание финансового богатства как такового. Если человек отправляется на завоевание новых территорий, а именно духовных, то начинается истинное созидание его личности, где деньги — всего лишь инструмент
♻️ От 49 до 56
Начинается последнее приключение, духовная революция. Поиски духовности, если они ведутся честно, без того, чтобы использовать готовые решения или следовать какой-то группе, никогда не будут закончены. Они займут всю оставшуюся жизнь. В этом возрасте капитал и доход, который он обеспечивает, позволят не гнаться за деньгами, а спокойно вести свои поиски
Пишите в комментариях, согласны с таким разделением? ✔️
И указывайте, пожалуйста, в каком из 7-летних циклов вы сейчас находитесь

В каком цикле находитесь вы?
Anonymous Poll
17%
14-21
7%
21-28
9%
28-35
24%
35-42
33%
42-49
9%
49-56
Как уже в 27 лет заработать себе на достойную пенсию
#агентыпрофинансовыеидеи
#агентыпроинвестиции
Тори Данлэп 26 лет, и она вполне могла бы бросить работу и уйти на пенсию в следующем году, потому что нужный доход она себе уже обеспечила.
В 22 года девушка начала свой путь к личным финансам. У нее был план: накопить 100 тысяч долларов к 25 годам и она достигла своей цели.
🎯 Теперь у нее новая задача: к тому времени, когда Данлэп достигнет пенсионного возраста, у нее должно быть 6 миллионов долларов, вложенных в фондовый рынок.
В отличие от многих других инвесторов, Данлэп не заинтересована в идеях быстрого обогащения или следовании моде:
«Инвестирование — это индексные фонды на период в несколько десятилетий. Меня привлекает идея, что я формирую капитал, могу выйти на пенсию и быть финансово независимой»
Топ-5 советов от Тори Данлэп, автора подкаста Financial Feminist:
➖ Используйте Правило 72 — лучший способ предсказать, насколько вырастут ваши деньги после того, как они будут инвестированы, и как сохранить свои сбережения. Суть правила: разделите 72 на процентную ставку в год, и вы получите количество лет, за которое удвоите капитал
➖ Используйте консервативную оценку, основанную на доходности примерно в 7%. Это число предполагает, что вы инвестируете в индексные фонды - рекомендуемая стратегия, при которой вы покупаете широкий пакет акций, представляющих весь рынок
➖ Чем раньше вы начнете инвестировать, тем быстрее получите результат (сделайте расчеты по предыдущему пункту, чтобы убедиться в этом)
➖ Избегайте «аналитического паралича», когда чрезмерный анализ ситуации и всех ее вариантов не дает человеку двигаться вперед. «Вы говорите:« Я должен знать все о фондовом рынке, прежде чем смогу начать инвестировать». Но невозможно знать все!”
➖ Прежде чем погрузиться в инвестирование, нужно сделать несколько вещей. Прежде всего сформировать резервный фонд (подушку безопасности) в размере 3-6 месячных бюджетов и хранить этот фонд на высокодоходных застрахованных депозитах. Затем избавиться от самого “плохого” долга (например, задолженности по кредитной карте с высоким процентом)
Хотите выйти на пенсию как можно раньше, обеспечив достойный доход? Слышали о движении FIRE?
Можно прочесть и рассчитать своё число FIRE здесь👇🏼
https://www.instagram.com/p/CO3MHETg_S4/?utm_medium=copy_link
#агентыпрофинансовыеидеи
#агентыпроинвестиции
Тори Данлэп 26 лет, и она вполне могла бы бросить работу и уйти на пенсию в следующем году, потому что нужный доход она себе уже обеспечила.
В 22 года девушка начала свой путь к личным финансам. У нее был план: накопить 100 тысяч долларов к 25 годам и она достигла своей цели.
🎯 Теперь у нее новая задача: к тому времени, когда Данлэп достигнет пенсионного возраста, у нее должно быть 6 миллионов долларов, вложенных в фондовый рынок.
В отличие от многих других инвесторов, Данлэп не заинтересована в идеях быстрого обогащения или следовании моде:
«Инвестирование — это индексные фонды на период в несколько десятилетий. Меня привлекает идея, что я формирую капитал, могу выйти на пенсию и быть финансово независимой»
Топ-5 советов от Тори Данлэп, автора подкаста Financial Feminist:
➖ Используйте Правило 72 — лучший способ предсказать, насколько вырастут ваши деньги после того, как они будут инвестированы, и как сохранить свои сбережения. Суть правила: разделите 72 на процентную ставку в год, и вы получите количество лет, за которое удвоите капитал
➖ Используйте консервативную оценку, основанную на доходности примерно в 7%. Это число предполагает, что вы инвестируете в индексные фонды - рекомендуемая стратегия, при которой вы покупаете широкий пакет акций, представляющих весь рынок
➖ Чем раньше вы начнете инвестировать, тем быстрее получите результат (сделайте расчеты по предыдущему пункту, чтобы убедиться в этом)
➖ Избегайте «аналитического паралича», когда чрезмерный анализ ситуации и всех ее вариантов не дает человеку двигаться вперед. «Вы говорите:« Я должен знать все о фондовом рынке, прежде чем смогу начать инвестировать». Но невозможно знать все!”
➖ Прежде чем погрузиться в инвестирование, нужно сделать несколько вещей. Прежде всего сформировать резервный фонд (подушку безопасности) в размере 3-6 месячных бюджетов и хранить этот фонд на высокодоходных застрахованных депозитах. Затем избавиться от самого “плохого” долга (например, задолженности по кредитной карте с высоким процентом)
Хотите выйти на пенсию как можно раньше, обеспечив достойный доход? Слышали о движении FIRE?
Можно прочесть и рассчитать своё число FIRE здесь👇🏼
https://www.instagram.com/p/CO3MHETg_S4/?utm_medium=copy_link
Мама, что ты говоришь?
#агентыпрофинансовыеидеи
Если у вас есть пожилые родители, то вы знаете, как с ними бывает непросто. Они все еще любят ходить в “сберкассу”, чтобы оплатить квитанции за коммунальные услуги вместо того, чтобы подключить онлайн-платежи; не доверяют банкам и сразу снимают всю пенсию со счета; пин-коды записывают на листочке, которую кладут в кошелек — рядом с пластиковой картой.
👇🏼 Вот о чем говорят данные исследования “Финансовое поведение пожилых в контексте цифровизации”:
основной источник дохода у этой группы — пенсия;
почти половина этой группы считает себя финансово неграмотными;
27% вообще не пользуется финансовыми услугами;
только 4% пользуется услугами интернет-банка;
почти 82% используют пластиковую карту для получения наличных в банкомате.
Кроме того, люди старшего поколения наиболее уязвимы для финансовых мошенников: с одной стороны, получить дополнительный доход к пенсии и сохранить сбережения хочется, а с другой стороны, нужных знаний и навыков не хватает.
Как можно ли исправить ситуацию?
➖ Помочь настроить автоплатежи в мобильном банке, чтобы деньги за коммунальные услуги списывались автоматически без визитов на почту или в отделение банка.
➖ Обсудить финансовые цели — сберечь накопления для крупной покупки или поездки в санаторий, получать стабильный ежемесячный доход, сохранить сбережения для наследников.
➖ Помочь с выбором финансовых инструментов: банковский вклад, покупка арендной недвижимости или апартаментов для последующей перепродажи, покупка надежных ценных бумаг и так далее.
➖ Разобраться с неработающими активами: дача, на которую никто не ездит; слишком большая квартира, которую трудно обслуживать; машина, которая выезжает из гаража два раза в год, и сам гараж. Что из этого действительно нужно? Что можно оптимизировать?
Конечно, не стоит забывать, что в разговорах с пожилыми родственниками нужно быть терпеливыми и очень осторожными в формулировках. Удачи!
Делитесь в комментариях, какие проблемы в финансовом поведении пожилых родственников вы видите?
Как решаете эти проблемы? ⬇️
#агентыпрофинансовыеидеи
Если у вас есть пожилые родители, то вы знаете, как с ними бывает непросто. Они все еще любят ходить в “сберкассу”, чтобы оплатить квитанции за коммунальные услуги вместо того, чтобы подключить онлайн-платежи; не доверяют банкам и сразу снимают всю пенсию со счета; пин-коды записывают на листочке, которую кладут в кошелек — рядом с пластиковой картой.
👇🏼 Вот о чем говорят данные исследования “Финансовое поведение пожилых в контексте цифровизации”:
основной источник дохода у этой группы — пенсия;
почти половина этой группы считает себя финансово неграмотными;
27% вообще не пользуется финансовыми услугами;
только 4% пользуется услугами интернет-банка;
почти 82% используют пластиковую карту для получения наличных в банкомате.
Кроме того, люди старшего поколения наиболее уязвимы для финансовых мошенников: с одной стороны, получить дополнительный доход к пенсии и сохранить сбережения хочется, а с другой стороны, нужных знаний и навыков не хватает.
Как можно ли исправить ситуацию?
➖ Помочь настроить автоплатежи в мобильном банке, чтобы деньги за коммунальные услуги списывались автоматически без визитов на почту или в отделение банка.
➖ Обсудить финансовые цели — сберечь накопления для крупной покупки или поездки в санаторий, получать стабильный ежемесячный доход, сохранить сбережения для наследников.
➖ Помочь с выбором финансовых инструментов: банковский вклад, покупка арендной недвижимости или апартаментов для последующей перепродажи, покупка надежных ценных бумаг и так далее.
➖ Разобраться с неработающими активами: дача, на которую никто не ездит; слишком большая квартира, которую трудно обслуживать; машина, которая выезжает из гаража два раза в год, и сам гараж. Что из этого действительно нужно? Что можно оптимизировать?
Конечно, не стоит забывать, что в разговорах с пожилыми родственниками нужно быть терпеливыми и очень осторожными в формулировках. Удачи!
Делитесь в комментариях, какие проблемы в финансовом поведении пожилых родственников вы видите?
Как решаете эти проблемы? ⬇️
Лучшие инвесторы (и сколько им лет)
#агентыпроинвестиции
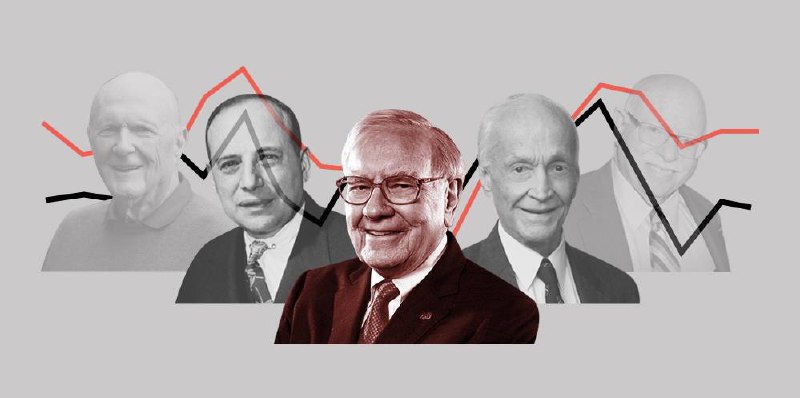
👤 Карл Айкан, 85 лет, собственный капитал $15,1 млрд. Основатель Icahn Enterprises. Фирменный стиль: получить миноритарный пакет акций в публичной компании, потребовать места в совете правления и агрессивно продвигать интересы акционеров. Менеджмент чаще всего не в восторге, но акции обычно подскакивают в цене
🎯 Как повторить успех: можете купить акции его холдинга Icahn Enterprises, обращающиеся на бирже. Компания стабльно обгоняет S&P 500 c 2000 года (22% против 4%)
👤 Уоррен Бафет, 90 лет, собственный капитал $101,3 млрд. Председатель и гендиректор в Berkshire Hathaway. Фирменный стиль: приобретают не акции, приобретают бизнесы, причем лучше всего это делать, когда их продают по цене ниже реальной стоимости. Кредо: «Инвестируйте только в то, что вы понимаете, и по правильной цене»
🎯 Как повторить успех: просто купить акции Berkshire Hathaway и предоставить Уоррену право инвестировать за вас
👤 Сэм Зелл, 79 лет, собственный капитал $5,5 млрд. Председатель Equity Group Investments. Фирменный стиль: найти компании со слабым менеджментом и слабыми балансовыми отчетами — и получить хорошую прибыль, если удастся наладить дела. Кредо: «Неудачники тоже могут приносить прибыль»
🎯 Как повторить успех: присмотреться к акциям его холдингов, которые обращаются на бирже
👤 Питер Линч, 77 лет, руководит инвестфондом Fidelity Magellan Fund. Фирменный стиль: покупать акции с исторически низким значением коэффициента P/E, избегать слишком быстро растущих игроков и не обращать внимания на рыночные прогнозы. Кредо: «Покупайте то, в чем вы разбираетесь»
🎯 Как повторить успех: не покупайте Twitter или Amazon
👤 Дэвид Теппер, 63 года, собственный капитал $14,5 млрд. Основатель Appaloosa Management. Фирменный стиль: добиться успеха, инвестируя в проблемные облигации, благодаря умению трезво мыслить в условиях страхов и дезинформации. Кредо: «Конец не близок, люди и рынки адаптируются и к самому худшему»
🎯 Как повторить успех: Следите за центральными банками и налоговой политикой
Чей фирменный стиль вам ближе?
Чью стратегию успеха берете на вооружение?
Поделитесь в комментариях!
#агентыпроинвестиции
👤 Карл Айкан, 85 лет, собственный капитал $15,1 млрд. Основатель Icahn Enterprises. Фирменный стиль: получить миноритарный пакет акций в публичной компании, потребовать места в совете правления и агрессивно продвигать интересы акционеров. Менеджмент чаще всего не в восторге, но акции обычно подскакивают в цене
🎯 Как повторить успех: можете купить акции его холдинга Icahn Enterprises, обращающиеся на бирже. Компания стабльно обгоняет S&P 500 c 2000 года (22% против 4%)
👤 Уоррен Бафет, 90 лет, собственный капитал $101,3 млрд. Председатель и гендиректор в Berkshire Hathaway. Фирменный стиль: приобретают не акции, приобретают бизнесы, причем лучше всего это делать, когда их продают по цене ниже реальной стоимости. Кредо: «Инвестируйте только в то, что вы понимаете, и по правильной цене»
🎯 Как повторить успех: просто купить акции Berkshire Hathaway и предоставить Уоррену право инвестировать за вас
👤 Сэм Зелл, 79 лет, собственный капитал $5,5 млрд. Председатель Equity Group Investments. Фирменный стиль: найти компании со слабым менеджментом и слабыми балансовыми отчетами — и получить хорошую прибыль, если удастся наладить дела. Кредо: «Неудачники тоже могут приносить прибыль»
🎯 Как повторить успех: присмотреться к акциям его холдингов, которые обращаются на бирже
👤 Питер Линч, 77 лет, руководит инвестфондом Fidelity Magellan Fund. Фирменный стиль: покупать акции с исторически низким значением коэффициента P/E, избегать слишком быстро растущих игроков и не обращать внимания на рыночные прогнозы. Кредо: «Покупайте то, в чем вы разбираетесь»
🎯 Как повторить успех: не покупайте Twitter или Amazon
👤 Дэвид Теппер, 63 года, собственный капитал $14,5 млрд. Основатель Appaloosa Management. Фирменный стиль: добиться успеха, инвестируя в проблемные облигации, благодаря умению трезво мыслить в условиях страхов и дезинформации. Кредо: «Конец не близок, люди и рынки адаптируются и к самому худшему»
🎯 Как повторить успех: Следите за центральными банками и налоговой политикой
Чей фирменный стиль вам ближе?
Чью стратегию успеха берете на вооружение?
Поделитесь в комментариях!
Forwarded from Kristina Belavic
This media is not supported in your browser
VIEW IN TELEGRAM
Запускаю новую рубрику с разбором денежных страхов/блоков 🤩
Под прицел попадает страх больших денег
Напишите в комментариях:
— Что для вас большие деньги?
— Есть ли у вас этот страх?
Далее разберём, что делать с этим 😉👇🏼
Под прицел попадает страх больших денег
Напишите в комментариях:
— Что для вас большие деньги?
— Есть ли у вас этот страх?
Далее разберём, что делать с этим 😉👇🏼
Про экономику простым языком
#агентыпроэкономику
Министры финансов стран «Большой двадцатки» (G20) подписали соглашение о глобальном налоге на саммите в Венеции.
📝 Документ также был одобрен представителями 130 стран и предусматривает установление минимальной налоговой ставки для транснациональных компаний в 15%.
Реформа была поддержана Организацией экономического сотрудничества и развития (ОЭСР) и должна помешать международным корпорациям переводить свои активы за границу для уклонения от уплаты налогов.
В своем совместном заявлении министры финансов стран G20 назвали соглашение историческим, обсуждение его условий продолжалось много лет. По их мнению, реформа сделает международную налоговую архитектуру более стабильной и справедливой.
✏️ Окончательную редакцию документа лидеры "Большой двадцатки" должны одобрить на саммите в Риме в октябре.
По оценке ОЭСР, которая руководит переговорами по налогам, правительства ежегодно теряют от 100 млрд до 240 млрд долл в год из-за недополучения налогов.
#агентыпроэкономику
Министры финансов стран «Большой двадцатки» (G20) подписали соглашение о глобальном налоге на саммите в Венеции.
📝 Документ также был одобрен представителями 130 стран и предусматривает установление минимальной налоговой ставки для транснациональных компаний в 15%.
Реформа была поддержана Организацией экономического сотрудничества и развития (ОЭСР) и должна помешать международным корпорациям переводить свои активы за границу для уклонения от уплаты налогов.
В своем совместном заявлении министры финансов стран G20 назвали соглашение историческим, обсуждение его условий продолжалось много лет. По их мнению, реформа сделает международную налоговую архитектуру более стабильной и справедливой.
✏️ Окончательную редакцию документа лидеры "Большой двадцатки" должны одобрить на саммите в Риме в октябре.
По оценке ОЭСР, которая руководит переговорами по налогам, правительства ежегодно теряют от 100 млрд до 240 млрд долл в год из-за недополучения налогов.

А вы следите за нашими Инстаграм аккаунтами?👇🏼
https://instagram.com/kristina_belavich?utm_medium=copy_link
https://instagram.com/ulanova.finance?utm_medium=copy_link
Завтра у нас в сторис будет огненная возможность, не пропустите 🔥
https://instagram.com/kristina_belavich?utm_medium=copy_link
https://instagram.com/ulanova.finance?utm_medium=copy_link
Завтра у нас в сторис будет огненная возможность, не пропустите 🔥
Тест на мышление бедняка
#агентыпропсихологиюденег
«Нет, я не богач. Я бедняк с деньгами, а это не одно и то же”
Вряд ли герой романа Габриэля Гарсиа Маркеса "Любовь во время холеры" был знаком с психологией мышления, но он совершенно прав: богач и бедняк с деньгами — это разные понятия.
Богача и бедняка отличает не уровень дохода — он может быть одинаковым — а уровень мышления.
Пройдите небольшой тест из 10 вопросов и ответьте “да” или “нет” на каждый из 10 вопросов:
1️⃣ Вы всегда ищете новые источники дохода и способы заработать.
2️⃣ Вы знаете миллион способов сэкономить.
3️⃣ Вы с ходу можете назвать несколько человек (включая кабинет министров), которые виноваты в ваших неудачах.
4️⃣ Вы уверены, что “выше головы не прыгнешь” и “больших денег честно не заработать”.
5️⃣ Вы самостоятельно принимаете решения и готовы к ответственности за их последствия.
6️⃣ В любой ситуации вы ищите новые возможности.
7️⃣ Вы готовы урезать все расходы, лишь бы уложиться в заданные рамки бюджета.
8️⃣ Вы сами формируете свое окружение, помня о том, что о человек больше всего похож на тех пятерых, с которыми он общается чаще всего.
9️⃣ Вы чаще действуете из страха (совершить ошибку, потерять что-то, быть отвергнутым, непонятым и так далее), чем из любви.
🔟 Вы считаете самым ценным ресурсом не деньги, а время.
Результаты опубликуем в 14:00 мск, включайте уведомления 😉
#агентыпропсихологиюденег
«Нет, я не богач. Я бедняк с деньгами, а это не одно и то же”
Вряд ли герой романа Габриэля Гарсиа Маркеса "Любовь во время холеры" был знаком с психологией мышления, но он совершенно прав: богач и бедняк с деньгами — это разные понятия.
Богача и бедняка отличает не уровень дохода — он может быть одинаковым — а уровень мышления.
Пройдите небольшой тест из 10 вопросов и ответьте “да” или “нет” на каждый из 10 вопросов:
1️⃣ Вы всегда ищете новые источники дохода и способы заработать.
2️⃣ Вы знаете миллион способов сэкономить.
3️⃣ Вы с ходу можете назвать несколько человек (включая кабинет министров), которые виноваты в ваших неудачах.
4️⃣ Вы уверены, что “выше головы не прыгнешь” и “больших денег честно не заработать”.
5️⃣ Вы самостоятельно принимаете решения и готовы к ответственности за их последствия.
6️⃣ В любой ситуации вы ищите новые возможности.
7️⃣ Вы готовы урезать все расходы, лишь бы уложиться в заданные рамки бюджета.
8️⃣ Вы сами формируете свое окружение, помня о том, что о человек больше всего похож на тех пятерых, с которыми он общается чаще всего.
9️⃣ Вы чаще действуете из страха (совершить ошибку, потерять что-то, быть отвергнутым, непонятым и так далее), чем из любви.
🔟 Вы считаете самым ценным ресурсом не деньги, а время.
Результаты опубликуем в 14:00 мск, включайте уведомления 😉