Юридик шахснинг раҳбари ёки якка тартибдаги тадбиркор автоматик равишда маъмурий жавобгарликка тортилади. Агар у жумладан, :
1) солиқ ҳисоботини ўз вақтида тақдим этмаганлиги учун ҳуқуқбузарларга базавий ҳисоблаш миқдорининг ўн баравари (10х) гача жарима;
2) cолиқлар ва йиғимларни тўлаш учун тўлов топшириқномасини хизмат кўрсатаётган банкка солиқ тўловчи томонидан тақдим этмаслик ёки ўз вақтида тақдим этмаслик базавий ҳисоблаш миқдорининг беш баравари (5х) миқдорида жарима белгиланди.
Ҳуқуқбузарга қарор автомат тарзда унинг иштирокисиз чиқарилади ва уч кунда унинг шахсий кабинетига юборилади.
1) солиқ ҳисоботини ўз вақтида тақдим этмаганлиги учун ҳуқуқбузарларга базавий ҳисоблаш миқдорининг ўн баравари (10х) гача жарима;
2) cолиқлар ва йиғимларни тўлаш учун тўлов топшириқномасини хизмат кўрсатаётган банкка солиқ тўловчи томонидан тақдим этмаслик ёки ўз вақтида тақдим этмаслик базавий ҳисоблаш миқдорининг беш баравари (5х) миқдорида жарима белгиланди.
Ҳуқуқбузарга қарор автомат тарзда унинг иштирокисиз чиқарилади ва уч кунда унинг шахсий кабинетига юборилади.
Эслатма
Солиқ кодексининг 9-бобида солиқ мажбуриятлари тўғри, тўлиқ ва ўз вақтида бажарилиши кўзда тутилган бўлиб, белгиланган тўловларнинг тегишли ғазна ҳисобварақасига тўланмаслиги, солиқ мажбуриятларининг бажарилмаганлиги деб эътироф этилишига ва тўлаш бўйича мажбуриятни бажариш кечиктирилган 📅 ҳар бир календар кун учун пеня ҳисобланишига сабаб бўлади (Солиқ кодексининг 110-моддаси).
Солиқ кодексининг 9-бобида солиқ мажбуриятлари тўғри, тўлиқ ва ўз вақтида бажарилиши кўзда тутилган бўлиб, белгиланган тўловларнинг тегишли ғазна ҳисобварақасига тўланмаслиги, солиқ мажбуриятларининг бажарилмаганлиги деб эътироф этилишига ва тўлаш бўйича мажбуриятни бажариш кечиктирилган 📅 ҳар бир календар кун учун пеня ҳисобланишига сабаб бўлади (Солиқ кодексининг 110-моддаси).
Тадбиркорлик субъектларининг ҳуқуқлари ва қонуний манфаатларини
ҳимоя қилиш бўйича вакил БИЗНЕС-ОМБУДСМАН
📂 ВАКОЛАТЛАРИ:
- давлат органлари (мансабдор шахслар) га қонун бузилиш ҳолатини бартараф этиш юзасидан
тақдимнома киритиш;
- давлат органлари (мансабдор шахслар) ни қонун бузилиш ҳолатига йўл қўймаслик юзасидан
огоҳлантириш;
- давлат органлари (мансабдор шахслар) га тадбиркор ҳуқуқини таъминлаш зарурлиги юзасидан
хулоса киритиш;
- тадбиркор манфаатида судларга ариза ва даъво ариза, шунингдек, апелляция ва кассация
шикоятларини киритиш (давлат божидан озод этилган ҳолда);
- маъмурий ҳуқуқбузарлик тўғрисида баённома тузиш;
- маъмурий жавобгарликка тортиш тўғрисидаги ишларни кўриб чиқиш ва қарор қабул қилиш.
✂️ ВАКОЛАТИГА КИРМАЙДИГАН МАСАЛАЛАР:
- тадбиркорлар ўртасидаги иқтисодий низоларни кўриб чиқиш;
- тадбиркорлик фаолияти билан боғлиқ бўлмаган, оилага, меҳнатга доир ва бошқа ҳуқуқий
муносабатлардан келиб чиқадиган низоларни кўриб чиқиш;
- судларнинг, тезкор-қидирув фаолиятини амалга оширувчи органларнинг, тергов, суриштирув
ва жазони ижро этиш органларининг ваколатига киритилган масалаларни кўриб чиқиш.
ҳимоя қилиш бўйича вакил БИЗНЕС-ОМБУДСМАН
📂 ВАКОЛАТЛАРИ:
- давлат органлари (мансабдор шахслар) га қонун бузилиш ҳолатини бартараф этиш юзасидан
тақдимнома киритиш;
- давлат органлари (мансабдор шахслар) ни қонун бузилиш ҳолатига йўл қўймаслик юзасидан
огоҳлантириш;
- давлат органлари (мансабдор шахслар) га тадбиркор ҳуқуқини таъминлаш зарурлиги юзасидан
хулоса киритиш;
- тадбиркор манфаатида судларга ариза ва даъво ариза, шунингдек, апелляция ва кассация
шикоятларини киритиш (давлат божидан озод этилган ҳолда);
- маъмурий ҳуқуқбузарлик тўғрисида баённома тузиш;
- маъмурий жавобгарликка тортиш тўғрисидаги ишларни кўриб чиқиш ва қарор қабул қилиш.
✂️ ВАКОЛАТИГА КИРМАЙДИГАН МАСАЛАЛАР:
- тадбиркорлар ўртасидаги иқтисодий низоларни кўриб чиқиш;
- тадбиркорлик фаолияти билан боғлиқ бўлмаган, оилага, меҳнатга доир ва бошқа ҳуқуқий
муносабатлардан келиб чиқадиган низоларни кўриб чиқиш;
- судларнинг, тезкор-қидирув фаолиятини амалга оширувчи органларнинг, тергов, суриштирув
ва жазони ижро этиш органларининг ваколатига киритилган масалаларни кўриб чиқиш.
6 Налоги: Сроки и итог.
👬 НДФЛ + СН (бывш.ЕСП)
Налоговый период – календарный год.
Отчетный период – месяц.
Итог: Нарастающий
🍕Налог на прибыль юридических лиц:
Налоговый период – календарный год.
Отчетный период – квартал.
Итог: Нарастающий
♻️ НДС
Налоговый период – месяц.
Отчетный период – месяц.
Итог: месяц
🍷 Акцизный налог
Налоговый период – месяц.
Отчетный период – месяц.
Итог: месяц
🍥 Налог с оборота
Налоговый период – календарный год.
Отчетный период – месяц.
Итог: Нарастающий
👬 НДФЛ + СН (бывш.ЕСП)
Налоговый период – календарный год.
Отчетный период – месяц.
Итог: Нарастающий
🍕Налог на прибыль юридических лиц:
Налоговый период – календарный год.
Отчетный период – квартал.
Итог: Нарастающий
♻️ НДС
Налоговый период – месяц.
Отчетный период – месяц.
Итог: месяц
🍷 Акцизный налог
Налоговый период – месяц.
Отчетный период – месяц.
Итог: месяц
🍥 Налог с оборота
Налоговый период – календарный год.
Отчетный период – месяц.
Итог: Нарастающий
Налоговые последствия, если матпомощь выдана без оснований
Ситуация:
На данный момент осуществляется восстановление бухгалтерского учета предприятия. В процессе восстановления было выявлено, что без каких-либо оснований была начислена и выплачена материальная помощь работникам предприятия. Нет никаких приказов, заявлений от работников. Так как эти выплаты были квалифицированы как материальная помощь, не были удержаны налоги. Очевидно, что работникам на самом деле выплачивали премии, но указывали как материальную помощь.
Вопрос:
Нужны ли приказы для начисления материальной помощи и заявления от работников? Если их нет, какие налоги должны удерживаться от данных выплат работникам?
Ответ:
Да, для выплаты материальной помощи работникам нужны документы, являющиеся основанием – заявления, приказы и другие необходимые документы (свидетельство о рождении, свидетельство о браке, свидетельство о смерти и т.д.). Не все виды материальной помощи освобождены от НДФЛ. Виды материальной помощи, по которым предусмотрено освобождение от НДФЛ, установлены в п.1 ст.378 действующего НК и в п.1 ст.179 НК в ред. 2007 года. При этом установлены предельные размеры этих выплат, которые не облагаются налогом, а свыше – облагаются.
Премии также выплачиваются на основании приказов. Вам нужно постараться выяснить, какого рода выплаты работникам осуществлялись на самом деле. От этого зависят не только налоговые последствия, но и корректное восстановление бухучета, и составление финансовых отчетов.
Если первичные документы найти не получится, рекомендуем рассматривать их как доходы в виде оплаты труда. Доходы в виде оплаты труда облагаются НДФЛ и обязательными взносами на ИНПС (п.1 ч.1 ст.387 НК, ст.184 НК в ред. 2007 г., ст.10 Закона «О накопительном пенсионном обеспечении граждан», ЗРУ №702-II от 02.12.2004 г.). Эти доходы также облагаются социальным налогом, а до 1 января 2020 года облагались ЕСП (ст.403 НК, ст.306 НК в ред. 2007 г.).
До 1 января 2020 года доходы в виде оплаты труда вычитались при определении налогооблагаемой базы по налогу на прибыль (ст.142 НК в ред. 2007 г.). С 1 января 2020 года при определении налоговой базы по налогу на прибыль вычитаются экономически оправданные и документально подтвержденные расходы (ч.ч.1–5 ст.305 НК). Если осуществленные расходы, являвшиеся доходами работников в виде оплаты труда, признаете таковыми, можете их вычесть.
Налоговых последствий по налогу с оборота (ЕНП) нет.
Ситуация:
На данный момент осуществляется восстановление бухгалтерского учета предприятия. В процессе восстановления было выявлено, что без каких-либо оснований была начислена и выплачена материальная помощь работникам предприятия. Нет никаких приказов, заявлений от работников. Так как эти выплаты были квалифицированы как материальная помощь, не были удержаны налоги. Очевидно, что работникам на самом деле выплачивали премии, но указывали как материальную помощь.
Вопрос:
Нужны ли приказы для начисления материальной помощи и заявления от работников? Если их нет, какие налоги должны удерживаться от данных выплат работникам?
Ответ:
Да, для выплаты материальной помощи работникам нужны документы, являющиеся основанием – заявления, приказы и другие необходимые документы (свидетельство о рождении, свидетельство о браке, свидетельство о смерти и т.д.). Не все виды материальной помощи освобождены от НДФЛ. Виды материальной помощи, по которым предусмотрено освобождение от НДФЛ, установлены в п.1 ст.378 действующего НК и в п.1 ст.179 НК в ред. 2007 года. При этом установлены предельные размеры этих выплат, которые не облагаются налогом, а свыше – облагаются.
Премии также выплачиваются на основании приказов. Вам нужно постараться выяснить, какого рода выплаты работникам осуществлялись на самом деле. От этого зависят не только налоговые последствия, но и корректное восстановление бухучета, и составление финансовых отчетов.
Если первичные документы найти не получится, рекомендуем рассматривать их как доходы в виде оплаты труда. Доходы в виде оплаты труда облагаются НДФЛ и обязательными взносами на ИНПС (п.1 ч.1 ст.387 НК, ст.184 НК в ред. 2007 г., ст.10 Закона «О накопительном пенсионном обеспечении граждан», ЗРУ №702-II от 02.12.2004 г.). Эти доходы также облагаются социальным налогом, а до 1 января 2020 года облагались ЕСП (ст.403 НК, ст.306 НК в ред. 2007 г.).
До 1 января 2020 года доходы в виде оплаты труда вычитались при определении налогооблагаемой базы по налогу на прибыль (ст.142 НК в ред. 2007 г.). С 1 января 2020 года при определении налоговой базы по налогу на прибыль вычитаются экономически оправданные и документально подтвержденные расходы (ч.ч.1–5 ст.305 НК). Если осуществленные расходы, являвшиеся доходами работников в виде оплаты труда, признаете таковыми, можете их вычесть.
Налоговых последствий по налогу с оборота (ЕНП) нет.
Хизматлар импорти учун тўланган ҚҚСни ҳисобга олиш
Вазият:
АҚШ давлати резиденти бўлган юридик компания корхонамизга юридик хизмат кўрсатди. Суд жараёни лойиҳа бўйича амалга оширилиши керак бўлган ишлар вақтида якунламаганлиги ҳамда етарли маҳсулот ишлаб чиқариш қувватига эришилмаганлиги учун олиб бориляпти. Хизматларни реализация қилиш жойи Ўзбекистон бўлганлиги сабабли СК 255-моддасига кўра солиқ агенти томонидан ҚҚС тўлаш мажбурияти вужудга келди. ҚҚС бюджетга тўлаб берилган.
Савол: Ушбу тўланган ҚҚС суммасини ҳисобга олиш мумкинми?
Жавоб:
СК 255-моддасига кўра тўланган ҚҚС суммасини СК 37-бобига мувофиқ ҳисобга олиш мумкин (СК 255-м. 9-қ.). Бунинг учун чет эллик юридик шахсдан харид қилинган хизматлар ҚҚС солинадиган айланма мақсадида фойдаланилиши ва солиқ суммаси бюджетга тўланган бўлиши лозим (СК 266-м. 1-қ.).
Бунда ҚҚС суммасини ҳисобга олиш учун бир томонли кирувчи импорт ЭҲФ шакллантириш керак бўлади.
Вазият:
АҚШ давлати резиденти бўлган юридик компания корхонамизга юридик хизмат кўрсатди. Суд жараёни лойиҳа бўйича амалга оширилиши керак бўлган ишлар вақтида якунламаганлиги ҳамда етарли маҳсулот ишлаб чиқариш қувватига эришилмаганлиги учун олиб бориляпти. Хизматларни реализация қилиш жойи Ўзбекистон бўлганлиги сабабли СК 255-моддасига кўра солиқ агенти томонидан ҚҚС тўлаш мажбурияти вужудга келди. ҚҚС бюджетга тўлаб берилган.
Савол: Ушбу тўланган ҚҚС суммасини ҳисобга олиш мумкинми?
Жавоб:
СК 255-моддасига кўра тўланган ҚҚС суммасини СК 37-бобига мувофиқ ҳисобга олиш мумкин (СК 255-м. 9-қ.). Бунинг учун чет эллик юридик шахсдан харид қилинган хизматлар ҚҚС солинадиган айланма мақсадида фойдаланилиши ва солиқ суммаси бюджетга тўланган бўлиши лозим (СК 266-м. 1-қ.).
Бунда ҚҚС суммасини ҳисобга олиш учун бир томонли кирувчи импорт ЭҲФ шакллантириш керак бўлади.
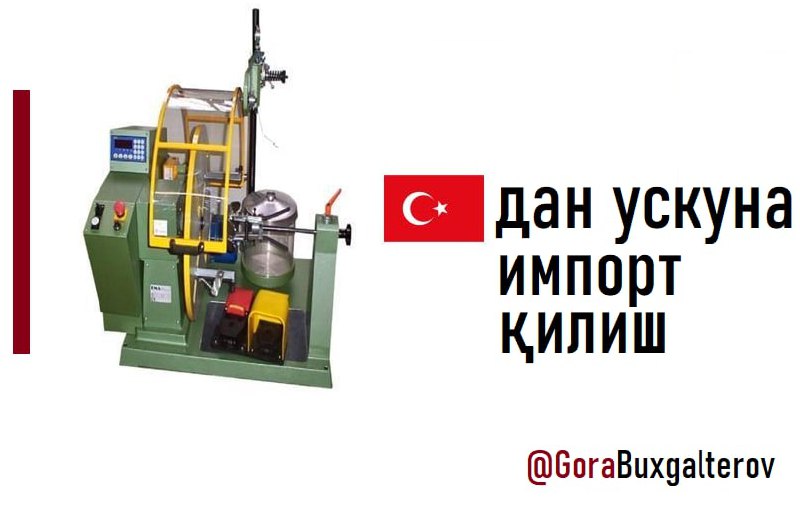
Туркиядан ускуна импорт қилиш ва уни ўрнатиш хизматларини харид қилишнинг солиқ оқибатлари
Вазият:
Корхона Туркия компаниясидан 2252 минг АҚШ долларига тегирмон ускуналарини сотиб олиш ва 88 минг АҚШ долларига уларни ўрнатиш ва ишга тушириб бериш учун шартнома тузди.
Савол:
Туркия компанияси билан тузилган шартноманинг солиқ оқибатлари қандай?
Жавоб:
Технологик асбоб-ускуналар Ўзбекистон ҳудудига олиб кирилганида божхона тўловлари, шу жумладан, импорт чоғидаги ҚҚС тўланади. Агар импорт қилинган товар ҚҚС солинадиган айланма учун ишлатилса, у ҳолда корхона ушбу кирувчи ҚҚС суммасини ҳисобга олишга ҳақли (СК 266-м. 1-қ).
Ўзбекистон Республикасида ишлаб чиқарилмайдиган, тасдиқланган рўйхат бўйича Ўзбекистон Республикаси ҳудудига олиб кириладиган технологик асбоб-ускуналар ҚҚСдан озод этилади (СК 246-м., 6-б.). Ушбу рўйхат Вазирлар Маҳкамасининг 04.06.2021 йилдаги 352-сон қарори билан тасдиқланган (ВМнинг 04.06.2021 й.даги 352-сон қарорига 1-Илова). Рўйхатга ўзгартириш ва қўшимчалар киритиш тартиби ВМнинг 27.11.2020 йилдаги 750-сон қарори билан тасдиқланган (ВМнинг 27.11.2020 йилдаги 750-сон қарорига Илова).
ҚҚС солиш мақсадида ускунани ўрнатиш ва ишга тушириб бериш хизматларини реализация қилиш жойи Ўзбекистон Республикаси ҳисобланади (СК 241-м. 3-қ. 2-б). Бунда корхонангиз солиқ агенти сифатида ҚҚСни ҳисоблаши, уни Туркия компаниясидан ушлаб қолиши ва бюджетга тўлаб бериши лозим. Агар шартнома шартлари Ўзбекистонда тўланадиган ҚҚСни назарда тутмаган ҳолда тузилган бўлса, корхона ҚҚС суммасини ўз ҳисобидан тўлаб бериши керак. Агар ускуна ҚҚС солинадиган айланма учун ишлатилса, у ҳолда корхона ушбу кирувчи ҚҚС суммасини ҳисобга олишга ҳақли (СК 255-м.). Корхона ҚҚС суммасини тўлов топшириқномаси асосидагина ҳисобга олишининг техник жиҳатдан имконияти йўқлиги сабаб, хизматлар импорти учун бир томонли кирувчи ЭҲФни шакллантириши ва шу асосда солиқни ҳисобга олиши керак бўлади.
😎 Туркия компанияси хизматларни Ўзбекистон ҳудудида амалга оширганлиги сабабли норезидентларнинг даромадидан солиқ агентида ушлаб қолинадиган солиқ бўйича ҳам солиқ оқибатлари келиб чиқади (СК 351-м. 2-қ. 18-б.). Солиқ ставкаси 20% (СК 353-м. 6-б.).
☝🏾 Ўзбекистон Республикаси ва Туркия ҳукуматлари ўртасида даромадларга икки томонлама солиқ солишга йўл қўймаслик тўғрисида Битим имзоланган (Тошкент, 08.05.1996 й.). Унга кўра Туркия компанияси Ўзбекистонда олган даромадидан солиқни Туркияда тўлаши мумкин (Битимнинг 7-моддаси). Бунинг учун у даромад тўлаб берилгунига қадар корхонангизга резидентлик сертификатини тақдим этиши лозим (СК 354-м. 5-қ.).
Вазият:
Корхона Туркия компаниясидан 2252 минг АҚШ долларига тегирмон ускуналарини сотиб олиш ва 88 минг АҚШ долларига уларни ўрнатиш ва ишга тушириб бериш учун шартнома тузди.
Савол:
Туркия компанияси билан тузилган шартноманинг солиқ оқибатлари қандай?
Жавоб:
Технологик асбоб-ускуналар Ўзбекистон ҳудудига олиб кирилганида божхона тўловлари, шу жумладан, импорт чоғидаги ҚҚС тўланади. Агар импорт қилинган товар ҚҚС солинадиган айланма учун ишлатилса, у ҳолда корхона ушбу кирувчи ҚҚС суммасини ҳисобга олишга ҳақли (СК 266-м. 1-қ).
Ўзбекистон Республикасида ишлаб чиқарилмайдиган, тасдиқланган рўйхат бўйича Ўзбекистон Республикаси ҳудудига олиб кириладиган технологик асбоб-ускуналар ҚҚСдан озод этилади (СК 246-м., 6-б.). Ушбу рўйхат Вазирлар Маҳкамасининг 04.06.2021 йилдаги 352-сон қарори билан тасдиқланган (ВМнинг 04.06.2021 й.даги 352-сон қарорига 1-Илова). Рўйхатга ўзгартириш ва қўшимчалар киритиш тартиби ВМнинг 27.11.2020 йилдаги 750-сон қарори билан тасдиқланган (ВМнинг 27.11.2020 йилдаги 750-сон қарорига Илова).
ҚҚС солиш мақсадида ускунани ўрнатиш ва ишга тушириб бериш хизматларини реализация қилиш жойи Ўзбекистон Республикаси ҳисобланади (СК 241-м. 3-қ. 2-б). Бунда корхонангиз солиқ агенти сифатида ҚҚСни ҳисоблаши, уни Туркия компаниясидан ушлаб қолиши ва бюджетга тўлаб бериши лозим. Агар шартнома шартлари Ўзбекистонда тўланадиган ҚҚСни назарда тутмаган ҳолда тузилган бўлса, корхона ҚҚС суммасини ўз ҳисобидан тўлаб бериши керак. Агар ускуна ҚҚС солинадиган айланма учун ишлатилса, у ҳолда корхона ушбу кирувчи ҚҚС суммасини ҳисобга олишга ҳақли (СК 255-м.). Корхона ҚҚС суммасини тўлов топшириқномаси асосидагина ҳисобга олишининг техник жиҳатдан имконияти йўқлиги сабаб, хизматлар импорти учун бир томонли кирувчи ЭҲФни шакллантириши ва шу асосда солиқни ҳисобга олиши керак бўлади.
😎 Туркия компанияси хизматларни Ўзбекистон ҳудудида амалга оширганлиги сабабли норезидентларнинг даромадидан солиқ агентида ушлаб қолинадиган солиқ бўйича ҳам солиқ оқибатлари келиб чиқади (СК 351-м. 2-қ. 18-б.). Солиқ ставкаси 20% (СК 353-м. 6-б.).
☝🏾 Ўзбекистон Республикаси ва Туркия ҳукуматлари ўртасида даромадларга икки томонлама солиқ солишга йўл қўймаслик тўғрисида Битим имзоланган (Тошкент, 08.05.1996 й.). Унга кўра Туркия компанияси Ўзбекистонда олган даромадидан солиқни Туркияда тўлаши мумкин (Битимнинг 7-моддаси). Бунинг учун у даромад тўлаб берилгунига қадар корхонангизга резидентлик сертификатини тақдим этиши лозим (СК 354-м. 5-қ.).
O‘zini o‘zi band qilganlar haqida fakt:
1.70 ga yaqin faoliyat turi bilan shug‘ullanishi mumkin (ro‘yxat bu yerda).
2. Mehnat staji hisoblanishi uchun ixtiyoriy ravishda bir yil uchun kamida BHMning 1 barobari miqdorida ijtimoiy soliq to‘lashlari mumkin (SK 408/2)
3. O‘zini o‘zi band qilganlar soliq to‘lamaydi..
4. Xodimlarni jalb qila olmaydi va ish beruvchiga ega bo‘la olmaydi (Ya'ni birorta joyda rasman hodim, ishchi b/b ishlamasligi kerak 😉) – PQ-4742 08.06.2020-yil
кейворд: узини узи банд килиш, самозанятые
1.70 ga yaqin faoliyat turi bilan shug‘ullanishi mumkin (ro‘yxat bu yerda).
2. Mehnat staji hisoblanishi uchun ixtiyoriy ravishda bir yil uchun kamida BHMning 1 barobari miqdorida ijtimoiy soliq to‘lashlari mumkin (SK 408/2)
3. O‘zini o‘zi band qilganlar soliq to‘lamaydi..
4. Xodimlarni jalb qila olmaydi va ish beruvchiga ega bo‘la olmaydi (Ya'ni birorta joyda rasman hodim, ishchi b/b ishlamasligi kerak 😉) – PQ-4742 08.06.2020-yil
кейворд: узини узи банд килиш, самозанятые
Telegraph
O‘zini o‘zi band qiladigan shaxslar uchun faoliyat (ishlar, xizmatlar) turlari RO‘YXATI 70
1. Uyda yoki davlat ta’lim muassasalarining foydalanilmayotgan bino va inshootlari xonalarida repetitorlik qilish — bolalar va kattalar bilan ta’lim fanlari bo‘yicha yakka tartibda hamda guruh bo‘lib mashg‘ulotlar o‘tkazish. 2. Bolalarga qarab turish va ularni…
Аренда имущества у физлица и НДФЛ
Ситуация:
Предприятие арендует имущество у физлица. В соответствии с договором арендная плата составляет 700 тыс. сум. НДФЛ по ставке 12% составит 84 тыс. сум. Предприятие ежемесячно перечисляет физлицу-арендодателю 700 тыс. сум. и НДФЛ в бюджет в размере 84 тыс. сум.
Вопрос:
Какую сумму в отчете по НДФЛ в приложении №5 (доходы в виде оплаты труда) нужно указывать – 700 000 сум. или 784 000 сум.?
Ответ:
Если арендная плата в договоре указана в размере 700 тыс. сум., эта сумма и есть доход физлица-арендодателя. Это имущественный доход, а не доход в виде оплаты труда (п.3 ст.375 НК). Имущественные доходы облагаются НДФЛ у налогового агента (п.3 ч.1 ст.387 НК). Предприятие должно из ежемесячной арендной платы исчислить, удержать у физлица и уплатить в бюджет НДФЛ в размере 84 тыс. сум. (700 х 12%), а арендодателю выплачивать 616 тыс. сум. (700 – 84).
Доход физлица от сдачи имущества в аренду (700 тыс. сум.) отражается по строке 012 Расчета НДФЛ и социального налога (в строки 011 и 0110 не включается), а также в приложении №6 к Расчету в качестве имущественного дохода.
Если в аренду сдается недвижимость или автотранспортные средства, также заполняется приложение №3 к Расчету. Также не забывайте, что в целях налогообложения арендная плата не может быть ниже установленных минимальных ставок (прил. №8 к №ЗРУ-742 от 30.12.2021 г.).
Если предприятие уплачивает НДФЛ за свой счет, это является для арендодателя доходом в виде материальной выгоды, который также облагается НДФЛ (п.1 ч.1 ст.376, ст.387 НК). Расходы предприятия, являющиеся доходом в виде материальной выгоды физлица, не вычитаются при определении налоговой базы по налогу на прибыль (п.3 ст.317 НК).
Ситуация:
Предприятие арендует имущество у физлица. В соответствии с договором арендная плата составляет 700 тыс. сум. НДФЛ по ставке 12% составит 84 тыс. сум. Предприятие ежемесячно перечисляет физлицу-арендодателю 700 тыс. сум. и НДФЛ в бюджет в размере 84 тыс. сум.
Вопрос:
Какую сумму в отчете по НДФЛ в приложении №5 (доходы в виде оплаты труда) нужно указывать – 700 000 сум. или 784 000 сум.?
Ответ:
Если арендная плата в договоре указана в размере 700 тыс. сум., эта сумма и есть доход физлица-арендодателя. Это имущественный доход, а не доход в виде оплаты труда (п.3 ст.375 НК). Имущественные доходы облагаются НДФЛ у налогового агента (п.3 ч.1 ст.387 НК). Предприятие должно из ежемесячной арендной платы исчислить, удержать у физлица и уплатить в бюджет НДФЛ в размере 84 тыс. сум. (700 х 12%), а арендодателю выплачивать 616 тыс. сум. (700 – 84).
Доход физлица от сдачи имущества в аренду (700 тыс. сум.) отражается по строке 012 Расчета НДФЛ и социального налога (в строки 011 и 0110 не включается), а также в приложении №6 к Расчету в качестве имущественного дохода.
Если в аренду сдается недвижимость или автотранспортные средства, также заполняется приложение №3 к Расчету. Также не забывайте, что в целях налогообложения арендная плата не может быть ниже установленных минимальных ставок (прил. №8 к №ЗРУ-742 от 30.12.2021 г.).
Если предприятие уплачивает НДФЛ за свой счет, это является для арендодателя доходом в виде материальной выгоды, который также облагается НДФЛ (п.1 ч.1 ст.376, ст.387 НК). Расходы предприятия, являющиеся доходом в виде материальной выгоды физлица, не вычитаются при определении налоговой базы по налогу на прибыль (п.3 ст.317 НК).
Нужно ли регистрировать работника на сайте my.mehnat.uz (ЕНСТ) индивидуальному предпринимателю?
Anonymous Poll
61%
Да
32%
Нет
6%
Ммм...
Buxgalter PRO l ГораБух
Нужно ли регистрировать работника на сайте my.mehnat.uz (ЕНСТ) индивидуальному предпринимателю?
Нет, не нужно.
Использование ЕНСТ обязательно для работодателя - организации, частного предприятия, отдельных лиц, достигших 18 лет (п. 2 Прил. № 1 к ПКМ № 971 от 05.12.2019 г.).
Для работников, нанятых индивидуальным предпринимателем, имеется отдельный порядок их регистрации и учета трудового стажа в органах налоговой службы (Прил.1 к ПКМ № 707 от 22.11.2021 г.).
Этим порядком регистрация работников, нанятых #ИП, в ЕНСТ не предусмотрена.
Использование ЕНСТ обязательно для работодателя - организации, частного предприятия, отдельных лиц, достигших 18 лет (п. 2 Прил. № 1 к ПКМ № 971 от 05.12.2019 г.).
Для работников, нанятых индивидуальным предпринимателем, имеется отдельный порядок их регистрации и учета трудового стажа в органах налоговой службы (Прил.1 к ПКМ № 707 от 22.11.2021 г.).
Этим порядком регистрация работников, нанятых #ИП, в ЕНСТ не предусмотрена.
image_2022-06-16_14-10-40.png
96.5 KB
Рекомендуемый текст ответа на налоговому органу о зачете НДС по мнимым (притворным) сделкам
Давал хом ашёни бериш ва унинг солиқ оқибатлари
🟥 Вазият:
Корхонамизга олиб келувчи йўл қуриш учун пудратчи билан шартнома қилмоқчимиз. Зарур қурилиш материалларини (цемент, шағал) пудратчига ўзимиз давал хом ашё сифатида бермоқчимиз. Бизнинг корхонамиз учун цемент тайёр маҳсулот, шағал эса хом ашё.
🟨 Савол:
1. Давал хом ашё пудратчига қанақа нархда берилади? ҚҚС ҳисобланиб, ЭҲФ расмийлаштириладими?
2. Пудратчига берилган ТМЗларимиз ҚҚС ва фойда солиғи ҳисоботида қандай акс эттирилади?
🟩 Жавоб:
1.Корхона давал хом ашёни сотаётгани йўқ, уни ўз хўжалик фаолиятида фойдаланиладиган йўл қурилиши учун пудратчига беряпти. ТМЗлар пудратчига бухгалтерия ҳисобидаги таннархида берилади.
Агар пудратчи ушбу ТМЗларни йўл қурилишида ишлатса, унга берилган ТМЗлар реализация қилинган деб ҳисобланмайди ва ҚҚС солинмайди. Бунда ЭҲФ расмийлаштирилмайди.
Агар пудратчи ТМЗларни белгиланган вақтда йўл қурилишида ишлатмаса, улар реализация қилинган деб ҳисобланади ва ҚҚС солинади (СК 239-м. 4-қ. 7-б.).
2.ТМЗлар корхонага олиб борадиган йўл қурилишида ишлатилмоқда. Йўл корхона учун асосий восита бўлса, уни қуришга сарфланган қурилиш материаллари асосий воситанинг бошланғич нархига киритилади. Шу сабаб бу ТМЗлар сарфи ҚҚС ва фойда солиғида акс эттирилмайди.
Агар қурилган йўл корхона учун асосий восита ҳисобланмаса, уни қурдириш учун амалга оширилган харажатлар иқтисодий жиҳатдан ўзини оқлаган ёки оқламаганлигини ўрганиш керак. Иқтисодий жиҳатдан оқланган харажатлар фойда солиғини ҳисоблашда чегирилади (СК 305-м.). Бу харажатлар Фойда солиғи ҳисоб-китобига 2-илованинг 070-сатрида кўрсатилади. ҚҚС бўйича солиқ оқибатлари йўқ, шу сабабли ҳисоботда кўрсатилмайди.
🟥 Вазият:
Корхонамизга олиб келувчи йўл қуриш учун пудратчи билан шартнома қилмоқчимиз. Зарур қурилиш материалларини (цемент, шағал) пудратчига ўзимиз давал хом ашё сифатида бермоқчимиз. Бизнинг корхонамиз учун цемент тайёр маҳсулот, шағал эса хом ашё.
🟨 Савол:
1. Давал хом ашё пудратчига қанақа нархда берилади? ҚҚС ҳисобланиб, ЭҲФ расмийлаштириладими?
2. Пудратчига берилган ТМЗларимиз ҚҚС ва фойда солиғи ҳисоботида қандай акс эттирилади?
🟩 Жавоб:
1.Корхона давал хом ашёни сотаётгани йўқ, уни ўз хўжалик фаолиятида фойдаланиладиган йўл қурилиши учун пудратчига беряпти. ТМЗлар пудратчига бухгалтерия ҳисобидаги таннархида берилади.
Агар пудратчи ушбу ТМЗларни йўл қурилишида ишлатса, унга берилган ТМЗлар реализация қилинган деб ҳисобланмайди ва ҚҚС солинмайди. Бунда ЭҲФ расмийлаштирилмайди.
Агар пудратчи ТМЗларни белгиланган вақтда йўл қурилишида ишлатмаса, улар реализация қилинган деб ҳисобланади ва ҚҚС солинади (СК 239-м. 4-қ. 7-б.).
2.ТМЗлар корхонага олиб борадиган йўл қурилишида ишлатилмоқда. Йўл корхона учун асосий восита бўлса, уни қуришга сарфланган қурилиш материаллари асосий воситанинг бошланғич нархига киритилади. Шу сабаб бу ТМЗлар сарфи ҚҚС ва фойда солиғида акс эттирилмайди.
Агар қурилган йўл корхона учун асосий восита ҳисобланмаса, уни қурдириш учун амалга оширилган харажатлар иқтисодий жиҳатдан ўзини оқлаган ёки оқламаганлигини ўрганиш керак. Иқтисодий жиҳатдан оқланган харажатлар фойда солиғини ҳисоблашда чегирилади (СК 305-м.). Бу харажатлар Фойда солиғи ҳисоб-китобига 2-илованинг 070-сатрида кўрсатилади. ҚҚС бўйича солиқ оқибатлари йўқ, шу сабабли ҳисоботда кўрсатилмайди.
Ведение личных карточек формы Т-2 на всех работников в организациях обязательно?
Anonymous Poll
72%
Да
22%
Нет
6%
мм...
Buxgalter PRO l ГораБух
Ведение личных карточек формы Т-2 на всех работников в организациях обязательно?
Ведение личных карточек формы Т-2 на всех работников в организациях обязательно?
Да.
Требование к ведению личной карточки формы Т-2, как и к ведению действующих до 2020 года трудовых книжек в бумажном виде, не отменены.
Таким образом, ведение личных карточек формы Т-2 на всех работников в организациях обязательно. Тем более, сведения о воинском учете и использованных отпусках необходимы для соблюдения законодательства о всеобщей воинской обязанности и военной службе, а также для реального отображения использованных отпусков и расчетов денежных компенсаций по ним.
Личная карточка формы Т-2 (п. 2.3 и 3.1. Инструкции рег. МЮ № 402 от 29.01.1998 г.) должна храниться в личном деле. Эта карточка отображает все анкетные (личные) данные сотрудника, а также показывает всю его трудовую деятельность в данной организации: перемещения (переводы), использование трудовых отпусков, проведение аттестаций, повышение квалификации. В процессе трудовой деятельности в карточку Т-2 вносят дополнения и изменения, всегда можно определить, на основании каких документов они внесены, что в дальнейшем облегчает поиск архивных документов и подтверждение тех или иных моментов деятельности работника. Личная карточка формы Т-2 является основой личного дела сотрудника.
На практике удобно такие карточки вести в электронном виде, в виду отсутствия необходимости хранить большие объемы в бумажном виде, а также возможности быстрого внесения изменений и дополнений. В бумажную форму карточки Т-2 трудно вместить все изменяемые и дополняемые данные за всю трудовую деятельность сотрудника. В силу того, что карточка является важнейшим документом, подтверждающим трудовую деятельность и способствующая поиску подлинных документов (приказов), важно всегда иметь электронные копии карточек во избежание утраты данных.
При прекращении трудового договора, ведущиеся в электронном виде, личные карточки формы Т-2 распечатываются в полном объеме, приобщаются к личному делу уволенного сотрудника и передаются в архив.
Да.
Требование к ведению личной карточки формы Т-2, как и к ведению действующих до 2020 года трудовых книжек в бумажном виде, не отменены.
Таким образом, ведение личных карточек формы Т-2 на всех работников в организациях обязательно. Тем более, сведения о воинском учете и использованных отпусках необходимы для соблюдения законодательства о всеобщей воинской обязанности и военной службе, а также для реального отображения использованных отпусков и расчетов денежных компенсаций по ним.
Личная карточка формы Т-2 (п. 2.3 и 3.1. Инструкции рег. МЮ № 402 от 29.01.1998 г.) должна храниться в личном деле. Эта карточка отображает все анкетные (личные) данные сотрудника, а также показывает всю его трудовую деятельность в данной организации: перемещения (переводы), использование трудовых отпусков, проведение аттестаций, повышение квалификации. В процессе трудовой деятельности в карточку Т-2 вносят дополнения и изменения, всегда можно определить, на основании каких документов они внесены, что в дальнейшем облегчает поиск архивных документов и подтверждение тех или иных моментов деятельности работника. Личная карточка формы Т-2 является основой личного дела сотрудника.
На практике удобно такие карточки вести в электронном виде, в виду отсутствия необходимости хранить большие объемы в бумажном виде, а также возможности быстрого внесения изменений и дополнений. В бумажную форму карточки Т-2 трудно вместить все изменяемые и дополняемые данные за всю трудовую деятельность сотрудника. В силу того, что карточка является важнейшим документом, подтверждающим трудовую деятельность и способствующая поиску подлинных документов (приказов), важно всегда иметь электронные копии карточек во избежание утраты данных.
При прекращении трудового договора, ведущиеся в электронном виде, личные карточки формы Т-2 распечатываются в полном объеме, приобщаются к личному делу уволенного сотрудника и передаются в архив.
Мехнат кодексига шарх.pdf
2.7 MB
🦺 Мехнат кодексига шархлар
(2015 йил 1 сентябргача булган узгаришлар билан холатда)
👤 Йўлдош Турсунов, "Адолат" нашри 2015 йил.
(2015 йил 1 сентябргача булган узгаришлар билан холатда)
👤 Йўлдош Турсунов, "Адолат" нашри 2015 йил.
@GoraBuxgalterovПредприятие может реализовывать товары, принятые на комиссию. В этом случае данная деятельность рассматривается как ... ___ ... .
Anonymous Poll
48%
торговля
42%
услуга
10%
другой
Buxgalter PRO l ГораБух
Предприятие может реализовывать товары, принятые на комиссию. В этом случае данная деятельность рассматривается как ... ___ ... .
Предприятие может реализовывать товары, принятые на комиссию. В этом случае данная деятельность не рассматривается как торговля, а является оказанием посреднических услуг.
Полученные товары учитываются комиссионером за балансом на счете 004 "Товары, принятые на комиссию" по ценам, согласованным с комитентом (указанным в актах приема-передачи, включая НДС). После реализации товары списываются с забалансового счета.
При одновременной продаже предприятием как собственных, так и комиссионных товаров, оно осуществляет различные виды деятельности – торговую и посредническую.
Что должен содержать посреднический договор ?
Посреднические сделки оформляются договором комиссии, поручения или другим договором посреднического характера, в котором необходимо указать:
▪️ предмет договора;
▪️ порядок исполнения поручения;
▪️ сроки исполнения;
▪️ порядок взаиморасчетов. По соглашению сторон посредник может участвовать в расчетах или же расчеты могут производиться без него.
▪️ порядок определения вознаграждения.
❗️Внимание : При продаже товаров с НДС укажите, от какой стоимости – с учетом НДС или без него – рассчитывается вознаграждение.
Какими документами оформить реализацию комиссионером товаров комитента ?
Документы оформляются в следующем порядке.
1. Комиссионер выставляет покупателю товаров электронный счет-фактуру от своего имени. При этом в строке «Поставщик» дополнительно указывается «Комиссионер» гл. 4 прил. № 2 к ПКМ № 489 от 14.08.2020 г.. Этот счет-фактура:
– включается у комиссионера в Журнал учета выставленных счетов-фактур в хронологическом порядке;
– не включается в Реестр продаж. НДС по нему не начисляется.
❗️Внимание: Комиссионер выставляет счет-фактуру от своего имени с НДС, если комитент – плательщик НДС. Комиссионер выставляет счет-фактуру от своего имени без НДС, если комитент – неплательщик НДС. В обоих случаях не имеет значения, является ли плательщиком НДС сам комиссионер.
Источник: БухгалтерУз
Полученные товары учитываются комиссионером за балансом на счете 004 "Товары, принятые на комиссию" по ценам, согласованным с комитентом (указанным в актах приема-передачи, включая НДС). После реализации товары списываются с забалансового счета.
При одновременной продаже предприятием как собственных, так и комиссионных товаров, оно осуществляет различные виды деятельности – торговую и посредническую.
Что должен содержать посреднический договор ?
Посреднические сделки оформляются договором комиссии, поручения или другим договором посреднического характера, в котором необходимо указать:
▪️ предмет договора;
▪️ порядок исполнения поручения;
▪️ сроки исполнения;
▪️ порядок взаиморасчетов. По соглашению сторон посредник может участвовать в расчетах или же расчеты могут производиться без него.
▪️ порядок определения вознаграждения.
❗️Внимание : При продаже товаров с НДС укажите, от какой стоимости – с учетом НДС или без него – рассчитывается вознаграждение.
Какими документами оформить реализацию комиссионером товаров комитента ?
Документы оформляются в следующем порядке.
1. Комиссионер выставляет покупателю товаров электронный счет-фактуру от своего имени. При этом в строке «Поставщик» дополнительно указывается «Комиссионер» гл. 4 прил. № 2 к ПКМ № 489 от 14.08.2020 г.. Этот счет-фактура:
– включается у комиссионера в Журнал учета выставленных счетов-фактур в хронологическом порядке;
– не включается в Реестр продаж. НДС по нему не начисляется.
❗️Внимание: Комиссионер выставляет счет-фактуру от своего имени с НДС, если комитент – плательщик НДС. Комиссионер выставляет счет-фактуру от своего имени без НДС, если комитент – неплательщик НДС. В обоих случаях не имеет значения, является ли плательщиком НДС сам комиссионер.
Источник: БухгалтерУз
Ўзини ўзи банд қилган шахс билан _____ .
Anonymous Poll
24%
ишладим
56%
хали ишламадим
20%
Нимага керак у?