
#Берегитеденьги
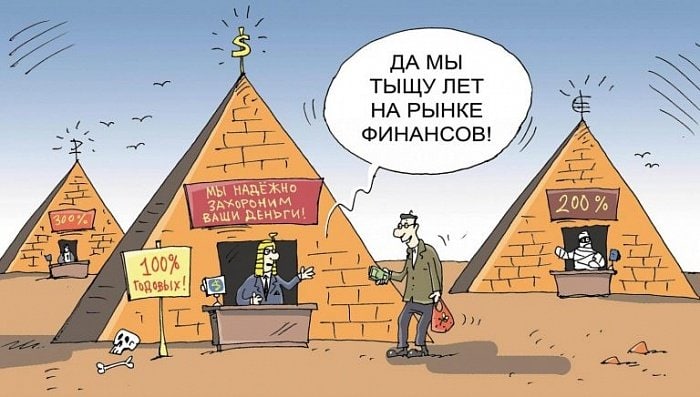
❗️Финансовая пирамида — это мошеннический проект, который имитирует выгодные инвестиции. Средства поступают за счет постоянного привлечения новых участников. Они вносят деньги, затем привлекают новых людей — пирамида растет. При этом верхушка пирамиды действительно может заработать. А низы ничего не получают — они наивно пожертвовали свои деньги тем, кто стоит на ступеньку выше.
🔹Есть несколько признаков, которые помогут вам вычислить строителей пирамид:
📌Гарантируют высокий доход без всякого риска
📌Просят приводить новых клиентов
📌Нет подтверждения инвестиций Ваших денег
📌На сайте компании нет контактов для связи
❗️Финансовая пирамида — это мошеннический проект, который имитирует выгодные инвестиции. Средства поступают за счет постоянного привлечения новых участников. Они вносят деньги, затем привлекают новых людей — пирамида растет. При этом верхушка пирамиды действительно может заработать. А низы ничего не получают — они наивно пожертвовали свои деньги тем, кто стоит на ступеньку выше.
🔹Есть несколько признаков, которые помогут вам вычислить строителей пирамид:
📌Гарантируют высокий доход без всякого риска
📌Просят приводить новых клиентов
📌Нет подтверждения инвестиций Ваших денег
📌На сайте компании нет контактов для связи
👌Как защитить себя от финансового мошенничества
💸С каждым годом мошеннических схем в мире становится все больше: онлайн-казино, легкий заработок в интернете, вклады под невероятные проценты, звонки «из банка», «гос служб», просьбы о помощи, списание денег со счета, кража паролей, финансовые пирамиды и т. д.
✅Для того чтобы уберечь себя от финансовых потерь важно придерживаться рекомендаций сотрудников финансовых учреждений (банков, страховых компаний, финансовых консультантов) и гос служб, а также перед отправкой или вложением своих средств, самому навести справки и перепроверить информацию.
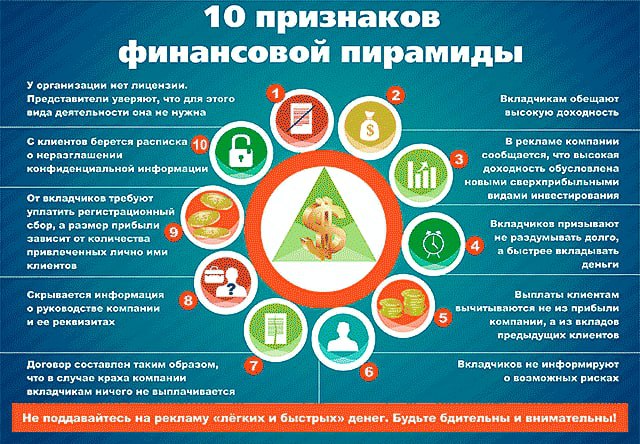
Вот 10 характерных признаков финансовой пирамиды и мошенничества
💸С каждым годом мошеннических схем в мире становится все больше: онлайн-казино, легкий заработок в интернете, вклады под невероятные проценты, звонки «из банка», «гос служб», просьбы о помощи, списание денег со счета, кража паролей, финансовые пирамиды и т. д.
✅Для того чтобы уберечь себя от финансовых потерь важно придерживаться рекомендаций сотрудников финансовых учреждений (банков, страховых компаний, финансовых консультантов) и гос служб, а также перед отправкой или вложением своих средств, самому навести справки и перепроверить информацию.
Вот 10 характерных признаков финансовой пирамиды и мошенничества
💥А у нас время подарков!
🎁Дарим 5 индивидуальных профессиональных консультаций онлайн по услугам компании МетЛайф.
✅Если:
- у Вас есть вопросы относительно компании и услуг, на которые Вы ищете ответы,
- Вам интересно почему около миллиона украинцев пользуются услугами компании,
- какие вопросы они решают,
- почему это о финансовой безопасности и др.,
❗️у Вас есть возможность задать вопросы и получить ответы!
Для этого необходимо:
1️⃣зарегистрироваться в форме,
2️⃣выбрать время и дату в период с 3 по 5 июня!
♻️Ссылка на встречу придет Вам после регистрации 👌
🎁Дарим 5 индивидуальных профессиональных консультаций онлайн по услугам компании МетЛайф.
✅Если:
- у Вас есть вопросы относительно компании и услуг, на которые Вы ищете ответы,
- Вам интересно почему около миллиона украинцев пользуются услугами компании,
- какие вопросы они решают,
- почему это о финансовой безопасности и др.,
❗️у Вас есть возможность задать вопросы и получить ответы!
Для этого необходимо:
1️⃣зарегистрироваться в форме,
2️⃣выбрать время и дату в период с 3 по 5 июня!
♻️Ссылка на встречу придет Вам после регистрации 👌
Google Docs
Послуги компанії МетЛайф
Как преодолеть страх инвестирования?
Страх инвестирования испытывают все, кто хочет преумножить свои деньги. Однако не все способны побороть его, таким образом, оставляя деньги под подушкой.
Ниже приведены советы, как безболезненно начать инвестировать:
📌Изучайте теорию. Читайте книги по инвестированию, профессиональную периодику, смотрите ролики на Youtube, посещайте специализированные курсы.
📌Наметьте цели. По классике жанра, это либо преумножение багатства, либо сохранение капитала, а уже потом подбирать программы
📌Начните инвестировать с небольших сумм. Учитесь деньги отпускать. Деньги не должны быть последними.
📌Взвешивайте риски. Портфель должен быть сбалансированным, то есть включать более и менее рисковые активы.
📌Не паникуйте из-за падения: это нормально. В краткосрочной перспективе стоимость акций может падать, но в долгосрочной — они, как правило, всегда растут.
📌Не придумывайте велосипед. Пользуйтесь уже готовыми решениями. Вы можете по началу даже начать использовать робоэдвазер (специальный сервис, который помогает сформировать портфель).
📌Начните инвестировать. Лучший момент начать инвестировать был вчера. Следующий лучший момент — сегодня (шеф-редактор «Инвестопедии» Калеб Сильвер)
❗️Легкого инвестиционного старта!
Страх инвестирования испытывают все, кто хочет преумножить свои деньги. Однако не все способны побороть его, таким образом, оставляя деньги под подушкой.
Ниже приведены советы, как безболезненно начать инвестировать:
📌Изучайте теорию. Читайте книги по инвестированию, профессиональную периодику, смотрите ролики на Youtube, посещайте специализированные курсы.
📌Наметьте цели. По классике жанра, это либо преумножение багатства, либо сохранение капитала, а уже потом подбирать программы
📌Начните инвестировать с небольших сумм. Учитесь деньги отпускать. Деньги не должны быть последними.
📌Взвешивайте риски. Портфель должен быть сбалансированным, то есть включать более и менее рисковые активы.
📌Не паникуйте из-за падения: это нормально. В краткосрочной перспективе стоимость акций может падать, но в долгосрочной — они, как правило, всегда растут.
📌Не придумывайте велосипед. Пользуйтесь уже готовыми решениями. Вы можете по началу даже начать использовать робоэдвазер (специальный сервис, который помогает сформировать портфель).
📌Начните инвестировать. Лучший момент начать инвестировать был вчера. Следующий лучший момент — сегодня (шеф-редактор «Инвестопедии» Калеб Сильвер)
❗️Легкого инвестиционного старта!
#финансовыепрофессии
✳️Финансовый коуч
это эксперт по личным финансам, который помогает управлять бюджетом, избавиться от долгов, создать резерв, улучшить финансовое состояние, решить важные финансовые задачи и запросы, составить план инвестирования и др.
❓С какими запросами чаще всего обращаются к финансовым коучам:
🔺какие навыки мне необходимы для эффективного управления личными финансами,
🔺какое мое истинное отношение к деньгам,
🔺какие мои убеждения мешают росту доходов,
🔺как анализировать свои расходы,
🔺как остановить "утекание" денежных средства и др.
📍Финансовый коуч помогает подружиться с финансами, избавиться от негативных убеждений и барьеров, составить план достижения цели и мотивирует действовать.
🔸На какие вопросы относительно личных финансов Вы хотели бы получить ответы от такого специалиста?
🔸С каким запросом поработать и какой результат получить?
Будем благодарны за ответы в комментариях🌷
✳️Финансовый коуч
это эксперт по личным финансам, который помогает управлять бюджетом, избавиться от долгов, создать резерв, улучшить финансовое состояние, решить важные финансовые задачи и запросы, составить план инвестирования и др.
❓С какими запросами чаще всего обращаются к финансовым коучам:
🔺какие навыки мне необходимы для эффективного управления личными финансами,
🔺какое мое истинное отношение к деньгам,
🔺какие мои убеждения мешают росту доходов,
🔺как анализировать свои расходы,
🔺как остановить "утекание" денежных средства и др.
📍Финансовый коуч помогает подружиться с финансами, избавиться от негативных убеждений и барьеров, составить план достижения цели и мотивирует действовать.
🔸На какие вопросы относительно личных финансов Вы хотели бы получить ответы от такого специалиста?
🔸С каким запросом поработать и какой результат получить?
Будем благодарны за ответы в комментариях🌷
❓Зачем нужен финансовый консультант❓
🔹Он поможет составить только Ваш финансовый план и только под Вас
🔹Он подскажет, стоит ли брать кредит на примере конкретной кредитной организации с ее требованиями
🔹Он посоветует в выборе пенсионной или страховой компании
🔹Он подберет для Вас депозитную програму или другую програму накопления
🔹Он проанализирует все возможные объекты инвестирования
🔹Он научит правильно вести семейный бюджет
🔹Он поможет избежать эмоциональных покупок, докажет нецелесообразность таких покупок, и сохранит Ваши накопления и активы
🔹Он поможет составить только Ваш финансовый план и только под Вас
🔹Он подскажет, стоит ли брать кредит на примере конкретной кредитной организации с ее требованиями
🔹Он посоветует в выборе пенсионной или страховой компании
🔹Он подберет для Вас депозитную програму или другую програму накопления
🔹Он проанализирует все возможные объекты инвестирования
🔹Он научит правильно вести семейный бюджет
🔹Он поможет избежать эмоциональных покупок, докажет нецелесообразность таких покупок, и сохранит Ваши накопления и активы
🏝Отпуск — время перерыва от повседневной рутины, свободный график, экзотическая еда, прекрасные виды, множество материалов для социальных сетей…
📌Эти и другие причины, заставляют нас отсчитывать дни до долгожданного путешествия. И, конечно, в этот момент нас меньше всего волнует финансовое похмелье, которое наступает после возвращения к реальности. Оно усиливается в ситуациях, когда в дополнение к захватывающим воспоминаниям накапливаются долги 📉
✅Как можно избежать пост-отпускного синдрома❓
1️⃣Планировать отпуск заранее.
2️⃣Создать план сбережений.
3️⃣Оценить стоимость поездки.
4️⃣Открыть отдельный сберегательный счет для отпускного фонда.
5️⃣Найти способы заработать больше.
6️⃣Быть гибкими в планировании поездки.
7️⃣Сохранять мотивацию.
📌Эти и другие причины, заставляют нас отсчитывать дни до долгожданного путешествия. И, конечно, в этот момент нас меньше всего волнует финансовое похмелье, которое наступает после возвращения к реальности. Оно усиливается в ситуациях, когда в дополнение к захватывающим воспоминаниям накапливаются долги 📉
✅Как можно избежать пост-отпускного синдрома❓
1️⃣Планировать отпуск заранее.
2️⃣Создать план сбережений.
3️⃣Оценить стоимость поездки.
4️⃣Открыть отдельный сберегательный счет для отпускного фонда.
5️⃣Найти способы заработать больше.
6️⃣Быть гибкими в планировании поездки.
7️⃣Сохранять мотивацию.
♻️Специалисты по финансовому планированию отмечают, что пандемия усилила неуверенность и домашний образ жизни: люди проводят больше времени дома, работают из дома, дети учатся из дома, меньше поездок и путешествий, обедов и ужинов в ресторанах и т. д.
⚡️В связи с этим многие пересмотрели свои привычки, увидели свое финансовое положение в новом свете и задумались как можно оптимизировать свой бюджет.
❇️Вот 4 шага для тех, кто хочет жить максимально комфортной жизнью и при этом сберегать часть своих доходов, с учетом изменения привычек во время карантина:
1️⃣Сравните свои расходы до и во время карантина.
Проанализируйте свои расходы и как изменилась их структура, что вам нравится, какие из новых привычек вы хотели бы сохранить, что не нравится.
Спросите себя, что для вас является более важным, что второстепенным.
2️⃣Ответьте на вопрос, как ваши привычки и траты влияют на уровень счастья.
Независимо от того увеличились или уменьшились ваши доходы во время карантина, составление плана расходов, основанного на ценностях, позволит направить деньги на то, что для вас наиболее важно, экономя деньги на том, что не имеет значения.
3️⃣Направьте свои сбережения на достижение конкретных финансовых целей.
Специалисты рекомендуют рассматривать свои финансовые цели с положительной точки зрения. Например, вместо сокращения расходов при составлении семейного бюджета, устанавливать конкретные цели: создать чрезвычайный фонд, создать фонд на отпуск, запланировать крупную покупку.
📍Лучше открыть отдельные онлайн-счета для каждой из сберегательных целей.
📍При этом краткосрочные цели, такие как отпуск, не должны отвлекать вас от обязательных долгосрочных сбережений, таких как пенсионные фонды или средства на обучение детям.
4️⃣Сохраняя деньги, не забывайте по возможности поддерживать тех, кто в этом нуждается.
⚡️В связи с этим многие пересмотрели свои привычки, увидели свое финансовое положение в новом свете и задумались как можно оптимизировать свой бюджет.
❇️Вот 4 шага для тех, кто хочет жить максимально комфортной жизнью и при этом сберегать часть своих доходов, с учетом изменения привычек во время карантина:
1️⃣Сравните свои расходы до и во время карантина.
Проанализируйте свои расходы и как изменилась их структура, что вам нравится, какие из новых привычек вы хотели бы сохранить, что не нравится.
Спросите себя, что для вас является более важным, что второстепенным.
2️⃣Ответьте на вопрос, как ваши привычки и траты влияют на уровень счастья.
Независимо от того увеличились или уменьшились ваши доходы во время карантина, составление плана расходов, основанного на ценностях, позволит направить деньги на то, что для вас наиболее важно, экономя деньги на том, что не имеет значения.
3️⃣Направьте свои сбережения на достижение конкретных финансовых целей.
Специалисты рекомендуют рассматривать свои финансовые цели с положительной точки зрения. Например, вместо сокращения расходов при составлении семейного бюджета, устанавливать конкретные цели: создать чрезвычайный фонд, создать фонд на отпуск, запланировать крупную покупку.
📍Лучше открыть отдельные онлайн-счета для каждой из сберегательных целей.
📍При этом краткосрочные цели, такие как отпуск, не должны отвлекать вас от обязательных долгосрочных сбережений, таких как пенсионные фонды или средства на обучение детям.
4️⃣Сохраняя деньги, не забывайте по возможности поддерживать тех, кто в этом нуждается.
5 способов перестать тратить деньги на импульсивные покупки
❓Часто ли вы покупаете вещи, которые даже и не планировали покупать?
❓Трудно ли вам устоять перед «выгодной» покупкой, даже если она не совсем вписывается в бюджет этого месяца?
❓Часто ли вы пользуетесь заемными/кредитными средствами, игнорируя свой бюджет?
✅Если вы ответили «да» на один или несколько вопросов, то, возможно, вас интересует, как избежать импульсивных покупательских привычек?
❗️Вот 5 шагов, которые помогут остановить импульсивные расходы:
1️⃣ Проанализируйте свои привычки тратить деньги.
Дайте ответ на вопрос: почему вы вообще делаете импульсивные покупки?
📍Каждая покупка удовлетворяет потребность, часто — эмоциональную. Например, чтобы поднять настроение после тяжелого дня, чтобы вознаградить себя за проделанную работу, для поднятия самооценки и т. д.
Действительно ли эти покупки заставляют вас почувствовать себя лучше?
2️⃣ Включите в свой бюджет расходы для удовольствия.
Разрешите себе потратить немного на «забавные» вещи — это ваше финансовое пространство для получения удовольствия и способ придерживаться бюджета в долгосрочной перспективе, при этом не чувствуя себя ограниченным.
3️⃣ Проанализируйте каким способом вы чаще всего оплачиваете импульсивные покупки: своими средствами или кредитными.
Пользование кредитной картой часто ничем не отличается от пользования дебетовой картой в момент покупки.
📍При этом мы не задумываемся, что позже придется погасить задолженность, иногда с процентами, и отрицательный баланс уменьшит ваш будущий бюджет.
4️⃣ Установите правила для дополнительных расходов.
Например,
📍24-часовой период ожидания, прежде чем совершить незапланированную покупку.
📍Избегайте онлайн-покупок, если вы не уверены, что именно хотите купить.
📍Составляйте список покупок и придерживайтесь его.
❗️Включите в свой бюджет долгосрочные финансовые цели, которые позволят прийти к своим мечтам и уберегут от ненужных покупок.
5️⃣ Примите свои ошибки.
Если вы не удержались, ошиблись и совершили импульсивную покупку — не стоит ругать себя по этому поводу.
📍Вместо этого попытайтесь исправить ситуацию и вернуть покупку, если это возможно, и сосредоточьтесь на недопущении подобной ошибки в будущем.
❓Часто ли вы покупаете вещи, которые даже и не планировали покупать?
❓Трудно ли вам устоять перед «выгодной» покупкой, даже если она не совсем вписывается в бюджет этого месяца?
❓Часто ли вы пользуетесь заемными/кредитными средствами, игнорируя свой бюджет?
✅Если вы ответили «да» на один или несколько вопросов, то, возможно, вас интересует, как избежать импульсивных покупательских привычек?
❗️Вот 5 шагов, которые помогут остановить импульсивные расходы:
1️⃣ Проанализируйте свои привычки тратить деньги.
Дайте ответ на вопрос: почему вы вообще делаете импульсивные покупки?
📍Каждая покупка удовлетворяет потребность, часто — эмоциональную. Например, чтобы поднять настроение после тяжелого дня, чтобы вознаградить себя за проделанную работу, для поднятия самооценки и т. д.
Действительно ли эти покупки заставляют вас почувствовать себя лучше?
2️⃣ Включите в свой бюджет расходы для удовольствия.
Разрешите себе потратить немного на «забавные» вещи — это ваше финансовое пространство для получения удовольствия и способ придерживаться бюджета в долгосрочной перспективе, при этом не чувствуя себя ограниченным.
3️⃣ Проанализируйте каким способом вы чаще всего оплачиваете импульсивные покупки: своими средствами или кредитными.
Пользование кредитной картой часто ничем не отличается от пользования дебетовой картой в момент покупки.
📍При этом мы не задумываемся, что позже придется погасить задолженность, иногда с процентами, и отрицательный баланс уменьшит ваш будущий бюджет.
4️⃣ Установите правила для дополнительных расходов.
Например,
📍24-часовой период ожидания, прежде чем совершить незапланированную покупку.
📍Избегайте онлайн-покупок, если вы не уверены, что именно хотите купить.
📍Составляйте список покупок и придерживайтесь его.
❗️Включите в свой бюджет долгосрочные финансовые цели, которые позволят прийти к своим мечтам и уберегут от ненужных покупок.
5️⃣ Примите свои ошибки.
Если вы не удержались, ошиблись и совершили импульсивную покупку — не стоит ругать себя по этому поводу.
📍Вместо этого попытайтесь исправить ситуацию и вернуть покупку, если это возможно, и сосредоточьтесь на недопущении подобной ошибки в будущем.
❇️Основы семейного бюджета
Семейный бюджет объединяет всех членов семьи вокруг общих целей, приводит к единому мнению, благодаря чему цели становятся достижимыми.
❓Что такое семейный бюджет?
Это план использования денег семьи. Он определяет откуда и как деньги приходят и уходят, т.е. учитывает ваши доходы и расходы.
Также он отражает цели и ценности.
📍Важно привлекать к обсуждению бюджета детей, упрощая информацию до их уровня понимания. Это поможет им понять важность умения зарабатывать, тратить и что происходит, когда деньги заканчиваются.
Также дети будут чувствовать себя сопричастными к принятию денежных решений, что формирует у них более ответственное отношение к деньгам.
❗️Кроме того совместное создание бюджета делает его более устойчивым.
👉Первое, что нужно сделать после того, как все собрались за одним столом — набросать основные категории, которые должны быть включены в ваш бюджет, например: постоянные расходы, переменные расходы, погашение задолженности, сбережения.
👌Потом выделите подкатегории и подберите числа, чтобы увидеть полную картину и расставить приоритеты.
👉После создания бюджета, самое время протестировать его.
Следите за своими расходами в течение месяца, чтобы определить совпадают ли ваши планы с фактической ситуацией.
Это также прекрасное время для пересмотра приоритетных категорий бюджета и понимания насколько ваше распределение соответствует вашим целям.
❗️Помните, что бюджет необходимо периодически пересматривать и обсуждать, отмечая успехи и изменения, а также определяя будущие направления распределения средств.
Семейный бюджет объединяет всех членов семьи вокруг общих целей, приводит к единому мнению, благодаря чему цели становятся достижимыми.
❓Что такое семейный бюджет?
Это план использования денег семьи. Он определяет откуда и как деньги приходят и уходят, т.е. учитывает ваши доходы и расходы.
Также он отражает цели и ценности.
📍Важно привлекать к обсуждению бюджета детей, упрощая информацию до их уровня понимания. Это поможет им понять важность умения зарабатывать, тратить и что происходит, когда деньги заканчиваются.
Также дети будут чувствовать себя сопричастными к принятию денежных решений, что формирует у них более ответственное отношение к деньгам.
❗️Кроме того совместное создание бюджета делает его более устойчивым.
👉Первое, что нужно сделать после того, как все собрались за одним столом — набросать основные категории, которые должны быть включены в ваш бюджет, например: постоянные расходы, переменные расходы, погашение задолженности, сбережения.
👌Потом выделите подкатегории и подберите числа, чтобы увидеть полную картину и расставить приоритеты.
👉После создания бюджета, самое время протестировать его.
Следите за своими расходами в течение месяца, чтобы определить совпадают ли ваши планы с фактической ситуацией.
Это также прекрасное время для пересмотра приоритетных категорий бюджета и понимания насколько ваше распределение соответствует вашим целям.
❗️Помните, что бюджет необходимо периодически пересматривать и обсуждать, отмечая успехи и изменения, а также определяя будущие направления распределения средств.
❇️5 источников дохода миллионеров:
🔸Проценты и дивиденды
Проценты — процентный доход из разных источников: депозитные счета, ссуды физическим лицам, векселя и пр.
Дивиденды — выплаты от инвестиций и партнерства: фондовый рынок, бизнес, облигации и пр.
🔸Прирост капитала от продажи инвестиций
🔸Роялти — доход, который вы получаете, когда занимают или используют вашу собственность.
Например, вы написали книгу и получаете процент от каждой продажи, песню, музыку, которую лицензировали для использования другими.
🔸Доход от аренды недвижимости — это может быть жилая или коммерческая недвижимость в вашей или совместной собственности с другими инвесторами.
🔸Доход от бизнеса
🔸Проценты и дивиденды
Проценты — процентный доход из разных источников: депозитные счета, ссуды физическим лицам, векселя и пр.
Дивиденды — выплаты от инвестиций и партнерства: фондовый рынок, бизнес, облигации и пр.
🔸Прирост капитала от продажи инвестиций
🔸Роялти — доход, который вы получаете, когда занимают или используют вашу собственность.
Например, вы написали книгу и получаете процент от каждой продажи, песню, музыку, которую лицензировали для использования другими.
🔸Доход от аренды недвижимости — это может быть жилая или коммерческая недвижимость в вашей или совместной собственности с другими инвесторами.
🔸Доход от бизнеса
❇️В идеальном финансовом мире все откладывают большую часть своих доходов на свои финансовые цели и будущее, в том числе на свои пенсионные счета.
🔴В реальности - выход на пенсию не самое радужное время.
Как правило, доходы в этот момент значительно уменьшаются, иногда в несколько раз.
🔻Даже в Америке, где существует множество вариантов для создания пенсионных накоплений, согласно опросу Bankrate 52% респондентов сообщили, что отстают от своих целей по пенсионным сбережениям.
⁉️Какие самые распространенные ошибки мы допускаем при планировании своих пенсионных накоплений?
🔺Досрочное снятие средств со своих пенсионных счетов.
🔺Наличие долгов и кредитов, которые не дают возможности формировать пенсионный фонд.
🔺Большие расходы на желания, т. е. необязательные расходы.
🔺Направление «лишних», т. е. внеплановых денег/ неожиданных доходов на дополнительные удовольствия.
🔺Небольшой заработок в период пиковой трудовой активности.
🔺Отсутствие плана сбережений.
🔺Ограничение одним финансовым инструментом для пенсионных накоплений.
🔺Внесение минимальных сумм по пенсионным договорам.
🔺Отсутствие индексации и учета инфляции.
🔺Игнорирование налоговых льгот, доступных при формировании пенсионных накоплений.
🔴В реальности - выход на пенсию не самое радужное время.
Как правило, доходы в этот момент значительно уменьшаются, иногда в несколько раз.
🔻Даже в Америке, где существует множество вариантов для создания пенсионных накоплений, согласно опросу Bankrate 52% респондентов сообщили, что отстают от своих целей по пенсионным сбережениям.
⁉️Какие самые распространенные ошибки мы допускаем при планировании своих пенсионных накоплений?
🔺Досрочное снятие средств со своих пенсионных счетов.
🔺Наличие долгов и кредитов, которые не дают возможности формировать пенсионный фонд.
🔺Большие расходы на желания, т. е. необязательные расходы.
🔺Направление «лишних», т. е. внеплановых денег/ неожиданных доходов на дополнительные удовольствия.
🔺Небольшой заработок в период пиковой трудовой активности.
🔺Отсутствие плана сбережений.
🔺Ограничение одним финансовым инструментом для пенсионных накоплений.
🔺Внесение минимальных сумм по пенсионным договорам.
🔺Отсутствие индексации и учета инфляции.
🔺Игнорирование налоговых льгот, доступных при формировании пенсионных накоплений.
✅Создание пенсионных сбережений с помощью накопительного полиса
🔸Накопительный пенсионный полис — это один из продуктов компаний страхования жизни.
❗️Такой полис можно открыть начиная с 18 лет сроком на определенное количество лет или до наступления определенного возраста.
📊Взносы необходимо делать по графику в установленные сроки, что дисциплинирует и позволяет избежать ошибки откладывания пенсионных взносов до «лучших времен».
📈Страховые компании формируют резервы и инвестируют средства в консервативные инвестиционные инструменты.
Их основная цель — сохранить и приумножить средства клиента, уберечь от влияния инфляции.
➕Основные преимущества накопительного полиса:
📍низкий уровень рисков,
📍наличие функции страхования жизни,
📍налоговая скидка,
📍гарантированный доход.
➖Основные недостатки:
📍невысокие проценты,
📍налогообложение дохода.
🔸Накопительный пенсионный полис — это один из продуктов компаний страхования жизни.
❗️Такой полис можно открыть начиная с 18 лет сроком на определенное количество лет или до наступления определенного возраста.
📊Взносы необходимо делать по графику в установленные сроки, что дисциплинирует и позволяет избежать ошибки откладывания пенсионных взносов до «лучших времен».
📈Страховые компании формируют резервы и инвестируют средства в консервативные инвестиционные инструменты.
Их основная цель — сохранить и приумножить средства клиента, уберечь от влияния инфляции.
➕Основные преимущества накопительного полиса:
📍низкий уровень рисков,
📍наличие функции страхования жизни,
📍налоговая скидка,
📍гарантированный доход.
➖Основные недостатки:
📍невысокие проценты,
📍налогообложение дохода.
✳️Пенсионные программы в НПФ (негосударственных пенсионных фондах)
это еще один инструмент для создания пенсионных накоплений.
❗️НПФ — это неприбыльная организация, которая действует с целью накопления пенсионных взносов в пользу участников фонда: управляет пенсионными активами и осуществляет выплаты.
📍Инвестированием средств фонда занимаются КУА — компании по управлению активами.
Доходность по договорам с НПФ зависит от того, насколько удачно инвестировала средства КУА.
Совет НПФ может выдвигать дополнительные требования, применять санкции или вообще менять КУА.
📌Гарантирование дохода НПФ запрещается Законом (в отличие от компаний страхования жизни).
📌Вы перечисляете на свой накопительный счет произвольные суммы в удобное для вас время.
📌Также как и при открытии накопительных полисов, вы имеете право воспользоваться налоговой скидкой от государства.
📌Налогообложение выплат идентично накопительным полисам и банковским депозитам.
➕Основные преимущества:
🔸возможность оформления самостоятельно онлайн,
🔸не может обанкротиться (как и компания страхования жизни) в отличие от банковских учреждений,
🔸свободный доступ к пенсионному калькулятору,
🔸возможность перевести средства в другой фонд.
➖Основные недостатки:
🔻распределение между клиентами полученных убытков,
🔻начать получать выплаты можно не раньше чем за 10 лет до официального пенсионного возраста.
это еще один инструмент для создания пенсионных накоплений.
❗️НПФ — это неприбыльная организация, которая действует с целью накопления пенсионных взносов в пользу участников фонда: управляет пенсионными активами и осуществляет выплаты.
📍Инвестированием средств фонда занимаются КУА — компании по управлению активами.
Доходность по договорам с НПФ зависит от того, насколько удачно инвестировала средства КУА.
Совет НПФ может выдвигать дополнительные требования, применять санкции или вообще менять КУА.
📌Гарантирование дохода НПФ запрещается Законом (в отличие от компаний страхования жизни).
📌Вы перечисляете на свой накопительный счет произвольные суммы в удобное для вас время.
📌Также как и при открытии накопительных полисов, вы имеете право воспользоваться налоговой скидкой от государства.
📌Налогообложение выплат идентично накопительным полисам и банковским депозитам.
➕Основные преимущества:
🔸возможность оформления самостоятельно онлайн,
🔸не может обанкротиться (как и компания страхования жизни) в отличие от банковских учреждений,
🔸свободный доступ к пенсионному калькулятору,
🔸возможность перевести средства в другой фонд.
➖Основные недостатки:
🔻распределение между клиентами полученных убытков,
🔻начать получать выплаты можно не раньше чем за 10 лет до официального пенсионного возраста.
🕛Время — деньги или как связаны между собой время и деньги
❇️Существует теория, что на самом деле деньги — это средство хранения времени. Богатство — это не обязательно изобилие денег. Богатство - это также изобилие времени.
💰О деньгах часто говорят как о средстве накопления.
По факту, когда мы накапливаем много денег, то таким образом накапливаем большой запас времени, которое сможем использовать как заблагорассудится.
⚱️Накопив достаточно денег, чтобы больше не работать - мы получаем ❗️финансовую независимость❗️ и возможность использовать свое время как захотим, т. е. делать то, что захочется и тогда, когда захочется.
❇️Существует теория, что на самом деле деньги — это средство хранения времени. Богатство — это не обязательно изобилие денег. Богатство - это также изобилие времени.
💰О деньгах часто говорят как о средстве накопления.
По факту, когда мы накапливаем много денег, то таким образом накапливаем большой запас времени, которое сможем использовать как заблагорассудится.
⚱️Накопив достаточно денег, чтобы больше не работать - мы получаем ❗️финансовую независимость❗️ и возможность использовать свое время как захотим, т. е. делать то, что захочется и тогда, когда захочется.

🔆Началось второе полугодие. Хотим поблагодарить всех за то, что Вы с нами!
🌳Мы растем, развиваемся и хотим нести Вам пользу. Поэтому просим Вас уделить минутку своего времени и дать ответы на несколько вопросов в форме
С наилучшими пожеланиями Ваш SMART Finance🌷
🌳Мы растем, развиваемся и хотим нести Вам пользу. Поэтому просим Вас уделить минутку своего времени и дать ответы на несколько вопросов в форме
С наилучшими пожеланиями Ваш SMART Finance🌷
Google Docs
Нам важно ваше мнение о канале
Нам важно быть для вас максимально полезными и подбирать интересный контент. Именно для этого просим дать ответы на несколько вопросов.
🌺Друзья, благодарим Вас за обратную связь!🙏
🤝Мы получили много интересных вопросов и запросов, которые обязательно учтем.
📍У кого еще есть пожелания — пишите. Форма открыта.
✅Также напоминаем, какие личные консультации у нас возможно получить:
🔸по формированию подушки финансовой безопасности,
🔸по накопительным программам,
🔸по пенсионным программам,
🔸по страхованию,
🔸по детским накоплениям,
🔸страховки для спортсменов,
🔸для фрилансеров,
🔸для предпринимателей.
❇️Также в августе возможно проведение настольных бизнес-игр
🔹для детей от 8 лет
🔹для подростков
🔹для взрослых
📝по Вашему запросу. Условия проведения обсуждаем индивидуально.
❗️С любыми вопросами и предложениями обращайтесь в личные сообщения к Валентине Маюрченко
Всем добра, финансового благополучия и яркого лета!🔆
Ваш SMART Finance
🤝Мы получили много интересных вопросов и запросов, которые обязательно учтем.
📍У кого еще есть пожелания — пишите. Форма открыта.
✅Также напоминаем, какие личные консультации у нас возможно получить:
🔸по формированию подушки финансовой безопасности,
🔸по накопительным программам,
🔸по пенсионным программам,
🔸по страхованию,
🔸по детским накоплениям,
🔸страховки для спортсменов,
🔸для фрилансеров,
🔸для предпринимателей.
❇️Также в августе возможно проведение настольных бизнес-игр
🔹для детей от 8 лет
🔹для подростков
🔹для взрослых
📝по Вашему запросу. Условия проведения обсуждаем индивидуально.
❗️С любыми вопросами и предложениями обращайтесь в личные сообщения к Валентине Маюрченко
Всем добра, финансового благополучия и яркого лета!🔆
Ваш SMART Finance
#психологияденег
✅Успешное обращение с деньгами зависит не столько от того, что мы знаем, сколько от того, как мы себя ведем и какие финансовые решения принимаем.
📍Наши финансовые решения зависят от:
🧩 личного опыта,
🧩взгляда на жизнь,
🧩стимулов и целей.
❇️Финансовый успех напрямую не связан с образованием, ресурсами и связями. Он является результатом того, как человек ведет себя с деньгами.
🧑💻Специалисты утверждают, что инвестирование — это о поведении, дисциплине, привычках, а также предубеждениях. Именно поэтому кроме изучения финансов необходимо учитывать то, что происходит в голове, когда вы принимаете то или иное решение относительно денег и инвестиций, и составлять свой личный уникальный инвестиционный план.
✅Успешное обращение с деньгами зависит не столько от того, что мы знаем, сколько от того, как мы себя ведем и какие финансовые решения принимаем.
📍Наши финансовые решения зависят от:
🧩 личного опыта,
🧩взгляда на жизнь,
🧩стимулов и целей.
❇️Финансовый успех напрямую не связан с образованием, ресурсами и связями. Он является результатом того, как человек ведет себя с деньгами.
🧑💻Специалисты утверждают, что инвестирование — это о поведении, дисциплине, привычках, а также предубеждениях. Именно поэтому кроме изучения финансов необходимо учитывать то, что происходит в голове, когда вы принимаете то или иное решение относительно денег и инвестиций, и составлять свой личный уникальный инвестиционный план.
💸Часто когда мы хотим изменить свою финансовую ситуацию, начинаем задумываться над тем, как начать зарабатывать больше.
При этом редко учитываем тот факт, что само по себе увеличение дохода не гарантирует улучшений в финансах.
❓Почему?
Для изменения финансовой ситуации важно сделать не один, а два шага:
1️⃣Увеличить доход.
2️⃣Контролировать расходы.
💹Согласно Закону Паркинсона доходы и расходы всегда растут параллельно.
Этому сопутствует ряд факторов:
📍с увеличением дохода чаще всего мы улучшаем условия жизни: меняем жилье, делаем ремонт, покупаем новое авто и пр.,
📍также меняется привычное времяпрепровождение досуга и сумма расходов на развлечения,
📍меняются предпочтения в питании,
📍частота посещения ресторанов и пр.
🔸Это кажется логичным. Потому что увеличение дохода часто влияет на статус. Поддержание нового статуса требует дополнительных расходов.
🔺При этом важно взять эти расходы под контроль.
Четко понимать рамки дозволенного и трезво оценивать результаты, честно ответив себе на вопросы:
💬Что изменилось после увеличения дохода?
💬Каких результатов я достиг?
💬Доволен ли я результатами?
✅Если довольны — отлично! Продолжайте в том же духе.
⛔️Если нет — пора менять финансовое поведение и привычки.
При этом редко учитываем тот факт, что само по себе увеличение дохода не гарантирует улучшений в финансах.
❓Почему?
Для изменения финансовой ситуации важно сделать не один, а два шага:
1️⃣Увеличить доход.
2️⃣Контролировать расходы.
💹Согласно Закону Паркинсона доходы и расходы всегда растут параллельно.
Этому сопутствует ряд факторов:
📍с увеличением дохода чаще всего мы улучшаем условия жизни: меняем жилье, делаем ремонт, покупаем новое авто и пр.,
📍также меняется привычное времяпрепровождение досуга и сумма расходов на развлечения,
📍меняются предпочтения в питании,
📍частота посещения ресторанов и пр.
🔸Это кажется логичным. Потому что увеличение дохода часто влияет на статус. Поддержание нового статуса требует дополнительных расходов.
🔺При этом важно взять эти расходы под контроль.
Четко понимать рамки дозволенного и трезво оценивать результаты, честно ответив себе на вопросы:
💬Что изменилось после увеличения дохода?
💬Каких результатов я достиг?
💬Доволен ли я результатами?
✅Если довольны — отлично! Продолжайте в том же духе.
⛔️Если нет — пора менять финансовое поведение и привычки.
💬Мы склонны зацикливаться на денежных аспектах, которые не можем контролировать, таких как рынок, доходность, вместо того, чтобы сосредоточиться на том, что контролировать возможно: сбережения, расходы, постановка целей, инвестирование и др.
✅Контроль и изменения идут рука об руку.
Мы не можем влиять на рынок, но на наше личное финансовое здоровье и денежное мышление безусловно можем.
Наше денежное мышление, т. е. убеждения и действия в отношении к личным финансам влияет на финансовую ситуацию в целом.
📌Люди со здоровым позитивным денежным мышлением чувствуют себя уверенными, защищенными, энергичными в финансовом отношении.
📌Те, кому характерно негативное денежное мышление, испытывают беспокойство, настороженность, дискомфорт из-за своего финансового положения.
🧩Чтобы разобраться какое у вас отношение к деньгам, ответьте на вопросы:
❓Как я себя чувствую в финансовом положении?
❓Комфортно ли мне разговаривать с супругом/гой, родителями, друзьями о денежных вопросах?
❓Нравятся ли мне мои финансовые привычки?
❓Чувствую ли я себя в безопасности в своем финансовом будущем?
❓Часто ли я сравниваю свое финансовое положение с другими?
❓Чувствую ли я уверенность в том, что смогу достичь своих финансовых целей?
✅Контроль и изменения идут рука об руку.
Мы не можем влиять на рынок, но на наше личное финансовое здоровье и денежное мышление безусловно можем.
Наше денежное мышление, т. е. убеждения и действия в отношении к личным финансам влияет на финансовую ситуацию в целом.
📌Люди со здоровым позитивным денежным мышлением чувствуют себя уверенными, защищенными, энергичными в финансовом отношении.
📌Те, кому характерно негативное денежное мышление, испытывают беспокойство, настороженность, дискомфорт из-за своего финансового положения.
🧩Чтобы разобраться какое у вас отношение к деньгам, ответьте на вопросы:
❓Как я себя чувствую в финансовом положении?
❓Комфортно ли мне разговаривать с супругом/гой, родителями, друзьями о денежных вопросах?
❓Нравятся ли мне мои финансовые привычки?
❓Чувствую ли я себя в безопасности в своем финансовом будущем?
❓Часто ли я сравниваю свое финансовое положение с другими?
❓Чувствую ли я уверенность в том, что смогу достичь своих финансовых целей?