
🎆Сегодня, в последний день уходящего года, предлагаем упражнение для подведения итогов:
🔑 Проанализируйте свои доходы ответив на вопросы:
Какой у меня был среднемесячный доход?
Как он менялся на протяжении года?
Изменилось ли у меня количество источников дохода?
🔑Анализ расходов:
Какие у меня были среднемесячные расходы?
Как изменились мои расходы в сравнении с доходами?
🔑Анализ долгов и кредитов (при наличии):
Как изменилась сумма моего долга на протяжении года?
Как изменилась доля платежей по кредиту по отношению к доходам?
🔑И завершающий пункт — активы:
Как изменилась сумма моих финансовых активов, т.е. сбережений, депозитов и т.д.?
Как изменились мои материальные активы, т.е. имущество: что куплено? что продано?
💥Ответы на эти вопросы станут основой вашего финансового плана на следующий год.
🎊Желаем вам приятных сюрпризов и волшебства!
🔑 Проанализируйте свои доходы ответив на вопросы:
Какой у меня был среднемесячный доход?
Как он менялся на протяжении года?
Изменилось ли у меня количество источников дохода?
🔑Анализ расходов:
Какие у меня были среднемесячные расходы?
Как изменились мои расходы в сравнении с доходами?
🔑Анализ долгов и кредитов (при наличии):
Как изменилась сумма моего долга на протяжении года?
Как изменилась доля платежей по кредиту по отношению к доходам?
🔑И завершающий пункт — активы:
Как изменилась сумма моих финансовых активов, т.е. сбережений, депозитов и т.д.?
Как изменились мои материальные активы, т.е. имущество: что куплено? что продано?
💥Ответы на эти вопросы станут основой вашего финансового плана на следующий год.
🎊Желаем вам приятных сюрпризов и волшебства!
🎊Друзья, мы рады поздравить вас с наступлением нового года!
Желаем вам мечтать и смело двигаться к своим мечтам, покорять новые горизонты и достигать целей, с каждым годом становиться счастливее и богаче, быть наполненными энергией и окруженными любовью друзей и близких!
Успехов и радости вам в новом году!
И конечно хорошего настроения и улыбок🙂
😃О деньгах с юмором
🔅Ученым экспериментальным путем удалось подтвердить давнюю гипотезу о том, что деньги это зло. Испытуемому дали на руки крупную сумму денег и тут же отобрали. Человек тут же аж побагровел от матюков! И это всего лишь за несколько секунд обладания деньгами.
🔅Есть 2 причины, почему я не даю деньги бездомным:
1. Им нужны деньги на алкоголь.
2. Мне нужны деньги на алкоголь.
🔅-Ну как можно прогулять всю зарплату за один день?!
- Бери деньги, пойдем, покажу.
🔅Если деньги не пахнут, то как жена находит мою заначку?
🔅Объявление по громкой связи в аэропорту: "Внимание! Кто потерял кошелек с 5000 долларов, просьба выстраиваться в очередь к окошку № 2!"
Желаем вам мечтать и смело двигаться к своим мечтам, покорять новые горизонты и достигать целей, с каждым годом становиться счастливее и богаче, быть наполненными энергией и окруженными любовью друзей и близких!
Успехов и радости вам в новом году!
И конечно хорошего настроения и улыбок🙂
😃О деньгах с юмором
🔅Ученым экспериментальным путем удалось подтвердить давнюю гипотезу о том, что деньги это зло. Испытуемому дали на руки крупную сумму денег и тут же отобрали. Человек тут же аж побагровел от матюков! И это всего лишь за несколько секунд обладания деньгами.
🔅Есть 2 причины, почему я не даю деньги бездомным:
1. Им нужны деньги на алкоголь.
2. Мне нужны деньги на алкоголь.
🔅-Ну как можно прогулять всю зарплату за один день?!
- Бери деньги, пойдем, покажу.
🔅Если деньги не пахнут, то как жена находит мою заначку?
🔅Объявление по громкой связи в аэропорту: "Внимание! Кто потерял кошелек с 5000 долларов, просьба выстраиваться в очередь к окошку № 2!"
В эти праздничные дни нам исполняется 1 месяц!🎉
Благодарны вам за то, что вы с нами, за ваш фидбэк, отзывы и рекомендации!😊
Мы создали опрос, который займет минуту вашего времени и поможет нам стать более полезными: давать увлекательный контент, организовывать интересные мероприятия, а вам получить желаемый финансовый результат 🤝
Заранее благодарим за уделенное время и ваши ответы:
https://forms.gle/KsVtGgm7Vj25hGRj6
Благодарны вам за то, что вы с нами, за ваш фидбэк, отзывы и рекомендации!😊
Мы создали опрос, который займет минуту вашего времени и поможет нам стать более полезными: давать увлекательный контент, организовывать интересные мероприятия, а вам получить желаемый финансовый результат 🤝
Заранее благодарим за уделенное время и ваши ответы:
https://forms.gle/KsVtGgm7Vj25hGRj6
Google Docs
Нам важно ваше мнение о канале
Нам важно быть для вас максимально полезными и подбирать интересный контент. Именно для этого просим дать ответы на несколько вопросов.
👩👦💰📖Вчера предложила моему сыну (10 лет) пройти тест на финансовую грамотность.
🔺Думала, что будет много непонятных вопросов. Однако мои опасения были напрасны.
🔺Это хорошая возможность узнать насколько хорошо Ваш ребенок ориентируется в базовых финансовых вопросах.
❗️Советую проходить тест ребенку самостоятельно, а потом обязательно обсудить результат и непонятные моменты.
❗️Рекомендуемый возраст ребенка для прохождения теста от 8 лет.
Тест по ссылке: https://womo.ua/test-opredeli-finansovuyu-gramotnost-rebenka-2/
🔺Думала, что будет много непонятных вопросов. Однако мои опасения были напрасны.
🔺Это хорошая возможность узнать насколько хорошо Ваш ребенок ориентируется в базовых финансовых вопросах.
❗️Советую проходить тест ребенку самостоятельно, а потом обязательно обсудить результат и непонятные моменты.
❗️Рекомендуемый возраст ребенка для прохождения теста от 8 лет.
Тест по ссылке: https://womo.ua/test-opredeli-finansovuyu-gramotnost-rebenka-2/
WoMo
Тест: Определи финансовую грамотность ребенка
В рамках спецпроекта «ПриватБанк для школярів»
Благодарим всем, кто ответил на вопросы в форме💐
🔸У кого не получилось раньше - присоединяйтесь, ждем ваши ответы https://forms.gle/KsVtGgm7Vj25hGRj6
✅А сегодня рассмотрим какие бывают виды доходов.
Их всего два - активный и пассивный.
С активным все понятно - это доход, получаемый в результате труда, выполнения определенных задач и действий, проявления активности (зарплата, доход от предпринимательской или другой индивидуальной деятельности, стипендия и т. д.).
❓А вот какой доход считают пассивным?
❇️ Это доход, который зарабатывают ваши деньги или активы, а не вы (дивиденды, проценты, рента).
❇️Доход, который поступает за ранее выполненную работу или созданный продукт (авторские гонорары, проценты от продаж собственных изобретений, патенты, доход от рекламы на личных каналах, сайтах, блогах, роялти от франшизы и др).
➕Преимущества пассивного дохода в том, что он не зависит от вашей активности, на него не влияет ни возраст, ни наличие свободного времени, ни состояние здоровья.
🔺Для создания пассивного дохода важно продуктивно поработать сейчас над созданием активов, либо стартового капитала, чтобы в будущем они работали на вас.
🔸У кого не получилось раньше - присоединяйтесь, ждем ваши ответы https://forms.gle/KsVtGgm7Vj25hGRj6
✅А сегодня рассмотрим какие бывают виды доходов.
Их всего два - активный и пассивный.
С активным все понятно - это доход, получаемый в результате труда, выполнения определенных задач и действий, проявления активности (зарплата, доход от предпринимательской или другой индивидуальной деятельности, стипендия и т. д.).
❓А вот какой доход считают пассивным?
❇️ Это доход, который зарабатывают ваши деньги или активы, а не вы (дивиденды, проценты, рента).
❇️Доход, который поступает за ранее выполненную работу или созданный продукт (авторские гонорары, проценты от продаж собственных изобретений, патенты, доход от рекламы на личных каналах, сайтах, блогах, роялти от франшизы и др).
➕Преимущества пассивного дохода в том, что он не зависит от вашей активности, на него не влияет ни возраст, ни наличие свободного времени, ни состояние здоровья.
🔺Для создания пассивного дохода важно продуктивно поработать сейчас над созданием активов, либо стартового капитала, чтобы в будущем они работали на вас.
Google Docs
Нам важно ваше мнение о канале
Нам важно быть для вас максимально полезными и подбирать интересный контент. Именно для этого просим дать ответы на несколько вопросов.
👨👩👦📒Как правильно говорить с ребенком о деньгах?
В первую очередь обратите внимание на возраст ребенка.
1⃣Младший школьный возраст ребенка (6-10 лет): обучение в игровом формате. Не стоит перегружать ребенка информацией, намного эффективнее познакомить с деньгами, их значением и возможностями с помощью настольных финансовых игр (Бизнес, Менеджер, Крысиные бега, Монополия, Денежный поток и др.)
При этом, начиная с младшего школьного возраста, специалисты обучают детей финансовой грамотности в онлайн и офлайн формате, учитывая возрастные особенности.
2⃣Средний школьный возраст (11-15 лет): время учиться финансовому планированию и знакомиться с основными финансовыми институтами и инструментами. Лучше всего это делать на примере семейного бюджета и инструментов, которые вы используете.
3⃣Старший школьный возраст ребенка (16-18 лет): пора узнать как и зачем быть инвестором.
Самое время познакомить ребенка со способами сохранить и приумножить деньги путем инвестирования. Расскажите о способах инвестирования - депозиты, акции, бизнес, недвижимость и др., покажите преимущества наличия пассивного дохода.
В первую очередь обратите внимание на возраст ребенка.
1⃣Младший школьный возраст ребенка (6-10 лет): обучение в игровом формате. Не стоит перегружать ребенка информацией, намного эффективнее познакомить с деньгами, их значением и возможностями с помощью настольных финансовых игр (Бизнес, Менеджер, Крысиные бега, Монополия, Денежный поток и др.)
При этом, начиная с младшего школьного возраста, специалисты обучают детей финансовой грамотности в онлайн и офлайн формате, учитывая возрастные особенности.
2⃣Средний школьный возраст (11-15 лет): время учиться финансовому планированию и знакомиться с основными финансовыми институтами и инструментами. Лучше всего это делать на примере семейного бюджета и инструментов, которые вы используете.
3⃣Старший школьный возраст ребенка (16-18 лет): пора узнать как и зачем быть инвестором.
Самое время познакомить ребенка со способами сохранить и приумножить деньги путем инвестирования. Расскажите о способах инвестирования - депозиты, акции, бизнес, недвижимость и др., покажите преимущества наличия пассивного дохода.
🌟Искренне поздравляем с праздником Рождества Христова всех, кто сегодня отмечает этот светлый праздник!
🎊Желаем праздничного настроения, светлых мыслей, душевного тепла, мира и любви!
✨Предлагаем вашему вниманию притчу о богатстве :
Один человек спросил у служителя церкви:
-Я, как и мой сосед старательно возношу молитвы каждый день, но по-прежнему беден и несчастлив. А вот мой сосед богат и живет счастливо. Почему так происходит? Что мне делать?
-А сколько раз на день ты возносишь молитвы? — озадаченно поинтересовался служитель церкви.
-Обычно десять раз, пять утром и пять вечером.
-Хм…, — почесал бороду церковный служитель, — А твой сосед? Ты знаешь сколько раз он читает молитвы?
-Не знаю… — угрюмо ответил человек.
-Ну вот ты узнай и тогда приходи ко мне.
Ровно через день этот горожанин вернулся к служителю:
-Я целый день следил за соседом и не мог в это поверить! Когда он что-то делает, он возносит молитву. Он произнес ее ровно 100 раз!
-Вот видишь, в чем дело, — не раздумывая ответил церковный служитель, — Просто твой сосед прикладывает почти в 10 раз больше усилий чем ты. Как же ты можешь ожидать богатства и достатка, что и твой сосед?
-Спасибо! Я все понял! — и человек радостно помчался домой.
Через месяц горожанин опять пришел к служителю церкви:
-Вы обманули меня… Я возношу молитвы каждый день по 100 раз, так, как и мой сосед. Но я по-прежнему без денег и достатка. А у соседа все хорошо! Почему так происходит? Что мне делать?
-Ты не понял меня, — рассмеялся служитель, — Твой сосед, когда что-то делает, то не считает, а ты считаешь, но ничего не делаешь!
🎊Желаем праздничного настроения, светлых мыслей, душевного тепла, мира и любви!
✨Предлагаем вашему вниманию притчу о богатстве :
Один человек спросил у служителя церкви:
-Я, как и мой сосед старательно возношу молитвы каждый день, но по-прежнему беден и несчастлив. А вот мой сосед богат и живет счастливо. Почему так происходит? Что мне делать?
-А сколько раз на день ты возносишь молитвы? — озадаченно поинтересовался служитель церкви.
-Обычно десять раз, пять утром и пять вечером.
-Хм…, — почесал бороду церковный служитель, — А твой сосед? Ты знаешь сколько раз он читает молитвы?
-Не знаю… — угрюмо ответил человек.
-Ну вот ты узнай и тогда приходи ко мне.
Ровно через день этот горожанин вернулся к служителю:
-Я целый день следил за соседом и не мог в это поверить! Когда он что-то делает, он возносит молитву. Он произнес ее ровно 100 раз!
-Вот видишь, в чем дело, — не раздумывая ответил церковный служитель, — Просто твой сосед прикладывает почти в 10 раз больше усилий чем ты. Как же ты можешь ожидать богатства и достатка, что и твой сосед?
-Спасибо! Я все понял! — и человек радостно помчался домой.
Через месяц горожанин опять пришел к служителю церкви:
-Вы обманули меня… Я возношу молитвы каждый день по 100 раз, так, как и мой сосед. Но я по-прежнему без денег и достатка. А у соседа все хорошо! Почему так происходит? Что мне делать?
-Ты не понял меня, — рассмеялся служитель, — Твой сосед, когда что-то делает, то не считает, а ты считаешь, но ничего не делаешь!
📈Еще 5 правил успеха от Уоррена Баффета:
💥Даже талантливым людям для хороших результатов просто нужно время. Вы не получите ребенка через месяц, даже заставив забеременеть 9 женщин.
💥Ведите дела с теми, кто вам нравится и разделяет ваши ценности.
💥Нужно двадцать лет, чтобы создать репутацию. И достаточно пяти минут, чтобы разрушить ее навсегда.
💥Не обязательно принимать только гениальные решения, достаточно не принимать ужасных.
💥Постоянная тренировка становится залогом не идеальных результатов, а стабильных.
💥Даже талантливым людям для хороших результатов просто нужно время. Вы не получите ребенка через месяц, даже заставив забеременеть 9 женщин.
💥Ведите дела с теми, кто вам нравится и разделяет ваши ценности.
💥Нужно двадцать лет, чтобы создать репутацию. И достаточно пяти минут, чтобы разрушить ее навсегда.
💥Не обязательно принимать только гениальные решения, достаточно не принимать ужасных.
💥Постоянная тренировка становится залогом не идеальных результатов, а стабильных.
💰Копилка - это ленивый и не требующий жертв способ накопления денег. Кроме того, это прекрасный инструмент обучения детей финансовой грамотности. Несмотря на простоту, она также требует придерживаться некоторых правил:
1️⃣определите, на что Вы собираете деньги, и когда Вы их хотите потратить. Дети предназначают собранные деньги на новый велосипед, компьютер гироскутер и т.д.
2️⃣регулярно (каждый день) пополняйте свою копилку. Кидайте в нее все монеты со сдачи, а также мелкие купюры.
3️⃣когда Вы достигнете 20% от запланированной суммы (пусть даже незначительной в переводе на денежные единицы), подумайте о депозите в банке, например, на срок, который не будет превышать дату заветной покупки.
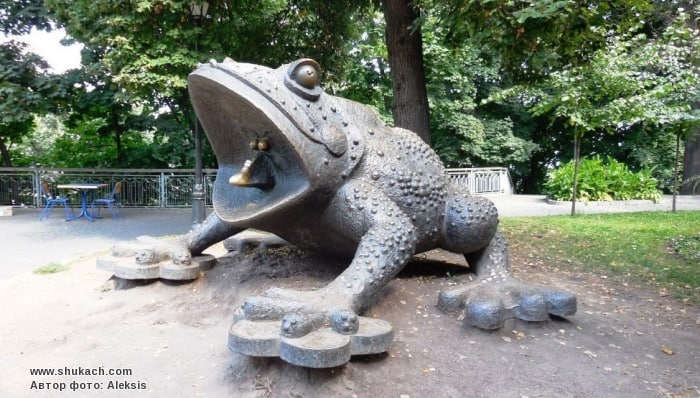
⁉️Знали ли Вы, что памятник Жабе в Крещатом парке Киева, это на самом деле копилка, которая помещает 9 млн. монет. Когда специальный ковш-приемник не сможет больше принимать монеты, то сработает механизм, который перевернет ковш и все это богатство высыпается к ногам того, кто последний пытался бросить монетку в монетоприемник.
1️⃣определите, на что Вы собираете деньги, и когда Вы их хотите потратить. Дети предназначают собранные деньги на новый велосипед, компьютер гироскутер и т.д.
2️⃣регулярно (каждый день) пополняйте свою копилку. Кидайте в нее все монеты со сдачи, а также мелкие купюры.
3️⃣когда Вы достигнете 20% от запланированной суммы (пусть даже незначительной в переводе на денежные единицы), подумайте о депозите в банке, например, на срок, который не будет превышать дату заветной покупки.
⁉️Знали ли Вы, что памятник Жабе в Крещатом парке Киева, это на самом деле копилка, которая помещает 9 млн. монет. Когда специальный ковш-приемник не сможет больше принимать монеты, то сработает механизм, который перевернет ковш и все это богатство высыпается к ногам того, кто последний пытался бросить монетку в монетоприемник.
О деньгах с юмором😉
🔅Неправду говорят, что с деньгами тяжело расставаться. Гораздо сложнее с ними встретиться!
🔅Я хочу жить, как бедный человек с деньгами.
🔅Женщина может сделать миллионером любого мужчину-миллиардера.
🔅Деньги не сделают вас счастливее. У меня сейчас 50 миллионов, и я так же счастлив, как и тогда, когда у меня было 48 миллионов.
🔅Меня всегда удивлял тот факт, что всех денег заработать нельзя, а прогулять можно.
🔅Неправду говорят, что с деньгами тяжело расставаться. Гораздо сложнее с ними встретиться!
🔅Я хочу жить, как бедный человек с деньгами.
🔅Женщина может сделать миллионером любого мужчину-миллиардера.
🔅Деньги не сделают вас счастливее. У меня сейчас 50 миллионов, и я так же счастлив, как и тогда, когда у меня было 48 миллионов.
🔅Меня всегда удивлял тот факт, что всех денег заработать нельзя, а прогулять можно.
🛡Часто мы слышим о подушке финансовой безопасности. Давайте разберемся что это и для чего она нужна.
💰Подушка финансовой безопасности — это ни что иное, как ваши сбережения, денежный запас, высоколиквидные средства, которые находятся на текущих счетах или на депозитах (краткосрочных или депозитах до востребования, так называемых свободных или «копилках»), деньги в банковской ячейке, в крайнем случае дома, - и это ваш неприкосновенный запас на всякий случай. Случаи бывают разные: экономический кризис, потеря или смена работы, карантин, проблемы со здоровьем и другие, т.е. ситуации и время, когда человек не может зарабатывать, получать активный доход. Наличие этой подушки обеспечивает вам финансовую безопасность, отсюда и название.
🗂Эти средства можно сберегать в разных валютах, местах и на разных условиях. Важно обеспечить сохранение их стоимости во времени. Это возможно за счет зарабатывания ими небольшого дохода, как например на депозите в надежном банке, или хранение в разных легко конвертируемых стабильных валютах.
❓Какой же должен быть размер данного резерва?
❇️Рекомендации финансистов разнятся. Минимум — это среднемесячные постоянные расходы умноженные на 6, т.е. запас на 6 месяцев, оптимальный размер — 2 года, часто рекомендуют 3 года. Т.е. для определения оптимального размера своей «подушки» вам необходимо умножить сумму своих среднемесячных постоянных расходов на 24 или 36.
💰Подушка финансовой безопасности — это ни что иное, как ваши сбережения, денежный запас, высоколиквидные средства, которые находятся на текущих счетах или на депозитах (краткосрочных или депозитах до востребования, так называемых свободных или «копилках»), деньги в банковской ячейке, в крайнем случае дома, - и это ваш неприкосновенный запас на всякий случай. Случаи бывают разные: экономический кризис, потеря или смена работы, карантин, проблемы со здоровьем и другие, т.е. ситуации и время, когда человек не может зарабатывать, получать активный доход. Наличие этой подушки обеспечивает вам финансовую безопасность, отсюда и название.
🗂Эти средства можно сберегать в разных валютах, местах и на разных условиях. Важно обеспечить сохранение их стоимости во времени. Это возможно за счет зарабатывания ими небольшого дохода, как например на депозите в надежном банке, или хранение в разных легко конвертируемых стабильных валютах.
❓Какой же должен быть размер данного резерва?
❇️Рекомендации финансистов разнятся. Минимум — это среднемесячные постоянные расходы умноженные на 6, т.е. запас на 6 месяцев, оптимальный размер — 2 года, часто рекомендуют 3 года. Т.е. для определения оптимального размера своей «подушки» вам необходимо умножить сумму своих среднемесячных постоянных расходов на 24 или 36.
✅Существует несколько способов формирования подушки финансовой безопасности (ПФБ):
🖇Создать.
🖇 Купить.
🔹Для создания ПФБ понадобится время и деньги, т. к. будет необходимо увеличивать доходы, снижать расходы и экономить, временно отказаться от необязательных и крупных покупок, пока не будет достигнут желаемый результат.
🔸Второй вариант тоже требует денег, но практически не требует времени: сегодня оплатил — завтра желаемый резерв готов. Поскольку финансовые резервы на множество разных ситуаций можно купить у страховых компаний. В экономически развитых странах в первую очередь страхуют себя и свое здоровье, как главный источник доходов, на втором месте — имущество.
⚖️Оптимально комбинировать оба способа, т. к. страховая выплата делается не мгновенно и сначала приходится использовать средства, которые под рукой. После получения страховой выплаты, есть возможность восполнить использованные средства и быстро восстановить свое финансовое здоровье.
🖇Создать.
🖇 Купить.
🔹Для создания ПФБ понадобится время и деньги, т. к. будет необходимо увеличивать доходы, снижать расходы и экономить, временно отказаться от необязательных и крупных покупок, пока не будет достигнут желаемый результат.
🔸Второй вариант тоже требует денег, но практически не требует времени: сегодня оплатил — завтра желаемый резерв готов. Поскольку финансовые резервы на множество разных ситуаций можно купить у страховых компаний. В экономически развитых странах в первую очередь страхуют себя и свое здоровье, как главный источник доходов, на втором месте — имущество.
⚖️Оптимально комбинировать оба способа, т. к. страховая выплата делается не мгновенно и сначала приходится использовать средства, которые под рукой. После получения страховой выплаты, есть возможность восполнить использованные средства и быстро восстановить свое финансовое здоровье.
🇧🇪💶Персональные финансы по-немецки
У немцев есть лишь несколько простых и одновременно сложных в исполнении правил:
📍Правило 1. В каждой немецкой семье есть копилка. Экономия составляет 1000-1500 евро за год
📍Правило 2. Шик и гламур - это не немецкий стиль. Дорогая мебель, техника, одежда, шубы и украшения - не являются предметами первой необходимости.
📍Правило 3. Копейка рубль бережет. Немцы экономят на коммунальных (экономят на потреблении воды, электроэнергии), покупают продукты сугубо по заранее подготовленному списку, если покупок немного, то ездят за ними на велосипеде.
📍Правило 4. Сэкономил, значит заработал. Немцы считают, что время, потраченное на экономию, равноценно времени, проведенному на работе. Именно поэтому они стараются как можно больше вещей делать самостоятельно, будь то уборка, мытье окон, маникюр, ремонт или декоративная стрижка кустарников.
📍Правило 5. Бережливость, еще раз бережливость. Немцы очень бережно относятся к старым вещам. В немецких домах вы найдете стулья, доставшиеся от прабабушки, огромные довоенные комоды, старые кровати, сундуки, книги.
📍Правило 6. Блошиные рынки. На них можно увидеть массу интересного; за копейки приобрести хорошие вещи; такие рынки продлевают жизнь вещей, что очень важно для экологии. А ведь хорошая экология – залог здоровья.
У немцев есть лишь несколько простых и одновременно сложных в исполнении правил:
📍Правило 1. В каждой немецкой семье есть копилка. Экономия составляет 1000-1500 евро за год
📍Правило 2. Шик и гламур - это не немецкий стиль. Дорогая мебель, техника, одежда, шубы и украшения - не являются предметами первой необходимости.
📍Правило 3. Копейка рубль бережет. Немцы экономят на коммунальных (экономят на потреблении воды, электроэнергии), покупают продукты сугубо по заранее подготовленному списку, если покупок немного, то ездят за ними на велосипеде.
📍Правило 4. Сэкономил, значит заработал. Немцы считают, что время, потраченное на экономию, равноценно времени, проведенному на работе. Именно поэтому они стараются как можно больше вещей делать самостоятельно, будь то уборка, мытье окон, маникюр, ремонт или декоративная стрижка кустарников.
📍Правило 5. Бережливость, еще раз бережливость. Немцы очень бережно относятся к старым вещам. В немецких домах вы найдете стулья, доставшиеся от прабабушки, огромные довоенные комоды, старые кровати, сундуки, книги.
📍Правило 6. Блошиные рынки. На них можно увидеть массу интересного; за копейки приобрести хорошие вещи; такие рынки продлевают жизнь вещей, что очень важно для экологии. А ведь хорошая экология – залог здоровья.
❓Финансовая безопасность и независимость — в чем разница?
🤔Подумайте, когда вы чувствуете себя в безопасности? Что вам для для этого нужно?
⛑Уверена, что каждому - свое. Однако в современном мире чувство безопасности напрямую связано с финансами. Их наличие сильно влияет на возможности и качество жизни.
🛡Финансовая безопасность — это когда доходом покрываются все расходы + создана подушка финансовой безопасности путем сбережения части своего дохода и страхования.
📈Финансовая независимость — это следующая ступень. Когда есть все, необходимое для безопасной жизни + свободные деньги для инвестирования с целью получения дополнительного пассивного дохода, который со временем приведет к независимости от работы и финансовой свободе.
❗️Не спешите инвестировать, не позаботившись о своей безопасности. Как сказал Пол Самуэльсон:
«Инвестирование должно напоминать наблюдение за тем, как сохнет краска или как растет трава. Если вам нужен азарт, то возьмите 800 долларов и поезжайте в Лас-Вегас».
🤔Подумайте, когда вы чувствуете себя в безопасности? Что вам для для этого нужно?
⛑Уверена, что каждому - свое. Однако в современном мире чувство безопасности напрямую связано с финансами. Их наличие сильно влияет на возможности и качество жизни.
🛡Финансовая безопасность — это когда доходом покрываются все расходы + создана подушка финансовой безопасности путем сбережения части своего дохода и страхования.
📈Финансовая независимость — это следующая ступень. Когда есть все, необходимое для безопасной жизни + свободные деньги для инвестирования с целью получения дополнительного пассивного дохода, который со временем приведет к независимости от работы и финансовой свободе.
❗️Не спешите инвестировать, не позаботившись о своей безопасности. Как сказал Пол Самуэльсон:
«Инвестирование должно напоминать наблюдение за тем, как сохнет краска или как растет трава. Если вам нужен азарт, то возьмите 800 долларов и поезжайте в Лас-Вегас».
🙂Приглашаю тех, у кого есть вопросы относительно формирования подушки финансовой безопасности с помощью страховых компаний, на онлайн-консультацию. Желающих прошу ответить на несколько вопросов в форме https://forms.gle/9TYVsbLFMscaJ3F59
🤝Условия и время обсудим индивидуально.
👩💼С уважением и наилучшими пожеланиями Валентина Маюрченко.
Больше информации обо мне в закрепленном сообщении👆
🤝Условия и время обсудим индивидуально.
👩💼С уважением и наилучшими пожеланиями Валентина Маюрченко.
Больше информации обо мне в закрепленном сообщении👆
Google Docs
Формирование ПФБ
💰S&P провели опрос по финансовой грамотности в мире. Участникам предлагалось ответить на 4 вопроса:
1️⃣О диверсификации
Предположим, что у вас есть какие-то накопления. Безопаснее вложить их в несколько компаний или в одну?
2️⃣Об инфляции
Представьте, что уровень цен в стране удвоится в следующие 10 лет. Если Ваши доходы вырастут в два раза, сколько товаров вы сможете купить?
3️⃣О процентах
Допустим, вы должны занять $100. В каком случае придется отдать меньше: $105 или $100 плюс 3%?
4️⃣О сложном проценте
Предположим, вы открыли депозит на 2 года под 15%. Во второй год вы получите от банка сумму:
❗️Всего 33% населения мира показало понимание этих концепций.
1️⃣О диверсификации
Предположим, что у вас есть какие-то накопления. Безопаснее вложить их в несколько компаний или в одну?
2️⃣Об инфляции
Представьте, что уровень цен в стране удвоится в следующие 10 лет. Если Ваши доходы вырастут в два раза, сколько товаров вы сможете купить?
3️⃣О процентах
Допустим, вы должны занять $100. В каком случае придется отдать меньше: $105 или $100 плюс 3%?
4️⃣О сложном проценте
Предположим, вы открыли депозит на 2 года под 15%. Во второй год вы получите от банка сумму:
❗️Всего 33% населения мира показало понимание этих концепций.
🧠О мышлении богатых
🔸Они уверены в том, что у них получится.
🔹Что в мире полно богатства.
🔸Растят свое состояние, начиная с малого, и делают все для того, чтоб «урожай» был побольше.
🔹Ищут варианты работать меньше, а зарабатывать больше.
🔸Создают пассивный доход.
🔹Делают не то, что все и не так как обычно, а то что ново и приносит больший доход.
🔸Думают, пробуют, создают.
🔹Делают то, что хочется и что нравится.
🔸Не боятся брать на себя ответственность. Делают это своей привычкой.
🔹Делегируют — передают работу, которую невыгодно делать самому, чтобы освободить время и заработать больше.
🔸Меняют обстоятельства в свою пользу.
✅Начинают действовать сразу, как только пришла идея, как можно заработать. Время -деньги.
🔸Они уверены в том, что у них получится.
🔹Что в мире полно богатства.
🔸Растят свое состояние, начиная с малого, и делают все для того, чтоб «урожай» был побольше.
🔹Ищут варианты работать меньше, а зарабатывать больше.
🔸Создают пассивный доход.
🔹Делают не то, что все и не так как обычно, а то что ново и приносит больший доход.
🔸Думают, пробуют, создают.
🔹Делают то, что хочется и что нравится.
🔸Не боятся брать на себя ответственность. Делают это своей привычкой.
🔹Делегируют — передают работу, которую невыгодно делать самому, чтобы освободить время и заработать больше.
🔸Меняют обстоятельства в свою пользу.
✅Начинают действовать сразу, как только пришла идея, как можно заработать. Время -деньги.
О деньгах с юмором🙃
🎈Человек, испорченный деньгами гораздо безобиднее человека, испорченного их отсутствием!
🎈Дача денег в долг хорошо тренирует память.
🎈Совет дня. Если вам в жизни не хватает денег, то надо просто стать богатыми, и тогда денег будет хватать.
🎈Хочу быть ветром! Ну, чтоб на меня деньги бросали.
🙄Сегодня был очень странный день. Сначала я нашёл шляпу, полную денег. Затем за мной гнался какой-то злобный мужик с гитарой.
🎈Человек, испорченный деньгами гораздо безобиднее человека, испорченного их отсутствием!
🎈Дача денег в долг хорошо тренирует память.
🎈Совет дня. Если вам в жизни не хватает денег, то надо просто стать богатыми, и тогда денег будет хватать.
🎈Хочу быть ветром! Ну, чтоб на меня деньги бросали.
🙄Сегодня был очень странный день. Сначала я нашёл шляпу, полную денег. Затем за мной гнался какой-то злобный мужик с гитарой.
💰Мам, купи: 5 шагов на пути к финансовой грамотности ребенка.
👉Исследование по вопросу развития молодежи, проведенное в американском городе Сент-Пол, показало, что дети, которые с детства имеют карманные деньги, вырастают более успешными взрослыми людьми.
👉Дети, которые с детства имеют карманные деньги, вырастают более успешными взрослыми людьми. Эксперимент длился несколько лет: за участниками наблюдали со старшей школы и до 40-летнего возраста. Дети, освоившие в юности основы финансовой грамотности, во взрослой жизни эффективнее планировали бюджет и лучше справлялись с деньгами.
В связи с этим, вот, что советует FORBES:
📌Заведите детскую дебетовую карту.
📌Переводите деньги на карманные расходы в онлайн-кошелек
📌Попросите родственников перечислять подарочные деньги на карту
📌Объясните, что на дорогие покупки можно и нужно копить
📌Переводите деньги на карманные расходы в онлайн-кошелек
Детальнее здесь
👉Исследование по вопросу развития молодежи, проведенное в американском городе Сент-Пол, показало, что дети, которые с детства имеют карманные деньги, вырастают более успешными взрослыми людьми.
👉Дети, которые с детства имеют карманные деньги, вырастают более успешными взрослыми людьми. Эксперимент длился несколько лет: за участниками наблюдали со старшей школы и до 40-летнего возраста. Дети, освоившие в юности основы финансовой грамотности, во взрослой жизни эффективнее планировали бюджет и лучше справлялись с деньгами.
В связи с этим, вот, что советует FORBES:
📌Заведите детскую дебетовую карту.
📌Переводите деньги на карманные расходы в онлайн-кошелек
📌Попросите родственников перечислять подарочные деньги на карту
📌Объясните, что на дорогие покупки можно и нужно копить
📌Переводите деньги на карманные расходы в онлайн-кошелек
Детальнее здесь
Forbes.ru
Мам, купи: 5 шагов на пути к финансовой грамотности ребенка
Исследование по вопросу развития молодежи, проведенное в американском городе Сент-Пол, показало, что дети, которые с раннего возраста имеют карманные деньги, вырастают более успешными взрослыми людьми
📊Согласно исследованиям OECD современным детям и молодежи по всему миру необходима финансовая грамотность больше, чем предыдущим поколениям.
💳Это связано в первую очередь, с ранним доступом к финансовым продуктам и услугам, и с переходом финансовых рисков с государства на плечи граждан.
Таким образом увеличилась ответственность за принятие финансовых решений, а также неуверенность в экономической ситуации.
⁉️Какие же ключевые умения и навыки финансово грамотного человека:
◽️составление и ведение своего бюджета,
◽️принятие взвешенных финансовых решений о покупках и потреблении,
◽️кратко-, средне- и долгосрочное финансовое планирование,
◽️контролирование своих счетов,
◽️навык сберегать и накапливать,
◽️разумное использование кредитов и управление долговыми обязательствами,
◽️анализ и выбор финансовых партнеров,
◽️обеспечение финансовой безопасности путем использования страховых услуг,
◽️оценка инвестиционных рисков,
◽️создание собственного пенсионного плана.
💳Это связано в первую очередь, с ранним доступом к финансовым продуктам и услугам, и с переходом финансовых рисков с государства на плечи граждан.
Таким образом увеличилась ответственность за принятие финансовых решений, а также неуверенность в экономической ситуации.
⁉️Какие же ключевые умения и навыки финансово грамотного человека:
◽️составление и ведение своего бюджета,
◽️принятие взвешенных финансовых решений о покупках и потреблении,
◽️кратко-, средне- и долгосрочное финансовое планирование,
◽️контролирование своих счетов,
◽️навык сберегать и накапливать,
◽️разумное использование кредитов и управление долговыми обязательствами,
◽️анализ и выбор финансовых партнеров,
◽️обеспечение финансовой безопасности путем использования страховых услуг,
◽️оценка инвестиционных рисков,
◽️создание собственного пенсионного плана.
OECD
The Organisation for Economic Co-operation and Development
Working with over 100 countries, the OECD is a global policy forum that promotes policies to improve the economic and social well-being of people around the world.
👍1