
🏗 Все сошли с ума от «Эталона», но голову лучше держать в холоде
По итогам 2022 года:
▪️Выручка составила 80,6 млрд руб. — падение на 7,5% г/г.
▪️Чистая прибыль составила 13 млрд руб. — рост на 332% г/г и рекорд для группы.
Вероятно, именно этот момент порадовал инвесторов, что вызвало рост котировок. Хотя радость не очень понятна. Во-первых, основной эффект получен за счет покупки активов финского холдинга YIT сильно ниже рыночной стоимости. Во-вторых, эта сделка была проведена в первом полугодии и о ней уже давно было известно. В-третьих, это разовый фактор. Без учета данной статьи прибыль по итогам года уменьшилась на 68% до 0,9 млрд руб.
Несмотря на то, что компания кажется дешевой — EV/EBITDA 2x — мы бы не стали рассматривать ее к покупке. Еще по результатам операционного отчета наблюдалось падение по всем метрикам, кроме средних цен реализации. Продажи в квадратных метрах по сравнению с рекордным 2018 годом упали в два раза и на 35% по сравнению с 2021 годом.
Главная проблема компании вот в чем — тот сегмент недвижимости, в котором она работает, не пользуется спросом у тех, кто приобретает жилье через льготную ипотеку. Рост ставок кредитования, депрессия на рынке недвижимости и иностранная «прописка» не добавляют очков.
@twostocks
По итогам 2022 года:
▪️Выручка составила 80,6 млрд руб. — падение на 7,5% г/г.
▪️Чистая прибыль составила 13 млрд руб. — рост на 332% г/г и рекорд для группы.
Вероятно, именно этот момент порадовал инвесторов, что вызвало рост котировок. Хотя радость не очень понятна. Во-первых, основной эффект получен за счет покупки активов финского холдинга YIT сильно ниже рыночной стоимости. Во-вторых, эта сделка была проведена в первом полугодии и о ней уже давно было известно. В-третьих, это разовый фактор. Без учета данной статьи прибыль по итогам года уменьшилась на 68% до 0,9 млрд руб.
Несмотря на то, что компания кажется дешевой — EV/EBITDA 2x — мы бы не стали рассматривать ее к покупке. Еще по результатам операционного отчета наблюдалось падение по всем метрикам, кроме средних цен реализации. Продажи в квадратных метрах по сравнению с рекордным 2018 годом упали в два раза и на 35% по сравнению с 2021 годом.
Главная проблема компании вот в чем — тот сегмент недвижимости, в котором она работает, не пользуется спросом у тех, кто приобретает жилье через льготную ипотеку. Рост ставок кредитования, депрессия на рынке недвижимости и иностранная «прописка» не добавляют очков.
@twostocks
👍19😢4❤1👎1🔥1
📡 2Stocks-радар: 30 марта
▪️Российский рынок приближается к активной фазе нового дивидендного сезона, что традиционно подогревает спрос. Основную поддержку по-прежнему оказывает «Сбер», котировки которого в очередной раз обновили локальные максимумы.
▪️Инфляция в феврале текущего года составила 11% (в январе 11,8%). В годовом выражении рост цен замедлился до 4,3%.
▪️Банк России назвал несколько способов разблокировки замороженных активов инвесторов в годовом отчете за 2022 год, который направил в Государственную Думу. Речь идет об обмене активов или их взаимозачете с иностранными контрагентами, а также о переводе в российскую инфраструктуру и компенсации убытков инвесторам.
▪️БКС временно запретит новичкам рынка покупать бумаги Гонконга.
@twostocks
▪️Российский рынок приближается к активной фазе нового дивидендного сезона, что традиционно подогревает спрос. Основную поддержку по-прежнему оказывает «Сбер», котировки которого в очередной раз обновили локальные максимумы.
▪️Инфляция в феврале текущего года составила 11% (в январе 11,8%). В годовом выражении рост цен замедлился до 4,3%.
▪️Банк России назвал несколько способов разблокировки замороженных активов инвесторов в годовом отчете за 2022 год, который направил в Государственную Думу. Речь идет об обмене активов или их взаимозачете с иностранными контрагентами, а также о переводе в российскую инфраструктуру и компенсации убытков инвесторам.
▪️БКС временно запретит новичкам рынка покупать бумаги Гонконга.
@twostocks
👍16
Сегодня вечером в онлайн-клубе 2Stocks вебинар по теханализу. Обсудим, работает ли он в 2023 году. Вы пойдёте?
Anonymous Poll
32%
Конечно! ТА — круто
46%
Смеётесь? ТА — шаманизм
22%
Я 🍅
👍3
2Stocks
Сегодня вечером в онлайн-клубе 2Stocks вебинар по теханализу. Обсудим, работает ли он в 2023 году. Вы пойдёте?
Коллеги, 36% голосов за ТА — это не шутки
Да простят нас фанаты Бена Грэма и Уоррена Баффета, выкладываем ссылку на сегодняшнюю встречу, старт в 19:30 мск. В гостях у нас Ильшат Байтурин — суператворитетный человек в теханализе. Расскажет, работает ли его метод сейчас на фондовом и срочном рынках Мосбиржи👇
https://2stocks.ru/webinars/rabotaet-li-TA-v-2023
@twostocks
Да простят нас фанаты Бена Грэма и Уоррена Баффета, выкладываем ссылку на сегодняшнюю встречу, старт в 19:30 мск. В гостях у нас Ильшат Байтурин — суператворитетный человек в теханализе. Расскажет, работает ли его метод сейчас на фондовом и срочном рынках Мосбиржи👇
https://2stocks.ru/webinars/rabotaet-li-TA-v-2023
@twostocks
👍15
📡 2Stocks-радар: 31 марта
▪️«Сегежа» продала европейскую «дочку» Segezha Packaging, которая объединяла 7 заводов по производству упаковки. Они давали всего лишь €5–7 млн OIBDA в год.
▪️Также компания опубликовала отчетность за 2022 год. Выручка увеличилась на 15% г/г до 106,8 млрд рублей, преимущественно за счет эффекта от консолидации активов АО «НЛХК» и ООО «Интер Форест Рус». OIBDA за год составила 24,7 млрд рублей (снижение 16% г/г). Чистая прибыль снизилась на 60% г/г, до 6,1 млрд рублей.
▪️Сегодня последний день, когда можно купить акции «Фосагро» под дивиденд. Финальная выплата за 2022 год составит 465 рублей, дивдоходность — 6,26%. Все дивиденды российских компаний — в специальном календаре 2Stocks.
▪️Инвестиции в российскую недвижимость достигли рекордных 144 млрд руб. за I квартал 2023 года. Речь идет о коммерческой недвижимости, которую активно продавали уходящие из России западные компании.
@twostocks
▪️«Сегежа» продала европейскую «дочку» Segezha Packaging, которая объединяла 7 заводов по производству упаковки. Они давали всего лишь €5–7 млн OIBDA в год.
▪️Также компания опубликовала отчетность за 2022 год. Выручка увеличилась на 15% г/г до 106,8 млрд рублей, преимущественно за счет эффекта от консолидации активов АО «НЛХК» и ООО «Интер Форест Рус». OIBDA за год составила 24,7 млрд рублей (снижение 16% г/г). Чистая прибыль снизилась на 60% г/г, до 6,1 млрд рублей.
▪️Сегодня последний день, когда можно купить акции «Фосагро» под дивиденд. Финальная выплата за 2022 год составит 465 рублей, дивдоходность — 6,26%. Все дивиденды российских компаний — в специальном календаре 2Stocks.
▪️Инвестиции в российскую недвижимость достигли рекордных 144 млрд руб. за I квартал 2023 года. Речь идет о коммерческой недвижимости, которую активно продавали уходящие из России западные компании.
@twostocks
👍16
🔥 🇺🇸 Индекс цен расходов на личное потребление (PCE)* м/м 0.3% (прогноз 0.3%, пред 0.6%)
Индекс цен расходов на личное потребление (PCE) в США в фев +5,0% г/г; прогноз +5,1% г/г
Базовый индекс цен расходов на личное потребление (Core PCE) в США в фев 4,6% г/г; прогноз 4,7% г/г
* — Предпочитаемый ФРС показатель инфляции
#инфляция
Индекс цен расходов на личное потребление (PCE) в США в фев +5,0% г/г; прогноз +5,1% г/г
Базовый индекс цен расходов на личное потребление (Core PCE) в США в фев 4,6% г/г; прогноз 4,7% г/г
* — Предпочитаемый ФРС показатель инфляции
#инфляция
👍7
Акции «Аэрофлота» падают почти на 5%, до 31,11 руб. Неужели есть инвесторы, которые ждали от него дивидендов? Их (дивидендов) у «Аэрофлота» исторически было не густо, как следует из нашего дивкалендаря, а кто-то захотел за 2022 год!
Наивные, не иначе 🤷♀️
@twostocks
Наивные, не иначе 🤷♀️
@twostocks
👍14🤩4😢3❤1
Тем временем Джоны красиво закрывают первый квартал. Денис Масленников из @usstocksnews объясняет почему👇
👍10
К нам идет «Позитив», и это не может не радовать 🚀
Positive Technologies — один из лидеров сферы кибербезопасности в России. 6 апреля он представит отчетность по МСФО за 2022 год, а также раскроет информацию о размере дивидендов. В связи с этим 2Stocks решил встретиться с IR-директором компании Юрием Мариничевым и обсудить то, что волнует частных инвесторов:
▪️Рынок кибербеза сильно изменился за последний год, а вместе с ним и бизнес Positive. Обсудим, как прошел непростой 2022-ой и какие продукты пользуются популярностью. Жива ли идея экспансии за пределы России?
▪️Компания ввела в лексикон инвесторов понятие «отгрузок» (ранее — «продажи»). Что это такое и как они работают? Как эффективно оценить выручку Positive? Также поговорим про расходы, маржу, EBITDA и чистый долг.
▪️Заглянем в будущее и оценим планы по развитию бизнеса. Дивиденды — все сохранится как сейчас в плане отдачи для инвесторов? Как Positive планирует повышать акционерную стоимость в 2023 году?
Вы также сможете задать свои вопросы IR-директору Positive Technologies в ходе Q&A-сессии. Приходите, будет позитивно!
⏰ 4 апреля в 19: 00 мск
💰 Бесплатная регистрация
🔑 Записаться по ссылке
@twostocks
Positive Technologies — один из лидеров сферы кибербезопасности в России. 6 апреля он представит отчетность по МСФО за 2022 год, а также раскроет информацию о размере дивидендов. В связи с этим 2Stocks решил встретиться с IR-директором компании Юрием Мариничевым и обсудить то, что волнует частных инвесторов:
▪️Рынок кибербеза сильно изменился за последний год, а вместе с ним и бизнес Positive. Обсудим, как прошел непростой 2022-ой и какие продукты пользуются популярностью. Жива ли идея экспансии за пределы России?
▪️Компания ввела в лексикон инвесторов понятие «отгрузок» (ранее — «продажи»). Что это такое и как они работают? Как эффективно оценить выручку Positive? Также поговорим про расходы, маржу, EBITDA и чистый долг.
▪️Заглянем в будущее и оценим планы по развитию бизнеса. Дивиденды — все сохранится как сейчас в плане отдачи для инвесторов? Как Positive планирует повышать акционерную стоимость в 2023 году?
Вы также сможете задать свои вопросы IR-директору Positive Technologies в ходе Q&A-сессии. Приходите, будет позитивно!
⏰ 4 апреля в 19: 00 мск
💰 Бесплатная регистрация
🔑 Записаться по ссылке
@twostocks
👍14❤6
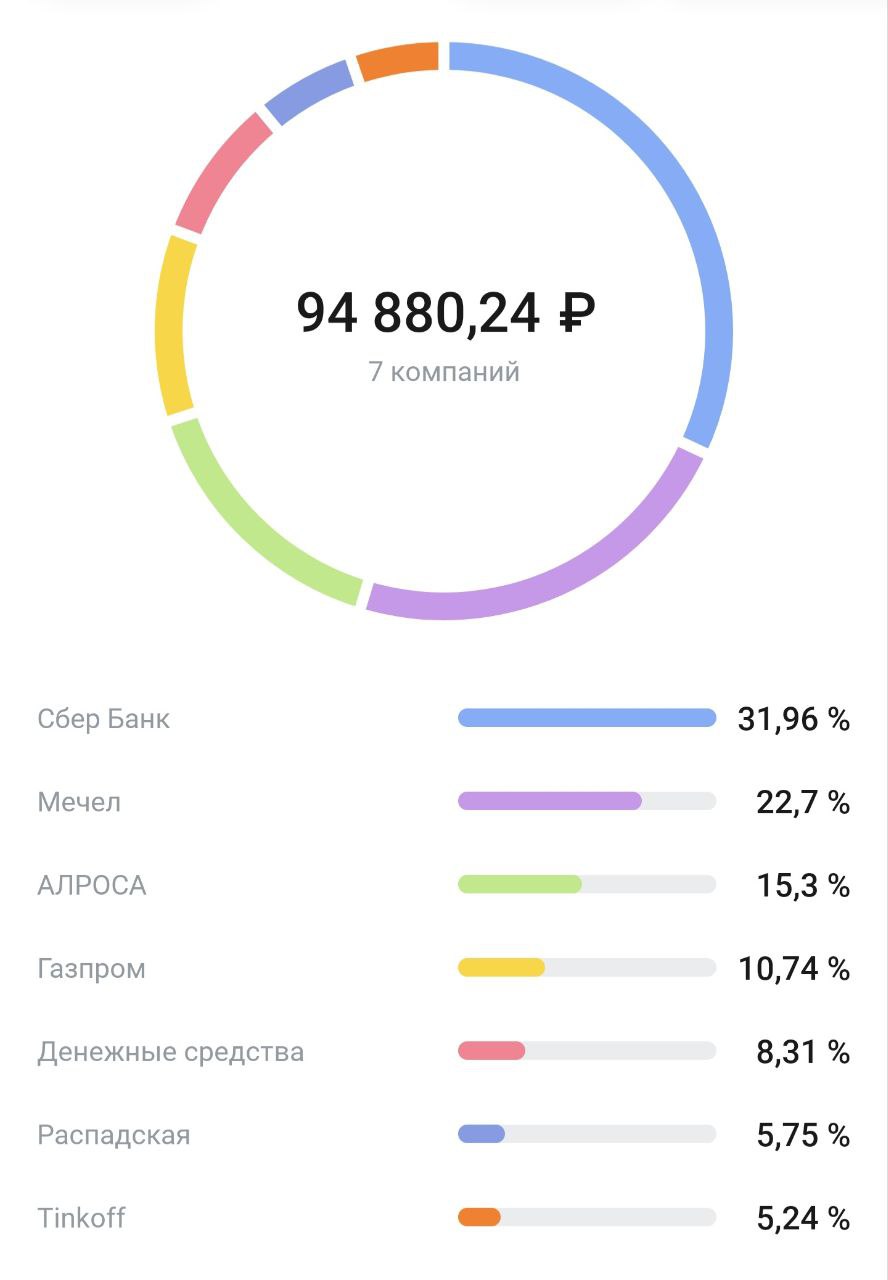
🧠 Портфель 2Stocks — тотальный разбор позиций по итогам I квартала
Напомним, что мы начали вести публичный портфель 2Stocks в январе 2022 года. А уже через месяц, в 20-ых числах февраля, просадка составляла несколько десятков процентов. Сейчас нам остается прибавить чуть больше 5%, чтобы выйти в ноль. Это не то чтобы выдающийся результат, но как минимум нам не стыдно. Посмотрим, что творится в портфеле по итогам I квартала.
Сбербанк. Котировки не без оснований достигли уровня, который был до специальной военной операции. Ждем утверждения дивидендов и роста к отсечке. Если акции достигнут 250 рублей, что соответствует нашему таргету, то закроем позицию. Если нет — пойдем в отсечку и дождемся закрытия дивгэпа, а это вполне реально, учитывая динамику прибыли за первые месяцы этого года.
«Газпром». Здесь остается только ждать решения по дивидендам, оценки которых разнятся драматически — от 5 до 20 рублей. Пока котировки выросли вслед за индексом, а падение цен на газ скомпенсировано ослаблением рубля.
Тинькофф Банк. Остается в тени на фоне высоких дивидендов «Сбера» и банка «Санкт-Петербург». Тем не менее, на фоне ВТБ, где инвесторы уже запутались в допэмиссиях, банк показал прибыль. Динамика котировок будет завесить от того, какую прибыль банк покажет в этом году. На пике в 2021-ом она составляла 63,4 млрд рублей, против 20,8 млрд рублей в 2022-ом, а темпы ее роста, за исключением 2020 года, были на уровне 30–40% год к году.
«Алроса». Ниже 60 рублей на акцию можно формировать позицию. Единственный драйвер — возврат к выплате дивидендов. Из плохого — цены на алмазы продолжают снижаться. Хорошее — рынок не верит в прекращение импорта алмазов из России, а ослабление рубля компенсирует этот негативный фактор.
«Мечел». Компания так и не представила финансовый отчет за 2022 год, ограничившись только производственным, где наблюдается очередной антирекорд. Впрочем, восстановление цен на уголь, ослабление рубля и заявления чиновников, что новые налоги все же обойдут угледобывающие компании, перекрывают этот негативный фактор. Еще около 10% роста и подумаем, чтобы закрыть позицию, если отчета так и не предвидится на горизонте.
«Распадская». Позиция скорее долгосрочная, компания продолжает откладывать свободный кеш, которого уже скопилось на счетах на 27 млрд рублей. Главная проблема — отсутствие возможности платить дивиденды, так как материнская компания Evraz (владеет 93% акций шахты), имея лондонскую прописку, находится под санкциями. Решение этого вопроса станет ключевым драйвером для котировок.
❗️Про рынок в целом
Индекс Мосбиржи подошел к важному сопротивлению в 2490 пунктов. Основной рост последних трех недель прошел на плечах «Сбера», но потенциал роста у него уже ограничен. Тем не менее, о дивидендах еще не объявили «Газпром» и «Лукойл» — их суммарный вес в индексе почти 30%. Именно этот фактор определит дальнейшую динамику рынка в среднесрочной перспективе.
👉 Подписывайтесь на нас в «Пульсе»
@twostocks
Напомним, что мы начали вести публичный портфель 2Stocks в январе 2022 года. А уже через месяц, в 20-ых числах февраля, просадка составляла несколько десятков процентов. Сейчас нам остается прибавить чуть больше 5%, чтобы выйти в ноль. Это не то чтобы выдающийся результат, но как минимум нам не стыдно. Посмотрим, что творится в портфеле по итогам I квартала.
Сбербанк. Котировки не без оснований достигли уровня, который был до специальной военной операции. Ждем утверждения дивидендов и роста к отсечке. Если акции достигнут 250 рублей, что соответствует нашему таргету, то закроем позицию. Если нет — пойдем в отсечку и дождемся закрытия дивгэпа, а это вполне реально, учитывая динамику прибыли за первые месяцы этого года.
«Газпром». Здесь остается только ждать решения по дивидендам, оценки которых разнятся драматически — от 5 до 20 рублей. Пока котировки выросли вслед за индексом, а падение цен на газ скомпенсировано ослаблением рубля.
Тинькофф Банк. Остается в тени на фоне высоких дивидендов «Сбера» и банка «Санкт-Петербург». Тем не менее, на фоне ВТБ, где инвесторы уже запутались в допэмиссиях, банк показал прибыль. Динамика котировок будет завесить от того, какую прибыль банк покажет в этом году. На пике в 2021-ом она составляла 63,4 млрд рублей, против 20,8 млрд рублей в 2022-ом, а темпы ее роста, за исключением 2020 года, были на уровне 30–40% год к году.
«Алроса». Ниже 60 рублей на акцию можно формировать позицию. Единственный драйвер — возврат к выплате дивидендов. Из плохого — цены на алмазы продолжают снижаться. Хорошее — рынок не верит в прекращение импорта алмазов из России, а ослабление рубля компенсирует этот негативный фактор.
«Мечел». Компания так и не представила финансовый отчет за 2022 год, ограничившись только производственным, где наблюдается очередной антирекорд. Впрочем, восстановление цен на уголь, ослабление рубля и заявления чиновников, что новые налоги все же обойдут угледобывающие компании, перекрывают этот негативный фактор. Еще около 10% роста и подумаем, чтобы закрыть позицию, если отчета так и не предвидится на горизонте.
«Распадская». Позиция скорее долгосрочная, компания продолжает откладывать свободный кеш, которого уже скопилось на счетах на 27 млрд рублей. Главная проблема — отсутствие возможности платить дивиденды, так как материнская компания Evraz (владеет 93% акций шахты), имея лондонскую прописку, находится под санкциями. Решение этого вопроса станет ключевым драйвером для котировок.
❗️Про рынок в целом
Индекс Мосбиржи подошел к важному сопротивлению в 2490 пунктов. Основной рост последних трех недель прошел на плечах «Сбера», но потенциал роста у него уже ограничен. Тем не менее, о дивидендах еще не объявили «Газпром» и «Лукойл» — их суммарный вес в индексе почти 30%. Именно этот фактор определит дальнейшую динамику рынка в среднесрочной перспективе.
👉 Подписывайтесь на нас в «Пульсе»
@twostocks
👍25❤2
📡 2Stocks-радар: 3 апреля
▪️Саудовская Аравия и другие крупнейшие арабские производители нефти — ОАЭ, Ирак и Кувейт — неожиданно решили поддержать усилия России и в одностороннем порядке сократить добычу. Речь идет о снижении на 1,16 млн баррелей в сутки с мая и до конца года, тогда как Россия продлит на тот же срок уже начатое в марте сокращение добычи на 500 тыс. баррелей.
▪️В первом квартале 2023 года Tesla выпустила 440,81 тыс. электромобилей, поставлено было 422,88 тыс. электромобилей. По сравнению с первым кварталом 2022 года поставки выросли на 36%, по сравнению с четвертым кварталом 2022 года — на 4%, передает CNBC.
▪️Qiwi стала бенефициаром санкций и показала рекордную выручку за 2022 год. Будущее ее бизнеса зависит от трансформации системы трансграничных платежей.
▪️В пятницу, 31 марта, был последний день для покупки акций «ФосАгро» под дивиденды в размере 465 рублей на акцию. Сегодня ожидается соответствующего размера дивгэп. Все дивиденды российских компаний — в специальном календаре 2Stocks.
@twostocks
▪️Саудовская Аравия и другие крупнейшие арабские производители нефти — ОАЭ, Ирак и Кувейт — неожиданно решили поддержать усилия России и в одностороннем порядке сократить добычу. Речь идет о снижении на 1,16 млн баррелей в сутки с мая и до конца года, тогда как Россия продлит на тот же срок уже начатое в марте сокращение добычи на 500 тыс. баррелей.
▪️В первом квартале 2023 года Tesla выпустила 440,81 тыс. электромобилей, поставлено было 422,88 тыс. электромобилей. По сравнению с первым кварталом 2022 года поставки выросли на 36%, по сравнению с четвертым кварталом 2022 года — на 4%, передает CNBC.
▪️Qiwi стала бенефициаром санкций и показала рекордную выручку за 2022 год. Будущее ее бизнеса зависит от трансформации системы трансграничных платежей.
▪️В пятницу, 31 марта, был последний день для покупки акций «ФосАгро» под дивиденды в размере 465 рублей на акцию. Сегодня ожидается соответствующего размера дивгэп. Все дивиденды российских компаний — в специальном календаре 2Stocks.
@twostocks
👍8
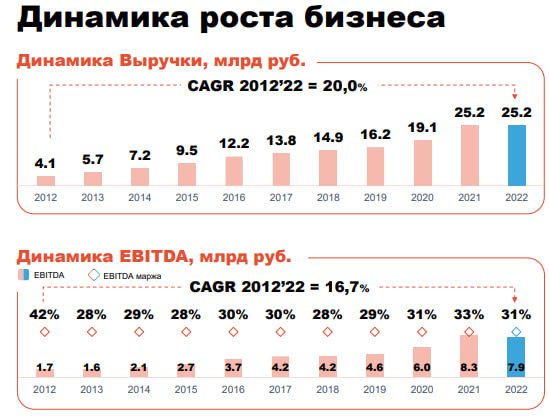
🏥 «Мать и Дитя» — сложный год прошел без потерь
Рост бизнеса прекратился — выручка осталась на уровне 2021 года, EBITDA незначительно снизилась. Но и CAPEX упал на 62%. Ранее менеджмент компании сознательно принял решение остановить рост бизнеса на фоне неопределенности, так что его было странно ждать по итогам года.
Тем не менее, сохранение основных финансовых показателей за 2022 год на уровне 2021 — это уже позитивный сигнал. Компании даже удалось полностью компенсировать выпадение выручки на фоне сокращения объема услуг по диагностике и лечению COVID.
За 2022 год «Мать и Дитя» практически полностью погасила долг. С учетом кеша на счетах чистая денежная позиция составляет 3,866 млрд рублей.
Вывод: 2022 год был непростым, немногие компании могут похвастаться, что прошли его без потерь. Дальнейшую динамику котировок «Мать и Дитя» будет определять то, как быстро компания сможет вернуться к прежним темпам роста бизнеса.
Ранее мы покупали «Мать и Дитя» в наш портфель под возобновление дивидендных выплат, но были вынуждены закрыть позицию из-за инфраструктурных рисков.
@twostocks
Рост бизнеса прекратился — выручка осталась на уровне 2021 года, EBITDA незначительно снизилась. Но и CAPEX упал на 62%. Ранее менеджмент компании сознательно принял решение остановить рост бизнеса на фоне неопределенности, так что его было странно ждать по итогам года.
Тем не менее, сохранение основных финансовых показателей за 2022 год на уровне 2021 — это уже позитивный сигнал. Компании даже удалось полностью компенсировать выпадение выручки на фоне сокращения объема услуг по диагностике и лечению COVID.
За 2022 год «Мать и Дитя» практически полностью погасила долг. С учетом кеша на счетах чистая денежная позиция составляет 3,866 млрд рублей.
Вывод: 2022 год был непростым, немногие компании могут похвастаться, что прошли его без потерь. Дальнейшую динамику котировок «Мать и Дитя» будет определять то, как быстро компания сможет вернуться к прежним темпам роста бизнеса.
Ранее мы покупали «Мать и Дитя» в наш портфель под возобновление дивидендных выплат, но были вынуждены закрыть позицию из-за инфраструктурных рисков.
@twostocks
👍15❤3
🛢 Цены на нефть и потенциальные дивы «Лукойла»
Неожиданный подарок для российской нефтянки принесло решение ОПЕК+ поддержать снижение добычи. Ранее мы отмечали, что во II полугодии нефтяной рынок может вернуться к серьёзному дефициту, и возврат к $100 за баррель не такое уж маловероятное событие. Теперь шансы на это возросли, а дефицит на рынке нефти может начаться уже во II квартале. На руку нефтяникам и продолжающееся ослабление рубля.
Единственное, что портит картину, так это цена реализации Urals. Согласно данным Минфина, средняя цена на нефть марки Urals в марте 2023 года сложилась в размере $47,85 за баррель. Хотя относительно достоверности этой цифры не утихают споры, так как для расчетов используются данные агентства Argus, которые в свою очередь определяются путем опросов индийских покупателей и трейдеров. Но, например, Reuters сообщает, что «Роснефть» договорилась о поставках нефти Индию с дисконтом к бенчмарку всего в $8-10.
На фоне всего этого крайне интересно выглядит «Лукойл». Компания не так давно заплатила высокие дивиденды за девять месяцев 2022 года, включая нераспределенную прибыль, и вскоре должна объявить финальные выплаты, то есть за IV квартал.
Только что вышел отчет по РСБУ, где потенциально можно прикинуть дивиденды, исходя из чистой прибыли в 789 млрд руб. Дело в том, что последние годы дивиденды компании были приблизительно равны прибыли по РСБУ, так как источником выплаты по российскому законодательству является прибыль РСБУ. Тогда финальный дивиденд в самом позитивном сценарии может составить свыше 800 рублей на акцию. Но, конечно, в ожидания лучше закладывать в два раза меньше, что тоже прилично. Хотя история со «Сбером» все же говорит о том, что в жизни есть место сказке.
Учитывая ситуацию на рынке нефти, курс рубля и потенциал дивидендов, добавляем «Лукойл» в наш портфель.
👉 Публичный портфель 2Stocks
@twostocks
Неожиданный подарок для российской нефтянки принесло решение ОПЕК+ поддержать снижение добычи. Ранее мы отмечали, что во II полугодии нефтяной рынок может вернуться к серьёзному дефициту, и возврат к $100 за баррель не такое уж маловероятное событие. Теперь шансы на это возросли, а дефицит на рынке нефти может начаться уже во II квартале. На руку нефтяникам и продолжающееся ослабление рубля.
Единственное, что портит картину, так это цена реализации Urals. Согласно данным Минфина, средняя цена на нефть марки Urals в марте 2023 года сложилась в размере $47,85 за баррель. Хотя относительно достоверности этой цифры не утихают споры, так как для расчетов используются данные агентства Argus, которые в свою очередь определяются путем опросов индийских покупателей и трейдеров. Но, например, Reuters сообщает, что «Роснефть» договорилась о поставках нефти Индию с дисконтом к бенчмарку всего в $8-10.
На фоне всего этого крайне интересно выглядит «Лукойл». Компания не так давно заплатила высокие дивиденды за девять месяцев 2022 года, включая нераспределенную прибыль, и вскоре должна объявить финальные выплаты, то есть за IV квартал.
Только что вышел отчет по РСБУ, где потенциально можно прикинуть дивиденды, исходя из чистой прибыли в 789 млрд руб. Дело в том, что последние годы дивиденды компании были приблизительно равны прибыли по РСБУ, так как источником выплаты по российскому законодательству является прибыль РСБУ. Тогда финальный дивиденд в самом позитивном сценарии может составить свыше 800 рублей на акцию. Но, конечно, в ожидания лучше закладывать в два раза меньше, что тоже прилично. Хотя история со «Сбером» все же говорит о том, что в жизни есть место сказке.
Учитывая ситуацию на рынке нефти, курс рубля и потенциал дивидендов, добавляем «Лукойл» в наш портфель.
👉 Публичный портфель 2Stocks
@twostocks
👍27❤2👎1
🤡 Как происходит отбор бумаг у брокеров для масс-клиентов: новости посмотрели, накидали несколько радужных абзацев, не забыли написать, что дивиденды повысят и выплатят.
🥷🏿 Как происходит серьезная buy-side аналитика: ищем закономерности с помощью регрессий, прогнозируем денежные потоки, считаем модели.
Большой приятель 2Stocks Денис Масленников, который записывает потрясающие кружки со взглядом по рынку США, пару лет назад стал полагаться только на математику и моделирование для отбора акций.
Сейчас он ведет закрытый телеграм-канал @usstockspch_bot, где публикует аналитику и сделки по американским бумагам. Пример его рисеча можно посмотреть здесь 👉 Обзор по Qualcomm на основе фин моделирования
У Дениса блестящие идеи по раскрытию стоимости акций, которые вы наверняка могли видеть на его вебинарах. Честно рекомендуем его систему, ведь мы протестировали ее на собственных постах в канале, который вы сейчас читаете.
Подключение 🔑 Инструкция по активации здесь
А от нас ловите промокод 🔥 2STOCKS
🥷🏿 Как происходит серьезная buy-side аналитика: ищем закономерности с помощью регрессий, прогнозируем денежные потоки, считаем модели.
Большой приятель 2Stocks Денис Масленников, который записывает потрясающие кружки со взглядом по рынку США, пару лет назад стал полагаться только на математику и моделирование для отбора акций.
Сейчас он ведет закрытый телеграм-канал @usstockspch_bot, где публикует аналитику и сделки по американским бумагам. Пример его рисеча можно посмотреть здесь 👉 Обзор по Qualcomm на основе фин моделирования
У Дениса блестящие идеи по раскрытию стоимости акций, которые вы наверняка могли видеть на его вебинарах. Честно рекомендуем его систему, ведь мы протестировали ее на собственных постах в канале, который вы сейчас читаете.
Подключение 🔑 Инструкция по активации здесь
А от нас ловите промокод 🔥 2STOCKS
👍7👎2😢1
📡 2Stocks-радар: 4 апреля
▪️Курс доллара превысил 79 рублей впервые с апреля 2022 года. Эксперты связали такую динамику с окончанием налогового периода, а также диспропорцией в экпортно-импортных потоках.
▪️Акции ВТБ выросли на 9,6% на ожиданиях публикации отчетности. Ранее мы упоминали, что возврат к публикации отчетов положительно скажется на котировках акций. Недавно аналогичную ситуацию можно было наблюдать в «Аэрофлоте», где акции выросли по той же причине.
▪️Решение о снижении добычи странами ОПЕК+ вызвало ралли на рынке нефти. На фоне этого аналитики начали пересматривать прогнозы по цене Brent. Некоторые из них ожидают, что она достигнет $110 за баррель уже этим летом.
▪️США видят сложности в восполнении стратегических нефтяных резервов страны, заявил координатор по стратегическим коммуникациям Белого дома Джон Кирби.
@twostocks
▪️Курс доллара превысил 79 рублей впервые с апреля 2022 года. Эксперты связали такую динамику с окончанием налогового периода, а также диспропорцией в экпортно-импортных потоках.
▪️Акции ВТБ выросли на 9,6% на ожиданиях публикации отчетности. Ранее мы упоминали, что возврат к публикации отчетов положительно скажется на котировках акций. Недавно аналогичную ситуацию можно было наблюдать в «Аэрофлоте», где акции выросли по той же причине.
▪️Решение о снижении добычи странами ОПЕК+ вызвало ралли на рынке нефти. На фоне этого аналитики начали пересматривать прогнозы по цене Brent. Некоторые из них ожидают, что она достигнет $110 за баррель уже этим летом.
▪️США видят сложности в восполнении стратегических нефтяных резервов страны, заявил координатор по стратегическим коммуникациям Белого дома Джон Кирби.
@twostocks
👍16
Forwarded from 2Stocks
К нам идет «Позитив», и это не может не радовать 🚀
Positive Technologies — один из лидеров сферы кибербезопасности в России. 6 апреля он представит отчетность по МСФО за 2022 год, а также раскроет информацию о размере дивидендов. В связи с этим 2Stocks решил встретиться с IR-директором компании Юрием Мариничевым и обсудить то, что волнует частных инвесторов:
▪️Рынок кибербеза сильно изменился за последний год, а вместе с ним и бизнес Positive. Обсудим, как прошел непростой 2022-ой и какие продукты пользуются популярностью. Жива ли идея экспансии за пределы России?
▪️Компания ввела в лексикон инвесторов понятие «отгрузок» (ранее — «продажи»). Что это такое и как они работают? Как эффективно оценить выручку Positive? Также поговорим про расходы, маржу, EBITDA и чистый долг.
▪️Заглянем в будущее и оценим планы по развитию бизнеса. Дивиденды — все сохранится как сейчас в плане отдачи для инвесторов? Как Positive планирует повышать акционерную стоимость в 2023 году?
Вы также сможете задать свои вопросы IR-директору Positive Technologies в ходе Q&A-сессии. Приходите, будет позитивно!
⏰ 4 апреля в 19: 00 мск
💰 Бесплатная регистрация
🔑 Записаться по ссылке
@twostocks
Positive Technologies — один из лидеров сферы кибербезопасности в России. 6 апреля он представит отчетность по МСФО за 2022 год, а также раскроет информацию о размере дивидендов. В связи с этим 2Stocks решил встретиться с IR-директором компании Юрием Мариничевым и обсудить то, что волнует частных инвесторов:
▪️Рынок кибербеза сильно изменился за последний год, а вместе с ним и бизнес Positive. Обсудим, как прошел непростой 2022-ой и какие продукты пользуются популярностью. Жива ли идея экспансии за пределы России?
▪️Компания ввела в лексикон инвесторов понятие «отгрузок» (ранее — «продажи»). Что это такое и как они работают? Как эффективно оценить выручку Positive? Также поговорим про расходы, маржу, EBITDA и чистый долг.
▪️Заглянем в будущее и оценим планы по развитию бизнеса. Дивиденды — все сохранится как сейчас в плане отдачи для инвесторов? Как Positive планирует повышать акционерную стоимость в 2023 году?
Вы также сможете задать свои вопросы IR-директору Positive Technologies в ходе Q&A-сессии. Приходите, будет позитивно!
⏰ 4 апреля в 19: 00 мск
💰 Бесплатная регистрация
🔑 Записаться по ссылке
@twostocks
👍10❤1
❤️🔥 Страсти по рублю
Доллар второй день подряд обновляет локальные максимумы, а его цена вплотную приблизилась к 80 руб. На этом фоне у россиян традиционно появляется чувство легкой паники и желание зайти в обменник. Наибольшее непонимание было вызвано тем, что падение рубля сопровождалось ростом цен на нефть. Разбираемся в факторах, которые привели к падению курса, а также рассуждаем о перспективах.
Вчера Минфин опубликовал данные по ценам Urals, на основе которых рассчитываются налоги для нефтяников. Средняя цена на нефть марки Urals в марте 2023 года сложилась в размере $47,85 за баррель. Для сравнения, в феврале было $49,56 за баррель. Ситуация с пополнением бюджета несколько ухудшилась, но не настолько, чтобы объяснить текущие ослабление. Стоит отметить, что мы все еще находимся в диапазоне, заложенном Минфином, относительно цен на нефть.
Непоследнюю роль могло сыграть разрешении властей выплатить Shell долю в «Сахалине — 2». И не просто выплатить с последующей заморозкой средств на счете типа «С», а разрешить вывести эти средства за рубеж.
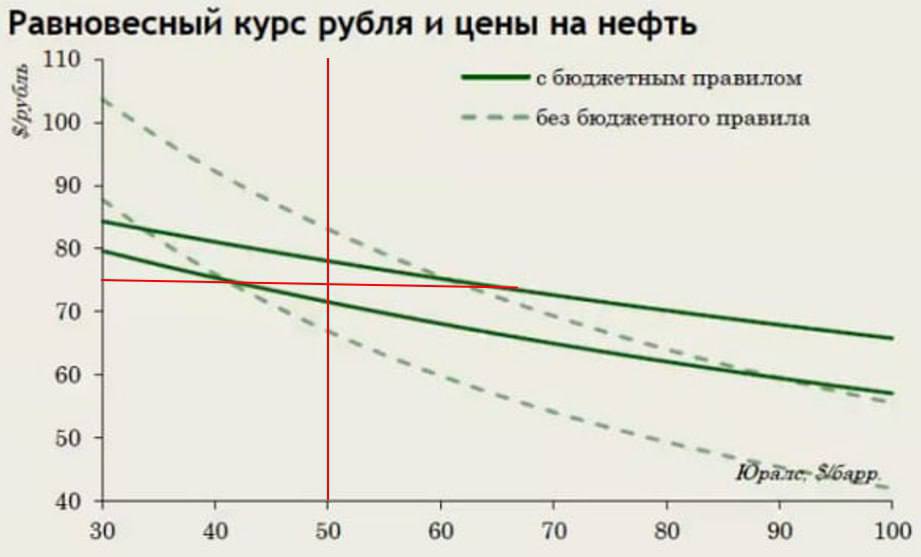
📊 Почему нефть растет, а рубль падает? И причем тут бюджетное правило...
Согласно новому бюджетному правилу, юани вообще должны начать покупать, если нефтегазовые доходы превысят 8 трлн руб. А еще стоит напомнить, что с июля предельный дисконт на российскую нефть составит $25 за баррель к бенчмарку. Конечно, нефтяные компании могут продавать и по $47 за баррель, но налоги с них будут брать как за $60, если ориентироваться на текущую цену Brent. То есть таким образом доходы бюджета вырастут. Стоит обратить внимание и на то, что бюджетное правило теперь в рублях. Эти два фактора могут привести к тому, что Минфин сократит или вовсе прекратит продажу юаней (а это потенциальный негатив для рубля).
🏦 Так уже пора в обменник или нет?
Если цены на нефть останутся на текущем уровне, то ограничение на дисконт сдвинет диапазон к $60 за Urals, тогда и доллар вполне можно вновь увидеть пониже — в районе 70-75 рубл. При этом если налоги будут собирать как при цене $60 за баррель, потребность в продаже юаней исчезнет. С одной стороны это плохо для рубля, т.к. будут меньше ослаблять валюту, с другой — отсутствие продажи юаней лежит в плоскости, где Urals выше $60 за баррель уже не оказывает негативного эффекта (верхняя пунктирная линия будет находиться под сплошной).
@twostocks
Доллар второй день подряд обновляет локальные максимумы, а его цена вплотную приблизилась к 80 руб. На этом фоне у россиян традиционно появляется чувство легкой паники и желание зайти в обменник. Наибольшее непонимание было вызвано тем, что падение рубля сопровождалось ростом цен на нефть. Разбираемся в факторах, которые привели к падению курса, а также рассуждаем о перспективах.
Вчера Минфин опубликовал данные по ценам Urals, на основе которых рассчитываются налоги для нефтяников. Средняя цена на нефть марки Urals в марте 2023 года сложилась в размере $47,85 за баррель. Для сравнения, в феврале было $49,56 за баррель. Ситуация с пополнением бюджета несколько ухудшилась, но не настолько, чтобы объяснить текущие ослабление. Стоит отметить, что мы все еще находимся в диапазоне, заложенном Минфином, относительно цен на нефть.
Непоследнюю роль могло сыграть разрешении властей выплатить Shell долю в «Сахалине — 2». И не просто выплатить с последующей заморозкой средств на счете типа «С», а разрешить вывести эти средства за рубеж.
📊 Почему нефть растет, а рубль падает? И причем тут бюджетное правило...
Согласно новому бюджетному правилу, юани вообще должны начать покупать, если нефтегазовые доходы превысят 8 трлн руб. А еще стоит напомнить, что с июля предельный дисконт на российскую нефть составит $25 за баррель к бенчмарку. Конечно, нефтяные компании могут продавать и по $47 за баррель, но налоги с них будут брать как за $60, если ориентироваться на текущую цену Brent. То есть таким образом доходы бюджета вырастут. Стоит обратить внимание и на то, что бюджетное правило теперь в рублях. Эти два фактора могут привести к тому, что Минфин сократит или вовсе прекратит продажу юаней (а это потенциальный негатив для рубля).
🏦 Так уже пора в обменник или нет?
Если цены на нефть останутся на текущем уровне, то ограничение на дисконт сдвинет диапазон к $60 за Urals, тогда и доллар вполне можно вновь увидеть пониже — в районе 70-75 рубл. При этом если налоги будут собирать как при цене $60 за баррель, потребность в продаже юаней исчезнет. С одной стороны это плохо для рубля, т.к. будут меньше ослаблять валюту, с другой — отсутствие продажи юаней лежит в плоскости, где Urals выше $60 за баррель уже не оказывает негативного эффекта (верхняя пунктирная линия будет находиться под сплошной).
@twostocks
👍16