
🏦 Как дела у «Потанин-банка»? Ой, вернее у TCS Group...
Если со «Сбером», ВТБ и банком «Санкт-Петербург» все понятно, то с «Тинькофф» — нет. Котировки болтаются в диапазоне 2400-2800 рублей за расписку с осени прошлого года. Разбираемся, есть ли шансы на выход из боковика.
Основная фишка банка, которая позволяла иметь достойную оценку рынка, — высокие темпы роста. «Тинькофф» торговался с P/E около 20x в 2020-2021 годах. К слову, сейчас рынок по-прежнему верит в компанию — P/E 26x.
💰Дело за малым — показать прибыль на уровне 2020-2021 годов
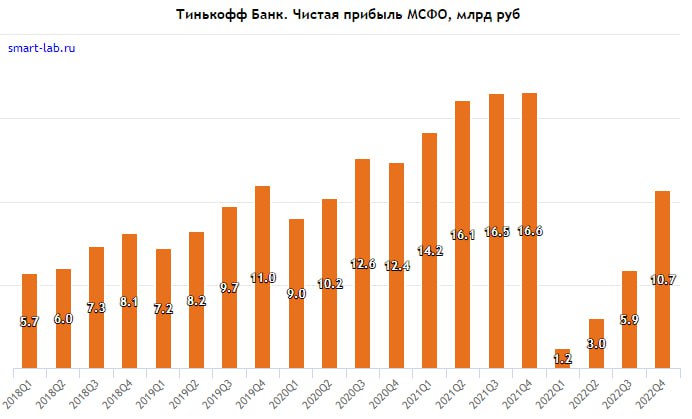
Мы считаем, что на это есть все шансы, учитывая состояние банковского сектора. К тому же в IV квартале прошлого года банк уже приблизился к этим показателям. Прибыль за IV квартал составила 10,7 млрд руб. против 16,6 и 12,4 млрд руб. в 2021-ом и 2020-ом соответственно.
Осталось дождаться отчета за I квартал 2023 года. Приемлемым результатом будет прибыль в размере 12 млрд руб. — тогда рынок начнет закладывать возврат к прибыли 2021 года и то, что без бывшего основателя банк и дальше может расти.
😱 Это же расписки (!)
С одной стороны, это риск, с другой — мы видим все больше компаний, которые планируют переезд в Россию. И если ситуация с акциями «Тинькофф», которые торгуются в Лондоне, не решится, то банк, вероятно, тоже начнет думать о переезде, что станет дополнительным драйвером для котировок.
🔮 Каковы перспективы
Мы уже имеем немного расписок «Тинькофф» в нашем публичном портфеле. Скорее всего, постепенно начнем перекладывать туда «Сбер», которому до нашей цели с учетом скорого дивгэпа осталось 20%, но и свободного кеша у нас хватает. При этом апсайд в «Тинькофф» может достигать 50%.
👉 Публичный портфель 2Stocks
@twostocks
Если со «Сбером», ВТБ и банком «Санкт-Петербург» все понятно, то с «Тинькофф» — нет. Котировки болтаются в диапазоне 2400-2800 рублей за расписку с осени прошлого года. Разбираемся, есть ли шансы на выход из боковика.
Основная фишка банка, которая позволяла иметь достойную оценку рынка, — высокие темпы роста. «Тинькофф» торговался с P/E около 20x в 2020-2021 годах. К слову, сейчас рынок по-прежнему верит в компанию — P/E 26x.
💰Дело за малым — показать прибыль на уровне 2020-2021 годов
Мы считаем, что на это есть все шансы, учитывая состояние банковского сектора. К тому же в IV квартале прошлого года банк уже приблизился к этим показателям. Прибыль за IV квартал составила 10,7 млрд руб. против 16,6 и 12,4 млрд руб. в 2021-ом и 2020-ом соответственно.
Осталось дождаться отчета за I квартал 2023 года. Приемлемым результатом будет прибыль в размере 12 млрд руб. — тогда рынок начнет закладывать возврат к прибыли 2021 года и то, что без бывшего основателя банк и дальше может расти.
😱 Это же расписки (!)
С одной стороны, это риск, с другой — мы видим все больше компаний, которые планируют переезд в Россию. И если ситуация с акциями «Тинькофф», которые торгуются в Лондоне, не решится, то банк, вероятно, тоже начнет думать о переезде, что станет дополнительным драйвером для котировок.
🔮 Каковы перспективы
Мы уже имеем немного расписок «Тинькофф» в нашем публичном портфеле. Скорее всего, постепенно начнем перекладывать туда «Сбер», которому до нашей цели с учетом скорого дивгэпа осталось 20%, но и свободного кеша у нас хватает. При этом апсайд в «Тинькофф» может достигать 50%.
👉 Публичный портфель 2Stocks
@twostocks
👍21
🤯 Рынок растет шестую неделю подряд — это точно ок?
Известный частный инвестор и резидент 2Stocks Сергей «Малышок» Попов считает, что не ок.
С одной стороны, согласимся, что вероятность коррекции растет и долю кеша в портфеле надо потихоньку увеличивать, так как безоткатный рост индекса Мосбиржи от 2236 до 2629 пунктов уже составляет 17%, а по отдельным бумагам, например, «Сберу» — 56%.
С другой, у рынка все еще остаются драйверы для роста. Свои дивиденды еще не объявили такие тяжеловесы как «Лукойл» и «Газпром», а «Сбер» может быстро закрыть дивидендный гэп. К тому же, приближающийся дивидендный сезон — это всегда свежие деньги для рынка, которые инвесторы реинвестируют после получения дивидендов.
Так что, резюмируя, пока нет значительного драйвера для падения, рынок может расти и дальше. Но мы уже начали готовиться — доля кеша в нашем портфеле достигла 26% после продажи «Мечела».
📅 Дивидендный календарь 2Stocks
@twostocks
Известный частный инвестор и резидент 2Stocks Сергей «Малышок» Попов считает, что не ок.
С одной стороны, согласимся, что вероятность коррекции растет и долю кеша в портфеле надо потихоньку увеличивать, так как безоткатный рост индекса Мосбиржи от 2236 до 2629 пунктов уже составляет 17%, а по отдельным бумагам, например, «Сберу» — 56%.
С другой, у рынка все еще остаются драйверы для роста. Свои дивиденды еще не объявили такие тяжеловесы как «Лукойл» и «Газпром», а «Сбер» может быстро закрыть дивидендный гэп. К тому же, приближающийся дивидендный сезон — это всегда свежие деньги для рынка, которые инвесторы реинвестируют после получения дивидендов.
Так что, резюмируя, пока нет значительного драйвера для падения, рынок может расти и дальше. Но мы уже начали готовиться — доля кеша в нашем портфеле достигла 26% после продажи «Мечела».
📅 Дивидендный календарь 2Stocks
@twostocks
👍20
📡 2Stocks-радар: 20 апреля
▪️«Газпром» предлагает начать либерализацию цен на газ. Компания хочет увеличить свои доходы от продажи газа на внутреннем рынке.
▪️Нефтяные котировки снижаются из-за возросших рисков рецессии, полагают аналитики, опрошенные Bloomberg. Накануне ФРС сообщила о замедлении американской экономики.
▪️Инвесторы стали избавляться от акций Tesla после выхода отчета за первый квартал. Проблемы со спросом вынуждают снижать цену уже шестой раз за год.
▪️На банковском рынке РФ появился вклад в индийских рупиях.
@twostocks
▪️«Газпром» предлагает начать либерализацию цен на газ. Компания хочет увеличить свои доходы от продажи газа на внутреннем рынке.
▪️Нефтяные котировки снижаются из-за возросших рисков рецессии, полагают аналитики, опрошенные Bloomberg. Накануне ФРС сообщила о замедлении американской экономики.
▪️Инвесторы стали избавляться от акций Tesla после выхода отчета за первый квартал. Проблемы со спросом вынуждают снижать цену уже шестой раз за год.
▪️На банковском рынке РФ появился вклад в индийских рупиях.
@twostocks
👍13
🚀 Дивидендное ралли продолжается
Совдир «Лукойла» рекомендовал дивиденды в размере 438 руб. на акцию за второе полугодие, что по текущим дает около 10% дивидендной доходности. Ранее мы спекулятивно покупали акции в наш портфель в расчете на объявление дивидендов, можно и дальше их держать до отсечки.
Однако взгляд в целом по рынку пока неоднозначный. Хотя безоткатный рост и создает предпосылку к коррекции (сегодня даже в какой-то момент был сломан восходящий тренд в индексе Мосбиржи), мы отмечали, что свое слово еще не сказали «Лукойл» и «Газпром».
@twostocks
Совдир «Лукойла» рекомендовал дивиденды в размере 438 руб. на акцию за второе полугодие, что по текущим дает около 10% дивидендной доходности. Ранее мы спекулятивно покупали акции в наш портфель в расчете на объявление дивидендов, можно и дальше их держать до отсечки.
Однако взгляд в целом по рынку пока неоднозначный. Хотя безоткатный рост и создает предпосылку к коррекции (сегодня даже в какой-то момент был сломан восходящий тренд в индексе Мосбиржи), мы отмечали, что свое слово еще не сказали «Лукойл» и «Газпром».
@twostocks
Telegram
2Stocks
🛢 Цены на нефть и потенциальные дивы «Лукойла»
Неожиданный подарок для российской нефтянки принесло решение ОПЕК+ поддержать снижение добычи. Ранее мы отмечали, что во II полугодии нефтяной рынок может вернуться к серьёзному дефициту, и возврат к $100 за…
Неожиданный подарок для российской нефтянки принесло решение ОПЕК+ поддержать снижение добычи. Ранее мы отмечали, что во II полугодии нефтяной рынок может вернуться к серьёзному дефициту, и возврат к $100 за…
👍19❤2
Что произошло?
Они сначала обрадовались дивам, прикинули доходность и начали тарить. А потом, вероятно, дочитали сущфакт до того места, где указана дата дивидендной отсечки — и тут их ждал фатальный сюрприз. В этом году реестр под выплату дивов закрывается 5 июня, а экспирация фьючерса — 16 июня. Таким образом, фьюч к моменту исполнения должен учитывать, что акция будет уже «очищена» от дивиденда. Проще говоря, что она будет стоить дешевле.
А как было раньше?
Традиционно «Лукойл» назначал день закрытия реестра акционеров, которым полагаются выплаты, в первых числах июля, т.е. уже после экспирации июньского фьючерса. Это хорошо видно по истории выплат из дивидендного календаря 2Stocks 📆
@twostocks
Please open Telegram to view this post
VIEW IN TELEGRAM
👍27❤3🤩2
📡 2Stocks-радар: 21 апреля
▪️Сегодня будут объявлены результаты голосования по вопросу дивидендов у «Сбера». В 10:00 начнется трансляция обращения Германа Грефа, а в 12:00 мск пройдет онлайн пресс-конференция, посвященная итогам собрания. В ней, кроме Грефа, примет участие глава набсовета Сбербанка Антон Силуанов.
▪️Индекс Мосбиржи корректировался в начале торговой сессии четверга и примерно к полудню достиг минимума дня — 2565,61 пункта (минус 1,57%). Однако затем рынок развернулся и по итогам дня вырос на 1,2% на фоне рекомендации совдира «Лукойла» по дивидендам.
▪️ЦБ отмечает в марте рост во всех сегментах розничного кредитования. Если тренд продолжится, то у банковского сектора будет очередной рекордный месяц (апрель).
▪️Вчера в нашем онлайн-клубе прошел вебинар профессора НИУ ВШЭ Тамары Тепловой. Она рассказала о возможностях новых инструментов на рынке облигаций. Как заработать на «замещайках» 👈
@twostocks
▪️Сегодня будут объявлены результаты голосования по вопросу дивидендов у «Сбера». В 10:00 начнется трансляция обращения Германа Грефа, а в 12:00 мск пройдет онлайн пресс-конференция, посвященная итогам собрания. В ней, кроме Грефа, примет участие глава набсовета Сбербанка Антон Силуанов.
▪️Индекс Мосбиржи корректировался в начале торговой сессии четверга и примерно к полудню достиг минимума дня — 2565,61 пункта (минус 1,57%). Однако затем рынок развернулся и по итогам дня вырос на 1,2% на фоне рекомендации совдира «Лукойла» по дивидендам.
▪️ЦБ отмечает в марте рост во всех сегментах розничного кредитования. Если тренд продолжится, то у банковского сектора будет очередной рекордный месяц (апрель).
▪️Вчера в нашем онлайн-клубе прошел вебинар профессора НИУ ВШЭ Тамары Тепловой. Она рассказала о возможностях новых инструментов на рынке облигаций. Как заработать на «замещайках» 👈
@twostocks
Sberbank
Годовое Общее собрание акционеров СберБанка 2023
✓ Как принять участие в Годовом Общем собрании акционеров Сбера ✓ Дивиденды ✓ Повестка собрания ✓ Материалы и итоги собрания
👍15❤1
🍾 Шампанское крепким парням !
«Сбер» утвердил дивы в размере 25 рублей. Доходность к текущей цене 10,6%. Обычно «Сбер» не отсекался с таким разрывом по отношению к ключевой ставке, но сейчас такое время, что 3% премии за риск даже в топовой голубой фишке приемлемы.
Мы продолжаем держать акции в нашем портфеле и пойдем в отсечку, так как считаем, что вероятность быстрого закрытия дивгэпа велика, учитывая потенциальные результаты этого года.
P.S. Ну и похоже нас ждет традиционный фикс по факту — спекулянты, бравшие под положительное решение, фиксируют прибыль.
@twostocks
«Сбер» утвердил дивы в размере 25 рублей. Доходность к текущей цене 10,6%. Обычно «Сбер» не отсекался с таким разрывом по отношению к ключевой ставке, но сейчас такое время, что 3% премии за риск даже в топовой голубой фишке приемлемы.
Мы продолжаем держать акции в нашем портфеле и пойдем в отсечку, так как считаем, что вероятность быстрого закрытия дивгэпа велика, учитывая потенциальные результаты этого года.
P.S. Ну и похоже нас ждет традиционный фикс по факту — спекулянты, бравшие под положительное решение, фиксируют прибыль.
@twostocks
Telegram
2Stocks
🏦 «Сбер» — на пути к рекордам
«Сбер» представил отчет по РСБУ за I квартал этого года. Отчет вышел ожидаемо сильным — чистая прибыль составила 350,2 млрд руб. Если предположить, что «Сбер» каждый последующий месяц будет зарабатывать как в среднем за I квартал…
«Сбер» представил отчет по РСБУ за I квартал этого года. Отчет вышел ожидаемо сильным — чистая прибыль составила 350,2 млрд руб. Если предположить, что «Сбер» каждый последующий месяц будет зарабатывать как в среднем за I квартал…
🔥30🤩9👍4👎2
🕯«Сбер» и «Лукойл» — красавчики. А что с «Газпромом»?
После утверждения «Сбером» дивидендов и объявления их «Лукойлом» дело осталось за «Газпромом». Есть риск, что у его акционеров в отличии от «Лукойла» и «Сбера» могут быть проблемы. Давайте посмотрим, каким образом «Газпром» может компенсировать выпадение объемов и снижение цены на мировых рынках.
Китай нам поможет
Во втором квартале «Газпром» столкнулся с падением поставок в дальнее зарубежье, но ситуацию еще спасали высокие цены на газ и ослабший к концу года рубль. В этом году «Газпрому» уже весь год придется работать с уменьшенными объемами и более низкими ценами на газ. На Китай особо рассчитывать тоже не стоит.
Во-первых, нужно сделать значительные вложения в инфраструктуру, прежде чем удастся увеличить объемы, во-вторых, последние годы китайский рынок был менее маржинальный, чем европейский. К тому же «Газпром», столкнувшись с ослаблением конкуренции за свой газ, будет иметь гораздо худшую переговорную позицию при заключении новых контрактов.
Аморально, но это вынужденный ход
Кажется, все плохо, но многие забывают, что чуть больше половины добываемого газа реализуется внутри страны. Причем газ в России продается намного дешевле мировых цен. Последние данные за 2021 год дают цену 4369 руб. за тыс. куб. м. В среднем индексация год к году составляла около 5%, тогда по текущему курсу получается всего около $60 за тыс. куб. м. Повышение этой цены может значительно увеличить прибыль «Газпрома».
Пару дней назад в “Ъ” вышла статья, в которой говорится, что «Газпром» выступает за либерализацию цен на внутреннем рынке, а говоря простым языком — просит разрешить повысить цены. Тезис, изложенный в статье, был быстро опровергнут «Газпромом», но, скорее всего, подобное решение реально обсуждается...
@twostocks
После утверждения «Сбером» дивидендов и объявления их «Лукойлом» дело осталось за «Газпромом». Есть риск, что у его акционеров в отличии от «Лукойла» и «Сбера» могут быть проблемы. Давайте посмотрим, каким образом «Газпром» может компенсировать выпадение объемов и снижение цены на мировых рынках.
Китай нам поможет
Во втором квартале «Газпром» столкнулся с падением поставок в дальнее зарубежье, но ситуацию еще спасали высокие цены на газ и ослабший к концу года рубль. В этом году «Газпрому» уже весь год придется работать с уменьшенными объемами и более низкими ценами на газ. На Китай особо рассчитывать тоже не стоит.
Во-первых, нужно сделать значительные вложения в инфраструктуру, прежде чем удастся увеличить объемы, во-вторых, последние годы китайский рынок был менее маржинальный, чем европейский. К тому же «Газпром», столкнувшись с ослаблением конкуренции за свой газ, будет иметь гораздо худшую переговорную позицию при заключении новых контрактов.
Аморально, но это вынужденный ход
Кажется, все плохо, но многие забывают, что чуть больше половины добываемого газа реализуется внутри страны. Причем газ в России продается намного дешевле мировых цен. Последние данные за 2021 год дают цену 4369 руб. за тыс. куб. м. В среднем индексация год к году составляла около 5%, тогда по текущему курсу получается всего около $60 за тыс. куб. м. Повышение этой цены может значительно увеличить прибыль «Газпрома».
Пару дней назад в “Ъ” вышла статья, в которой говорится, что «Газпром» выступает за либерализацию цен на внутреннем рынке, а говоря простым языком — просит разрешить повысить цены. Тезис, изложенный в статье, был быстро опровергнут «Газпромом», но, скорее всего, подобное решение реально обсуждается...
@twostocks
👍41👎1🔥1
❌🚀 АФК «Система»: нет IPO — нет «ракеты»
АФК «Система» может выиграть от трансформации экономики, с другой стороны странно ждать от нее «ракеты». Ведь основная идея по раскрытию стоимости заключена в IPO ее «дочек», а с этим пока туговато. Все за и против инвестиций в АФК мы обсудили с аналитической командой NZT Rusfond ровно неделю назад. В онлайн-клуб 2Stocks пришли ее сооснователи Игорь Шимко и Сергей Попов. Вот что они рассказали:
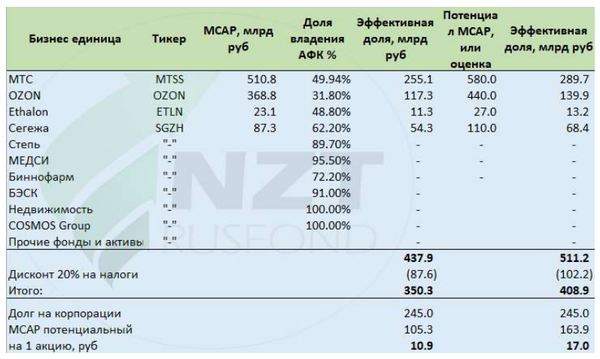
MTC MOEX: MTSS — мощный дивидендный кормилец, который отдал почти весь свой капитал «маме», но всегда может поднять тариф на телефоне, с которого вы читаете этот пост, и неплохо заработать.
OZON MOEX: OZON — тот, кто отнимет у Wildberries кусок рынка. И на ком АФК смогла отдельно заработать, веря в перспективы компании, но трезво понимая, что быстрого выхода на безубыточность не будет.
Ethalon MOEX: ETLN — застройщик достаточно недешевого жилья, который хочет компенсировать трудности работы в столице экспансией в регионы.
«Сегежа» MOEX: SGZH — лесная красавица с ее проблемами со сбытом в ЕС, логистикой, путями выхода из ситуации и сильным менеджментом.
👀 А что с IPO?
Команда NZT Rusfond совсем недавно пообщалась с представителями АФК и узнала, как обстоят дела у непубличных дочек. От готовности этих бизнесов к IPO фактически зависит будущая переоценка всего холдинга:
Сеть клиник «Медси». Компания будет технически готова к IPO к концу 2023 года, но размещение стоит ждать в 2024-2025 годах.
Агрохолдинг «Степь». Средняя степень готовности к IPO. Сроки примерно, как у «Медси», то есть 2024-2025 годы.
Фармкомпания «Биннофарм». По срокам — аналогично «Медси» и «Степи».
Гостиничный комплекс Kosmos. Агрессивно скупает активы бизнесов, уходящих из России. Быстрое IPO точно не увидим, пока не закончится скупка.
Электросетевая компания БЭСК. Есть определенные юридические проблемы, пока вообще не ждите IPO.
🧐 Так что в итоге?
NZT Rusfond закладывает потенциал переоценки АФК «Системы» к 17-18 рублям за бумагу, отталкиваясь от капитализации публичных дочерних бизнесов. Более существенный рост возможен только в случае IPO принадлежащих ей «дочек».
Полную версию вебинара смотрите по ссылке ниже. Это видео платное, но оно реально стоит того. Также на нем разобраны «Газпром», Сбербанк, ВТБ, ЛУКОЙЛ, «Роснефть», «Татнефть», «Новатэк», металлурги, девелоперы, ретейл, золотодобытчики, «Яндекс», «Мать и Дитя» и «Русагро».
Весенний большой вебинар NZT Rusfond по рынкам РФ и США 👈
@twostocks
АФК «Система» может выиграть от трансформации экономики, с другой стороны странно ждать от нее «ракеты». Ведь основная идея по раскрытию стоимости заключена в IPO ее «дочек», а с этим пока туговато. Все за и против инвестиций в АФК мы обсудили с аналитической командой NZT Rusfond ровно неделю назад. В онлайн-клуб 2Stocks пришли ее сооснователи Игорь Шимко и Сергей Попов. Вот что они рассказали:
MTC MOEX: MTSS — мощный дивидендный кормилец, который отдал почти весь свой капитал «маме», но всегда может поднять тариф на телефоне, с которого вы читаете этот пост, и неплохо заработать.
OZON MOEX: OZON — тот, кто отнимет у Wildberries кусок рынка. И на ком АФК смогла отдельно заработать, веря в перспективы компании, но трезво понимая, что быстрого выхода на безубыточность не будет.
Ethalon MOEX: ETLN — застройщик достаточно недешевого жилья, который хочет компенсировать трудности работы в столице экспансией в регионы.
«Сегежа» MOEX: SGZH — лесная красавица с ее проблемами со сбытом в ЕС, логистикой, путями выхода из ситуации и сильным менеджментом.
👀 А что с IPO?
Команда NZT Rusfond совсем недавно пообщалась с представителями АФК и узнала, как обстоят дела у непубличных дочек. От готовности этих бизнесов к IPO фактически зависит будущая переоценка всего холдинга:
Сеть клиник «Медси». Компания будет технически готова к IPO к концу 2023 года, но размещение стоит ждать в 2024-2025 годах.
Агрохолдинг «Степь». Средняя степень готовности к IPO. Сроки примерно, как у «Медси», то есть 2024-2025 годы.
Фармкомпания «Биннофарм». По срокам — аналогично «Медси» и «Степи».
Гостиничный комплекс Kosmos. Агрессивно скупает активы бизнесов, уходящих из России. Быстрое IPO точно не увидим, пока не закончится скупка.
Электросетевая компания БЭСК. Есть определенные юридические проблемы, пока вообще не ждите IPO.
🧐 Так что в итоге?
NZT Rusfond закладывает потенциал переоценки АФК «Системы» к 17-18 рублям за бумагу, отталкиваясь от капитализации публичных дочерних бизнесов. Более существенный рост возможен только в случае IPO принадлежащих ей «дочек».
Полную версию вебинара смотрите по ссылке ниже. Это видео платное, но оно реально стоит того. Также на нем разобраны «Газпром», Сбербанк, ВТБ, ЛУКОЙЛ, «Роснефть», «Татнефть», «Новатэк», металлурги, девелоперы, ретейл, золотодобытчики, «Яндекс», «Мать и Дитя» и «Русагро».
Весенний большой вебинар NZT Rusfond по рынкам РФ и США 👈
@twostocks
👍26❤2✍1🔥1
📡 2Stocks-радар: 24 апреля
▪️СПБ Биржа возобновит торги бумагами российских компаний с зарубежной «пропиской». Речь идет о бумагах следующих компаний: Cian, Etalon, Fix Price, Globaltrans, HeadHunter, Ozon, Noventiq, TCS Group Holding, VK, X5 Group, Yandex.
▪️Банк России на заседании 28 апреля сохранит ключевую ставку на уровне 7,5%, считают аналитики, опрошенные РБК.
▪️Рынок нефти балансирует между восстановлением спроса в Китае и ожидаемой рецессией.
▪️Аналитики снижают прогнозы по Tesla. Один из них предсказал обвал в 6 раз.
@twostocks
▪️СПБ Биржа возобновит торги бумагами российских компаний с зарубежной «пропиской». Речь идет о бумагах следующих компаний: Cian, Etalon, Fix Price, Globaltrans, HeadHunter, Ozon, Noventiq, TCS Group Holding, VK, X5 Group, Yandex.
▪️Банк России на заседании 28 апреля сохранит ключевую ставку на уровне 7,5%, считают аналитики, опрошенные РБК.
▪️Рынок нефти балансирует между восстановлением спроса в Китае и ожидаемой рецессией.
▪️Аналитики снижают прогнозы по Tesla. Один из них предсказал обвал в 6 раз.
@twostocks
👍10
⛓ ММК — карнавала не будет, карнавала нет!
Вышел операционный отчет ММК за I квартал этого года. Объем производства 3,06 млн тонн (-3% г/г). Продажи — 2,76 млн тонн (-4%). В текущей ситуации результаты отличные.
Дополнительный позитив добавляет то, что индекс цен на металлопродукцию вырос на 25% с минимумов прошлого года (см. график).
🤷♂️ Но если все так хорошо, то почему же компания не возобновит выплату дивидендов?
Ответ прост — вероятно, не хотят отсвечивать. Бюджету не помешают дополнительные сверхдоходы от бизнеса, а выплата дивидендов со стороны компании, которая еще год назад жаловалась, что налоги загонят их в убытки, обратит на себя внимание.
К тому же глава ММК еще в прошлом году заявил, что дивидендов до конца 2023 года ждать не стоит. С другой стороны, в 2021 году чистый долг компании был отрицательный, и через год компания может выплатить деньги, которые накопятся за 2022-2023 год.
@twostocks
Вышел операционный отчет ММК за I квартал этого года. Объем производства 3,06 млн тонн (-3% г/г). Продажи — 2,76 млн тонн (-4%). В текущей ситуации результаты отличные.
Дополнительный позитив добавляет то, что индекс цен на металлопродукцию вырос на 25% с минимумов прошлого года (см. график).
🤷♂️ Но если все так хорошо, то почему же компания не возобновит выплату дивидендов?
Ответ прост — вероятно, не хотят отсвечивать. Бюджету не помешают дополнительные сверхдоходы от бизнеса, а выплата дивидендов со стороны компании, которая еще год назад жаловалась, что налоги загонят их в убытки, обратит на себя внимание.
К тому же глава ММК еще в прошлом году заявил, что дивидендов до конца 2023 года ждать не стоит. С другой стороны, в 2021 году чистый долг компании был отрицательный, и через год компания может выплатить деньги, которые накопятся за 2022-2023 год.
@twostocks
👍26❤2
📡 2Stocks-радар: 25 апреля
▪️Уже три крупные голубые фишки – Сбербанк, «Новатэк» и «Лукойл» – готовы выплатить дивиденды за 2022 год: совокупно они планируют направить на них больше 1,3 трлн руб. Крупные нефтяники – «Роснефть», «Газпром нефть» и «Татнефть» – могут выплатить дивиденды за 2022 г. вслед за «Лукойлом». Ждут объявления дивидендов в «Газпроме», «Роснефти», «Газпром нефти», «Магните», «Татнефти», «Транснефти», МТС, «Полюсе» и «Норникеле».
▪️Индия покупает российскую нефть по цене выше потолка стран G7 и ЕС, хотя часть поставок осуществляется по цене ниже $60/барр.
▪️Сегодня после закрытия торгов в США финансовые результаты опубликуют две компании из FAANG — Microsoft и Alphabet. Эксперты Bloomberg Intelligence ожидают сдержанного роста выручки Alphabet, а в Microsoft все внимание будет приковано к внедрению ИИ.
▪️Вчера был последний день для покупки акций «Белуги» под дивиденды. Соответственно сегодня бумаги алкогольной компании будут торговаться уже без дивидендов.
@twostocks
▪️Уже три крупные голубые фишки – Сбербанк, «Новатэк» и «Лукойл» – готовы выплатить дивиденды за 2022 год: совокупно они планируют направить на них больше 1,3 трлн руб. Крупные нефтяники – «Роснефть», «Газпром нефть» и «Татнефть» – могут выплатить дивиденды за 2022 г. вслед за «Лукойлом». Ждут объявления дивидендов в «Газпроме», «Роснефти», «Газпром нефти», «Магните», «Татнефти», «Транснефти», МТС, «Полюсе» и «Норникеле».
▪️Индия покупает российскую нефть по цене выше потолка стран G7 и ЕС, хотя часть поставок осуществляется по цене ниже $60/барр.
▪️Сегодня после закрытия торгов в США финансовые результаты опубликуют две компании из FAANG — Microsoft и Alphabet. Эксперты Bloomberg Intelligence ожидают сдержанного роста выручки Alphabet, а в Microsoft все внимание будет приковано к внедрению ИИ.
▪️Вчера был последний день для покупки акций «Белуги» под дивиденды. Соответственно сегодня бумаги алкогольной компании будут торговаться уже без дивидендов.
@twostocks
👍20
🪓 Взлом портфеля: что купил под дивиденды Элвис Марламов?
Иногда полезно посмотреть, что там у коллег, поэтому сегодня разберем дивидендный портфель от Alenka Capital.
🏦 «Сбер» — в представлении не нуждается. Стабильный бизнес с потенциалом роста дивидендов, что позволит закрывать дивгэпы. Как вы заметили, наша любимая фишка в этом сезоне.
🕯«Новатэк» — стабильный, растущий бизнес, который может увеличивать объемы поставок и не привязан к конкретным покупателям, как «Газпром». Но дивиденды за 2023 год, скорее всего, будут ниже, чем за 2022 год из-за падения цен на газ.
🛢«Лукойл» — 700-800 рублей за 2023 год вполне реальны. Риски — падение цен на нефть. Хотя в таком случае на помощь обычно приходит слабеющий рубль.
💎 «Алроса» — вполне может дать 6-8 рублей за 2022 год, к тому же есть еще невыплаченные дивиденды за второе полугодие 2021 года, что может добавить еще пару рублей. Акции «Алросы» хорошо смотрятся не только в долгосрочный дивидендный портфель, учитывая стабильность бизнеса, но и как среднесрочная спекулятивная история под возобновление выплат.
⛓ ММК — компания поставила выплату дивидендов на стоп до конца 2023 года. Но отличные операционные результаты, восстановление цен на сталь, отрицательный чистый долг создают почву для их выплат в следующем году.
💵 Префы «Сургутнефтегаза» — здесь все зависит от того, что в итоге происходит с валютной «кубышкой». Переведена ли она в юани, осталась в долларах или вовсе в рублях. Узнаем мы это, возможно, только 9 июня — акционерам станут доступны материалы для ГОСА, которое состоится 30 июня. Если «кубышка» все еще цела, то суммарная дивдоходность за 2022-2023 годы может достигать 20%.
⚡️«Юнипро» — еще одна дивидендная бомба. Дивиденды не платят из-за немецкой UNIPER в акционерах, только за прошлый год компания сгенерировала свободного денежного потока 0,45 рублей на акцию.
🚢 Globaltrans — компания хочет платить дивиденды, но не может сделать это из-за иностранной «прописки». Скорее всего, ситуация разрешится на горизонте пары лет, и тогда на акционеров польется дивидендный дождь.
⛴ НМТП — последний отчет компании датируется 2021 годом. Но данные по грузообороту морских портов Азово-Черноморского бассейна говорят о том, что бизнес вполне может выплатить дивиденды за 2022 год. Дивиденды за 2020 и 2021 годы были 0,06 и 0,54 рублей соответственно.
⚖️ Наше мнение
Портфель получился довольно сбалансированным, где свое место нашли как стабильные дивистории («Сбер», «Лукойл», «Новатэк»), так и компании, которые пока дивиденды не платят, но имеют высокую вероятность вернуться к выплатам в будущем («Алроса», «Сургутнефтегаз», НМТП, ММК и Globaltrans).
#взлом #SBER #NVTK #LKOH #ALRS #MAGN #SNGSP #UPRO #GLTR #NMTP
@twostocks
Иногда полезно посмотреть, что там у коллег, поэтому сегодня разберем дивидендный портфель от Alenka Capital.
🏦 «Сбер» — в представлении не нуждается. Стабильный бизнес с потенциалом роста дивидендов, что позволит закрывать дивгэпы. Как вы заметили, наша любимая фишка в этом сезоне.
🕯«Новатэк» — стабильный, растущий бизнес, который может увеличивать объемы поставок и не привязан к конкретным покупателям, как «Газпром». Но дивиденды за 2023 год, скорее всего, будут ниже, чем за 2022 год из-за падения цен на газ.
🛢«Лукойл» — 700-800 рублей за 2023 год вполне реальны. Риски — падение цен на нефть. Хотя в таком случае на помощь обычно приходит слабеющий рубль.
💎 «Алроса» — вполне может дать 6-8 рублей за 2022 год, к тому же есть еще невыплаченные дивиденды за второе полугодие 2021 года, что может добавить еще пару рублей. Акции «Алросы» хорошо смотрятся не только в долгосрочный дивидендный портфель, учитывая стабильность бизнеса, но и как среднесрочная спекулятивная история под возобновление выплат.
⛓ ММК — компания поставила выплату дивидендов на стоп до конца 2023 года. Но отличные операционные результаты, восстановление цен на сталь, отрицательный чистый долг создают почву для их выплат в следующем году.
💵 Префы «Сургутнефтегаза» — здесь все зависит от того, что в итоге происходит с валютной «кубышкой». Переведена ли она в юани, осталась в долларах или вовсе в рублях. Узнаем мы это, возможно, только 9 июня — акционерам станут доступны материалы для ГОСА, которое состоится 30 июня. Если «кубышка» все еще цела, то суммарная дивдоходность за 2022-2023 годы может достигать 20%.
⚡️«Юнипро» — еще одна дивидендная бомба. Дивиденды не платят из-за немецкой UNIPER в акционерах, только за прошлый год компания сгенерировала свободного денежного потока 0,45 рублей на акцию.
🚢 Globaltrans — компания хочет платить дивиденды, но не может сделать это из-за иностранной «прописки». Скорее всего, ситуация разрешится на горизонте пары лет, и тогда на акционеров польется дивидендный дождь.
⛴ НМТП — последний отчет компании датируется 2021 годом. Но данные по грузообороту морских портов Азово-Черноморского бассейна говорят о том, что бизнес вполне может выплатить дивиденды за 2022 год. Дивиденды за 2020 и 2021 годы были 0,06 и 0,54 рублей соответственно.
⚖️ Наше мнение
Портфель получился довольно сбалансированным, где свое место нашли как стабильные дивистории («Сбер», «Лукойл», «Новатэк»), так и компании, которые пока дивиденды не платят, но имеют высокую вероятность вернуться к выплатам в будущем («Алроса», «Сургутнефтегаз», НМТП, ММК и Globaltrans).
#взлом #SBER #NVTK #LKOH #ALRS #MAGN #SNGSP #UPRO #GLTR #NMTP
@twostocks
Telegram
Alenka Capital. Comon.ru
Для Alenka Dividend (без плеча)💙
С учетом анонсированных вчера дивидендов ЛУКОЙЛом...
Если считать, что состав портфеля будет неизменным на протяжении 2023 и 2024 годов, то текущая расчетная дивидендная доходность на портфель в 2023 году может составить…
С учетом анонсированных вчера дивидендов ЛУКОЙЛом...
Если считать, что состав портфеля будет неизменным на протяжении 2023 и 2024 годов, то текущая расчетная дивидендная доходность на портфель в 2023 году может составить…
👍22
✈️ Вы все еще верите в рациональный рынок? Тогда мы идем к вам!
Помните мы писали про то, что аутсайдеры порой впоследствии обгоняют победителей? Посмотрим на реальном примере, как это выглядит.
«Аэрофлот» с допэмиссией, который увеличил количество акций в два раза в прошлом году, без перспектив дивидендов и т.п. обогнал с начала октября такие дивидендные фишки, как: «Новатэк» и «Лукойл», а также, например, «Алросу», которая может выплатить дивиденды. Хорошо хоть «Сбер» не подвел!
@twostocks
Помните мы писали про то, что аутсайдеры порой впоследствии обгоняют победителей? Посмотрим на реальном примере, как это выглядит.
«Аэрофлот» с допэмиссией, который увеличил количество акций в два раза в прошлом году, без перспектив дивидендов и т.п. обогнал с начала октября такие дивидендные фишки, как: «Новатэк» и «Лукойл», а также, например, «Алросу», которая может выплатить дивиденды. Хорошо хоть «Сбер» не подвел!
@twostocks
😢11🔥5👍2
📡 2Stocks-радар: 26 апреля
▪️Доходность замещающих облигаций в долларах держится выше 9% уже неделю. Обвал этих инструментов выглядит странно в текущих условиях.
▪️Alibaba Cloud объявила о крупнейшем в своей истории снижении цен на свои продукты. Котировки продолжают медленно погружаться на дно.
▪️Росимущество получило во временное управление доли иностранцев в «Юнипро» и Fortum. 87,73% «Юнипро» принадлежит немецкой Uniper. Пока неясно, как это отразится на возможности выплаты дивидендов.
▪️Акции Microsoft взлетели на 8,51% после отчета. Компания показала хороший финансовый результат, несмотря на ожидания рецессии и трудности в экономике. IT-гиганты, имеющие большой вес в индексе S&P500, могут оказать существенную поддержку американскому рынку.
@twostocks
▪️Доходность замещающих облигаций в долларах держится выше 9% уже неделю. Обвал этих инструментов выглядит странно в текущих условиях.
▪️Alibaba Cloud объявила о крупнейшем в своей истории снижении цен на свои продукты. Котировки продолжают медленно погружаться на дно.
▪️Росимущество получило во временное управление доли иностранцев в «Юнипро» и Fortum. 87,73% «Юнипро» принадлежит немецкой Uniper. Пока неясно, как это отразится на возможности выплаты дивидендов.
▪️Акции Microsoft взлетели на 8,51% после отчета. Компания показала хороший финансовый результат, несмотря на ожидания рецессии и трудности в экономике. IT-гиганты, имеющие большой вес в индексе S&P500, могут оказать существенную поддержку американскому рынку.
@twostocks
👍21❤2
🛴 Whoosh налил в уши красивых цифр, но этого мало...
За последний квартал котировки Whoosh восстановили свои потери и даже торгуются выше уровня IPO. Разбираемся, какие темпы роста необходимо поддерживать, чтобы оправдать оценку.
Согласно МСФО за 2022 год, выручка выросла на 55% год к году — до 6,4 млрд руб. Компания в два раза увеличила количество самокатов. Скорректированная EBITDA снизилась на 2,9% из-за роста затрат на обслуживание самокатов. Скорректированная чистая прибыль снизилась на 21,8% из-за роста процентов по долгу. В целом, результаты уже были понятны из отчета за 9 месяцев, так как последний квартал года сервис не работал — не сезон.
После IPO мы отмечали, что акции могут представлять интерес по 120 рублей, но, к сожалению, до этих уровней они не опускались. С начала 2023 года акции выросли на 50%, но чтобы оправдать такую оценку, по нашему мнению, темпы роста выручки должны даже превышать текущие 55% г/г.
Какими темпами может расти бизнес?
Whoosh занимает 51% российского рынка электросамокатов, поэтому расти быстрее, чем растет рынок кикшеринга, ему будет тяжело. Ожидается, что среднегодовой темп прироста объема рынка в период с 2023 по 2025 годы составит 45%.
Конкуренты могут начать ценовую войну
У Whoosh есть конкуренты в лице «Яндекса» и Urent, которые, кстати, недавно объединили свои силы. И мы можем увидеть ситуацию, аналогичную той, когда сервисы онлайн-такси начинали набирать популярность — демпинг со стороны одного из игроков. А у «Яндекса» здесь больше ресурсов работать на грани рентабельности или даже в убыток при этом расширяя свой парк.
Итог
Whoosh нужно поддерживать хотя бы текущие темпы роста, чтобы оправдать свою оценку, но слишком много рисков, что у компании с этим могут возникнуть проблемы.
@twostocks
За последний квартал котировки Whoosh восстановили свои потери и даже торгуются выше уровня IPO. Разбираемся, какие темпы роста необходимо поддерживать, чтобы оправдать оценку.
Согласно МСФО за 2022 год, выручка выросла на 55% год к году — до 6,4 млрд руб. Компания в два раза увеличила количество самокатов. Скорректированная EBITDA снизилась на 2,9% из-за роста затрат на обслуживание самокатов. Скорректированная чистая прибыль снизилась на 21,8% из-за роста процентов по долгу. В целом, результаты уже были понятны из отчета за 9 месяцев, так как последний квартал года сервис не работал — не сезон.
После IPO мы отмечали, что акции могут представлять интерес по 120 рублей, но, к сожалению, до этих уровней они не опускались. С начала 2023 года акции выросли на 50%, но чтобы оправдать такую оценку, по нашему мнению, темпы роста выручки должны даже превышать текущие 55% г/г.
Какими темпами может расти бизнес?
Whoosh занимает 51% российского рынка электросамокатов, поэтому расти быстрее, чем растет рынок кикшеринга, ему будет тяжело. Ожидается, что среднегодовой темп прироста объема рынка в период с 2023 по 2025 годы составит 45%.
Конкуренты могут начать ценовую войну
У Whoosh есть конкуренты в лице «Яндекса» и Urent, которые, кстати, недавно объединили свои силы. И мы можем увидеть ситуацию, аналогичную той, когда сервисы онлайн-такси начинали набирать популярность — демпинг со стороны одного из игроков. А у «Яндекса» здесь больше ресурсов работать на грани рентабельности или даже в убыток при этом расширяя свой парк.
Итог
Whoosh нужно поддерживать хотя бы текущие темпы роста, чтобы оправдать свою оценку, но слишком много рисков, что у компании с этим могут возникнуть проблемы.
@twostocks
👍21❤2
🤷♀️ Под одним из наших постов коммент: «На фига вообще брать «замещайки»? Ну знаете, коллеги, вам срочно нужно посмотреть эфир 2Stocks с профессором НИУ ВШЭ Тамарой Тепловой. Там как раз говорили про новые инструменты долгового рынка: юаневые бонды, замещающие и флоатеры. А на фото «замещайки» с интересной доходностью и льготой долгосрочного владения.
@twostocks
@twostocks
👍22
📡 2Stocks-радар: 27 апреля
▪️Чистая прибыль банков РФ в отсутствие новых макрошоков в 2023 году превысит 2 трлн руб. Не исключено, что будет обновлен рекорд двухлетней давности, если показатель вырастет до 2,4-2,6 трлн руб.
▪️В апреле цены на коксующийся уголь на внутреннем рынке выросли на 30%. Минпромторг недоволен ростом цен на сырье для металлургии.
▪️Джо Байден заявил, что не будет вести диалог с республиканцами о повышении госдолга США. Обычно проблема госдолга решается без последствий для рынка, но иногда затягивание этого вопроса приводит к существенному падению индекса S&P500.
▪️Котировки нефти активно падают два дня подряд, за это время снижение составило 5,84%. Рынок остается под давлением на фоне угрозы разрастания проблем банковского сектора до масштабов мирового финансово-экономического кризиса, отмечает эксперт «БКС Мир Инвестиций» Дмитрий Бабин.
@twostocks
▪️Чистая прибыль банков РФ в отсутствие новых макрошоков в 2023 году превысит 2 трлн руб. Не исключено, что будет обновлен рекорд двухлетней давности, если показатель вырастет до 2,4-2,6 трлн руб.
▪️В апреле цены на коксующийся уголь на внутреннем рынке выросли на 30%. Минпромторг недоволен ростом цен на сырье для металлургии.
▪️Джо Байден заявил, что не будет вести диалог с республиканцами о повышении госдолга США. Обычно проблема госдолга решается без последствий для рынка, но иногда затягивание этого вопроса приводит к существенному падению индекса S&P500.
▪️Котировки нефти активно падают два дня подряд, за это время снижение составило 5,84%. Рынок остается под давлением на фоне угрозы разрастания проблем банковского сектора до масштабов мирового финансово-экономического кризиса, отмечает эксперт «БКС Мир Инвестиций» Дмитрий Бабин.
@twostocks
👍12❤1