
Есть ли разница между Visa и MasterCard?
Банки предлагают карты разных платёжных систем (про Мир пока забудем 😉) — Visa и MasterCard. При этом даже тарифы по разным картам в одном банке одинаковые, хотя иногда какая-то система в приоритете и тогда по ней всё немного выгоднее.
Но в целом всё выглядит так, словно это одно и то же.
Во многом так и есть:
• Это американские компании (хотя иногда можно услышать мнение, что MasterCard — европейская), которые давно стали международными.
• У них одинаковые возможности, и как одна система создаёт что-то новое, вторая копирует.
• У них приблизительно одинаковая сеть обслуживания, и вообще те банкоматы/терминалы, которые принимают Visa обычно принимают и MasterCard.
Но различия всё-таки есть.
Во-первых, это премиальное обслуживание. Сравнивать не буду, тем более что от банка к банку это может отличаться.
Во-вторых, это... конвертация.
По международным платежам банки расплачиваются с Visa в долларах США.
Если вы купили что-то в Австралии за австралийские доллары, то рубли с вашей карты будут переведены в австралийские доллары через доллары США: RUB → USD → AUD.
Естественно, на каждом этапе конвертации вы будете немного терять, и никуда от этого не деться.
MasterCard рассчитывается с банками в долларах США и евро. В случае покупки чего-либо в Австралии всё будет также, но вот при расчётах в евро, конвертации «через доллар» не будет: RUB → EUR. А вот по Visa будет конвертация RUB → USD → EUR.
Самое смешное, карта Visa в евро для российских банков может оказаться бессмысленной. Если ею расплатиться в Европе, то всё может быть конвертация EUR → USD → EUR. Конечно, банк может взять на себя, расходы на конвертацию, в этом случае, но... может и не взять.
Короче, для расчётов в Евро, лучше пользоваться MasterCard, в остальных случаях — нет никакой разницы.

Что будет если не снимать деньги с банковского счёта
В банках зависло очень много денег, о которых забыли владельцы. В основном, это небольшие суммы — от нескольких копеек до ста рублей, хотя иногда встречаются крупные суммы.
С небольшими суммами обычно всё просто — клиенты часто не закрывают счета, оставляют их «на всякий случай». Смысла в этом нет, лучше всегда закрывать счета, ведь если потребуется открыть новый счёт можно легко и просто.
Крупные суммы — это обычно какое-то стечение обстоятельств. Кто-то переехал в другой город, а в банке забрать деньги не смог по каким-то причинам, кто-то уволился, ему перечислили долги по зарплате на карту, которую он уже выбросил и т.д. Есть ещё вклады умерших людей, о которых не знают наследники.
В любом случае, таких невостребованных счетов очень много. По последним оценкам, опубликованным в СМИ общая сумма «забытых вкладов» превышает 300 млрд рублей и может достигать 1 трлн рублей. Сколько точно — никто не знает.
Что происходит с невостребованными счетами?
Если это срочный вклад или накопительный счёт, то рано или поздно по ним перестают начисляться проценты — точнее они начисляются по мизерной ставке вклада «До востребования» (в разных банка разная — 0,01% ~ 0,10%).
Потом эти деньги могут (в теории) лежать в банке сколь угодно долго.
Но возможны и другие ситуации:
• Банк может закрыть счёт, если сумма на нём равно 0 и операций по счёту не было больше 2-х лет.
• Если сумма на счёте меньше минимального остатка, или по счёту не было операций больше одного года, банк может обратиться в суд и потребовать расторгнуть договор. Такое случается редко. Деньги со счёта будут перечислены на хранение в ЦБ.
• В некоторых банках есть специальный тариф «за обслуживание счёта», который применяется к забытым счетам. Счёт обнулится, а потом его закроют.
Такой тариф может ввести в любой момент любой банк, поэтому даже если вы «забыли» деньги в банке, в котором не таких тарифов сейчас, нет никаких гарантий, что они не появятся завтра.
В общем, лучше не забывать о своих счетах и закрывать их, по мере того, как они становятся вам не нужны.
Что знает ФНС о ваших покупках
У ФНС появился новый онлайн-сервис для физических лиц — «Личный кабинет покупателя». Отдельными СМИ это было подано как «ФНС начинает собирать данные о ваших покупках, чтобы потом сравнивать ваши доходы и расходы».
В действительности — это не совсем так. Получается, что информация о покупках передаётся в налоговые органы уже довольно давно, а «личный кабинет покупателя» — это своеобразная демонстрация того, как чеки сопоставляются конкретным покупателям.
Посмотреть свои чеки можно на lkdr.nalog.ru. Я проверил свои покупки и обнаружил, что мне там приписано не так много информации — только ежемесячные расходы на мобильную связь, да редкие поездки на Яндекс.Такси.
При этом все остальные чеки — покупки в обычных и интернет-магазинах, даже там где мои данные как-то зафиксированы, в списке не обнаружены.
Поэтому говорить о каком-то сопоставлении доходов расходам пока не приходится. Тем более, что покупки наличными никто не отменял.
В то же время ФНС сообщает, что в будущем данные «Личного кабинета покупателя» попадут в «Личный кабинет налогоплательщика» и смогут использоваться, например, при упрощенном получении налогового вычета на лекарства или медицинские услуги.

Можно ли получить фальшивые деньги в банкомате?
Некоторое время назад в СМИ рассказывали о случаях приёма банкоматами поддельных банкнот. В действительности все эти истории были связаны с устаревшими устройствами и в первую очередь — платёжными терминалами.
Страдали от этого только банки — деньги, принимаемые такими устройствами, не выдаются клиентам.
Сейчас распространились банкоматы, которые не просто принимают деньги, но и выдают их потом клиентам.
Такие банкоматы называются рециклерами или банкоматами полного цикла. Для банков они выгодны и удобны — снижают самую главную статью расходов на банкоматы — стоимость инкассации.
Для клиентов тоже есть бонус — если пользователь банкомата не забрал по какой-то причине деньги, то банкомат при возврате их проверит, пересчитает, и деньги вернутся на счёт — не нужно ждать пока банкомат проинкассируют и деньги привезут в банк.
После того как банкомат-рециклер принял деньги, он их проверяет. При этом сверяются, не просто какие-то геометрические параметры, но анализируется подлинность самой банкноты.
В соответствии с требованиями ЦБ, оборудование, используемое банками, — от счетно-сортировальных машин до банкоматов, должно уметь проверять машиночитаемые защитные признаки банкнот: размеры и изображение банкнот, поглощение инфракрасного излучения разными элементами банкнот, магнитные свойства элементов банкнот и т.п.
При этом не все принятые банкноты будут выдавать клиентам — банкноты, которые банкомат счёл сомнительными или ветхими, банкомат помещает в отдельную кассету, сохраняя информацию о том, кто именно внёс эти купюры.
При необходимости банкоматы могут распознавать и сохранять номера банкнот, но насколько я знаю, эта функция обычно используется лишь для сверки двух номеров в разных местах купюры.
ЦБ регулярно проводит проверки банковского оборудования — от банкоматов до счетно-сортировальных машин на соответствие этим требованиям.
Оборудование, которое успешно проходит тесты, попадает в списки рекомендаций, которыми руководствуются банки при приобретении новых устройств.
Поэтому можно смело пользоваться такими банкоматами и не опасаться получить фальшивые деньги.
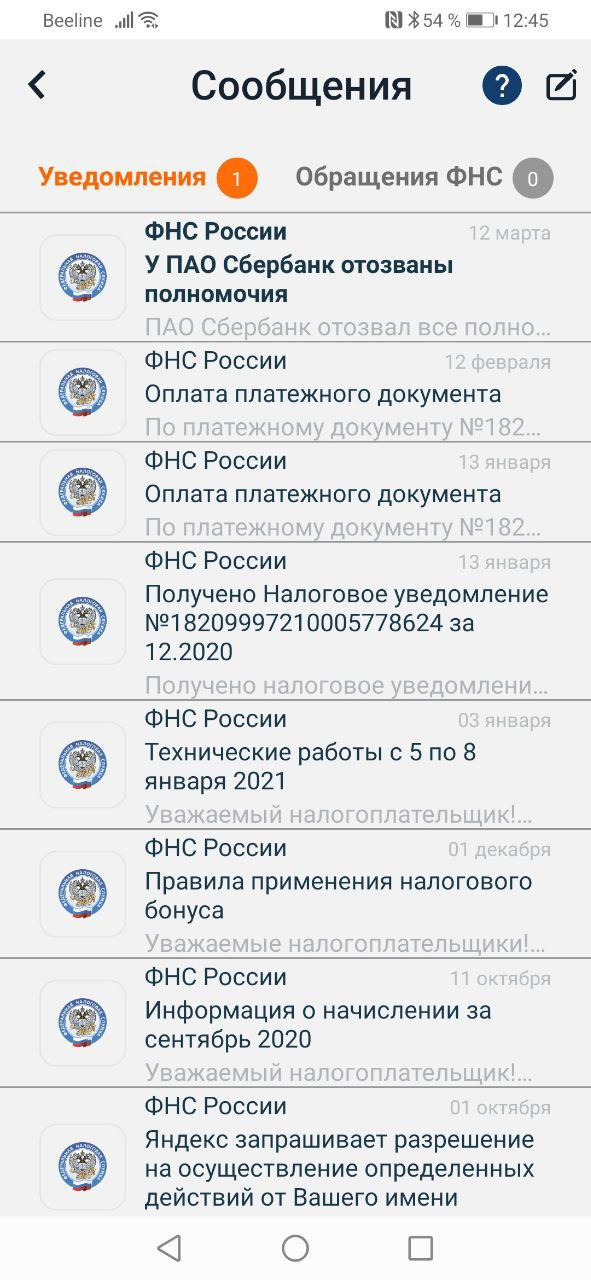
Получил страшное уведомление от налоговой: «У ПАО Сбербанк отозваны полномочия».
Я не знаю, кто в налоговой писал сообщения для уведомлений, но этот текст нужно точно пересмотреть.
В действительности, тут речь о том, что я отозвал у Сбербанка доступ к моим данным в «Моём налоге» — приложении для самозанятых.
Доступ я предоставил, когда подключился к сервису для самозанятых «Своё дело» от Сбербанка, а сейчас отказался от его использования.
Для меня этот сервис оказался бесполезным. Сейчас он удобен только для тех, кто оказывает услуги физлицам — открываешь виртуальную карту, привязываешь к «Своему делу», даёшь номер карты своим клиентам для перечислений; при поступлении перевода с карты на карту автоматически формируется чек.
Но если ты работаешь с юрлицами, если тебе перечисляют деньги платёжными поручениями, то этот сервис оказывается не работает — чеки приходится создавать вручную.
Очень жаль, что в Сбербанке так и не догадались, что сервис можно развивать, что он может быть действительно удобен самозанятым.
Например, можно было бы формировать чеки на основании платёжных поручений (тем более, что в платёжном поручении есть вся информация для чека — наименование плательщика, ИНН, назначение платежа). Более того, можно было бы проанализировать доходы блогеров и фрилансеров и сделать автоматическое ведение отчётности по платежам, например, с Google AdSense.
Но поскольку ничего такого нет, то я и «отозвал полномочия у Сбербанка» 😎
🔥1
Всегда очень забавно наблюдать, как сотрудники колл-центров сталкиваются с какими-то новыми для себя вопросами.
Я тут вспомнил о существовании технологии Сбербанка Плати QR (эквайринг без терминала посредством QR-кода, вообще очень хорошая идея в т.ч. в свете развития самозанятости). Решил попробовать её в действии, но не смог вспомнить, видел ли я где-то в нашем городе логотип Плати QR.
Для магазинов-продавцов Плати QR выгоднее обычного эквайринга — максимальная комиссия 1,5%, а при установке терминала комиссия обычно в районе 2,5%-3%.
Позвонил в поддержку Сбербанка и оператор очень долго не мог понять что я хочу (я хотел узнать где в нашем городе можно что-оплатить посредством QR-кода). В итоге, меня переключили на бизнесовый колл-центр, где сказали просто «таких списков у нас нет».
Это, конечно, странно. Наоборот надо как-то продвигать такие точки, чтобы клиенты быстрее привыкали к новому способу оплаты. Придумываться гибкие программы лояльности, скидки и всё такое. А тут даже не смогли сказать, где я могу расплатиться посредством QR-кода.
В общем, проверка оплаты по QR-коду пока провалилась. Но магазин с такой системой оплаты попадётся мне на пути — обязательно попробую.
Почему мне не нравится идея замены оплаты картами на оплату QR-кодами
Сейчас в нашей стране развиваются несколько систем оплаты QR-кодами. В первую очередь это эквайринг от СБП, во вторую — система Плати QR от Сбербанка.
У этих систем есть ряд преимуществ и главное из них — дешевизна. Не нужно выпускать карты — код сканируется приложением в смартфоне; не нужны терминалы — код может быть распечатан на бумаге (наклейке) или динамически генерироваться на экране онлайн-кассы или смартфона.
Кроме того, это будут отечественные системы, и можно довольно гибко управлять комиссией (ну и не платить её международным платёжным системам). Уже сейчас Сбербанк QR-эквайринг предлагает дешевле, чем эквайринг банковских карт.
Но есть и недостатки:
• Удобство оплаты по QR-кодам сомнительно. Для совершения оплаты нужно совершить ряд действий: достать и разблокировать телефон, запустить приложение для оплаты и разблокировать его, выбрать в приложении функцию оплаты кодом, навести камеру на код, дождаться чтобы камера сфокусировалась и телефон распознал код, дождаться чтобы информация о платеже была отправлена банку…
• Для проведения операции нужен смартфон с интернетом. Этим вроде бы не удивить, пока не выяснится, что в твоем любимом торговом центре хромает связь у твоего любимого оператора связи.
• QR-коды очень легко подделать. И если сейчас начать их активно внедрять, то те люди, которые охотно сообщают реквизиты карты первому попавшемуся телефонному мошеннику, будут точно также переводить деньги по QR-кодам, которые им будут присылать по электронной почте, бросать в почтовые ящики и т.д.
В общем, технологию оплаты QR-кодом нельзя считать действительно прогрессивной с технологической точки зрения. Она получила широкое распространение там, где были проблемы с распространением привычных карт (в основном в странах Азии), но у нас-то карты уже распространены, а терминалы есть практически везде.
Я бы предпочёл, чтобы упрощался эквайринг банковских карт (например, у платежных систем уже есть решение по использованию смартфонов с NFC в качестве терминалов, а карты сейчас необязательно должны быть «пластиковыми» — могут быть и виртуальные).
P.S. На фото оплата QR-кодом в китайском магазине, покупателю предлагают выбрать одну двух систем оплаты: на синем фоне — AliPay, на зелёном — WechatPay.
Произошло то, чем долго пугали нас в интернетах — ЦБ объявил о замене денег.
Правда пока совсем не страшно:
• Поменяется дизайн банкнот, а также будет улучшена защита от подделок.
• Обновятся только банкноты номиналом: 10, 50, 100, 500, 1000 и 5000 рублей.
• Замена будет происходить постепенно. Первые банкноты будут выпущены оборот в 2022 году, а завершится всё в 2025.
Как будут выглядеть банкноты — пока неизвестно. Но понятно, что они будут оформлены в стиле банкнот 200 и 2000 рублей, ведь они останутся без изменений.
Установил приложение СБПэй — решил посмотреть, что это такое.
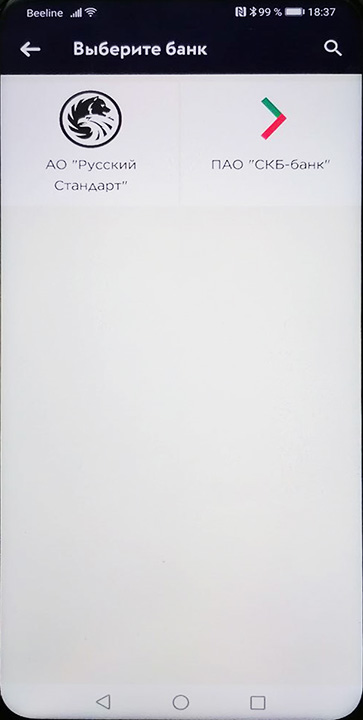
После запуска приложение привязывается к аккаунту Google, а потом предлагает выбрать банк. И дальше этого экрана мне продвинуться не удалось — приложение требует указать банк, и пока с СБПэй работают только два банка — Русский Стандарт и СКБ-Банк.
Предполагается, что с помощью этого приложения можно будет производить оплату посредством QR-кодов. Никаких карт добавлять в него не нужно — деньги будут списываться напрямую через банк.
Приложение будет поддерживать одновременную работу с разными счетами разных банков, т.е. при оплате можно будет выбрать с какого счёта именно оплачивать покупку.
Судя по всему, сейчас все банки начнут постепенно подключать возможность работы с этим приложением, у них на это есть один год — ЦБ ещё в февраля публиковал проект указания, по которому с 1 апреля 2022 г. все банки должны будут поддерживать работу с приложением СБПэй.
P.S. Прошу простить за качество изображения. Приложение запрещает делать скриншоты — пришлось его фотографировать.
ЦБ опубликовал концепцию цифрового рубля
Основные моменты:
• Эмитентом и оператором цифрового рубля будет ЦБ.
• Открыть кошелёк можно будет через финансовую организацию — через банк.
• Для доступа к цифровому рублю гражданину или организации нужно будет обращаться в банк.
• Будут поддерживаться платежи без доступа в интернет (в оффлайн-режиме).
• Для этого будет открываться отдельный цифровой кошелёк на мобильном устройстве.
• Тестирование платформы (и разработка изменений в законодательство) будет происходить в 2022 г., после этого будет разработана дорожная карта по внедрению.
Выбранная концепция довольно щадящая для банков. Они становятся посредниками между ЦБ и банками, это похоже на то как они функционируют сейчас, за одним важным исключением — деньги в цифровых кошельках будут находиться в ЦБ. Соответственно банки станут ещё больше зависеть от ЦБ, который обещает компенсировать банкам отток ликвидности.
С другой стороны, могло быть и хуже, существуют модели цифровой валюты, в которых банки вообще оказываются не у дел — ЦБ может принимать вклады, платить проценты и напрямую кредитовать граждан и организации.
Все операции с цифровыми рублями будут осуществляться через платформу ЦБ, ни о какой децентрализации, речи не идёт. При этом банки же будут осуществлять операции с цифровым рублём по поручению клиента.
Т.е. какого-то универсального приложения «Цифровой кошелёк» от ЦБ не будет. При этом если у вас несколько приложений от разных банков, то все они будут иметь доступ к этому цифровому кошельку. Можно будет через один банк внести деньги, а через другой расплатиться или перевести.
Контроль за платежами упростится. Проверка на «легальность» средств будет происходить в момент отправки. Т.е. если вы получили перевод, то его вам выдадут без проблем — проверка уже пройдена. Если что-то не так, то его просто не дали бы провести.
Интересен момент с поддержкой офлайн-кошелька. Обычно такие решения либо блокируют часть средств доступных офлайн, либо создают риск перерасхода.
Как будут решаться проблемы перерасхода средств в этом случае — непонятно.
www.cbr.ru
Банк России представил Концепцию цифрового рубля | Банк России
Очень любопытная новость про переводы СБП. Банк ВТБ добавил возможность отправки переводов прямо в банкомате. Это хорошая новость для тех, кто принципиально не пользуется банковскими мобильными приложениями (я, кстати, тоже довольно долго их сторонился — предпочитал онлайн-банк на сайте банка) или предпочитает кнопочные мобильные приложения.
Решил попробовать перевести деньги по СБП в банкомате ВТБ. Пока получилось не очень — банкомат завис на последнем этапе, циклично спрашивая «Вам нужно дополнительное время?» (само сообщение издевательское — ведь завис не я, а банкомат).

Читаю новости и вижу «Почему ЦБ до сих пор поддерживает обман населения».
Я даже не поверил своим глазам, протёр очки и стал искать отметку, что это реклама.
Но — нет.
Речь идёт о том, то банки предлагают накопительные счета и различные инвестиционные продукты.
Ну да предлагают. Только ничего в этом удивительного нет. Ставки по вкладам людей совсем не греют, они хотят больше. А если хотят, то им предлагают альтернативу.
Возможно, где-то действительно «впаривают» ПИФы или ИСЖ вместо вклада, то подпись под договором, не читая, ставит человек.
Надо просто прочитать и не подписывать то, что не нравится. Помогает.
Интересно, автор новости уже перестал пить коньяк по утрам? 😉
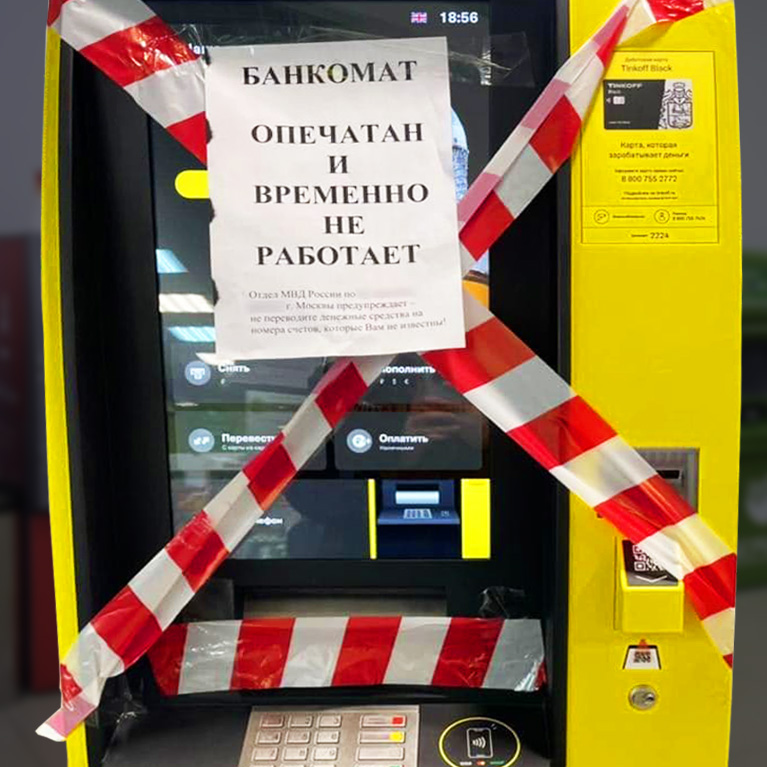
Своеобразное решение придумала полиция для борьбы с мошенниками — опечатывают банкоматы, через которые переводились деньги и угрожают их изъять.
С одной стороны, это выглядит как если бы арестовывали автобус, в котором орудовал карманник, но с другой стороны это привело к тому, что банк со своей стороны тоже принял меры.
Дело в том, что в банкоматах Тинькофф Банка переводы в сумме до 15 тыс. руб. можно было осуществлять без авторизации, т.е. без карты.
Мошенники направляли доверчивых граждан для совершения таких переводов, а одна пенсионерка даже перевела таким способом 300 тыс. рублей.
Никакого криминала со стороны банка в том, что он разрешал такие переводы нет — это предусмотрено действующими законами, но теперь, банк в добровольно-принудительном порядке такие переводы отключил.
Переводить деньги мошенникам станет сложнее. И это хорошо.
В заключение можно сказать только одно. Будьте осторожны и не доверяйте незнакомцам, которые звонят вам по телефону. И позаботьтесь о пожилых родственниках, предупредите их о том же.
Я наконец-то добрался до отчёта ЦБ о мошеннических операциях за прошлый год (они там называются скромно «операции без согласия клиента»).
На фоне общего числа операций, количество мошеннических очень мало — 0,00117%. Но это всё ещё значительные суммы, особенно в той части, которая касается мошенничества с использованием дистанционного банковского обслуживания (ДБО, онлайн-банк, мобильные приложения).
Но самое главное, что основная доля таких операций связана с социальной инженерией. Т.е. это не украденные реквизиты карты или пароли к интернет-банку, это не похищенные карты или поддельные интернет-магазины. Люди сами переводят деньги под диктовку мошенников или рассказывают им реквизиты карты и коды, которые приходят по SMS.
Часто денег удаётся вернуть через банки, но это малая часть. Если вы сами перевели деньги мошеннику, то никто их возвращать не будет.
Недавняя инициатива ЦБ (в виде законопроекта, по которому после жалобы на мошенничество деньги будут блокированы на счёте получателя) увеличит процент возврата, но не на все сто. Мошенники просто начнут быстрее выводить деньги, пока жертва ещё не поняла что происходит и не успела обратиться в банк.

Что делать если сломал карту?
Правильный ответ прост: иди в банк и выпускай новую.
Но не всегда это можно сделать. Лет 10-15 назад можно было только грустить, глядя на сломанную карту, ну разве что оплатить с помощью карты что-то в интернете (по номеру карты).
Но сейчас возможностей значительно больше:
• Можно расплатиться картой в интернете, используя реквизиты карты.
• Можно добавить карту в Google Pay / Apple Pay в телефоне, который поддерживает NFC, и использовать карту для расчётов в магазинах, и даже получить наличные в банкомате, поддерживающем бесконтактные карты.
• Если у вас телефон без NFC, то есть надежда, что вам повезло, что антенна карты не повреждена, тогда картой можно пользоваться бесконтактно.
• Можно перевести деньги с одной карты на другую с помощью мобильного приложения.
• Если у вас нет другой карты, то можно выпустить виртуальную карту, и перевести деньги на неё. Виртуальную карту можно добавить в Apple Pay / Google Pay и использовать для бесконтактной оплаты. С получением наличных может быть сложнее — не все банки выдают пин-код для виртуальной карты, а без пин-кода деньги в банкомате не получить.
Даже если у вас нет мобильного приложения, вы можете установить и зарегистрироваться в нём. Сейчас большинство банков поддерживают именно такой способ регистрации в приложении — по номеру карты, с подтверждением по телефону.
В общем, даже если карта сломана, ею вполне можно продолжать пользоваться.

Я тут решил открыть себе карту Тинькофф банка. Ну вот как-то так получилось, что у меня её не было.
Каких-то специальных потребностей в карте нет и предлагать её оформить вам я не буду. Мною больше двигало любопытство — все хвалят мобильное приложение банка и я решил посмотреть, стоит ли оно того.
Стоит!
После регистрации, я обнаружил в мобильном приложении собственные данные (которые не вводил при регистрации — ИНН, адрес регистрации) и… автомобиль.
Точнее информацию о том, что у меня якобы есть автомобиль Hyundai Solaris.
Такого автомобиля у меня никогда не было, теперь жду что скажет поддержка на то, каким образом вся эта информация оказалась в только что созданном аккаунте.
Внезапно обнаружил, что у ЮMoney (бывш. Яндекс.Деньги) есть свой сервис для самозанятых. Называется ЮSelf.
Хотел было подключиться — посмотреть, что там можно. Но сначала заглянул в справку.
И вот что самозанятые могут делать благодаря ЮSelf:
«Cоздавать чеки и отправлять их (и отменять, если нужно), платить налоги, получать справки и сообщения от налоговой. Если понадобится, сможете сняться с учёта в налоговой — или уйти из ЮSelf, но остаться самозанятым.»
Ну т.е. ничего такого, чего нельзя было бы делать с помощью приложения «Мой налог».
В таком виде сервис ЮSelf — какой-то уж совсем ненужный и бесполезный.
Неужели не очевидно, что самозанятым в первую очередь нужен удобный эквайринг — сервисы по приёму платежей онлайн и по QR-кодам, которые автоматически выставляют чеки.
Надеюсь в ЮMoney когда-то до этого додумаются.
Ого, что-то новенькое. Райффайзенбанк установил в Новосибирске устройство нового типа — картомат.
Картомат выдаёт карточки. Для получения карты клиенту надо будет ввести код. Код, как я понимаю, будет отправляться по SMS.
С помощью картомата можно будет быстро и без визита в банк перевыпускать карты и заказывать новые.
Пока картоматы устанавливают в качестве пилотного проекта, который продлится до октября. Если проект будет успешен, то банк начнёт активно устанавливать такие устройства по всей стране.
Неплохо, как мне кажется. Правда, запоздало — давно пора на виртуальные карты переходить.

Недавно мне прислали вот такой… чек. Перевод на 237 тыс. руб.! Хочется скорее получить и нажать надо всего лишь на кнопочку «Подтвердить».
Увы. Это, конечно, мошенничество.
Интересно тут другое — то как был «прислан» этот чек. Он пришёл не по почте, а просто появился в Документах Google (Google Docs). Дело в том, что там можно предоставить доступ к документы по адресу электронной почты.
У злоумышленников, очевидно, есть доступ к какому-то набору адресов, и лёгким движением руки фишинговый документ распространяется среди множества получателей.
Я проверил, куда ведёт ссылка — этот сайт уже не работает, но думаю, какое-то время он работал и более активные пользователи Google Docs могли его заметить раньше и перейти по ссылке.
Вывод простой: если вам кто-то говорит, что вам перевели деньги, а вы их не ждёте — это повод быть подозрительным, а не повод радостно вводить реквизиты карты для получения перевода.
