
За что банк берет комиссию при выдаче денег со счёта?
Мой друг возмущён: Ему перечислили деньги на счёт, а когда он пришёл их снимать, то ему сообщили, что комиссия за выдачу средств составляет 1% от суммы. И это хорошо, что сумма перевода меньше 1 млн руб., иначе было бы 2%.
Правда, можно подождать месяц и забрать всю сумму без комиссии.
Честно говоря, я удивился. Думал, что подобные комиссии уже давно изжили себя, и сам уже много лет в подобных случаях находил способ не платить комиссию.
В каких случаях банки могут взимать комиссию за выдачу средств со счёта
Средства, поступившие безналичным путём. Думаю, тут всё понятно. На счёт клиента зачислены деньги, он забирает наличные. Банк хочет окупить расходы на инкассацию, да ещё немного подзаработать — вот и устанавливает комиссию.
Обычно такая комиссия составляет порядка 1%, она может взиматься, начиная с определённой суммы (например, небольшие переводы могут выдаваться бесплатно), может быть установлен максимальный предел комиссии.
Требование продержать сумму в банке не менее месяца — это способ улучшить показатели банка, а ещё так проще уговорить клиента открыть вклад.
Некоторые банки не взимают комиссию за получение зарплаты и различных переводов социального характера (пенсии, пособия и т.п.).
А некоторые банки не используют такую комиссию и просто взимают деньги при зачислении средств на счёт — так проще.
Валютные переводы, зачисленные на счёт. Специально хочу их выделить отдельно, потому что часто так бывает, что банк не взимает комиссию за выдачу средств с рублевого счёта, но при этом берёт деньги за выдачу валюты, поступившей безналичным путём.
Заградительные тарифы за обналичивание крупных денежных сумм. Эти тарифы могут «включаться», если клиент не представил документы, подтверждающие происхождение средств, раскрывающие характер операции и т.д. Но иногда этот тариф начинает действовать просто при достижении определённого лимита, как сказано в тарифах одного банка «При общей сумме обналичивания более 3 000 000 руб. в календарном месяце».
Средства, внесённые на счёт наличным способом. Помню, меня очень удивили тарифы одного крупного банка (с госучастием, кстати), в тарифах которого прописана комиссия за «выдачу наличных денежных средств, поступивших на счет клиента путем внесения наличных денежных средств на счет».
То есть вы внесли деньги на счёт, пришли их забирать через неделю (или через год), а с вас взимают комиссию.
Специальный «текущий счёт для кредита». Банкам запрещено взимать комиссию за выдачу кредита. Но если очень хочется, то кредит можно выплатить на отдельный вид счёта, который так и называется «текущий счёт для кредита», а по тарифам выдача средств с этого счёта платна. В банке, где я видел этот тариф, комиссия за выдачу средств составляет 5% от суммы.
За что банк взимает комиссию за выдачу средств со счёта?
Моего знакомого больше всего возмущал именно этот вопрос: деньги уже на счёте, почему чтобы получить собственные деньги нужно платить какую-то комиссию.
Если не отвечать «банк устанавливает комиссию, потому что может», то ответ тут может зависеть от каждого конкретного случая и целей, которые преследует банк.
Например, в случае денежных средств поступивших безналичным путём, — это единственный способ банку заработать на этой операции. Деньги зачисляются бесплатно (там, где платно, там и комиссии за выдачу нет), а услуги инкассации оплачивать надо, да и кассиры тоже не бесплатно работают.
Кроме того, подобными тарифами клиентов побуждают пользоваться картами — на карточные счета такие комиссии не распространяются.
Так банки снижают нагрузку на кассы (а потом увольняют «лишних» кассиров).
Собственно банковские карты и являются той панацеей, которая позволяет избежать подобных комиссий.
Например, там, где мой знакомый заплатил комиссию за выдачу средств, ему не пришлось бы её платить, если бы деньги были бы сразу зачислены на карточный счёт, или если бы он перевёл их на него сам.
Forwarded from Frank Media
‼️Олег Тиньков опубликовал пост в своем Инстаграм, в котором рассказал о причинах срыва сделки по продаже Тинькофф Яндексу (его точка зрения). Не смогли выбрать главное, публикуем целиком.
В Швейцарии предлагают раздать гражданам по 7000 евро — коронавирус тут ни при чём
В официальном вестнике федеральной канцелярия Швейцарии опубликовали любопытную инициативу. Предлагается выплатить каждому гражданину страны (в том числе и детям) по 7500 франков (~7000 евро).
Предложение внесли семеро жителей Швейцарии, которые организовали сайт, на котором собирают подписи в поддержку инициативы. Если будет собрано 100 тыс. подписей, то в Швейцарии проведут референдум, и если большинство проголосует «за», то соответствующее решение будет принято, и деньги будут выплачены.
В условиях пандемии многие государства так или иначе поддерживают своих граждан финансово, и вроде бы ничего удивительного тут нет. Но эта инициатива никак не связана с желанием государства поддержать граждан в условиях эпидемии.
Дело в том, что инициаторы, таким образом, хотят решить экономические проблемы.
Во-первых, они точно понимают, что это вертолётные деньги — т.е. деньги, которые раздаются всем, без каких-то условий. Предполагается, что эти выплаты даже не будут облагаться налогом.
Главная цель от «раздачи» — это стремление подстегнуть инфляцию. Для нас это может казаться очень странным, но в отсутствии инфляции (или дефляции) нет ничего хорошего — нет стимула куда-то что-то вкладывать, искать способы сохранения сбережений и т.д. Деньги сами по себе растут в цене и можно просто копить их под подушкой.
Авторы инициативы предполагают, что благодаря вертолётным деньгам швейцарский франк начнёт дешеветь, это положительно скажется на привлекательности экспорта — швейцарские товары подешевеют, и они станут привлекательнее для иностранных покупателей.
Поскольку экономика Швейцарии ориентирована на экспорт, то эффект от этого будет только положительным — будут создаваться новые рабочие места, будет больше собираться налогов, а заработанные деньги будут не накапливаться, а инвестироваться в экономику страны.
Получается, что это инициатива привлекательна со всех точек зрения: и экономике поможет, и 7500 франков — тоже деньги не лишние. Поэтому самое интересное заключается в том, поддержат ли идею на референдуме.
Дело в том, в 2016 году в Швейцарии проводился референдум о безусловном базовом доходе — предполагалось, что гражданам будут ежемесячно выплачивать по 2500 франков, вне зависимости от того работает гражданин или нет. И на этом референдуме большинство было против такой инициативы.
Интересно, согласятся ли они теперь получить разовую выплату?
Почему на банкнотах евро изображены мосты и где они расположены
Когда я впервые увидел банкноты евро, то они мне показались какими-то странными.
Вместо портретов знаменитых политиков или учёных, вместо изображений достопримечательностей — какие-то геометрические фигуры, отдалённо напоминающие окна, двери, ворота и мосты.
И это не просто так. Требование не размещать на банкнотах изображение известных исторических деятелей было обязательным условием конкурса, который проводил европейский центральный банк.
На конкурс прислали разные варианты банкнот, на которых были представлены самые разные варианты. На предлагаемых банкнотах были изображены несуществующие люди (иногда обладающие поразительным сходством с художниками, которые отправили работы на конкурс), животные и насекомые, а также непонятные системы геометрических фигур.
Победил дизайн, который предложил австрийский художник Роберт Калина.
Он изобразил на банкнотах окна, арки и мосты, которые отсылают к различным историческим периодам европейской культуры — от античности до архитектуры двадцатого века.
Мосты, изображенные на банкнотах, олицетворяют тесную связь Европейских стран между собой, и в целом Европы со всем остальным миром.
При этом все мосты, изображенные на банкноте выдуманные. Художник на основе фотографий существующих мостов нарисовал новые, которые кроме стиля не несли в себе ничего.
Это было сделано специально, чтобы нельзя было сказать, что на той или иной банкноте изображено то или иное государство, чтобы банкноты были всеобщими.
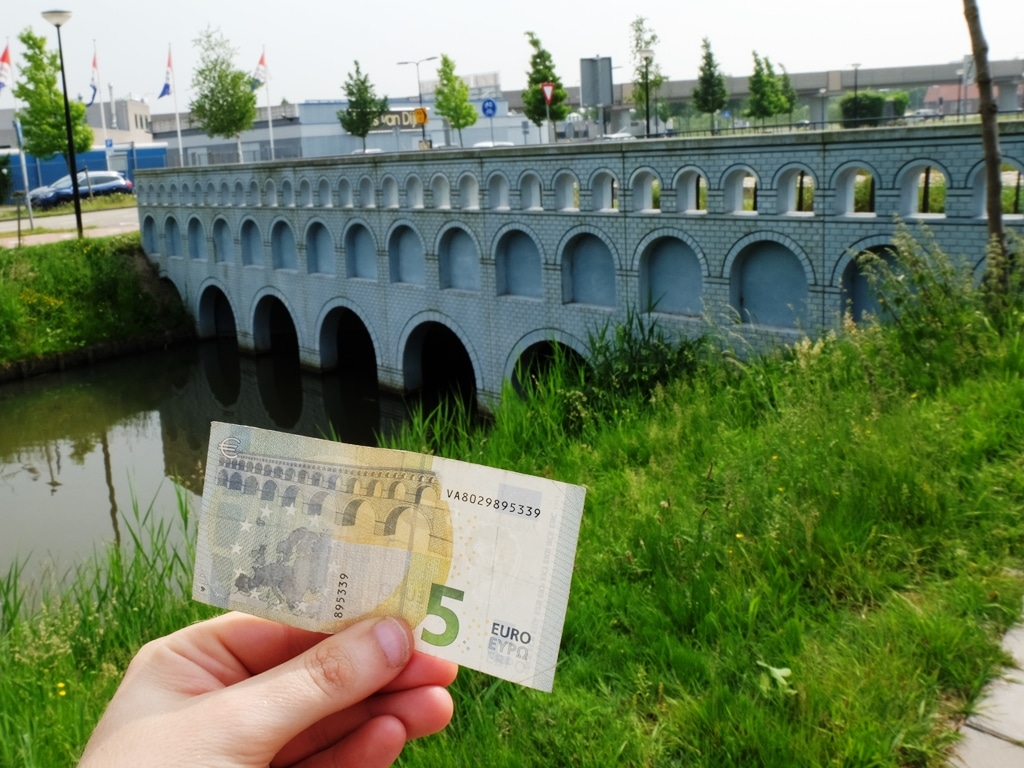
Но задумку художника переиграли в Нидерландах. Дизайнер Робин Стам из города Спейкениссе придумал построить семь мостов, с семи существующих банкнот евро. И этот проект был успешно реализован!
И теперь вопрос: «Где расположены мосты с банкнот евро?», получил вполне определённый ответ.
Forwarded from UX Live 🔥
This media is not supported in your browser
VIEW IN TELEGRAM
Очень интересный кейс UX-наебалова из Дагестана.
В Дагестане очень не любят терминалы оплаты на кассе картой (вероятно потому что приходится платить % за эквайринг и налоги), поэтому встретить их можно только в крупных гипермаркетах, магазинах с бухлом, аптеках и на заправках (все эти сферы пристально ебут под лупой любые проверяющие инстанции).
Основной UX оплаты банковскими картами это переводы по номеру телефона или номеру карты. Для большего удобства магазины, выпечки, кафе и другие даже ставят пластиковую табличку, где указано имя человека и телефон которому переводят деньгу. Как и полагается большинство продавцов магазинов даже не проверяют пришли ли деньги (чтобы не задерживать очередь), и просят просто показать им экран с выполненным переводом. Само собой на жадную буратину без nfc терминала нашлись ещё более хитровыебаные базилио, которые придумали тг-бота клепающего фейковые чеки.
Не знаю есть ли такая практика в других городах России (хотя видал даже в мск), но это конечно очень смешно.
Наткнулся на публикацию, в которой автор пишет о том, что после того как Сбербанк получил полный контроль над Яндекс.Деньгами (и превратил их в ЮMoney), то начались «репрессии» пользователей.
«Фрилансеры, которые хвастались тем, что не платят налоги, но при этом работали через ЮMoney получили запросы от представителей сервиса (из Сбербанк) по обезличенным поступлениям с требованиям пояснить источник суммы, а также назначение данных платежей» — пишет автор.
И к этому рассказу есть несколько вопросов:
• Причём тут «которые хвастались»? Тех кто тихо не платил не трогают? Кто-то мониторит соцсети клиентов, чтобы решить кому отправлять запрос или нет?
• Причём тут Сбер — несмотря на то, что платёжная систем принадлежит Сберу, у них тоже есть кому заниматься контролем.
В общем, в таких рассказах об ужесточении контроля, после «присоединения» платформы к Сбербанка, нет ничего, кроме желания воспользоваться новостной повесткой.
У Сбербанка и ранее было 75% в Яндекс.Деньгах, т.е. там и так всё происходило с ведома и по желанию банка. Но всё что касается подобного контроля банкам нравится не больше чем клиентам.
А то что кошельки ведут себя также как банки и периодически требуют клиентов пояснить характер операций — это не новость.
Мобильный банк, не всегда был приложением для телефона 😉
Этот бронированный автомобиль совмещал в функции инкассаторской машины и банкомата.
Внутри был охранник с «томми-ганом» (это же Америка 30-х, куда без них) , кассир и деньги.
Кассир принимал и выдавал деньги, а охранник обеспечивал безопасность.
Этот бронированный автомобиль совмещал в функции инкассаторской машины и банкомата.
Внутри был охранник с «томми-ганом» (это же Америка 30-х, куда без них) , кассир и деньги.
Кассир принимал и выдавал деньги, а охранник обеспечивал безопасность.