КАК НЕ ПОТЕРЯТЬ СВОИ ДЕНЬГИ НА БИРЖЕ
На фондовом рынке легко потерять все свои деньги. Многие заблуждаются, думая, что биржа – это место раздачи халявных денег. Рекомендую, почитать в интернете, как люди теряли 💸 все свои сбережения в 2000 , 2008 и в 2020 годах. Думаю, очень тяжело в 50-60 лет, когда активный этап жизни пройден, потерять все свои сбережения копившиеся всю жизнь, более 700 000$.
Поэтому я и ❌ не занимаюсь спекуляциями и никогда не ставлю на падение акций. Хороший фильм вышел на эту тему в 2015, называется «Игра на понижение».
❓Почему люди теряют деньги? Несколько факторов:
▪️Психологическая неустойчивость, излишняя эмоциональность.
Когда все падает и ваши деньги тают на глазах, только что было -30%, уже -60%... Новички впадают в панику и начинают продавать акции. Продавать в минусе - значит фиксировать убыток. Но рынок побивал новые рекорды уже примерно через год.
Кризис – это нормально, он всегда был и всегда будет. Кто немного понимает в устройстве экономики, знает, что за падением идёт рост. Все рынки цикличны.
▪️Шорт и внутридневная торговля
Спекулянты, которые ставят на понижение (шорт), надеятся на удачу, «играют в казино». Мало кому везёт...
Пример, который произошёл буквально недели 2 назад, связан с компанией GameStop, хэджфонд, который ставил на её понижение, обанкротился, потеряв более $10 миллиардов.
▪️Отсутствие цели и стратегии инвестирования.
Многие начинают фиксировать убыток именно из-за отсутствия этих двух показателей.
▪️Инвестирование в «грошовые акции»
Не понятно, что за компания, чем занимается, какие мультипликаторы... Акции быстро взлетают и также быстро падают.
▪️Использование заемных средств (плечи)
Во-первых, проценты по кредиту могут существенно снижать вашу прибыль.
Во-вторых, может произойти так называемый «маржин колл». Средства на вашем счёте - это залог по кредиту. Брокер может продать ваши акции из-за уменьшения залога, если вы не внесёте дополнительный залог.
☝🏻Необходимо правильно выбирать стратегию инвестирования, придерживаться цели и иметь холодный рассудок. Потому что самое обидное, когда теряешь свои деньги - это потерянное время.
❗️Друзья, для того, чтобы избежать рисков и ошибок, напоминаю вам, каждый месяц я провожу БЕСПЛАТНЫЕ КОНСУЛЬТАЦИИ. Рассмотрим вашу финансовую ситуацию, найдём варианты решений, обсудим стратегии и наметим вектор работы. Поэтому те, кому не безразлична судьба своих финансов, записывайтесь на бесплатную консультацию @sva_finance
#биржа
На фондовом рынке легко потерять все свои деньги. Многие заблуждаются, думая, что биржа – это место раздачи халявных денег. Рекомендую, почитать в интернете, как люди теряли 💸 все свои сбережения в 2000 , 2008 и в 2020 годах. Думаю, очень тяжело в 50-60 лет, когда активный этап жизни пройден, потерять все свои сбережения копившиеся всю жизнь, более 700 000$.
Поэтому я и ❌ не занимаюсь спекуляциями и никогда не ставлю на падение акций. Хороший фильм вышел на эту тему в 2015, называется «Игра на понижение».
❓Почему люди теряют деньги? Несколько факторов:
▪️Психологическая неустойчивость, излишняя эмоциональность.
Когда все падает и ваши деньги тают на глазах, только что было -30%, уже -60%... Новички впадают в панику и начинают продавать акции. Продавать в минусе - значит фиксировать убыток. Но рынок побивал новые рекорды уже примерно через год.
Кризис – это нормально, он всегда был и всегда будет. Кто немного понимает в устройстве экономики, знает, что за падением идёт рост. Все рынки цикличны.
▪️Шорт и внутридневная торговля
Спекулянты, которые ставят на понижение (шорт), надеятся на удачу, «играют в казино». Мало кому везёт...
Пример, который произошёл буквально недели 2 назад, связан с компанией GameStop, хэджфонд, который ставил на её понижение, обанкротился, потеряв более $10 миллиардов.
▪️Отсутствие цели и стратегии инвестирования.
Многие начинают фиксировать убыток именно из-за отсутствия этих двух показателей.
▪️Инвестирование в «грошовые акции»
Не понятно, что за компания, чем занимается, какие мультипликаторы... Акции быстро взлетают и также быстро падают.
▪️Использование заемных средств (плечи)
Во-первых, проценты по кредиту могут существенно снижать вашу прибыль.
Во-вторых, может произойти так называемый «маржин колл». Средства на вашем счёте - это залог по кредиту. Брокер может продать ваши акции из-за уменьшения залога, если вы не внесёте дополнительный залог.
☝🏻Необходимо правильно выбирать стратегию инвестирования, придерживаться цели и иметь холодный рассудок. Потому что самое обидное, когда теряешь свои деньги - это потерянное время.
❗️Друзья, для того, чтобы избежать рисков и ошибок, напоминаю вам, каждый месяц я провожу БЕСПЛАТНЫЕ КОНСУЛЬТАЦИИ. Рассмотрим вашу финансовую ситуацию, найдём варианты решений, обсудим стратегии и наметим вектор работы. Поэтому те, кому не безразлична судьба своих финансов, записывайтесь на бесплатную консультацию @sva_finance
#биржа
❗️ВНИМАНИЕ❗️⠀
⠀
В среду. 17.02.2021⠀
⠀
Международная Ассоциация Финансовых Советников⠀
⠀
⭐ABA Marketing Group⭐⠀
приглашает на закрытую online встречу в ZOOM⠀
⠀
"Инвестиции в условиях новой реальности. Как создать капитал и стабильно получать от 20% годовых в валюте"⠀⠀
⠀⠀
НА встрече Вы узнаете:⠀⠀
✅Инвестиции - нужны ли они вам ⠀⠀
✅Как защитить свое финансовое положение⠀⠀
✅Как быть при деньгах всегда⠀⠀
✅Какие современные инвестиционные инструменты подходят именно вам ⠀⠀
✅Как определить свою финансовую цель⠀⠀
✅какие современные механизмы инвестирования существуют для частных лиц, мелких и средних инвесторов;⠀
✅как получить доступ к международным финансовым продуктам в своей стране;⠀
✅зачем нужен резервный капитал, как его сформировать, сохранить и приумножить;⠀
✅как выгодно купить квартиру или машину, и не потратить своих денег;⠀
✅как получить европейский кредит который приносит доход⠀
✅как преобразовать банковский кредит в личные активы;⠀
✅как накопить на достойную пенсию или образование детям; ⠀
✅как перестраховать риски при открытии нового бизнеса и инвестировании в рисковые инструменты.⠀
⠀
Спикер:⠀
📣Татьяна Бочарникова ⠀
⠀
Предприниматель с опытом в бизнесе прямых продаж более 10 лет, инвестор и семейный финансовый советник.⠀
⠀
👇🏻🕖Начало в 18:00👇🏻⠀
Подключиться к конференции💻⠀
⠀
⠀
https://us02web.zoom.us/j/4283222918?pwd=Ulc2ZGZZYktQcHdqbml6TGVVTGZHdz09⠀
⠀
Идентификатор конференции: 428 322 2918⠀
Код доступа: 0000⠀
⠀
До скорой встречи🤝
⠀
В среду. 17.02.2021⠀
⠀
Международная Ассоциация Финансовых Советников⠀
⠀
⭐ABA Marketing Group⭐⠀
приглашает на закрытую online встречу в ZOOM⠀
⠀
"Инвестиции в условиях новой реальности. Как создать капитал и стабильно получать от 20% годовых в валюте"⠀⠀
⠀⠀
НА встрече Вы узнаете:⠀⠀
✅Инвестиции - нужны ли они вам ⠀⠀
✅Как защитить свое финансовое положение⠀⠀
✅Как быть при деньгах всегда⠀⠀
✅Какие современные инвестиционные инструменты подходят именно вам ⠀⠀
✅Как определить свою финансовую цель⠀⠀
✅какие современные механизмы инвестирования существуют для частных лиц, мелких и средних инвесторов;⠀
✅как получить доступ к международным финансовым продуктам в своей стране;⠀
✅зачем нужен резервный капитал, как его сформировать, сохранить и приумножить;⠀
✅как выгодно купить квартиру или машину, и не потратить своих денег;⠀
✅как получить европейский кредит который приносит доход⠀
✅как преобразовать банковский кредит в личные активы;⠀
✅как накопить на достойную пенсию или образование детям; ⠀
✅как перестраховать риски при открытии нового бизнеса и инвестировании в рисковые инструменты.⠀
⠀
Спикер:⠀
📣Татьяна Бочарникова ⠀
⠀
Предприниматель с опытом в бизнесе прямых продаж более 10 лет, инвестор и семейный финансовый советник.⠀
⠀
👇🏻🕖Начало в 18:00👇🏻⠀
Подключиться к конференции💻⠀
⠀
⠀
https://us02web.zoom.us/j/4283222918?pwd=Ulc2ZGZZYktQcHdqbml6TGVVTGZHdz09⠀
⠀
Идентификатор конференции: 428 322 2918⠀
Код доступа: 0000⠀
⠀
До скорой встречи🤝
Zoom Video
Join our Cloud HD Video Meeting
Zoom is the leader in modern enterprise video communications, with an easy, reliable cloud platform for video and audio conferencing, chat, and webinars across mobile, desktop, and room systems. Zoom Rooms is the original software-based conference room solution…
К ЧЕМУ ПРИВОДИЛИ КРУПНЕЙШИЕ СДЕЛКИ РОССИЙСКИХ КОМПАНИЙ
Если компания хочет резко изменить свой бизнес, она может поглотить конкурента, создать с ним совместное предприятие или объединённую корпорацию. Расскажу о 2-х успешных примерах.
▪️«М.Видео» и «Эльдорадо»
Сеть магазинов бытовой техники и электроники «М.Видео» в апреле 2018 года купила одного из своих главных конкурентов — ритейлера «Эльдорадо» (обе входили в группу «Сафмар») — за 45,5 млрд рублей.
В результате появилась объединённая группа «М.Видео — Эльдорадо». Благодаря оптимизации системы закупок и IT-инфраструктуры, а также снижению операционных расходов, синергетический эффект в 2018–2020 годах, по оценке «М.Видео», должен был составить 18 млрд рублей.
👉🏻Результаты, следует из отчёта компании, превзошли ожидания: уже в 2018 году синергия от объединения составила 6 млрд — в полтора раза больше плана. В октябре 2020 года группа решила выплатить дивиденды за 2019 год. Инвесторы позитивно оценивают изменения в компании с растущим бизнесом: с начала апреля 2018 года по конец ноября 2020 года акции компании выросли на 63%.
▪️«Ростелеком» и Тele2
«Ростелеком» в основном зарабатывает на широкополосном интернете и цифровом ТВ. В марте 2020 года компания купила 55% акций Tele2 за 132 млрд рублей и завершила консолидацию у себя 100% акций мобильного оператора.
До этого компании развивали многие совместные бизнес-направления: например, звонки абонентов Tele2 в основном проходили через сети «Ростелекома». В итоге после сделки в стране появился крупнейший интегрированный провайдер цифровых сервисов. Кроме того, слияние позволит снизить расходы и оптимизировать бизнес-процессы.
👉🏻В результате выручка «Ростелекома» от услуг мобильной связи, оказываемых «Tele2», во II квартале 2020 года выросла на 16% год к году — до 42,9 млрд рублей. На этот сегмент приходится 34% общей выручки компании. При этом в целом выручка выросла только на 13%.
#поглощение #слияние #корпорация
Если компания хочет резко изменить свой бизнес, она может поглотить конкурента, создать с ним совместное предприятие или объединённую корпорацию. Расскажу о 2-х успешных примерах.
▪️«М.Видео» и «Эльдорадо»
Сеть магазинов бытовой техники и электроники «М.Видео» в апреле 2018 года купила одного из своих главных конкурентов — ритейлера «Эльдорадо» (обе входили в группу «Сафмар») — за 45,5 млрд рублей.
В результате появилась объединённая группа «М.Видео — Эльдорадо». Благодаря оптимизации системы закупок и IT-инфраструктуры, а также снижению операционных расходов, синергетический эффект в 2018–2020 годах, по оценке «М.Видео», должен был составить 18 млрд рублей.
👉🏻Результаты, следует из отчёта компании, превзошли ожидания: уже в 2018 году синергия от объединения составила 6 млрд — в полтора раза больше плана. В октябре 2020 года группа решила выплатить дивиденды за 2019 год. Инвесторы позитивно оценивают изменения в компании с растущим бизнесом: с начала апреля 2018 года по конец ноября 2020 года акции компании выросли на 63%.
▪️«Ростелеком» и Тele2
«Ростелеком» в основном зарабатывает на широкополосном интернете и цифровом ТВ. В марте 2020 года компания купила 55% акций Tele2 за 132 млрд рублей и завершила консолидацию у себя 100% акций мобильного оператора.
До этого компании развивали многие совместные бизнес-направления: например, звонки абонентов Tele2 в основном проходили через сети «Ростелекома». В итоге после сделки в стране появился крупнейший интегрированный провайдер цифровых сервисов. Кроме того, слияние позволит снизить расходы и оптимизировать бизнес-процессы.
👉🏻В результате выручка «Ростелекома» от услуг мобильной связи, оказываемых «Tele2», во II квартале 2020 года выросла на 16% год к году — до 42,9 млрд рублей. На этот сегмент приходится 34% общей выручки компании. При этом в целом выручка выросла только на 13%.
#поглощение #слияние #корпорация
ФИНАНСОВЫЙ ИММУНИТЕТ
Мы все в период пандемии перестали быть уверенными в завтрашнем дне. Мягко говоря, не у всех доходы остались на том же уровне, как были до начала пандемии:
• кому-то сократили зарплату
• кто-то и вовсе остался без работы
• кто-то лично столкнулся с коронавирусом
• кто-то потерял кормильца семьи....
Эти события заметно отразились на привычной жизни и наглядно показали всю важность финансовых резервов.
⠀
С деньгами, как и со здоровьем - от того как мы заботимся о них, зависит наше состояние и сила иммунитета. Чтобы финансовый иммунитет был крепким и устойчивым существуют 4️⃣ проверенные и безотказно работающие вакцины:
⠀
▪️Резервные фонды
У каждого должен быть создан резервный фонд, который можно использовать в случае форс-мажоров. Эти средства должны быть ликвидными. Лучше всего подойдут наличные или депозиты. Размер фонда от 3-х до 6-ти месячных расходов.
Помните о важности страхования жизни и здоровья. Этот инструмент создает дополнительную защиту и позволяет восполнить необходимые резервы в нужный момент
▪️Годовой бюджет
Ведение бюджета - полезная привычка, которая позволяет взять под контроль свои финансы, сохранить спокойствие и уверенность
Вы же уже спланировали годовой бюджет 2021? Знаете, чтобы будет с вашими расходами и доходами, если кризис повторится?
⠀
▪️Финансовое планирование
Конкретный план действий, понимание того, куда уходят ваши деньги, гарантирует стабильность в финансах и возможность ими управлять в случае форс-мажорных обстоятельств
⠀
▪️Повышение финансовой грамотности и инвестиции.
Если вы хотите быстрее идти к своим целям, то нужно осваивать те инструменты, которые этому способствуют. Осваивайте инвестиции, повышайте свои компетенции и знания в области управления финансами!
⠀
☝🏻Грамотное управление деньгами складывается из ежедневных небольших шагов. Если вы придерживаетесь этих принципов в управлении своими деньгами, то вам не страшны никакие кризисы!
❓Боитесь повторения кризиса?
Мы все в период пандемии перестали быть уверенными в завтрашнем дне. Мягко говоря, не у всех доходы остались на том же уровне, как были до начала пандемии:
• кому-то сократили зарплату
• кто-то и вовсе остался без работы
• кто-то лично столкнулся с коронавирусом
• кто-то потерял кормильца семьи....
Эти события заметно отразились на привычной жизни и наглядно показали всю важность финансовых резервов.
⠀
С деньгами, как и со здоровьем - от того как мы заботимся о них, зависит наше состояние и сила иммунитета. Чтобы финансовый иммунитет был крепким и устойчивым существуют 4️⃣ проверенные и безотказно работающие вакцины:
⠀
▪️Резервные фонды
У каждого должен быть создан резервный фонд, который можно использовать в случае форс-мажоров. Эти средства должны быть ликвидными. Лучше всего подойдут наличные или депозиты. Размер фонда от 3-х до 6-ти месячных расходов.
Помните о важности страхования жизни и здоровья. Этот инструмент создает дополнительную защиту и позволяет восполнить необходимые резервы в нужный момент
▪️Годовой бюджет
Ведение бюджета - полезная привычка, которая позволяет взять под контроль свои финансы, сохранить спокойствие и уверенность
Вы же уже спланировали годовой бюджет 2021? Знаете, чтобы будет с вашими расходами и доходами, если кризис повторится?
⠀
▪️Финансовое планирование
Конкретный план действий, понимание того, куда уходят ваши деньги, гарантирует стабильность в финансах и возможность ими управлять в случае форс-мажорных обстоятельств
⠀
▪️Повышение финансовой грамотности и инвестиции.
Если вы хотите быстрее идти к своим целям, то нужно осваивать те инструменты, которые этому способствуют. Осваивайте инвестиции, повышайте свои компетенции и знания в области управления финансами!
⠀
☝🏻Грамотное управление деньгами складывается из ежедневных небольших шагов. Если вы придерживаетесь этих принципов в управлении своими деньгами, то вам не страшны никакие кризисы!
❓Боитесь повторения кризиса?
🔥РАСПРОДАЖА в честь Дня Защитника Отечества💪🏻
от Максима Темченко началась!🎉🎉🎉
Только с 23 по 24 февраля❗️самые крутые курсы и тренинги Максима Темченко со скидками до 97%!🤩😱😱
А также бонус за быструю оплату!🎁
Дарите полезные подарки себе и своим близким!
Такую возможность упускать нельзя❗️
📣Скорее переходите на сайт и выбирайте свой комплект👉🏻 https://fin-1.ru/mens_day_sale?gcpc=2a860
от Максима Темченко началась!🎉🎉🎉
Только с 23 по 24 февраля❗️самые крутые курсы и тренинги Максима Темченко со скидками до 97%!🤩😱😱
А также бонус за быструю оплату!🎁
Дарите полезные подарки себе и своим близким!
Такую возможность упускать нельзя❗️
📣Скорее переходите на сайт и выбирайте свой комплект👉🏻 https://fin-1.ru/mens_day_sale?gcpc=2a860
fin-1.ru
РАСПРОДАЖА ко Дню Защитника Отечества от Максима Темченко
Такой распродажи Вы еще не видели!
КАК ПОКОЛЕНИЕ Z ИЗМЕНИТ ТЕНДЕНЦИИ ПОТРЕБЛЕНИЯ
Каждый третий работающий россиянин к 2036 будет представителем поколения Z, или «зумером» (1997–2012 годов рождения), говорится в исследовании аналитиков SberCIB Investment Research.
☝🏻И несмотря на то, что представителей поколения Y, или «миллениалов» (1981–1996 годов рождения), к тому времени всё ещё будет больше (40% по сравнению с 42,8% в 2019 году), именно поколение Z станет определять тенденции в потреблении.
К 2030 году зумеры станут самыми активными потребителями. Пока же в лидерах миллениалы — на них приходится 46% от общего объёма потребления по итогам 2019 года. Максимальной доли это поколение достигнет в 2025 году (47%), после чего его вклад начнёт сокращаться.
Зумеры сравняются с миллениалами в 2033 году, а затем превзойдут их. Быстрее и значительнее всего должны вырасти 📈 траты поколения Z на общепит, досуг, компьютеры и электронику, косметику, туризм.
Почти 50% опрошенных зумеров говорят, что вместо похода в магазин выберут доставку, если она будет удобнее. Кроме того, они больше расположены к онлайн-обучению 👩🏼🎓 и для 63% такой формат занятий даже предпочтительнее, а 31% представителей поколения Z за последний год подписался на платные онлайн-курсы.
❓Почему это важно: меняющиеся потребительские предпочтения заставят компании адаптироваться к новой реальности. Зумеров характеризует онлайн-среда и то, что при выборе товаров и услуг они чаще ориентируются не только на собственный опыт и впечатления, но и на отзывы других людей.
❓К какому поколению относитесь вы?
Каждый третий работающий россиянин к 2036 будет представителем поколения Z, или «зумером» (1997–2012 годов рождения), говорится в исследовании аналитиков SberCIB Investment Research.
☝🏻И несмотря на то, что представителей поколения Y, или «миллениалов» (1981–1996 годов рождения), к тому времени всё ещё будет больше (40% по сравнению с 42,8% в 2019 году), именно поколение Z станет определять тенденции в потреблении.
К 2030 году зумеры станут самыми активными потребителями. Пока же в лидерах миллениалы — на них приходится 46% от общего объёма потребления по итогам 2019 года. Максимальной доли это поколение достигнет в 2025 году (47%), после чего его вклад начнёт сокращаться.
Зумеры сравняются с миллениалами в 2033 году, а затем превзойдут их. Быстрее и значительнее всего должны вырасти 📈 траты поколения Z на общепит, досуг, компьютеры и электронику, косметику, туризм.
Почти 50% опрошенных зумеров говорят, что вместо похода в магазин выберут доставку, если она будет удобнее. Кроме того, они больше расположены к онлайн-обучению 👩🏼🎓 и для 63% такой формат занятий даже предпочтительнее, а 31% представителей поколения Z за последний год подписался на платные онлайн-курсы.
❓Почему это важно: меняющиеся потребительские предпочтения заставят компании адаптироваться к новой реальности. Зумеров характеризует онлайн-среда и то, что при выборе товаров и услуг они чаще ориентируются не только на собственный опыт и впечатления, но и на отзывы других людей.
❓К какому поколению относитесь вы?
ГОТОВИМСЯ К ПЕНСИИ
Помните слова: «Попрыгунья Стрекоза лето красное пропела, оглянуться не успела, как...» Как пенсия скоро 😂
Сейчас нам кажется, что до пенсии еще ого-го сколько лет (прям как Стрекоза думала) и что там с нашим государством будет непонятно, зачем так рано про это думать, когда сейчас свои заботы, а потом бац.... и поздно становится, осень/пенсия настанет.
⠀
☝🏻Друзья, весь развитый мир, начинают накапливать себе на пенсию с самой первой зарплаты в обязательном порядке, поэтому потом имеют возможность путешествовать по миру!
⠀
💰БЕЗБЕДНАЯ СТАРОСТЬ - НАША ЗАБОТА ⠀
⠀
Конечно, хочется, чтобы государство само думало о нас, но спасение утопающих - дело рук самих утопающих. Поэтому создаём для себя выгодные условия на пенсии заранее.
Варианты есть и их много:
⠀
▪️Можно купить квартиру и сдавать.
▪️Можно купить акции, валюту и пр. которые полежат 15-20 лет и вырастут в цене.
▪️Можно оформить полис накопительного страхования
и так далее.
⠀
👉🏻Сейчас расскажу самый простой способ, который поймет и сможет повторить любой человек.
⠀
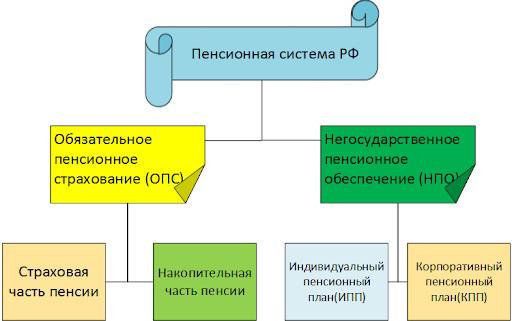
Наш самый популярный в населении Сбербанк 🏦 предлагает такой продукт: Индивидуальный пенсионный план (ИПП)
⠀
Речь идет о накоплении средств для получения в будущем негосударственной пенсии.
⠀
В первый раз вы вносите минимальную сумму - 2000₽ затем пополняете, на ваше усмотрение.
⠀
Приведу расчёт при ежемесячном пополнении счета на 1000₽.
⠀
Например вам 35 лет и вы начнёте откладывать по 2000₽ в рамках своего пенсионного плана ежемесячно. По достижении 60 лет, на вашем счету будет 1,54 млн₽ из которых 0,94 млн - инвест.доход.
⠀
Итого, размер негосударственной пенсии составит 8571₽ - каждый месяц !
⠀
⚠️ Соответственно, чем раньше копить начнёте, тем больше накопите и начнете получать «пассивный доход».
⠀
❗️Ещё на ИПП можно будет каждый год оформлять налоговый вычет.
⠀
Конечно, это самый примитивный пример, как создать накопления, но даже он даст вам хоть какую-то помощь потом.
⠀
❓А вы уже делаете что-то, для обеспечения себя на пенсии?
#пенсия
Помните слова: «Попрыгунья Стрекоза лето красное пропела, оглянуться не успела, как...» Как пенсия скоро 😂
Сейчас нам кажется, что до пенсии еще ого-го сколько лет (прям как Стрекоза думала) и что там с нашим государством будет непонятно, зачем так рано про это думать, когда сейчас свои заботы, а потом бац.... и поздно становится, осень/пенсия настанет.
⠀
☝🏻Друзья, весь развитый мир, начинают накапливать себе на пенсию с самой первой зарплаты в обязательном порядке, поэтому потом имеют возможность путешествовать по миру!
⠀
💰БЕЗБЕДНАЯ СТАРОСТЬ - НАША ЗАБОТА ⠀
⠀
Конечно, хочется, чтобы государство само думало о нас, но спасение утопающих - дело рук самих утопающих. Поэтому создаём для себя выгодные условия на пенсии заранее.
Варианты есть и их много:
⠀
▪️Можно купить квартиру и сдавать.
▪️Можно купить акции, валюту и пр. которые полежат 15-20 лет и вырастут в цене.
▪️Можно оформить полис накопительного страхования
и так далее.
⠀
👉🏻Сейчас расскажу самый простой способ, который поймет и сможет повторить любой человек.
⠀
Наш самый популярный в населении Сбербанк 🏦 предлагает такой продукт: Индивидуальный пенсионный план (ИПП)
⠀
Речь идет о накоплении средств для получения в будущем негосударственной пенсии.
⠀
В первый раз вы вносите минимальную сумму - 2000₽ затем пополняете, на ваше усмотрение.
⠀
Приведу расчёт при ежемесячном пополнении счета на 1000₽.
⠀
Например вам 35 лет и вы начнёте откладывать по 2000₽ в рамках своего пенсионного плана ежемесячно. По достижении 60 лет, на вашем счету будет 1,54 млн₽ из которых 0,94 млн - инвест.доход.
⠀
Итого, размер негосударственной пенсии составит 8571₽ - каждый месяц !
⠀
⚠️ Соответственно, чем раньше копить начнёте, тем больше накопите и начнете получать «пассивный доход».
⠀
❗️Ещё на ИПП можно будет каждый год оформлять налоговый вычет.
⠀
Конечно, это самый примитивный пример, как создать накопления, но даже он даст вам хоть какую-то помощь потом.
⠀
❓А вы уже делаете что-то, для обеспечения себя на пенсии?
#пенсия
4 ПОЛЕЗНЫЕ ФИНАНСОВЫЕ ПРИВЫЧКИ
Каждый из нас знает проверенные способы экономии: готовить дома, покупать одежду не в сезон или ждать распродажи. Но есть и менее очевидные способы снизить расходы. Вот несколько полезных финансовых привычек, которые мы часто игнорируем.
▪️Не покупать с первого раза
Если вам особенно понравилась какая-то вещь на витрине, то лучше не покупать её сразу, а выдержать 30-дневную паузу. За стеклом она выглядит совсем не так, как при ближайшем рассмотрении.
Подержите вещь в руках, примерьте. Возможно, она уже не будет казаться вам такой уникальной. А если ожидания всё-таки совпадут с реальностью, вы купите что-то действительно стоящее, что будет радовать не один год.
▪️Не игнорировать кешбэк
Многие до сих пор не любят заводить бонусные карты в магазинах: лень заполнять анкету на кассе или регистрироваться на сайте. А вот и зря! Некоторые магазины возвращают 3–5% от каждой покупки, а накопленными бонусами можно расплатиться в следующий раз.
Есть банковские карты, которые возвращают процент с каждой покупки. Кажется, что 1% — это очень мало, но за несколько месяцев может скопиться внушительная сумма.
▪️Завести шкатулку для чеков
Наверняка, вы давно хотите анализировать расходы, но так и не собрались с силами вносить их в блокнот, а таблицы в Exel совсем пугают. Тогда стоит завести шкатулку для чеков, которые вы раньше всегда выбрасывали. В конце месяца можно приступить к анализу.
▪️Поощрять себя не только покупками
После получения зарплаты или завершения крупного дела хочется сразу себя вознаградить — например походом в кафе или магазин. Однако лучше сразу потратить весомую часть средств на оплату кредитов, если они есть, или отложить на потом.
Хорошая подушка безопасности успокаивает больше, чем траты. И не забывайте, что лёгкий стресс можно снять прогулками и пробежками в парках или вечерним просмотром кино.
❓Используете хоть одну из этих привычек?
#привычки #финансы
Каждый из нас знает проверенные способы экономии: готовить дома, покупать одежду не в сезон или ждать распродажи. Но есть и менее очевидные способы снизить расходы. Вот несколько полезных финансовых привычек, которые мы часто игнорируем.
▪️Не покупать с первого раза
Если вам особенно понравилась какая-то вещь на витрине, то лучше не покупать её сразу, а выдержать 30-дневную паузу. За стеклом она выглядит совсем не так, как при ближайшем рассмотрении.
Подержите вещь в руках, примерьте. Возможно, она уже не будет казаться вам такой уникальной. А если ожидания всё-таки совпадут с реальностью, вы купите что-то действительно стоящее, что будет радовать не один год.
▪️Не игнорировать кешбэк
Многие до сих пор не любят заводить бонусные карты в магазинах: лень заполнять анкету на кассе или регистрироваться на сайте. А вот и зря! Некоторые магазины возвращают 3–5% от каждой покупки, а накопленными бонусами можно расплатиться в следующий раз.
Есть банковские карты, которые возвращают процент с каждой покупки. Кажется, что 1% — это очень мало, но за несколько месяцев может скопиться внушительная сумма.
▪️Завести шкатулку для чеков
Наверняка, вы давно хотите анализировать расходы, но так и не собрались с силами вносить их в блокнот, а таблицы в Exel совсем пугают. Тогда стоит завести шкатулку для чеков, которые вы раньше всегда выбрасывали. В конце месяца можно приступить к анализу.
▪️Поощрять себя не только покупками
После получения зарплаты или завершения крупного дела хочется сразу себя вознаградить — например походом в кафе или магазин. Однако лучше сразу потратить весомую часть средств на оплату кредитов, если они есть, или отложить на потом.
Хорошая подушка безопасности успокаивает больше, чем траты. И не забывайте, что лёгкий стресс можно снять прогулками и пробежками в парках или вечерним просмотром кино.
❓Используете хоть одну из этих привычек?
#привычки #финансы
МОЖНО ЛИ СПРЯТАТЬ РУБЛИ ОТ ИНФЛЯЦИИ
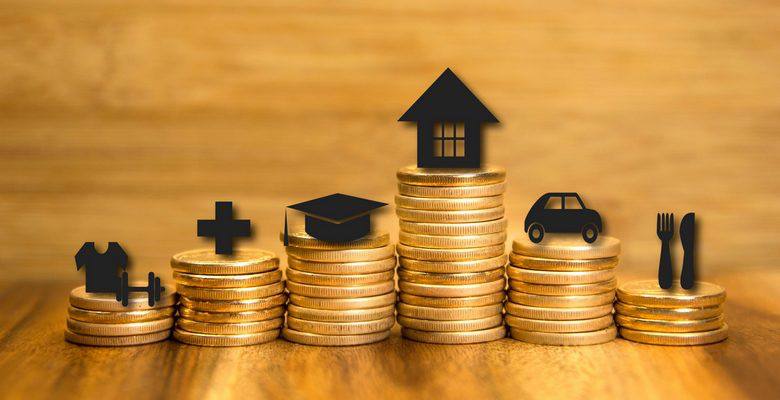
За последние 4 года цены в России по официальным данным выросли 📈 почти на 30%. Можно ли защититься от инфляции с помощью фондового рынка и можно ли спрятать рубли от инфляции в акциях российских компаний?
☝🏻Если мы говорим об официальной инфляции, то фондовый рынок даёт возможность от неё защититься. Например, индекс ММВБ (он показывает, как меняется стоимость акций крупнейших российских компаний) с января 2015 года по январь 2019 года вырос на 70%. Если бы инвестор в то время вложил деньги в акции из этого индекса, то он обогнал бы инфляцию более чем в 2 раза.
❗️ НО ЕСТЬ ДВА ВАЖНЫХ «НО».
▪️Во-первых, вкладывать деньги в акции довольно рискованно. Цены на них сильно колеблются. В отдельные периоды, как, например, было в конце 2008 года, в апреле и сентябре 2018 года, их стоимость может падать на 20% и больше. Восстановление цен может занять несколько месяцев, а иногда и лет. Так что в краткосрочном периоде инвестор может не только не защитить свои активы от инфляции, но и оказаться в убытках.
▪️Во-вторых, реальная инфляция у каждого своя. Она зависит от того, насколько подорожали товары или услуги, на которые человек тратит больше всего денег. Например, на ряд продуктов цены выросли на 25–30%. Поэтому потребители, у которых большая часть расходов уходит на продукты питания, в 2018 году могли ощутить более высокую личную инфляцию, чем официальные 4%, о которых отчитался Росстат.
👇🏻Ребят, делитесь в комментариях, как спасаетесь от инфляции?
#инфляция
За последние 4 года цены в России по официальным данным выросли 📈 почти на 30%. Можно ли защититься от инфляции с помощью фондового рынка и можно ли спрятать рубли от инфляции в акциях российских компаний?
☝🏻Если мы говорим об официальной инфляции, то фондовый рынок даёт возможность от неё защититься. Например, индекс ММВБ (он показывает, как меняется стоимость акций крупнейших российских компаний) с января 2015 года по январь 2019 года вырос на 70%. Если бы инвестор в то время вложил деньги в акции из этого индекса, то он обогнал бы инфляцию более чем в 2 раза.
❗️ НО ЕСТЬ ДВА ВАЖНЫХ «НО».
▪️Во-первых, вкладывать деньги в акции довольно рискованно. Цены на них сильно колеблются. В отдельные периоды, как, например, было в конце 2008 года, в апреле и сентябре 2018 года, их стоимость может падать на 20% и больше. Восстановление цен может занять несколько месяцев, а иногда и лет. Так что в краткосрочном периоде инвестор может не только не защитить свои активы от инфляции, но и оказаться в убытках.
▪️Во-вторых, реальная инфляция у каждого своя. Она зависит от того, насколько подорожали товары или услуги, на которые человек тратит больше всего денег. Например, на ряд продуктов цены выросли на 25–30%. Поэтому потребители, у которых большая часть расходов уходит на продукты питания, в 2018 году могли ощутить более высокую личную инфляцию, чем официальные 4%, о которых отчитался Росстат.
👇🏻Ребят, делитесь в комментариях, как спасаетесь от инфляции?
#инфляция
КАК ВЫБРАТЬ ПОДХОДЯЩИЙ ПИФ
Сегодня у себя в Инстаграм я опубликовала пост «Что такое ПИФ» здесь я хочу рассказать о том, как их выбирать и на что нужно обратить своё внимание.
📈СООТНОШЕНИЕ РИСК/ДОХОДНОСТЬ
Паевые фонды, как и любые другие финансовые инструменты, отличаются риском и доходностью. Это зависит от их стратегии инвестирования. Есть пифы, которые инвестируют только в акции, другие — только в облигации. Некоторые фонды инвестируют в ценные бумаги компаний только определённого сектора. Или в инструменты, доходность которых привязана к цене товара (например, золота) либо к росту фондового рынка разных стран и регионов.
По закону управляющие компании не могут обещать минимальную или ожидаемую доходность от вложений в их пиф, потому что она непредсказуема. Поэтому при выборе конкретного фонда инвесторы изучают доходность, которую он демонстрировал в последние годы, и размер активов, находящихся под его управлением (чем больше, тем лучше). Однако не стоит ожидать, что пиф, который в прошлом году показал доходность в 20%, даст такую доходность и в дальнейшем. Чем больше фонд вырос, тем меньше его потенциал роста.
⏰СРОК ИНВЕСТИРОВАНИЯ
В пифы облигаций средства лучше вкладывать минимум на год, а в пифы акций рекомендуют инвестировать на срок от трёх лет. Как и любые финансовые инструменты, фонды не могут всегда только расти, бывают и снижения. Задача инвестора — сделать так, чтобы периоды роста покрыли снижение и дали желаемую доходность.
💱ВАЛЮТА ИНВЕСТИРОВАНИЯ
Фонды могут инвестировать средства в ценные бумаги не только в рублях, но и в иностранной валюте. Доходность валютных пифов обычно ниже, при этом они считаются менее рискованными, чем рублёвые.
🧾КАК КУПИТЬ ПАИ?
Инвестировать в пифы можно через управляющую компанию «Сбербанк Управление Активами». Открывать брокерский счёт для этого не нужно.
❓Что вам больше нравится ПИФ или ETF?
#пиф
Сегодня у себя в Инстаграм я опубликовала пост «Что такое ПИФ» здесь я хочу рассказать о том, как их выбирать и на что нужно обратить своё внимание.
📈СООТНОШЕНИЕ РИСК/ДОХОДНОСТЬ
Паевые фонды, как и любые другие финансовые инструменты, отличаются риском и доходностью. Это зависит от их стратегии инвестирования. Есть пифы, которые инвестируют только в акции, другие — только в облигации. Некоторые фонды инвестируют в ценные бумаги компаний только определённого сектора. Или в инструменты, доходность которых привязана к цене товара (например, золота) либо к росту фондового рынка разных стран и регионов.
По закону управляющие компании не могут обещать минимальную или ожидаемую доходность от вложений в их пиф, потому что она непредсказуема. Поэтому при выборе конкретного фонда инвесторы изучают доходность, которую он демонстрировал в последние годы, и размер активов, находящихся под его управлением (чем больше, тем лучше). Однако не стоит ожидать, что пиф, который в прошлом году показал доходность в 20%, даст такую доходность и в дальнейшем. Чем больше фонд вырос, тем меньше его потенциал роста.
⏰СРОК ИНВЕСТИРОВАНИЯ
В пифы облигаций средства лучше вкладывать минимум на год, а в пифы акций рекомендуют инвестировать на срок от трёх лет. Как и любые финансовые инструменты, фонды не могут всегда только расти, бывают и снижения. Задача инвестора — сделать так, чтобы периоды роста покрыли снижение и дали желаемую доходность.
💱ВАЛЮТА ИНВЕСТИРОВАНИЯ
Фонды могут инвестировать средства в ценные бумаги не только в рублях, но и в иностранной валюте. Доходность валютных пифов обычно ниже, при этом они считаются менее рискованными, чем рублёвые.
🧾КАК КУПИТЬ ПАИ?
Инвестировать в пифы можно через управляющую компанию «Сбербанк Управление Активами». Открывать брокерский счёт для этого не нужно.
❓Что вам больше нравится ПИФ или ETF?
#пиф
Instagram
ЖЕНЩИНЫ-ИНВЕСТОРЫ
⠀
Друзья! А особенно женщины! Поздравляю вас с самым женским весенним 🌷 праздником! Всего вам самого наилучшего, счастья, любви и финансового благополучия.
Если спросить обычного человека про образ инвестора, то он скажет примерно так: «Солидный 👨🏻💼 мужчина, в хорошем костюме, на дорогой машине»... Вы видите этих людей в рекламе банков, в интернете и везде, где мелькает слово инвестиции.
⠀
☝🏻И ключевое здесь: мужчина. Вообще, так сложилось, что зарабатывать/приумножать деньги – это мужское занятие. Мол женщины должны детей воспитывать, да борщи варить. Но как показывает практика, сейчас все далеко не так.
⠀
❓Много ли вы знаете известных женщин инвесторов? Думаю, мало кто сможет назвать хотя бы 3-х. А по моим наблюдениям, статистика показывает, что с каждым годом всё больше и больше миром финансов и инвестиций интересуются именно девушки. И возможно через 20-30 лет вы будете знать больше девушек инвесторов, чем мужчин.
⠀
🙋🏼♀️Самая активная аудитория – девушки, вопросов больше всего задают девушки, фидбэк от них же...
⠀
Я вижу этому несколько объяснений:
⠀
▪️Чтобы мы ни говорили, сейчас девушки стали более самостоятельными. Они не так сильно зависят от мужчин, больше обучаются, открыты для мира и знаний. У них есть, на мой взгляд, некое лучшее понимание долгосрочной перспективы жизни. Они раньше задумываются о том, на что будут жить к пенсии, помогать детям и внукам. Умеют копить и откладывать средства.
⠀
▪️Мужчина, как добытчик больше мыслит текущим моментом. Мол я сейчас работают и потом смогу работать, поэтому думать нужно о текущем моменте, а не будущем. Деньги сейчас нужно делать, а не потом. У мужчин большую роль играет понятия «соответствия общепринятым нормам». Машина должна быть хорошая, квартира своя, дача, а то у других есть, чем я хуже?
⠀
Конечно, нельзя всех ровнять под одну гребенку. И я лишь излагаю опыт, который вижу. Но для меня это хороший показатель и тенденцию девушек быть финансово-грамотными и независимыми.
❗️Поэтому, девушки, милые, отбросьте все установки и стереотипы о том, что бизнес, финансы и инвестиции – это только для мужчин. Просто выбросьте это из головы и не принижайте свой потенциал. Вы никогда не узнаете на что способны, если не попробуете! Договорились?)))
Ещё раз поздравляю вас с праздником, проведите его незабываемо!
#8марта #женщины
⠀
Друзья! А особенно женщины! Поздравляю вас с самым женским весенним 🌷 праздником! Всего вам самого наилучшего, счастья, любви и финансового благополучия.
Если спросить обычного человека про образ инвестора, то он скажет примерно так: «Солидный 👨🏻💼 мужчина, в хорошем костюме, на дорогой машине»... Вы видите этих людей в рекламе банков, в интернете и везде, где мелькает слово инвестиции.
⠀
☝🏻И ключевое здесь: мужчина. Вообще, так сложилось, что зарабатывать/приумножать деньги – это мужское занятие. Мол женщины должны детей воспитывать, да борщи варить. Но как показывает практика, сейчас все далеко не так.
⠀
❓Много ли вы знаете известных женщин инвесторов? Думаю, мало кто сможет назвать хотя бы 3-х. А по моим наблюдениям, статистика показывает, что с каждым годом всё больше и больше миром финансов и инвестиций интересуются именно девушки. И возможно через 20-30 лет вы будете знать больше девушек инвесторов, чем мужчин.
⠀
🙋🏼♀️Самая активная аудитория – девушки, вопросов больше всего задают девушки, фидбэк от них же...
⠀
Я вижу этому несколько объяснений:
⠀
▪️Чтобы мы ни говорили, сейчас девушки стали более самостоятельными. Они не так сильно зависят от мужчин, больше обучаются, открыты для мира и знаний. У них есть, на мой взгляд, некое лучшее понимание долгосрочной перспективы жизни. Они раньше задумываются о том, на что будут жить к пенсии, помогать детям и внукам. Умеют копить и откладывать средства.
⠀
▪️Мужчина, как добытчик больше мыслит текущим моментом. Мол я сейчас работают и потом смогу работать, поэтому думать нужно о текущем моменте, а не будущем. Деньги сейчас нужно делать, а не потом. У мужчин большую роль играет понятия «соответствия общепринятым нормам». Машина должна быть хорошая, квартира своя, дача, а то у других есть, чем я хуже?
⠀
Конечно, нельзя всех ровнять под одну гребенку. И я лишь излагаю опыт, который вижу. Но для меня это хороший показатель и тенденцию девушек быть финансово-грамотными и независимыми.
❗️Поэтому, девушки, милые, отбросьте все установки и стереотипы о том, что бизнес, финансы и инвестиции – это только для мужчин. Просто выбросьте это из головы и не принижайте свой потенциал. Вы никогда не узнаете на что способны, если не попробуете! Договорились?)))
Ещё раз поздравляю вас с праздником, проведите его незабываемо!
#8марта #женщины
ГЕНДЕРНЫЕ ФОНДЫ
А вы 🤔 знали, что на бирже существуют «гендерные» фонды? Их создатели объединяют компании, которые поддерживают гендерное равенство и ставят женщин на руководящие позиции.
Но высоким спросом такие фонды пока не пользуются. Популярный в последние годы Legal & General Future World Gender in Leadership UK, также известный как «фонд для девочек», 23 февраля заявил, что так и не смог привлечь ожидаемое количество инвесторов. Активы фонда составили £6,1 млн.
Возможно, причина тому — низкая 📉 доходность. Аналитики компании Morningstar выяснили, что в течение последних трех лет практически все гендерные фонды показывают доходность ниже среднерыночной.
👉🏻Исключение — фонд Axa Framlington Women Empowerment. Он инвестирует, например, в Microsoft, Facebook, Visa, Nike и Walt Disney.
Но это не говорит о том, что такие объединения безнадежны. Возможно, в долгосрочной перспективе их ждет успех.
❓Хотели бы вложиться в такие фонды?
#фонды
А вы 🤔 знали, что на бирже существуют «гендерные» фонды? Их создатели объединяют компании, которые поддерживают гендерное равенство и ставят женщин на руководящие позиции.
Но высоким спросом такие фонды пока не пользуются. Популярный в последние годы Legal & General Future World Gender in Leadership UK, также известный как «фонд для девочек», 23 февраля заявил, что так и не смог привлечь ожидаемое количество инвесторов. Активы фонда составили £6,1 млн.
Возможно, причина тому — низкая 📉 доходность. Аналитики компании Morningstar выяснили, что в течение последних трех лет практически все гендерные фонды показывают доходность ниже среднерыночной.
👉🏻Исключение — фонд Axa Framlington Women Empowerment. Он инвестирует, например, в Microsoft, Facebook, Visa, Nike и Walt Disney.
Но это не говорит о том, что такие объединения безнадежны. Возможно, в долгосрочной перспективе их ждет успех.
❓Хотели бы вложиться в такие фонды?
#фонды
8 ЗАКОНОВ ПРИУМНОЖЕНИЯ ДЕНЕГ
⠀
▪️Начните пополнять свой кошелек.
Когда вы получаете заработанную плату или доход, вам необходимо сразу 10%-30% денег оттуда отложить. Вы скажите: «мне и так не хватает денег», но если будете продолжать жить так как живете, у вас никогда их не будет, потому что человеку свойственно тратить все деньги, если он не контролирует их.
⠀
▪️Контролируйте свои расходы.
Необходимо завести тетрадку или в табличку exel вписывать ваши ежедневные расходы. Вы должны понимать куда сливается ваша основная часть денег, чтобы можно было либо где-то купить ту или иную вещь дешевле или может вообще часть вещей на которые вы бездумно тратите деньги вам не нужно.
⠀
▪️Приумножайте богатство.
Вам необходимо заплатить себе 10% от доходов, то есть начать ежемесячно пополнять свой кошелек и не трогать пока эти деньги. Далее необходимо будет вложить их либо в бизнес, либо в недвижимость и т. д. чтобы они приносили другие деньги.
⠀
▪️Берегите своё богатство от потерь. Это правило говорит, что перед тем как вам вложить куда-либо ваши деньги, вам необходимо знать с кем консультировать и в проигрышное дело не вкладывать. И советы спрашивать у людей профессионалов.
⠀
▪️Превратите своё жилище в прибыльное предприятие.
Если у вас нет собственной недвижимости, то скорее всего вы ее снимаете, тем самым часть своих денег вы спускаете в унитаз. Намного выгоднее будет приобрести жилье в кредит и платить ежемесячно кредит такой же как если бы вы платили за съемную квартиру.
⠀
▪️Обеспечьте доход на будущее.
Соотнося это к современному миру, вам необходимо 10% от своих доходов вкладывать в инвестиции долгосрочные, что принесет вам через 5-10 лет либо пассивный источник дохода, либо не малую сумму, которая будет как подушка безопасности, либо деньгами, которыми также можно управлять и приумножать.
⠀
▪️Совершенствуйте умение зарабатывать. Это правило гласит о том, что Вам необходимо повышать свои навыки в сфере финансов, либо навыки с помощью которых вы сможете еще больше зарабатывать.
⠀
▪️Благотворительность. Десятую часть своего дохода, вам необходимо отдавать на благотворительность.
⠀
❓Используйте хоть один из этих законов?
#законыденег
⠀
▪️Начните пополнять свой кошелек.
Когда вы получаете заработанную плату или доход, вам необходимо сразу 10%-30% денег оттуда отложить. Вы скажите: «мне и так не хватает денег», но если будете продолжать жить так как живете, у вас никогда их не будет, потому что человеку свойственно тратить все деньги, если он не контролирует их.
⠀
▪️Контролируйте свои расходы.
Необходимо завести тетрадку или в табличку exel вписывать ваши ежедневные расходы. Вы должны понимать куда сливается ваша основная часть денег, чтобы можно было либо где-то купить ту или иную вещь дешевле или может вообще часть вещей на которые вы бездумно тратите деньги вам не нужно.
⠀
▪️Приумножайте богатство.
Вам необходимо заплатить себе 10% от доходов, то есть начать ежемесячно пополнять свой кошелек и не трогать пока эти деньги. Далее необходимо будет вложить их либо в бизнес, либо в недвижимость и т. д. чтобы они приносили другие деньги.
⠀
▪️Берегите своё богатство от потерь. Это правило говорит, что перед тем как вам вложить куда-либо ваши деньги, вам необходимо знать с кем консультировать и в проигрышное дело не вкладывать. И советы спрашивать у людей профессионалов.
⠀
▪️Превратите своё жилище в прибыльное предприятие.
Если у вас нет собственной недвижимости, то скорее всего вы ее снимаете, тем самым часть своих денег вы спускаете в унитаз. Намного выгоднее будет приобрести жилье в кредит и платить ежемесячно кредит такой же как если бы вы платили за съемную квартиру.
⠀
▪️Обеспечьте доход на будущее.
Соотнося это к современному миру, вам необходимо 10% от своих доходов вкладывать в инвестиции долгосрочные, что принесет вам через 5-10 лет либо пассивный источник дохода, либо не малую сумму, которая будет как подушка безопасности, либо деньгами, которыми также можно управлять и приумножать.
⠀
▪️Совершенствуйте умение зарабатывать. Это правило гласит о том, что Вам необходимо повышать свои навыки в сфере финансов, либо навыки с помощью которых вы сможете еще больше зарабатывать.
⠀
▪️Благотворительность. Десятую часть своего дохода, вам необходимо отдавать на благотворительность.
⠀
❓Используйте хоть один из этих законов?
#законыденег
ИНДИКАТОРЫ СПАДА В ЭКОНОМИКЕ
Сегодня понедельник - начнём эту неделю с очень важного поста - индикаторы 📊 спада в экономике, за которыми стоит следить инвестору.
Когда экономика сокращается, у компаний может падать прибыль. Вот несколько индикаторов, которые могут предсказывать кризисы с опережением официальной статистики👇🏻
🛒 Индекс потребительской уверенности. Его вычисляют по результатам опросов — людей спрашивают, что они думают о будущей экономической ситуации в целом, а также о своём личном финансовом положении или состоянии рынков товаров и услуг и сбережений. Следить за индикатором можно на сайте Росстата, он обновляется каждый квартал. Также поведение потребителей изучает компания Neilsen.
📌 Почему важен: если ситуация в экономике ухудшается, люди могут ощутить это раньше, чем статистические агентства зафиксируют спад ВВП. При снижении уверенности в будущем потребители снижают расходы, что негативно сказывается на компаниях, продающих товары внутри страны, и начинают больше откладывать.
🚂 Погрузка на железных дорогах — объёмы перевозок грузов по железной дороге, посчитанные в тоннах. Следить за индикатором можно на сайте РЖД, статистика выходит раз в месяц.
📌 Почему важен: снижение объёма перевозки грузов может говорить о сокращении объёма промышленного выпуска. Правда на показатель также могут повлиять снижение спроса из-за рубежа на экспортные товары, ремонт железных дорог и повышение тарифов.
🏦 Инверсия кривой доходности — превышение доходности краткосрочных (трёхмесячных или двухлетних) казначейских облигаций США над доходностью десятилетних. Следить можно на сайта Минфина США, обновляется каждый день.
📌 Почему важен: обычно доходность более длинных бумаг выше, чем коротких, — инвесторы требуют более высокую премию за вложения на долгий срок. Если всё наоборот, это значит, что ближайшее будущее более рискованно, чем отдалённое, — инвесторы опасаются рецессии.
#экономика
Сегодня понедельник - начнём эту неделю с очень важного поста - индикаторы 📊 спада в экономике, за которыми стоит следить инвестору.
Когда экономика сокращается, у компаний может падать прибыль. Вот несколько индикаторов, которые могут предсказывать кризисы с опережением официальной статистики👇🏻
🛒 Индекс потребительской уверенности. Его вычисляют по результатам опросов — людей спрашивают, что они думают о будущей экономической ситуации в целом, а также о своём личном финансовом положении или состоянии рынков товаров и услуг и сбережений. Следить за индикатором можно на сайте Росстата, он обновляется каждый квартал. Также поведение потребителей изучает компания Neilsen.
📌 Почему важен: если ситуация в экономике ухудшается, люди могут ощутить это раньше, чем статистические агентства зафиксируют спад ВВП. При снижении уверенности в будущем потребители снижают расходы, что негативно сказывается на компаниях, продающих товары внутри страны, и начинают больше откладывать.
🚂 Погрузка на железных дорогах — объёмы перевозок грузов по железной дороге, посчитанные в тоннах. Следить за индикатором можно на сайте РЖД, статистика выходит раз в месяц.
📌 Почему важен: снижение объёма перевозки грузов может говорить о сокращении объёма промышленного выпуска. Правда на показатель также могут повлиять снижение спроса из-за рубежа на экспортные товары, ремонт железных дорог и повышение тарифов.
🏦 Инверсия кривой доходности — превышение доходности краткосрочных (трёхмесячных или двухлетних) казначейских облигаций США над доходностью десятилетних. Следить можно на сайта Минфина США, обновляется каждый день.
📌 Почему важен: обычно доходность более длинных бумаг выше, чем коротких, — инвесторы требуют более высокую премию за вложения на долгий срок. Если всё наоборот, это значит, что ближайшее будущее более рискованно, чем отдалённое, — инвесторы опасаются рецессии.
#экономика
РОЛЬ ЦЕНТРОБАНКОВ В ЦЕНАХ НА АКТИВЫ
А вы знаете, какую роль играют центробанки в ценах на активы?
☝🏻Основной рычаг давления на рынки — ключевая ставка. Это минимальный процент, по которому центральные банки (ЦБ) дают займы коммерческим. И одновременно — максимальный, по которому ЦБ готовы принимать деньги на депозит.
Как изменение ключевой ставки влияет на стоимость биржевых активов
📜 Облигации
Быстрее всего на изменение или ожидание изменения ключевой ставки реагирует рынок облигаций. Если инвесторы ждут, что ЦБ снизит ключевую ставку, спрос на уже выпущенные облигации растёт. В итоге их цена повышается, а доходность снижается. Верно и обратное: если ключевая ставка растёт, стоимость выпусков облигаций в обращении падает.
📊 Акции. На цену акций снижение ключевой ставки влияет по нескольким причинам.
Как правило, низкие ставки могут увеличивать прибыль компаний в долгосрочной перспективе, так как кредиты становятся более доступны: можно вложить деньги в новые проекты, снизить долговую нагрузку и т. д. Всё это увеличивает привлекательность акций для инвесторов.
При снижении ставок стоимость привлечения денег для крупных инвесторов также снижается, растёт спрос на акции с их стороны, что приводит к росту стоимости бумаг. Одновременно уменьшается привлекательность вложений в облигации и депозиты.
Поэтому инвесторы могут покупать акции как альтернативный способ получения дохода. Дивиденды компаний также становятся более привлекательными. При повышении ставок всё происходит с точностью до наоборот.
🏅 Золото. При прочих равных снижение ключевой ставки увеличивает спрос на драгметалл, так как инвесторы понимают, что инфляция, скорее всего, вырастет, а предложение золота ограничено.
❓Как думаете, ближайшее время ЦБ поднимет, снизит или оставит прежней КС?
#ключеваяставка
А вы знаете, какую роль играют центробанки в ценах на активы?
☝🏻Основной рычаг давления на рынки — ключевая ставка. Это минимальный процент, по которому центральные банки (ЦБ) дают займы коммерческим. И одновременно — максимальный, по которому ЦБ готовы принимать деньги на депозит.
Как изменение ключевой ставки влияет на стоимость биржевых активов
📜 Облигации
Быстрее всего на изменение или ожидание изменения ключевой ставки реагирует рынок облигаций. Если инвесторы ждут, что ЦБ снизит ключевую ставку, спрос на уже выпущенные облигации растёт. В итоге их цена повышается, а доходность снижается. Верно и обратное: если ключевая ставка растёт, стоимость выпусков облигаций в обращении падает.
📊 Акции. На цену акций снижение ключевой ставки влияет по нескольким причинам.
Как правило, низкие ставки могут увеличивать прибыль компаний в долгосрочной перспективе, так как кредиты становятся более доступны: можно вложить деньги в новые проекты, снизить долговую нагрузку и т. д. Всё это увеличивает привлекательность акций для инвесторов.
При снижении ставок стоимость привлечения денег для крупных инвесторов также снижается, растёт спрос на акции с их стороны, что приводит к росту стоимости бумаг. Одновременно уменьшается привлекательность вложений в облигации и депозиты.
Поэтому инвесторы могут покупать акции как альтернативный способ получения дохода. Дивиденды компаний также становятся более привлекательными. При повышении ставок всё происходит с точностью до наоборот.
🏅 Золото. При прочих равных снижение ключевой ставки увеличивает спрос на драгметалл, так как инвесторы понимают, что инфляция, скорее всего, вырастет, а предложение золота ограничено.
❓Как думаете, ближайшее время ЦБ поднимет, снизит или оставит прежней КС?
#ключеваяставка
КАК ЗАРАБОТАТЬ НА ДИВИДЕНДАХ
Многие инвесторы хотят добиться финансовой независимости и создать себе источник пассивного дохода. В этом могут помочь акции дивидендных компаний. Дивиденды — это часть прибыли или свободного денежного потока, которую компания выплачивает акционерам. Сегодня напомню, как грамотно действовать, чтобы заработать на дивидендах💰
⠀
❓Как выбрать хорошую дивидендную компанию?
⠀
▪️ознакомьтесь с историей дивидендных выплат — как долго компания платит дивиденды, насколько они стабильны, какова дивидендная доходность;
⠀
▪️обратите внимание на различные дополнения и оговорки, так как в них могут рассматриваться возможные причины изменений в расчетах или отмены дивидендов;
⠀
▪️подсчитайте дивидендную доходность. Размер дивидендов сам по себе ни о чем не говорит. Для этого нужно сумму дивидендов на одну акцию поделить на цену акции на день покупки и умножить на 100%;
⠀
❓Когда лучше покупать акции под дивиденды?
⠀
▪️Публикация отчетности — есть инвесторы, которые рискуют и начинают покупать акции еще до объявления размера дивидендов. Риск покупки акций на этом этапе состоит в том, что компания может неожиданно уменьшить размер дивидендов или вообще решит их не платить.
⠀
▪️Заседание совета директоров — участники заседания дают рекомендации по размеру дивидендов и определяют дату, на которую надо владеть акциями, чтобы получить дивиденды. Она называется дивидендной отсечкой😉
⠀
▪️Общее собрание акционеров — на нем принимают окончательное решение о выплате дивидендов. Чаще всего акционеры соглашаются с рекомендацией совета директоров, но бывают исключения. Если акционеры голосуют против, то дивиденды не выплачиваются или переносятся на другой период.
⠀
❗️Имейте в виду, что акции на Московской и Санкт-Петербургской биржах торгуются в режиме T+2, то есть покупатель становится владельцем бумаг только на второй рабочий день после сделки. В день отсечки покупать акции уже поздно.
#дивиденды
Многие инвесторы хотят добиться финансовой независимости и создать себе источник пассивного дохода. В этом могут помочь акции дивидендных компаний. Дивиденды — это часть прибыли или свободного денежного потока, которую компания выплачивает акционерам. Сегодня напомню, как грамотно действовать, чтобы заработать на дивидендах💰
⠀
❓Как выбрать хорошую дивидендную компанию?
⠀
▪️ознакомьтесь с историей дивидендных выплат — как долго компания платит дивиденды, насколько они стабильны, какова дивидендная доходность;
⠀
▪️обратите внимание на различные дополнения и оговорки, так как в них могут рассматриваться возможные причины изменений в расчетах или отмены дивидендов;
⠀
▪️подсчитайте дивидендную доходность. Размер дивидендов сам по себе ни о чем не говорит. Для этого нужно сумму дивидендов на одну акцию поделить на цену акции на день покупки и умножить на 100%;
⠀
❓Когда лучше покупать акции под дивиденды?
⠀
▪️Публикация отчетности — есть инвесторы, которые рискуют и начинают покупать акции еще до объявления размера дивидендов. Риск покупки акций на этом этапе состоит в том, что компания может неожиданно уменьшить размер дивидендов или вообще решит их не платить.
⠀
▪️Заседание совета директоров — участники заседания дают рекомендации по размеру дивидендов и определяют дату, на которую надо владеть акциями, чтобы получить дивиденды. Она называется дивидендной отсечкой😉
⠀
▪️Общее собрание акционеров — на нем принимают окончательное решение о выплате дивидендов. Чаще всего акционеры соглашаются с рекомендацией совета директоров, но бывают исключения. Если акционеры голосуют против, то дивиденды не выплачиваются или переносятся на другой период.
⠀
❗️Имейте в виду, что акции на Московской и Санкт-Петербургской биржах торгуются в режиме T+2, то есть покупатель становится владельцем бумаг только на второй рабочий день после сделки. В день отсечки покупать акции уже поздно.
#дивиденды
ЦИФРОВОЙ РУБЛЬ
В конце прошлого года на сайте ЦБ появилась новость о том, что Банк России начинает общественные консультации о выпуске цифрового рубля.
До внедрения в жизнь ещё далеко, но давайте разберемся, что это такое и чем может грозить👇🏻
Это все тот же российский рубль, который будет выпускать Банк России. Наличные и безналичные расчеты никуда не денутся, во всяком случае в ближайшие годы.
ЦР рассматривают как дополнение к существующим формам. Граждане смогут зачислять их на свои электронные кошельки 👛 и использовать с помощью мобильных устройств и других носителей (пока непонятно каких) как в онлайн, так и в офлайн режимах (даже если не будет мобильной связи).
Предусматривается свободный перевод рублей в разные формы.
Форма ЦР - это уникальный цифровой код, который будет храниться на специальном электронном кошельке.
И конечно, чтобы всё это заработало нужна разработка специальной инфраструктуры! Страшно представить сколько на это уйдет не цифровых рублей. Работа предстоит колоссальная!
☝🏻Главная идея ЦР это собрать в нем только плюсы наличных и безналичных денег.
Важно, то, что ЦР будет храниться на индивидуальных электронных кошельках, открытых в платежной системе Банка России. Так, постепенно, будет снижаться необходимость в банках-посредниках. И эти банки с появлением ЦР начнут терять значительные деньги, которые зарабатывают на эквайринге.
Но на данном этапе ❌ не предусматривается возможность начисления процентов на ЦР, которые лежат в электронном кошельке. Так что для накопления и приумножения придется, по старинке, использовать и дальше безналичные рубли и инвестиции.
ЦБ РФ не первопроходец в этой сфере. Цифровые валюты действуют уже в Китае, Швеции, Норвегии. В других странах идут активные консультации по их внедрению.
❓Как относитесь к идеи внедрения?
#цифровойрубль
В конце прошлого года на сайте ЦБ появилась новость о том, что Банк России начинает общественные консультации о выпуске цифрового рубля.
До внедрения в жизнь ещё далеко, но давайте разберемся, что это такое и чем может грозить👇🏻
Это все тот же российский рубль, который будет выпускать Банк России. Наличные и безналичные расчеты никуда не денутся, во всяком случае в ближайшие годы.
ЦР рассматривают как дополнение к существующим формам. Граждане смогут зачислять их на свои электронные кошельки 👛 и использовать с помощью мобильных устройств и других носителей (пока непонятно каких) как в онлайн, так и в офлайн режимах (даже если не будет мобильной связи).
Предусматривается свободный перевод рублей в разные формы.
Форма ЦР - это уникальный цифровой код, который будет храниться на специальном электронном кошельке.
И конечно, чтобы всё это заработало нужна разработка специальной инфраструктуры! Страшно представить сколько на это уйдет не цифровых рублей. Работа предстоит колоссальная!
☝🏻Главная идея ЦР это собрать в нем только плюсы наличных и безналичных денег.
Важно, то, что ЦР будет храниться на индивидуальных электронных кошельках, открытых в платежной системе Банка России. Так, постепенно, будет снижаться необходимость в банках-посредниках. И эти банки с появлением ЦР начнут терять значительные деньги, которые зарабатывают на эквайринге.
Но на данном этапе ❌ не предусматривается возможность начисления процентов на ЦР, которые лежат в электронном кошельке. Так что для накопления и приумножения придется, по старинке, использовать и дальше безналичные рубли и инвестиции.
ЦБ РФ не первопроходец в этой сфере. Цифровые валюты действуют уже в Китае, Швеции, Норвегии. В других странах идут активные консультации по их внедрению.
❓Как относитесь к идеи внедрения?
#цифровойрубль
Внимание Москва
отель Azimut
06.04.2021
С 9:00-18:00
Международная Ассоциация Финансовых Советников
проводит открытую конференцию по инвестициям.
Поговорим простым языком о инвестициях и финансовой безопасности.
🔸Что такое настоящие инвестиции и, как правильно инвестировать.
🔸Что такое семейный рентный капитал, как правильно и безопасно его создавать
🔸Почему 90% современных инвесторов, на самом деле не инвесторы
🔸Разберём самые распространённые ошибки, заблуждения и как их избежать
🔸Какие современные механизмы инвестирования существуют для частных лиц
🔸Как получить доступ к международным финансовым продуктам в своей стране
🔸Закрытые финансовые клубы, что это такое. Какие задачи они решают и как туда попасть.
🔸Как накопить на достойную пенсию или образование детям
🔸Как перестраховать риски при открытии нового бизнеса и инвестировании в рисковые инструменты.
Спикер мероприятия:
🎙 Сергей Семенюк
- Финансовый советник Международной Ассоциации финансовых советников.
- Практик - инвестор
- Бизнес тренер
- Опыт в бизнесе более 20 лет
- Выпускник Международной Бизнес Академии
🎫 Стоимость мероприятия
2500₽.
В стоимость входит вся программа+обед.
🏡Адрес : Отель Азимут
ул. Смоленская д.8
3 этаж зал Уфа.
По всем вопросам пишите в личку.
До скорой встречи🙏🏻
отель Azimut
06.04.2021
С 9:00-18:00
Международная Ассоциация Финансовых Советников
проводит открытую конференцию по инвестициям.
Поговорим простым языком о инвестициях и финансовой безопасности.
🔸Что такое настоящие инвестиции и, как правильно инвестировать.
🔸Что такое семейный рентный капитал, как правильно и безопасно его создавать
🔸Почему 90% современных инвесторов, на самом деле не инвесторы
🔸Разберём самые распространённые ошибки, заблуждения и как их избежать
🔸Какие современные механизмы инвестирования существуют для частных лиц
🔸Как получить доступ к международным финансовым продуктам в своей стране
🔸Закрытые финансовые клубы, что это такое. Какие задачи они решают и как туда попасть.
🔸Как накопить на достойную пенсию или образование детям
🔸Как перестраховать риски при открытии нового бизнеса и инвестировании в рисковые инструменты.
Спикер мероприятия:
🎙 Сергей Семенюк
- Финансовый советник Международной Ассоциации финансовых советников.
- Практик - инвестор
- Бизнес тренер
- Опыт в бизнесе более 20 лет
- Выпускник Международной Бизнес Академии
🎫 Стоимость мероприятия
2500₽.
В стоимость входит вся программа+обед.
🏡Адрес : Отель Азимут
ул. Смоленская д.8
3 этаж зал Уфа.
По всем вопросам пишите в личку.
До скорой встречи🙏🏻
КАК ЗАЩИТИТЬСЯ ОТ ПАДЕНИЯ РЫНКА
☝🏻Инвестиции — это всегда риск, ведь рынок это не статичная, а постоянно меняющаяся система, на которую влияют множество внутренних и внешних факторов. Что делать, когда рынок падает, и как не уйти в «минус» во время паники на биржах?
4 шага, которые спасут ваши деньги:
1. Создать «подушку безопасности»
Это значит — сформировать специальный фонд, инвестируя часть средств консервативно. К примеру — в депозиты или облигации . Он будет менее подвержен изменениям на рынке. А если вам срочно понадобятся средства — вы сможете легко их из такой «подушки» достать.
2. Определитесь с целями
Нужно для себя определить, какова ваша основная стратегия на рынке. Если вы — долгосрочный инвестор, что волатильность на рынке не должна вас беспокоить. После любых спадов рынок восстанавливается, на это требуется только время. Если ваша цель — инвестиции на срок менее 3 лет, то в нестабильное время лучше «выйти» из рискованных активов.
3. Диверсифицировать портфель
Сбалансированный инвестиционный портфель должен состоять из активов разной природы: акции, облигации, недвижимость, золото. Цены на такие активы в один и тот же период времени двигаются в разные стороны — что-то может вырасти, а что-то — упасть.
4. Присмотреться к дивидендным акциям
Успешные американские инвесторы покупают не акции роста, а именно «дивидендных аристократов» — которые увеличивают дивидендные выплаты год от года на протяжении более 25 лет. В случае снижения на рынке дивиденды позволяют портфелю инвестора не падать вслед за индексами
❓А вы готовы к падениям рынка?
☝🏻Инвестиции — это всегда риск, ведь рынок это не статичная, а постоянно меняющаяся система, на которую влияют множество внутренних и внешних факторов. Что делать, когда рынок падает, и как не уйти в «минус» во время паники на биржах?
4 шага, которые спасут ваши деньги:
1. Создать «подушку безопасности»
Это значит — сформировать специальный фонд, инвестируя часть средств консервативно. К примеру — в депозиты или облигации . Он будет менее подвержен изменениям на рынке. А если вам срочно понадобятся средства — вы сможете легко их из такой «подушки» достать.
2. Определитесь с целями
Нужно для себя определить, какова ваша основная стратегия на рынке. Если вы — долгосрочный инвестор, что волатильность на рынке не должна вас беспокоить. После любых спадов рынок восстанавливается, на это требуется только время. Если ваша цель — инвестиции на срок менее 3 лет, то в нестабильное время лучше «выйти» из рискованных активов.
3. Диверсифицировать портфель
Сбалансированный инвестиционный портфель должен состоять из активов разной природы: акции, облигации, недвижимость, золото. Цены на такие активы в один и тот же период времени двигаются в разные стороны — что-то может вырасти, а что-то — упасть.
4. Присмотреться к дивидендным акциям
Успешные американские инвесторы покупают не акции роста, а именно «дивидендных аристократов» — которые увеличивают дивидендные выплаты год от года на протяжении более 25 лет. В случае снижения на рынке дивиденды позволяют портфелю инвестора не падать вслед за индексами
❓А вы готовы к падениям рынка?