ТОП-5 ДИВИДЕНДНЫХ КОМПАНИЙ РФ
⠀
Сегодня рассказываю про 🔝топ-5 достойных кандидатов на лучшие дивидендные компании РФ.
⠀
Но сначала расскажу, на что нужно обращать внимание в первую очередь при выборе компании👇🏻
⠀
1️⃣Дивидендная доходность
⠀
Узнаём какой % доходности получим от цены акции в год.
⠀
Если див. доходность выше, чем средняя по рынку, обязательно проверяем в чем причина 🔎
⠀
Редко хорошая компания платит дивиденды выше рынка.
⠀
2️⃣Средний темп роста дивидендов за последние 5 лет
⠀
Если компания каждый год увеличивает дивиденды, это уже очень хорошо👌
⠀
3️⃣P/E
Очень важный показатель, показывает за сколько окупится компания, если мы ее купили бы целиком.
Чем выше P/E, тем компания дороже, и тем сильнее она будет падать при проблемах.
⠀
4️⃣Темпы роста чистой прибыли за последние 5 лет
⠀
Если у компании растёт чистая прибыль от года в год - очень хорошо. Значит бизнес генерирует деньги, и дивиденды будут платить и дальше.
❗️Не путать с выручкой
⠀
5️⃣Долг/EBITDA
Мультипликатор, который показывает нам долговую нагрузку компании, проще говоря, за сколько лет компания может выплатить долги при текущем уровне доходов.
⠀
✅Хороший показатель от 0 до 2
❓От 2 до 4 уже недешёвые
❌Больше 4 уже повышен риск.
⠀
По-хорошему, показатель должен снижаться.
⠀
6️⃣CAPEX
Капитальные затраты компании.
Для нас это важно, так как при высоких затратах, дивиденды могут быть отменены или уменьшены.
⠀
7️⃣Процент от прибыли отправляется дивиденды
⠀
Очень важно
Если компания платит высокие дивиденды, а это 200% от прибыли, как вы думаете такие дивиденды она сможет платить в будущем?
🔝Итак, теперь мой топ:
• Сбербанк
• Норникель
• Лукойл
• Газпром
• МТС
⠀
☝🏻Друзья, пользуйтесь этой информацией с умом.
⠀
❓Есть что-то из списка в вашем инвестпортфеле?
#акции #дивиденды #рф
⠀
Сегодня рассказываю про 🔝топ-5 достойных кандидатов на лучшие дивидендные компании РФ.
⠀
Но сначала расскажу, на что нужно обращать внимание в первую очередь при выборе компании👇🏻
⠀
1️⃣Дивидендная доходность
⠀
Узнаём какой % доходности получим от цены акции в год.
⠀
Если див. доходность выше, чем средняя по рынку, обязательно проверяем в чем причина 🔎
⠀
Редко хорошая компания платит дивиденды выше рынка.
⠀
2️⃣Средний темп роста дивидендов за последние 5 лет
⠀
Если компания каждый год увеличивает дивиденды, это уже очень хорошо👌
⠀
3️⃣P/E
Очень важный показатель, показывает за сколько окупится компания, если мы ее купили бы целиком.
Чем выше P/E, тем компания дороже, и тем сильнее она будет падать при проблемах.
⠀
4️⃣Темпы роста чистой прибыли за последние 5 лет
⠀
Если у компании растёт чистая прибыль от года в год - очень хорошо. Значит бизнес генерирует деньги, и дивиденды будут платить и дальше.
❗️Не путать с выручкой
⠀
5️⃣Долг/EBITDA
Мультипликатор, который показывает нам долговую нагрузку компании, проще говоря, за сколько лет компания может выплатить долги при текущем уровне доходов.
⠀
✅Хороший показатель от 0 до 2
❓От 2 до 4 уже недешёвые
❌Больше 4 уже повышен риск.
⠀
По-хорошему, показатель должен снижаться.
⠀
6️⃣CAPEX
Капитальные затраты компании.
Для нас это важно, так как при высоких затратах, дивиденды могут быть отменены или уменьшены.
⠀
7️⃣Процент от прибыли отправляется дивиденды
⠀
Очень важно
Если компания платит высокие дивиденды, а это 200% от прибыли, как вы думаете такие дивиденды она сможет платить в будущем?
🔝Итак, теперь мой топ:
• Сбербанк
• Норникель
• Лукойл
• Газпром
• МТС
⠀
☝🏻Друзья, пользуйтесь этой информацией с умом.
⠀
❓Есть что-то из списка в вашем инвестпортфеле?
#акции #дивиденды #рф
НДФЛ 15%
⠀
В ноябре этого года Госдума приняла закон о повышении НДФЛ с 13 до 15% для доходов, превышающих 5 млн рублей в год.
⠀
С доходов 💰 менее 5 млн рублей в год по-прежнему будет взиматься 13% НДФЛ. Если же зарплата, дивиденды по акциям, доходы от операций с ценными бумагами превышают эту сумму, налог вырастет на 2%.
⠀
Исключение сделано для сделок по продаже личного имущества (за исключением акций) и выплат по договорам страхования и пенсионного обеспечения.
⠀
По прогнозам государства эта мера позволит бюджету получать ежегодную прибавку 60 млрд руб. ☝🏻Деньги будут направлены на лечение детей с редкими тяжелыми заболеваниям, в виде дополнительного финансирования.
⠀
❗️Кстати, интересные цифры:
по данным Росстата, заработную плату свыше 3 млн руб. в год получают всего 0,8% работающих россиян - это около 500 тыс. человек!
❓Ну что, кто тут у нас будет платить НДФД 15%? 😉
#ндфл #налоги
⠀
В ноябре этого года Госдума приняла закон о повышении НДФЛ с 13 до 15% для доходов, превышающих 5 млн рублей в год.
⠀
С доходов 💰 менее 5 млн рублей в год по-прежнему будет взиматься 13% НДФЛ. Если же зарплата, дивиденды по акциям, доходы от операций с ценными бумагами превышают эту сумму, налог вырастет на 2%.
⠀
Исключение сделано для сделок по продаже личного имущества (за исключением акций) и выплат по договорам страхования и пенсионного обеспечения.
⠀
По прогнозам государства эта мера позволит бюджету получать ежегодную прибавку 60 млрд руб. ☝🏻Деньги будут направлены на лечение детей с редкими тяжелыми заболеваниям, в виде дополнительного финансирования.
⠀
❗️Кстати, интересные цифры:
по данным Росстата, заработную плату свыше 3 млн руб. в год получают всего 0,8% работающих россиян - это около 500 тыс. человек!
❓Ну что, кто тут у нас будет платить НДФД 15%? 😉
#ндфл #налоги
КУДА ВЛОЖИТЬ 1000 РУБЛЕЙ
Мне очень часто задают вопрос: «С какой суммы можно начать инвестировать?»
⠀
Сегодня я расскажу вам про ряд интересных инструментов, которые можно приобрести даже если у вас в кармане всего 1000₽.
⠀
▪️Первый и самый простой инструмент - это облигации. Почти все российские облигации имеют номинал 1000₽ и их рыночная стоимость колеблется вокруг этой цифры; ⠀
⠀
▪️ETF и Биржевой паевой инвестиционный фонд (БПИФ).⠀
⠀
Например, до 1000₽ торгуются:⠀
⠀
1. ETF от FinEx на золото; ⠀
2. ETF от FinEx на еврооблигации; ⠀
3. ETF от FinEx на глобальные акции, они включают акции: США, Германии, Японии, Великобритании, Китая, Австралии и России.⠀
4. ETF от FinEx на акции компаний Казахстана;⠀
5. БПИФ от ВТБ на акции развивающихся рынков;⠀
6. БПИФ от ВТБ на индекс Московской биржи;⠀
7. БПИФ от ВТБ на ликвидность;⠀
8. БПИФ от ВТБ на акции американских компаний;⠀
9. БПИФ от ВТБ на корпоративные облигации США;⠀
10. БПИФ от Тинькофф «Вечный портфель»⠀
⠀
▪️Акции:
⠀
1. Татнефть⠀
2. Аэрофлот ⠀
3. Банк ВТБ⠀
4. Северсталь⠀
5. Алроса⠀
6. РусГидро⠀
7. РусАл⠀
8. Ростелеком⠀
9. Детский Мир⠀
10. Лента и другие.⠀
⠀
❗На покупку 67% акций на Московской бирже вам потребуется сумма до 2500₽ и всего только 10% акций стоят дороже 5000₽.⠀
⠀
▪️А ещё вы сможете просто купить валюту на бирже.
⠀
Обычно через брокера можно купить валюту от 1000 (1 лот = 1000 у.е.), но ряд брокеров позволяют покупать и неполные лоты. Это значит, что вы сможете купить на бирже даже 1 $ или 1€.⠀
⠀
❗️НЕ ЯВЛЯЕТСЯ ИНВЕСТИЦИОННОЙ РЕКОМЕНДАЦИЕЙ!
#инвестиции
Мне очень часто задают вопрос: «С какой суммы можно начать инвестировать?»
⠀
Сегодня я расскажу вам про ряд интересных инструментов, которые можно приобрести даже если у вас в кармане всего 1000₽.
⠀
▪️Первый и самый простой инструмент - это облигации. Почти все российские облигации имеют номинал 1000₽ и их рыночная стоимость колеблется вокруг этой цифры; ⠀
⠀
▪️ETF и Биржевой паевой инвестиционный фонд (БПИФ).⠀
⠀
Например, до 1000₽ торгуются:⠀
⠀
1. ETF от FinEx на золото; ⠀
2. ETF от FinEx на еврооблигации; ⠀
3. ETF от FinEx на глобальные акции, они включают акции: США, Германии, Японии, Великобритании, Китая, Австралии и России.⠀
4. ETF от FinEx на акции компаний Казахстана;⠀
5. БПИФ от ВТБ на акции развивающихся рынков;⠀
6. БПИФ от ВТБ на индекс Московской биржи;⠀
7. БПИФ от ВТБ на ликвидность;⠀
8. БПИФ от ВТБ на акции американских компаний;⠀
9. БПИФ от ВТБ на корпоративные облигации США;⠀
10. БПИФ от Тинькофф «Вечный портфель»⠀
⠀
▪️Акции:
⠀
1. Татнефть⠀
2. Аэрофлот ⠀
3. Банк ВТБ⠀
4. Северсталь⠀
5. Алроса⠀
6. РусГидро⠀
7. РусАл⠀
8. Ростелеком⠀
9. Детский Мир⠀
10. Лента и другие.⠀
⠀
❗На покупку 67% акций на Московской бирже вам потребуется сумма до 2500₽ и всего только 10% акций стоят дороже 5000₽.⠀
⠀
▪️А ещё вы сможете просто купить валюту на бирже.
⠀
Обычно через брокера можно купить валюту от 1000 (1 лот = 1000 у.е.), но ряд брокеров позволяют покупать и неполные лоты. Это значит, что вы сможете купить на бирже даже 1 $ или 1€.⠀
⠀
❗️НЕ ЯВЛЯЕТСЯ ИНВЕСТИЦИОННОЙ РЕКОМЕНДАЦИЕЙ!
#инвестиции
10 СПОСОБОВ СНИЖЕНИЯ РАСХОДОВ
1️⃣ План расходов
Давайте заведем привычку планировать свои расходы. Составим план расходов на месяц. Не будем совершать покупок(!), если они отсутствуют в плане. Или совершайте их, но не за счет той части, которую собираетесь направить в создание активов.
2️⃣ Учет расходов
Ведите учет расходов. Делайте это хотя бы раз в год. Невозможно сократить свои расходы, не видя картину в целом…
3️⃣ Нужные товары и услуги
Покупайте действительно необходимые товары и услуги, а не дешевые.
При покупке следует прежде всего оценивать необходимость самого приобретения и лишь после этого смотреть на ценник. Невысокая цена не должна становиться причиной покупки ненужных вещей.
Распродажи и скидки не являются достойным поводом для совершения покупок, хотя этот период действительно является подходящим для нужных приобретений.
4️⃣ Планирование
Планируйте крупные расходы, такие как покупка автомобиля, отпуск, страховка, минимум на год вперед. Если не планировать крупные расходы, то, возможно, потребуются кредиты для их осуществления, то есть такие приобретения обойдутся в итоге дороже. А именно этого и стоит избегать.
5️⃣ Пластиковые карты
Рассчитывайтесь наличными или дебетовыми картами. Не используйте при расчетах кредитные карты. При расчете кредитными картами не ощущается то, как происходит расход средств.
Расчет своими деньгами позволяет ощутить, как деньги уходят из вашего кошелька. Все разговоры о выгодном овердрафте чаще всего заканчиваются долгосрочными потребительскими кредитами.
6️⃣ Список покупок
Совершайте покупки по заранее составленному списку. Это правило существенно сократит расходы и избавит вас от совершаемых импульсивно, зачастую ненужных приобретений.
Кроме того, если вы делаете приобретения в гипермаркетах, то, скорее всего, сможете приобрести там все, что вам необходимо.
Это в свою очередь позволит вам не переплачивать за подобные товары при их покупки в розничных магазинах возле вашего дома.
7️⃣ Оптовые покупки
Покупайте оптом. Это простое правило работает лишь в том случае, если вы составляете план покупок. Цены в гипермаркетах порой на 20-30% ниже, чем в обычных городских магазинах.
8️⃣ Покупки в конце сезона
Покупайте по окончании сезона. В конце осени можно приобрести одежду к весне, а в конце весны к осени. В конце зимы к следующей зиме, а в конце лета к следующему лету.
Существуют так же сезоны отпусков, автомобилей и многих других вещей. Покупайте все это сразу по окончании сезона.
9️⃣ Общественный транспорт
Если это выгодно и удобно, пользуйтесь общественным транспортом. Результатом будет снижение расходов на бензин и сервисное обслуживание.
Можно, например, пользоваться машиной лишь по выходным для поездок в магазины, а в будние дни использовать общественный транспорт.
При этом общественный транспорт зачастую оказывается быстрее и удобнее личного автомобиля. Иногда удобнее пользоваться такси, чем своей машиной.
🔟 Отказ от кредитов
Старайтесь не совершать покупки в кредит. Если у вас до сих пор нет денег на какую либо покупку, то кредит не увеличит их количества в вашем кошельке. Задайтесь вопросом: если вы не смогли накопить необходимую сумму, то как планируете расплачиваться за кредит?
❓Какой пункт/пункты у вас «западает»?
#правила
1️⃣ План расходов
Давайте заведем привычку планировать свои расходы. Составим план расходов на месяц. Не будем совершать покупок(!), если они отсутствуют в плане. Или совершайте их, но не за счет той части, которую собираетесь направить в создание активов.
2️⃣ Учет расходов
Ведите учет расходов. Делайте это хотя бы раз в год. Невозможно сократить свои расходы, не видя картину в целом…
3️⃣ Нужные товары и услуги
Покупайте действительно необходимые товары и услуги, а не дешевые.
При покупке следует прежде всего оценивать необходимость самого приобретения и лишь после этого смотреть на ценник. Невысокая цена не должна становиться причиной покупки ненужных вещей.
Распродажи и скидки не являются достойным поводом для совершения покупок, хотя этот период действительно является подходящим для нужных приобретений.
4️⃣ Планирование
Планируйте крупные расходы, такие как покупка автомобиля, отпуск, страховка, минимум на год вперед. Если не планировать крупные расходы, то, возможно, потребуются кредиты для их осуществления, то есть такие приобретения обойдутся в итоге дороже. А именно этого и стоит избегать.
5️⃣ Пластиковые карты
Рассчитывайтесь наличными или дебетовыми картами. Не используйте при расчетах кредитные карты. При расчете кредитными картами не ощущается то, как происходит расход средств.
Расчет своими деньгами позволяет ощутить, как деньги уходят из вашего кошелька. Все разговоры о выгодном овердрафте чаще всего заканчиваются долгосрочными потребительскими кредитами.
6️⃣ Список покупок
Совершайте покупки по заранее составленному списку. Это правило существенно сократит расходы и избавит вас от совершаемых импульсивно, зачастую ненужных приобретений.
Кроме того, если вы делаете приобретения в гипермаркетах, то, скорее всего, сможете приобрести там все, что вам необходимо.
Это в свою очередь позволит вам не переплачивать за подобные товары при их покупки в розничных магазинах возле вашего дома.
7️⃣ Оптовые покупки
Покупайте оптом. Это простое правило работает лишь в том случае, если вы составляете план покупок. Цены в гипермаркетах порой на 20-30% ниже, чем в обычных городских магазинах.
8️⃣ Покупки в конце сезона
Покупайте по окончании сезона. В конце осени можно приобрести одежду к весне, а в конце весны к осени. В конце зимы к следующей зиме, а в конце лета к следующему лету.
Существуют так же сезоны отпусков, автомобилей и многих других вещей. Покупайте все это сразу по окончании сезона.
9️⃣ Общественный транспорт
Если это выгодно и удобно, пользуйтесь общественным транспортом. Результатом будет снижение расходов на бензин и сервисное обслуживание.
Можно, например, пользоваться машиной лишь по выходным для поездок в магазины, а в будние дни использовать общественный транспорт.
При этом общественный транспорт зачастую оказывается быстрее и удобнее личного автомобиля. Иногда удобнее пользоваться такси, чем своей машиной.
🔟 Отказ от кредитов
Старайтесь не совершать покупки в кредит. Если у вас до сих пор нет денег на какую либо покупку, то кредит не увеличит их количества в вашем кошельке. Задайтесь вопросом: если вы не смогли накопить необходимую сумму, то как планируете расплачиваться за кредит?
❓Какой пункт/пункты у вас «западает»?
#правила
ГЛАВНЫЕ ПРОБЛЕМЫ 2020 ГОДА
Весна, первые ручьи, подготовка к отпуску, ожидание жаркого лета… Знакомое чувство?
Или в этом году вам ближе такая ассоциация - весна, пандемия, карантин, безработица, безысходность? А ведь многим россиянам апрель и май 2020-го принесли глубочайшее чувство собственной беспомощности 😢 и уязвимости…
Сегодня я хочу разобрать главную проблему👇🏻
Почему одни люди называют кризисы «временем возможностей», а другие каждый вечер засыпают в холодном поту в тягостном ожидании нового дня?
☝🏻Ответ прост: у первых всегда есть накопления, так называемая "подушка безопасности", вторые каждый месяц живут от зарплаты до зарплаты.
Мартовские исследования показали:
- почти две трети россиян (63,6%) вообще не имеют накоплений, а большинству из тех, у кого они все-таки есть, хватит их в лучшем случае на полгода.
- больше 60% респондентов также сообщили, что им не хватает денег до следующей зарплаты, причем 34,6% из них недостает значительной суммы.
Да, проблема 🤦🏼♀️ нередкая.
- Не умею копить, не могу откладывать с зарплаты.
- Если и появляются какие-то накопления, то трачу их до последней копейки, часто на импульсивные покупки, про которые никогда не вспомню…
- Я не чувствую себя в безопасности, особенно в период кризиса и риска потери работы.
- Жалею, что зря тратил время и не создал себе "подушку безопасности".
❓Знакомо?
Как насчет того, чтобы научиться увеличивать свой капитал в среднем на 20-25% ежегодно? Такие проценты и не снились тем, кто откладывает на депозит в банке.
Если сейчас у вас нет капитала, то с такими процентами и сильным желанием вы вполне легко можете его создать за 3-4 года, а дальше жить на проценты. А если капитал есть, то он может вырасти ещё быстрее.
Вы перестанете бояться потерять работу или бизнес, потому что у вас будет надежная подушка безопасности.
Как разобраться 🤷🏼♀️ в мире инвестиций и освоить все инструменты, вы можете изучая материалы моего канала, а можете записаться на БЕСПЛАТНУЮ консультацию, где мы разберём ваши вопросы. На декабрь сталось всего 4 места, поспешите @sva_finance
#консультация
Весна, первые ручьи, подготовка к отпуску, ожидание жаркого лета… Знакомое чувство?
Или в этом году вам ближе такая ассоциация - весна, пандемия, карантин, безработица, безысходность? А ведь многим россиянам апрель и май 2020-го принесли глубочайшее чувство собственной беспомощности 😢 и уязвимости…
Сегодня я хочу разобрать главную проблему👇🏻
Почему одни люди называют кризисы «временем возможностей», а другие каждый вечер засыпают в холодном поту в тягостном ожидании нового дня?
☝🏻Ответ прост: у первых всегда есть накопления, так называемая "подушка безопасности", вторые каждый месяц живут от зарплаты до зарплаты.
Мартовские исследования показали:
- почти две трети россиян (63,6%) вообще не имеют накоплений, а большинству из тех, у кого они все-таки есть, хватит их в лучшем случае на полгода.
- больше 60% респондентов также сообщили, что им не хватает денег до следующей зарплаты, причем 34,6% из них недостает значительной суммы.
Да, проблема 🤦🏼♀️ нередкая.
- Не умею копить, не могу откладывать с зарплаты.
- Если и появляются какие-то накопления, то трачу их до последней копейки, часто на импульсивные покупки, про которые никогда не вспомню…
- Я не чувствую себя в безопасности, особенно в период кризиса и риска потери работы.
- Жалею, что зря тратил время и не создал себе "подушку безопасности".
❓Знакомо?
Как насчет того, чтобы научиться увеличивать свой капитал в среднем на 20-25% ежегодно? Такие проценты и не снились тем, кто откладывает на депозит в банке.
Если сейчас у вас нет капитала, то с такими процентами и сильным желанием вы вполне легко можете его создать за 3-4 года, а дальше жить на проценты. А если капитал есть, то он может вырасти ещё быстрее.
Вы перестанете бояться потерять работу или бизнес, потому что у вас будет надежная подушка безопасности.
Как разобраться 🤷🏼♀️ в мире инвестиций и освоить все инструменты, вы можете изучая материалы моего канала, а можете записаться на БЕСПЛАТНУЮ консультацию, где мы разберём ваши вопросы. На декабрь сталось всего 4 места, поспешите @sva_finance
#консультация
САМЫЙ НЕДООЦЕНЁННЫЙ ФОНДОВОЙ РЫНОК В МИРЕ
📊При оценке 6500 компаний из 66 стран мира, проведенной немецкой компанией StarCapital, российский 🇷🇺 фондовый рынок является самым недооцененным, а самым переоцененным стал фондовый рынок Дании. ⠀
⠀
💵Покупка недооцененных акций даёт возможность заработать на них в дальнейшем, когда спрос поднимется до объективного уровня.
⠀
Такие низкие 📉 значения мультипликаторов связаны, прежде всего, с введением санкций против России. Поэтому часть иностранных инвесторов ушла с российского фондового рынка. Потенциал роста нашего рынка составляет около 100% при снятии санкций и улучшении внешнеполитических отношений.
⠀
Вкратце поясню, по каким показателям StarCapital проводили анализ:
⠀
▪️CAPE–инструмент оценки средней стоимости компаний. Это отношение текущей цены акции к средней прибыли за последние 10 лет, скорректированной на потребительскую инфляцию.
⠀
▪️PE — отношение цены компании к прибыли. Он отражает, за сколько лет компания себя окупает. На сегодняшний день у акций российских компаний самый низкий срок окупаемости в мире.
⠀
▪️PC - отношение стоимости компании к денежным потокам от её деятельности. Позволяет судить о способности компании генерировать поток наличности от своей основной деятельности.
⠀
▪️PB– отношение рыночной цены акции к стоимости активов, приходящихся на одну акцию. Если показатель меньше единицы, значит компания недооценена.
⠀
▪️PS - отношение рыночной цены акции к выручке, приходящейся на одну акцию. Используют для сравнения компаний одной отрасли, где инвесторы ожидают, что выручка последовательно создает соответствующие объёмы прибыли.
⠀
▪️DY– дивидендная доходность.
⠀
❓А вы согласны, что рынок РФ недооценён?
#фондовыйрынок #рф
📊При оценке 6500 компаний из 66 стран мира, проведенной немецкой компанией StarCapital, российский 🇷🇺 фондовый рынок является самым недооцененным, а самым переоцененным стал фондовый рынок Дании. ⠀
⠀
💵Покупка недооцененных акций даёт возможность заработать на них в дальнейшем, когда спрос поднимется до объективного уровня.
⠀
Такие низкие 📉 значения мультипликаторов связаны, прежде всего, с введением санкций против России. Поэтому часть иностранных инвесторов ушла с российского фондового рынка. Потенциал роста нашего рынка составляет около 100% при снятии санкций и улучшении внешнеполитических отношений.
⠀
Вкратце поясню, по каким показателям StarCapital проводили анализ:
⠀
▪️CAPE–инструмент оценки средней стоимости компаний. Это отношение текущей цены акции к средней прибыли за последние 10 лет, скорректированной на потребительскую инфляцию.
⠀
▪️PE — отношение цены компании к прибыли. Он отражает, за сколько лет компания себя окупает. На сегодняшний день у акций российских компаний самый низкий срок окупаемости в мире.
⠀
▪️PC - отношение стоимости компании к денежным потокам от её деятельности. Позволяет судить о способности компании генерировать поток наличности от своей основной деятельности.
⠀
▪️PB– отношение рыночной цены акции к стоимости активов, приходящихся на одну акцию. Если показатель меньше единицы, значит компания недооценена.
⠀
▪️PS - отношение рыночной цены акции к выручке, приходящейся на одну акцию. Используют для сравнения компаний одной отрасли, где инвесторы ожидают, что выручка последовательно создает соответствующие объёмы прибыли.
⠀
▪️DY– дивидендная доходность.
⠀
❓А вы согласны, что рынок РФ недооценён?
#фондовыйрынок #рф
ПОЧЕМУ ЛЮДИ НЕ ИНВЕСТИРУЮТ?
Многие люди не интересуются инвестициями. Почему? Вот ответы, которые я слышу чаще всего, плюс мои комментарии под каждым.
1️⃣ «У меня нет денег, чтобы их вкладывать». Как вариант: «сначала надо научиться много зарабатывать, потом можно и про инвестиции подумать». Или: «инвестиции – это для богатых».
На самом деле, если привести в порядок свои финансы, почти всегда есть возможность выделять хотя бы 10% своего дохода для вложений. Вы не ощутите «пропажу» 10%, если грамотно распорядитесь остальными 90%. ☝🏻Зато вы учитесь работать с финансовыми инструментами, вырабатываете дисциплину, а польза будет и при вложении небольших сумм, главное, регулярно и много лет подряд. Кстати, бездарно потратить можно и миллионы. А если в течение пары десятилетий ежемесячно правильно вкладывать по несколько тысяч рублей, накопится весьма приличная сумма.
2️⃣ «Жить надо сейчас, а не откладывать жизнь на будущее».
Верно, не ❌ стоит откладывать жизнь на будущее. Но никто и не говорит инвестировать половину дохода и жить на воде с хлебом. Если вкладывать 10-15% дохода вместо их траты, разве это сильно снизит ваш уровень жизни? Вряд ли.
Всё зависит от того, как хорошо вы распоряжаетесь своими деньгами.
Зато немного снизив текущее потребление, вы получаете инструмент для достижения крупных целей, в том числе для создания пассивного дохода к преклонному возрасту. Вы же 🤔 не до смерти работать собираетесь? А чтоб были деньги в будущем, откладывать и инвестировать их надо уже сегодня. Потом будет поздно.
3️⃣ «Это всё развод, казино и вообще слишком рискованно».
Для большинства людей ценные бумаги и вообще инвестиции что-то загадочное, непонятное, значит — опасное. 👉🏻Настоящие инвестиции – это не форекс, не криптовалюты, не игра на бирже. Это вложение денег в те инструменты, которые увеличивают ваш капитал: акции, облигации, недвижимость, банковские вклады. Все активы 💱 такого типа законодательно регулируются и являются действенными способами сохранить или увеличить капитал.
Что касается ⚡️риска, то им можно управлять. Ваш инвестиционный портфель может быть как очень рискованным (и потенциально доходным), так и очень консервативным (с низкой доходностью, зато практически без рисков). Вы сами выбираете, что важнее.
4️⃣ «В России бесполезно копить деньги, всё равно государство как-нибудь кинет, и я всё потеряю». Или «всё инфляция сожрёт».
Потери можно предотвратить. Поможет распределение активов по классам и диверсификация внутри классов. Если всё, что у вас есть, это вклад 🏦 в банке, вас легко лишить капитала. А если у вас вклады, акции, недвижимость, физическое золото и немножко наличных долларов? А если у вас часть акций на зарубежном брокерском счёте? Отобрать всё это гораздо сложнее.
К тому же вероятность того, что вам придётся жить на скромную пенсию, заметно выше, чем серьёзный кризис уровня распада СССР. Готовьтесь к более вероятным событиям.
Что касается инфляции, то ни наличные деньги, ни вклады, ни недвижимость в долгосрочной перспективе не позволяют обойти инфляцию. Позволяют 💪🏻 инструменты фондового рынка.
❓Вывод? Люди не инвестируют из-за неумения управлять своими финансами или из-за нехватки информации о том, зачем и как инвестировать. Но это решаемо.
🤞🏻Надеюсь, мой канал приносит практическую пользу всем моим подписчикам.
❓Друзья, поделитесь, насколько вам нравится мой канал? Если есть вопросы или предложения, пишите в комментариях 👇🏻
#инвестиции #финансоваяграмотность
Многие люди не интересуются инвестициями. Почему? Вот ответы, которые я слышу чаще всего, плюс мои комментарии под каждым.
1️⃣ «У меня нет денег, чтобы их вкладывать». Как вариант: «сначала надо научиться много зарабатывать, потом можно и про инвестиции подумать». Или: «инвестиции – это для богатых».
На самом деле, если привести в порядок свои финансы, почти всегда есть возможность выделять хотя бы 10% своего дохода для вложений. Вы не ощутите «пропажу» 10%, если грамотно распорядитесь остальными 90%. ☝🏻Зато вы учитесь работать с финансовыми инструментами, вырабатываете дисциплину, а польза будет и при вложении небольших сумм, главное, регулярно и много лет подряд. Кстати, бездарно потратить можно и миллионы. А если в течение пары десятилетий ежемесячно правильно вкладывать по несколько тысяч рублей, накопится весьма приличная сумма.
2️⃣ «Жить надо сейчас, а не откладывать жизнь на будущее».
Верно, не ❌ стоит откладывать жизнь на будущее. Но никто и не говорит инвестировать половину дохода и жить на воде с хлебом. Если вкладывать 10-15% дохода вместо их траты, разве это сильно снизит ваш уровень жизни? Вряд ли.
Всё зависит от того, как хорошо вы распоряжаетесь своими деньгами.
Зато немного снизив текущее потребление, вы получаете инструмент для достижения крупных целей, в том числе для создания пассивного дохода к преклонному возрасту. Вы же 🤔 не до смерти работать собираетесь? А чтоб были деньги в будущем, откладывать и инвестировать их надо уже сегодня. Потом будет поздно.
3️⃣ «Это всё развод, казино и вообще слишком рискованно».
Для большинства людей ценные бумаги и вообще инвестиции что-то загадочное, непонятное, значит — опасное. 👉🏻Настоящие инвестиции – это не форекс, не криптовалюты, не игра на бирже. Это вложение денег в те инструменты, которые увеличивают ваш капитал: акции, облигации, недвижимость, банковские вклады. Все активы 💱 такого типа законодательно регулируются и являются действенными способами сохранить или увеличить капитал.
Что касается ⚡️риска, то им можно управлять. Ваш инвестиционный портфель может быть как очень рискованным (и потенциально доходным), так и очень консервативным (с низкой доходностью, зато практически без рисков). Вы сами выбираете, что важнее.
4️⃣ «В России бесполезно копить деньги, всё равно государство как-нибудь кинет, и я всё потеряю». Или «всё инфляция сожрёт».
Потери можно предотвратить. Поможет распределение активов по классам и диверсификация внутри классов. Если всё, что у вас есть, это вклад 🏦 в банке, вас легко лишить капитала. А если у вас вклады, акции, недвижимость, физическое золото и немножко наличных долларов? А если у вас часть акций на зарубежном брокерском счёте? Отобрать всё это гораздо сложнее.
К тому же вероятность того, что вам придётся жить на скромную пенсию, заметно выше, чем серьёзный кризис уровня распада СССР. Готовьтесь к более вероятным событиям.
Что касается инфляции, то ни наличные деньги, ни вклады, ни недвижимость в долгосрочной перспективе не позволяют обойти инфляцию. Позволяют 💪🏻 инструменты фондового рынка.
❓Вывод? Люди не инвестируют из-за неумения управлять своими финансами или из-за нехватки информации о том, зачем и как инвестировать. Но это решаемо.
🤞🏻Надеюсь, мой канал приносит практическую пользу всем моим подписчикам.
❓Друзья, поделитесь, насколько вам нравится мой канал? Если есть вопросы или предложения, пишите в комментариях 👇🏻
#инвестиции #финансоваяграмотность
3 ОСНОВНЫХ КИТА ИНВЕСТИРОВАНИЯ
Как правило, инвестиции требуют каких-то первоначальных сбережений. Отличным способом могут стать отчисления с заработной платы. Откладывая всего по 10%, уже за год ты сможешь накопить сумму, достаточную для входа на фондовый рынок. При этом, не обязательно ждать все 12 месяцев, ведь даже с 1000 рублей на руках ты уже сможешь купить облигацию государственного займа.
Ложно полагать, что с 10-20 тыс. рублей 🤷🏼♀️ ты не сможешь начать инвестировать. Хотя бы взгляни на Уоррена Баффета, который начал свой путь инвестора со 115 долларов и при первой же сделке заработал всего 5 долларов. Сегодня этот человек входит в список самых богатых людей мира.
Вот несколько советов, которых стоит придерживаться начинающему инвестору:
1️⃣ Определись с горизонтом инвестирования
Если речь идёт об облигациях, на фондовом рынке существует условное деление на краткосрочные бумаги и долгосрочные. Например, ОФЗ ограничены конкретным сроком действия (3, 5, 7 и даже 10 лет). Акции, в свою очередь, считаются бессрочным активом. Они существуют, пока компания работает и остается публичной.
2️⃣ Выбери инструмент инвестирования
Определись, куда лучше вложить деньги. Инвестор принимает решение, какие ценные бумаги он будет приобретать, вложит ли деньги в развитие бизнеса, доверит ли сбережения ПИФу и управляющей компании, просто откроет депозит в банке или разберётся с инструментами инвестирования и начнёт свой путь на фондовом рынке.
3️⃣ Ориентируйся на риски и доходность
Ценные бумаги с фиксированным процентом, к примеру, ОФЗ считаются менее рискованным инструментом по сравнению с акциями и облигациями, выпущенными предприятиями.
#инвестиции
Как правило, инвестиции требуют каких-то первоначальных сбережений. Отличным способом могут стать отчисления с заработной платы. Откладывая всего по 10%, уже за год ты сможешь накопить сумму, достаточную для входа на фондовый рынок. При этом, не обязательно ждать все 12 месяцев, ведь даже с 1000 рублей на руках ты уже сможешь купить облигацию государственного займа.
Ложно полагать, что с 10-20 тыс. рублей 🤷🏼♀️ ты не сможешь начать инвестировать. Хотя бы взгляни на Уоррена Баффета, который начал свой путь инвестора со 115 долларов и при первой же сделке заработал всего 5 долларов. Сегодня этот человек входит в список самых богатых людей мира.
Вот несколько советов, которых стоит придерживаться начинающему инвестору:
1️⃣ Определись с горизонтом инвестирования
Если речь идёт об облигациях, на фондовом рынке существует условное деление на краткосрочные бумаги и долгосрочные. Например, ОФЗ ограничены конкретным сроком действия (3, 5, 7 и даже 10 лет). Акции, в свою очередь, считаются бессрочным активом. Они существуют, пока компания работает и остается публичной.
2️⃣ Выбери инструмент инвестирования
Определись, куда лучше вложить деньги. Инвестор принимает решение, какие ценные бумаги он будет приобретать, вложит ли деньги в развитие бизнеса, доверит ли сбережения ПИФу и управляющей компании, просто откроет депозит в банке или разберётся с инструментами инвестирования и начнёт свой путь на фондовом рынке.
3️⃣ Ориентируйся на риски и доходность
Ценные бумаги с фиксированным процентом, к примеру, ОФЗ считаются менее рискованным инструментом по сравнению с акциями и облигациями, выпущенными предприятиями.
#инвестиции
ОТ ЧЕГО ЗАВИСИТ КОТИРОВКА АКЦИЙ
Цены на акции продиктованы спросом. Спрос большой, цена растет, спрос снижается, цена тоже уменьшается.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
Все акции, которые можно купить на бирже, находятся во вторичном обращении. То есть мы покупаем их у людей, инвесторов.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
Когда компания выпускает и продает акции, это называется IPO (первичное размещение акций). Прибыль от IPO компания тратит на развитие и масштабирование.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
Затем люди покупают акции друг у друга и так же продают. И мы возвращаемся к тому с чего начали. Чем больше спрос, тем выше цена.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
На спрос и на цену влияют:⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
1️⃣ Прибыль компании за отчетный период. Раз в квартал компания- эмитент на своем сайте публикует финансовый отчет. Тут можно увидеть какую прибыль получила компания, и какие были прогнозы на этот период. Повышение или понижение цен на акции этой компании напрямую зависит от прибыли.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀2️⃣ Любая новость глобального характера может влиять на прибыль компаний. Если она позитивная, то это будет создавать условия для роста цен.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
▪️Если новость носит отраслевой характер - повысились цены на нефть, то это приводит к росту выручки нефтяных компаний – ЛУКОЙЛа, Роснефти, Башнефти и др, а значит и к росту котировок их акций. ⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
▪️Если новость касается конкретной компании - удалось заключить крупный контракт, то это будет касаться только стоимости акций этой компании.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
▪️И наоборот, если новость негативная инвесторы могут начать продавать эти акции и их стоимость снижается.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀3️⃣ Ставка ЦБ ( в США ФРС) от нее зависит стоимость кредитов. Если кредиты дорогие, компании берут их меньше, меньше денег вкладывают в развитие и меньше получают прибыль.
4️⃣ Кредитное качество кампании. Чем более охотно кредитуют компанию, чем ниже ее долговая процентная ставка, тем дороже стоит компания.
5️⃣ Прозрачность и добропорядочность компании. Чем больше доверия инвесторов к компании и меньше риск, тем за большую цену они готовы купить акции этой компании.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀👉🏻Как видите, друзья, на цены акций влияет очень много факторов. Поэтому делать краткосрочный прогноз на стоимость акций сложно.
В долгосрочной перспективе рынок акций растет. Это так же можно увидеть по графикам их стоимости за 3,5,15 лет.
Цена на акции изменяется под действием всех этих факторов, ☝🏻важно уметь правильно их понимать.
❓А вы инвестируете в отдельные акции?
#акции
Цены на акции продиктованы спросом. Спрос большой, цена растет, спрос снижается, цена тоже уменьшается.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
Все акции, которые можно купить на бирже, находятся во вторичном обращении. То есть мы покупаем их у людей, инвесторов.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
Когда компания выпускает и продает акции, это называется IPO (первичное размещение акций). Прибыль от IPO компания тратит на развитие и масштабирование.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
Затем люди покупают акции друг у друга и так же продают. И мы возвращаемся к тому с чего начали. Чем больше спрос, тем выше цена.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
На спрос и на цену влияют:⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
1️⃣ Прибыль компании за отчетный период. Раз в квартал компания- эмитент на своем сайте публикует финансовый отчет. Тут можно увидеть какую прибыль получила компания, и какие были прогнозы на этот период. Повышение или понижение цен на акции этой компании напрямую зависит от прибыли.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀2️⃣ Любая новость глобального характера может влиять на прибыль компаний. Если она позитивная, то это будет создавать условия для роста цен.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
▪️Если новость носит отраслевой характер - повысились цены на нефть, то это приводит к росту выручки нефтяных компаний – ЛУКОЙЛа, Роснефти, Башнефти и др, а значит и к росту котировок их акций. ⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
▪️Если новость касается конкретной компании - удалось заключить крупный контракт, то это будет касаться только стоимости акций этой компании.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀
▪️И наоборот, если новость негативная инвесторы могут начать продавать эти акции и их стоимость снижается.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀3️⃣ Ставка ЦБ ( в США ФРС) от нее зависит стоимость кредитов. Если кредиты дорогие, компании берут их меньше, меньше денег вкладывают в развитие и меньше получают прибыль.
4️⃣ Кредитное качество кампании. Чем более охотно кредитуют компанию, чем ниже ее долговая процентная ставка, тем дороже стоит компания.
5️⃣ Прозрачность и добропорядочность компании. Чем больше доверия инвесторов к компании и меньше риск, тем за большую цену они готовы купить акции этой компании.
⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀⠀👉🏻Как видите, друзья, на цены акций влияет очень много факторов. Поэтому делать краткосрочный прогноз на стоимость акций сложно.
В долгосрочной перспективе рынок акций растет. Это так же можно увидеть по графикам их стоимости за 3,5,15 лет.
Цена на акции изменяется под действием всех этих факторов, ☝🏻важно уметь правильно их понимать.
❓А вы инвестируете в отдельные акции?
#акции
ЖЕНЩИНА И ДЕНЬГИ
Я тут подумала, если для женщины сумка 👜 становится инвестицией... продолжает ли она оставаться Женщиной, с большой буквы? 😁
⠀
Где та грань, которая позволяет женщине оставаться Женщиной (не пряча сумки в «холодильники» для сохранности😁) и при этом финансово уверенно стоять на ногах?
⠀
Если посмотреть цены на сумки Chanel 2.55 с 1955 года $220 до $5000 в 2020 году, стоимость увеличилась в 23 раза!
⠀
Индекс S&P500 в 1955 году был на уровне 440 и сейчас в 2020 на уровне 3500, увеличился в 8 раз (потрясения, взлеты и падения опустим)
⠀
Получается, если бы тогда в далеком 55 году, наша бабушка купила пару сумочек 2.55 и запихнула их в холодильник... то внучки были бы счастливы сейчас🤩
⠀
И не каждая женщина сможет хладнокровно держать сумки мечты в «холодильнике», а если их носить, то цена падает, в отличие от инвестиций на фондовом рынке, которые с годами только растут..
И тут ключевое слово «хладнокровно»..
⠀
❓Так где же та грань между независимостью и «женским счастьем»?
⠀
Ответы можно поискать в книгах, которые написаны женщинами для женщин👇🏻
⠀
1️⃣ Лоис П.Франкел «Хорошие девочки, не становятся богатыми»
Основы финансового мышления и 75 финансовых ошибок, которые совершают женщины.
⠀
2️⃣ Ким Кийосаки «Богатая женщина»
О финансовой независимости женщин.
⠀
3️⃣ Вики Робин «Кошелёк или жизнь»
О том как контролировать свои финансы и не жить только ради денег.
⠀
4️⃣ Дарья Гейлер «Вижу цель - иду к ней»
Как зарабатывать на любимом хобби.
❓Читали что-то из списка?
#книги
Я тут подумала, если для женщины сумка 👜 становится инвестицией... продолжает ли она оставаться Женщиной, с большой буквы? 😁
⠀
Где та грань, которая позволяет женщине оставаться Женщиной (не пряча сумки в «холодильники» для сохранности😁) и при этом финансово уверенно стоять на ногах?
⠀
Если посмотреть цены на сумки Chanel 2.55 с 1955 года $220 до $5000 в 2020 году, стоимость увеличилась в 23 раза!
⠀
Индекс S&P500 в 1955 году был на уровне 440 и сейчас в 2020 на уровне 3500, увеличился в 8 раз (потрясения, взлеты и падения опустим)
⠀
Получается, если бы тогда в далеком 55 году, наша бабушка купила пару сумочек 2.55 и запихнула их в холодильник... то внучки были бы счастливы сейчас🤩
⠀
И не каждая женщина сможет хладнокровно держать сумки мечты в «холодильнике», а если их носить, то цена падает, в отличие от инвестиций на фондовом рынке, которые с годами только растут..
И тут ключевое слово «хладнокровно»..
⠀
❓Так где же та грань между независимостью и «женским счастьем»?
⠀
Ответы можно поискать в книгах, которые написаны женщинами для женщин👇🏻
⠀
1️⃣ Лоис П.Франкел «Хорошие девочки, не становятся богатыми»
Основы финансового мышления и 75 финансовых ошибок, которые совершают женщины.
⠀
2️⃣ Ким Кийосаки «Богатая женщина»
О финансовой независимости женщин.
⠀
3️⃣ Вики Робин «Кошелёк или жизнь»
О том как контролировать свои финансы и не жить только ради денег.
⠀
4️⃣ Дарья Гейлер «Вижу цель - иду к ней»
Как зарабатывать на любимом хобби.
❓Читали что-то из списка?
#книги
4 ФОРМУЛЫ ДЕНЕЖНОГО ПОВЕДЕНИЯ
⠀
Сегодня для вас 4 нехитрые формулы, как 97% людей обращаются со своими деньгами. Предлагаю прочитать и определить свою формулу.
⠀
1️⃣ ФОРМУЛА БАНКРОТСТВА
⠀
👉🏻Доходы-Расходы= Банкрот
⠀
Больше 50% российского населения тратят больше чем зарабатывают. Т.е. вы берете кредиты, занимаете деньги у знакомых, в лучшем случае пользуетесь рассрочкой. Но помните, одалживаете вы чужие деньги, а вот отдавать приходится свои.
⠀
2️⃣ ФОРМУЛА БЕДНОСТИ 1
⠀
👉🏻Доходы-Расходы=0
⠀
Все, что заработал – потратил. По этой формуле живут 87% населения. Она не сильно отличается от предыдущей формулы, т.к. тут вы едва сводите концы с концами. И тут вообще не играет роли сколько вы зарабатываете.
⠀
▫️Например, если вы зарабатываете 50.000₽ в месяц, то в месяц вы тратите все эти 50.000₽.
▫️Если зарабатываете 500.000₽, соответственно, за месяц вы тратите весь свой заработок.
⠀
Растёт уровень потребления, а капитал, как был 0, таким и остался.
⠀
3️⃣ ФОРМУЛА БЕДНОСТИ 2
⠀
👉🏻Заработал->накопил->снова потратил
⠀
Так живут менее 10% людей. Ты зарабатываешь каждый месяц, часть денег откладываешь, а потом сохранённые деньги снова тратишь.
⠀
4️⃣ ФОРМУЛА БОГАТСТВА
⠀
👉🏻Доход-Расход=Дельта (сохранённая сумма денег) х инвестирование=КАПИТАЛ
⠀
Например 👇🏻
▫️Вы зарабатываете 150.000₽ в месяц.
▫️Откладываете 10%, 20%, 30% или больше от ЛЮБОГО ДОХОДА и инвестируете эту сумму для создания и формирования своего Капитала.
▫️Тем самым вы держите фокус не на зарабатывании все больше и больше денег, а на создании КАПИТАЛА и жизни на % с него.
⠀
❓По какой формуле вы сейчас живете?
#бедность #богатство #банкрот
⠀
Сегодня для вас 4 нехитрые формулы, как 97% людей обращаются со своими деньгами. Предлагаю прочитать и определить свою формулу.
⠀
1️⃣ ФОРМУЛА БАНКРОТСТВА
⠀
👉🏻Доходы-Расходы= Банкрот
⠀
Больше 50% российского населения тратят больше чем зарабатывают. Т.е. вы берете кредиты, занимаете деньги у знакомых, в лучшем случае пользуетесь рассрочкой. Но помните, одалживаете вы чужие деньги, а вот отдавать приходится свои.
⠀
2️⃣ ФОРМУЛА БЕДНОСТИ 1
⠀
👉🏻Доходы-Расходы=0
⠀
Все, что заработал – потратил. По этой формуле живут 87% населения. Она не сильно отличается от предыдущей формулы, т.к. тут вы едва сводите концы с концами. И тут вообще не играет роли сколько вы зарабатываете.
⠀
▫️Например, если вы зарабатываете 50.000₽ в месяц, то в месяц вы тратите все эти 50.000₽.
▫️Если зарабатываете 500.000₽, соответственно, за месяц вы тратите весь свой заработок.
⠀
Растёт уровень потребления, а капитал, как был 0, таким и остался.
⠀
3️⃣ ФОРМУЛА БЕДНОСТИ 2
⠀
👉🏻Заработал->накопил->снова потратил
⠀
Так живут менее 10% людей. Ты зарабатываешь каждый месяц, часть денег откладываешь, а потом сохранённые деньги снова тратишь.
⠀
4️⃣ ФОРМУЛА БОГАТСТВА
⠀
👉🏻Доход-Расход=Дельта (сохранённая сумма денег) х инвестирование=КАПИТАЛ
⠀
Например 👇🏻
▫️Вы зарабатываете 150.000₽ в месяц.
▫️Откладываете 10%, 20%, 30% или больше от ЛЮБОГО ДОХОДА и инвестируете эту сумму для создания и формирования своего Капитала.
▫️Тем самым вы держите фокус не на зарабатывании все больше и больше денег, а на создании КАПИТАЛА и жизни на % с него.
⠀
❓По какой формуле вы сейчас живете?
#бедность #богатство #банкрот
ТОП-5 МОБИЛЬНЫХ ПРИЛОЖЕНИЙ ДЛЯ ИНВЕСТОРА
⠀
Инвестору не обязательно читать громоздкие обзоры аналитиков и следить за котировками биржи в терминале. Достаточно смартфона и мобильных приложений.
⠀
1️⃣ TradingView
⠀
Незаменимое приложение для любого, кто имеет отношение к инвестициям, трейдингу либо просто интересуется финансовыми рынками. Пользователям доступен просмотр котировок очень широкого списка активов: от криптовалют до акций и биржевых товаров. Сервис однозначно заслуживает высоких оценок, при этом аналогов ему нет.
⠀
2️⃣ Investing.com
⠀
Универсальный источник информации для трейдеров и инвесторов, предлагающий пользователям множество глобальных и локальных финансовых инструментов.
⠀
3️⃣ РБК
⠀
Не нужно тратить время на новостные агрегаторы - РБК уже отобрал 15 главных материалов, определяющих картину дня в категориях: экономика, политика, общество, финансы, бизнес, спорт, курсы валют.
⠀
4️⃣ Coinkeeper/ДзенМани...
⠀
Любые инвестиции начинаются с оптимизации личных расходов. Не секрет, что впечатляющих результатов можно добиться только при дисциплинированном подходе и регулярных отчислениях на приобретение ценных бумаг, так как при работе на долгосрочную перспективу средняя цена покупки имеет критически важное значение. Организовать расходы и выявить дополнительный капитал для инвестиций, урезав необязательные траты, поможет приложение для контроля личных финансов.
⠀
5️⃣ Приложение для торговли от вашего банка
⠀
▪️Тинькофф Инвестиции
▪️ВТБ Мои Инвестиции
▪️Альфа Капитал
▪️Сбербанк Управление Активами
...
⠀
❓Какими приложениями пользуетесь вы, напишите в комментариях.
⠀
#приложения
⠀
Инвестору не обязательно читать громоздкие обзоры аналитиков и следить за котировками биржи в терминале. Достаточно смартфона и мобильных приложений.
⠀
1️⃣ TradingView
⠀
Незаменимое приложение для любого, кто имеет отношение к инвестициям, трейдингу либо просто интересуется финансовыми рынками. Пользователям доступен просмотр котировок очень широкого списка активов: от криптовалют до акций и биржевых товаров. Сервис однозначно заслуживает высоких оценок, при этом аналогов ему нет.
⠀
2️⃣ Investing.com
⠀
Универсальный источник информации для трейдеров и инвесторов, предлагающий пользователям множество глобальных и локальных финансовых инструментов.
⠀
3️⃣ РБК
⠀
Не нужно тратить время на новостные агрегаторы - РБК уже отобрал 15 главных материалов, определяющих картину дня в категориях: экономика, политика, общество, финансы, бизнес, спорт, курсы валют.
⠀
4️⃣ Coinkeeper/ДзенМани...
⠀
Любые инвестиции начинаются с оптимизации личных расходов. Не секрет, что впечатляющих результатов можно добиться только при дисциплинированном подходе и регулярных отчислениях на приобретение ценных бумаг, так как при работе на долгосрочную перспективу средняя цена покупки имеет критически важное значение. Организовать расходы и выявить дополнительный капитал для инвестиций, урезав необязательные траты, поможет приложение для контроля личных финансов.
⠀
5️⃣ Приложение для торговли от вашего банка
⠀
▪️Тинькофф Инвестиции
▪️ВТБ Мои Инвестиции
▪️Альфа Капитал
▪️Сбербанк Управление Активами
...
⠀
❓Какими приложениями пользуетесь вы, напишите в комментариях.
⠀
#приложения
ПОЧЕМУ НЕ ПОЛУЧАЕТСЯ ОТКЛАДЫВАТЬ ДЕНЬГИ?
Многие жалуются на то, что делать сбережения никак не могут. У некоторых действительно нет возможности. При достаточно низком уровне доходов и при высоких тратах.
⠀
Если у вас большая семья, а работает только мужчина, то в таких случаях и правда что-то откладывать очень сложно.
⠀
А у тех, у кого есть возможность откладывать все сбережения тратятся на что-то «более нужное».
⠀
Почему так происходит?
⠀
Ответ прост. У вас нет ❌ мотивации.
⠀
Это как с диетами или желанием бросить курить. Пока действительно не захотите это сделать, ничего не получится.
⠀
▪️Кто-то бережлив с детства.
Особенно те дети, которые выросли в трудных финансовых условиях.
⠀
▪️Кто-то один раз уже попал в сложную ситуацию и испугался.
В период пандемии многие поняли, что доход-то может в какой-то момент пропасть. И это натолкнуло людей на мысль о заначке.
⠀
▪️Кто-то предпочитает учиться на чужих ошибках.
И прислушивается к мнению экспертов.
⠀
🤦🏼♀️Не умеют откладывать деньги и те, кто не готов к ответственности за свое будущее. «В случае чего я прибегу к папе/маме/брату/мужу и они все разрулят». А если бежать не к кому, приходится брать все на себя и вот тогда приходит понимание, что думать о будущем нужно как можно раньше.
⠀
Я не 🤷🏼♀️ смогу вас убедить в том, что сбережения необходимы. Это должны решить для себя вы сами.
⠀
❓А у вас получается делать сбережения?
#сбережения
Многие жалуются на то, что делать сбережения никак не могут. У некоторых действительно нет возможности. При достаточно низком уровне доходов и при высоких тратах.
⠀
Если у вас большая семья, а работает только мужчина, то в таких случаях и правда что-то откладывать очень сложно.
⠀
А у тех, у кого есть возможность откладывать все сбережения тратятся на что-то «более нужное».
⠀
Почему так происходит?
⠀
Ответ прост. У вас нет ❌ мотивации.
⠀
Это как с диетами или желанием бросить курить. Пока действительно не захотите это сделать, ничего не получится.
⠀
▪️Кто-то бережлив с детства.
Особенно те дети, которые выросли в трудных финансовых условиях.
⠀
▪️Кто-то один раз уже попал в сложную ситуацию и испугался.
В период пандемии многие поняли, что доход-то может в какой-то момент пропасть. И это натолкнуло людей на мысль о заначке.
⠀
▪️Кто-то предпочитает учиться на чужих ошибках.
И прислушивается к мнению экспертов.
⠀
🤦🏼♀️Не умеют откладывать деньги и те, кто не готов к ответственности за свое будущее. «В случае чего я прибегу к папе/маме/брату/мужу и они все разрулят». А если бежать не к кому, приходится брать все на себя и вот тогда приходит понимание, что думать о будущем нужно как можно раньше.
⠀
Я не 🤷🏼♀️ смогу вас убедить в том, что сбережения необходимы. Это должны решить для себя вы сами.
⠀
❓А у вас получается делать сбережения?
#сбережения
ФИНАНСОВАЯ ШПАРГАЛКА
⠀
С чего начать инвестирование?
⠀
Чтобы начать инвестирование, доя начала нужны деньги. У вас должна быть работа или свой бизнес - это называется ℹ️ активным доходом. Это те способы заработать, которые требуют вашего временного участия.
⠀
С помощью активного дохода создаете капитал, который участвует в пассивном доходе. ℹ️ Пассивный доход - это ваш доход, который не требует вашего участия. Вы сидите на диване, а денежки капают.
⠀
👇🏻Вот что необходимо вам сделать прямо сегодня, на крайний случай с 1.01:
⠀
▪️Ведение учёта ваших денег. Вам нужно записывать все ваши расходы и доходы. Это позволит вам экономить до 20% ваших расходов.
⠀
▪️Заплати себе 10%. Да именно себе. Прежде чем потратить 1 руб. на что-то положи на отдельный счет 10% от дохода.
⠀
▪️Сохрани то, что заплатил себе. Вы найдете 1000 причин, чтобы залезть в эту копилку. НО НЕТ!!! Нельзя, не трогай эти деньги.
⠀
▪️После того, ка как ты несколько месяцев будешь платить себе. Научись приумножать эти деньги, и то что заработал на этом, все эти деньги перемести в другие активы. Например, вы положили деньги в банк на депозит, а все проценты от депозита вложи в ПИФ. Это очень важно.
⠀
▪️Диверсификации рисков. Не вкладывай все деньги в один актив. Распределяй все свои инвестиции по разным активам: акции, облигации, ПИФы, вклады и т.п.
▪️Создай капитал. И самое главное, если ты будешь следовать всем этим правилам, то уже через какое то время, даже через год у вас появится капитал. Не нужно сразу спешить выводить все деньги и покупать машину. Это перечеркнет все усилия. Поэтому определи себе правила. К примеру выводи на жизнь не более 30% от чистой прибыли в год.
#финансовыеправила
⠀
С чего начать инвестирование?
⠀
Чтобы начать инвестирование, доя начала нужны деньги. У вас должна быть работа или свой бизнес - это называется ℹ️ активным доходом. Это те способы заработать, которые требуют вашего временного участия.
⠀
С помощью активного дохода создаете капитал, который участвует в пассивном доходе. ℹ️ Пассивный доход - это ваш доход, который не требует вашего участия. Вы сидите на диване, а денежки капают.
⠀
👇🏻Вот что необходимо вам сделать прямо сегодня, на крайний случай с 1.01:
⠀
▪️Ведение учёта ваших денег. Вам нужно записывать все ваши расходы и доходы. Это позволит вам экономить до 20% ваших расходов.
⠀
▪️Заплати себе 10%. Да именно себе. Прежде чем потратить 1 руб. на что-то положи на отдельный счет 10% от дохода.
⠀
▪️Сохрани то, что заплатил себе. Вы найдете 1000 причин, чтобы залезть в эту копилку. НО НЕТ!!! Нельзя, не трогай эти деньги.
⠀
▪️После того, ка как ты несколько месяцев будешь платить себе. Научись приумножать эти деньги, и то что заработал на этом, все эти деньги перемести в другие активы. Например, вы положили деньги в банк на депозит, а все проценты от депозита вложи в ПИФ. Это очень важно.
⠀
▪️Диверсификации рисков. Не вкладывай все деньги в один актив. Распределяй все свои инвестиции по разным активам: акции, облигации, ПИФы, вклады и т.п.
▪️Создай капитал. И самое главное, если ты будешь следовать всем этим правилам, то уже через какое то время, даже через год у вас появится капитал. Не нужно сразу спешить выводить все деньги и покупать машину. Это перечеркнет все усилия. Поэтому определи себе правила. К примеру выводи на жизнь не более 30% от чистой прибыли в год.
#финансовыеправила
7 АКЦИЙ, КОТОРЫЕ ПОКУПАЮТ ВСЕ МИЛЛИАРДЕРЫ
Друзья, в преддверии Нового года 🎄 хочу подарить вам список акций, которыми владеют все более чем состоятельные люди.
Многим интересно, какими акциями владеют богатейшие люди планеты и крупнейшие хедж-фонды. Разбираем топ 7 дивидендных акций, которым доверяют большинство миллиардеров, и которые каждый может приобрести на Московской и Санкт-Петербургской бирже.
▪️Wells Fargo
Один из представителей финансового сектора. Данная компания в портфеле Уоррена Баффета занимает чуть больше 7%.
Дивидендная доходность 4.1%
▪️American International Group
Известная страховая компания, которая когда-то была на грани разорения, но ее спасли и сейчас она уверенно держится на ногах. Один из крупнейших хедж-фондов Америки
Дивидендная доходность 4.3%
▪️ViacomCBS
Телекоммуникационная компания, которая принадлежит к защитному сектору и нужна, чтобы снизить общий риск инвестиционного портфеля. За этот год из-за коронавируса практически не пострадала и совсем не снизила дивиденды.
Дивидендная доходность 4.3%
▪️Citigroup
Один из крупнейших финансовых конгломератов, который управляет активами почти на 2 триллиона долларов. Почти у всех известных инвесторов есть данные ценные бумаги в инвестиционном портфеле.
Дивидендная доходность 4.11%
▪️JPMorgan
Крупнейший и известнейший банк, о котором, мне кажется, слышал хоть раз каждый из вас. Более 7% портфеля занимают эти акции у одного из богатейших людей Великобритании.
Дивидендная доходность 3.89%
▪️Sysco
Компания занимается кейтерингом еды в рестораны, госпитали и другие учреждения. Один американский хедж-фонд имеет в своем портфеле аж 21% акций этой компании. Глава этого хедж-фонда входит в состав членов директоров многих крупных компаний.
Дивидендная доходность 3.44%
▪️Bristol-Mayers
Несмотря на то, что миллиардер Джимс Саймонс держит в своем портфеле всего 3% этих акций, он является одним из самых успешных управляющих хедж-фондом в мире, и невероятно умным математиком, с огромной командой профессиональных аналитиков.
Дивидендная доходность 3.13%
❗️Просто покупая те же акции, что и самые богатые люди в мире, вы не станете таким же богатым. Чтобы улучшать свое финансовое положение, в первую очередь, необходимо развиваться самому и повышать свою финансовую грамотность. ☝🏻Поэтому просто бездумно копировать чужой инвестиционный портфель не нужно! Нужно учиться собирать свой портфель. В этом тебе может помочь моя личная поддержка. Открываю запись на БЕСПЛАТНЫЕ консультации в январе👉🏻 @sva_finance
❓Друзья, у кого в портфеле имеются такие активы?
#акции
Друзья, в преддверии Нового года 🎄 хочу подарить вам список акций, которыми владеют все более чем состоятельные люди.
Многим интересно, какими акциями владеют богатейшие люди планеты и крупнейшие хедж-фонды. Разбираем топ 7 дивидендных акций, которым доверяют большинство миллиардеров, и которые каждый может приобрести на Московской и Санкт-Петербургской бирже.
▪️Wells Fargo
Один из представителей финансового сектора. Данная компания в портфеле Уоррена Баффета занимает чуть больше 7%.
Дивидендная доходность 4.1%
▪️American International Group
Известная страховая компания, которая когда-то была на грани разорения, но ее спасли и сейчас она уверенно держится на ногах. Один из крупнейших хедж-фондов Америки
Дивидендная доходность 4.3%
▪️ViacomCBS
Телекоммуникационная компания, которая принадлежит к защитному сектору и нужна, чтобы снизить общий риск инвестиционного портфеля. За этот год из-за коронавируса практически не пострадала и совсем не снизила дивиденды.
Дивидендная доходность 4.3%
▪️Citigroup
Один из крупнейших финансовых конгломератов, который управляет активами почти на 2 триллиона долларов. Почти у всех известных инвесторов есть данные ценные бумаги в инвестиционном портфеле.
Дивидендная доходность 4.11%
▪️JPMorgan
Крупнейший и известнейший банк, о котором, мне кажется, слышал хоть раз каждый из вас. Более 7% портфеля занимают эти акции у одного из богатейших людей Великобритании.
Дивидендная доходность 3.89%
▪️Sysco
Компания занимается кейтерингом еды в рестораны, госпитали и другие учреждения. Один американский хедж-фонд имеет в своем портфеле аж 21% акций этой компании. Глава этого хедж-фонда входит в состав членов директоров многих крупных компаний.
Дивидендная доходность 3.44%
▪️Bristol-Mayers
Несмотря на то, что миллиардер Джимс Саймонс держит в своем портфеле всего 3% этих акций, он является одним из самых успешных управляющих хедж-фондом в мире, и невероятно умным математиком, с огромной командой профессиональных аналитиков.
Дивидендная доходность 3.13%
❗️Просто покупая те же акции, что и самые богатые люди в мире, вы не станете таким же богатым. Чтобы улучшать свое финансовое положение, в первую очередь, необходимо развиваться самому и повышать свою финансовую грамотность. ☝🏻Поэтому просто бездумно копировать чужой инвестиционный портфель не нужно! Нужно учиться собирать свой портфель. В этом тебе может помочь моя личная поддержка. Открываю запись на БЕСПЛАТНЫЕ консультации в январе👉🏻 @sva_finance
❓Друзья, у кого в портфеле имеются такие активы?
#акции
❗️ВНИМАНИЕ❗️
В среду 03.02.2021
Международная Ассоциация Финансовых Советников
⭐ABA Marketing Group⭐
приглашает на закрытую online встречу в ZOOM
Темы встреч:
🔹️финансовая грамотность
🔹️какие современные механизмы инвестирования существуют для частных лиц, мелких и средних инвесторов;
🔹️как получить доступ к международным финансовым продуктам в своей стране;
🔹️зачем нужен резервный капитал, как его сформировать, сохранить и приумножить;
🔹️как выгодно купить квартиру или машину, и не потратить своих денег;
🔹️как получить европейский кредит который приносит доход
🔹️как преобразовать банковский кредит в личные активы;
🔹️как накопить на достойную пенсию или образование детям;
🔹️как перестраховать риски при открытии нового бизнеса и инвестировании в рисковые инструменты.
Спикер:
📣Татьяна Бочарникова
Предприниматель с опытом в бизнесе прямых продаж в американской компании более 10 лет, инвестор и финансовый советник.
👇🏻🕖Начало в 18:00👇🏻
Подключиться к конференции
https://us02web.zoom.us/j/85032111813?pwd=Q0pRRVA0TldaQzNpd3BrWGFZM1owZz09
🔺️Код доступа у вашего советника
До скорой встречи🤝
В среду 03.02.2021
Международная Ассоциация Финансовых Советников
⭐ABA Marketing Group⭐
приглашает на закрытую online встречу в ZOOM
Темы встреч:
🔹️финансовая грамотность
🔹️какие современные механизмы инвестирования существуют для частных лиц, мелких и средних инвесторов;
🔹️как получить доступ к международным финансовым продуктам в своей стране;
🔹️зачем нужен резервный капитал, как его сформировать, сохранить и приумножить;
🔹️как выгодно купить квартиру или машину, и не потратить своих денег;
🔹️как получить европейский кредит который приносит доход
🔹️как преобразовать банковский кредит в личные активы;
🔹️как накопить на достойную пенсию или образование детям;
🔹️как перестраховать риски при открытии нового бизнеса и инвестировании в рисковые инструменты.
Спикер:
📣Татьяна Бочарникова
Предприниматель с опытом в бизнесе прямых продаж в американской компании более 10 лет, инвестор и финансовый советник.
👇🏻🕖Начало в 18:00👇🏻
Подключиться к конференции
https://us02web.zoom.us/j/85032111813?pwd=Q0pRRVA0TldaQzNpd3BrWGFZM1owZz09
🔺️Код доступа у вашего советника
До скорой встречи🤝
Zoom Video
Join our Cloud HD Video Meeting
Zoom is the leader in modern enterprise video communications, with an easy, reliable cloud platform for video and audio conferencing, chat, and webinars across mobile, desktop, and room systems. Zoom Rooms is the original software-based conference room solution…
10 ВЕЩЕЙ, КОТОРЫЕ ДЕЛАЮТ ИНВЕСТОРА КРУТЫМ
Друзья, доброго всем дня! Начался февраль, а вместе с ним я возвращаюсь в свои социаные сети и сегодня легкий, но очень важный пост👇🏻
1️⃣ Финансовая дисциплина
Финансовая подушка, умеренность в расходах, откладывание части дохода на инвестиции, умение ставить финансовые цели - все это составляющие финансовой дисциплины, которые приведут в порядок ваши финансы.
2️⃣ Знание азов
Сначала вы изучаете азбуку, потом составляете слоги, слоги в слова, а слова в предложения, а через время предложения в мысли и в свой личный инвестиционный кодекс.
☝🏻А для этого нужно начинать с азбуки.
❓Что такое акция? Что такое облигация, рентабельность, мультипликаторы, капитализация, прибыль, выручка, ставка ЦБ, дивиденды, IPO... незнание базовых понятий может обернуться драматичным сливом для вашего капитала.
Чем лучше знаете азы, тем крепче ваше понимание
3️⃣ Понимание бизнеса и продукции компании
На бирже есть масса примеров, когда знание продукции, «работа в поле», давали ясные и однозначные сигналы тем, кто изучал отрасль или отдельную компанию не по новостям и показателям, а вживую. Это позволяло им смело идти против рынка, хотя рынок считал их сумашедшими (пример Игра на Понижение)
Знание продукции - это ваше исключительное конкурентное преимущество пред другими.
4️⃣ Понимание отчетности
Отчёты компании - не всегда бухгалтерское полотно на 90 страниц. В них бывает много интересной информации о результатах, перспективах и планах компании.
Не бойтесь отчетности и читайте её, не страшно, что поймёте только 5%. В будущем у вас будет получаться все лучше
5️⃣ Игра «в долгую»
Вам предстоит длинная дорога. Вы можете взять гоночный болид и нестись на скорости 300 км/ч. Но чем больше скорость, тем меньше ваши шансы добраться до конечной точки. Жадность и тяга к высокому риску и быстрой прибыли увеличивает шансы потерять капитал. В случае инвестиций смысл не в том, чтобы доехать максимально быстро, а в том, чтобы доехать максимально далеко и максимально безопасно. И добиться этого возможно только если смотреть в долгосрок
6️⃣ Терпеливость
Я часто вспоминаю 2 цитаты Баффета.
Первая: «Инвестирование схоже с тем, как смотреть как сохнет краска или как растет трава».
Вторая: «Не важно, насколько велик талант или усилия, некоторые вещи требуют времени. Девять беременных женщин не родят ребенка за один месяц.»
Терпение - одно из самых сильных и полезных качеств инвестора. Оно укрепит вашу дисциплину и позволит вам победить жажду наживы и быстрой прибыли.
7️⃣ Отделять зерна от плевел
С умением отличать важную информацию от неважной напрямую связано спокойствие и эффективность инвестора. «У Цукерберга дернулся глаз»... Я конечно, утрирую, но иногда некоторые новости и информация не имеет абсолютно никакого значения.
☝🏻Прокачаете умение отсекать лишнее - прокачаете свою инвестэффективность. Лучше знать САМОЕ ВАЖНОЕ, чем знать ВСЕ.
8️⃣ Наличие инвестиционной цели
«Я хочу инвестировать» - это не цель. «Я хочу N-ю доходность, при этом хочу чтобы мой портфель состоял из таких-то секторов или компаний, и хочу чтобы компании в них соответствовали таким то требованиям» - это ЦЕЛЬ.
Постановка цели 🎯 в инвестициях направит ваш фокус внимания на ее достижение и позволит понять, какие усилия и навыки нужны для ее достижения.
9️⃣ Наличие инвестиционного календаря
Даты отчетов, даты дивидендов, графики выпуска новых продуктов, пресс-конференции, презентации новой продукции, прогнозы по выручкам и прибыли - когда инвестор в курсе всего этого, он контролирует свои результаты.
У вас должен быть свой собственный календарь с задачами и чеклистом «домашки»
🔟 Изучение нового
Без новой инфы психика быстро впадает в зону комфорта и теряет тонус. Важно быть открытым новой информации, чтобы открывать для себя новые инвестидеи и стратегии и улучшать мастерство
Будьте крутыми и не требуйте от себя все сразу. Как говорил Антуан де Сент-Экзюпери в своей молитве: «Боже, научи меня искусству маленьких шагов».
#правила #финансоваяграмотность
Друзья, доброго всем дня! Начался февраль, а вместе с ним я возвращаюсь в свои социаные сети и сегодня легкий, но очень важный пост👇🏻
1️⃣ Финансовая дисциплина
Финансовая подушка, умеренность в расходах, откладывание части дохода на инвестиции, умение ставить финансовые цели - все это составляющие финансовой дисциплины, которые приведут в порядок ваши финансы.
2️⃣ Знание азов
Сначала вы изучаете азбуку, потом составляете слоги, слоги в слова, а слова в предложения, а через время предложения в мысли и в свой личный инвестиционный кодекс.
☝🏻А для этого нужно начинать с азбуки.
❓Что такое акция? Что такое облигация, рентабельность, мультипликаторы, капитализация, прибыль, выручка, ставка ЦБ, дивиденды, IPO... незнание базовых понятий может обернуться драматичным сливом для вашего капитала.
Чем лучше знаете азы, тем крепче ваше понимание
3️⃣ Понимание бизнеса и продукции компании
На бирже есть масса примеров, когда знание продукции, «работа в поле», давали ясные и однозначные сигналы тем, кто изучал отрасль или отдельную компанию не по новостям и показателям, а вживую. Это позволяло им смело идти против рынка, хотя рынок считал их сумашедшими (пример Игра на Понижение)
Знание продукции - это ваше исключительное конкурентное преимущество пред другими.
4️⃣ Понимание отчетности
Отчёты компании - не всегда бухгалтерское полотно на 90 страниц. В них бывает много интересной информации о результатах, перспективах и планах компании.
Не бойтесь отчетности и читайте её, не страшно, что поймёте только 5%. В будущем у вас будет получаться все лучше
5️⃣ Игра «в долгую»
Вам предстоит длинная дорога. Вы можете взять гоночный болид и нестись на скорости 300 км/ч. Но чем больше скорость, тем меньше ваши шансы добраться до конечной точки. Жадность и тяга к высокому риску и быстрой прибыли увеличивает шансы потерять капитал. В случае инвестиций смысл не в том, чтобы доехать максимально быстро, а в том, чтобы доехать максимально далеко и максимально безопасно. И добиться этого возможно только если смотреть в долгосрок
6️⃣ Терпеливость
Я часто вспоминаю 2 цитаты Баффета.
Первая: «Инвестирование схоже с тем, как смотреть как сохнет краска или как растет трава».
Вторая: «Не важно, насколько велик талант или усилия, некоторые вещи требуют времени. Девять беременных женщин не родят ребенка за один месяц.»
Терпение - одно из самых сильных и полезных качеств инвестора. Оно укрепит вашу дисциплину и позволит вам победить жажду наживы и быстрой прибыли.
7️⃣ Отделять зерна от плевел
С умением отличать важную информацию от неважной напрямую связано спокойствие и эффективность инвестора. «У Цукерберга дернулся глаз»... Я конечно, утрирую, но иногда некоторые новости и информация не имеет абсолютно никакого значения.
☝🏻Прокачаете умение отсекать лишнее - прокачаете свою инвестэффективность. Лучше знать САМОЕ ВАЖНОЕ, чем знать ВСЕ.
8️⃣ Наличие инвестиционной цели
«Я хочу инвестировать» - это не цель. «Я хочу N-ю доходность, при этом хочу чтобы мой портфель состоял из таких-то секторов или компаний, и хочу чтобы компании в них соответствовали таким то требованиям» - это ЦЕЛЬ.
Постановка цели 🎯 в инвестициях направит ваш фокус внимания на ее достижение и позволит понять, какие усилия и навыки нужны для ее достижения.
9️⃣ Наличие инвестиционного календаря
Даты отчетов, даты дивидендов, графики выпуска новых продуктов, пресс-конференции, презентации новой продукции, прогнозы по выручкам и прибыли - когда инвестор в курсе всего этого, он контролирует свои результаты.
У вас должен быть свой собственный календарь с задачами и чеклистом «домашки»
🔟 Изучение нового
Без новой инфы психика быстро впадает в зону комфорта и теряет тонус. Важно быть открытым новой информации, чтобы открывать для себя новые инвестидеи и стратегии и улучшать мастерство
Будьте крутыми и не требуйте от себя все сразу. Как говорил Антуан де Сент-Экзюпери в своей молитве: «Боже, научи меня искусству маленьких шагов».
#правила #финансоваяграмотность
❗️❗️❗️УФА - ОТЗОВИТЕСЬ ❗️❗️❗️
Всем, доброго вечера! Я прилетел в УФУ! Напишите в личку. Завтра состоится мастер- класс.
https://finmasterklass.ru/ufa
Всем, доброго вечера! Я прилетел в УФУ! Напишите в личку. Завтра состоится мастер- класс.
https://finmasterklass.ru/ufa
finmasterklass.ru
Как создать капитал в Уфе? Легко!
Мастер-класс для тех, кому важно создавать капитал малыми усилиями, не имея специальных знаний и навыков. Количество мест ограничено!
ВСЁ САМОЕ ВАЖНОЕ,ЧТО НАДО ЗНАТЬ О ДИВИДЕНДАХ
При долгосрочном инвестировании можно получить доход 2-мя путями:
▪️благодаря росту акций. Купили за 100 рублей → продали за 200 рублей.
▪️благодаря дивидендам, когда компания делится прибылью, потому что вы её инвестор.
❓Итак, что же такое дивиденды и кто их платит?
Дивиденды — это часть прибыли организации, которые она распределяет между акционерами. Большинство компаний, которые торгуются на бирже, платят дивиденды. Но есть и те, кто предпочитает прибыль инвестировать в развитие.
❓По каким принципам выплачивают дивиденды?
У всех компаний есть свой свод правил — Устав. В этом документе прописано всё о том, как организована компания, и про дивиденды тоже.
Компания сама выбирает, сколько % от прибыли ей платить. И это закрепляет в Уставе. Обычно пишут так: «40% от чистой прибыли». Соответственно, чем больше компания заработала, тем больше размер дивидендов.
❓Как это работает на примере?
Допустим, какая-нибудь «РусАгроПромхим» заработала по итогу 2020 года 600 тыс рублей. Совет директоров решает заплатить 60% акционерам. Итого 360 тыс рублей идут акционерам. У кого больше акций, получает больше.
Важный момент. Размер дивидендов и вообще сам факт выплаты может меняться. Всё зависит от Совета директоров компании, где крупные акционеры решают, что делать с деньгами.
Так что вполне возможно, что дивидендов и вовсе не будет… Как это было в 2020, когда из-за коронавируса даже американские гиганты по типу Occidental Petroleum Corporation отказались от выплат.
❓Где искать дивидендные акции?
Удобнее всего пользоваться сайтом ru.investing.com
1. Заходим в раздел: "Котировки" → "Акции" → "Фильтр акций"
2. В фильтре выбираем страну: "США" или Россия
3. Затем добавляем критерий: "Дивиденды" → "Дивиденд. доход (%)". В форме указываем ту доходность, которая вам интересна. Я установил от 5%
4. Полученный список акций внимательно анализируем. В первую очередь я смотрю на крупные компании, которые на слуху.
5. Открываем нужную компанию и переходим в раздел: "Отчетность" → "Дивиденды".
6. Изучаем детальную информацию по дивидендам: как стабильно происходит выплата, растет ли сумма, какая див. доходность
❓А есть ли компании, которые стабильно платят?
Да, есть. Им даже придумали своё специальное название — «дивидендные аристократы». И на западе, и в России это компании, которые стабильно делятся прибылью с инвесторами. Но требования к ним в РФ и США разные.
👉🏻Например, в американском списке аристократов около 60-ти компаний, которые выполнили следующие условия:
1. Находятся в индексе S&P 500;
2. Стоят от $3 млрд;
3. Увеличивают годовые дивиденды от 25 лет подряд и более.
👉🏻В России требования намного проще: достаточно наращивать дивиденды не менее 5 лет подряд и торговаться на «Мосбирже».
#акции #дивиденды
При долгосрочном инвестировании можно получить доход 2-мя путями:
▪️благодаря росту акций. Купили за 100 рублей → продали за 200 рублей.
▪️благодаря дивидендам, когда компания делится прибылью, потому что вы её инвестор.
❓Итак, что же такое дивиденды и кто их платит?
Дивиденды — это часть прибыли организации, которые она распределяет между акционерами. Большинство компаний, которые торгуются на бирже, платят дивиденды. Но есть и те, кто предпочитает прибыль инвестировать в развитие.
❓По каким принципам выплачивают дивиденды?
У всех компаний есть свой свод правил — Устав. В этом документе прописано всё о том, как организована компания, и про дивиденды тоже.
Компания сама выбирает, сколько % от прибыли ей платить. И это закрепляет в Уставе. Обычно пишут так: «40% от чистой прибыли». Соответственно, чем больше компания заработала, тем больше размер дивидендов.
❓Как это работает на примере?
Допустим, какая-нибудь «РусАгроПромхим» заработала по итогу 2020 года 600 тыс рублей. Совет директоров решает заплатить 60% акционерам. Итого 360 тыс рублей идут акционерам. У кого больше акций, получает больше.
Важный момент. Размер дивидендов и вообще сам факт выплаты может меняться. Всё зависит от Совета директоров компании, где крупные акционеры решают, что делать с деньгами.
Так что вполне возможно, что дивидендов и вовсе не будет… Как это было в 2020, когда из-за коронавируса даже американские гиганты по типу Occidental Petroleum Corporation отказались от выплат.
❓Где искать дивидендные акции?
Удобнее всего пользоваться сайтом ru.investing.com
1. Заходим в раздел: "Котировки" → "Акции" → "Фильтр акций"
2. В фильтре выбираем страну: "США" или Россия
3. Затем добавляем критерий: "Дивиденды" → "Дивиденд. доход (%)". В форме указываем ту доходность, которая вам интересна. Я установил от 5%
4. Полученный список акций внимательно анализируем. В первую очередь я смотрю на крупные компании, которые на слуху.
5. Открываем нужную компанию и переходим в раздел: "Отчетность" → "Дивиденды".
6. Изучаем детальную информацию по дивидендам: как стабильно происходит выплата, растет ли сумма, какая див. доходность
❓А есть ли компании, которые стабильно платят?
Да, есть. Им даже придумали своё специальное название — «дивидендные аристократы». И на западе, и в России это компании, которые стабильно делятся прибылью с инвесторами. Но требования к ним в РФ и США разные.
👉🏻Например, в американском списке аристократов около 60-ти компаний, которые выполнили следующие условия:
1. Находятся в индексе S&P 500;
2. Стоят от $3 млрд;
3. Увеличивают годовые дивиденды от 25 лет подряд и более.
👉🏻В России требования намного проще: достаточно наращивать дивиденды не менее 5 лет подряд и торговаться на «Мосбирже».
#акции #дивиденды
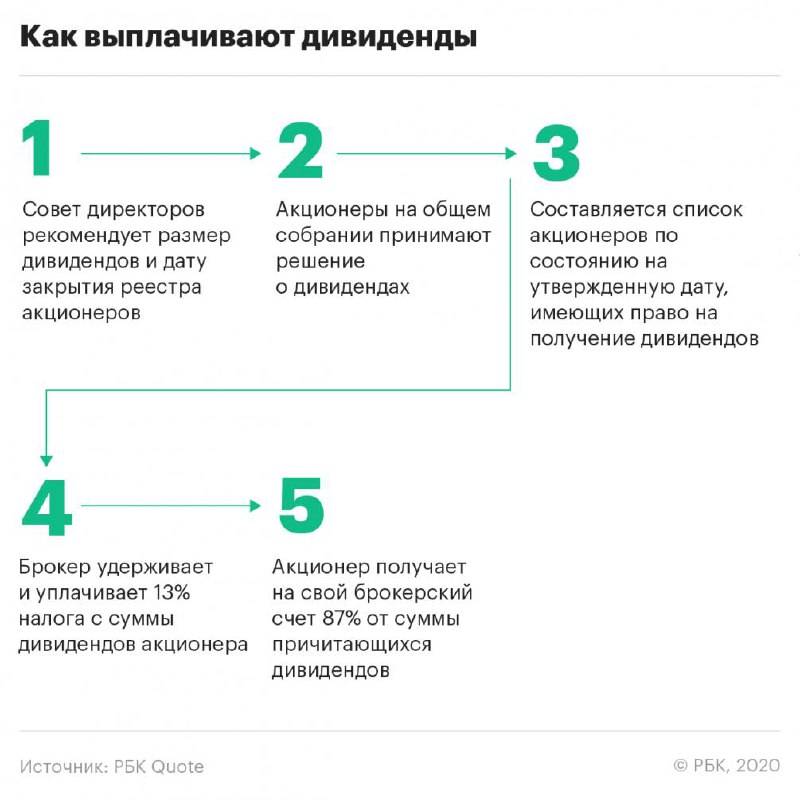
НДФЛ
ℹ️ НДФЛ - это налог (Н) на доходы (Д) физических (Ф) лиц (Л).
☝🏻Если простыми словами - подоходный налог. Так он назывался раньше. Суть простая. Вы получили доход и обязаны отдать его часть государству. Оно, вроде как, помогло его получить. Налог установлен главой 23 Налогового кодекса. Там же прописаны все правила его расчета.
❓Что считают доходом?
Почти все. Вашу зарплату, плату от сдачи собственной квартиры в аренду, доход от продажи любого имущества (машины, квартиры, дачи, пылесоса, телевизора), доход по договору, например, об оказании вами услуг, подарки.
👉🏻Некоторые доходы от налога частично или полностью освобождены. Например, не нужно платить налог с полученного наследства, с квартиры, которую вам подарил близкий родственник, государственные пенсии.
Полный перечень 📑 подобных доходов вы найдете в статье 217 Налогового кодекса. Там, есть довольно экзотические варианты. Например, не платят НДФЛ с дохода: от реализации заготовленных физическими лицами дикорастущих плодов, ягод, орехов, грибов и других пригодных для употребления в пищу лесных ресурсов.
Так что если вы продали на рынке гриб или орех, налоговая инспекция претензий иметь не будет. ☝🏻Главное чтобы он был "дикорастущий" и "пригодный для употребления в пищу". А вот с дохода от продажи поганок или мухоморов заплатить налог все же придется. Они в пищу не годятся.
❗️Доход - это не обязательно деньги
Помимо денег доходом считают и другие "блага", которые вы имели неосторожность получить. Например, если кто то за вас оплатил коммунальные услуги - это ваш доход. Вы своих денег не потратили. Как бы с экономили. Ну и получили доход.
Есть понятие "материальной выгоды". Это вообще некий виртуальный доход, который вы могли получить, если бы были очень умным. Например, вы как-то ухитрились получить кредит 💵 в банке под 0,1% годовых. Эти деньги вы поместили на вклад в этом же банке, но уже под 18% годовых. Выгода налицо. С нее нужно платить налог. Причем не важно поместили вы деньги во вклад или нет. Важно, что у вас появились деньги под низкий процент, которые вы можете туда-сюда крутить. Этого достаточно.
❓Как рассчитать налог?
Общую сумму дохода уменьшают на налоговые вычеты. В результате получают доход, облагаемый налогом. Вычеты - это определенная сумма, установленная законом, которая уменьшает доход при расчете налога. Этих вычетов довольно много:
• на содержание детей (статья 218 кодекса);
• на лечение и обучение (статья 219 кодекса);
• на открытие индивидуального инвестиционного счета (статья 219.1 кодекса);
• на покупку или продажу квартиры (статья 220 кодекса).
➕Суммы этих вычетов различаются и у каждого свои особенности. Облагаемый доход рассчитывают так:
Общая сумма полученного дохода - Общая сумма налоговых вычетов = Доход, часть которого придется отдать
С этого дохода налог платят:
• по ставке 13 процентов (для налоговых резидентов России);
• по ставке 30 процентов (для тех, кто налоговым резидентом России не является).
ℹ️ Налоговый резидент - это человек, который физически находится в России минимум 183 дней в течение 12 месяцев подряд. Его национальность, гражданство, место жительства или вероисповедание никакого значения не имеют. Важно был он в России или нет.
Налог рассчитывают так👇🏻
Доход, облагаемый налогом (то есть уменьшенный на вычеты) х Ставка налога (13 или 30%) = Сумма налога
Сегодня у себя в Инстаграм написала очень важный пост о поправках в налоговый кодекс, которые вступили с 1 января 2021 года.
#налог #ндфл
ℹ️ НДФЛ - это налог (Н) на доходы (Д) физических (Ф) лиц (Л).
☝🏻Если простыми словами - подоходный налог. Так он назывался раньше. Суть простая. Вы получили доход и обязаны отдать его часть государству. Оно, вроде как, помогло его получить. Налог установлен главой 23 Налогового кодекса. Там же прописаны все правила его расчета.
❓Что считают доходом?
Почти все. Вашу зарплату, плату от сдачи собственной квартиры в аренду, доход от продажи любого имущества (машины, квартиры, дачи, пылесоса, телевизора), доход по договору, например, об оказании вами услуг, подарки.
👉🏻Некоторые доходы от налога частично или полностью освобождены. Например, не нужно платить налог с полученного наследства, с квартиры, которую вам подарил близкий родственник, государственные пенсии.
Полный перечень 📑 подобных доходов вы найдете в статье 217 Налогового кодекса. Там, есть довольно экзотические варианты. Например, не платят НДФЛ с дохода: от реализации заготовленных физическими лицами дикорастущих плодов, ягод, орехов, грибов и других пригодных для употребления в пищу лесных ресурсов.
Так что если вы продали на рынке гриб или орех, налоговая инспекция претензий иметь не будет. ☝🏻Главное чтобы он был "дикорастущий" и "пригодный для употребления в пищу". А вот с дохода от продажи поганок или мухоморов заплатить налог все же придется. Они в пищу не годятся.
❗️Доход - это не обязательно деньги
Помимо денег доходом считают и другие "блага", которые вы имели неосторожность получить. Например, если кто то за вас оплатил коммунальные услуги - это ваш доход. Вы своих денег не потратили. Как бы с экономили. Ну и получили доход.
Есть понятие "материальной выгоды". Это вообще некий виртуальный доход, который вы могли получить, если бы были очень умным. Например, вы как-то ухитрились получить кредит 💵 в банке под 0,1% годовых. Эти деньги вы поместили на вклад в этом же банке, но уже под 18% годовых. Выгода налицо. С нее нужно платить налог. Причем не важно поместили вы деньги во вклад или нет. Важно, что у вас появились деньги под низкий процент, которые вы можете туда-сюда крутить. Этого достаточно.
❓Как рассчитать налог?
Общую сумму дохода уменьшают на налоговые вычеты. В результате получают доход, облагаемый налогом. Вычеты - это определенная сумма, установленная законом, которая уменьшает доход при расчете налога. Этих вычетов довольно много:
• на содержание детей (статья 218 кодекса);
• на лечение и обучение (статья 219 кодекса);
• на открытие индивидуального инвестиционного счета (статья 219.1 кодекса);
• на покупку или продажу квартиры (статья 220 кодекса).
➕Суммы этих вычетов различаются и у каждого свои особенности. Облагаемый доход рассчитывают так:
Общая сумма полученного дохода - Общая сумма налоговых вычетов = Доход, часть которого придется отдать
С этого дохода налог платят:
• по ставке 13 процентов (для налоговых резидентов России);
• по ставке 30 процентов (для тех, кто налоговым резидентом России не является).
ℹ️ Налоговый резидент - это человек, который физически находится в России минимум 183 дней в течение 12 месяцев подряд. Его национальность, гражданство, место жительства или вероисповедание никакого значения не имеют. Важно был он в России или нет.
Налог рассчитывают так👇🏻
Доход, облагаемый налогом (то есть уменьшенный на вычеты) х Ставка налога (13 или 30%) = Сумма налога
Сегодня у себя в Инстаграм написала очень важный пост о поправках в налоговый кодекс, которые вступили с 1 января 2021 года.
#налог #ндфл