4 ПОЛЕЗНЫЕ ФИНАНСОВЫЕ ПРИВЫЧКИ
Каждый из нас знает проверенные способы экономии: готовить дома, покупать одежду не в сезон или ждать распродажи. Но есть и менее очевидные способы снизить расходы. Вот несколько полезных финансовых привычек, которые мы часто игнорируем.
▪️Не покупать с первого раза
Если вам особенно понравилась какая-то вещь на витрине, то лучше не покупать её сразу, а выдержать 30-дневную паузу. За стеклом она выглядит совсем не так, как при ближайшем рассмотрении.
Подержите вещь в руках, примерьте. Возможно, она уже не будет казаться вам такой уникальной. А если ожидания всё-таки совпадут с реальностью, вы купите что-то действительно стоящее, что будет радовать не один год.
▪️Не игнорировать кешбэк
Многие до сих пор не любят заводить бонусные карты в магазинах: лень заполнять анкету на кассе или регистрироваться на сайте. А вот и зря! Некоторые магазины возвращают 3–5% от каждой покупки, а накопленными бонусами можно расплатиться в следующий раз.
Есть банковские карты, которые возвращают процент с каждой покупки. Кажется, что 1% — это очень мало, но за несколько месяцев может скопиться внушительная сумма.
▪️Завести шкатулку для чеков
Наверняка, вы давно хотите анализировать расходы, но так и не собрались с силами вносить их в блокнот, а таблицы в Exel совсем пугают. Тогда стоит завести шкатулку для чеков, которые вы раньше всегда выбрасывали. В конце месяца можно приступить к анализу.
▪️Поощрять себя не только покупками
После получения зарплаты или завершения крупного дела хочется сразу себя вознаградить — например походом в кафе или магазин. Однако лучше сразу потратить весомую часть средств на оплату кредитов, если они есть, или отложить на потом.
Хорошая подушка безопасности успокаивает больше, чем траты. И не забывайте, что лёгкий стресс можно снять прогулками и пробежками в парках или вечерним просмотром кино.
❓Используете хоть одну из этих привычек?
#привычки #финансы
Каждый из нас знает проверенные способы экономии: готовить дома, покупать одежду не в сезон или ждать распродажи. Но есть и менее очевидные способы снизить расходы. Вот несколько полезных финансовых привычек, которые мы часто игнорируем.
▪️Не покупать с первого раза
Если вам особенно понравилась какая-то вещь на витрине, то лучше не покупать её сразу, а выдержать 30-дневную паузу. За стеклом она выглядит совсем не так, как при ближайшем рассмотрении.
Подержите вещь в руках, примерьте. Возможно, она уже не будет казаться вам такой уникальной. А если ожидания всё-таки совпадут с реальностью, вы купите что-то действительно стоящее, что будет радовать не один год.
▪️Не игнорировать кешбэк
Многие до сих пор не любят заводить бонусные карты в магазинах: лень заполнять анкету на кассе или регистрироваться на сайте. А вот и зря! Некоторые магазины возвращают 3–5% от каждой покупки, а накопленными бонусами можно расплатиться в следующий раз.
Есть банковские карты, которые возвращают процент с каждой покупки. Кажется, что 1% — это очень мало, но за несколько месяцев может скопиться внушительная сумма.
▪️Завести шкатулку для чеков
Наверняка, вы давно хотите анализировать расходы, но так и не собрались с силами вносить их в блокнот, а таблицы в Exel совсем пугают. Тогда стоит завести шкатулку для чеков, которые вы раньше всегда выбрасывали. В конце месяца можно приступить к анализу.
▪️Поощрять себя не только покупками
После получения зарплаты или завершения крупного дела хочется сразу себя вознаградить — например походом в кафе или магазин. Однако лучше сразу потратить весомую часть средств на оплату кредитов, если они есть, или отложить на потом.
Хорошая подушка безопасности успокаивает больше, чем траты. И не забывайте, что лёгкий стресс можно снять прогулками и пробежками в парках или вечерним просмотром кино.
❓Используете хоть одну из этих привычек?
#привычки #финансы
МОЖНО ЛИ СПРЯТАТЬ РУБЛИ ОТ ИНФЛЯЦИИ
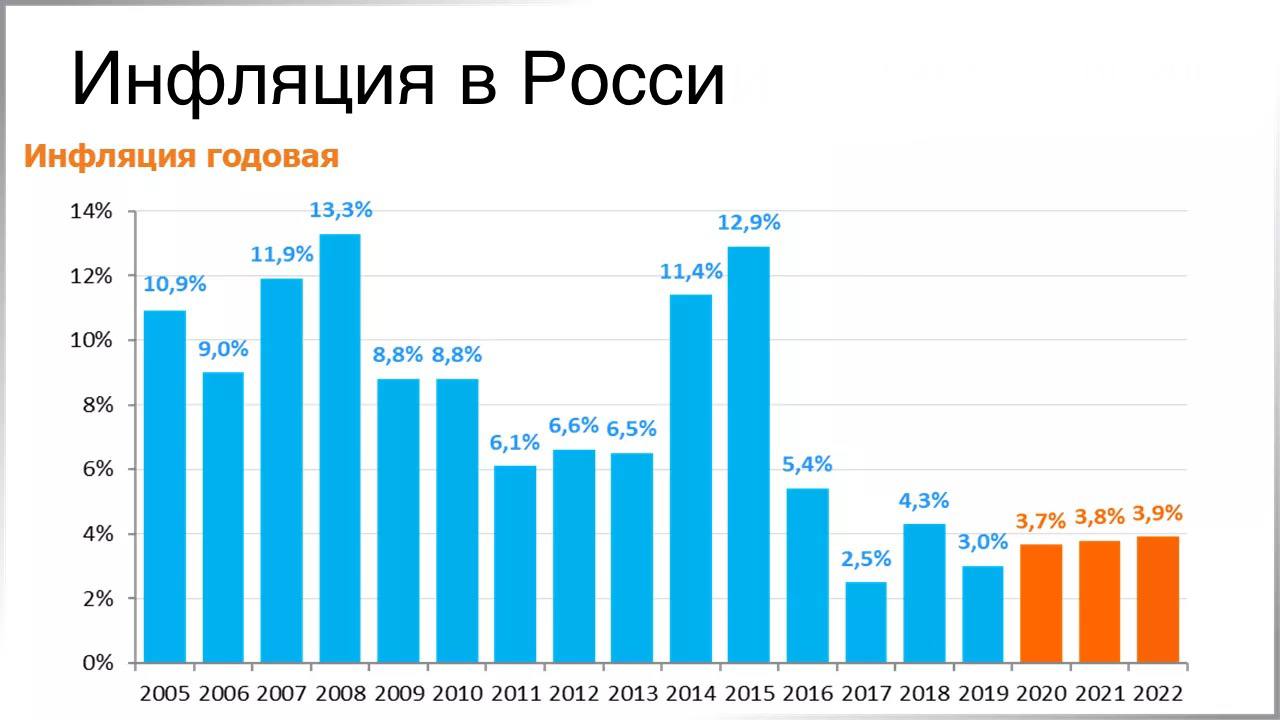
За последние 4 года цены в России по официальным данным выросли 📈 почти на 30%. Можно ли защититься от инфляции с помощью фондового рынка и можно ли спрятать рубли от инфляции в акциях российских компаний?
☝🏻Если мы говорим об официальной инфляции, то фондовый рынок даёт возможность от неё защититься. Например, индекс ММВБ (он показывает, как меняется стоимость акций крупнейших российских компаний) с января 2015 года по январь 2019 года вырос на 70%. Если бы инвестор в то время вложил деньги в акции из этого индекса, то он обогнал бы инфляцию более чем в 2 раза.
❗️ НО ЕСТЬ ДВА ВАЖНЫХ «НО».
▪️Во-первых, вкладывать деньги в акции довольно рискованно. Цены на них сильно колеблются. В отдельные периоды, как, например, было в конце 2008 года, в апреле и сентябре 2018 года, их стоимость может падать на 20% и больше. Восстановление цен может занять несколько месяцев, а иногда и лет. Так что в краткосрочном периоде инвестор может не только не защитить свои активы от инфляции, но и оказаться в убытках.
▪️Во-вторых, реальная инфляция у каждого своя. Она зависит от того, насколько подорожали товары или услуги, на которые человек тратит больше всего денег. Например, на ряд продуктов цены выросли на 25–30%. Поэтому потребители, у которых большая часть расходов уходит на продукты питания, в 2018 году могли ощутить более высокую личную инфляцию, чем официальные 4%, о которых отчитался Росстат.
👇🏻Ребят, делитесь в комментариях, как спасаетесь от инфляции?
#инфляция
За последние 4 года цены в России по официальным данным выросли 📈 почти на 30%. Можно ли защититься от инфляции с помощью фондового рынка и можно ли спрятать рубли от инфляции в акциях российских компаний?
☝🏻Если мы говорим об официальной инфляции, то фондовый рынок даёт возможность от неё защититься. Например, индекс ММВБ (он показывает, как меняется стоимость акций крупнейших российских компаний) с января 2015 года по январь 2019 года вырос на 70%. Если бы инвестор в то время вложил деньги в акции из этого индекса, то он обогнал бы инфляцию более чем в 2 раза.
❗️ НО ЕСТЬ ДВА ВАЖНЫХ «НО».
▪️Во-первых, вкладывать деньги в акции довольно рискованно. Цены на них сильно колеблются. В отдельные периоды, как, например, было в конце 2008 года, в апреле и сентябре 2018 года, их стоимость может падать на 20% и больше. Восстановление цен может занять несколько месяцев, а иногда и лет. Так что в краткосрочном периоде инвестор может не только не защитить свои активы от инфляции, но и оказаться в убытках.
▪️Во-вторых, реальная инфляция у каждого своя. Она зависит от того, насколько подорожали товары или услуги, на которые человек тратит больше всего денег. Например, на ряд продуктов цены выросли на 25–30%. Поэтому потребители, у которых большая часть расходов уходит на продукты питания, в 2018 году могли ощутить более высокую личную инфляцию, чем официальные 4%, о которых отчитался Росстат.
👇🏻Ребят, делитесь в комментариях, как спасаетесь от инфляции?
#инфляция
КАК ВЫБРАТЬ ПОДХОДЯЩИЙ ПИФ
Сегодня у себя в Инстаграм я опубликовала пост «Что такое ПИФ» здесь я хочу рассказать о том, как их выбирать и на что нужно обратить своё внимание.
📈СООТНОШЕНИЕ РИСК/ДОХОДНОСТЬ
Паевые фонды, как и любые другие финансовые инструменты, отличаются риском и доходностью. Это зависит от их стратегии инвестирования. Есть пифы, которые инвестируют только в акции, другие — только в облигации. Некоторые фонды инвестируют в ценные бумаги компаний только определённого сектора. Или в инструменты, доходность которых привязана к цене товара (например, золота) либо к росту фондового рынка разных стран и регионов.
По закону управляющие компании не могут обещать минимальную или ожидаемую доходность от вложений в их пиф, потому что она непредсказуема. Поэтому при выборе конкретного фонда инвесторы изучают доходность, которую он демонстрировал в последние годы, и размер активов, находящихся под его управлением (чем больше, тем лучше). Однако не стоит ожидать, что пиф, который в прошлом году показал доходность в 20%, даст такую доходность и в дальнейшем. Чем больше фонд вырос, тем меньше его потенциал роста.
⏰СРОК ИНВЕСТИРОВАНИЯ
В пифы облигаций средства лучше вкладывать минимум на год, а в пифы акций рекомендуют инвестировать на срок от трёх лет. Как и любые финансовые инструменты, фонды не могут всегда только расти, бывают и снижения. Задача инвестора — сделать так, чтобы периоды роста покрыли снижение и дали желаемую доходность.
💱ВАЛЮТА ИНВЕСТИРОВАНИЯ
Фонды могут инвестировать средства в ценные бумаги не только в рублях, но и в иностранной валюте. Доходность валютных пифов обычно ниже, при этом они считаются менее рискованными, чем рублёвые.
🧾КАК КУПИТЬ ПАИ?
Инвестировать в пифы можно через управляющую компанию «Сбербанк Управление Активами». Открывать брокерский счёт для этого не нужно.
❓Что вам больше нравится ПИФ или ETF?
#пиф
Сегодня у себя в Инстаграм я опубликовала пост «Что такое ПИФ» здесь я хочу рассказать о том, как их выбирать и на что нужно обратить своё внимание.
📈СООТНОШЕНИЕ РИСК/ДОХОДНОСТЬ
Паевые фонды, как и любые другие финансовые инструменты, отличаются риском и доходностью. Это зависит от их стратегии инвестирования. Есть пифы, которые инвестируют только в акции, другие — только в облигации. Некоторые фонды инвестируют в ценные бумаги компаний только определённого сектора. Или в инструменты, доходность которых привязана к цене товара (например, золота) либо к росту фондового рынка разных стран и регионов.
По закону управляющие компании не могут обещать минимальную или ожидаемую доходность от вложений в их пиф, потому что она непредсказуема. Поэтому при выборе конкретного фонда инвесторы изучают доходность, которую он демонстрировал в последние годы, и размер активов, находящихся под его управлением (чем больше, тем лучше). Однако не стоит ожидать, что пиф, который в прошлом году показал доходность в 20%, даст такую доходность и в дальнейшем. Чем больше фонд вырос, тем меньше его потенциал роста.
⏰СРОК ИНВЕСТИРОВАНИЯ
В пифы облигаций средства лучше вкладывать минимум на год, а в пифы акций рекомендуют инвестировать на срок от трёх лет. Как и любые финансовые инструменты, фонды не могут всегда только расти, бывают и снижения. Задача инвестора — сделать так, чтобы периоды роста покрыли снижение и дали желаемую доходность.
💱ВАЛЮТА ИНВЕСТИРОВАНИЯ
Фонды могут инвестировать средства в ценные бумаги не только в рублях, но и в иностранной валюте. Доходность валютных пифов обычно ниже, при этом они считаются менее рискованными, чем рублёвые.
🧾КАК КУПИТЬ ПАИ?
Инвестировать в пифы можно через управляющую компанию «Сбербанк Управление Активами». Открывать брокерский счёт для этого не нужно.
❓Что вам больше нравится ПИФ или ETF?
#пиф
Instagram
ЖЕНЩИНЫ-ИНВЕСТОРЫ
⠀
Друзья! А особенно женщины! Поздравляю вас с самым женским весенним 🌷 праздником! Всего вам самого наилучшего, счастья, любви и финансового благополучия.
Если спросить обычного человека про образ инвестора, то он скажет примерно так: «Солидный 👨🏻💼 мужчина, в хорошем костюме, на дорогой машине»... Вы видите этих людей в рекламе банков, в интернете и везде, где мелькает слово инвестиции.
⠀
☝🏻И ключевое здесь: мужчина. Вообще, так сложилось, что зарабатывать/приумножать деньги – это мужское занятие. Мол женщины должны детей воспитывать, да борщи варить. Но как показывает практика, сейчас все далеко не так.
⠀
❓Много ли вы знаете известных женщин инвесторов? Думаю, мало кто сможет назвать хотя бы 3-х. А по моим наблюдениям, статистика показывает, что с каждым годом всё больше и больше миром финансов и инвестиций интересуются именно девушки. И возможно через 20-30 лет вы будете знать больше девушек инвесторов, чем мужчин.
⠀
🙋🏼♀️Самая активная аудитория – девушки, вопросов больше всего задают девушки, фидбэк от них же...
⠀
Я вижу этому несколько объяснений:
⠀
▪️Чтобы мы ни говорили, сейчас девушки стали более самостоятельными. Они не так сильно зависят от мужчин, больше обучаются, открыты для мира и знаний. У них есть, на мой взгляд, некое лучшее понимание долгосрочной перспективы жизни. Они раньше задумываются о том, на что будут жить к пенсии, помогать детям и внукам. Умеют копить и откладывать средства.
⠀
▪️Мужчина, как добытчик больше мыслит текущим моментом. Мол я сейчас работают и потом смогу работать, поэтому думать нужно о текущем моменте, а не будущем. Деньги сейчас нужно делать, а не потом. У мужчин большую роль играет понятия «соответствия общепринятым нормам». Машина должна быть хорошая, квартира своя, дача, а то у других есть, чем я хуже?
⠀
Конечно, нельзя всех ровнять под одну гребенку. И я лишь излагаю опыт, который вижу. Но для меня это хороший показатель и тенденцию девушек быть финансово-грамотными и независимыми.
❗️Поэтому, девушки, милые, отбросьте все установки и стереотипы о том, что бизнес, финансы и инвестиции – это только для мужчин. Просто выбросьте это из головы и не принижайте свой потенциал. Вы никогда не узнаете на что способны, если не попробуете! Договорились?)))
Ещё раз поздравляю вас с праздником, проведите его незабываемо!
#8марта #женщины
⠀
Друзья! А особенно женщины! Поздравляю вас с самым женским весенним 🌷 праздником! Всего вам самого наилучшего, счастья, любви и финансового благополучия.
Если спросить обычного человека про образ инвестора, то он скажет примерно так: «Солидный 👨🏻💼 мужчина, в хорошем костюме, на дорогой машине»... Вы видите этих людей в рекламе банков, в интернете и везде, где мелькает слово инвестиции.
⠀
☝🏻И ключевое здесь: мужчина. Вообще, так сложилось, что зарабатывать/приумножать деньги – это мужское занятие. Мол женщины должны детей воспитывать, да борщи варить. Но как показывает практика, сейчас все далеко не так.
⠀
❓Много ли вы знаете известных женщин инвесторов? Думаю, мало кто сможет назвать хотя бы 3-х. А по моим наблюдениям, статистика показывает, что с каждым годом всё больше и больше миром финансов и инвестиций интересуются именно девушки. И возможно через 20-30 лет вы будете знать больше девушек инвесторов, чем мужчин.
⠀
🙋🏼♀️Самая активная аудитория – девушки, вопросов больше всего задают девушки, фидбэк от них же...
⠀
Я вижу этому несколько объяснений:
⠀
▪️Чтобы мы ни говорили, сейчас девушки стали более самостоятельными. Они не так сильно зависят от мужчин, больше обучаются, открыты для мира и знаний. У них есть, на мой взгляд, некое лучшее понимание долгосрочной перспективы жизни. Они раньше задумываются о том, на что будут жить к пенсии, помогать детям и внукам. Умеют копить и откладывать средства.
⠀
▪️Мужчина, как добытчик больше мыслит текущим моментом. Мол я сейчас работают и потом смогу работать, поэтому думать нужно о текущем моменте, а не будущем. Деньги сейчас нужно делать, а не потом. У мужчин большую роль играет понятия «соответствия общепринятым нормам». Машина должна быть хорошая, квартира своя, дача, а то у других есть, чем я хуже?
⠀
Конечно, нельзя всех ровнять под одну гребенку. И я лишь излагаю опыт, который вижу. Но для меня это хороший показатель и тенденцию девушек быть финансово-грамотными и независимыми.
❗️Поэтому, девушки, милые, отбросьте все установки и стереотипы о том, что бизнес, финансы и инвестиции – это только для мужчин. Просто выбросьте это из головы и не принижайте свой потенциал. Вы никогда не узнаете на что способны, если не попробуете! Договорились?)))
Ещё раз поздравляю вас с праздником, проведите его незабываемо!
#8марта #женщины
ГЕНДЕРНЫЕ ФОНДЫ
А вы 🤔 знали, что на бирже существуют «гендерные» фонды? Их создатели объединяют компании, которые поддерживают гендерное равенство и ставят женщин на руководящие позиции.
Но высоким спросом такие фонды пока не пользуются. Популярный в последние годы Legal & General Future World Gender in Leadership UK, также известный как «фонд для девочек», 23 февраля заявил, что так и не смог привлечь ожидаемое количество инвесторов. Активы фонда составили £6,1 млн.
Возможно, причина тому — низкая 📉 доходность. Аналитики компании Morningstar выяснили, что в течение последних трех лет практически все гендерные фонды показывают доходность ниже среднерыночной.
👉🏻Исключение — фонд Axa Framlington Women Empowerment. Он инвестирует, например, в Microsoft, Facebook, Visa, Nike и Walt Disney.
Но это не говорит о том, что такие объединения безнадежны. Возможно, в долгосрочной перспективе их ждет успех.
❓Хотели бы вложиться в такие фонды?
#фонды
А вы 🤔 знали, что на бирже существуют «гендерные» фонды? Их создатели объединяют компании, которые поддерживают гендерное равенство и ставят женщин на руководящие позиции.
Но высоким спросом такие фонды пока не пользуются. Популярный в последние годы Legal & General Future World Gender in Leadership UK, также известный как «фонд для девочек», 23 февраля заявил, что так и не смог привлечь ожидаемое количество инвесторов. Активы фонда составили £6,1 млн.
Возможно, причина тому — низкая 📉 доходность. Аналитики компании Morningstar выяснили, что в течение последних трех лет практически все гендерные фонды показывают доходность ниже среднерыночной.
👉🏻Исключение — фонд Axa Framlington Women Empowerment. Он инвестирует, например, в Microsoft, Facebook, Visa, Nike и Walt Disney.
Но это не говорит о том, что такие объединения безнадежны. Возможно, в долгосрочной перспективе их ждет успех.
❓Хотели бы вложиться в такие фонды?
#фонды
8 ЗАКОНОВ ПРИУМНОЖЕНИЯ ДЕНЕГ
⠀
▪️Начните пополнять свой кошелек.
Когда вы получаете заработанную плату или доход, вам необходимо сразу 10%-30% денег оттуда отложить. Вы скажите: «мне и так не хватает денег», но если будете продолжать жить так как живете, у вас никогда их не будет, потому что человеку свойственно тратить все деньги, если он не контролирует их.
⠀
▪️Контролируйте свои расходы.
Необходимо завести тетрадку или в табличку exel вписывать ваши ежедневные расходы. Вы должны понимать куда сливается ваша основная часть денег, чтобы можно было либо где-то купить ту или иную вещь дешевле или может вообще часть вещей на которые вы бездумно тратите деньги вам не нужно.
⠀
▪️Приумножайте богатство.
Вам необходимо заплатить себе 10% от доходов, то есть начать ежемесячно пополнять свой кошелек и не трогать пока эти деньги. Далее необходимо будет вложить их либо в бизнес, либо в недвижимость и т. д. чтобы они приносили другие деньги.
⠀
▪️Берегите своё богатство от потерь. Это правило говорит, что перед тем как вам вложить куда-либо ваши деньги, вам необходимо знать с кем консультировать и в проигрышное дело не вкладывать. И советы спрашивать у людей профессионалов.
⠀
▪️Превратите своё жилище в прибыльное предприятие.
Если у вас нет собственной недвижимости, то скорее всего вы ее снимаете, тем самым часть своих денег вы спускаете в унитаз. Намного выгоднее будет приобрести жилье в кредит и платить ежемесячно кредит такой же как если бы вы платили за съемную квартиру.
⠀
▪️Обеспечьте доход на будущее.
Соотнося это к современному миру, вам необходимо 10% от своих доходов вкладывать в инвестиции долгосрочные, что принесет вам через 5-10 лет либо пассивный источник дохода, либо не малую сумму, которая будет как подушка безопасности, либо деньгами, которыми также можно управлять и приумножать.
⠀
▪️Совершенствуйте умение зарабатывать. Это правило гласит о том, что Вам необходимо повышать свои навыки в сфере финансов, либо навыки с помощью которых вы сможете еще больше зарабатывать.
⠀
▪️Благотворительность. Десятую часть своего дохода, вам необходимо отдавать на благотворительность.
⠀
❓Используйте хоть один из этих законов?
#законыденег
⠀
▪️Начните пополнять свой кошелек.
Когда вы получаете заработанную плату или доход, вам необходимо сразу 10%-30% денег оттуда отложить. Вы скажите: «мне и так не хватает денег», но если будете продолжать жить так как живете, у вас никогда их не будет, потому что человеку свойственно тратить все деньги, если он не контролирует их.
⠀
▪️Контролируйте свои расходы.
Необходимо завести тетрадку или в табличку exel вписывать ваши ежедневные расходы. Вы должны понимать куда сливается ваша основная часть денег, чтобы можно было либо где-то купить ту или иную вещь дешевле или может вообще часть вещей на которые вы бездумно тратите деньги вам не нужно.
⠀
▪️Приумножайте богатство.
Вам необходимо заплатить себе 10% от доходов, то есть начать ежемесячно пополнять свой кошелек и не трогать пока эти деньги. Далее необходимо будет вложить их либо в бизнес, либо в недвижимость и т. д. чтобы они приносили другие деньги.
⠀
▪️Берегите своё богатство от потерь. Это правило говорит, что перед тем как вам вложить куда-либо ваши деньги, вам необходимо знать с кем консультировать и в проигрышное дело не вкладывать. И советы спрашивать у людей профессионалов.
⠀
▪️Превратите своё жилище в прибыльное предприятие.
Если у вас нет собственной недвижимости, то скорее всего вы ее снимаете, тем самым часть своих денег вы спускаете в унитаз. Намного выгоднее будет приобрести жилье в кредит и платить ежемесячно кредит такой же как если бы вы платили за съемную квартиру.
⠀
▪️Обеспечьте доход на будущее.
Соотнося это к современному миру, вам необходимо 10% от своих доходов вкладывать в инвестиции долгосрочные, что принесет вам через 5-10 лет либо пассивный источник дохода, либо не малую сумму, которая будет как подушка безопасности, либо деньгами, которыми также можно управлять и приумножать.
⠀
▪️Совершенствуйте умение зарабатывать. Это правило гласит о том, что Вам необходимо повышать свои навыки в сфере финансов, либо навыки с помощью которых вы сможете еще больше зарабатывать.
⠀
▪️Благотворительность. Десятую часть своего дохода, вам необходимо отдавать на благотворительность.
⠀
❓Используйте хоть один из этих законов?
#законыденег
ИНДИКАТОРЫ СПАДА В ЭКОНОМИКЕ
Сегодня понедельник - начнём эту неделю с очень важного поста - индикаторы 📊 спада в экономике, за которыми стоит следить инвестору.
Когда экономика сокращается, у компаний может падать прибыль. Вот несколько индикаторов, которые могут предсказывать кризисы с опережением официальной статистики👇🏻
🛒 Индекс потребительской уверенности. Его вычисляют по результатам опросов — людей спрашивают, что они думают о будущей экономической ситуации в целом, а также о своём личном финансовом положении или состоянии рынков товаров и услуг и сбережений. Следить за индикатором можно на сайте Росстата, он обновляется каждый квартал. Также поведение потребителей изучает компания Neilsen.
📌 Почему важен: если ситуация в экономике ухудшается, люди могут ощутить это раньше, чем статистические агентства зафиксируют спад ВВП. При снижении уверенности в будущем потребители снижают расходы, что негативно сказывается на компаниях, продающих товары внутри страны, и начинают больше откладывать.
🚂 Погрузка на железных дорогах — объёмы перевозок грузов по железной дороге, посчитанные в тоннах. Следить за индикатором можно на сайте РЖД, статистика выходит раз в месяц.
📌 Почему важен: снижение объёма перевозки грузов может говорить о сокращении объёма промышленного выпуска. Правда на показатель также могут повлиять снижение спроса из-за рубежа на экспортные товары, ремонт железных дорог и повышение тарифов.
🏦 Инверсия кривой доходности — превышение доходности краткосрочных (трёхмесячных или двухлетних) казначейских облигаций США над доходностью десятилетних. Следить можно на сайта Минфина США, обновляется каждый день.
📌 Почему важен: обычно доходность более длинных бумаг выше, чем коротких, — инвесторы требуют более высокую премию за вложения на долгий срок. Если всё наоборот, это значит, что ближайшее будущее более рискованно, чем отдалённое, — инвесторы опасаются рецессии.
#экономика
Сегодня понедельник - начнём эту неделю с очень важного поста - индикаторы 📊 спада в экономике, за которыми стоит следить инвестору.
Когда экономика сокращается, у компаний может падать прибыль. Вот несколько индикаторов, которые могут предсказывать кризисы с опережением официальной статистики👇🏻
🛒 Индекс потребительской уверенности. Его вычисляют по результатам опросов — людей спрашивают, что они думают о будущей экономической ситуации в целом, а также о своём личном финансовом положении или состоянии рынков товаров и услуг и сбережений. Следить за индикатором можно на сайте Росстата, он обновляется каждый квартал. Также поведение потребителей изучает компания Neilsen.
📌 Почему важен: если ситуация в экономике ухудшается, люди могут ощутить это раньше, чем статистические агентства зафиксируют спад ВВП. При снижении уверенности в будущем потребители снижают расходы, что негативно сказывается на компаниях, продающих товары внутри страны, и начинают больше откладывать.
🚂 Погрузка на железных дорогах — объёмы перевозок грузов по железной дороге, посчитанные в тоннах. Следить за индикатором можно на сайте РЖД, статистика выходит раз в месяц.
📌 Почему важен: снижение объёма перевозки грузов может говорить о сокращении объёма промышленного выпуска. Правда на показатель также могут повлиять снижение спроса из-за рубежа на экспортные товары, ремонт железных дорог и повышение тарифов.
🏦 Инверсия кривой доходности — превышение доходности краткосрочных (трёхмесячных или двухлетних) казначейских облигаций США над доходностью десятилетних. Следить можно на сайта Минфина США, обновляется каждый день.
📌 Почему важен: обычно доходность более длинных бумаг выше, чем коротких, — инвесторы требуют более высокую премию за вложения на долгий срок. Если всё наоборот, это значит, что ближайшее будущее более рискованно, чем отдалённое, — инвесторы опасаются рецессии.
#экономика
РОЛЬ ЦЕНТРОБАНКОВ В ЦЕНАХ НА АКТИВЫ
А вы знаете, какую роль играют центробанки в ценах на активы?
☝🏻Основной рычаг давления на рынки — ключевая ставка. Это минимальный процент, по которому центральные банки (ЦБ) дают займы коммерческим. И одновременно — максимальный, по которому ЦБ готовы принимать деньги на депозит.
Как изменение ключевой ставки влияет на стоимость биржевых активов
📜 Облигации
Быстрее всего на изменение или ожидание изменения ключевой ставки реагирует рынок облигаций. Если инвесторы ждут, что ЦБ снизит ключевую ставку, спрос на уже выпущенные облигации растёт. В итоге их цена повышается, а доходность снижается. Верно и обратное: если ключевая ставка растёт, стоимость выпусков облигаций в обращении падает.
📊 Акции. На цену акций снижение ключевой ставки влияет по нескольким причинам.
Как правило, низкие ставки могут увеличивать прибыль компаний в долгосрочной перспективе, так как кредиты становятся более доступны: можно вложить деньги в новые проекты, снизить долговую нагрузку и т. д. Всё это увеличивает привлекательность акций для инвесторов.
При снижении ставок стоимость привлечения денег для крупных инвесторов также снижается, растёт спрос на акции с их стороны, что приводит к росту стоимости бумаг. Одновременно уменьшается привлекательность вложений в облигации и депозиты.
Поэтому инвесторы могут покупать акции как альтернативный способ получения дохода. Дивиденды компаний также становятся более привлекательными. При повышении ставок всё происходит с точностью до наоборот.
🏅 Золото. При прочих равных снижение ключевой ставки увеличивает спрос на драгметалл, так как инвесторы понимают, что инфляция, скорее всего, вырастет, а предложение золота ограничено.
❓Как думаете, ближайшее время ЦБ поднимет, снизит или оставит прежней КС?
#ключеваяставка
А вы знаете, какую роль играют центробанки в ценах на активы?
☝🏻Основной рычаг давления на рынки — ключевая ставка. Это минимальный процент, по которому центральные банки (ЦБ) дают займы коммерческим. И одновременно — максимальный, по которому ЦБ готовы принимать деньги на депозит.
Как изменение ключевой ставки влияет на стоимость биржевых активов
📜 Облигации
Быстрее всего на изменение или ожидание изменения ключевой ставки реагирует рынок облигаций. Если инвесторы ждут, что ЦБ снизит ключевую ставку, спрос на уже выпущенные облигации растёт. В итоге их цена повышается, а доходность снижается. Верно и обратное: если ключевая ставка растёт, стоимость выпусков облигаций в обращении падает.
📊 Акции. На цену акций снижение ключевой ставки влияет по нескольким причинам.
Как правило, низкие ставки могут увеличивать прибыль компаний в долгосрочной перспективе, так как кредиты становятся более доступны: можно вложить деньги в новые проекты, снизить долговую нагрузку и т. д. Всё это увеличивает привлекательность акций для инвесторов.
При снижении ставок стоимость привлечения денег для крупных инвесторов также снижается, растёт спрос на акции с их стороны, что приводит к росту стоимости бумаг. Одновременно уменьшается привлекательность вложений в облигации и депозиты.
Поэтому инвесторы могут покупать акции как альтернативный способ получения дохода. Дивиденды компаний также становятся более привлекательными. При повышении ставок всё происходит с точностью до наоборот.
🏅 Золото. При прочих равных снижение ключевой ставки увеличивает спрос на драгметалл, так как инвесторы понимают, что инфляция, скорее всего, вырастет, а предложение золота ограничено.
❓Как думаете, ближайшее время ЦБ поднимет, снизит или оставит прежней КС?
#ключеваяставка
КАК ЗАРАБОТАТЬ НА ДИВИДЕНДАХ
Многие инвесторы хотят добиться финансовой независимости и создать себе источник пассивного дохода. В этом могут помочь акции дивидендных компаний. Дивиденды — это часть прибыли или свободного денежного потока, которую компания выплачивает акционерам. Сегодня напомню, как грамотно действовать, чтобы заработать на дивидендах💰
⠀
❓Как выбрать хорошую дивидендную компанию?
⠀
▪️ознакомьтесь с историей дивидендных выплат — как долго компания платит дивиденды, насколько они стабильны, какова дивидендная доходность;
⠀
▪️обратите внимание на различные дополнения и оговорки, так как в них могут рассматриваться возможные причины изменений в расчетах или отмены дивидендов;
⠀
▪️подсчитайте дивидендную доходность. Размер дивидендов сам по себе ни о чем не говорит. Для этого нужно сумму дивидендов на одну акцию поделить на цену акции на день покупки и умножить на 100%;
⠀
❓Когда лучше покупать акции под дивиденды?
⠀
▪️Публикация отчетности — есть инвесторы, которые рискуют и начинают покупать акции еще до объявления размера дивидендов. Риск покупки акций на этом этапе состоит в том, что компания может неожиданно уменьшить размер дивидендов или вообще решит их не платить.
⠀
▪️Заседание совета директоров — участники заседания дают рекомендации по размеру дивидендов и определяют дату, на которую надо владеть акциями, чтобы получить дивиденды. Она называется дивидендной отсечкой😉
⠀
▪️Общее собрание акционеров — на нем принимают окончательное решение о выплате дивидендов. Чаще всего акционеры соглашаются с рекомендацией совета директоров, но бывают исключения. Если акционеры голосуют против, то дивиденды не выплачиваются или переносятся на другой период.
⠀
❗️Имейте в виду, что акции на Московской и Санкт-Петербургской биржах торгуются в режиме T+2, то есть покупатель становится владельцем бумаг только на второй рабочий день после сделки. В день отсечки покупать акции уже поздно.
#дивиденды
Многие инвесторы хотят добиться финансовой независимости и создать себе источник пассивного дохода. В этом могут помочь акции дивидендных компаний. Дивиденды — это часть прибыли или свободного денежного потока, которую компания выплачивает акционерам. Сегодня напомню, как грамотно действовать, чтобы заработать на дивидендах💰
⠀
❓Как выбрать хорошую дивидендную компанию?
⠀
▪️ознакомьтесь с историей дивидендных выплат — как долго компания платит дивиденды, насколько они стабильны, какова дивидендная доходность;
⠀
▪️обратите внимание на различные дополнения и оговорки, так как в них могут рассматриваться возможные причины изменений в расчетах или отмены дивидендов;
⠀
▪️подсчитайте дивидендную доходность. Размер дивидендов сам по себе ни о чем не говорит. Для этого нужно сумму дивидендов на одну акцию поделить на цену акции на день покупки и умножить на 100%;
⠀
❓Когда лучше покупать акции под дивиденды?
⠀
▪️Публикация отчетности — есть инвесторы, которые рискуют и начинают покупать акции еще до объявления размера дивидендов. Риск покупки акций на этом этапе состоит в том, что компания может неожиданно уменьшить размер дивидендов или вообще решит их не платить.
⠀
▪️Заседание совета директоров — участники заседания дают рекомендации по размеру дивидендов и определяют дату, на которую надо владеть акциями, чтобы получить дивиденды. Она называется дивидендной отсечкой😉
⠀
▪️Общее собрание акционеров — на нем принимают окончательное решение о выплате дивидендов. Чаще всего акционеры соглашаются с рекомендацией совета директоров, но бывают исключения. Если акционеры голосуют против, то дивиденды не выплачиваются или переносятся на другой период.
⠀
❗️Имейте в виду, что акции на Московской и Санкт-Петербургской биржах торгуются в режиме T+2, то есть покупатель становится владельцем бумаг только на второй рабочий день после сделки. В день отсечки покупать акции уже поздно.
#дивиденды
ЦИФРОВОЙ РУБЛЬ
В конце прошлого года на сайте ЦБ появилась новость о том, что Банк России начинает общественные консультации о выпуске цифрового рубля.
До внедрения в жизнь ещё далеко, но давайте разберемся, что это такое и чем может грозить👇🏻
Это все тот же российский рубль, который будет выпускать Банк России. Наличные и безналичные расчеты никуда не денутся, во всяком случае в ближайшие годы.
ЦР рассматривают как дополнение к существующим формам. Граждане смогут зачислять их на свои электронные кошельки 👛 и использовать с помощью мобильных устройств и других носителей (пока непонятно каких) как в онлайн, так и в офлайн режимах (даже если не будет мобильной связи).
Предусматривается свободный перевод рублей в разные формы.
Форма ЦР - это уникальный цифровой код, который будет храниться на специальном электронном кошельке.
И конечно, чтобы всё это заработало нужна разработка специальной инфраструктуры! Страшно представить сколько на это уйдет не цифровых рублей. Работа предстоит колоссальная!
☝🏻Главная идея ЦР это собрать в нем только плюсы наличных и безналичных денег.
Важно, то, что ЦР будет храниться на индивидуальных электронных кошельках, открытых в платежной системе Банка России. Так, постепенно, будет снижаться необходимость в банках-посредниках. И эти банки с появлением ЦР начнут терять значительные деньги, которые зарабатывают на эквайринге.
Но на данном этапе ❌ не предусматривается возможность начисления процентов на ЦР, которые лежат в электронном кошельке. Так что для накопления и приумножения придется, по старинке, использовать и дальше безналичные рубли и инвестиции.
ЦБ РФ не первопроходец в этой сфере. Цифровые валюты действуют уже в Китае, Швеции, Норвегии. В других странах идут активные консультации по их внедрению.
❓Как относитесь к идеи внедрения?
#цифровойрубль
В конце прошлого года на сайте ЦБ появилась новость о том, что Банк России начинает общественные консультации о выпуске цифрового рубля.
До внедрения в жизнь ещё далеко, но давайте разберемся, что это такое и чем может грозить👇🏻
Это все тот же российский рубль, который будет выпускать Банк России. Наличные и безналичные расчеты никуда не денутся, во всяком случае в ближайшие годы.
ЦР рассматривают как дополнение к существующим формам. Граждане смогут зачислять их на свои электронные кошельки 👛 и использовать с помощью мобильных устройств и других носителей (пока непонятно каких) как в онлайн, так и в офлайн режимах (даже если не будет мобильной связи).
Предусматривается свободный перевод рублей в разные формы.
Форма ЦР - это уникальный цифровой код, который будет храниться на специальном электронном кошельке.
И конечно, чтобы всё это заработало нужна разработка специальной инфраструктуры! Страшно представить сколько на это уйдет не цифровых рублей. Работа предстоит колоссальная!
☝🏻Главная идея ЦР это собрать в нем только плюсы наличных и безналичных денег.
Важно, то, что ЦР будет храниться на индивидуальных электронных кошельках, открытых в платежной системе Банка России. Так, постепенно, будет снижаться необходимость в банках-посредниках. И эти банки с появлением ЦР начнут терять значительные деньги, которые зарабатывают на эквайринге.
Но на данном этапе ❌ не предусматривается возможность начисления процентов на ЦР, которые лежат в электронном кошельке. Так что для накопления и приумножения придется, по старинке, использовать и дальше безналичные рубли и инвестиции.
ЦБ РФ не первопроходец в этой сфере. Цифровые валюты действуют уже в Китае, Швеции, Норвегии. В других странах идут активные консультации по их внедрению.
❓Как относитесь к идеи внедрения?
#цифровойрубль
Внимание Москва
отель Azimut
06.04.2021
С 9:00-18:00
Международная Ассоциация Финансовых Советников
проводит открытую конференцию по инвестициям.
Поговорим простым языком о инвестициях и финансовой безопасности.
🔸Что такое настоящие инвестиции и, как правильно инвестировать.
🔸Что такое семейный рентный капитал, как правильно и безопасно его создавать
🔸Почему 90% современных инвесторов, на самом деле не инвесторы
🔸Разберём самые распространённые ошибки, заблуждения и как их избежать
🔸Какие современные механизмы инвестирования существуют для частных лиц
🔸Как получить доступ к международным финансовым продуктам в своей стране
🔸Закрытые финансовые клубы, что это такое. Какие задачи они решают и как туда попасть.
🔸Как накопить на достойную пенсию или образование детям
🔸Как перестраховать риски при открытии нового бизнеса и инвестировании в рисковые инструменты.
Спикер мероприятия:
🎙 Сергей Семенюк
- Финансовый советник Международной Ассоциации финансовых советников.
- Практик - инвестор
- Бизнес тренер
- Опыт в бизнесе более 20 лет
- Выпускник Международной Бизнес Академии
🎫 Стоимость мероприятия
2500₽.
В стоимость входит вся программа+обед.
🏡Адрес : Отель Азимут
ул. Смоленская д.8
3 этаж зал Уфа.
По всем вопросам пишите в личку.
До скорой встречи🙏🏻
отель Azimut
06.04.2021
С 9:00-18:00
Международная Ассоциация Финансовых Советников
проводит открытую конференцию по инвестициям.
Поговорим простым языком о инвестициях и финансовой безопасности.
🔸Что такое настоящие инвестиции и, как правильно инвестировать.
🔸Что такое семейный рентный капитал, как правильно и безопасно его создавать
🔸Почему 90% современных инвесторов, на самом деле не инвесторы
🔸Разберём самые распространённые ошибки, заблуждения и как их избежать
🔸Какие современные механизмы инвестирования существуют для частных лиц
🔸Как получить доступ к международным финансовым продуктам в своей стране
🔸Закрытые финансовые клубы, что это такое. Какие задачи они решают и как туда попасть.
🔸Как накопить на достойную пенсию или образование детям
🔸Как перестраховать риски при открытии нового бизнеса и инвестировании в рисковые инструменты.
Спикер мероприятия:
🎙 Сергей Семенюк
- Финансовый советник Международной Ассоциации финансовых советников.
- Практик - инвестор
- Бизнес тренер
- Опыт в бизнесе более 20 лет
- Выпускник Международной Бизнес Академии
🎫 Стоимость мероприятия
2500₽.
В стоимость входит вся программа+обед.
🏡Адрес : Отель Азимут
ул. Смоленская д.8
3 этаж зал Уфа.
По всем вопросам пишите в личку.
До скорой встречи🙏🏻
КАК ЗАЩИТИТЬСЯ ОТ ПАДЕНИЯ РЫНКА
☝🏻Инвестиции — это всегда риск, ведь рынок это не статичная, а постоянно меняющаяся система, на которую влияют множество внутренних и внешних факторов. Что делать, когда рынок падает, и как не уйти в «минус» во время паники на биржах?
4 шага, которые спасут ваши деньги:
1. Создать «подушку безопасности»
Это значит — сформировать специальный фонд, инвестируя часть средств консервативно. К примеру — в депозиты или облигации . Он будет менее подвержен изменениям на рынке. А если вам срочно понадобятся средства — вы сможете легко их из такой «подушки» достать.
2. Определитесь с целями
Нужно для себя определить, какова ваша основная стратегия на рынке. Если вы — долгосрочный инвестор, что волатильность на рынке не должна вас беспокоить. После любых спадов рынок восстанавливается, на это требуется только время. Если ваша цель — инвестиции на срок менее 3 лет, то в нестабильное время лучше «выйти» из рискованных активов.
3. Диверсифицировать портфель
Сбалансированный инвестиционный портфель должен состоять из активов разной природы: акции, облигации, недвижимость, золото. Цены на такие активы в один и тот же период времени двигаются в разные стороны — что-то может вырасти, а что-то — упасть.
4. Присмотреться к дивидендным акциям
Успешные американские инвесторы покупают не акции роста, а именно «дивидендных аристократов» — которые увеличивают дивидендные выплаты год от года на протяжении более 25 лет. В случае снижения на рынке дивиденды позволяют портфелю инвестора не падать вслед за индексами
❓А вы готовы к падениям рынка?
☝🏻Инвестиции — это всегда риск, ведь рынок это не статичная, а постоянно меняющаяся система, на которую влияют множество внутренних и внешних факторов. Что делать, когда рынок падает, и как не уйти в «минус» во время паники на биржах?
4 шага, которые спасут ваши деньги:
1. Создать «подушку безопасности»
Это значит — сформировать специальный фонд, инвестируя часть средств консервативно. К примеру — в депозиты или облигации . Он будет менее подвержен изменениям на рынке. А если вам срочно понадобятся средства — вы сможете легко их из такой «подушки» достать.
2. Определитесь с целями
Нужно для себя определить, какова ваша основная стратегия на рынке. Если вы — долгосрочный инвестор, что волатильность на рынке не должна вас беспокоить. После любых спадов рынок восстанавливается, на это требуется только время. Если ваша цель — инвестиции на срок менее 3 лет, то в нестабильное время лучше «выйти» из рискованных активов.
3. Диверсифицировать портфель
Сбалансированный инвестиционный портфель должен состоять из активов разной природы: акции, облигации, недвижимость, золото. Цены на такие активы в один и тот же период времени двигаются в разные стороны — что-то может вырасти, а что-то — упасть.
4. Присмотреться к дивидендным акциям
Успешные американские инвесторы покупают не акции роста, а именно «дивидендных аристократов» — которые увеличивают дивидендные выплаты год от года на протяжении более 25 лет. В случае снижения на рынке дивиденды позволяют портфелю инвестора не падать вслед за индексами
❓А вы готовы к падениям рынка?
ФИНАНСОВЫЕ ПРИМЕТЫ
А вы знаете, что у финансистов тоже есть свои приметы? Как вам такая: Солнечная погода усиливает желание купить акции ☀️💸
☁️ В пасмурные дни инвесторы склонны считать цены акций и значение биржевого индекса завышенными. В результате они не так решительны при покупке. К такому выводу пришли исследователи из Йельского университета на основе данных о сделках на американском фондовом рынке.
🌤 А в солнечные дни настроение инвесторов улучшается, что заставляет их не столь критично оценивать риски. Причём погода влияет даже на профессиональных инвесторов, хотя считается, что они менее склонны к поведенческим искажениям. Сотрудники банков, ПИФов, страховых компаний, пенсионных фондов, находящихся в американских штатах с бóльшим количеством солнечных дней в году, совершают на 10% больше сделок, чем инвесторы в дождливых штатах.
ВЫВОД
Как это ни странно звучит, в хорошем настроении лучше не погружаться в мир фондового рынка. Оптимизм повышает шансы принять рискованные решения.
❓А вы верите в приметы?
#приметы
А вы знаете, что у финансистов тоже есть свои приметы? Как вам такая: Солнечная погода усиливает желание купить акции ☀️💸
☁️ В пасмурные дни инвесторы склонны считать цены акций и значение биржевого индекса завышенными. В результате они не так решительны при покупке. К такому выводу пришли исследователи из Йельского университета на основе данных о сделках на американском фондовом рынке.
🌤 А в солнечные дни настроение инвесторов улучшается, что заставляет их не столь критично оценивать риски. Причём погода влияет даже на профессиональных инвесторов, хотя считается, что они менее склонны к поведенческим искажениям. Сотрудники банков, ПИФов, страховых компаний, пенсионных фондов, находящихся в американских штатах с бóльшим количеством солнечных дней в году, совершают на 10% больше сделок, чем инвесторы в дождливых штатах.
ВЫВОД
Как это ни странно звучит, в хорошем настроении лучше не погружаться в мир фондового рынка. Оптимизм повышает шансы принять рискованные решения.
❓А вы верите в приметы?
#приметы
ТОП РОССИЙСКИХ АКЦИЙ ОТ АНАЛИТИКОВ СБЕРБАНКА
🔥 Газпром. Улучшение конъюнктуры глобального газового рынка предполагает значительный рост финансовых показателей компании в следующем году и повышение дивидендной доходности до 10% в 2022 году.
🛢 Роснефть. Предоставленные компании налоговые льготы ускорят восстановление прибыли и улучшат дивидендную доходность (до 9% в 2022 году). В перспективе катализаторами роста могут стать привлечение партнеров в проект «Восток Ойл» и получение крупного финансирования на условиях предоплаты.
🛢 Транснефть (привилегированные акции). Недавно одобренная правительством дивидендная политика Транснефти делает перспективу будущих выплат более определенной. Дивидендная доходность к 2023 году может превысить 10%.
🛢 Татнефть. Компания значительно пострадала от недавних изменений налогового режима, но остается высоко прибыльным бизнесом, который генерирует устойчивые дивидендные потоки. Уже в 2021 году можно будет рассчитывать на дивидендную доходность более 10%.
🏭 Норникель. Компания торгуется с весьма привлекательной оценкой. При этом стоимость корзины металлов, выпускаемых Норникелем, на фоне восстановления мировой экономики должна вырасти.
📧 Mail.ru Group. Мы видим два возможных катализатора в среднесрочной перспективе: это потенциальное IPO игрового бизнеса и консолидацию сервисов онлайн-образования в отдельной вертикали.
🥚 МТС. Дивидендная доходность превышает 9%. Дополнительными позитивными факторами являются благоприятная конкурентная среда, перспективы сокращения убыточной розничной сети и возвращение роуминговых доходов, которые должны позитивно повлиять на денежные потоки.
🛒 X5 Retail Group. Компания собирается выделить онлайн-бизнес в отдельное юрлицо, которое затем выйдет на IPO. Это должно поспособствовать кристаллизации стоимости этого сегмента, который пока недооценен рынком.
🌊 РусГидро. Сильные результаты 2020 года на фоне высокой водности позволят компании в значительной степени компенсировать списания, связанные с вводом в эксплуатацию ТЭЦ в Советской Гавани. Дивидендная доходность по итогам 2020 года должна вырасти до 8%, а в 2021–2022 годах (когда списаний не ожидается) она может превысить 9%.
❓Что у вас есть в портфеле?
#акции
🔥 Газпром. Улучшение конъюнктуры глобального газового рынка предполагает значительный рост финансовых показателей компании в следующем году и повышение дивидендной доходности до 10% в 2022 году.
🛢 Роснефть. Предоставленные компании налоговые льготы ускорят восстановление прибыли и улучшат дивидендную доходность (до 9% в 2022 году). В перспективе катализаторами роста могут стать привлечение партнеров в проект «Восток Ойл» и получение крупного финансирования на условиях предоплаты.
🛢 Транснефть (привилегированные акции). Недавно одобренная правительством дивидендная политика Транснефти делает перспективу будущих выплат более определенной. Дивидендная доходность к 2023 году может превысить 10%.
🛢 Татнефть. Компания значительно пострадала от недавних изменений налогового режима, но остается высоко прибыльным бизнесом, который генерирует устойчивые дивидендные потоки. Уже в 2021 году можно будет рассчитывать на дивидендную доходность более 10%.
🏭 Норникель. Компания торгуется с весьма привлекательной оценкой. При этом стоимость корзины металлов, выпускаемых Норникелем, на фоне восстановления мировой экономики должна вырасти.
📧 Mail.ru Group. Мы видим два возможных катализатора в среднесрочной перспективе: это потенциальное IPO игрового бизнеса и консолидацию сервисов онлайн-образования в отдельной вертикали.
🥚 МТС. Дивидендная доходность превышает 9%. Дополнительными позитивными факторами являются благоприятная конкурентная среда, перспективы сокращения убыточной розничной сети и возвращение роуминговых доходов, которые должны позитивно повлиять на денежные потоки.
🛒 X5 Retail Group. Компания собирается выделить онлайн-бизнес в отдельное юрлицо, которое затем выйдет на IPO. Это должно поспособствовать кристаллизации стоимости этого сегмента, который пока недооценен рынком.
🌊 РусГидро. Сильные результаты 2020 года на фоне высокой водности позволят компании в значительной степени компенсировать списания, связанные с вводом в эксплуатацию ТЭЦ в Советской Гавани. Дивидендная доходность по итогам 2020 года должна вырасти до 8%, а в 2021–2022 годах (когда списаний не ожидается) она может превысить 9%.
❓Что у вас есть в портфеле?
#акции
www.sberbank.ru
Купить акции – цена, котировки и динамика стоимости акций онлайн
Купить акции - цена, котировки и динамика стоимости акций онлайн
ФИНАНСОВЫЕ ПРИМЕТЫ
часть 2
Итак, сегодня хочу продолжить тему финансовых примет и познакомить вас со следующей👇🏻
Примета: Плохие новости действуют сильнее, чем хорошие.
Негативные новости во время падения 📉 рынка акций создают у инвесторов ощущение надвигающейся катастрофы. В то же время позитивные новости при растущем рынке не оказывают заметного воздействия, выяснила группа исследователей из США (один из них — нобелевский лауреат по экономике Роберт Шиллер).
☝🏻Этот эффект наблюдается в основном у частных инвесторов. Шиллер и другие исследователи пишут, что даже не связанные с рынком акций негативные новости ухудшают ожидания инвесторов.
ВЫВОДЫ:
▪️Во-первых, когда рынок падает после плохих новостей, на него ощутимо «давят» эмоции. После того, как эмоции стихнут, цены на активы, скорее всего, вернутся к экономической реальности.
▪️Во-вторых, если видите негативную новость о компании, не спешите с решениями. Поищите больше информации, посмотрите другие источники — возможно, там вы найдёте другую оценку ситуации.
❓А ваши финансовые решения подвержены влиянию различных внешних факторов?
#приметы
часть 2
Итак, сегодня хочу продолжить тему финансовых примет и познакомить вас со следующей👇🏻
Примета: Плохие новости действуют сильнее, чем хорошие.
Негативные новости во время падения 📉 рынка акций создают у инвесторов ощущение надвигающейся катастрофы. В то же время позитивные новости при растущем рынке не оказывают заметного воздействия, выяснила группа исследователей из США (один из них — нобелевский лауреат по экономике Роберт Шиллер).
☝🏻Этот эффект наблюдается в основном у частных инвесторов. Шиллер и другие исследователи пишут, что даже не связанные с рынком акций негативные новости ухудшают ожидания инвесторов.
ВЫВОДЫ:
▪️Во-первых, когда рынок падает после плохих новостей, на него ощутимо «давят» эмоции. После того, как эмоции стихнут, цены на активы, скорее всего, вернутся к экономической реальности.
▪️Во-вторых, если видите негативную новость о компании, не спешите с решениями. Поищите больше информации, посмотрите другие источники — возможно, там вы найдёте другую оценку ситуации.
❓А ваши финансовые решения подвержены влиянию различных внешних факторов?
#приметы
ИНВЕСТИЦИИ В РАЗВИВАЮЩИЕСЯ СТРАНЫ
📊 Некоторые инвесторы в поисках более высокой доходности по сравнению с развитыми рынками обращаются к развивающимся, к которым также относится российский. Сегодня расскажу об историях взрывного 💥 роста таких рынков.
В XX веке на пятилетнем горизонте самый значительный реальный (с учётом инфляции) рост показал фондовый рынок Филиппин — с ноября 1984 года по ноябрь 1989 года он увеличился 📈 на 1253,2%, говорится в книге нобелевского лауреата по экономике Роберта Шиллера «Иррациональный оптимизм», вышедшей в 2000 году. В тройку также попали Перу (+743,1% в 1991–1996 годах) и Чили (+689,7% в 1985–1990 годах).
Чтобы проанализировать причины взрывного роста рынков на горизонте 5 лет, нужно найти истории, объясняющие изменение фондового индекса.
☝🏻Так, в случае с Филиппинами значительная часть прироста (683,4%) пришлась на период с декабря 1985 года по декабрь 1986 года. Это же — максимальный реальный годовой рост фондового рынка среди всех стран.
🇵🇭 Дело в том, что в феврале 1986 года с поста президента страны сместили Фердинанда Маркоса, правившего с 1965 года. При Маркосе страна развивалась медленно.
К середине 1980-х Филиппины оказались в кризисе: сначала финансовом, потом — экономическом. Смена власти воодушевила инвесторов, предвидевших реформы.
🇵🇪 Росту перуанского фондового рынка в начале 1990-х также способствовали важные позитивные новости: в сентябре 1992 года схватили руководителей повстанческого движения «Светлый путь», а к апрелю 1993 года президент страны Альберто Фухимори окончил партизанскую войну, которую сам же и развязал. Это позволило стабилизировать инфляцию и привлечь иностранный капитал.
🔎 Исследований, аналогичных тому, что провёл Шиллер, за более поздний период нет. Однако, по мнению большинства аналитиков, в 2021 году развивающиеся рынки могут принести доходность выше, чем активы из развитых стран, так как сильнее выиграют от восстановления экономической активности.
❓Вкладываете или планируете вкладывать в развивающиеся страны?
📊 Некоторые инвесторы в поисках более высокой доходности по сравнению с развитыми рынками обращаются к развивающимся, к которым также относится российский. Сегодня расскажу об историях взрывного 💥 роста таких рынков.
В XX веке на пятилетнем горизонте самый значительный реальный (с учётом инфляции) рост показал фондовый рынок Филиппин — с ноября 1984 года по ноябрь 1989 года он увеличился 📈 на 1253,2%, говорится в книге нобелевского лауреата по экономике Роберта Шиллера «Иррациональный оптимизм», вышедшей в 2000 году. В тройку также попали Перу (+743,1% в 1991–1996 годах) и Чили (+689,7% в 1985–1990 годах).
Чтобы проанализировать причины взрывного роста рынков на горизонте 5 лет, нужно найти истории, объясняющие изменение фондового индекса.
☝🏻Так, в случае с Филиппинами значительная часть прироста (683,4%) пришлась на период с декабря 1985 года по декабрь 1986 года. Это же — максимальный реальный годовой рост фондового рынка среди всех стран.
🇵🇭 Дело в том, что в феврале 1986 года с поста президента страны сместили Фердинанда Маркоса, правившего с 1965 года. При Маркосе страна развивалась медленно.
К середине 1980-х Филиппины оказались в кризисе: сначала финансовом, потом — экономическом. Смена власти воодушевила инвесторов, предвидевших реформы.
🇵🇪 Росту перуанского фондового рынка в начале 1990-х также способствовали важные позитивные новости: в сентябре 1992 года схватили руководителей повстанческого движения «Светлый путь», а к апрелю 1993 года президент страны Альберто Фухимори окончил партизанскую войну, которую сам же и развязал. Это позволило стабилизировать инфляцию и привлечь иностранный капитал.
🔎 Исследований, аналогичных тому, что провёл Шиллер, за более поздний период нет. Однако, по мнению большинства аналитиков, в 2021 году развивающиеся рынки могут принести доходность выше, чем активы из развитых стран, так как сильнее выиграют от восстановления экономической активности.
❓Вкладываете или планируете вкладывать в развивающиеся страны?
ЭКОНОМИЧЕСКИЕ СОБЫТИЯ
🇺🇸 Американский рынок показал максимальный годовой прирост с 1936 года.
📈 Индекс S&P 500 с конца марта 2020 года вырос за 12 месяцев на 74,9% — это максимальный годовой рост с 1936 года, пишет Financial Times со ссылкой на стратегов Deutsche Bank.
Эксперты считают, что это произошло из-за снижения 📉 ставок Федеральной резервной системой США, увеличения программы выкупа активов, бюджетных мер поддержки экономики и ожидания наращивания прибылей компаний.
💼 Основной вклад в рост индекса S&P 500 внесли технологические гиганты, в том числе Apple и Microsoft. Некоторые аналитики сомневаются в том, что акции смогут расти и дальше с учётом ожидаемого роста процентных ставок.
С другой стороны, рост ставок уже может быть учтён в котировках, а чистая прибыль технологических компаний — вырасти на 45% к 2022 году по сравнению с 2020 годом, что должно поддержать их акции в ближайшие месяцы, приводит Financial Times слова одного из аналитиков.
❓Почему это важно?
В начале апреля индекс S&P 500 впервые в истории закрылся выше уровня 4000 пунктов, после того как президент США Джо Байден представил план крупнейшей в истории программы госинвестиций в инфраструктуру — на $2,3 трлн.
📊 Такой рост может быть только началом: в ближайшие 10 лет индекс S&P 500 может превысить 8000 пунктов, пишет Bloomberg со ссылкой на аналитиков Sanford C. Bernstein.
☝🏻Инфляция будет расти, но не до слишком высоких уровней, а реальные ставки будут оставаться низкими. В поисках доходности инвесторы могут отправиться на рынок акций, что приведёт к росту их стоимости.
❓Ребят, а вы следите за экономическими событиями?
#экономика
🇺🇸 Американский рынок показал максимальный годовой прирост с 1936 года.
📈 Индекс S&P 500 с конца марта 2020 года вырос за 12 месяцев на 74,9% — это максимальный годовой рост с 1936 года, пишет Financial Times со ссылкой на стратегов Deutsche Bank.
Эксперты считают, что это произошло из-за снижения 📉 ставок Федеральной резервной системой США, увеличения программы выкупа активов, бюджетных мер поддержки экономики и ожидания наращивания прибылей компаний.
💼 Основной вклад в рост индекса S&P 500 внесли технологические гиганты, в том числе Apple и Microsoft. Некоторые аналитики сомневаются в том, что акции смогут расти и дальше с учётом ожидаемого роста процентных ставок.
С другой стороны, рост ставок уже может быть учтён в котировках, а чистая прибыль технологических компаний — вырасти на 45% к 2022 году по сравнению с 2020 годом, что должно поддержать их акции в ближайшие месяцы, приводит Financial Times слова одного из аналитиков.
❓Почему это важно?
В начале апреля индекс S&P 500 впервые в истории закрылся выше уровня 4000 пунктов, после того как президент США Джо Байден представил план крупнейшей в истории программы госинвестиций в инфраструктуру — на $2,3 трлн.
📊 Такой рост может быть только началом: в ближайшие 10 лет индекс S&P 500 может превысить 8000 пунктов, пишет Bloomberg со ссылкой на аналитиков Sanford C. Bernstein.
☝🏻Инфляция будет расти, но не до слишком высоких уровней, а реальные ставки будут оставаться низкими. В поисках доходности инвесторы могут отправиться на рынок акций, что приведёт к росту их стоимости.
❓Ребят, а вы следите за экономическими событиями?
#экономика
КОГДА НАДО ПРОДАВАТЬ ЧАСТЬ АКТИВОВ?
Я так часто говорю о том, что пополнять инвестиционный портфель 💼 нужно регулярно и независимо от текущей ситуации на рынке, но редко говорю о том, когда нужно продавать часть активов. Так когда же надо продавать активы? Вот несколько примеров👇🏻
▪️По плану нужно ребалансировать портфель. Допустим, у вас есть целевое распределение активов, которой вы придерживаетесь, ребалансируя портфель, например, раз в 6 месяцев. Под конец года, когда акции, например, выросли более чем на 30%, по плану предполагается продать часть акций и "докупка" облигаций для достижения целевой пропорции.
▪️Нужно менять риск портфеля исходя из стадии жизненного цикла. Например, вы долгое время инвестировали в пенсионный портфель с высоким уровнем риска и покупали преимущественно акции. Но пенсия все ближе, так что вам скоро понадобится кэш. Ну а поскольку вы не знаете, что будет с рынками в этот момент, вы перекладываете часть денег из акций в краткосрочные и низкорисковые облигации.
▪️Вы разубедились в своей инвестиционной стратегии. Очень актуально для тех, кто предпочитает инвестировать в отдельные акции. Здесь разочарование часто приходит резко, быстро, больно
▪️Вы пересмотрели свой риск-профиль/инвестиционный горизонт или жизненные обстоятельства радикально поменялись. Многие инвесторы считают, что делать что-то со своим портфелем нужно только в моменты, когда меняются рыночные обстоятельства, будь это изменение фундаментальной стоимости активов, всевозможных коэффициентов и всего подобного. Да, исторический анализ рынков важен, но намного важнее понимать ваше текущее финансовое положение, обязательства и то, как это влияет на риск-профиль. Невозможно создать адекватный и сбалансированный портфель, не понимая, где вы находитесь сейчас и каковы ваши цели.
❓Ребят, а вы хоть раз продавали свои активы на фондовом рынке?
#прибыль
Я так часто говорю о том, что пополнять инвестиционный портфель 💼 нужно регулярно и независимо от текущей ситуации на рынке, но редко говорю о том, когда нужно продавать часть активов. Так когда же надо продавать активы? Вот несколько примеров👇🏻
▪️По плану нужно ребалансировать портфель. Допустим, у вас есть целевое распределение активов, которой вы придерживаетесь, ребалансируя портфель, например, раз в 6 месяцев. Под конец года, когда акции, например, выросли более чем на 30%, по плану предполагается продать часть акций и "докупка" облигаций для достижения целевой пропорции.
▪️Нужно менять риск портфеля исходя из стадии жизненного цикла. Например, вы долгое время инвестировали в пенсионный портфель с высоким уровнем риска и покупали преимущественно акции. Но пенсия все ближе, так что вам скоро понадобится кэш. Ну а поскольку вы не знаете, что будет с рынками в этот момент, вы перекладываете часть денег из акций в краткосрочные и низкорисковые облигации.
▪️Вы разубедились в своей инвестиционной стратегии. Очень актуально для тех, кто предпочитает инвестировать в отдельные акции. Здесь разочарование часто приходит резко, быстро, больно
▪️Вы пересмотрели свой риск-профиль/инвестиционный горизонт или жизненные обстоятельства радикально поменялись. Многие инвесторы считают, что делать что-то со своим портфелем нужно только в моменты, когда меняются рыночные обстоятельства, будь это изменение фундаментальной стоимости активов, всевозможных коэффициентов и всего подобного. Да, исторический анализ рынков важен, но намного важнее понимать ваше текущее финансовое положение, обязательства и то, как это влияет на риск-профиль. Невозможно создать адекватный и сбалансированный портфель, не понимая, где вы находитесь сейчас и каковы ваши цели.
❓Ребят, а вы хоть раз продавали свои активы на фондовом рынке?
#прибыль
КАК НАКОПИТЬ С ПОМОЩЬЮ СТРАХОВКИ?
💰 Чтобы накопить на образование ребёнка, подушку безопасности или прибавку к пенсии и ещё одновременно застраховаться от несчастных случаев, можно воспользоваться программами накопительного страхования жизни (НСЖ).
❓Как устроено НСЖ?
Вы определяете, какую сумму хотите накопить и за какое время, выбираете, как часто будете вносить деньги (раз в месяц, квартал, год или внесёте всю сумму сразу), и начинаете формировать свой финансовый резерв.
Пока копите, ваши жизнь и здоровье 🛡 застрахованы. Как правило, в программы НСЖ включены основные риски: смерть, в том числе в результате несчастного случая, после которого выплачивают двойную страховую сумму, и инвалидность — в таком случае страховая компания продолжит делать взносы за клиента.
У некоторых программ НСЖ есть дополнительные возможности. Например, сервис по возврату НДФЛ от СберБанка поможет вернуть налог со взносов (до 15,6 тысячи рублей в год).
☝🏻Тем самым вы можете увеличить доходность полиса НСЖ. «Детский консьерж» поможет подобрать детский сад, школу, устроить праздник или организовать досуг для ребёнка. Про другие сервисы можно узнать из условий подходящей вам программы.
❓Что, если я пропущу взнос?
Если вы не успели внести платёж, страховая компания предоставит льготный период. Если страховой взнос не поступит, страховщик расторгнет договор в одностороннем порядке, а взносы вернутся согласно таблице выкупных сумм, указанной в договоре.
Чтобы исключить подобные ситуации, можно подключить услугу «Автоплатёж», которая поможет регулярно делать взносы.
❗️Кстати говоря, всё оформить можно онлайн. Главное - выбрать хорошую страховую компанию.
❓Ребят, а вы используете НСЖ?
#нсж #страхование #накопления
💰 Чтобы накопить на образование ребёнка, подушку безопасности или прибавку к пенсии и ещё одновременно застраховаться от несчастных случаев, можно воспользоваться программами накопительного страхования жизни (НСЖ).
❓Как устроено НСЖ?
Вы определяете, какую сумму хотите накопить и за какое время, выбираете, как часто будете вносить деньги (раз в месяц, квартал, год или внесёте всю сумму сразу), и начинаете формировать свой финансовый резерв.
Пока копите, ваши жизнь и здоровье 🛡 застрахованы. Как правило, в программы НСЖ включены основные риски: смерть, в том числе в результате несчастного случая, после которого выплачивают двойную страховую сумму, и инвалидность — в таком случае страховая компания продолжит делать взносы за клиента.
У некоторых программ НСЖ есть дополнительные возможности. Например, сервис по возврату НДФЛ от СберБанка поможет вернуть налог со взносов (до 15,6 тысячи рублей в год).
☝🏻Тем самым вы можете увеличить доходность полиса НСЖ. «Детский консьерж» поможет подобрать детский сад, школу, устроить праздник или организовать досуг для ребёнка. Про другие сервисы можно узнать из условий подходящей вам программы.
❓Что, если я пропущу взнос?
Если вы не успели внести платёж, страховая компания предоставит льготный период. Если страховой взнос не поступит, страховщик расторгнет договор в одностороннем порядке, а взносы вернутся согласно таблице выкупных сумм, указанной в договоре.
Чтобы исключить подобные ситуации, можно подключить услугу «Автоплатёж», которая поможет регулярно делать взносы.
❗️Кстати говоря, всё оформить можно онлайн. Главное - выбрать хорошую страховую компанию.
❓Ребят, а вы используете НСЖ?
#нсж #страхование #накопления
ЧТО ДЕЛАТЬ, КОГДА АКТИВЫ В ПОРТФЕЛЕ ПАДАЮТ
Терять деньги всегда 😖 неприятно — так устроен наш мозг. Поэтому сегодня рассказываю про 5 приемов, которые помогут спокойнее относиться к просадкам:
▪️Вспомните, как работает экономика
За спадом всегда следует подъем, за ним новый спад — и так далее. Если увеличить временную шкалу до десятилетий — вы увидите, что в конечном счете экономика всегда растет, потому что такова её природа.
Средний период «медвежьих трендов» (падения) на американском рынке с 1926 по 2019 годы длился 1,3 года со средним падением в сумме на 38%. При этом «бычьи тренды» (рост) продолжались в среднем 6,6 года с совокупным ростом на 334%.
▪️Смотрите на динамику всего портфеля, а не отдельных бумаг в нём
В пассивном инвестировании каждый актив в портфеле важен не сам по себе, а в сочетании с остальными. В грамотно сбалансированном портфеле все активы одновременно расти не могут, поскольку подбираются таким образом, чтобы не только приносить прибыль, но и компенсировать естественные колебания друг друга. Если один актив просел, это не значит, что нужно срочно избавляться от него в пользу более прибыльного.
▪️Смотрите на показатели портфеля за годы, а не за неделю
Для портфелей с разным уровнем риска нормальна разная глубина падения. Посмотрите максимальную историческую просадку своих активов. Ориентируйтесь на эту цифру, когда в приложении брокера загорается красный минус — и поводов паниковать будет меньше.
▪️Относитесь к просадкам рынка как к распродаже
Если вы недавно купили новый смартфон, а спустя месяц цены на технику снизились на 20% — вы не станете тут же его продавать, а используете возможность обновить еще и ноутбук. Рыночная цена смартфона будет важна через пару лет, когда вы захотите продать его и купить себе новый — и в такой долгосрочной перспективе выбор хорошей модели важнее, чем колебания его цены через месяц после покупки. Так и с акциями: представьте, что фондовый рынок объявляет распродажу на весь ассортимент. Это возможность закупиться тем, что вы и так планировали купить в будущем.
▪️Не заходите в приложение брокера просто так
Откажитесь от привычки проверять, как там ваши деньги. Заходите в приложение брокера только чтобы пополнить портфель в соответствии с вашей стратегией. А если не можете успокоиться по поводу просадки — лучше вообще удалите приложение на недельку-другую 😆😆😆.
❓Как переживаете падения?
Терять деньги всегда 😖 неприятно — так устроен наш мозг. Поэтому сегодня рассказываю про 5 приемов, которые помогут спокойнее относиться к просадкам:
▪️Вспомните, как работает экономика
За спадом всегда следует подъем, за ним новый спад — и так далее. Если увеличить временную шкалу до десятилетий — вы увидите, что в конечном счете экономика всегда растет, потому что такова её природа.
Средний период «медвежьих трендов» (падения) на американском рынке с 1926 по 2019 годы длился 1,3 года со средним падением в сумме на 38%. При этом «бычьи тренды» (рост) продолжались в среднем 6,6 года с совокупным ростом на 334%.
▪️Смотрите на динамику всего портфеля, а не отдельных бумаг в нём
В пассивном инвестировании каждый актив в портфеле важен не сам по себе, а в сочетании с остальными. В грамотно сбалансированном портфеле все активы одновременно расти не могут, поскольку подбираются таким образом, чтобы не только приносить прибыль, но и компенсировать естественные колебания друг друга. Если один актив просел, это не значит, что нужно срочно избавляться от него в пользу более прибыльного.
▪️Смотрите на показатели портфеля за годы, а не за неделю
Для портфелей с разным уровнем риска нормальна разная глубина падения. Посмотрите максимальную историческую просадку своих активов. Ориентируйтесь на эту цифру, когда в приложении брокера загорается красный минус — и поводов паниковать будет меньше.
▪️Относитесь к просадкам рынка как к распродаже
Если вы недавно купили новый смартфон, а спустя месяц цены на технику снизились на 20% — вы не станете тут же его продавать, а используете возможность обновить еще и ноутбук. Рыночная цена смартфона будет важна через пару лет, когда вы захотите продать его и купить себе новый — и в такой долгосрочной перспективе выбор хорошей модели важнее, чем колебания его цены через месяц после покупки. Так и с акциями: представьте, что фондовый рынок объявляет распродажу на весь ассортимент. Это возможность закупиться тем, что вы и так планировали купить в будущем.
▪️Не заходите в приложение брокера просто так
Откажитесь от привычки проверять, как там ваши деньги. Заходите в приложение брокера только чтобы пополнить портфель в соответствии с вашей стратегией. А если не можете успокоиться по поводу просадки — лучше вообще удалите приложение на недельку-другую 😆😆😆.
❓Как переживаете падения?