САМАЯ КОМФОРТНАЯ И БЕЗОПАСНАЯ ПОДУШКА
Итак, с бюджетом разобрались, с долгами расплатились, разумно экономить начали, теперь пора подумать о накоплениях.
Накопления могут быть разные, но одна из категорий у каждой семьи (или отдельно взятого человека) просто, как говорится, мастхэв – это финансовая подушка безопасности.
❓Что же такое финансовая подушка и зачем она нужна?
Это заранее накопленная сумма 💰 денег, которая может помочь продержаться какое-то время в случае потери основных источников дохода.
⠀
❓Какой размер накоплений достаточен?
Здесь всё очень индивидуально, но я рекомендую сформировать сумму, которой будет достаточно для жизни в течение 3-6 месяцев при стандартных тратах.
⠀
❓Как сформировать подушку безопасности?
Самый простой способ – откладывать с доходов в периоды относительной стабильности. ☝🏻Главное – делать это регулярно и с любых заработков. Заранее определите 🤓 фиксированный процент, который будете откладывать со всех заработков (обычно 10-30%), и придерживайтесь выбранного курса, пока резерв не будет сформирован.
⠀
❓Где хранить резервный фонд?
На мой взгляд, главные характеристики подушки безопасности – это доступность, ликвидность и безопасность вложений. Поэтому:
⠀
❌Исключаем вложения в рискованные проекты, где вероятность потери средств очень высока. Никаких хайпов, ПАММов, форексов и прочих сомнительных вариантов «инвестиций».
⠀
❌Отказываемся от вложений в высоковолатильные активы, где цена колеблется непредсказуемо и по очень широкому диапазону, поскольку деньги из подушки безопасности могут потребоваться именно в тот момент, когда цены будут находиться в своих нижних значениях.
⠀
❌Не вкладываем деньги из подушки безопасности в то, что нельзя продать быстро. Какой смысл в «кубышке», если ей нельзя воспользоваться в момент острой необходимости?
⠀
Где хранить 🤔 фин. полушку – расскажу в отдельном посте.
⠀
❓Что делать после того, как подушка сформирована?
Сначала – порадоваться 😁, а затем можно обратиться в сторону разумных инвестиций, перейдя из статуса накопителей в статус инвесторов.
⠀
❓Признавайтесь, у кого есть финансовая подушка? Не важно, сформированная или только в процессе.
#накопления #финансоваяподушка
Итак, с бюджетом разобрались, с долгами расплатились, разумно экономить начали, теперь пора подумать о накоплениях.
Накопления могут быть разные, но одна из категорий у каждой семьи (или отдельно взятого человека) просто, как говорится, мастхэв – это финансовая подушка безопасности.
❓Что же такое финансовая подушка и зачем она нужна?
Это заранее накопленная сумма 💰 денег, которая может помочь продержаться какое-то время в случае потери основных источников дохода.
⠀
❓Какой размер накоплений достаточен?
Здесь всё очень индивидуально, но я рекомендую сформировать сумму, которой будет достаточно для жизни в течение 3-6 месяцев при стандартных тратах.
⠀
❓Как сформировать подушку безопасности?
Самый простой способ – откладывать с доходов в периоды относительной стабильности. ☝🏻Главное – делать это регулярно и с любых заработков. Заранее определите 🤓 фиксированный процент, который будете откладывать со всех заработков (обычно 10-30%), и придерживайтесь выбранного курса, пока резерв не будет сформирован.
⠀
❓Где хранить резервный фонд?
На мой взгляд, главные характеристики подушки безопасности – это доступность, ликвидность и безопасность вложений. Поэтому:
⠀
❌Исключаем вложения в рискованные проекты, где вероятность потери средств очень высока. Никаких хайпов, ПАММов, форексов и прочих сомнительных вариантов «инвестиций».
⠀
❌Отказываемся от вложений в высоковолатильные активы, где цена колеблется непредсказуемо и по очень широкому диапазону, поскольку деньги из подушки безопасности могут потребоваться именно в тот момент, когда цены будут находиться в своих нижних значениях.
⠀
❌Не вкладываем деньги из подушки безопасности в то, что нельзя продать быстро. Какой смысл в «кубышке», если ей нельзя воспользоваться в момент острой необходимости?
⠀
Где хранить 🤔 фин. полушку – расскажу в отдельном посте.
⠀
❓Что делать после того, как подушка сформирована?
Сначала – порадоваться 😁, а затем можно обратиться в сторону разумных инвестиций, перейдя из статуса накопителей в статус инвесторов.
⠀
❓Признавайтесь, у кого есть финансовая подушка? Не важно, сформированная или только в процессе.
#накопления #финансоваяподушка
КАК ВЫГЛЯДИТ ИДЕАЛЬНАЯ ФИНАНСОВАЯ ПОДУШКА БЕЗОПАСНОСТИ (ФПБ)
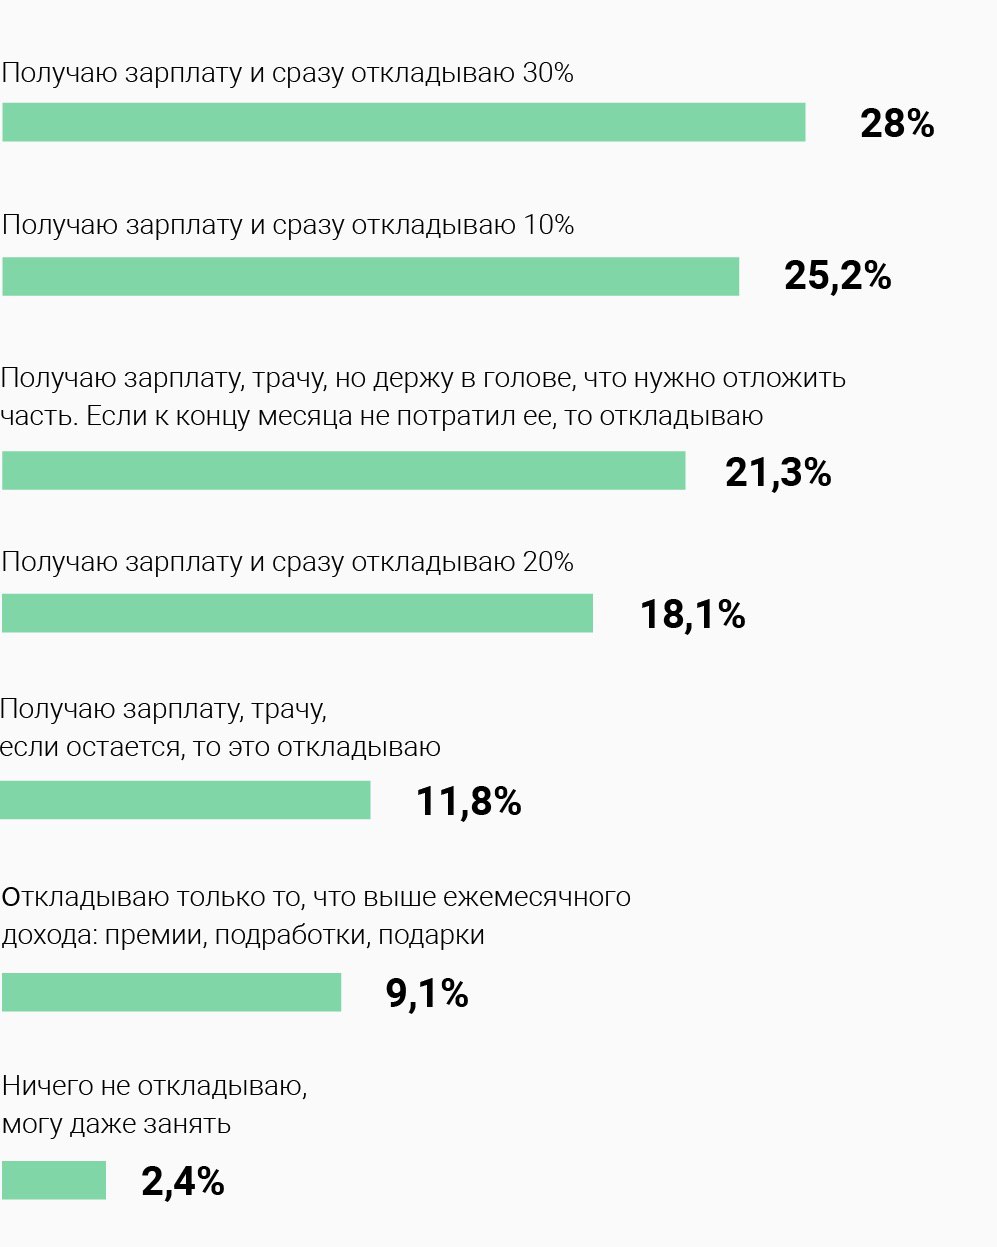
Всероссийский центр изучения общественного мнения (ВЦИОМ) сделал интересный опрос среди россиян по теме ФПБ. Сегодня хочу поделиться полученной статистикой.
1️⃣ ВОПРОС: «Как вы копите деньги?» Было предложено выбрать один или несколько вариантов. Большинство пользователей получают зарплату и сразу откладывают от нее 30%. Остальные делают так:
Всероссийский центр изучения общественного мнения (ВЦИОМ) сделал интересный опрос среди россиян по теме ФПБ. Сегодня хочу поделиться полученной статистикой.
1️⃣ ВОПРОС: «Как вы копите деньги?» Было предложено выбрать один или несколько вариантов. Большинство пользователей получают зарплату и сразу откладывают от нее 30%. Остальные делают так:
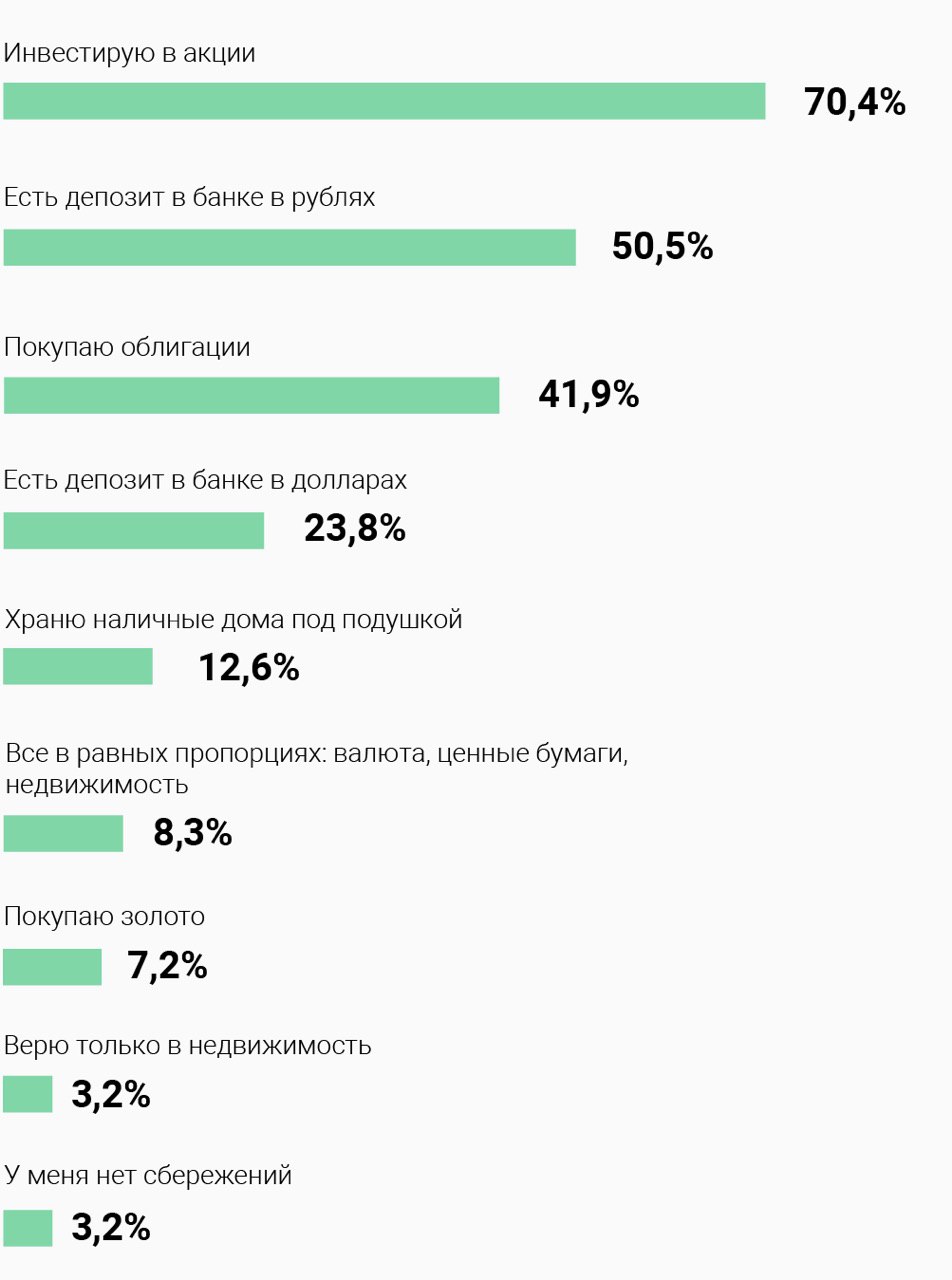
2️⃣ ВОПРОС: «Как вы храните основную часть сбережений?» Серва было предложено выбрать несколько ответов. Большинство хранят деньги в акциях и на банковском депозите. Совсем нет сбережений у 3% пользователей:
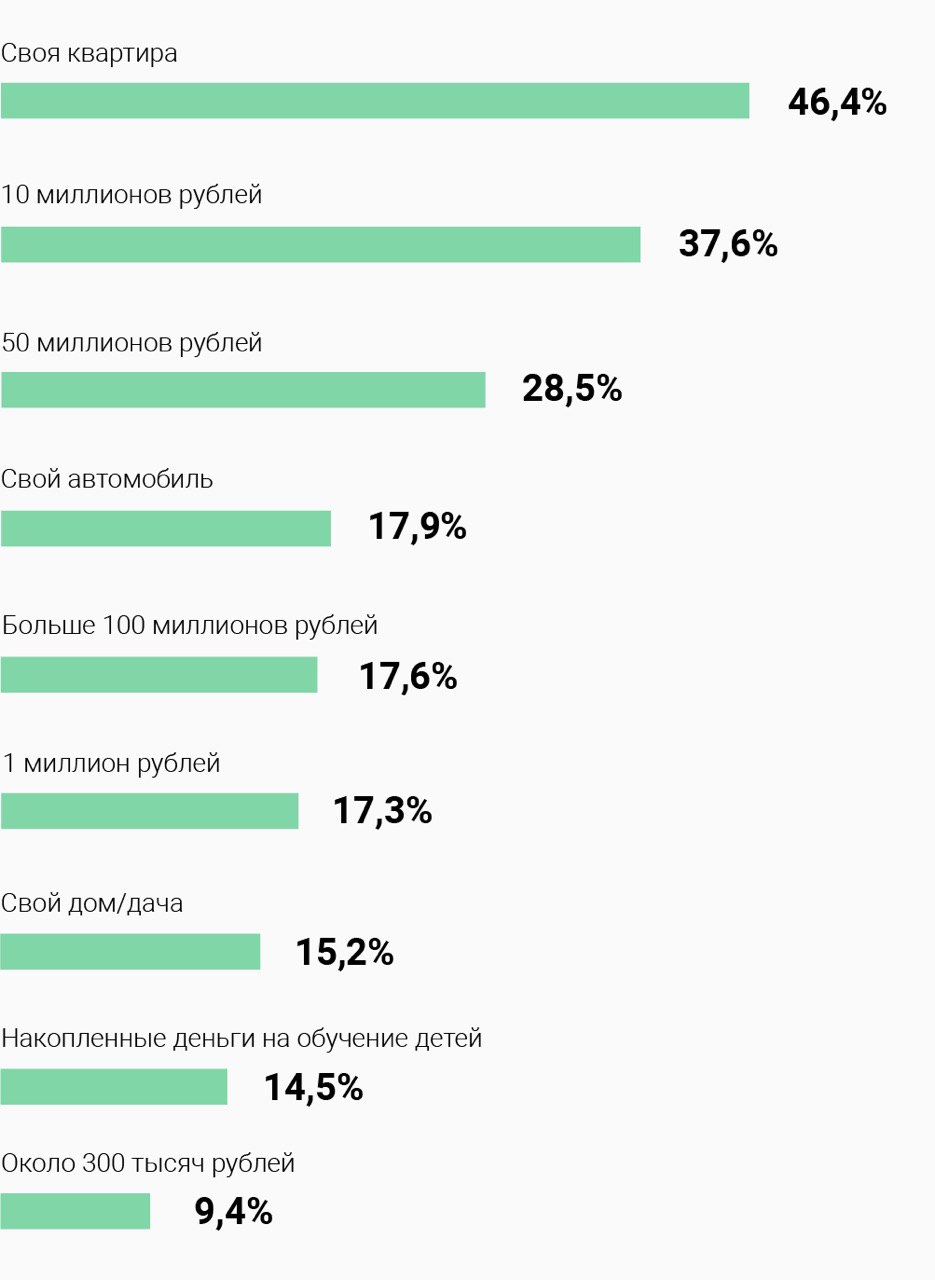
3️⃣ ВОПРОС: «Что должно быть в подушке безопасности?» Опрашиваемым было предложено выбрать несколько ответов: от денег до недвижимости и автомобиля. Больше всего считают, что им будет спокойно со своей квартирой и 10 миллионами рублей:
4️⃣ ВОПРОС: «Что у вас уже есть в подушке безопасности?» Также было предложено выбрать несколько вариантов. Почти равное количество тех, у кого накопить не получается, и тех, у кого уже отложен миллион:
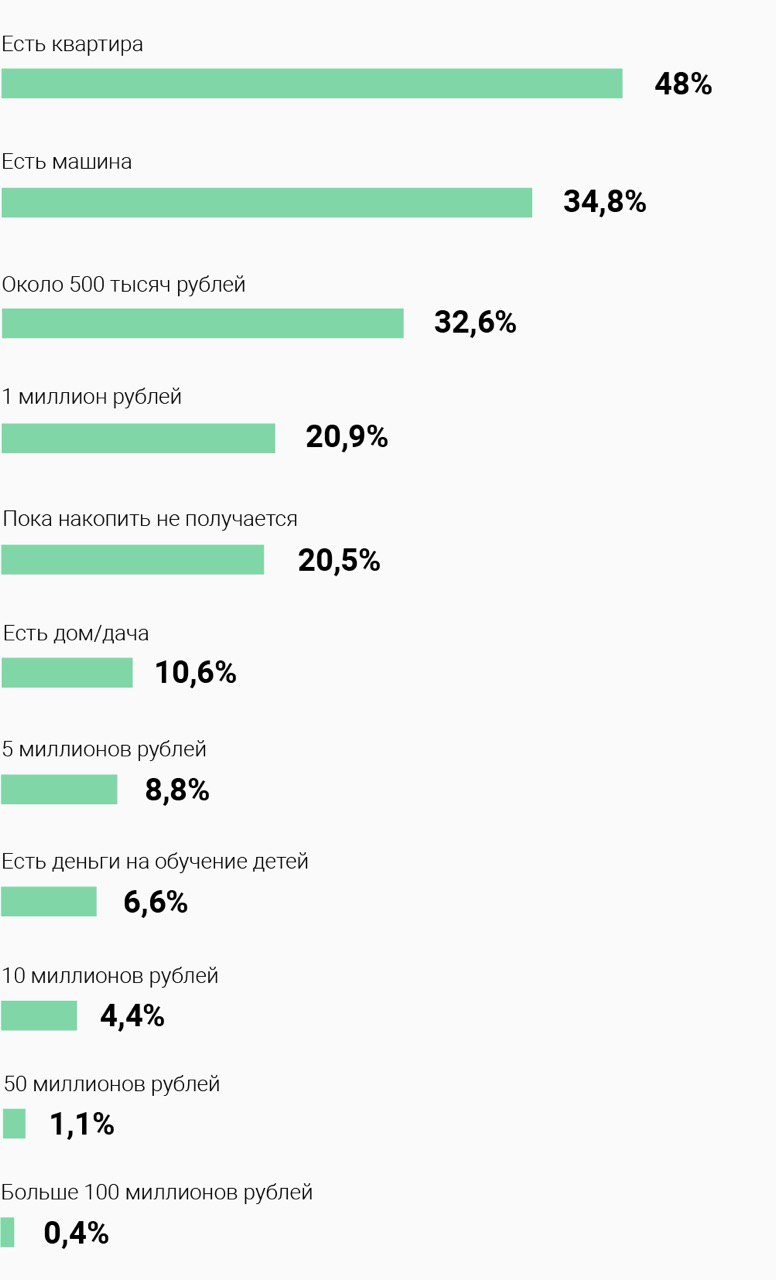
ПОДЫТОЖИМ:
По статистическим данным в среднем в российском банке у человека на депозите лежит 27 тысяч рублей. За 5 лет эта сумма выросла на 60%, с 16,9 тысяч. На брокерском счету, в среднем, лежит 150 тысяч рублей. Большинство инвестированы в акции российских компаний – 32% от суммы, и еврооблигации – 18%.
☝🏻Но не забываем про регулярное снижение ключевой ставки ЦБ!
Итак:
В среднем, идеальная финансовая подушка безопасности выглядит так: своя квартира и 700 тысяч рублей.
По мнению людей, чтобы накопить на нее, нужно откладывать 25% от ежемесячного дохода и хранить их в ОФЗ, акциях или на депозите. И лучше в иностранной валюте.
❓Хотелось бы услышать ваше мнение по поводу ФПБ. Поделитесь в комментариях 👇🏻
#фпб #финансоваяподушка
По статистическим данным в среднем в российском банке у человека на депозите лежит 27 тысяч рублей. За 5 лет эта сумма выросла на 60%, с 16,9 тысяч. На брокерском счету, в среднем, лежит 150 тысяч рублей. Большинство инвестированы в акции российских компаний – 32% от суммы, и еврооблигации – 18%.
☝🏻Но не забываем про регулярное снижение ключевой ставки ЦБ!
Итак:
В среднем, идеальная финансовая подушка безопасности выглядит так: своя квартира и 700 тысяч рублей.
По мнению людей, чтобы накопить на нее, нужно откладывать 25% от ежемесячного дохода и хранить их в ОФЗ, акциях или на депозите. И лучше в иностранной валюте.
❓Хотелось бы услышать ваше мнение по поводу ФПБ. Поделитесь в комментариях 👇🏻
#фпб #финансоваяподушка
КАК И ГДЕ ХРАНИТЬ ФИНАНСОВУЮ ПОДУШКУ
Выходные – не повод для расслабления. Что такое ФПБ и как ее сформировать мы разобрали в предыдущих постах. А вот о том где и как не хранить разговариваем сегодня👇🏻
Существует много различных способов хранения накопленных денег:
▪️Один из самых популярных – банковский депозит. Депозитный вклад обязательно должен быть бессрочным с опцией пополнения и снятия денег со счёта в любой момент времени.
Можно сделать один депозит с возможностью снимать средства раз в месяц, для больших ставок по проценту.
☝🏻Открывать счёт нужно в крепкой валюте, которую не сотрясают колебания курсов, а лучше в нескольких.
▪️Ещё один не менее популярный способ хранения своих средств – ОФЗ (облигации федерального займа) – это самые надёжные бумаги на российском фондовом рынке.
✔️Если выбираете вклад, то сумма не должна превышать 1400000₽, чтобы в случае чего АСВ вернула ваши деньги.
✔️Если выбираете ОФЗ, то выбирайте такие, у которых разные сроки погашения (короткие, средние и длинные).
Нельзя ❌ хранить финансовую подушку дома в наличных. Данный способ наихудший из всех возможных. Ведь так в любой момент появляется соблазн их потратить, кроме того деньги медленно но верно обесцениваются.
Что точно не нужно делать с деньгами из финансовой подушки, так это инвестировать их куда-либо, так как любые ❗️инвестиции – это риск, а финансовая подушка создается с целью имения денег на чрезвычайный случай. И далеко не факт, что в случае срочной надобности вы сможете вывести свои деньги из инвестиционных проектов без потерь.
❓Что делать после того, как подушка сформирована?
Сначала – порадоваться 😁, а затем можно обратиться в сторону разумных инвестиций, перейдя из статуса накопителей в статус инвесторов.
#фпб #финансоваяподушка #вклад #депозит #офз
Выходные – не повод для расслабления. Что такое ФПБ и как ее сформировать мы разобрали в предыдущих постах. А вот о том где и как не хранить разговариваем сегодня👇🏻
Существует много различных способов хранения накопленных денег:
▪️Один из самых популярных – банковский депозит. Депозитный вклад обязательно должен быть бессрочным с опцией пополнения и снятия денег со счёта в любой момент времени.
Можно сделать один депозит с возможностью снимать средства раз в месяц, для больших ставок по проценту.
☝🏻Открывать счёт нужно в крепкой валюте, которую не сотрясают колебания курсов, а лучше в нескольких.
▪️Ещё один не менее популярный способ хранения своих средств – ОФЗ (облигации федерального займа) – это самые надёжные бумаги на российском фондовом рынке.
✔️Если выбираете вклад, то сумма не должна превышать 1400000₽, чтобы в случае чего АСВ вернула ваши деньги.
✔️Если выбираете ОФЗ, то выбирайте такие, у которых разные сроки погашения (короткие, средние и длинные).
Нельзя ❌ хранить финансовую подушку дома в наличных. Данный способ наихудший из всех возможных. Ведь так в любой момент появляется соблазн их потратить, кроме того деньги медленно но верно обесцениваются.
Что точно не нужно делать с деньгами из финансовой подушки, так это инвестировать их куда-либо, так как любые ❗️инвестиции – это риск, а финансовая подушка создается с целью имения денег на чрезвычайный случай. И далеко не факт, что в случае срочной надобности вы сможете вывести свои деньги из инвестиционных проектов без потерь.
❓Что делать после того, как подушка сформирована?
Сначала – порадоваться 😁, а затем можно обратиться в сторону разумных инвестиций, перейдя из статуса накопителей в статус инвесторов.
#фпб #финансоваяподушка #вклад #депозит #офз
ФОНДОВАЯ БИРЖА
Мы столько говорим о необходимости инвестиций, и какая радостная и светлая жизнь нас ждет – но, 🤷🏼♀️ где мы будем этим заниматься? Фондовая биржа – вы правы.
⠀
☝🏻Нью-Йоркская, Лондонская, Токийская, Гонконгская, Франкфуртская – более двухсот по всему миру. Но в начале вашего инвесторского пути обращу внимание на наши, отечественные:
Московскую и Санкт-Петербургская биржу.
❗️Первая понадобится, чтобы покупать активы Российских компаний, вторая – западных. Представляете, российские активы настолько доходные, что привлекают внимание даже западных профессиональных инвесторов.
⠀
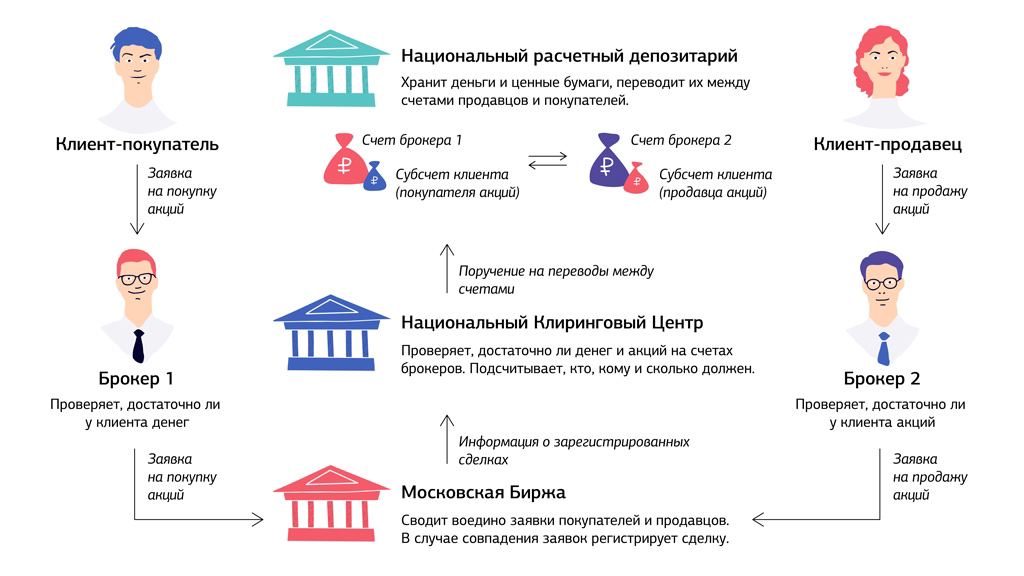
ℹ️ Биржа – официальное место встречи, где встречаются те, у кого есть деньги и те, кому они нужны. Одни хотят что-то купить, другие – продать. Каждый совершает сделку, не боясь ее срыва, а также обмана, накрученной цены, фальшивых денег.
⠀
😱 Крики. Толпа. Тыканье пальцев. Гомон. Хаос. Седьмой круг ада? Нет – биржевая яма, место торгов на бирже. Точь-в-точь как вы видели в фильмах. Слава Тьюрингу – теперь, эпоха компьютеров позволят миновать этот бардак. Сидим в удобном кресле и работаем из дома.
⠀
Помимо инвесторов, которые приходят зарабатывать, биржа необходима и крупным компаниям – значительно увеличить капитал, и ускорить развитие. Через биржу компании предлагают свои акции и облигации инвесторам – так называемое IPO. Возможно, вы встречали такой термин – обязательно напишу и про него.
⠀
❓Где гарантии? Где? Биржа – это один из профессиональных участников рынка ценных бумаг, лицензированный Центральным банком и за всем стоит Федеральный закон. Все что вы приобретаете – находится под строжайшей защитой ваших интересов. Ничто не исчезнет, и никто не кинет. Все что купили – будет вашим, и при продаже вы обязательно получите сумму на свой счет.
⠀
Когда я впервые узнала о бирже, я захотела когда-нибудь оказаться в суете биржевой ямы. А вы бы хотели? Как думаете, как люди общаются в таком беспорядке?
А пока вы размышляете, скажу лишь то, что не хочу нагружать вас терминами и смыслами в выходной. Впереди целая рабочая неделя, так что берегитесь 😁
#биржа
Мы столько говорим о необходимости инвестиций, и какая радостная и светлая жизнь нас ждет – но, 🤷🏼♀️ где мы будем этим заниматься? Фондовая биржа – вы правы.
⠀
☝🏻Нью-Йоркская, Лондонская, Токийская, Гонконгская, Франкфуртская – более двухсот по всему миру. Но в начале вашего инвесторского пути обращу внимание на наши, отечественные:
Московскую и Санкт-Петербургская биржу.
❗️Первая понадобится, чтобы покупать активы Российских компаний, вторая – западных. Представляете, российские активы настолько доходные, что привлекают внимание даже западных профессиональных инвесторов.
⠀
ℹ️ Биржа – официальное место встречи, где встречаются те, у кого есть деньги и те, кому они нужны. Одни хотят что-то купить, другие – продать. Каждый совершает сделку, не боясь ее срыва, а также обмана, накрученной цены, фальшивых денег.
⠀
😱 Крики. Толпа. Тыканье пальцев. Гомон. Хаос. Седьмой круг ада? Нет – биржевая яма, место торгов на бирже. Точь-в-точь как вы видели в фильмах. Слава Тьюрингу – теперь, эпоха компьютеров позволят миновать этот бардак. Сидим в удобном кресле и работаем из дома.
⠀
Помимо инвесторов, которые приходят зарабатывать, биржа необходима и крупным компаниям – значительно увеличить капитал, и ускорить развитие. Через биржу компании предлагают свои акции и облигации инвесторам – так называемое IPO. Возможно, вы встречали такой термин – обязательно напишу и про него.
⠀
❓Где гарантии? Где? Биржа – это один из профессиональных участников рынка ценных бумаг, лицензированный Центральным банком и за всем стоит Федеральный закон. Все что вы приобретаете – находится под строжайшей защитой ваших интересов. Ничто не исчезнет, и никто не кинет. Все что купили – будет вашим, и при продаже вы обязательно получите сумму на свой счет.
⠀
Когда я впервые узнала о бирже, я захотела когда-нибудь оказаться в суете биржевой ямы. А вы бы хотели? Как думаете, как люди общаются в таком беспорядке?
А пока вы размышляете, скажу лишь то, что не хочу нагружать вас терминами и смыслами в выходной. Впереди целая рабочая неделя, так что берегитесь 😁
#биржа
ВЫБОР БРОКЕРА
часть 1/4
Итак, с необходимостью инвестирования мы определились, про фондовую биржу узнали, теперь пришло время выбрать брокера👇🏻
Возможность покупать 💱 ценные бумаги станет доступна вам после открытия брокерского счета. Эта процедура не сложнее открытия счета в банке.
По действующему законодательству России 🇷🇺 вы не имеете прямого доступа к фондовому рынку, так как являетесь физическим лицом и не имеете соответствующих лицензий и сертификатов. Для взаимодействия с данным финансовым ресурсом используются специальные организации - брокерские компании или просто брокеры, то есть посредники между вами и биржей. В одной из таких организаций вам и предстоит открыть счет, который называется брокерским.
☝🏻Сегодня почти у всех крупных брокерских компаний есть возможность открытия счета в режиме онлайн, то есть вам не обязательно посещать офис брокера. Чтобы пройти весь путь от начала до конца, потребуется выполнить ряд шагов.
ШАГ 1. ОПРЕДЕЛЯЕМСЯ С РЫНКОМ ИНВЕСТИЦИЙ
На Московской бирже, как и на других фондовых биржах мира, торговых площадок несколько, в частности:
1️⃣ Фондовая – работает с ценными бумагами.
2️⃣ Срочная – занимается торговлей производными финансовыми инструментами (деривативами) – фьючерсами, опционами и др.
3️⃣ Валютная – занимается торговыми операциями с валютными парами.
Если вы пока не понимаете, какая площадка вам нужна, рекомендую открывать единый счет, который дает доступ на все площадки сразу. Раньше такая опция была доступна только квалифицированным инвесторам - профессиональным участникам фондового рынка с большим капиталом на брокерском счете. А сейчас это рядовое явление для любого инвестиционного уровня и такую возможность дают все крупные брокеры.
Продолжение следует…
#брокер
часть 1/4
Итак, с необходимостью инвестирования мы определились, про фондовую биржу узнали, теперь пришло время выбрать брокера👇🏻
Возможность покупать 💱 ценные бумаги станет доступна вам после открытия брокерского счета. Эта процедура не сложнее открытия счета в банке.
По действующему законодательству России 🇷🇺 вы не имеете прямого доступа к фондовому рынку, так как являетесь физическим лицом и не имеете соответствующих лицензий и сертификатов. Для взаимодействия с данным финансовым ресурсом используются специальные организации - брокерские компании или просто брокеры, то есть посредники между вами и биржей. В одной из таких организаций вам и предстоит открыть счет, который называется брокерским.
☝🏻Сегодня почти у всех крупных брокерских компаний есть возможность открытия счета в режиме онлайн, то есть вам не обязательно посещать офис брокера. Чтобы пройти весь путь от начала до конца, потребуется выполнить ряд шагов.
ШАГ 1. ОПРЕДЕЛЯЕМСЯ С РЫНКОМ ИНВЕСТИЦИЙ
На Московской бирже, как и на других фондовых биржах мира, торговых площадок несколько, в частности:
1️⃣ Фондовая – работает с ценными бумагами.
2️⃣ Срочная – занимается торговлей производными финансовыми инструментами (деривативами) – фьючерсами, опционами и др.
3️⃣ Валютная – занимается торговыми операциями с валютными парами.
Если вы пока не понимаете, какая площадка вам нужна, рекомендую открывать единый счет, который дает доступ на все площадки сразу. Раньше такая опция была доступна только квалифицированным инвесторам - профессиональным участникам фондового рынка с большим капиталом на брокерском счете. А сейчас это рядовое явление для любого инвестиционного уровня и такую возможность дают все крупные брокеры.
Продолжение следует…
#брокер
ВЫБОР БРОКЕРА
2/4
ШАГ 2. ПРОВЕРЯЕМ ЛИЦЕНЗИИ И ЧЛЕНСТВО В ПРОФОБЪЕДИНЕНИЯХ
Основным документом, отделяющим настоящие брокерские компании от мошеннических контор-однодневок, является лицензия на осуществление брокерской деятельности, выданная Центральным Банком России (ЦБР). Наличие или отсутствие лицензии мы всегда можем проверить на официальном сайте ЦБР - www.cbr.ru. Если же брокера нет в списке ЦБР, перед вами мошенники, не имеющие права работать на бирже.
Убедившись, что выбранный вами брокер имеет лицензию, необходимо проверить его принадлежность к главному российскому профессиональному объединению брокеров - Национальной ассоциации участников фондового рынка (НАУФОР). На сайте www.naufor.ru, в поисковой строке реестра вбиваете название брокера и смотрите, является ли он легитимным участником ассоциации.
Все остальные лицензии, сертификаты и членство в профессиональных объединениях принципиально не так важны для российских брокеров. А если вместо двух обязательных требований, описанных выше, вам предоставляют лицензии, выданные какими-то неизвестными, нелепыми или даже смешными организациями, вроде Всемирного (или даже вселенского) рейтингового агентства брокерских компаний, не принимайте во внимание таких деятелей - это аферисты.
ШАГ 3. ПРОВЕРЯЕМ ОПЫТ РАБОТЫ БРОКЕРА
На этом этапе мы должны удостовериться, что выбранная нами брокерская компания имеет достаточный опыт профессиональной работы на фондовом рынке.
Компания может иметь лицензию ЦБР, но получила она ее, допустим, пару недель назад. Это будет для нас плохим знаком, такого брокера лучше избегать.
В своем поиске мы должны отбирать компании с опытом работы не менее трех, а в идеале - более восьми лет.
Для нахождения информации о стаже работы брокера заходим на уже знакомый вам сайт - www.cbr.ru, в список брокеров, которым выданы лицензии ЦБР. В колонке “Дата выдачи” вы увидите с какого времени действует лицензия у брокера.
Новичков-брокеров мы игнорируем, а опытных оставляем для дальнейшего отбора.
Продолжение следует…
#брокер
2/4
ШАГ 2. ПРОВЕРЯЕМ ЛИЦЕНЗИИ И ЧЛЕНСТВО В ПРОФОБЪЕДИНЕНИЯХ
Основным документом, отделяющим настоящие брокерские компании от мошеннических контор-однодневок, является лицензия на осуществление брокерской деятельности, выданная Центральным Банком России (ЦБР). Наличие или отсутствие лицензии мы всегда можем проверить на официальном сайте ЦБР - www.cbr.ru. Если же брокера нет в списке ЦБР, перед вами мошенники, не имеющие права работать на бирже.
Убедившись, что выбранный вами брокер имеет лицензию, необходимо проверить его принадлежность к главному российскому профессиональному объединению брокеров - Национальной ассоциации участников фондового рынка (НАУФОР). На сайте www.naufor.ru, в поисковой строке реестра вбиваете название брокера и смотрите, является ли он легитимным участником ассоциации.
Все остальные лицензии, сертификаты и членство в профессиональных объединениях принципиально не так важны для российских брокеров. А если вместо двух обязательных требований, описанных выше, вам предоставляют лицензии, выданные какими-то неизвестными, нелепыми или даже смешными организациями, вроде Всемирного (или даже вселенского) рейтингового агентства брокерских компаний, не принимайте во внимание таких деятелей - это аферисты.
ШАГ 3. ПРОВЕРЯЕМ ОПЫТ РАБОТЫ БРОКЕРА
На этом этапе мы должны удостовериться, что выбранная нами брокерская компания имеет достаточный опыт профессиональной работы на фондовом рынке.
Компания может иметь лицензию ЦБР, но получила она ее, допустим, пару недель назад. Это будет для нас плохим знаком, такого брокера лучше избегать.
В своем поиске мы должны отбирать компании с опытом работы не менее трех, а в идеале - более восьми лет.
Для нахождения информации о стаже работы брокера заходим на уже знакомый вам сайт - www.cbr.ru, в список брокеров, которым выданы лицензии ЦБР. В колонке “Дата выдачи” вы увидите с какого времени действует лицензия у брокера.
Новичков-брокеров мы игнорируем, а опытных оставляем для дальнейшего отбора.
Продолжение следует…
#брокер
ВЫБОР БРОКЕРА
3/4
ШАГ 4. ОЦЕНИВАЕМ СТОИМОСТЬ УСЛУГ БРОКЕРА
Сюда могут входить следующие платежи и комиссии:
1️⃣ Абонентская плата за обслуживание брокерского счета. Может быть и нулевой, а может составлять от 100 до 2000 руб. в месяц. У одного и того же брокера, как правило, есть тарифы и без абонентской платы и с ней, это зависит от набора услуг, входящих в тариф.
2️⃣ Оплата за предоставление программного обеспечения. Речь о торговом терминале для покупки ценных бумаг. Большинство брокеров предоставляют универсальный терминал - Quik. Некоторые предлагают индивидуальные программные решения - собственные терминалы, которые, как правило, намного проще универсальных и гораздо легче для понимания новичками. Работа через такие терминалы бесплатна для клиентов. Чего нельзя сказать о программах универсальных: за Quik клиент платит всегда, правда иногда брокер эти поборы маскирует, скрывая их в абонплате.
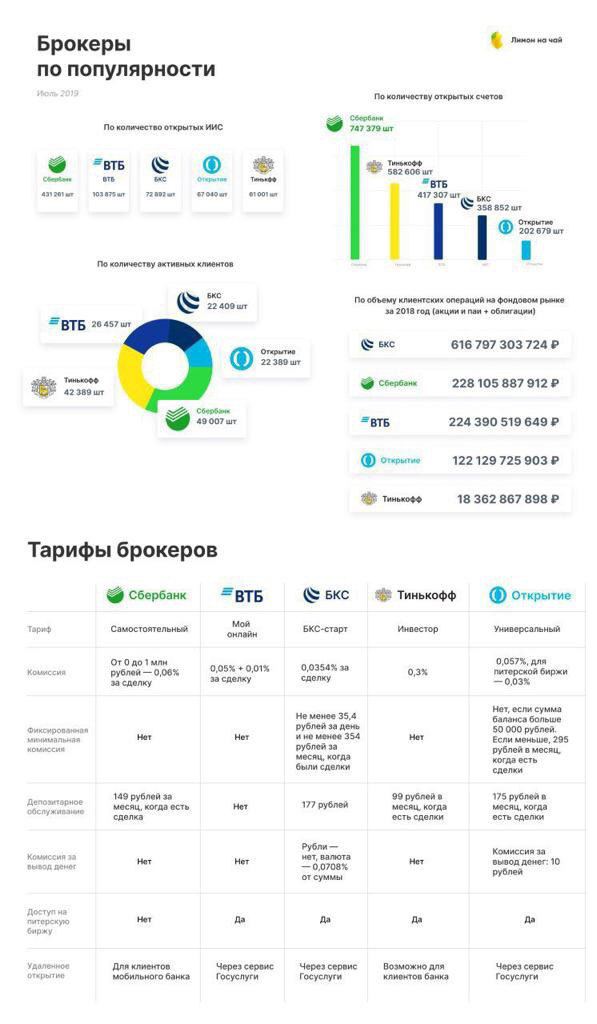
Из самых популярных платформ отмечу терминалы «Финам-трейд» от брокера Финам, «Мой брокер» от компании БКС, «Тинькофф-инвестиции» и «Сбербанк-инвестиции» от одноименных банков.
3️⃣ Комиссии за сделки на бирже. Обязательная плата за предоставление брокером доступа на фондовый рынок для вас. Комиссионные у брокера - основной источник его дохода. Их размер зависит и от выбранного тарифа: чем больше вы планируете совершать сделок в месяц, тем меньше комиссия за каждую сделку.
4️⃣ Плата за аналитику. Часто входит в абонентскую плату по вашему тарифу или даже бесплатна. Сотрудники многих брокерских компаний буквально навязывают вам аналитику рынка и рекомендации сделок. Главная задача таких рекомендаций - стимулировать вас на как можно большее количество сделок, ведь брокеры зарабатывают на комиссии от них. Ваши результаты при этом их мало волнуют.
При выборе брокера старайтесь концентрироваться на компаниях с более низкими расценками на свои услуги. Такую возможность дают либо наиболее развитые компании с большим числом клиентов, либо брокеры, специализирующиеся на какой-то конкретной области и являются в ней профессионалами.
Вышли на финишную прямую…
#брокер
3/4
ШАГ 4. ОЦЕНИВАЕМ СТОИМОСТЬ УСЛУГ БРОКЕРА
Сюда могут входить следующие платежи и комиссии:
1️⃣ Абонентская плата за обслуживание брокерского счета. Может быть и нулевой, а может составлять от 100 до 2000 руб. в месяц. У одного и того же брокера, как правило, есть тарифы и без абонентской платы и с ней, это зависит от набора услуг, входящих в тариф.
2️⃣ Оплата за предоставление программного обеспечения. Речь о торговом терминале для покупки ценных бумаг. Большинство брокеров предоставляют универсальный терминал - Quik. Некоторые предлагают индивидуальные программные решения - собственные терминалы, которые, как правило, намного проще универсальных и гораздо легче для понимания новичками. Работа через такие терминалы бесплатна для клиентов. Чего нельзя сказать о программах универсальных: за Quik клиент платит всегда, правда иногда брокер эти поборы маскирует, скрывая их в абонплате.
Из самых популярных платформ отмечу терминалы «Финам-трейд» от брокера Финам, «Мой брокер» от компании БКС, «Тинькофф-инвестиции» и «Сбербанк-инвестиции» от одноименных банков.
3️⃣ Комиссии за сделки на бирже. Обязательная плата за предоставление брокером доступа на фондовый рынок для вас. Комиссионные у брокера - основной источник его дохода. Их размер зависит и от выбранного тарифа: чем больше вы планируете совершать сделок в месяц, тем меньше комиссия за каждую сделку.
4️⃣ Плата за аналитику. Часто входит в абонентскую плату по вашему тарифу или даже бесплатна. Сотрудники многих брокерских компаний буквально навязывают вам аналитику рынка и рекомендации сделок. Главная задача таких рекомендаций - стимулировать вас на как можно большее количество сделок, ведь брокеры зарабатывают на комиссии от них. Ваши результаты при этом их мало волнуют.
При выборе брокера старайтесь концентрироваться на компаниях с более низкими расценками на свои услуги. Такую возможность дают либо наиболее развитые компании с большим числом клиентов, либо брокеры, специализирующиеся на какой-то конкретной области и являются в ней профессионалами.
Вышли на финишную прямую…
#брокер
ВЫБОР БРОКЕРА
4/4
ТОП-10 качественных брокеров РФ
1. Финам
Одна из старейших и опытнейших российских брокерских компаний. Входит в Большую тройку брокеров - компаний с самым большим оборотом средств. Удобным мобильный торговый терминал.
2. БКС
Самый опытный из крупных российских брокеров, на рынке с 1995 года. Входит в Большую тройку брокеров России. Отличные аналитические ресурсы и обширная филиальная сеть.
3. Открытие-брокер
Участник Большой тройки. Санация одноименного банка из финансовой группы «Открытие» отбросила тень и на брокера, и до сих пор уже не может идти речь о ее 100%-ной надежности.
4. Тинькофф-инвестиции
Самый молодой игрок на рынке. Но благодаря доступному для понимания новичками мобильному приложению и массированной рекламной кампании, этот брокер еще окажет влияние на расклад сил среди крупнейших игроков этого рынка.
5. Сбербанк
Основное направление деятельности Сбербанка - предоставление банковских услуг. Но и его инвестиционное направление имеет весьма внушительный объем привлеченных средств. Крупнейший брокер страны по количеству клиентов.
6. ВТБ
Еще один банк, предоставляющий брокерские услуги. Ещё один из крупнейших игроков среди банков-брокеров.
7. Алор Брокер
Ветеран российского брокерского рынка. Имеет собственный торговый терминал Алор-Трейд. У компании мощный образовательный центр в области инвестиционного бизнеса и отличная служба технической поддержки.
8. Атон
Еще один опытнейший игрок, являющийся частью большой финансовой группы. Проверенный и опытный брокер с более чем 20-летним стажем. Здесь работают одни из лучших аналитиков в стране.
9. Фридом Финанс / Неттрейдер
Freedom Finance и поглощенный им Неттрейдер предлагают почти эксклюзивный вид услуг в России - участие в IPO американских компаний инвесторам с относительно небольшим бюджетом. Другие предложения на рынке либо с очень высоким порогом входа, либо с большой комиссией, либо еще сыроваты.
10. ITI Capital
Один из самых надежных и опытных брокеров российского рынка, в деле с 2000 года.
❓А кого выбираете вы?
#брокер
4/4
ТОП-10 качественных брокеров РФ
1. Финам
Одна из старейших и опытнейших российских брокерских компаний. Входит в Большую тройку брокеров - компаний с самым большим оборотом средств. Удобным мобильный торговый терминал.
2. БКС
Самый опытный из крупных российских брокеров, на рынке с 1995 года. Входит в Большую тройку брокеров России. Отличные аналитические ресурсы и обширная филиальная сеть.
3. Открытие-брокер
Участник Большой тройки. Санация одноименного банка из финансовой группы «Открытие» отбросила тень и на брокера, и до сих пор уже не может идти речь о ее 100%-ной надежности.
4. Тинькофф-инвестиции
Самый молодой игрок на рынке. Но благодаря доступному для понимания новичками мобильному приложению и массированной рекламной кампании, этот брокер еще окажет влияние на расклад сил среди крупнейших игроков этого рынка.
5. Сбербанк
Основное направление деятельности Сбербанка - предоставление банковских услуг. Но и его инвестиционное направление имеет весьма внушительный объем привлеченных средств. Крупнейший брокер страны по количеству клиентов.
6. ВТБ
Еще один банк, предоставляющий брокерские услуги. Ещё один из крупнейших игроков среди банков-брокеров.
7. Алор Брокер
Ветеран российского брокерского рынка. Имеет собственный торговый терминал Алор-Трейд. У компании мощный образовательный центр в области инвестиционного бизнеса и отличная служба технической поддержки.
8. Атон
Еще один опытнейший игрок, являющийся частью большой финансовой группы. Проверенный и опытный брокер с более чем 20-летним стажем. Здесь работают одни из лучших аналитиков в стране.
9. Фридом Финанс / Неттрейдер
Freedom Finance и поглощенный им Неттрейдер предлагают почти эксклюзивный вид услуг в России - участие в IPO американских компаний инвесторам с относительно небольшим бюджетом. Другие предложения на рынке либо с очень высоким порогом входа, либо с большой комиссией, либо еще сыроваты.
10. ITI Capital
Один из самых надежных и опытных брокеров российского рынка, в деле с 2000 года.
❓А кого выбираете вы?
#брокер
БРОКЕРСКИЙ ИЛИ ИНДИВИДУАЛЬНЫЙ ИНВЕСТИЦИОННЫЙ СЧЁТ
🤔 Знаете, в немецком языке есть такая поговорка «gesagt - getan», аналог нашей «сказано – сделано». Лично я всегда придерживаюсь этого правила. Но мне становится немного грустно, когда вы не даёте мне обратной связи и не принимаете участия в моих опросах.
Друзья, помогите 🙏🏻 мне, я не просто так это делаю, а для того, чтобы дать вам самую подходящую информацию. Поэтому, если не сложно, вернитесь, пожалуйста, к предыдущему посту и проголосуйте.
Итак, возвращаемся к нашей теме...
👉🏻БРОКЕРСКИЙ СЧЁТ
БС - это личный счет инвестора (вкладчика), который открывается у брокера (про #брокер ищите по хештегу), при этом на нем отражаются все денежные средства клиента, а также все сделки, цель которых - получение прибыли. Также на счете показано движение средств по операциям.
Обычный брокерский счет дает клиенту возможность совершать сделки с любыми активами (облигациями, акциями, фьючерсами, валютой и т. д.), а следовательно, получать прибыль от торговли на бирже. При этом доход, получаемый клиентом, облагается НДФЛ в размере 13%, а брокер, открывший счет, является налоговым агентом, то есть выплачивает налог за вкладчика.
⠀
👉🏻ИНДИВИДУАЛЬНЫЙ ИНВЕСТИЦИОННЫЙ СЧЁТ
ИИС аналогичен БС, но в отличие от него предусматривает предоставление клиенту налоговых льгот и имеет некоторые ограничения:
▪️максимальная сумма пополнения ИИС составляет 1 млн руб. в год (согласно изменениям, вступившим в силу в июне 2017 года). Причем пополнять счет можно неограниченное количество раз.
▪️закрыть счет клиент может только спустя 3 года после открытия, иначе придется вернуть все ранее оформленные налоговые вычеты, а ИИС станет обычным брокерским счетом.
ИИС бывает 2-х видов:
▪️Тип А
▪️Тип Б
👆🏻И этот момент достоин отдельного поста. Поэтому, завтра утром мы продолжаем.
⠀
#бс #иис #брокерскийсчет #индивидуальныйинвестиционныйсчет
🤔 Знаете, в немецком языке есть такая поговорка «gesagt - getan», аналог нашей «сказано – сделано». Лично я всегда придерживаюсь этого правила. Но мне становится немного грустно, когда вы не даёте мне обратной связи и не принимаете участия в моих опросах.
Друзья, помогите 🙏🏻 мне, я не просто так это делаю, а для того, чтобы дать вам самую подходящую информацию. Поэтому, если не сложно, вернитесь, пожалуйста, к предыдущему посту и проголосуйте.
Итак, возвращаемся к нашей теме...
👉🏻БРОКЕРСКИЙ СЧЁТ
БС - это личный счет инвестора (вкладчика), который открывается у брокера (про #брокер ищите по хештегу), при этом на нем отражаются все денежные средства клиента, а также все сделки, цель которых - получение прибыли. Также на счете показано движение средств по операциям.
Обычный брокерский счет дает клиенту возможность совершать сделки с любыми активами (облигациями, акциями, фьючерсами, валютой и т. д.), а следовательно, получать прибыль от торговли на бирже. При этом доход, получаемый клиентом, облагается НДФЛ в размере 13%, а брокер, открывший счет, является налоговым агентом, то есть выплачивает налог за вкладчика.
⠀
👉🏻ИНДИВИДУАЛЬНЫЙ ИНВЕСТИЦИОННЫЙ СЧЁТ
ИИС аналогичен БС, но в отличие от него предусматривает предоставление клиенту налоговых льгот и имеет некоторые ограничения:
▪️максимальная сумма пополнения ИИС составляет 1 млн руб. в год (согласно изменениям, вступившим в силу в июне 2017 года). Причем пополнять счет можно неограниченное количество раз.
▪️закрыть счет клиент может только спустя 3 года после открытия, иначе придется вернуть все ранее оформленные налоговые вычеты, а ИИС станет обычным брокерским счетом.
ИИС бывает 2-х видов:
▪️Тип А
▪️Тип Б
👆🏻И этот момент достоин отдельного поста. Поэтому, завтра утром мы продолжаем.
⠀
#бс #иис #брокерскийсчет #индивидуальныйинвестиционныйсчет
ИНДИВИДУАЛЬНЫЙ ИНВЕСТИЦИОННЫЙ СЧЁТ
⠀
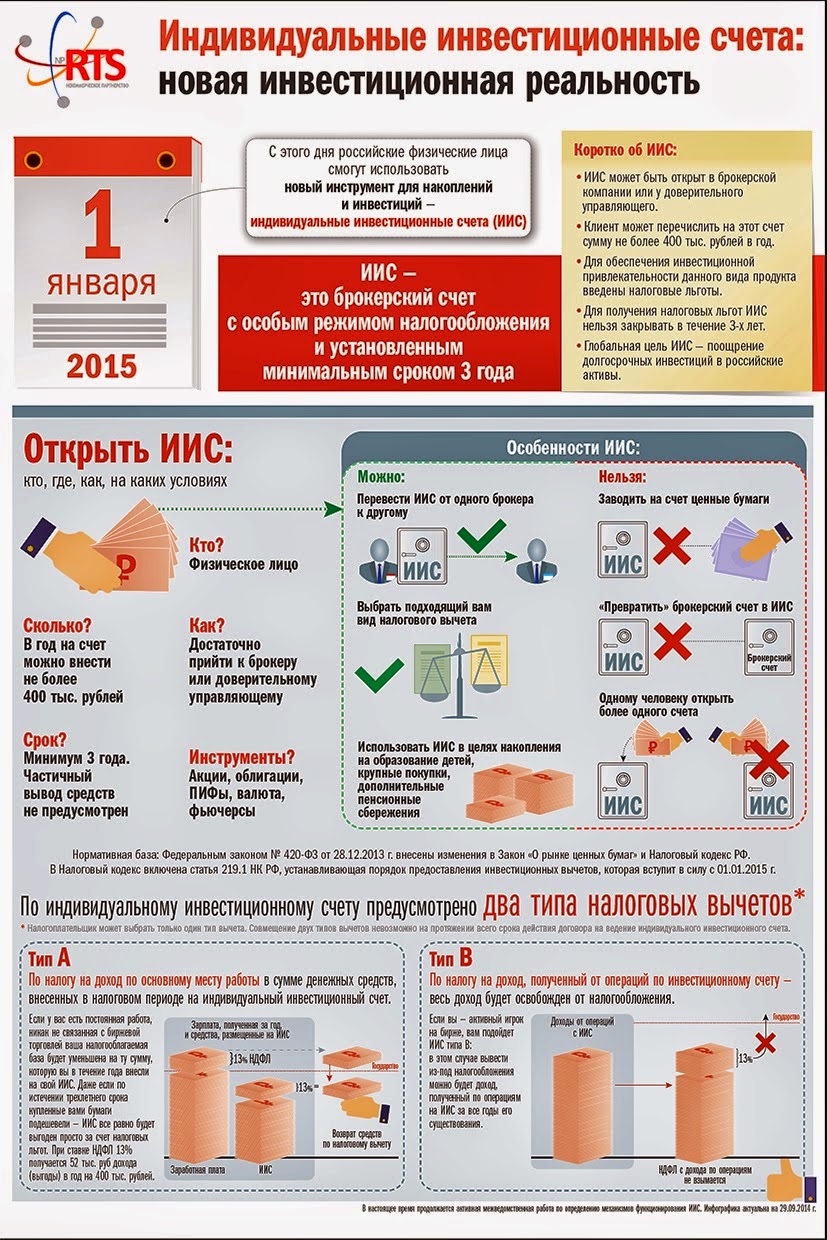
ℹ ИИС – особый вид брокерского счета, позволяющий получать налоговые льготы от государства.
❓Какие именно льготы?
▪️Инвестиционный вычет тип «А» - вычет 13% на внесенные на ИИС средства
▪️Инвестиционный вычет тип «Б» - вычет 13% на доход от торговли на ИИС
Выбрать тип вычета можно 1 раз и менять нельзя
⠀
❓Когда выбирать тип «А»:
▪️Вы имеете доход, облагаемый НДФЛ по ставке 13%
▪️Вы консервативный инвестор
▪️Вы начинающий инвестор
❓Когда выбирать тип «B»:
▪️Вы активный инвестор
▪️Вы ИП/самозанятый и ваш доход не облагается по ставке 13%
☝🏻ВАЖНО:
✔️ИИС – это не уловка брокеров, это совершенно легитимная возможность получить налоговые льготы вне зависимости от того, какого брокера вы выберете.
✔️По закону ИИС у каждого гражданина может быть только один.
✔️Помним, что ИИС не = банковскому вкладу, средства на ИИС НЕ защищены агентством по страхованию вкладов.
✔️Чтобы не потерять налоговые льготы, средства с ИИС выводить НЕЛЬЗЯ в течение 3 лет с момента открытия счета.
✔️НО если вы покупаете только ОФЗ, то можете быть уверены в надежности – гарантом выплат по ОФЗ выступает государство и более надежного инструмента нет.
✔️Ежегодно можно вносить до 1 млн ₽ на ИИС.
👉🏻Для наглядности прикрепляю серию картинок про ИИС.
#иис #индивидуальныйинвестиционныйсчет
⠀
⠀
ℹ ИИС – особый вид брокерского счета, позволяющий получать налоговые льготы от государства.
❓Какие именно льготы?
▪️Инвестиционный вычет тип «А» - вычет 13% на внесенные на ИИС средства
▪️Инвестиционный вычет тип «Б» - вычет 13% на доход от торговли на ИИС
Выбрать тип вычета можно 1 раз и менять нельзя
⠀
❓Когда выбирать тип «А»:
▪️Вы имеете доход, облагаемый НДФЛ по ставке 13%
▪️Вы консервативный инвестор
▪️Вы начинающий инвестор
❓Когда выбирать тип «B»:
▪️Вы активный инвестор
▪️Вы ИП/самозанятый и ваш доход не облагается по ставке 13%
☝🏻ВАЖНО:
✔️ИИС – это не уловка брокеров, это совершенно легитимная возможность получить налоговые льготы вне зависимости от того, какого брокера вы выберете.
✔️По закону ИИС у каждого гражданина может быть только один.
✔️Помним, что ИИС не = банковскому вкладу, средства на ИИС НЕ защищены агентством по страхованию вкладов.
✔️Чтобы не потерять налоговые льготы, средства с ИИС выводить НЕЛЬЗЯ в течение 3 лет с момента открытия счета.
✔️НО если вы покупаете только ОФЗ, то можете быть уверены в надежности – гарантом выплат по ОФЗ выступает государство и более надежного инструмента нет.
✔️Ежегодно можно вносить до 1 млн ₽ на ИИС.
👉🏻Для наглядности прикрепляю серию картинок про ИИС.
#иис #индивидуальныйинвестиционныйсчет
⠀
ЧТО ЛУЧШЕ: БС или ИИС
Итак, подводя итог предыдущим сообщениям, хочется сказать, что и у того, и другого варианта есть свои преимущества:
⠀
✔️Основное отличие ИИС от БС в том, что у владельцев ИИС есть преимущества в виде налоговых вычетов.
⠀
✔️Можно иметь классический брокерский счет и совершать на нем торговые операции, а извлекаемый профицит денежных средств инвестировать в ИИС.
⠀
✔️Стоит учесть, что ИИС предполагает долгосрочное сотрудничество с брокерской компанией, поэтому к ее выбору нужно отнестись со всей серьезностью. Это должна быть крупная компания, с высококвалифицированными специалистами и высокими рейтингами надежности.
⠀
❓А что ближе вам: БС или ИИС?
⠀
#иис #брокерскийсчет #индивидуальныйинвестиционныйсчет #бс
Итак, подводя итог предыдущим сообщениям, хочется сказать, что и у того, и другого варианта есть свои преимущества:
⠀
✔️Основное отличие ИИС от БС в том, что у владельцев ИИС есть преимущества в виде налоговых вычетов.
⠀
✔️Можно иметь классический брокерский счет и совершать на нем торговые операции, а извлекаемый профицит денежных средств инвестировать в ИИС.
⠀
✔️Стоит учесть, что ИИС предполагает долгосрочное сотрудничество с брокерской компанией, поэтому к ее выбору нужно отнестись со всей серьезностью. Это должна быть крупная компания, с высококвалифицированными специалистами и высокими рейтингами надежности.
⠀
❓А что ближе вам: БС или ИИС?
⠀
#иис #брокерскийсчет #индивидуальныйинвестиционныйсчет #бс
ИНВЕСТИЦИОННЫЕ ИНСТРУМЕНТЫ
Прежде чем составлять инвестиционный портфель, сперва нужно разобраться с инструментами инвестирования.
💱Инструменты инвестирования – это все, куда мы можем вложить деньги для достижения прибыли. Иными словами, инвестиционными инструментами являются любые виды вложения денег, предоставляющие возможность увеличения вложенной суммы в перспективе.
РАССМОТРИМ ОСНОВНЫЕ ИЗ НИХ
Прежде всего, инвестиционные инструменты подразделяются по ТИПАМ вложения на:
• реальные – вложение капитала;
• интеллектуальные – вложение в образование, переподготовку и др.;
• финансовые – ценные бумаги, депозиты и т.п.
Каждый из перечисленных выше видов инвестирования, включает в себя какие-то конкретные его ИНСТРУМЕНТЫ:
1) банковские вклады (или депозиты);
2) страховые и пенсионные накопительные программы;
3) ценные бумаги (акции и облигации);
4) структурированные продукты банков;
5) паевые инвестиционные фонды (ПИФ);
6) акции биржевых фондов или exchange traded funds (ETF);
7) хедж-фонды;
8) драгоценные металлы (золото, серебро, платина и т.д.);
9) недвижимость;
10) альтернативные (драгоценные камни, антиквариат, предметы роскоши и искусства, коллекции старинных монет, вин и др.)
11) интернет-инвестирование (сайты, стартапы...)
Какой бы инструмент инвестирования вы для себя не выбрали, каждый из них связан с определенными РИСКАМИ, поэтому по степени риска инвестиционные инструменты делятся на:
• малорисковые;
• среднерисковые;
• высокорисковые.
К сожалению, между доходностью и степенью риска любого инвестиционного инструмента существует прямая зависимость: чем выше предполагаемая прибыль от инвестиции и чем скорее она ожидается, тем, как правило, она и рискованнее. И именно рискованность выбираемого инструмента является главным критерием для инвестора при его оценке. По этой причине рассмотрим все три вида подробнее, но в следующем посте.
#инструментыинвестирования #инвестиционныеинмьрументы
Прежде чем составлять инвестиционный портфель, сперва нужно разобраться с инструментами инвестирования.
💱Инструменты инвестирования – это все, куда мы можем вложить деньги для достижения прибыли. Иными словами, инвестиционными инструментами являются любые виды вложения денег, предоставляющие возможность увеличения вложенной суммы в перспективе.
РАССМОТРИМ ОСНОВНЫЕ ИЗ НИХ
Прежде всего, инвестиционные инструменты подразделяются по ТИПАМ вложения на:
• реальные – вложение капитала;
• интеллектуальные – вложение в образование, переподготовку и др.;
• финансовые – ценные бумаги, депозиты и т.п.
Каждый из перечисленных выше видов инвестирования, включает в себя какие-то конкретные его ИНСТРУМЕНТЫ:
1) банковские вклады (или депозиты);
2) страховые и пенсионные накопительные программы;
3) ценные бумаги (акции и облигации);
4) структурированные продукты банков;
5) паевые инвестиционные фонды (ПИФ);
6) акции биржевых фондов или exchange traded funds (ETF);
7) хедж-фонды;
8) драгоценные металлы (золото, серебро, платина и т.д.);
9) недвижимость;
10) альтернативные (драгоценные камни, антиквариат, предметы роскоши и искусства, коллекции старинных монет, вин и др.)
11) интернет-инвестирование (сайты, стартапы...)
Какой бы инструмент инвестирования вы для себя не выбрали, каждый из них связан с определенными РИСКАМИ, поэтому по степени риска инвестиционные инструменты делятся на:
• малорисковые;
• среднерисковые;
• высокорисковые.
К сожалению, между доходностью и степенью риска любого инвестиционного инструмента существует прямая зависимость: чем выше предполагаемая прибыль от инвестиции и чем скорее она ожидается, тем, как правило, она и рискованнее. И именно рискованность выбираемого инструмента является главным критерием для инвестора при его оценке. По этой причине рассмотрим все три вида подробнее, но в следующем посте.
#инструментыинвестирования #инвестиционныеинмьрументы
