
С наступившими выходными Коллеги! 🤗
Неделя супер! Прошёл день России, праздник который радует тех кто РФ любит и бесит тех кто не любит. США хотели его испортить и санкции в это день нам объявили. Санкции на МосБиржу $MOEX, чтобы биржевых торгов долларом $USDRUB у нас не было. Ну ок, 2 года уже санкции разные накладывают, но похоже ребята ничему особо не учатся.
Только процесс дедолларизации в РФ стал замедляться и % расчётов в долларах перестал падать, так подсобили. Ну что же, юанизация $CNYRUB экономики РФ пойдёт с новой силой.
Как грустно отмечает bloomberg: «Россияне не видят никаких последствий после того, как санкции США ударили по биржевой торговле долларом»
Но тревожные в РФ устроили распродажу на следующий день, чтобы не тревожные смогли закупиться. Кто воспользовался, тот молодец, кто запараноил, в следующий раз будет более стойкими #пятничный_мем для вас.
Ставь 🔥 реакций если успел взять акции со скидкой! Если не успел, то всё равно поставь, тогда в следующий раз успеешь. Гарантия 💯😄
Неделя супер! Прошёл день России, праздник который радует тех кто РФ любит и бесит тех кто не любит. США хотели его испортить и санкции в это день нам объявили. Санкции на МосБиржу $MOEX, чтобы биржевых торгов долларом $USDRUB у нас не было. Ну ок, 2 года уже санкции разные накладывают, но похоже ребята ничему особо не учатся.
Только процесс дедолларизации в РФ стал замедляться и % расчётов в долларах перестал падать, так подсобили. Ну что же, юанизация $CNYRUB экономики РФ пойдёт с новой силой.
Как грустно отмечает bloomberg: «Россияне не видят никаких последствий после того, как санкции США ударили по биржевой торговле долларом»
Но тревожные в РФ устроили распродажу на следующий день, чтобы не тревожные смогли закупиться. Кто воспользовался, тот молодец, кто запараноил, в следующий раз будет более стойкими #пятничный_мем для вас.
Ставь 🔥 реакций если успел взять акции со скидкой! Если не успел, то всё равно поставь, тогда в следующий раз успеешь. Гарантия 💯😄
🔥47💯6👾6😁2🫡1
Что покупать на просадке?
Коллеги, сегодня у нас третья часть списка компаний которые интересны для покупки. Часть 1 была в конце Мая. Часть 2 в начале Июня.
Если пропустили, то кратко перечислю какие там были компании: МосБиржа $MOEX / Абрау-Дюрсо $ABRD / Полюс $PLZL / НоваБев $BELU
С учётом того, что ЦБ сейчас снижение ставки не обсуждает, а обсуждает наоборот повышение ставки до 18%, то нам должны быть интересны компании (1) с минимальными долгами и (2) с хорошей кэш подушкой на счетах.
Это не является достаточными условиями, но это необходимые условия.
Для подписчиков платного проекта на Бусти и Тинькофф вышла третья часть подборки "что покупать на просадке". 3 компании в списке. Которые к высокой ставке готовы. Дивиденды платят. А бизнес растёт.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
Коллеги, сегодня у нас третья часть списка компаний которые интересны для покупки. Часть 1 была в конце Мая. Часть 2 в начале Июня.
Если пропустили, то кратко перечислю какие там были компании: МосБиржа $MOEX / Абрау-Дюрсо $ABRD / Полюс $PLZL / НоваБев $BELU
С учётом того, что ЦБ сейчас снижение ставки не обсуждает, а обсуждает наоборот повышение ставки до 18%, то нам должны быть интересны компании (1) с минимальными долгами и (2) с хорошей кэш подушкой на счетах.
Это не является достаточными условиями, но это необходимые условия.
Для подписчиков платного проекта на Бусти и Тинькофф вышла третья часть подборки "что покупать на просадке". 3 компании в списке. Которые к высокой ставке готовы. Дивиденды платят. А бизнес растёт.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
👍11👌2🤔1😐1
БКС утром в понедельник поднял настроение )
Просто для контекста:
- Во время «турбулентности» в 2020 была доп эмиссия на 80 млрд рублей.
- Во время следующей «турбулентности» в 2022 — ещё одна 52,5 млрд рублей.
В результате этих двух действий долю миноритариев (т.е. нас с вами) размыли в 3,5 раза.
Вопросы на которые стоит самому себе ответить перед покупкой: а за счёт чего будет обновляться авиапарк - новая доп эмиссия?
И когда после этого ждать дивидендов?
-
Не является индивидуальной инвестиционной рекомендацией
Просто для контекста:
- Во время «турбулентности» в 2020 была доп эмиссия на 80 млрд рублей.
- Во время следующей «турбулентности» в 2022 — ещё одна 52,5 млрд рублей.
В результате этих двух действий долю миноритариев (т.е. нас с вами) размыли в 3,5 раза.
Вопросы на которые стоит самому себе ответить перед покупкой: а за счёт чего будет обновляться авиапарк - новая доп эмиссия?
И когда после этого ждать дивидендов?
-
Не является индивидуальной инвестиционной рекомендацией
👍21💯6😁4🐳2👻1
Закат нефтедоллара.
- Что произошло?
Соглашения о безопасности которое было подписано 50 лет назад (8 июня 1974) между Саудовской Аравией и США, истекло, и продлевать его саудиты отказались. Благодаря этому соглашению в обиход вошло выражение «нефтедоллары».
- А что в документе?
Этот документ обязывал саудитов продавать нефть только за доллары. А теперь такого ограничения больше нет. Сам по себе отказ от продления не значит, что «Скоро этой вашей Америке кирдык», это лишь отражает общие настроения и отношения к США вообще и к ограничениям связанных с торговлей долларами в частности.
- А зачем нужны были Нефтедоллары?
Нефтедолларовая система появилась после отказа США от золотого стандарта в 1971. Что вызвало падения курса до 10-20% по отношению к валютам других развитых стран. В США появилась двузначная инфляция. Нефтедоллары были одним из способов взять ситуацию под контроль. Так как нефть Саудитов торговалась только в долларах и доллары были нужны всем контрагентам.
- И что теперь?
Теперь страны БРИКС смогут активный использовать свои валюты для международных расчетов. А спрос на доллары [скорей всего] продолжит стагнировать со всеми вытекающими.
Для РФ вообще и для наших нефтедобытчиков в частности это жирный такой плюс. 🫡
-
Не является индивидуальной инвестиционной рекомендацией
- Что произошло?
Соглашения о безопасности которое было подписано 50 лет назад (8 июня 1974) между Саудовской Аравией и США, истекло, и продлевать его саудиты отказались. Благодаря этому соглашению в обиход вошло выражение «нефтедоллары».
- А что в документе?
Этот документ обязывал саудитов продавать нефть только за доллары. А теперь такого ограничения больше нет. Сам по себе отказ от продления не значит, что «Скоро этой вашей Америке кирдык», это лишь отражает общие настроения и отношения к США вообще и к ограничениям связанных с торговлей долларами в частности.
- А зачем нужны были Нефтедоллары?
Нефтедолларовая система появилась после отказа США от золотого стандарта в 1971. Что вызвало падения курса до 10-20% по отношению к валютам других развитых стран. В США появилась двузначная инфляция. Нефтедоллары были одним из способов взять ситуацию под контроль. Так как нефть Саудитов торговалась только в долларах и доллары были нужны всем контрагентам.
- И что теперь?
Теперь страны БРИКС смогут активный использовать свои валюты для международных расчетов. А спрос на доллары [скорей всего] продолжит стагнировать со всеми вытекающими.
Для РФ вообще и для наших нефтедобытчиков в частности это жирный такой плюс. 🫡
-
Не является индивидуальной инвестиционной рекомендацией
🔥33👍14🤔5😱2👻1
Ядерный Армагеддон и краткое руководство для инвестора как на этом заработать (спекулянтам тоже пригодится).
Коллеги, Президент в Пятницу на встрече с руководством МИД РФ обозначил мирный план подчёркивая для всех «Мир стремительно меняется, как прежде уже не будет». Обозначив, что Украинские войска должны быть полностью выведены с наших новых регионов.
После чего на выходных прошёл «Мировой саммит мира по Украине». Мировой конечно громко сказано учитывая состав, но сейчас не об этом. На полях саммита США и Киев отвергли предложение. А в коммюнике (официальное сообщение о ходе международных переговоров) от РФ потребовали вернуть Киеву Запорожскую АЭС, вернуть наше внутреннее Азовское море и отдать наши новые регионы.
Похоже оппоненты к диалогу пока не готовы, как следствие возможны варианты новых эмоциональных распродаж на рынке на фоне эмоционально заряженных новостей. Поэтому дам небольшой план, который позволяет автору всегда спокойно покупать и зарабатывать на панических распродажах. Вроде санкций на МосБиржу $MOEX на прошлой неделе.
Для примера представим себе торговый день когда приходят новости, что страны НАТО вот точно завтра отправляют военный контингент на Украину. Из одной половины утюгов пророчат Ядерный Армагеддон, а из другой половины "достоверных" источников пишут что-то вроде: "Не знаю что происходит, но мне кажется началось".
На этом сентименте рынка цены на все акции дружно отправляются в южном направлении. Условные Сбер $SBER , Полюс $PLZL и даже префы Сургута $SNGSP падают на 15-20% за несколько минут. Представили?
Теперь краткий план, что делать в таких ситуациях, когда до Ядерного Армагеддона остались считанные часы.
• 1. Список.
К этому дню должен быть готов список активов который вам подходит. К примеру активы (1) бизнес которых растёт, (2) имеет прозрачную див политику (3) платит дивиденды. 7-10 компаний достаточно.
Он должен быть готов именно заранее, а не в моменте вы его решите делать. За-ра-не-е. Если сейчас такого нет, то лучшее время его сделать — сейчас. Потом поправите.
• 2. День "Д". Мы мысленно сейчас тут. Т.е. прошла новость, что завтра точно Ядерный Армагеддон.
—Открываете свой список и смотрите кто сильней других падает. Важный момент. Вы смотрите кто сильней других падает именно из списка[!]. А не вообще по рынку. Из списка коллеги.
— На половину суммы покупаете половину активов. Те, что сильней других упали.
— На оставшуюся половину суммы ставите лимитную заявку ["купить не дороже"] дешевле на 3-5-7-10% по вкусу.
— Закрываете терминал и занимаетесь своими делами. Вечером терминал не открываете. А ложитесь спокойно спать.
• 3. Утром следующего дня читаете новости, что Ядерный Армагеддон отменяется. Радуетесь успешным покупкам (тут спекулянты могут продать). Профит. Вы великолепны.
Пару ответов на вопросы которые точно будут, отвечу на них заранее:
«Автор, ты что дурак?! А если всё-таки Ядерный Армагеддон» — тогда коллеги, упавшие в цене активы будут меньшей вашей проблемой. Тут уже потребуется другая инструкция (рис 1).
«Ха-ха. А если завтра активы падают дальше?!» — Тогда вы взяли активы которые вы и так хотели взять, просто со скидкой и лесенкой (помните про лимитную заявку). Я так Сбер покупал в первое время начала СВО. Всё ок.
«*******, только о деньгах думаешь!» — Да уж лучше так, чем накручивать нервы себе и своим близким. Скроля 100500 раз ленту новостей в ожидании новых подробностей и обсуждая как всё плохо.
Выбор в любом случае каждый делает свой. У меня такой. И результат мне нравится )
-
Не является индивидуальной инвестиционной рекомендацией
Коллеги, Президент в Пятницу на встрече с руководством МИД РФ обозначил мирный план подчёркивая для всех «Мир стремительно меняется, как прежде уже не будет». Обозначив, что Украинские войска должны быть полностью выведены с наших новых регионов.
После чего на выходных прошёл «Мировой саммит мира по Украине». Мировой конечно громко сказано учитывая состав, но сейчас не об этом. На полях саммита США и Киев отвергли предложение. А в коммюнике (официальное сообщение о ходе международных переговоров) от РФ потребовали вернуть Киеву Запорожскую АЭС, вернуть наше внутреннее Азовское море и отдать наши новые регионы.
Похоже оппоненты к диалогу пока не готовы, как следствие возможны варианты новых эмоциональных распродаж на рынке на фоне эмоционально заряженных новостей. Поэтому дам небольшой план, который позволяет автору всегда спокойно покупать и зарабатывать на панических распродажах. Вроде санкций на МосБиржу $MOEX на прошлой неделе.
Для примера представим себе торговый день когда приходят новости, что страны НАТО вот точно завтра отправляют военный контингент на Украину. Из одной половины утюгов пророчат Ядерный Армагеддон, а из другой половины "достоверных" источников пишут что-то вроде: "Не знаю что происходит, но мне кажется началось".
На этом сентименте рынка цены на все акции дружно отправляются в южном направлении. Условные Сбер $SBER , Полюс $PLZL и даже префы Сургута $SNGSP падают на 15-20% за несколько минут. Представили?
Теперь краткий план, что делать в таких ситуациях, когда до Ядерного Армагеддона остались считанные часы.
• 1. Список.
К этому дню должен быть готов список активов который вам подходит. К примеру активы (1) бизнес которых растёт, (2) имеет прозрачную див политику (3) платит дивиденды. 7-10 компаний достаточно.
Он должен быть готов именно заранее, а не в моменте вы его решите делать. За-ра-не-е. Если сейчас такого нет, то лучшее время его сделать — сейчас. Потом поправите.
• 2. День "Д". Мы мысленно сейчас тут. Т.е. прошла новость, что завтра точно Ядерный Армагеддон.
—Открываете свой список и смотрите кто сильней других падает. Важный момент. Вы смотрите кто сильней других падает именно из списка[!]. А не вообще по рынку. Из списка коллеги.
— На половину суммы покупаете половину активов. Те, что сильней других упали.
— На оставшуюся половину суммы ставите лимитную заявку ["купить не дороже"] дешевле на 3-5-7-10% по вкусу.
— Закрываете терминал и занимаетесь своими делами. Вечером терминал не открываете. А ложитесь спокойно спать.
• 3. Утром следующего дня читаете новости, что Ядерный Армагеддон отменяется. Радуетесь успешным покупкам (тут спекулянты могут продать). Профит. Вы великолепны.
Пару ответов на вопросы которые точно будут, отвечу на них заранее:
«Автор, ты что дурак?! А если всё-таки Ядерный Армагеддон» — тогда коллеги, упавшие в цене активы будут меньшей вашей проблемой. Тут уже потребуется другая инструкция (рис 1).
«Ха-ха. А если завтра активы падают дальше?!» — Тогда вы взяли активы которые вы и так хотели взять, просто со скидкой и лесенкой (помните про лимитную заявку). Я так Сбер покупал в первое время начала СВО. Всё ок.
«*******, только о деньгах думаешь!» — Да уж лучше так, чем накручивать нервы себе и своим близким. Скроля 100500 раз ленту новостей в ожидании новых подробностей и обсуждая как всё плохо.
Выбор в любом случае каждый делает свой. У меня такой. И результат мне нравится )
-
Не является индивидуальной инвестиционной рекомендацией
👍77😁17❤5🔥3🫡3👾3🤡1
Минфин выходит с займами.
Любителям ОФЗ приготовиться, но лучше не спешить.
Начнём с контекста в котором Минфин выходит с займами.
12 Июня аукцион не проходил, так как был День России. 5 Июня и 29 Мая аукционы не проходили "в целях содействия стабилизации рыночной ситуации".
Последний прошедший аукцион Минфина был месяц назад (22 Мая). Тогда Минфин занимал через длинные ОФЗ 26246 $SU26246RMFS7
Удачным этот аукцион явно не назвать, тогда привлекли всего 14 млрд руб. Это примерно в 5 раз меньше плана.
До этого аукцион 15 Мая признали несостоявшимся "в связи с отсутствием заявок по приемлемым уровням цен".
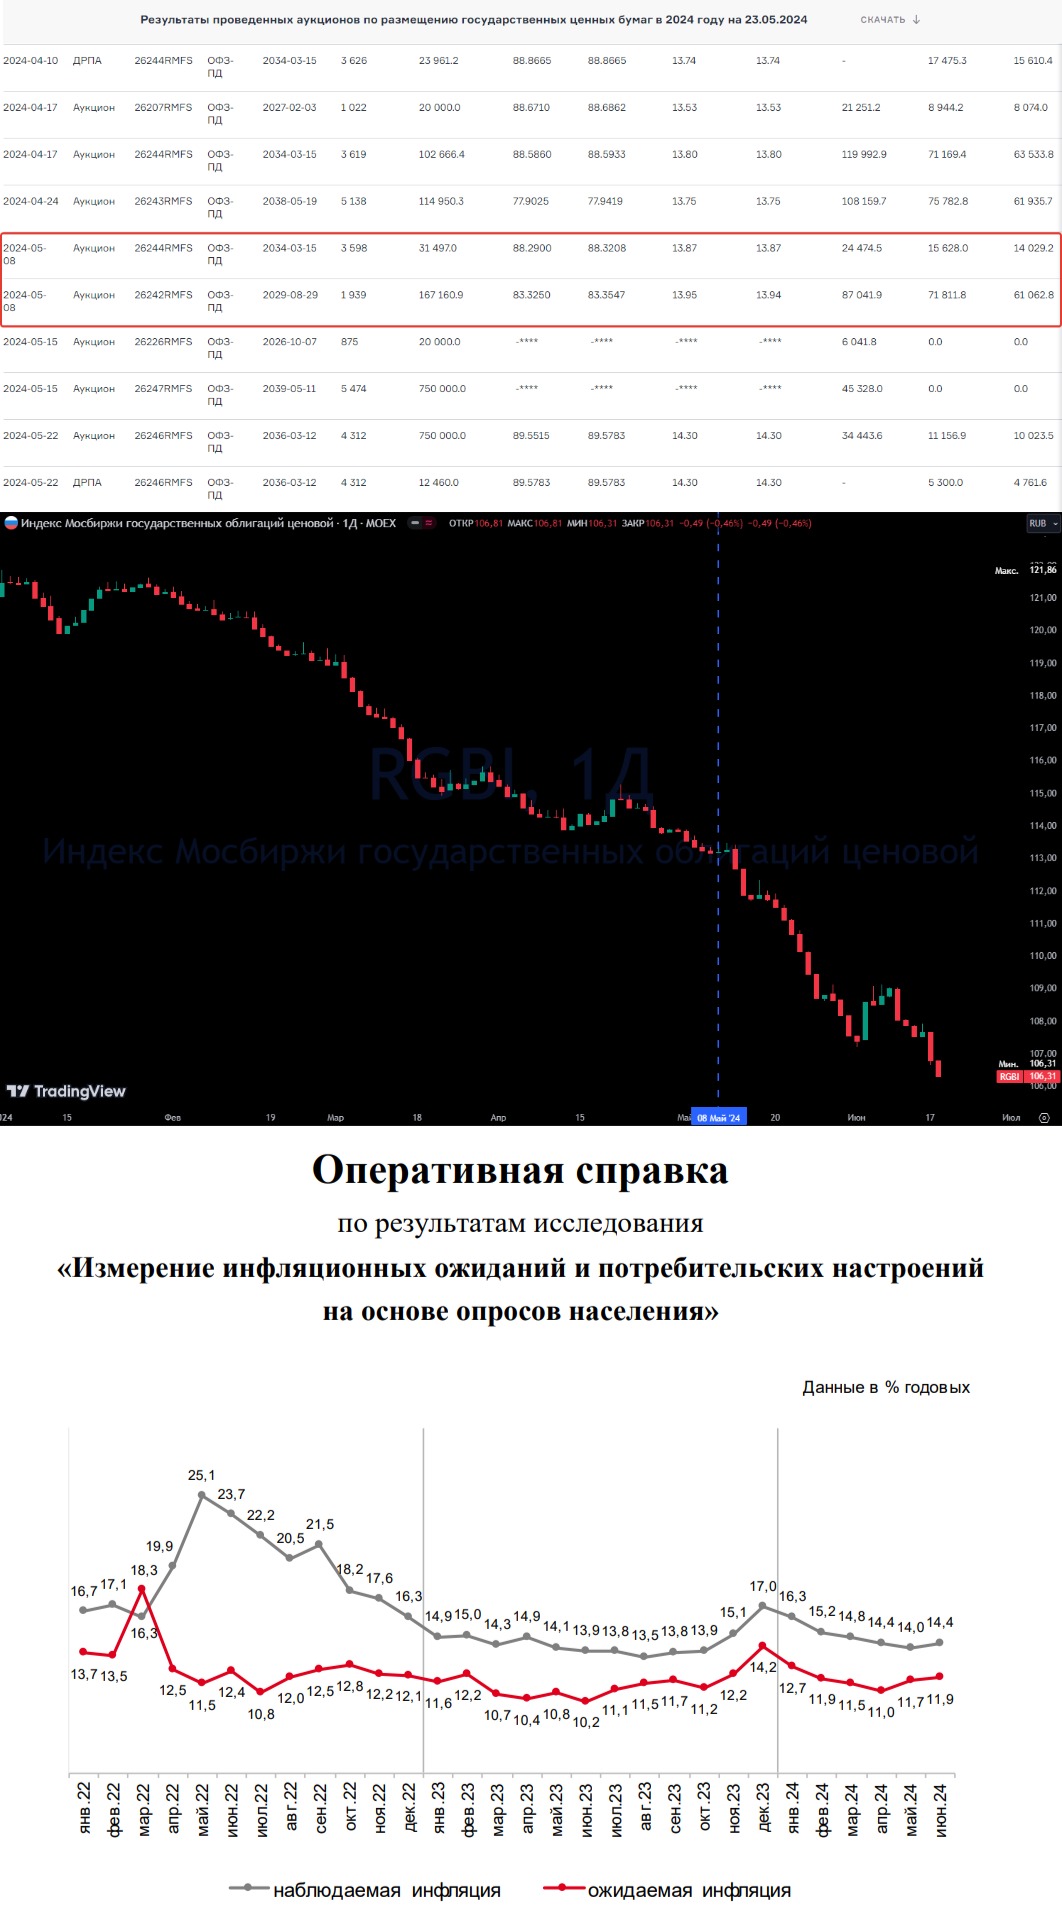
Получается последний "нормальный" аукцион прошёл 8 Мая, тогда через выпуски ОФЗ 26244 $SU26244RMFS2 и ОФЗ 26242 $SU26242RMFS6 Минфин смог занять ~75 млрд руб (рис 1)
И если мы посмотрим на RGBI (Индекс государственных облигаций РФ), то с 8 Мая он упал с 113,2 до 106,3 (рис 2). Тем кто привык ориентироваться на рынок акций может показаться что это не много, нет, для облигаций это очень много. Рост доходностей ОФЗ по всей кривой составил более 1,5%. Из чего мы делаем достаточно простой вывод — Перерыв в размещении не помог Минфину вернуть оптимизм на рынок ОФЗ.
Т.е. получается, что на достаточно депрессивном рынке Минфин сейчас собирается занимать деньги. Очень интересно будет на это посмотреть. Главный вопрос: Какую премию к рынку даст [если даст] Минфин.
Ещё стоит обратить внимание, что Минфин скорректировал тактику заимствований, так как в этом аукционе снова вместе с ОФЗ ПД 26245 появляются Флоатеры ОФЗ 29025 $SU29025RMFS2, хотя ранее озвучивалось, что занимать будут через ОФЗ с постоянным купоном.
• Покупать ли сейчас облигации?
Автор ставит на стоп покупки облигаций. Писал об этом в Мае, продублирую:
"Предыдущие месяцы Автор спокойно покупал ОФЗ, так как инфляция замедлялась Теперь же мы видим рост. Если это "всплеск" аналогичный Ноябрю 2023 и Февралю 2024, то это "ок" если нет и это устойчивая тенденция, то покупки ОФЗ надо будет ставить на паузу".
Свежие данные Росстата показывают ускорение роста инфляции, т.е. это был не "всплеск", а устойчивая тенденция.
Плюс сегодня вышли данные ЦБ которые показывают, что наблюдаемая инфляция начала расти. Что ожидаемая инфляция растёт второй месяц подряд (рис 3). Это всё значит, что текущая ДКП (Денежно-кредитная политика) ЦБ не достаточно жёсткая. Как следствие её будут ужесточать, как вы понимаете ОФЗшкам от этого легче не станет.
Поэтому пока инфляция не начнёт замедляться отношение к инструментам у Автора следующие:
Фонды денежного рынка от Альфы $AKMM, от ВИМ $LQDT и т.п. как припарковать кэш — да.
ОФЗ или корпоративные облигации как припарковать кэш — нет.
PS
Почему облигации это только про "припарковать кэш", а не про долгосрочное инвестирования писал в начале года (23 Января). В тот же день и ответы на самые распространённые комментарии к посту
#ОФЗ #Минфин #Облигации #Инфляция #ЦБ
-
Не является индивидуальной инвестиционной рекомендацией
Любителям ОФЗ приготовиться, но лучше не спешить.
Начнём с контекста в котором Минфин выходит с займами.
12 Июня аукцион не проходил, так как был День России. 5 Июня и 29 Мая аукционы не проходили "в целях содействия стабилизации рыночной ситуации".
Последний прошедший аукцион Минфина был месяц назад (22 Мая). Тогда Минфин занимал через длинные ОФЗ 26246 $SU26246RMFS7
Удачным этот аукцион явно не назвать, тогда привлекли всего 14 млрд руб. Это примерно в 5 раз меньше плана.
До этого аукцион 15 Мая признали несостоявшимся "в связи с отсутствием заявок по приемлемым уровням цен".
Получается последний "нормальный" аукцион прошёл 8 Мая, тогда через выпуски ОФЗ 26244 $SU26244RMFS2 и ОФЗ 26242 $SU26242RMFS6 Минфин смог занять ~75 млрд руб (рис 1)
И если мы посмотрим на RGBI (Индекс государственных облигаций РФ), то с 8 Мая он упал с 113,2 до 106,3 (рис 2). Тем кто привык ориентироваться на рынок акций может показаться что это не много, нет, для облигаций это очень много. Рост доходностей ОФЗ по всей кривой составил более 1,5%. Из чего мы делаем достаточно простой вывод — Перерыв в размещении не помог Минфину вернуть оптимизм на рынок ОФЗ.
Т.е. получается, что на достаточно депрессивном рынке Минфин сейчас собирается занимать деньги. Очень интересно будет на это посмотреть. Главный вопрос: Какую премию к рынку даст [если даст] Минфин.
Ещё стоит обратить внимание, что Минфин скорректировал тактику заимствований, так как в этом аукционе снова вместе с ОФЗ ПД 26245 появляются Флоатеры ОФЗ 29025 $SU29025RMFS2, хотя ранее озвучивалось, что занимать будут через ОФЗ с постоянным купоном.
• Покупать ли сейчас облигации?
Автор ставит на стоп покупки облигаций. Писал об этом в Мае, продублирую:
"Предыдущие месяцы Автор спокойно покупал ОФЗ, так как инфляция замедлялась Теперь же мы видим рост. Если это "всплеск" аналогичный Ноябрю 2023 и Февралю 2024, то это "ок" если нет и это устойчивая тенденция, то покупки ОФЗ надо будет ставить на паузу".
Свежие данные Росстата показывают ускорение роста инфляции, т.е. это был не "всплеск", а устойчивая тенденция.
Плюс сегодня вышли данные ЦБ которые показывают, что наблюдаемая инфляция начала расти. Что ожидаемая инфляция растёт второй месяц подряд (рис 3). Это всё значит, что текущая ДКП (Денежно-кредитная политика) ЦБ не достаточно жёсткая. Как следствие её будут ужесточать, как вы понимаете ОФЗшкам от этого легче не станет.
Поэтому пока инфляция не начнёт замедляться отношение к инструментам у Автора следующие:
Фонды денежного рынка от Альфы $AKMM, от ВИМ $LQDT и т.п. как припарковать кэш — да.
ОФЗ или корпоративные облигации как припарковать кэш — нет.
PS
Почему облигации это только про "припарковать кэш", а не про долгосрочное инвестирования писал в начале года (23 Января). В тот же день и ответы на самые распространённые комментарии к посту
#ОФЗ #Минфин #Облигации #Инфляция #ЦБ
-
Не является индивидуальной инвестиционной рекомендацией
👍21😢6🍌3🐳2🔥1
Ричард Хэппи
кто следующий Триллионер?
Я бы сделал ставку на NVIDIA $NVDA хоть ей и предстоит ещё большой путь
Я бы сделал ставку на NVIDIA $NVDA хоть ей и предстоит ещё большой путь
Nvidia стала самой дорогой компанией в мире.
В прошлом году преодолела отметку в $1 трлн.
В этом году уже $2 трлн.
И всего 3 месяца ушло чтобы увеличить капитализацию с $2 трлн до $3 трлн.
А 3 года назад смелым прогнозом был рост «всего» до 1 трлн. А сейчас стоит 3,3 трлн.
Забавно как рынок может быстро переоценить актив. Тогда в 2021 весь рынок казался очень дорогим и Nvidia была не исключением. Рынок РФ сейчас тоже многим кажется очень дорогим, через три года посмотрим насколько он был сейчас дешевым 😉
В прошлом году преодолела отметку в $1 трлн.
В этом году уже $2 трлн.
И всего 3 месяца ушло чтобы увеличить капитализацию с $2 трлн до $3 трлн.
А 3 года назад смелым прогнозом был рост «всего» до 1 трлн. А сейчас стоит 3,3 трлн.
Забавно как рынок может быстро переоценить актив. Тогда в 2021 весь рынок казался очень дорогим и Nvidia была не исключением. Рынок РФ сейчас тоже многим кажется очень дорогим, через три года посмотрим насколько он был сейчас дешевым 😉
👍13🫡5💯4🤔3🐳1
Рубль укрепляется, секта «Ждём доллар по писят» просыпается.
Кто больше хотя бы пары лет на рынке могут спокойно сказать: "Эту серию я уже видел". Мы смотрим бесконечный сериал: "Приключения рубля и его друзей". Несмотря на то, что общий сюжет нам понятен [рубль будет слабеть], сценаристы подкидывают нам разные сюжетные арки чтобы мы не заскучали.
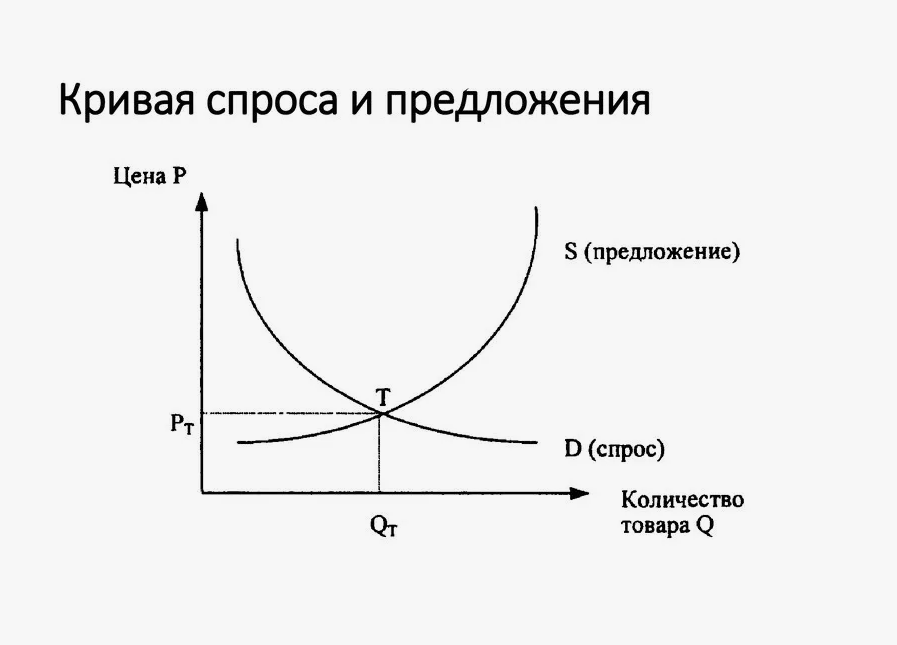
Но Арку где он сильно укрепляется из-за санкций мы уже видели летом 2022. Краткий пересказ серии: из-за санкций предложения валюты становится в моменте много, а спрос на валюту в моменте падает. В итоге происходит перекос кривой спроса и предложения (рис 1) и рубль укрепляется слишком сильно.
В этот момент весь рынок испытывает давление. Но экспортёры вроде Новатэк $NVTK (Газ), Роснефть $ROSN (Нефть), Полюс $PLZL (Золото) и другие испытывают повышенное давление, ведь крепнущий рубль = уменьшение доходов, так как цены считаются в долларах, а выручка компаний в рублях, следовательно, чем меньше стоит доллар, тем меньше выручка в рублях, а значит меньше дивидендов и вообще "Всё плохо. Всё пропало".
Параллельно набирает силу секта верующих в доллар по писят и ниже. Весь рынок и экспортёров в частности в этот момент покупать они не спешат, ведь доллар будет теперь всегда только крепнуть. Но не все примкнули в эту секту, кто-то аккуратно скупает подешевевшие активы под смех окружающих.
Что было потом вы знаете. Курс переставили куда надо, так чтобы бюджет сходился. В итоге немного перестарались с курсом, так что Минфин отменял аукционы в конце года из-за ненадобности и на этом был бурный рост RGBI (Индекс государственных облигаций РФ).
Тогда "патриоты" (именно в кавычках) требовали вернуть доллар по 50, так как айфоны и поездки в Турцию стали дорогими. Почему они неправы писал в прошлом году (23 Октября) повторяться не будем.
Сейчас у нас идёт просто повторение этой сюжетной Арки с временным укреплением рубля. Необходимой для сходимости бюджета курс никуда не ушёл, и то что курс сейчас ниже плана значит лишь то, что потом его придётся поднимать выше плана. А инструментов для этого у нашего государства более чем достаточно.
Подумать надо над параллельными сюжетными линиями в этом сериале.
Минфин не может нормально занимать через ОФЗ (аукцион с постоянной ставкой опять отменился, а во флоатерах заняли совсем мало ~20 млрд руб).
ЦБ рапортует:
«Рост цен на устойчивые компоненты инфляции [в мае] ускорился по сравнению с апрелем, по некоторым показателям превысив темпы IV квартала 2023 года». А вдогонку ЦБ и Росстат рапортует об ускорении недельной инфляции в Июне.
Можно с большой вероятностью предположить, что занимать Минфину легче не станет ближайшее время. Как следствие надо будет как-то выпадающие доходы компенсировать.
Странно, что Минэк всё ещё про "Китайскую Мембрану" не говорит.
Будем ждать инсайдов от Александра Новака который курирует экономический блок в правительстве РФ. Уверен ему текущий Министр обороны (а ранее курирующий экономический блок) Андрей Белоусов передаст информацию по новому "Комфортному курсу" для РФ.
Ну а пока есть время прикупить дивидендных историй. Можно пользоваться щедростью продающих.
#Дивиденды #ОФЗ #Курс_рубля #Минфин #ЦБ
-
Не является индивидуальной инвестиционной рекомендацией
Кто больше хотя бы пары лет на рынке могут спокойно сказать: "Эту серию я уже видел". Мы смотрим бесконечный сериал: "Приключения рубля и его друзей". Несмотря на то, что общий сюжет нам понятен [рубль будет слабеть], сценаристы подкидывают нам разные сюжетные арки чтобы мы не заскучали.
Но Арку где он сильно укрепляется из-за санкций мы уже видели летом 2022. Краткий пересказ серии: из-за санкций предложения валюты становится в моменте много, а спрос на валюту в моменте падает. В итоге происходит перекос кривой спроса и предложения (рис 1) и рубль укрепляется слишком сильно.
В этот момент весь рынок испытывает давление. Но экспортёры вроде Новатэк $NVTK (Газ), Роснефть $ROSN (Нефть), Полюс $PLZL (Золото) и другие испытывают повышенное давление, ведь крепнущий рубль = уменьшение доходов, так как цены считаются в долларах, а выручка компаний в рублях, следовательно, чем меньше стоит доллар, тем меньше выручка в рублях, а значит меньше дивидендов и вообще "Всё плохо. Всё пропало".
Параллельно набирает силу секта верующих в доллар по писят и ниже. Весь рынок и экспортёров в частности в этот момент покупать они не спешат, ведь доллар будет теперь всегда только крепнуть. Но не все примкнули в эту секту, кто-то аккуратно скупает подешевевшие активы под смех окружающих.
Что было потом вы знаете. Курс переставили куда надо, так чтобы бюджет сходился. В итоге немного перестарались с курсом, так что Минфин отменял аукционы в конце года из-за ненадобности и на этом был бурный рост RGBI (Индекс государственных облигаций РФ).
Тогда "патриоты" (именно в кавычках) требовали вернуть доллар по 50, так как айфоны и поездки в Турцию стали дорогими. Почему они неправы писал в прошлом году (23 Октября) повторяться не будем.
Сейчас у нас идёт просто повторение этой сюжетной Арки с временным укреплением рубля. Необходимой для сходимости бюджета курс никуда не ушёл, и то что курс сейчас ниже плана значит лишь то, что потом его придётся поднимать выше плана. А инструментов для этого у нашего государства более чем достаточно.
Подумать надо над параллельными сюжетными линиями в этом сериале.
Минфин не может нормально занимать через ОФЗ (аукцион с постоянной ставкой опять отменился, а во флоатерах заняли совсем мало ~20 млрд руб).
ЦБ рапортует:
«Рост цен на устойчивые компоненты инфляции [в мае] ускорился по сравнению с апрелем, по некоторым показателям превысив темпы IV квартала 2023 года». А вдогонку ЦБ и Росстат рапортует об ускорении недельной инфляции в Июне.
Можно с большой вероятностью предположить, что занимать Минфину легче не станет ближайшее время. Как следствие надо будет как-то выпадающие доходы компенсировать.
Странно, что Минэк всё ещё про "Китайскую Мембрану" не говорит.
Будем ждать инсайдов от Александра Новака который курирует экономический блок в правительстве РФ. Уверен ему текущий Министр обороны (а ранее курирующий экономический блок) Андрей Белоусов передаст информацию по новому "Комфортному курсу" для РФ.
Ну а пока есть время прикупить дивидендных историй. Можно пользоваться щедростью продающих.
#Дивиденды #ОФЗ #Курс_рубля #Минфин #ЦБ
-
Не является индивидуальной инвестиционной рекомендацией
👍19👏7😁5❤1💯1
Есть базовые правила успешного инвестирования и всех их знают, ну и что с того?
Телефон + Интернет + Правильный запрос. И вот через секунду вы уже знаете «5 правил инвестирования от Уоррена Баффета» легенды в мире инвестиций, ещё пару секунд и перед вами пропорции «Всепогодного портфеля от Рэя Далио» который зарекомендовал себя за десятилетия применения. Есть ещё несколько секунд? Отлично! Можно найти краткий пересказ книги «Воспоминания биржевого спекулянта», чтобы понять чем и как заканчивается история даже хорошего спекулянта.
Вроде всё просто и доступно, а что толку? Худеть вроде тоже не сложно, плохой еды надо есть меньше, а двигаться больше. И так несколько лет. Профит! Но ожирение "Играет в нападении" по всей планете.
Казалось бы собрать портфель просто выбрав случайным образом 5 компаний из индекса МосБиржи и результат у подавляющего большинства будет лучше, чем у тех кто играет в выбор "той самой" компании залетая с плечами в одну-две истории. Убедиться легко. Достаточно посмотреть доходности в Пульсе в компаниях, где "иксы неизбежны".
Даже если в случайной выборке 2 из 5 окажутся Газпром $GAZP и Сегежа $SGZH это только 40% портфеля. Неприятно, но и не катастрофа. Оставшиеся 3 могут быть Лукойлом $LKOH Сбер $SBER и Интер РАО $IRAO. Странная подборка, согласен, но она случайная. Дивиденды идут по части компаний, всё ок.
Можно уменьшить риски и взять случайным образом 10 компаний, совсем плохая выборка практически исключена, но и в чемпионах быть не получится. Но получить среднюю доходность по рынку которая почти в два раза больше чем инфляция на горизонте 20 лет не так сложно, ведь это средняя доходность.
— Всё давно уже известно. Диверсификация! Ватсон.
— Потрясающе, Холмс!
— Элементарно, мой дорогой Ватсон, элементарно!
А приложив чуть усилий, посмотрев на историю отношения к доп эмиссиям и исключив их любителей (Аэрофлот $AFLT ВТБ $VTBR и т.п.) и/или убрав самые закредитованные (Сегежа $SGZH АФК Система $AFKS и т.п.) получаешь чуть лучше результат.
Не залетать в одну историю [точно без плечей], достаточная диверсификация и немного элементарного анализа и вот уже приемлемый результат на горизонте нескольких лет. Добавляем активные покупки во время распродаж и вы великолепны.
Но тут, как и с тем, чтобы держать себя в форме придётся проявить усилия пока это не войдёт в привычку. Ведь постоянно хочется что-нибудь жирное и сладкое съесть, а упражнения делать не хочется. Но приложенные усилия того явно стоят и приложить их может каждый.
-
Не является индивидуальной инвестиционной рекомендацией
Телефон + Интернет + Правильный запрос. И вот через секунду вы уже знаете «5 правил инвестирования от Уоррена Баффета» легенды в мире инвестиций, ещё пару секунд и перед вами пропорции «Всепогодного портфеля от Рэя Далио» который зарекомендовал себя за десятилетия применения. Есть ещё несколько секунд? Отлично! Можно найти краткий пересказ книги «Воспоминания биржевого спекулянта», чтобы понять чем и как заканчивается история даже хорошего спекулянта.
Вроде всё просто и доступно, а что толку? Худеть вроде тоже не сложно, плохой еды надо есть меньше, а двигаться больше. И так несколько лет. Профит! Но ожирение "Играет в нападении" по всей планете.
Казалось бы собрать портфель просто выбрав случайным образом 5 компаний из индекса МосБиржи и результат у подавляющего большинства будет лучше, чем у тех кто играет в выбор "той самой" компании залетая с плечами в одну-две истории. Убедиться легко. Достаточно посмотреть доходности в Пульсе в компаниях, где "иксы неизбежны".
Даже если в случайной выборке 2 из 5 окажутся Газпром $GAZP и Сегежа $SGZH это только 40% портфеля. Неприятно, но и не катастрофа. Оставшиеся 3 могут быть Лукойлом $LKOH Сбер $SBER и Интер РАО $IRAO. Странная подборка, согласен, но она случайная. Дивиденды идут по части компаний, всё ок.
Можно уменьшить риски и взять случайным образом 10 компаний, совсем плохая выборка практически исключена, но и в чемпионах быть не получится. Но получить среднюю доходность по рынку которая почти в два раза больше чем инфляция на горизонте 20 лет не так сложно, ведь это средняя доходность.
— Всё давно уже известно. Диверсификация! Ватсон.
— Потрясающе, Холмс!
— Элементарно, мой дорогой Ватсон, элементарно!
А приложив чуть усилий, посмотрев на историю отношения к доп эмиссиям и исключив их любителей (Аэрофлот $AFLT ВТБ $VTBR и т.п.) и/или убрав самые закредитованные (Сегежа $SGZH АФК Система $AFKS и т.п.) получаешь чуть лучше результат.
Не залетать в одну историю [точно без плечей], достаточная диверсификация и немного элементарного анализа и вот уже приемлемый результат на горизонте нескольких лет. Добавляем активные покупки во время распродаж и вы великолепны.
Но тут, как и с тем, чтобы держать себя в форме придётся проявить усилия пока это не войдёт в привычку. Ведь постоянно хочется что-нибудь жирное и сладкое съесть, а упражнения делать не хочется. Но приложенные усилия того явно стоят и приложить их может каждый.
-
Не является индивидуальной инвестиционной рекомендацией
👍46💯6✍4🔥4❤1🙈1
Forwarded from РБК. Новости. Главное
❗️Правительство смягчило требование об обязательной продаже валютной выручки экспортерами.
Ранее они были обязаны зачислять на свои счета в уполномоченных банках не менее 80% иностранной валюты, полученной по внешнеторговым контрактам. Теперь этот порог снижен до 60%.
🐚 Следить за новостями РБК в Telegram
Ранее они были обязаны зачислять на свои счета в уполномоченных банках не менее 80% иностранной валюты, полученной по внешнеторговым контрактам. Теперь этот порог снижен до 60%.
Please open Telegram to view this post
VIEW IN TELEGRAM
👍7😁2🐳2🫡2👻1
С Пятницей и Выходными Коллеги! 🎉🥳🕺
Неделя огонь. Индекс МосБиржи падал ниже 3000, много было историй интересных для покупки. Жаль всё длилось недолго. Улетело в этот же день к 3100.
На валютном рынке тоже дали время тем кто хотел закупиться. Юань и Доллары раздавали со скидкой.
Минфин после месячного перерыва на долговой рынок с займами вышел. Аукцион ОФЗ с постоянным купоном провалился. А через Флоатер занял совсем чуть-чуть. ОФЗшкам пока легче не станет.
До заседания ЦБ ещё месяц. Свежие данные по инфляции показывают, что причин повысить ставку у ЦБ всё больше.
Экспертов, как всегда, много. Все всё знали заранее #пятничный_мем для них (и немного для себя) будет 😄
Ставь 🔥, чтоб и следующая неделя была огонь.
Неделя огонь. Индекс МосБиржи падал ниже 3000, много было историй интересных для покупки. Жаль всё длилось недолго. Улетело в этот же день к 3100.
На валютном рынке тоже дали время тем кто хотел закупиться. Юань и Доллары раздавали со скидкой.
Минфин после месячного перерыва на долговой рынок с займами вышел. Аукцион ОФЗ с постоянным купоном провалился. А через Флоатер занял совсем чуть-чуть. ОФЗшкам пока легче не станет.
До заседания ЦБ ещё месяц. Свежие данные по инфляции показывают, что причин повысить ставку у ЦБ всё больше.
Экспертов, как всегда, много. Все всё знали заранее #пятничный_мем для них (и немного для себя) будет 😄
Ставь 🔥, чтоб и следующая неделя была огонь.
🔥38👍5👾5😁4❤1🤔1
Минутка радости.
На курс по облигациям написали уже 100 отзывов на Stepik. Приятная круглая цифра ) Рейтинг 5,0 вторая приятная цифра 🤗
Спасибо большое за слова поддержки, за конструктивные замечания, за предложения по доработке. Курс также доступен и в Т-Банке. Но там обратной связи почти нет ни какой с проходящими курс. Только иногда мне в личку пишут.
Курс был, есть и будет бесплатный. По предложениям, что в курс добавить. Пока складываю в копилку, по возможности буду добавлять. В данный момент курс про дивидендные акции в работе. Надеюсь к концу года закончить ✍
Кто ещё не проходил, но хочет с облигациями познакомиться поближе добро пожаловать, пройти курс можно на Степике: https://stepik.org/course/145151
Или в академии Т-Инвестиций: https://www.tinkoff.ru/invest/education/courses/bc36d5ed-df7c-4ef2-89a6-357dec752010/
На курс по облигациям написали уже 100 отзывов на Stepik. Приятная круглая цифра ) Рейтинг 5,0 вторая приятная цифра 🤗
Спасибо большое за слова поддержки, за конструктивные замечания, за предложения по доработке. Курс также доступен и в Т-Банке. Но там обратной связи почти нет ни какой с проходящими курс. Только иногда мне в личку пишут.
Курс был, есть и будет бесплатный. По предложениям, что в курс добавить. Пока складываю в копилку, по возможности буду добавлять. В данный момент курс про дивидендные акции в работе. Надеюсь к концу года закончить ✍
Кто ещё не проходил, но хочет с облигациями познакомиться поближе добро пожаловать, пройти курс можно на Степике: https://stepik.org/course/145151
Или в академии Т-Инвестиций: https://www.tinkoff.ru/invest/education/courses/bc36d5ed-df7c-4ef2-89a6-357dec752010/
👍32✍4❤3🔥2🫡2🤬1
Пора ли покупать акции?
Оцениваем перспективы рынка РФ.
Коллеги, вот уже месяц на рынке только и разговоров, что о коррекции, о том как сильно упали отдельные компании. О том, как грустно наблюдать за краснеющим портфелем, о том как двухзначная прибыль с начала года сошла на нет.
Для подписчиков платного проекта на Бусти и Т-Банк сегодня вышел пост где разобрали когда падение индекса это проблема, а когда возможность.
Ещё в посте разобрали:
— Почему дивиденды могут быть хорошими и плохими.
— Что будет с СВО, нефтью и ставками и какие компании от этого выиграют и проиграют.
— Взяли свежие оценки ЦБ который теперь с оптимизмом смотрит на прибыль банковского сектора на этот год: прогноз с 2,8 трлн подняли до 3,6 трлн руб. Вспомнили, почему месяц назад в посте «10 акций на 2024 год» мы это уже ожидали. И кто нам "слил" эту информацию.
— Буквально одной строкой про тактику ведения переговоров нашего Президента.
— Опять про налоговую реформу в этот раз про НДПИ на золотодобытчиков в 2025
Приятного чтения 🤝
Оцениваем перспективы рынка РФ.
Коллеги, вот уже месяц на рынке только и разговоров, что о коррекции, о том как сильно упали отдельные компании. О том, как грустно наблюдать за краснеющим портфелем, о том как двухзначная прибыль с начала года сошла на нет.
Для подписчиков платного проекта на Бусти и Т-Банк сегодня вышел пост где разобрали когда падение индекса это проблема, а когда возможность.
Ещё в посте разобрали:
— Почему дивиденды могут быть хорошими и плохими.
— Что будет с СВО, нефтью и ставками и какие компании от этого выиграют и проиграют.
— Взяли свежие оценки ЦБ который теперь с оптимизмом смотрит на прибыль банковского сектора на этот год: прогноз с 2,8 трлн подняли до 3,6 трлн руб. Вспомнили, почему месяц назад в посте «10 акций на 2024 год» мы это уже ожидали. И кто нам "слил" эту информацию.
— Буквально одной строкой про тактику ведения переговоров нашего Президента.
— Опять про налоговую реформу в этот раз про НДПИ на золотодобытчиков в 2025
Приятного чтения 🤝
👍8👌6🔥4🙈1
#вопросответ
"Тимур, добрый день ) в контексте об облигациях вы часто употребляете термин "премия" или "премия за риск" 🤔 объясните пожалуйста, что это за показатель такой, как он проявляется и как его узнать"
Оценка риска тема бесконечная. Не будем углубляться что такое в принципе риск инвестора, в системные и несистемные тоже нет. Обсудим только «премию за риск» в контексте облигаций и посмотрим это на простых примерах.
• Какой самый безрисковый инструмент в облигациях?
Правильно ОФЗ (Облигации Федерального Займа). Чтобы не случилось государство деньги напечатает и вам номинал вернёт. Т.е. риск возврата денег тут минимальный (но не нулевой, в истории такие случаи были)
Кто-то сейчас подумает: «Вернуть-то вернёт, но что на эти деньги можно будет купить? А?».
Это уже «Инфляционный» риск, который относится к Системным рискам, сюда мы не идём, иначе закопаемся в деталях и обилии разного рода рисков
• Продолжаем.
С одной стороны у нас есть ОФЗ, с другой ВДО с минимальный рейтингом. Если мы посмотрим на Национальную рейтинговую шкалу по надежности облигационных займов. И доходность обычно распределяется от ОФЗ (минимальный риск) до самой НЕнадёжной ВДОшки (максимальный риск).
Или от "ААА" (А++ ) для ОФЗ, потом пониже "АА" и "А" для нормальных компаний. Потом ВДО с рейтингом "ВВВ", "ВВ" и "В" (относительно нормальные), и заканчивая лютыми ВДО "ССС" и "СС".
Просто "С" — это уже дефолт. Кто и почему их покупает это отдельная и очень большая история.
• Возвращаемся к "премии за риск".
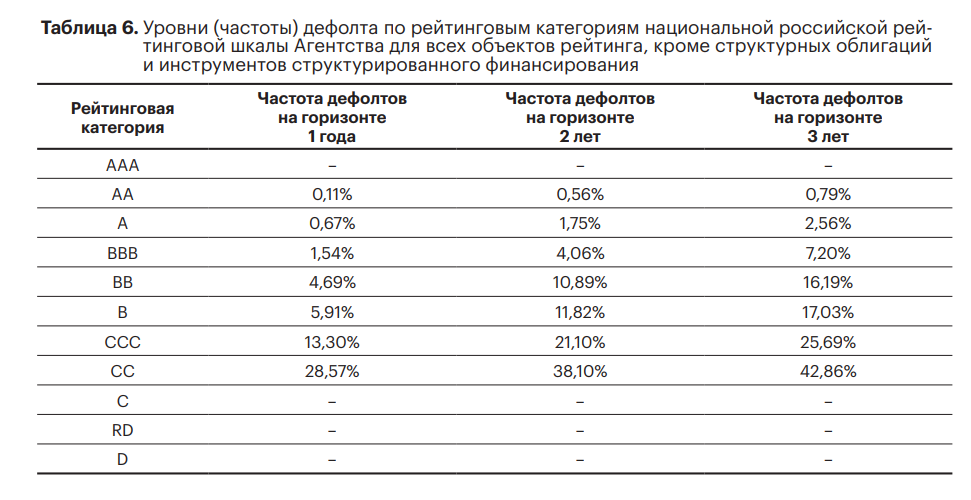
Если мы знаем, что вероятность потерять деньги больше чем в ОФЗ, то мы, как разумные инвесторы, будет требовать больше денег за это. Но сколько? Для этого можно оценить как часто облигации с разным рейтингом объявляют дефолт (рис 1)
Цифры для примера.
К примеру если купить 100 разных выпусков ОФЗ, номинал у каждой 1000 руб, а доходность 10%, для простоты у них одинаковые параметры, то все 100 погасятся и государство нам вернёт деньги и ещё доходность 10%. Получается: 110.000 руб
Возьмём теперь среднего качества ВДО — рейтинг "ВВ". Такой к примеру у КарМани $CARM $RU000A103R98. У такого рейтинга облигаций вероятность дефолта на горизонте первого года ~5%. Т.е. средний результат будет при покупке 100 разных выпусков с таким рейтингом и номиналом по 1000 руб и доходностью 10% такой же как у ОФЗ, но за вычетом дефолтов. Получается 104.500 рублей.
Мы как инвесторы должны требовать премию выше чем у ОФЗ, чтобы доход был просто одинаков. Т.е. получается доходность таких облигаций должна быть 15,8%, Чтобы с учётом дефолтов дать такую же доходность. Получается 100 выпусков по 1000 руб = 100.000 руб, но вычитаем дефолты 5% = 95.000 руб, теперь добавляем доходность 15,79% = 110.000,5 руб
НО тут мы просто получаем тоже самое!
Большинство это не понимает и говорит что-то вроде: "Офигеть, доходность 15,79%, а в несчастных ОФЗ всего 10%, Кому они нужны Ха-ха-ха!"
Потом в 1 из 20 случаев происходит Дефолт (это и есть 5%) и такие инвесторы винят во всём ЦБ, Минфин, Брокера и тех кто ещё попадается под руку в этот момент.
• А зачем нам это если мы можем просто купить ОФЗ без риска?
Ведь дела в экономике могут пойти хуже. Или компания может выпустить флоатер с привязкой к ключевой ставке осенью 2023 в надежде, что весной 2024 ставки уже снизят, а тут сюрприз, ставки повышать планирую уже летом 2024.
Про такой сценарий писал в Декабре прошлого года когда был бум размещения Флоатеров в посте: "Про веру бизнеса во всё хорошее, а также подводные камни и рекордные размещения флоатеров"
Процитирую часть:
«Если эмитенты правы [что ставку скоро будут снижать], то их расходы (и ваши доходы) в таких бумагах быстро уменьшатся <....> если эмитенты не правы [т.е. ставка не начнёт быстро снижаться], то, возможно, не все из них смогут долго выплачивать высокие купоны».
«Значит премия должна быть ещё чуть выше» скажете вы. Вот это «Чуть выше» + «Чтоб доходность как у ОФЗ» и есть премия за риск.
#облигации
-
Не является индивидуальной инвест рекомендацией
"Тимур, добрый день ) в контексте об облигациях вы часто употребляете термин "премия" или "премия за риск" 🤔 объясните пожалуйста, что это за показатель такой, как он проявляется и как его узнать"
Оценка риска тема бесконечная. Не будем углубляться что такое в принципе риск инвестора, в системные и несистемные тоже нет. Обсудим только «премию за риск» в контексте облигаций и посмотрим это на простых примерах.
• Какой самый безрисковый инструмент в облигациях?
Правильно ОФЗ (Облигации Федерального Займа). Чтобы не случилось государство деньги напечатает и вам номинал вернёт. Т.е. риск возврата денег тут минимальный (но не нулевой, в истории такие случаи были)
Кто-то сейчас подумает: «Вернуть-то вернёт, но что на эти деньги можно будет купить? А?».
Это уже «Инфляционный» риск, который относится к Системным рискам, сюда мы не идём, иначе закопаемся в деталях и обилии разного рода рисков
• Продолжаем.
С одной стороны у нас есть ОФЗ, с другой ВДО с минимальный рейтингом. Если мы посмотрим на Национальную рейтинговую шкалу по надежности облигационных займов. И доходность обычно распределяется от ОФЗ (минимальный риск) до самой НЕнадёжной ВДОшки (максимальный риск).
Или от "ААА" (А++ ) для ОФЗ, потом пониже "АА" и "А" для нормальных компаний. Потом ВДО с рейтингом "ВВВ", "ВВ" и "В" (относительно нормальные), и заканчивая лютыми ВДО "ССС" и "СС".
Просто "С" — это уже дефолт. Кто и почему их покупает это отдельная и очень большая история.
• Возвращаемся к "премии за риск".
Если мы знаем, что вероятность потерять деньги больше чем в ОФЗ, то мы, как разумные инвесторы, будет требовать больше денег за это. Но сколько? Для этого можно оценить как часто облигации с разным рейтингом объявляют дефолт (рис 1)
Цифры для примера.
К примеру если купить 100 разных выпусков ОФЗ, номинал у каждой 1000 руб, а доходность 10%, для простоты у них одинаковые параметры, то все 100 погасятся и государство нам вернёт деньги и ещё доходность 10%. Получается: 110.000 руб
Возьмём теперь среднего качества ВДО — рейтинг "ВВ". Такой к примеру у КарМани $CARM $RU000A103R98. У такого рейтинга облигаций вероятность дефолта на горизонте первого года ~5%. Т.е. средний результат будет при покупке 100 разных выпусков с таким рейтингом и номиналом по 1000 руб и доходностью 10% такой же как у ОФЗ, но за вычетом дефолтов. Получается 104.500 рублей.
Мы как инвесторы должны требовать премию выше чем у ОФЗ, чтобы доход был просто одинаков. Т.е. получается доходность таких облигаций должна быть 15,8%, Чтобы с учётом дефолтов дать такую же доходность. Получается 100 выпусков по 1000 руб = 100.000 руб, но вычитаем дефолты 5% = 95.000 руб, теперь добавляем доходность 15,79% = 110.000,5 руб
НО тут мы просто получаем тоже самое!
Большинство это не понимает и говорит что-то вроде: "Офигеть, доходность 15,79%, а в несчастных ОФЗ всего 10%, Кому они нужны Ха-ха-ха!"
Потом в 1 из 20 случаев происходит Дефолт (это и есть 5%) и такие инвесторы винят во всём ЦБ, Минфин, Брокера и тех кто ещё попадается под руку в этот момент.
• А зачем нам это если мы можем просто купить ОФЗ без риска?
Ведь дела в экономике могут пойти хуже. Или компания может выпустить флоатер с привязкой к ключевой ставке осенью 2023 в надежде, что весной 2024 ставки уже снизят, а тут сюрприз, ставки повышать планирую уже летом 2024.
Про такой сценарий писал в Декабре прошлого года когда был бум размещения Флоатеров в посте: "Про веру бизнеса во всё хорошее, а также подводные камни и рекордные размещения флоатеров"
Процитирую часть:
«Если эмитенты правы [что ставку скоро будут снижать], то их расходы (и ваши доходы) в таких бумагах быстро уменьшатся <....> если эмитенты не правы [т.е. ставка не начнёт быстро снижаться], то, возможно, не все из них смогут долго выплачивать высокие купоны».
«Значит премия должна быть ещё чуть выше» скажете вы. Вот это «Чуть выше» + «Чтоб доходность как у ОФЗ» и есть премия за риск.
#облигации
-
Не является индивидуальной инвест рекомендацией
👍16✍5🔥5🤯2👌2
Отсутствующая премия за риск в корпоративных облигациях.
Продолжаем раскрывать тему "Премии за риск" предыдущего поста.
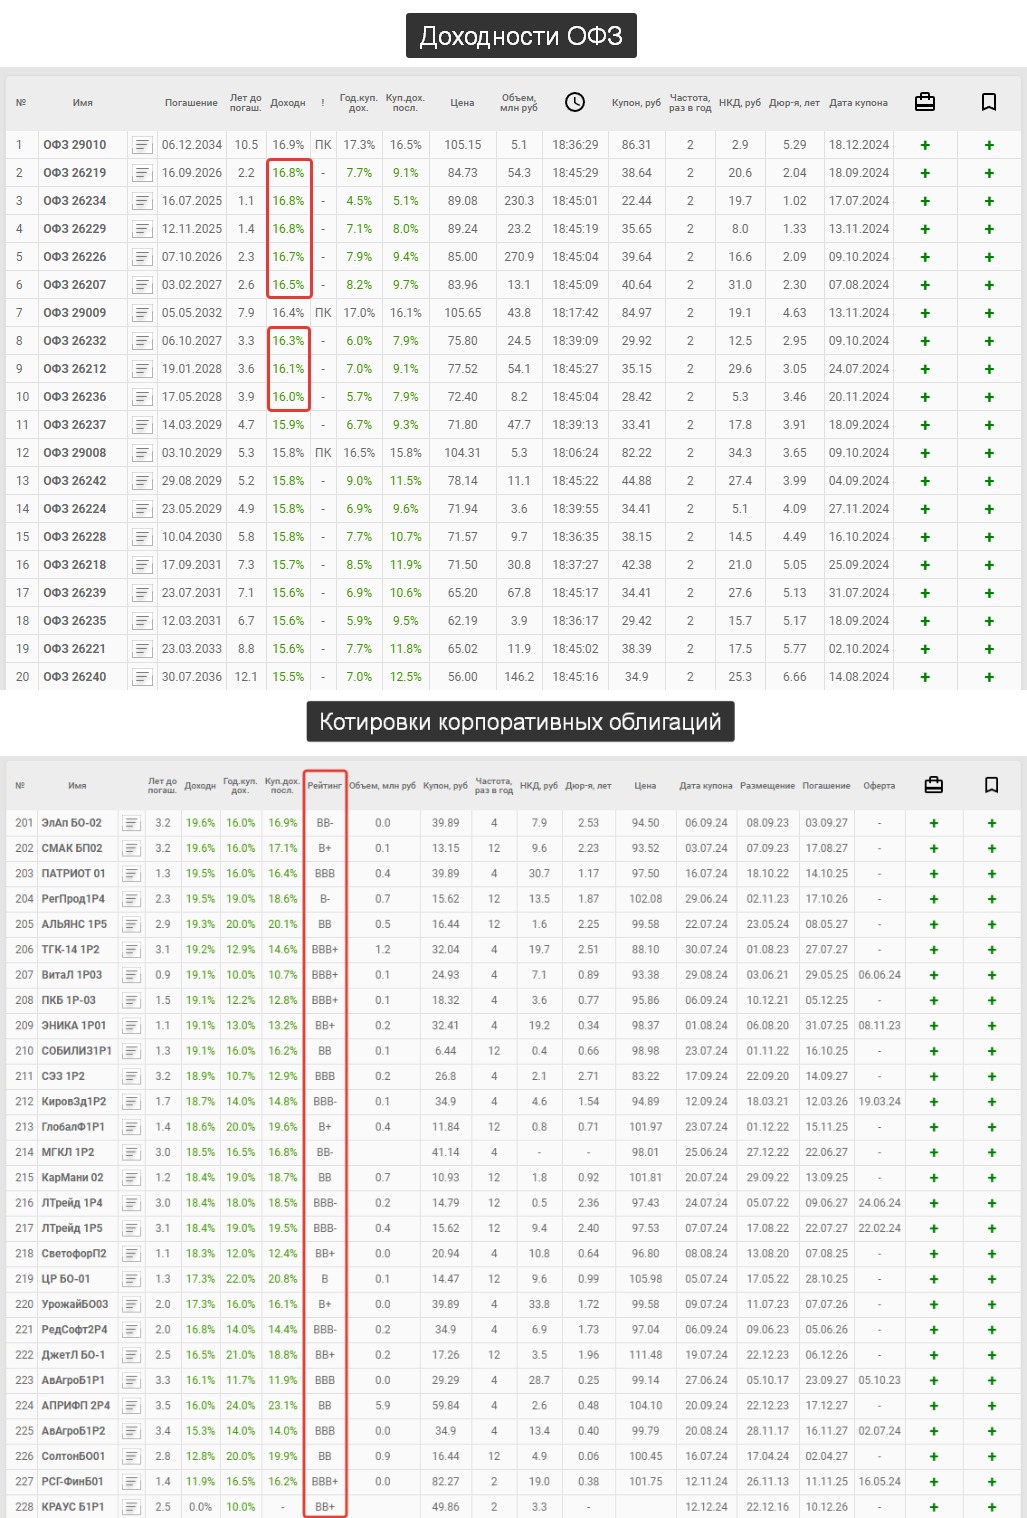
Теперь понимая общий принцип откуда и почему у корпоративных облигаций должна быть "Премия за риск" мы можем сравнить доходности ОФЗ [где деньги вам точно вернут] (рис 1) с похожими по срокам ВДО (т.е. рейтинг ВВВ и ниже) (рис 2).
Т.е. легко можно сделать вывод: Премии по многим выпускам нет. Зачем такие облигации покупать и/или держать для Автора тайна покрытая мраком. Особенно если есть приличные эмитенты с рейтингом от ААА до А и с бОльшей доходностью.
Облигации Сбера $SBER ВТБ $VTBR Европлана $LIAS Самолёта $SMLT и т.д. дают доходность выше, чем на скрине (рис 2)
Кто-то скажет: "Ну как же, сейчас минус в ВДО по телу, будем держать до погашения".
Надо учитывать, что купоны выплачивать относительно не сложно для эмитента. Другое дело когда придёт срок погашения. Вернуть сумму надо разово большую. Разместить новый выпуск, чтобы погасить старый и занять чуть-чуть сверху для эмитентов ВДО стандартная практика.
Можно задать себе два вопроса:
— А по какой ставке они будут занимать на рынке в текущих условиях и дадут ли им деньги профессиональные управляющие умеющие риски считать?
— А сойдётся ли маржинальность бизнеса и дорогие кредиты в профит для эмитента?
Не нагнетаю, просто обращаю внимание, если посмотреть на матрицу дефолтов из предыдущего поста, то наглядно видно, что чем дольше держишь ВДО, тем больше вероятность словить дефолт по выпуску.
Дефолт эмитента ВДО – это постоянный спутник ВДО-инвестора. И дело тут не в инструменте. Риск он в инвесторе, а инструмент всегда нейтрален.
Самое забавное, когда такие инвесторы всем рассказывают, что рынок акций это высокий риск, а они уже пару лет под 20% на рынке ВДО получают и всё ок. Не претендую на истину в последней инстанции, но дорогие деньги – это не просто фактор давление на цену облигаций, это, как правило, фактор роста числа дефолтов.
Отсутствие премии за риск во многих выпуска ВДО это отражение текущей неэффективности рынка. Только неэффективность со знаком минус для инвестора, т.е. на которой скорее потеряешь деньги. Как следствие, что рынок давно не пугали чередой дефолтов. А рынок [как правило] долго неэффективность терпеть не будет 😉
#Облигации #ОФЗ
-
Не является индивидуальной инвестиционной рекомендацией
Продолжаем раскрывать тему "Премии за риск" предыдущего поста.
Теперь понимая общий принцип откуда и почему у корпоративных облигаций должна быть "Премия за риск" мы можем сравнить доходности ОФЗ [где деньги вам точно вернут] (рис 1) с похожими по срокам ВДО (т.е. рейтинг ВВВ и ниже) (рис 2).
Т.е. легко можно сделать вывод: Премии по многим выпускам нет. Зачем такие облигации покупать и/или держать для Автора тайна покрытая мраком. Особенно если есть приличные эмитенты с рейтингом от ААА до А и с бОльшей доходностью.
Облигации Сбера $SBER ВТБ $VTBR Европлана $LIAS Самолёта $SMLT и т.д. дают доходность выше, чем на скрине (рис 2)
Кто-то скажет: "Ну как же, сейчас минус в ВДО по телу, будем держать до погашения".
Надо учитывать, что купоны выплачивать относительно не сложно для эмитента. Другое дело когда придёт срок погашения. Вернуть сумму надо разово большую. Разместить новый выпуск, чтобы погасить старый и занять чуть-чуть сверху для эмитентов ВДО стандартная практика.
Можно задать себе два вопроса:
— А по какой ставке они будут занимать на рынке в текущих условиях и дадут ли им деньги профессиональные управляющие умеющие риски считать?
— А сойдётся ли маржинальность бизнеса и дорогие кредиты в профит для эмитента?
Не нагнетаю, просто обращаю внимание, если посмотреть на матрицу дефолтов из предыдущего поста, то наглядно видно, что чем дольше держишь ВДО, тем больше вероятность словить дефолт по выпуску.
Дефолт эмитента ВДО – это постоянный спутник ВДО-инвестора. И дело тут не в инструменте. Риск он в инвесторе, а инструмент всегда нейтрален.
Самое забавное, когда такие инвесторы всем рассказывают, что рынок акций это высокий риск, а они уже пару лет под 20% на рынке ВДО получают и всё ок. Не претендую на истину в последней инстанции, но дорогие деньги – это не просто фактор давление на цену облигаций, это, как правило, фактор роста числа дефолтов.
Отсутствие премии за риск во многих выпуска ВДО это отражение текущей неэффективности рынка. Только неэффективность со знаком минус для инвестора, т.е. на которой скорее потеряешь деньги. Как следствие, что рынок давно не пугали чередой дефолтов. А рынок [как правило] долго неэффективность терпеть не будет 😉
#Облигации #ОФЗ
-
Не является индивидуальной инвестиционной рекомендацией
👍21❤3🙈3👻1
Акции или Облигации?
Зависит от того победит ли ЦБ инфляцию ближайшие пару лет или нет.
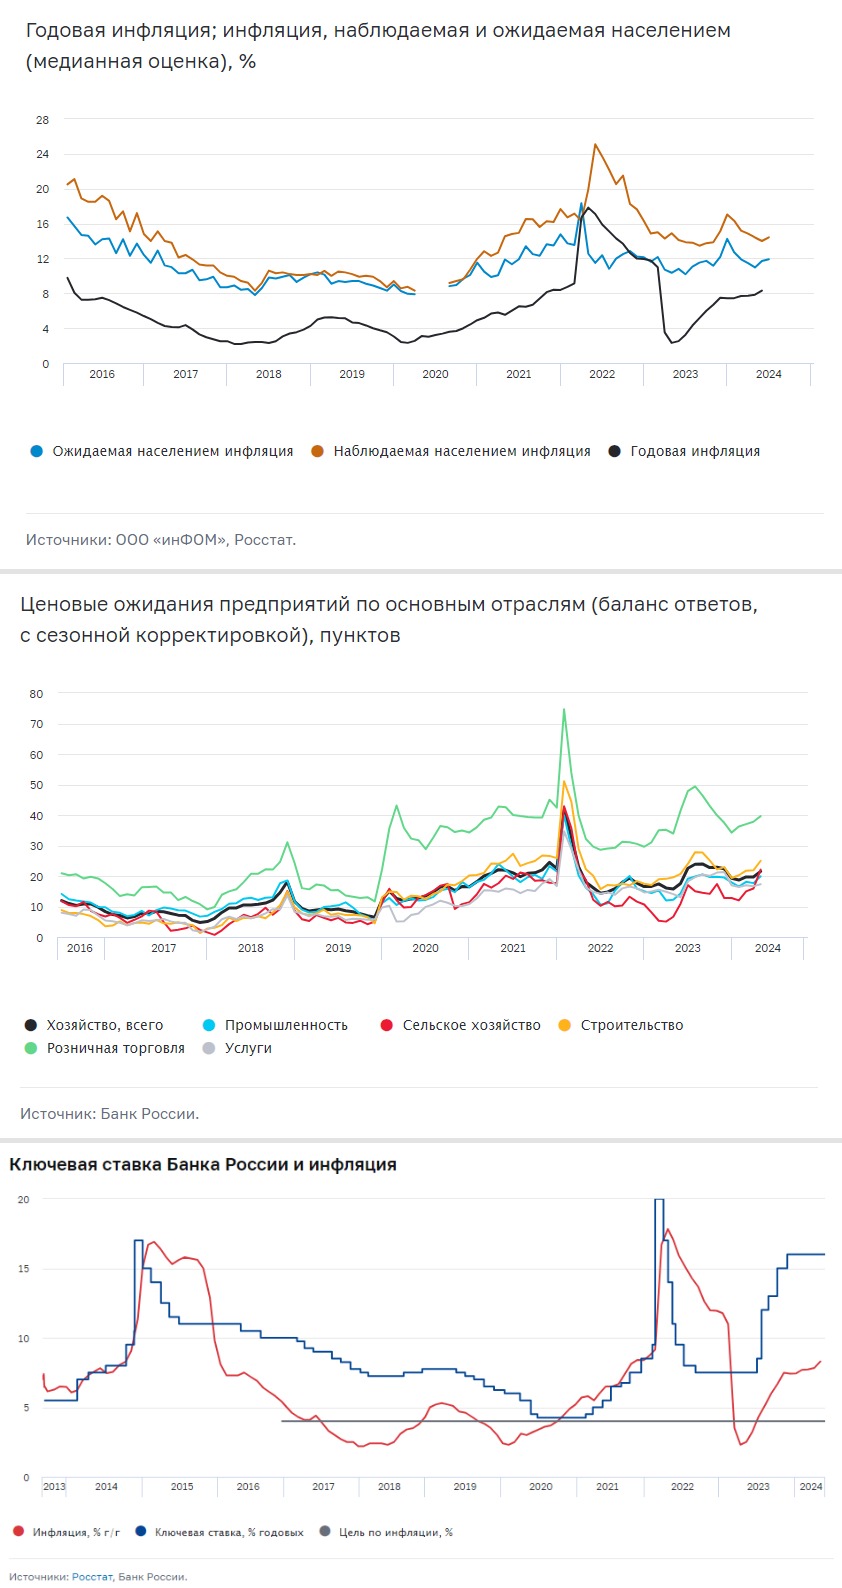
Согласно свежим данным ЦБ инфляционные ожидания населения и предприятий продолжают расти (рис 1 и 2)
ЦБ отслеживает ожидаемую инфляцию, так как она работает как самоисполняющееся пророчество:
Люди(и бизнес) ожидают ускоренного роста цен → стараются купить товар/услугу быстрей пока цена не выросла → спрос растёт → цена растёт.
Выбор инструментов на рынке сильно зависит от горизонта инвестирования, ожидаемой за это время инфляции и потенциальной доходности инструмента.
В таком контексте нас конечно же интересует экзистенциальный вопрос:
"Победит ли ЦБ повышенную инфляцию?"
• Оценим ситуацию.
Текущая инфляция 8,3% годовых.
С Июня по Ноябрь прошлого года инфляция начала стремительно расти (рис 3). Эти значения начнут выпадать из расчёта инфляции за 12 месяцев, как следствие это собьёт 2-3% при прочих равных и сможем выйти на 5-6% по итогам года. Если рост цен не будет штурмовать новые максимумы. Это чисто технический момент. Посмотрим на часть параметров влияющих на рост цен повнимательней.
• Параметры, которые влияют на разгон цен.
— Курс Рубля уже длительное время (с осени 2023) в узком диапазоне. Это оказывает деинфляционный эффект.
— Высокая ставка позволяет абсорбировать деньги на счетах не пуская в потребление. Условно "Деньги на вкладе под 18-20% выгодно! Потом потрачу". Это снижает спрос. Деинфляционный эффект.
— Уменьшение программ льготного кредитования (льготная ипотека). Начнёт работать с Июля и объём ещё предстоит оценить. Деинфляционный эффект.
— Высокие темпы роста кредитования как физ, так и юр лиц согласно обзору ЦБ о развитии банковского сектора. Инфляционный эффект.
— Рекордный дефицит кадров (и как следствие рост зарплат) и ситуация ближайшее время не изменится. Инфляционный эффект.
— Бюджетный импульс, (бюджетный канал накачки деньгами) Предприятия ВПК + Выплаты участникам СВО. Инфляционный эффект.
В целом картинка для ЦБ не самая однозначная. И нет, простой подсчёт "три фактора тут, три там" не даст верную картинку, это работает не так.
Пример. Один быстро "переставленный" курс рубля на 20-30% [это для примера, не нервничаем] даст росту цен новые силы, так как доля импорта у нас очень большая и продовольственного и [особенно] не продовольственного. Обратная ситуация при крепком рубле несколько месяцев сильный деинфляционный эффект не даёт, так как поставщики закладывают курс чуть-чуть снижая при укреплении, но всегда опережающим темпом его поднимают при ослаблении.
Хватит ли у ЦБ вообще и у Эльвиры Сахипзадовны политического веса отстоять необходимость НЕпереставлять курс выше? Или поднять ставку до 20% и удерживать её там долго если потребуется? Это всё открытые вопросы.
Риски повторить эксперимент Турции у нас есть, хоть они и минимальны сейчас, минимальные, но не нулевые. И любители заполнить на 100% свой портфель ОФЗ различной длинны тут сильно подвергаются рискам получить около нулевую реальную доходность в итоге (это когда доходность минус инфляция) в лучшем случае.
Повторюсь, что выбор инструментов на рынке сильно зависит от горизонта инвестирования, ожидаемой за это время инфляции и потенциальной доходности инструмента.
Если нужен срок до года или максимум в пару лет, то ОФЗ отличный вариант.
Если срок инвестирования больше, то акции более интересный вариант, так как бизнес способен абсорбировать инфляцию. Золотодобытчики будут реализовывать золото по новым ценам. Ретейл Будет реализовывать продукты по новым ценам. Нефтедобывающие компании используют рубли только для расчёта, но цены в мире (нравится или нет) всё ещё считаются в долларах. Удобрения, Газ, Продовольствие и т.д.
Автор спокойно покупал ОФЗ с конца прошлого года, пока Наблюдаемая, Ожидаемая и Простая инфляция (месяц к месяцу) замедлялась. Но за Апрель и Май инфляция два месяца подряд показала рост, как следствие покупки облигаций были поставлены на стоп
-
Не является индивидуальной инвестиционной рекомендацией
Зависит от того победит ли ЦБ инфляцию ближайшие пару лет или нет.
Согласно свежим данным ЦБ инфляционные ожидания населения и предприятий продолжают расти (рис 1 и 2)
ЦБ отслеживает ожидаемую инфляцию, так как она работает как самоисполняющееся пророчество:
Люди(и бизнес) ожидают ускоренного роста цен → стараются купить товар/услугу быстрей пока цена не выросла → спрос растёт → цена растёт.
Выбор инструментов на рынке сильно зависит от горизонта инвестирования, ожидаемой за это время инфляции и потенциальной доходности инструмента.
В таком контексте нас конечно же интересует экзистенциальный вопрос:
"Победит ли ЦБ повышенную инфляцию?"
• Оценим ситуацию.
Текущая инфляция 8,3% годовых.
С Июня по Ноябрь прошлого года инфляция начала стремительно расти (рис 3). Эти значения начнут выпадать из расчёта инфляции за 12 месяцев, как следствие это собьёт 2-3% при прочих равных и сможем выйти на 5-6% по итогам года. Если рост цен не будет штурмовать новые максимумы. Это чисто технический момент. Посмотрим на часть параметров влияющих на рост цен повнимательней.
• Параметры, которые влияют на разгон цен.
— Курс Рубля уже длительное время (с осени 2023) в узком диапазоне. Это оказывает деинфляционный эффект.
— Высокая ставка позволяет абсорбировать деньги на счетах не пуская в потребление. Условно "Деньги на вкладе под 18-20% выгодно! Потом потрачу". Это снижает спрос. Деинфляционный эффект.
— Уменьшение программ льготного кредитования (льготная ипотека). Начнёт работать с Июля и объём ещё предстоит оценить. Деинфляционный эффект.
— Высокие темпы роста кредитования как физ, так и юр лиц согласно обзору ЦБ о развитии банковского сектора. Инфляционный эффект.
— Рекордный дефицит кадров (и как следствие рост зарплат) и ситуация ближайшее время не изменится. Инфляционный эффект.
— Бюджетный импульс, (бюджетный канал накачки деньгами) Предприятия ВПК + Выплаты участникам СВО. Инфляционный эффект.
В целом картинка для ЦБ не самая однозначная. И нет, простой подсчёт "три фактора тут, три там" не даст верную картинку, это работает не так.
Пример. Один быстро "переставленный" курс рубля на 20-30% [это для примера, не нервничаем] даст росту цен новые силы, так как доля импорта у нас очень большая и продовольственного и [особенно] не продовольственного. Обратная ситуация при крепком рубле несколько месяцев сильный деинфляционный эффект не даёт, так как поставщики закладывают курс чуть-чуть снижая при укреплении, но всегда опережающим темпом его поднимают при ослаблении.
Хватит ли у ЦБ вообще и у Эльвиры Сахипзадовны политического веса отстоять необходимость НЕпереставлять курс выше? Или поднять ставку до 20% и удерживать её там долго если потребуется? Это всё открытые вопросы.
Риски повторить эксперимент Турции у нас есть, хоть они и минимальны сейчас, минимальные, но не нулевые. И любители заполнить на 100% свой портфель ОФЗ различной длинны тут сильно подвергаются рискам получить около нулевую реальную доходность в итоге (это когда доходность минус инфляция) в лучшем случае.
Повторюсь, что выбор инструментов на рынке сильно зависит от горизонта инвестирования, ожидаемой за это время инфляции и потенциальной доходности инструмента.
Если нужен срок до года или максимум в пару лет, то ОФЗ отличный вариант.
Если срок инвестирования больше, то акции более интересный вариант, так как бизнес способен абсорбировать инфляцию. Золотодобытчики будут реализовывать золото по новым ценам. Ретейл Будет реализовывать продукты по новым ценам. Нефтедобывающие компании используют рубли только для расчёта, но цены в мире (нравится или нет) всё ещё считаются в долларах. Удобрения, Газ, Продовольствие и т.д.
Автор спокойно покупал ОФЗ с конца прошлого года, пока Наблюдаемая, Ожидаемая и Простая инфляция (месяц к месяцу) замедлялась. Но за Апрель и Май инфляция два месяца подряд показала рост, как следствие покупки облигаций были поставлены на стоп
-
Не является индивидуальной инвестиционной рекомендацией
👍31🫡5❤3🙈3🐳1🍌1
ВсеИнструменты ру
Онлайн-игрок рынка DIY («сделай сам» (англ. DIY — Do It Yourself) выходит на #IPO
Компания организовала встречу с блогерами. Делюсь ключевыми моментами, которые вынес из выступления топ менеджмента:
— История компании началась в 2006.
— Сейчас являются лидерами на рынке DIY в РФ и СНГ по объёму онлайн-выручки.
— Планы выхода на биржу в Июле 2024.
— B2B-сегмент обеспечивает больше половины выручки (63% продаж). Т.е. стабильный спрос от профессиональных участников рынка.
— Для B2B-сегмента удобно «единое окно» по закупкам различных наименований. Всего более 1,5 млн SKU (англ. stock keeping unit «единица складского учёта»)
— За 6 лет выросли в 10 раз.
— Потенциальный рост рынка DIY в РФ с 6,8 трлн в 2023 до 14,7 трлн в 2028 (исследование INFOline)
— Сравнение с конкурентами: OZON работает по модели 3P (Third-Party). Т.е. выступает площадкой по продаже товаров других продавцов. ВсеИнструменты работают по модели 1P (First-Party). Т.е. они и есть продавец для покупателя. Это позволяет консолидировать структуру, что увеличивает маржинальность.
— Уже сейчас лидер в онлайн-сегменте на своём рынке и хочет кратно развиваться дальше.
— Своя сеть из более чем 1000 ПВЗ (каждый 4-й город в РФ).
— Своя ИТ платформа позволяет быстро масштабировать бизнес. Штат ИТ спецов более 500. От «недружественного» софта зависимости нет.
Отдельно про финансы:
— Рост выручки 54% (до 132,8 млрд руб), рентабельность по EBITDA 7,6% за 2023.
— Долги под контролем (хоть и высоковаты) ЧД/EBITDA - 1,8x по результатам l кв 2024. На конец 2023 было 2,0х. Хороший показатель для растущей компании в сегменте e-commerce.
— Рентабельность по валовой прибыли за 2023 - 29,3% (неплохо).
— Чистая прибыль за 2023 +49% (рост до 3,8 млрд руб)
В общем, компания вообще и IPO в частности интересные. 😄 Подождём оценки.
-
Не является индивидуальной инвестиционной рекомендацией
Онлайн-игрок рынка DIY («сделай сам» (англ. DIY — Do It Yourself) выходит на #IPO
Компания организовала встречу с блогерами. Делюсь ключевыми моментами, которые вынес из выступления топ менеджмента:
— История компании началась в 2006.
— Сейчас являются лидерами на рынке DIY в РФ и СНГ по объёму онлайн-выручки.
— Планы выхода на биржу в Июле 2024.
— B2B-сегмент обеспечивает больше половины выручки (63% продаж). Т.е. стабильный спрос от профессиональных участников рынка.
— Для B2B-сегмента удобно «единое окно» по закупкам различных наименований. Всего более 1,5 млн SKU (англ. stock keeping unit «единица складского учёта»)
— За 6 лет выросли в 10 раз.
— Потенциальный рост рынка DIY в РФ с 6,8 трлн в 2023 до 14,7 трлн в 2028 (исследование INFOline)
— Сравнение с конкурентами: OZON работает по модели 3P (Third-Party). Т.е. выступает площадкой по продаже товаров других продавцов. ВсеИнструменты работают по модели 1P (First-Party). Т.е. они и есть продавец для покупателя. Это позволяет консолидировать структуру, что увеличивает маржинальность.
— Уже сейчас лидер в онлайн-сегменте на своём рынке и хочет кратно развиваться дальше.
— Своя сеть из более чем 1000 ПВЗ (каждый 4-й город в РФ).
— Своя ИТ платформа позволяет быстро масштабировать бизнес. Штат ИТ спецов более 500. От «недружественного» софта зависимости нет.
Отдельно про финансы:
— Рост выручки 54% (до 132,8 млрд руб), рентабельность по EBITDA 7,6% за 2023.
— Долги под контролем (хоть и высоковаты) ЧД/EBITDA - 1,8x по результатам l кв 2024. На конец 2023 было 2,0х. Хороший показатель для растущей компании в сегменте e-commerce.
— Рентабельность по валовой прибыли за 2023 - 29,3% (неплохо).
— Чистая прибыль за 2023 +49% (рост до 3,8 млрд руб)
В общем, компания вообще и IPO в частности интересные. 😄 Подождём оценки.
-
Не является индивидуальной инвестиционной рекомендацией
🤔15👍9❤2🤮2🐳2🤡1
Мини практикум по подсчету «Политического веса».
Выходит новость:
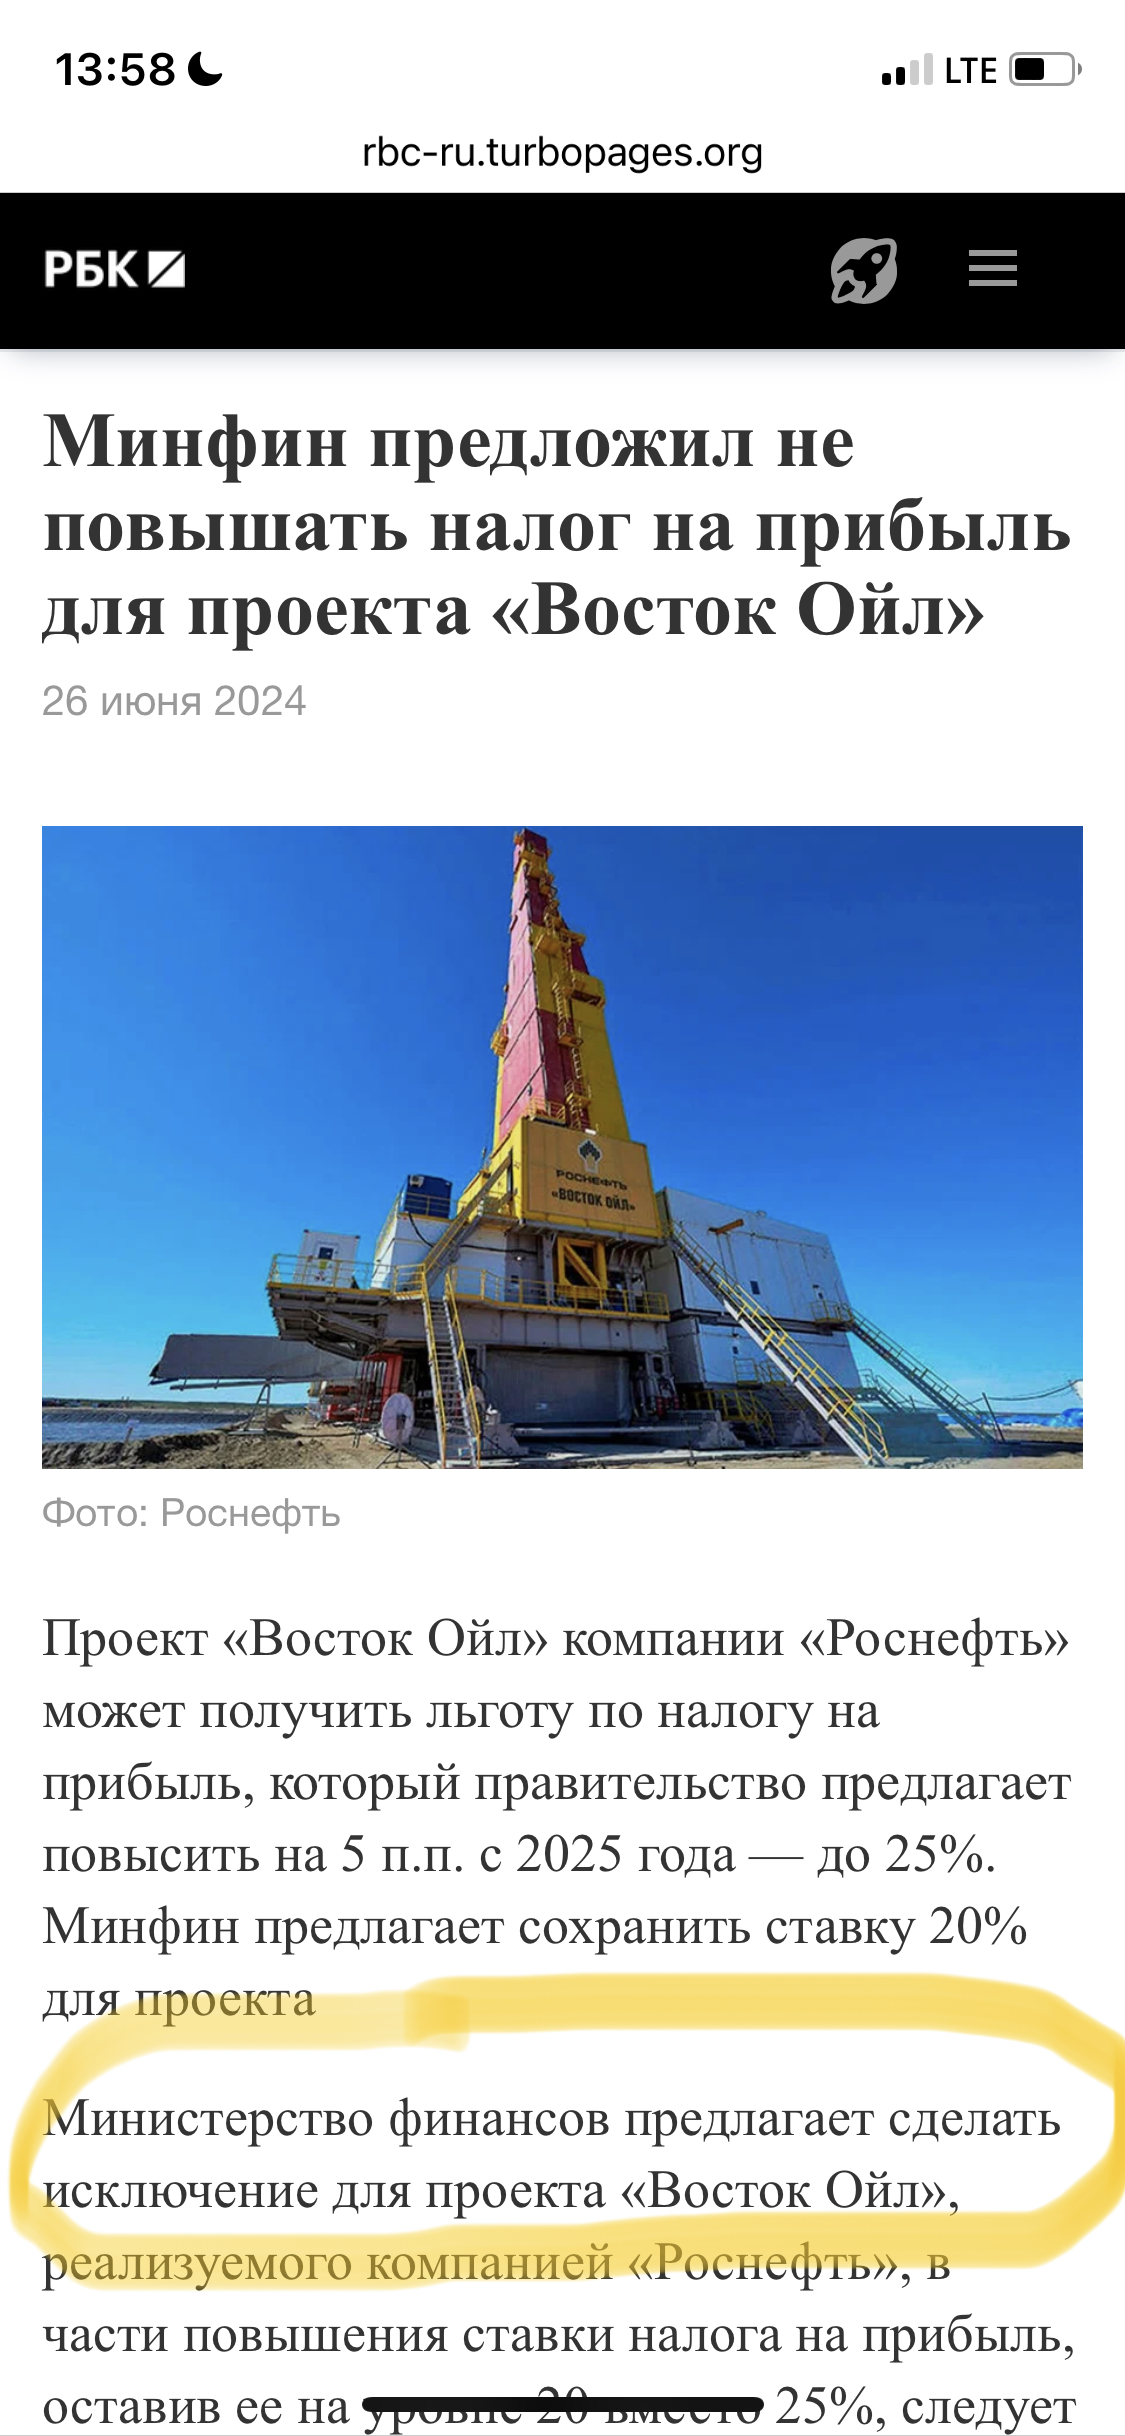
«Минфин предложил не повышать налог на прибыль для проекта Восток Ойл.
Министерство финансов предлагает сделать исключение для проекта «Восток Ойл», реализуемого компанией «Роснефть», в части повышения ставки налога на прибыль, оставив ее на уровне 20 вместо 25%, следует из поправок, подготовленных ко второму чтению налогового законопроекта».
Коллеги, мы видим как «политический вес» реализовывается в деньги. Но ещё такие новости позволяют нам [обывателям] вести счет. Т.е. мы на счёт компании ставим «+» в разделе «политический вес».
Писал уже несколько раз, что повышение налогов, это не «ужас-ужас» для многих компаний на рынке (для многих, но не для всех).
Что такое политический вес и как его считать писал 11 Ноября и 12 Ноября. Вещь очень практичная.
-
Не является индивидуальной инвестиционной рекомендацией
Выходит новость:
«Минфин предложил не повышать налог на прибыль для проекта Восток Ойл.
Министерство финансов предлагает сделать исключение для проекта «Восток Ойл», реализуемого компанией «Роснефть», в части повышения ставки налога на прибыль, оставив ее на уровне 20 вместо 25%, следует из поправок, подготовленных ко второму чтению налогового законопроекта».
Коллеги, мы видим как «политический вес» реализовывается в деньги. Но ещё такие новости позволяют нам [обывателям] вести счет. Т.е. мы на счёт компании ставим «+» в разделе «политический вес».
Писал уже несколько раз, что повышение налогов, это не «ужас-ужас» для многих компаний на рынке (для многих, но не для всех).
Что такое политический вес и как его считать писал 11 Ноября и 12 Ноября. Вещь очень практичная.
-
Не является индивидуальной инвестиционной рекомендацией
👍18🔥4✍3🌚1🙈1