Разбираем
СТРАХ БОЛЬШИХ ДЕНЕГ🎙💸
#агенты_разбор
Отвечаю на ваши комментарии и вопросы под рубрикой👆🏼
Время прослушивания: ~ 5 минут
— Рациональные и иррациональные деньги, чем они отличаются
— Почему многие мечтают о миллиарде $, но это невозможно
— Курсы по прокачке денежных чакр не работают
СТРАХ БОЛЬШИХ ДЕНЕГ🎙💸
#агенты_разбор
Отвечаю на ваши комментарии и вопросы под рубрикой👆🏼
Время прослушивания: ~ 5 минут
— Рациональные и иррациональные деньги, чем они отличаются
— Почему многие мечтают о миллиарде $, но это невозможно
— Курсы по прокачке денежных чакр не работают
Если вы хотите жить без напряжения в финансах, негативных установок и навсегда поменять отношение к деньгам
Мы ждём вас на ПОСЛЕДНЕМ ПОТОКЕ курса «Финансовый фундамент»👇🏼
10 МЕСТ
3 ЧАСА (12:00 - 15:00 мск)
https://kristina-belavich.ru/fin
https://kristina-belavich.ru/fin
https://kristina-belavich.ru/fin
Всю информацию и отзывы можно найти на сайте
👆🏼👆🏼👆🏼
Мы ждём вас на ПОСЛЕДНЕМ ПОТОКЕ курса «Финансовый фундамент»👇🏼
10 МЕСТ
3 ЧАСА (12:00 - 15:00 мск)
https://kristina-belavich.ru/fin
https://kristina-belavich.ru/fin
https://kristina-belavich.ru/fin
Всю информацию и отзывы можно найти на сайте
👆🏼👆🏼👆🏼

РЕЗУЛЬТАТЫ ТЕСТА👆🏼
на мышление бедного / богатого
🏚 Мышление бедняка:
Если вы ответили “да” на вопросы 2, 3, 4, 7, 9 и “нет” на все остальные
🏆 Мышление богатого человека:
Если вы ответили “да” на вопросы 1, 5, 6, 8, 10 и “нет” на все остальные
на мышление бедного / богатого
🏚 Мышление бедняка:
Если вы ответили “да” на вопросы 2, 3, 4, 7, 9 и “нет” на все остальные
🏆 Мышление богатого человека:
Если вы ответили “да” на вопросы 1, 5, 6, 8, 10 и “нет” на все остальные
This media is not supported in your browser
VIEW IN TELEGRAM
Наша участница с первого потока 🔥
Наш курс совмещает в себе 2 самых важных аспекта:
ФИНАНСЫ + МЫШЛЕНИЕ (ПСИХОЛОГИЯ)
➖ Мы прорабатываем все негативные денежные установки, убеждения
➖ Разбираем финансовую часть:
Активы, пассивы, инвестиции ❗️финансовые цели, новые источники дохода, брачный контракт
Благодаря этим 2 составляющим, вы легко можете выстроить финансовый фундамент на всю жизнь 🏠
Наш курс совмещает в себе 2 самых важных аспекта:
ФИНАНСЫ + МЫШЛЕНИЕ (ПСИХОЛОГИЯ)
➖ Мы прорабатываем все негативные денежные установки, убеждения
➖ Разбираем финансовую часть:
Активы, пассивы, инвестиции ❗️финансовые цели, новые источники дохода, брачный контракт
Благодаря этим 2 составляющим, вы легко можете выстроить финансовый фундамент на всю жизнь 🏠
Советы и мотивирующие цитаты миллиардеров
#агентыпрофинансовыеидеи
1. Джефф Безос - $212 млрд
✏️ «Если вы ориентируетесь на конкурентов, вы не сделаете и шага без них. Если вы ориентируетесь на клиента, вы можете стать первопроходцем в своём деле»
2. Билл Гейтс - $129 млрд
✏️ «Успех – дрянной учитель. Он провоцирует рассудительных людей рассуждать, что они не могут проиграть»
3. Дэвид Кох - $50 млрд
✏️ «Знаете, если вам удается побороть рак, все прочие задачи сразу становятся пустяковыми»
4. Робсон Уолтон - $63 млрд
✏️ «Мой отец научил меня, что постоянное саморазвитие и экспериментирование являются наиболее важными вещами в жизни. Это то, чего вы должны придерживаться всегда – пробовать осваивать что-то новое»
5. Джордж Сорос - $8 млрд
✏️ «После того, как приходит понимание, что ошибки в суждении и оценке окружающего – часть человеческой сущности, попадать впросак перестает быть чем-то позорным. При условии, что есть возможность исправиться»
6. Ларри Пейдж - $110 млрд
✏️ «Если вы меняете мир, вы трудитесь над важными вещами. И вдохновение пробуждает вас по утрам»
7. Уоррен Баффет - $101 млрд
✏️ «Стремитесь к обществу тех, кто превосходит вас. Ориентируйтесь на таких людей, как на путеводные маяки и тогда будете дрейфовать в верном направлении»
Не все мотивационные цитаты приносят пользу человеку, они могут ещё и навредить, в сторис ( https://instagram.com/kristina_belavich?utm_medium=copy_link ) сегодня выйдет рубрика с разбором фраз, подписывайтесь 😉
#агентыпрофинансовыеидеи
1. Джефф Безос - $212 млрд
✏️ «Если вы ориентируетесь на конкурентов, вы не сделаете и шага без них. Если вы ориентируетесь на клиента, вы можете стать первопроходцем в своём деле»
2. Билл Гейтс - $129 млрд
✏️ «Успех – дрянной учитель. Он провоцирует рассудительных людей рассуждать, что они не могут проиграть»
3. Дэвид Кох - $50 млрд
✏️ «Знаете, если вам удается побороть рак, все прочие задачи сразу становятся пустяковыми»
4. Робсон Уолтон - $63 млрд
✏️ «Мой отец научил меня, что постоянное саморазвитие и экспериментирование являются наиболее важными вещами в жизни. Это то, чего вы должны придерживаться всегда – пробовать осваивать что-то новое»
5. Джордж Сорос - $8 млрд
✏️ «После того, как приходит понимание, что ошибки в суждении и оценке окружающего – часть человеческой сущности, попадать впросак перестает быть чем-то позорным. При условии, что есть возможность исправиться»
6. Ларри Пейдж - $110 млрд
✏️ «Если вы меняете мир, вы трудитесь над важными вещами. И вдохновение пробуждает вас по утрам»
7. Уоррен Баффет - $101 млрд
✏️ «Стремитесь к обществу тех, кто превосходит вас. Ориентируйтесь на таких людей, как на путеводные маяки и тогда будете дрейфовать в верном направлении»
Не все мотивационные цитаты приносят пользу человеку, они могут ещё и навредить, в сторис ( https://instagram.com/kristina_belavich?utm_medium=copy_link ) сегодня выйдет рубрика с разбором фраз, подписывайтесь 😉

Когда начинать инвестировать?
#агентыпроинвестиции
Если вспомнить старый советский фильм, то “об этом думать никогда не рано и никому не поздно”. Но факты на сегодняшний день таковы.
📊 Наибольший интерес к инвестициям проявляет молодежь в возрасте от 18 до 24 лет: среди них 38% интересуются этой темой. С возрастом интерес снижается (30% интересующихся в возрасте от 25 до 34 лет, 25% — в группе 35–44 лет и только 12% в группе старше 55 лет).
Доля клиентов на брокерском обслуживании в возрасте до 20 лет (2,5%) сопоставима с долей тех, кому от 60 до 70 лет (2,7%).
👉🏼 Две интересные тенденции:
Большинство молодых инвесторов (25-30 лет) придерживается следующей стратегии: сформировать портфель на долгий срок и пожинать плоды в виде дивидендной доходности, постепенно переходя в статус рантье, чтобы потом жить на доходы с капитала в виде банковских вкладов, ценных бумаг, недвижимости, земли и бизнеса. Свои инвестиционные портфели они составляют в среднем на 5–10 лет.
Женщины-инвесторы в возрасте от 45 лет обычно вкладывают по-крупному, держа на фондовом рынке более 30 млн рублей. Для них это является дополнительным источником дохода, который будет им приносить постоянные дивиденды.
Как соотносятся возраст инвестора и степень риска его портфеля? 🤔
Два самых популярных подхода:
Чем моложе инвестор, то есть чем больше у него времени на формирование капитала, тем на более высокий риск он может пойти при инвестировании. Ведь даже в случае неблагоприятного развития событий – долгосрочного снижения рынков, у него еще будет время и возможности, чтобы восстановить свой капитал и достичь поставленных финансовых целей.
Правило «возраст в облигациях» говорит, что доля облигаций в портфеле должна равняться возрасту инвестора. Остальное, то есть 100 минус возраст, — это доля акций. Есть версии правила, где доля акций — это 110 или 120 минус возраст.
А теперь вопрос❓: если вы давно в инвестициях, то изменилась ли степень риска в ваших портфелях?
А если вы до сих пор не инвестировали, то напишите что вас тормозит?
Давайте обсудим в комментариях!
#агентыпроинвестиции
Если вспомнить старый советский фильм, то “об этом думать никогда не рано и никому не поздно”. Но факты на сегодняшний день таковы.
📊 Наибольший интерес к инвестициям проявляет молодежь в возрасте от 18 до 24 лет: среди них 38% интересуются этой темой. С возрастом интерес снижается (30% интересующихся в возрасте от 25 до 34 лет, 25% — в группе 35–44 лет и только 12% в группе старше 55 лет).
Доля клиентов на брокерском обслуживании в возрасте до 20 лет (2,5%) сопоставима с долей тех, кому от 60 до 70 лет (2,7%).
👉🏼 Две интересные тенденции:
Большинство молодых инвесторов (25-30 лет) придерживается следующей стратегии: сформировать портфель на долгий срок и пожинать плоды в виде дивидендной доходности, постепенно переходя в статус рантье, чтобы потом жить на доходы с капитала в виде банковских вкладов, ценных бумаг, недвижимости, земли и бизнеса. Свои инвестиционные портфели они составляют в среднем на 5–10 лет.
Женщины-инвесторы в возрасте от 45 лет обычно вкладывают по-крупному, держа на фондовом рынке более 30 млн рублей. Для них это является дополнительным источником дохода, который будет им приносить постоянные дивиденды.
Как соотносятся возраст инвестора и степень риска его портфеля? 🤔
Два самых популярных подхода:
Чем моложе инвестор, то есть чем больше у него времени на формирование капитала, тем на более высокий риск он может пойти при инвестировании. Ведь даже в случае неблагоприятного развития событий – долгосрочного снижения рынков, у него еще будет время и возможности, чтобы восстановить свой капитал и достичь поставленных финансовых целей.
Правило «возраст в облигациях» говорит, что доля облигаций в портфеле должна равняться возрасту инвестора. Остальное, то есть 100 минус возраст, — это доля акций. Есть версии правила, где доля акций — это 110 или 120 минус возраст.
А теперь вопрос❓: если вы давно в инвестициях, то изменилась ли степень риска в ваших портфелях?
А если вы до сих пор не инвестировали, то напишите что вас тормозит?
Давайте обсудим в комментариях!
Почему женщины инвестируют успешнее, чем мужчины, и чему у них стоит научиться?
#агентыпроинвестиции
Женщины:
➖ более осторожны в инвестициях, что помогает им добиваться достаточно высокой доходности портфеля;
➖ более дисциплинированы и принимают решения взвешенно, выходят из сделок именно в тот момент, когда планировали;
➖ стремятся к более стабильной торговле и предпочитают консервативные инструменты;
➖ как правило, диверсифицируют портфель по валютам и инструментам, не вкладывая средства в один актив;
➖ больше внимания обращают на риски и осторожно подходят к инвестированию;
➖ ставят перед собой долгосрочные цели — обучение детей, заботу о пожилых родителях, формирование пенсии — поэтому у женщин-инвесторов лучше работают долгосрочные стратегии, которые показывают более высокий прирост капитала на долгом горизонте.
Финансовые советники признают, что при прочих равных условиях мужчине и женщине нельзя давать одни и те же рекомендации по инвестициям.
👤 Мужчинам нужно больше внимания уделять возможным рискам, поэтому финансовые советники могут для них чуть занижать потенциальную доходность и давать пессимистический прогноз, чтобы с учетом поправки на стремление к риску получить картину, приближенную к реальности; также мужчинам рекомендуют ограничить количество средств, которые направляются на активную внутридневную торговлю, и держать большую часть денег в долгосрочных активах.
👤 Женщинам советуют не ограничиваться консервативными инструментами и вкладывать небольшую часть портфеля в инструменты с высоким риском, особенно если цель долгосрочная, чтобы весь прирост портфеля не был съеден инфляцией.
И на десерт инвестиционная стратегия немецкой пенсионерки Ингеборг Моотц, которая начала торговать на бирже в 75 лет и за 10 лет заработала более 3 млн.евро:
💭 «Интуиция помогает мне зарабатывать на бирже. Я покупаю акции по низкому курсу и продаю их по высокому. Не покупаю ценные бумаги компаний, которым меньше ста лет».
А вы инвестируете? Как думаете, подойдёт ли одна стратегия инвестирования и женщине, и мужчине? Или каждому нужен свой подход?
#агентыпроинвестиции
Женщины:
➖ более осторожны в инвестициях, что помогает им добиваться достаточно высокой доходности портфеля;
➖ более дисциплинированы и принимают решения взвешенно, выходят из сделок именно в тот момент, когда планировали;
➖ стремятся к более стабильной торговле и предпочитают консервативные инструменты;
➖ как правило, диверсифицируют портфель по валютам и инструментам, не вкладывая средства в один актив;
➖ больше внимания обращают на риски и осторожно подходят к инвестированию;
➖ ставят перед собой долгосрочные цели — обучение детей, заботу о пожилых родителях, формирование пенсии — поэтому у женщин-инвесторов лучше работают долгосрочные стратегии, которые показывают более высокий прирост капитала на долгом горизонте.
Финансовые советники признают, что при прочих равных условиях мужчине и женщине нельзя давать одни и те же рекомендации по инвестициям.
👤 Мужчинам нужно больше внимания уделять возможным рискам, поэтому финансовые советники могут для них чуть занижать потенциальную доходность и давать пессимистический прогноз, чтобы с учетом поправки на стремление к риску получить картину, приближенную к реальности; также мужчинам рекомендуют ограничить количество средств, которые направляются на активную внутридневную торговлю, и держать большую часть денег в долгосрочных активах.
👤 Женщинам советуют не ограничиваться консервативными инструментами и вкладывать небольшую часть портфеля в инструменты с высоким риском, особенно если цель долгосрочная, чтобы весь прирост портфеля не был съеден инфляцией.
И на десерт инвестиционная стратегия немецкой пенсионерки Ингеборг Моотц, которая начала торговать на бирже в 75 лет и за 10 лет заработала более 3 млн.евро:
💭 «Интуиция помогает мне зарабатывать на бирже. Я покупаю акции по низкому курсу и продаю их по высокому. Не покупаю ценные бумаги компаний, которым меньше ста лет».
А вы инвестируете? Как думаете, подойдёт ли одна стратегия инвестирования и женщине, и мужчине? Или каждому нужен свой подход?
Про экономику простым языком
#агентыпроэкономику
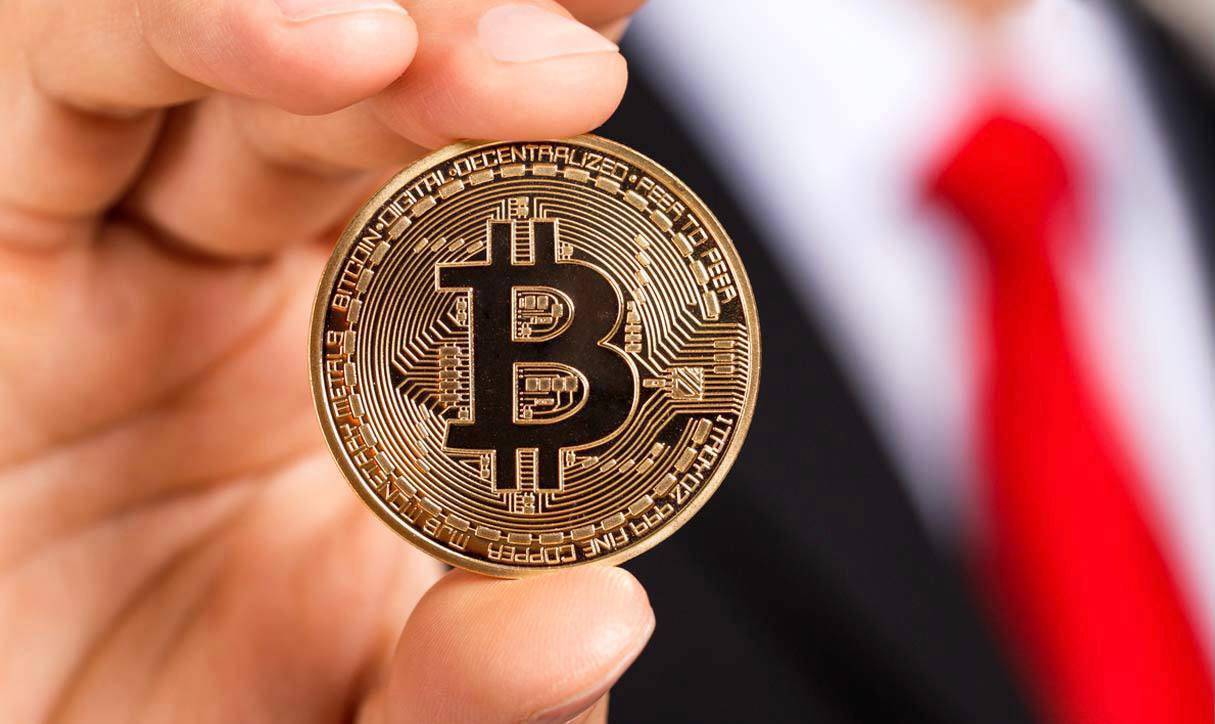
🇬🇧 Великобритания потратит 11 млн фунтов ($ 15 200 000) на маркетинговую кампанию, которая предупредит население об опасности инвестирования в криптовалюту.
Власти обеспокоены популярностью инвестиций среди молодежи. Генеральный директор FCA Нихил Рати утверждает, что молодые люди рассматривают инвестиции как развлечение.
Реклама криптовалюты усиленно контролируется и вовсе будет запрещена на интернет-платформах и в соц.сетях. Самая большая криптобиржа Binance также не может работать на территории страны.
Большинство компаний, предлагающих подобные услуги, не имеют лицензий в Великобритании, поэтому инвесторы не смогут обратиться к финансовому омбудсмену и претендовать на компенсацию убытков.
Как вы относитесь к инвестициям в криптоактивы? Считаете ли это безопасным и перспективным?👇🏼
#агентыпроэкономику
🇬🇧 Великобритания потратит 11 млн фунтов ($ 15 200 000) на маркетинговую кампанию, которая предупредит население об опасности инвестирования в криптовалюту.
Власти обеспокоены популярностью инвестиций среди молодежи. Генеральный директор FCA Нихил Рати утверждает, что молодые люди рассматривают инвестиции как развлечение.
Реклама криптовалюты усиленно контролируется и вовсе будет запрещена на интернет-платформах и в соц.сетях. Самая большая криптобиржа Binance также не может работать на территории страны.
Большинство компаний, предлагающих подобные услуги, не имеют лицензий в Великобритании, поэтому инвесторы не смогут обратиться к финансовому омбудсмену и претендовать на компенсацию убытков.
Как вы относитесь к инвестициям в криптоактивы? Считаете ли это безопасным и перспективным?👇🏼
«Почему у меня нет денег?»
#агентыпропсихологиюденег
Многие люди годами задаются этим вопросом. Дело тут не в положении страны, негативной карме или начальнике. В чем же кроется причина и почему большинство не умеет выстраивать отношения с деньгами👇🏼
➖ Денежные ритуалы не работают
Можно молиться кому угодно, медитировать на деньги, но у вас их не будет. Если вы рассчитываете только на магические ритуалы, а сами ничего не предпринимаете, чтобы заработать деньги, то не удивляйтесь, что денег не прибавится.
➖ Вы не знаете, для чего вам нужны деньги
Вы довольствуетесь малым, при этом хотите, чтобы у вас были деньги. Зачем они вам? Если вы подсчитаете свои доходы, то поймете, что на то, что вам нужно, у вас всегда есть деньги. Доходы ваши вырастут лишь в том случае, если вы начнете хотеть большего.
➖ Вы не уважаете деньги
Если вы разбрасываете деньги по карманам в скомканном виде, носите их завернутыми в кулек или в старых дешевых кошельках, они будут обходить вас стороной. Считайте деньги, осторожно перекладывая купюру к купюре, носите их хорошо расправленными.
➖ Вы пользуетесь не своими деньгами
Когда вы берете кредиты, одалживаете деньги, то вы больше теряете, чем приобретаете.
➖ Вам не хватает других радостей в жизни
Если вы умеете получать радость от жизни без зацикливания на деньгах и быть счастливым, имея то, что вы имеете, значит, ваши желания обязательно исполнятся.
Нашли у себя какие-то признаки? Поделитесь в комментариях👇🏼
#агентыпропсихологиюденег
Многие люди годами задаются этим вопросом. Дело тут не в положении страны, негативной карме или начальнике. В чем же кроется причина и почему большинство не умеет выстраивать отношения с деньгами👇🏼
➖ Денежные ритуалы не работают
Можно молиться кому угодно, медитировать на деньги, но у вас их не будет. Если вы рассчитываете только на магические ритуалы, а сами ничего не предпринимаете, чтобы заработать деньги, то не удивляйтесь, что денег не прибавится.
➖ Вы не знаете, для чего вам нужны деньги
Вы довольствуетесь малым, при этом хотите, чтобы у вас были деньги. Зачем они вам? Если вы подсчитаете свои доходы, то поймете, что на то, что вам нужно, у вас всегда есть деньги. Доходы ваши вырастут лишь в том случае, если вы начнете хотеть большего.
➖ Вы не уважаете деньги
Если вы разбрасываете деньги по карманам в скомканном виде, носите их завернутыми в кулек или в старых дешевых кошельках, они будут обходить вас стороной. Считайте деньги, осторожно перекладывая купюру к купюре, носите их хорошо расправленными.
➖ Вы пользуетесь не своими деньгами
Когда вы берете кредиты, одалживаете деньги, то вы больше теряете, чем приобретаете.
➖ Вам не хватает других радостей в жизни
Если вы умеете получать радость от жизни без зацикливания на деньгах и быть счастливым, имея то, что вы имеете, значит, ваши желания обязательно исполнятся.
Нашли у себя какие-то признаки? Поделитесь в комментариях👇🏼

Полезные финансовые советы
#агентыпрофинансовыеидеи
Советы от Джеффа Безоса👇🏼
1️⃣ Окружайте себя настолько хорошей командой, насколько это возможно
«Каждый раз, когда мы нанимаем кого-то, он или она должен поднять планку ожиданий выше. Это позволяет всему коллективу совершенствоваться по мере расширения и обновления» — говорит Безос.
2️⃣ Принимайте решение, имея 70% информации
«Большинство решений стоит принимать, когда у вас есть 70% информации о том, что вы хотели бы знать. Если вы будете ждать 90% это будет слишком долго»
3️⃣ Будьте изобретательными
«Достигайте большего с меньшими ресурсами. Ограничения порождают изобретательность, самостоятельность и находчивость. Никто не даёт дополнительных очков и доходов тому, кто увеличивает персонал, раздувает бюджет и расходы».
4️⃣ Используйте 10%-й шанс
«Если у вас есть 10% вероятность получить 100-кратный возврат средств, делайте такую ставку каждый раз, когда будет возможность».
5️⃣ Стройте свою культуру
«Кто-то, пытаясь обогнать конкурентов, может выбрать одну культуру. Другой же, любящий первопроходцев и изобретателей, тяготеет к иной культуре. К счастью, мир полон множеством высокоэффективных, сильно отличающихся друг от друга подходов. Мы никогда не говорим, что наш метод правильный. Просто он наш».
#агентыпрофинансовыеидеи
Советы от Джеффа Безоса👇🏼
1️⃣ Окружайте себя настолько хорошей командой, насколько это возможно
«Каждый раз, когда мы нанимаем кого-то, он или она должен поднять планку ожиданий выше. Это позволяет всему коллективу совершенствоваться по мере расширения и обновления» — говорит Безос.
2️⃣ Принимайте решение, имея 70% информации
«Большинство решений стоит принимать, когда у вас есть 70% информации о том, что вы хотели бы знать. Если вы будете ждать 90% это будет слишком долго»
3️⃣ Будьте изобретательными
«Достигайте большего с меньшими ресурсами. Ограничения порождают изобретательность, самостоятельность и находчивость. Никто не даёт дополнительных очков и доходов тому, кто увеличивает персонал, раздувает бюджет и расходы».
4️⃣ Используйте 10%-й шанс
«Если у вас есть 10% вероятность получить 100-кратный возврат средств, делайте такую ставку каждый раз, когда будет возможность».
5️⃣ Стройте свою культуру
«Кто-то, пытаясь обогнать конкурентов, может выбрать одну культуру. Другой же, любящий первопроходцев и изобретателей, тяготеет к иной культуре. К счастью, мир полон множеством высокоэффективных, сильно отличающихся друг от друга подходов. Мы никогда не говорим, что наш метод правильный. Просто он наш».
АГЕНТЫ ФИНАНСОВОЙ БЕЗОПАСНОСТИ
Voice message
Тут можно послушать разбор страха больших денег 🎙💰
Три когнитивные ошибки, которые мешают инвесторам
#агентыпроинвестиции
Мозг очень полезная штука. Он избавляет нас от повторяющихся и утомительных действий, связанных с тем, чтобы узнать предмет, оценить его положение в пространстве, контролировать движение конечностей. Все просто: красное на столе — это яблоко, протянул руку — взял, съел.
Но есть и другая сторона этой медали: когнитивные искажения — систематические ошибки мышления, логические ловушки, которые могут сыграть злую шутку с начинающими инвесторами. Разберем три самых распространенных когнитивных ошибок, начнём с первой:
☑️ Ошибка 1. Я заработаю 17%, а то и 25% годовых. Еще бы: я читаю новости, знаю, что например акции Apple выросли за прошлый год больше чем на 40%. Сделаю поправку на риск, прикину на калькуляторе — ну вот же они, мои 25%.
👉🏼 Что не так?
Акции не только растут, но и падают. Поэтому год может принести вам как плюс, так и минус. Так что рассчитывайте на долгий горизонт вложений, диверсифицируйте портфель, не гонитесь за высокорисковыми инструментами. Лучше меньше, да лучше — в этом случае именно так.
Включайте уведомления, чтобы не пропустить следующие 2 ошибки 😉
#агентыпроинвестиции
Мозг очень полезная штука. Он избавляет нас от повторяющихся и утомительных действий, связанных с тем, чтобы узнать предмет, оценить его положение в пространстве, контролировать движение конечностей. Все просто: красное на столе — это яблоко, протянул руку — взял, съел.
Но есть и другая сторона этой медали: когнитивные искажения — систематические ошибки мышления, логические ловушки, которые могут сыграть злую шутку с начинающими инвесторами. Разберем три самых распространенных когнитивных ошибок, начнём с первой:
☑️ Ошибка 1. Я заработаю 17%, а то и 25% годовых. Еще бы: я читаю новости, знаю, что например акции Apple выросли за прошлый год больше чем на 40%. Сделаю поправку на риск, прикину на калькуляторе — ну вот же они, мои 25%.
👉🏼 Что не так?
Акции не только растут, но и падают. Поэтому год может принести вам как плюс, так и минус. Так что рассчитывайте на долгий горизонт вложений, диверсифицируйте портфель, не гонитесь за высокорисковыми инструментами. Лучше меньше, да лучше — в этом случае именно так.
Включайте уведомления, чтобы не пропустить следующие 2 ошибки 😉