Общая выручка компании в I квартале 2023 года достигла 163 млрд руб. (+54% год к году). Оценка P/S около 1,3x кажется экстремально низкой для таких темпов роста. Конечно, отчасти они обусловлены базой к прошлому году. Ведь в I квартале 2022-го «Яндекс» все еще конкурировал с иностранными сервисами, а их исход начался примерно в конце марта. От этого, безусловно, выиграли такие компании, как «Яндекс» и VK. Но даже если темпы роста упадут до 40% год к году, то это все равно очень дешево для подобного бизнеса.
💔 Что там с разделением?
Ожидается, что предложение по реструктуризации будет вынесено на рассмотрение акционеров в течение 2023 года. Скорее всего, текущие держатели получат акции российского и иностранного «Яндекса». Что касается перспектив после разделения, то основную выручку генерируют сервисы, которые работают в России. Очевидно, что после него в российском «Яндексе» они и останутся. Поэтому текущие акционеры, получив акции двух компаний, ничего не потеряют.
🤔 Так что, покупаем?
На самом деле предложение заманчивое, учитывая оценку и перспективы решения вопроса с разделением через год. Но акции ходят в диапазоне 1800-2100 руб. почти год, поэтому лучше покупать их у нижней границы, если не произойдет выхода вверх.
@twostocks
Please open Telegram to view this post
VIEW IN TELEGRAM
👍26
🤗 Мосбиржа закрыла гештальт, связанный с резким скачком доллара 16 марта
Тогда курс USDRUB резко взлетел больше чем на рубль до ₽77,49. Пикантности этой ситуации добавляет то, что это происходило в промежутке между 12:25 и 12:30 мск. В это время Мосбиржа рассчитывает фиксинг спотового курса. Этот индикатор нужен, например, для того, чтобы на его основе прошла экспирация фьючерса на пару доллар/рубль.
Совпадение это или нет, но именно так и было в тот весенний день — 16 марта проходило исполнение фьючерса Si. Поэтому логично предположить, что имела место умышленная манипуляция. Дескать спекулянты, которые держат фьючи, пошли на валютную секцию Мосбиржи и там устроили краткосрочный разгон доллара. Да еще таким образом, чтобы попасть в момент расчета фиксинга. А там уже дело техники: чем выше курс базового актива, тем дороже стоит фьюч.
После этого были важные заявления. Мосбиржа сказала, что изучит ситуацию и обсудит внутри себя корректировку методики расчета фиксинга. На аномалию обратили внимание и в ЦБ — сама Эльвира Набиуллина заявила, что регулятор проверит этот кейс на предмет манипулирования, впрочем, как проверяет все подобные.
В итоге история закончилась хеппи-эндом — с 1 июня Мосбиржа расширит время, в течение которого ежедневно будет проходить расчет фиксингов. Не с 12:25 до 12:30 мск, как было раньше, а с 12:15 до 12:30 мск. Целых 15 минут, Карл!
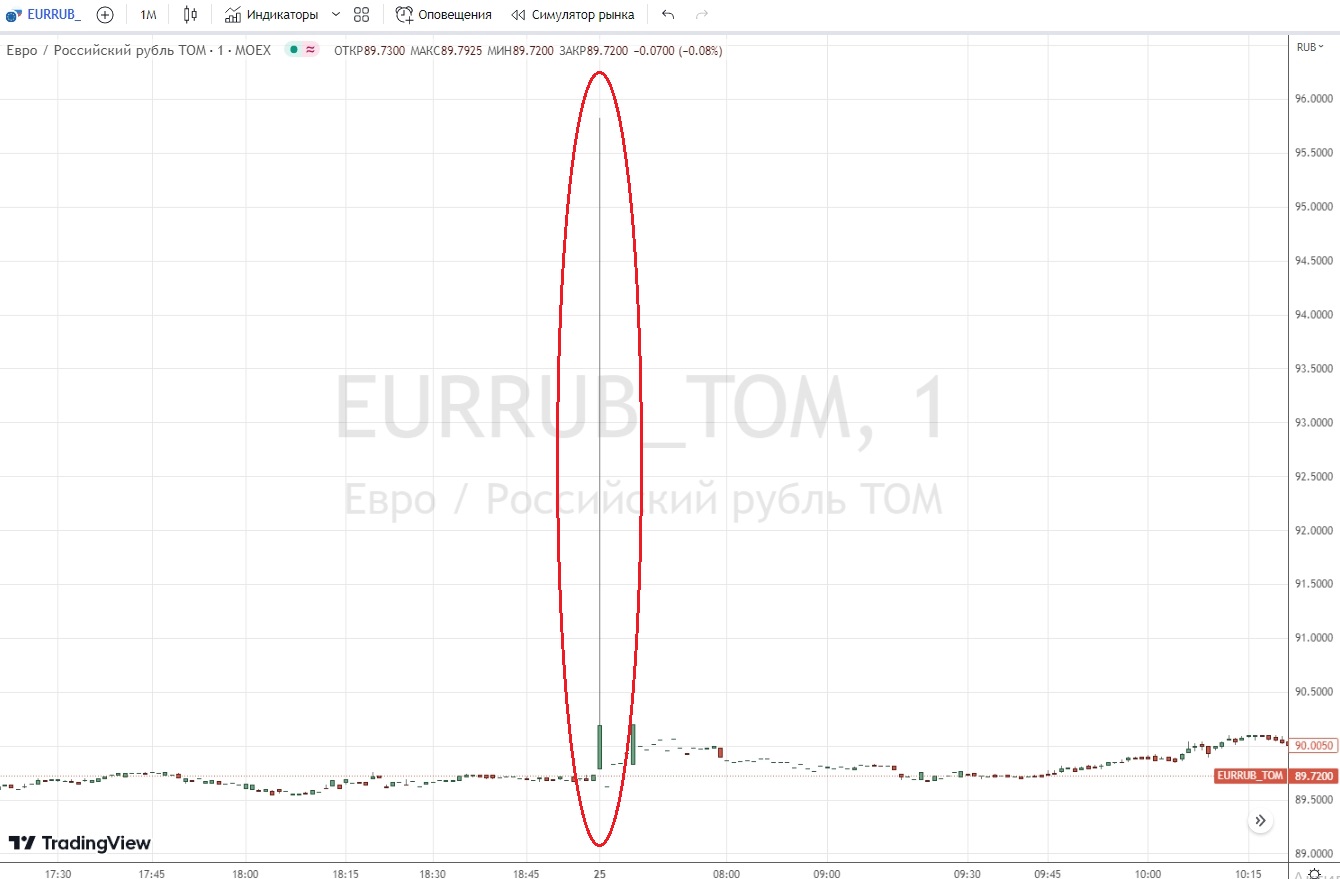
PS. Все это здорово, но есть нюансы. На открытии утренних валютных торгов все равно происходят чудеса с курсами, причем относительно часто. Например, последний случай был зафиксирован в паре EURRUB 25 апреля ровно в 07:00 мск. Рывок вверх более чем на ₽5 за одну минуту — это как минимум необычно (на фото ниже). Однако это мало кто заметил на рынке, и почему-то вообще не растиражировала пресса. Что-что, а фиксинги в такую рань совершенно точно не рассчитываются.
@twostocks
Тогда курс USDRUB резко взлетел больше чем на рубль до ₽77,49. Пикантности этой ситуации добавляет то, что это происходило в промежутке между 12:25 и 12:30 мск. В это время Мосбиржа рассчитывает фиксинг спотового курса. Этот индикатор нужен, например, для того, чтобы на его основе прошла экспирация фьючерса на пару доллар/рубль.
Совпадение это или нет, но именно так и было в тот весенний день — 16 марта проходило исполнение фьючерса Si. Поэтому логично предположить, что имела место умышленная манипуляция. Дескать спекулянты, которые держат фьючи, пошли на валютную секцию Мосбиржи и там устроили краткосрочный разгон доллара. Да еще таким образом, чтобы попасть в момент расчета фиксинга. А там уже дело техники: чем выше курс базового актива, тем дороже стоит фьюч.
После этого были важные заявления. Мосбиржа сказала, что изучит ситуацию и обсудит внутри себя корректировку методики расчета фиксинга. На аномалию обратили внимание и в ЦБ — сама Эльвира Набиуллина заявила, что регулятор проверит этот кейс на предмет манипулирования, впрочем, как проверяет все подобные.
В итоге история закончилась хеппи-эндом — с 1 июня Мосбиржа расширит время, в течение которого ежедневно будет проходить расчет фиксингов. Не с 12:25 до 12:30 мск, как было раньше, а с 12:15 до 12:30 мск. Целых 15 минут, Карл!
PS. Все это здорово, но есть нюансы. На открытии утренних валютных торгов все равно происходят чудеса с курсами, причем относительно часто. Например, последний случай был зафиксирован в паре EURRUB 25 апреля ровно в 07:00 мск. Рывок вверх более чем на ₽5 за одну минуту — это как минимум необычно (на фото ниже). Однако это мало кто заметил на рынке, и почему-то вообще не растиражировала пресса. Что-что, а фиксинги в такую рань совершенно точно не рассчитываются.
@twostocks
👍15❤3
📡 2Stocks-радар: 28 апреля
▪️В 13:30 Банк России объявит о своем решении по ключевой ставке. Текущий уровень — 7,5%. Консенсус предполагает сохранение ставки на сегодняшнем заседании. Однако к концу года аналитики ожидают ее повышения.
▪️Сегодня совдир «Норникеля» решит по дивидендам. Базовый сценарий предполагает выплату в размере 800 рублей на бумагу.
▪️Также сегодня последний день, когда можно купить под дивиденды акции «Новатэка». Дивдоходность по текущей цене — 4,58%.
▪️После отчета акции Amazon сначала резко взлетели, а потом также упали. Рынок негативно воспринял новости о замедлении роста флагманского подразделения Amazon Web Services.
▪️Все о дивидендах российских компаний — в специальном календаре 2Stocks. Размеры выплат, отсечки, собрания.
@twostocks
▪️В 13:30 Банк России объявит о своем решении по ключевой ставке. Текущий уровень — 7,5%. Консенсус предполагает сохранение ставки на сегодняшнем заседании. Однако к концу года аналитики ожидают ее повышения.
▪️Сегодня совдир «Норникеля» решит по дивидендам. Базовый сценарий предполагает выплату в размере 800 рублей на бумагу.
▪️Также сегодня последний день, когда можно купить под дивиденды акции «Новатэка». Дивдоходность по текущей цене — 4,58%.
▪️После отчета акции Amazon сначала резко взлетели, а потом также упали. Рынок негативно воспринял новости о замедлении роста флагманского подразделения Amazon Web Services.
▪️Все о дивидендах российских компаний — в специальном календаре 2Stocks. Размеры выплат, отсечки, собрания.
@twostocks
👍11
🏦 ЦБ планирует повышать ставку, но можно и без этого
Банк России сохранил ключевую ставку на уровне 7,5%. А еще очень важно, что сегодня участники рынка получили однозначный сигнал — в случае усиления инфляционного давления регулятор рассмотрит повышение ставки.
ЦБ в пятый раз подряд сохранил ключевую ставку на уровне 7,5%. Регулятор продолжает видеть риски разгона инфляции, но предпочитает занимать выжидательную позицию, пока они не начали реализовываться. ЦБ снизил прогноз по инфляции в 2023 году, ждет ее на уровне 4,5-6,5% (вместо 5-7%).
С одной стороны, если инфляция окажется посередине этого прогноза — в районе 5,5% — то, возможно, ЦБ сможет обойтись без повышения ставки в этом году. С другой — ЦБ ставит перед собой задачу достигнуть инфляции на уровне 4% в следующем году и поддерживать этот уровень в дальнейшем. Так что вариант с повышением по-прежнему на столе.
@twostocks
Банк России сохранил ключевую ставку на уровне 7,5%. А еще очень важно, что сегодня участники рынка получили однозначный сигнал — в случае усиления инфляционного давления регулятор рассмотрит повышение ставки.
ЦБ в пятый раз подряд сохранил ключевую ставку на уровне 7,5%. Регулятор продолжает видеть риски разгона инфляции, но предпочитает занимать выжидательную позицию, пока они не начали реализовываться. ЦБ снизил прогноз по инфляции в 2023 году, ждет ее на уровне 4,5-6,5% (вместо 5-7%).
С одной стороны, если инфляция окажется посередине этого прогноза — в районе 5,5% — то, возможно, ЦБ сможет обойтись без повышения ставки в этом году. С другой — ЦБ ставит перед собой задачу достигнуть инфляции на уровне 4% в следующем году и поддерживать этот уровень в дальнейшем. Так что вариант с повышением по-прежнему на столе.
@twostocks
👍18👎3
📊 Ну что, наконец-то коррекция?
Кажется, что рынок решил остановиться на шести неделях роста подряд, закрывая седьмую в красной зоне. Давайте подумаем, что происходит...
В начале апреля мы отмечали, что хотя рынок значительно вырос, но дивидендное ралли не даст ему упасть. Тогда индекс Мосбиржи находился тютелька в тютельку на уровне 2500 пунктов. С тех пор рублевый бенчмарк сделал +150 пунктов, даже немного больше.
Но надо отметить, что в последнюю неделю рост буксовал. В основном это связано с падением цен на нефть и укреплением рубля, что негативно отражается на нефтегазовом секторе.
На первый взгляд сочетание «падение нефти и укрепления рубля» звучит странно, но ослабление до 83,5 руб. за доллар, скорее всего, было вызвано локальным фактором, обусловленным выходом иностранных компаний из российских активов.
Кажется, рост исчерпал себя, но по индексу Мосбиржи прослеживается четкий уровень — 2620 пунктов, при уходе ниже которого рынок начинают активно выкупать. Не исключаем, что коррекцию мы увидим только после дивидендных «отсечек». Но все будет зависеть от дивидендов «Газпрома», размер которых, скорее всего, объявят в третью неделю мая (исторически рекомендация совдира была именно в это время).
Ну и как тут не вспомнить знаменитую байку Sell in May and Go Away? Посмотрим, сработает ли поговорка в этот раз. Мы готовы ко всем сценарием развития событий, имея в портфеле как кеш, так и бумаги, которые будем сокращать при дальнейшем росте.
@twostocks
Кажется, что рынок решил остановиться на шести неделях роста подряд, закрывая седьмую в красной зоне. Давайте подумаем, что происходит...
В начале апреля мы отмечали, что хотя рынок значительно вырос, но дивидендное ралли не даст ему упасть. Тогда индекс Мосбиржи находился тютелька в тютельку на уровне 2500 пунктов. С тех пор рублевый бенчмарк сделал +150 пунктов, даже немного больше.
Но надо отметить, что в последнюю неделю рост буксовал. В основном это связано с падением цен на нефть и укреплением рубля, что негативно отражается на нефтегазовом секторе.
На первый взгляд сочетание «падение нефти и укрепления рубля» звучит странно, но ослабление до 83,5 руб. за доллар, скорее всего, было вызвано локальным фактором, обусловленным выходом иностранных компаний из российских активов.
Кажется, рост исчерпал себя, но по индексу Мосбиржи прослеживается четкий уровень — 2620 пунктов, при уходе ниже которого рынок начинают активно выкупать. Не исключаем, что коррекцию мы увидим только после дивидендных «отсечек». Но все будет зависеть от дивидендов «Газпрома», размер которых, скорее всего, объявят в третью неделю мая (исторически рекомендация совдира была именно в это время).
Ну и как тут не вспомнить знаменитую байку Sell in May and Go Away? Посмотрим, сработает ли поговорка в этот раз. Мы готовы ко всем сценарием развития событий, имея в портфеле как кеш, так и бумаги, которые будем сокращать при дальнейшем росте.
@twostocks
👍26❤2
✊ Дивидендов нет, но вы держитесь!
ГМК «Норникель» принял решение не выплачивать финальные дивиденды за 2022 год. Компания ссылается на снижение дивидендного потока, роста долга и инвестиционной программы.
Еще в начале года мы отмечали, что после истечения акционерного соглашения инвесторам «Норникеля» придется затянуть пояса в этом году, но не ожидали что компания полностью откажется от выплат.
@twostocks
ГМК «Норникель» принял решение не выплачивать финальные дивиденды за 2022 год. Компания ссылается на снижение дивидендного потока, роста долга и инвестиционной программы.
Еще в начале года мы отмечали, что после истечения акционерного соглашения инвесторам «Норникеля» придется затянуть пояса в этом году, но не ожидали что компания полностью откажется от выплат.
@twostocks
Telegram
2Stocks
💿 «Норникель» ожидаемо приступил к снижению дивидендов — чего ждать от котировок?
Ещё в начале года мы отмечали, что после истечения акционерного соглашения высокие дивиденды «Норникеля» под вопросом. А в выходные на РБК вышла новость, что руководство во…
Ещё в начале года мы отмечали, что после истечения акционерного соглашения высокие дивиденды «Норникеля» под вопросом. А в выходные на РБК вышла новость, что руководство во…
👍17😢10❤2
📡 2Stocks-радар: 2 мая
▪️ФРС предстоит принять сложное решение на предстоящем в среду заседании. Появляются признаки того, что надвигается кризис финансирования из-за проблем с банками. Кредитование сокращается, денежная масса сокращается, экономика замедляется, а инфляция все еще остается на высоком уровне.
▪️Министерство финансов США уже 1 июня может оказаться не в состоянии обслуживать государственный долг, если Конгресс не расширит лимиты заимствований, предупредила глава министерства Джанет Йеллен.
▪️Bloomberg анонсировал возобновление закупок Россией валюты для резервов.
▪️В апреле самым популярным направлением для капиталовложений у международных инвесторов вновь стали акции высокотехнологичных компаний. Инвесторы воодушевлены финансовыми отчетами компаний и ожидают завершения роста ставки ФРС.
@twostocks
▪️ФРС предстоит принять сложное решение на предстоящем в среду заседании. Появляются признаки того, что надвигается кризис финансирования из-за проблем с банками. Кредитование сокращается, денежная масса сокращается, экономика замедляется, а инфляция все еще остается на высоком уровне.
▪️Министерство финансов США уже 1 июня может оказаться не в состоянии обслуживать государственный долг, если Конгресс не расширит лимиты заимствований, предупредила глава министерства Джанет Йеллен.
▪️Bloomberg анонсировал возобновление закупок Россией валюты для резервов.
▪️В апреле самым популярным направлением для капиталовложений у международных инвесторов вновь стали акции высокотехнологичных компаний. Инвесторы воодушевлены финансовыми отчетами компаний и ожидают завершения роста ставки ФРС.
@twostocks
👍10👎1
⛏ «Мечел»: суждено ли сбыться красивой мечте о дивидендах?
«Мечел» опубликовал данные по стоимости чистых активов на конец I квартала 2023 года. Они составили 11,1 млрд руб. Какие могут быть дивиденды по «префам» «Мечела» и стоит ли на них рассчитывать?
Что это значит для дивидендов?
Согласно дивидендной политике, компания может направить на выплаты инвесторам по привилегированным акциям 20% от чистой прибыли по МСФО. Однако по РСБУ «Мечел» не может направить на дивиденды больше, чем стоимость чистых активов (СЧА) за вычетом уставного и резервного капитала.
Таким образом, исходя из СЧА на данный момент дивиденды не могут превысить 33 руб. на привилегированную акцию. По текущим котировкам «префов» доходность может составить 16,3%. Учитывая, что в 2018 и 2019 годах «префы» «Мечела» отсекались с доходностью 12,3% и 15,7% соответственно, можно предположить, что рынок прайсит высокую вероятность выплат.
А заплатят?
Мы же относимся к этому скептически. Будет странно, если «Мечел» захочет выделиться на фоне других металлургов, которые отказались от выплат. Это, скорее всего, приведет к разочарованию инвесторов и падению котировок.
@twostocks
«Мечел» опубликовал данные по стоимости чистых активов на конец I квартала 2023 года. Они составили 11,1 млрд руб. Какие могут быть дивиденды по «префам» «Мечела» и стоит ли на них рассчитывать?
Что это значит для дивидендов?
Согласно дивидендной политике, компания может направить на выплаты инвесторам по привилегированным акциям 20% от чистой прибыли по МСФО. Однако по РСБУ «Мечел» не может направить на дивиденды больше, чем стоимость чистых активов (СЧА) за вычетом уставного и резервного капитала.
Таким образом, исходя из СЧА на данный момент дивиденды не могут превысить 33 руб. на привилегированную акцию. По текущим котировкам «префов» доходность может составить 16,3%. Учитывая, что в 2018 и 2019 годах «префы» «Мечела» отсекались с доходностью 12,3% и 15,7% соответственно, можно предположить, что рынок прайсит высокую вероятность выплат.
А заплатят?
Мы же относимся к этому скептически. Будет странно, если «Мечел» захочет выделиться на фоне других металлургов, которые отказались от выплат. Это, скорее всего, приведет к разочарованию инвесторов и падению котировок.
@twostocks
👍19
📡 2Stocks-радар: 3 мая
▪️Индекс Мосбиржи опустился до минимального с середины апреля значения. Уже в мае, по прогнозу аналитиков, индекс может снизиться до 2400 пунктов.
▪️Сегодня ФРС примет решение по ставке. Рынок ожидает, что ее повысят на 0,25%, после чего регулятор США возьмет паузу.
▪️Котировки Brent по итогам вторника снизились на 5,03%, до $75,32 за баррель. Ожидание рецессии продолжает давить а котировки.
▪️Профессиональные инвесторы продают чувствительные к экономическим циклам акции и вкладывают деньги в бумаги, которые считаются устойчивыми во время экономических спадов.
@twostocks
▪️Индекс Мосбиржи опустился до минимального с середины апреля значения. Уже в мае, по прогнозу аналитиков, индекс может снизиться до 2400 пунктов.
▪️Сегодня ФРС примет решение по ставке. Рынок ожидает, что ее повысят на 0,25%, после чего регулятор США возьмет паузу.
▪️Котировки Brent по итогам вторника снизились на 5,03%, до $75,32 за баррель. Ожидание рецессии продолжает давить а котировки.
▪️Профессиональные инвесторы продают чувствительные к экономическим циклам акции и вкладывают деньги в бумаги, которые считаются устойчивыми во время экономических спадов.
@twostocks
👍11
🤮 Почему нас ждет дежавю в 21:00 мск?
Рынок закладывает повышение ставки ФРС на 25 базисных пунктов до 5-5,25%. Это ни для кого не новость, вся соль будет в сопроводительном комментарии Федрезерва.
Видим два сценария: негативный (как основной) и нейтральный. Про негативный отлично рассказал Денис Масленников, наш друг и автор телеграм-канала @usstocksnews Сначала снова будет надежда, а потом снова облом. Где-то мы уже это видели... Не в марте ли, когда начались проблемы у банков США? Смотрите ниже👇
Возможен, правда, и вариант помягче: ФРС повышает ставку, и управляющие говорят, что им необходимо больше времени и данных в свете продолжения банковского кризиса, чтобы определить дальнейший курс. Вроде как ничего не меняется, но это будет расценено рынком как отход от ужесточения, тогда возможна ракета 🚀 после 21:30 мск, но ненадолго.
Рынок закладывает повышение ставки ФРС на 25 базисных пунктов до 5-5,25%. Это ни для кого не новость, вся соль будет в сопроводительном комментарии Федрезерва.
Видим два сценария: негативный (как основной) и нейтральный. Про негативный отлично рассказал Денис Масленников, наш друг и автор телеграм-канала @usstocksnews Сначала снова будет надежда, а потом снова облом. Где-то мы уже это видели... Не в марте ли, когда начались проблемы у банков США? Смотрите ниже👇
Возможен, правда, и вариант помягче: ФРС повышает ставку, и управляющие говорят, что им необходимо больше времени и данных в свете продолжения банковского кризиса, чтобы определить дальнейший курс. Вроде как ничего не меняется, но это будет расценено рынком как отход от ужесточения, тогда возможна ракета 🚀 после 21:30 мск, но ненадолго.
👍5
🪓 Взлом портфеля: что предлагает купить брокер «ВТБ Мои Инвестиции»?
Но сначала спойлер:акций ВТБ в этом списке нет.
🏦 «Сбер» — самая популярная акция в портфеле у частных инвесторов, что, впрочем, не делает ее плохим выбором. Для консервативных инвесторов он интересен даже по текущим (ведь кто-то же его покупает) ценам, для спекулянтов — стоит попробовать дождаться падения хотя бы к 200 руб. после дивидендного гэпа.
🕯 «Газпром» — наверное, та бумага, о наличии которой в нашем портфеле мы жалеем. Отчетов нет, цены на газ и объемы поставок упали, а о дивидендах за второе полугодие 2022 года приходится только гадать. Если дадут на уровне 15-20 руб., то сдадим на росте. В инвестидеи при текущих вводных точно бы не рекомендовали.
⛽️ ЛУКОЙЛ — вчера компания представила отчет по РСБУ за I квартал 2023 года. Ранее он не представлял большого интереса, но после перевода операционной деятельности на материнскую компанию стал актуален. Чистая прибыль снизилась на 27% квартал к кварталу и на 22% год к году и составила 104 млрд руб. Негативная динамика обусловлена снижением цен на нефть в рублях. Тем не менее, если нефть не продолжит падать дальше, то за 2023 год по-прежнему ждем 700-800 руб. дивидендов.
🛢 «Роснефть» — кажется вторую нефтяную компанию сюда добавили зря. Тем более дивидендная доходность, скорее всего, будет ниже ЛУКОЙЛа — порядка 40 руб. на акцию.
🏗 «Самолет» — компания имеет амбициозные планы на этот год. Единственное, что настораживает — высокая зависимость от ипотеки. Но сегодня вышла новость, что «Сбер» в апреле выдал ипотеку на рекордные 337 млрд руб., с начала года — на 1,1 трлн руб., так что пока у «Самолета» все должно быть хорошо. Кстати, компания у нас в шорт-листе на покупку. Ее котировки очень волатильные и на коррекции готовы взять ее ниже 2400 руб. на акцию.
🛴 Whoosh — акции интересны спекулятивно ниже 180 руб. под результаты этого года и обещания поддерживать текущие темпы роста выручки. Подробнее разбирались в компании совсем недавно.
⛓ ММК — компания поставила выплату дивидендов на стоп до конца 2023 года. Но отличные операционные результаты, восстановление цен на сталь, отрицательный чистый долг создают почву для их выплат в следующем году. Можно собирать позицию в течении года на просадках.
🏭 «Мечел» — закрыли позицию и по текущим ценам не планируем восстанавливать.
📞 «МТС» и «Ростелеком» — видим смысл держать их в портфеле только для очень консервативных инвесторов как замену ОФЗ. Но существует риск, что Банк России начнет повышать ставку, что негативно отразится на их цене.
⚖️ Наше мнение
Половина компаний нам кажется лишними, а многие рано добавлять в портфель с учетом надвигающийся коррекции. Еще жалко, что «ВТБ Мои Инвестиции» не публикует ориентир по долям бумаг в портфеле, а ведь это имеет принципиальное значение.
Источник, где мы брали состав портфеля: пресс-релиз брокера, а также публикации в СМИ («РБК Инвестиции», «Интерфакс»).
#взлом #SBER #GAZP #LKOH #ROSN #SMLT #WUSH #MAGN #MTLR #MTSS #RTKM
@twostocks
Но сначала спойлер:
🕯 «Газпром» — наверное, та бумага, о наличии которой в нашем портфеле мы жалеем. Отчетов нет, цены на газ и объемы поставок упали, а о дивидендах за второе полугодие 2022 года приходится только гадать. Если дадут на уровне 15-20 руб., то сдадим на росте. В инвестидеи при текущих вводных точно бы не рекомендовали.
⛽️ ЛУКОЙЛ — вчера компания представила отчет по РСБУ за I квартал 2023 года. Ранее он не представлял большого интереса, но после перевода операционной деятельности на материнскую компанию стал актуален. Чистая прибыль снизилась на 27% квартал к кварталу и на 22% год к году и составила 104 млрд руб. Негативная динамика обусловлена снижением цен на нефть в рублях. Тем не менее, если нефть не продолжит падать дальше, то за 2023 год по-прежнему ждем 700-800 руб. дивидендов.
🛢 «Роснефть» — кажется вторую нефтяную компанию сюда добавили зря. Тем более дивидендная доходность, скорее всего, будет ниже ЛУКОЙЛа — порядка 40 руб. на акцию.
🏗 «Самолет» — компания имеет амбициозные планы на этот год. Единственное, что настораживает — высокая зависимость от ипотеки. Но сегодня вышла новость, что «Сбер» в апреле выдал ипотеку на рекордные 337 млрд руб., с начала года — на 1,1 трлн руб., так что пока у «Самолета» все должно быть хорошо. Кстати, компания у нас в шорт-листе на покупку. Ее котировки очень волатильные и на коррекции готовы взять ее ниже 2400 руб. на акцию.
🛴 Whoosh — акции интересны спекулятивно ниже 180 руб. под результаты этого года и обещания поддерживать текущие темпы роста выручки. Подробнее разбирались в компании совсем недавно.
⛓ ММК — компания поставила выплату дивидендов на стоп до конца 2023 года. Но отличные операционные результаты, восстановление цен на сталь, отрицательный чистый долг создают почву для их выплат в следующем году. Можно собирать позицию в течении года на просадках.
🏭 «Мечел» — закрыли позицию и по текущим ценам не планируем восстанавливать.
📞 «МТС» и «Ростелеком» — видим смысл держать их в портфеле только для очень консервативных инвесторов как замену ОФЗ. Но существует риск, что Банк России начнет повышать ставку, что негативно отразится на их цене.
⚖️ Наше мнение
Половина компаний нам кажется лишними, а многие рано добавлять в портфель с учетом надвигающийся коррекции. Еще жалко, что «ВТБ Мои Инвестиции» не публикует ориентир по долям бумаг в портфеле, а ведь это имеет принципиальное значение.
Источник, где мы брали состав портфеля: пресс-релиз брокера, а также публикации в СМИ («РБК Инвестиции», «Интерфакс»).
#взлом #SBER #GAZP #LKOH #ROSN #SMLT #WUSH #MAGN #MTLR #MTSS #RTKM
@twostocks
👍20❤3
Способ инвестировать в недвижимость, когда нет лишних миллионов
👉 Вкладывать не в квартиры, а в землю. Затраты на оформление земельного участка от государства — от 20-30 тыс ₽. Сравните с квартирами, где порог входа выше 1-2 млн ₽.
Причем земля еще и стабильнее. Она не привязана к скачкам ипотеки, как квартиры, и не падает в цене.
«10 соток» — единственный канал в Телеграме о том, как по закону оформлять землю в десятки раз дешевле рыночной стоимости или бесплатно. Канал ведет Толстихина Юлия, земельный юрист с опытом 14 лет.
Подписывайтесь и смотрите закреп, чтобы забрать методичку «5 способов заработка на земельных участках».
#партнерскийпост
👉 Вкладывать не в квартиры, а в землю. Затраты на оформление земельного участка от государства — от 20-30 тыс ₽. Сравните с квартирами, где порог входа выше 1-2 млн ₽.
Причем земля еще и стабильнее. Она не привязана к скачкам ипотеки, как квартиры, и не падает в цене.
«10 соток» — единственный канал в Телеграме о том, как по закону оформлять землю в десятки раз дешевле рыночной стоимости или бесплатно. Канал ведет Толстихина Юлия, земельный юрист с опытом 14 лет.
Подписывайтесь и смотрите закреп, чтобы забрать методичку «5 способов заработка на земельных участках».
#партнерскийпост
👍5👎2❤1
📡 2Stocks-радар: 4 мая
▪️ФРС повысила ставку на 0,25% до 5-5,25%, намекнув, что, скорее всего, это пиковое значение в этом цикле. Однако снижать ставку регулятор не планирует.
▪️Цены на газ в Европе упали до уровня июля 2021 года из-за стабильно высокого предложения СПГ из США, теплой погоды и сильного ветра, повышающего генерацию электроэнергии на ВЭС.
▪️Российские стальные слябы и квадратная заготовка дешевеют на экспортных рынках. Слябы за месяц упали в цене на 20%, а заготовка — на 5,5%. Причиной стало падение спроса.
▪️Глава комитета Совета Федерации по конституционному законодательству и госстроительству Андрей Клишас заявил, что электросамокаты нужно убрать с улиц городов России и оставить их только в парках и частных поселках.
#радар #уголь #газ #ФРС #WUSH
@twostocks
▪️ФРС повысила ставку на 0,25% до 5-5,25%, намекнув, что, скорее всего, это пиковое значение в этом цикле. Однако снижать ставку регулятор не планирует.
▪️Цены на газ в Европе упали до уровня июля 2021 года из-за стабильно высокого предложения СПГ из США, теплой погоды и сильного ветра, повышающего генерацию электроэнергии на ВЭС.
▪️Российские стальные слябы и квадратная заготовка дешевеют на экспортных рынках. Слябы за месяц упали в цене на 20%, а заготовка — на 5,5%. Причиной стало падение спроса.
▪️Глава комитета Совета Федерации по конституционному законодательству и госстроительству Андрей Клишас заявил, что электросамокаты нужно убрать с улиц городов России и оставить их только в парках и частных поселках.
#радар #уголь #газ #ФРС #WUSH
@twostocks
👍14
📊 Зачем нужна ставка риска? Рассказываем на примере «Сбера»
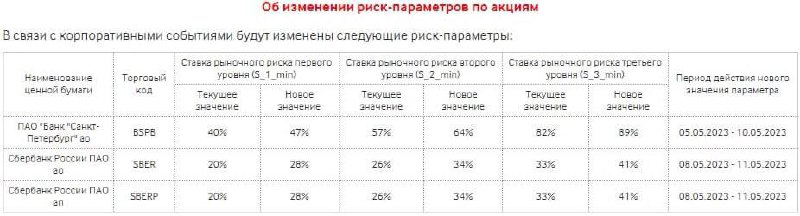
В пятницу Мосбиржа повышает ставки риска по «Сберу». Разбираемся, что это за ставка, на что она влияет, и как это можно использовать.
Ставка риска — показатель риска изменения цены для конкретного актива. Этот показатель нужен, чтобы рассчитать обеспечение для открытия непокрытой позиции. Если говорить проще, то на ее основе рассчитывают максимально допустимое «плечо» при маржинальной торговле.
Например, ставка риска равна 50%, тогда «плечо» будет 1:2, и условно на 100 тыс. руб. можно будет купить актив стоимостью 200 тыс. руб.
Почему повышают?
В данном случае действие носит технический характер, так как 10 мая акции «Сбера» откроются гэпом вниз после дивидендной отсечки, и особо ярые любители «плечей» получат маржи-коллы, если не порежут их заранее. Поэтому Мосбиржа позаботилась, чтобы этого не произошло.
Как это можно использовать?
Учитывая, что «Сбер» — самая популярная бумага у частных инвесторов, то на него, скорее всего, приходится больше всего «плечей» в расчете на быстрое закрытие дивгэпа. И если он по каким-то причинам вместо того, чтобы закрывать дивгэп пойдет вниз, то акции третьего и второго эшелона первыми идут под нож, так как ставка риска по некоторым равна 100%. Ведь на рынке всегда сначала режут немаржинальные позиции, у которых ставка риска 100%, чтобы спасать портфель.
Таким образом, будем следить за «Сбером» и за акциями сильных компаний из эшелонов, например, «Белуга» и «Самолет». Как раз они находятся в зоне риска, если со «Сбером» все пойдёт не по плану.
#академия #SBER
@twostocks
В пятницу Мосбиржа повышает ставки риска по «Сберу». Разбираемся, что это за ставка, на что она влияет, и как это можно использовать.
Ставка риска — показатель риска изменения цены для конкретного актива. Этот показатель нужен, чтобы рассчитать обеспечение для открытия непокрытой позиции. Если говорить проще, то на ее основе рассчитывают максимально допустимое «плечо» при маржинальной торговле.
Например, ставка риска равна 50%, тогда «плечо» будет 1:2, и условно на 100 тыс. руб. можно будет купить актив стоимостью 200 тыс. руб.
Почему повышают?
В данном случае действие носит технический характер, так как 10 мая акции «Сбера» откроются гэпом вниз после дивидендной отсечки, и особо ярые любители «плечей» получат маржи-коллы, если не порежут их заранее. Поэтому Мосбиржа позаботилась, чтобы этого не произошло.
Как это можно использовать?
Учитывая, что «Сбер» — самая популярная бумага у частных инвесторов, то на него, скорее всего, приходится больше всего «плечей» в расчете на быстрое закрытие дивгэпа. И если он по каким-то причинам вместо того, чтобы закрывать дивгэп пойдет вниз, то акции третьего и второго эшелона первыми идут под нож, так как ставка риска по некоторым равна 100%. Ведь на рынке всегда сначала режут немаржинальные позиции, у которых ставка риска 100%, чтобы спасать портфель.
Таким образом, будем следить за «Сбером» и за акциями сильных компаний из эшелонов, например, «Белуга» и «Самолет». Как раз они находятся в зоне риска, если со «Сбером» все пойдёт не по плану.
#академия #SBER
@twostocks
👍19
📡 2Stocks-радар: 5 мая
▪️В SberCIB предсказали ₽1,8 трлн дивидендов российских компаний в мае-июле, против ₽633 млрд в прошлом году.
▪️Власти и бизнес начали обсуждать продление периода неразглашения корпоративной отчетности. Мораторий на публикацию обязательной отчетности истекает 1 июля.
▪️Биржевые курсы основных валют на российском рынке обновили месячный минимум. Этому способствует снижение спроса на валюту со стороны импортеров и спекулянтов, а также растущее ее предложение в рамках подготовки компаний к дивидендным платежам.
▪️Рынки свопов полностью заложили понижение ставки ФРС к июлю. В среду на пресс-конференции Джером Пауэлл сказал, что регулятор не планирует снижать ставку. Однако подумает о возможной паузе в ужесточении ДКП на июньском заседании.
▪️Сегодня последний день для покупки акций банка «Санкт-Петербург» под дивиденды. По текущим ценам «обычка» дает дивдоходность 12,29%, «префы» — 0,79%. Больше дивидендов — в календаре 2Stocks 👈
#дивиденды #USDRUB #EURRUB #ФРС #BSPB #BSPBP #радар
@twostocks
▪️В SberCIB предсказали ₽1,8 трлн дивидендов российских компаний в мае-июле, против ₽633 млрд в прошлом году.
▪️Власти и бизнес начали обсуждать продление периода неразглашения корпоративной отчетности. Мораторий на публикацию обязательной отчетности истекает 1 июля.
▪️Биржевые курсы основных валют на российском рынке обновили месячный минимум. Этому способствует снижение спроса на валюту со стороны импортеров и спекулянтов, а также растущее ее предложение в рамках подготовки компаний к дивидендным платежам.
▪️Рынки свопов полностью заложили понижение ставки ФРС к июлю. В среду на пресс-конференции Джером Пауэлл сказал, что регулятор не планирует снижать ставку. Однако подумает о возможной паузе в ужесточении ДКП на июньском заседании.
▪️Сегодня последний день для покупки акций банка «Санкт-Петербург» под дивиденды. По текущим ценам «обычка» дает дивдоходность 12,29%, «префы» — 0,79%. Больше дивидендов — в календаре 2Stocks 👈
#дивиденды #USDRUB #EURRUB #ФРС #BSPB #BSPBP #радар
@twostocks
👍8❤6
💸 Доллар ниже 77 рублей — ну, а что не так?
Курс доллара сегодня вплотную приближался к отметке 76 руб. Самое время вспомнить, что мы писали про валюту в апреле.
Прошло чуть меньше месяца с нашего поста про рубль, где мы отмечали, что национальная валюта ослабла слишком сильно, и указывали причины, которые должны привести к ее укреплению. Стоит отметить, что наш пост вышел спустя несколько часов после того, как доллар показал свой локальный максимум (83,5 руб.). А сегодня — о, чудо — доллар почти коснулся 76 руб., что на 7 с лишним рублей ниже апрельского пика.
Но ведь объем продаж валюты падает
При этом укрепление происходит на фоне планов Минфина снизить объем продажи юаней почти в 2 раза в мае. Но этот фактор уже потерял свое значение, так как по сравнению с совокупным среднедневным оборотам по юаням, долларам и евро продажи составят 0,9% от среднедневного объема.
Еще раз о причинах укрепления
Наиболее сильное влияние на курс оказывают продажи со стороны экспортеров, например, для выплаты налогов (подробнее писали об этом тут). Они увеличивают продажи валюты из-за высоких цен на Urals.
На неделе как раз вышли данные, что в апреле цена составила $58,63 за баррель против $47,85 за баррель в марте. Также согласимся со многими аналитиками, что подготовка к выплате дивидендов создает дополнительный навес предложения.
Продолжит ли падать доллар
После некоторой паузы, скорее всего, положительная динамика рубля продолжится. Но внимательно смотрим за нефтью, которая торгуется ниже, чем до апрельского сокращения ОПЕК+.
#USDRUB
@twostocks
Курс доллара сегодня вплотную приближался к отметке 76 руб. Самое время вспомнить, что мы писали про валюту в апреле.
Прошло чуть меньше месяца с нашего поста про рубль, где мы отмечали, что национальная валюта ослабла слишком сильно, и указывали причины, которые должны привести к ее укреплению. Стоит отметить, что наш пост вышел спустя несколько часов после того, как доллар показал свой локальный максимум (83,5 руб.). А сегодня — о, чудо — доллар почти коснулся 76 руб., что на 7 с лишним рублей ниже апрельского пика.
Но ведь объем продаж валюты падает
При этом укрепление происходит на фоне планов Минфина снизить объем продажи юаней почти в 2 раза в мае. Но этот фактор уже потерял свое значение, так как по сравнению с совокупным среднедневным оборотам по юаням, долларам и евро продажи составят 0,9% от среднедневного объема.
Еще раз о причинах укрепления
Наиболее сильное влияние на курс оказывают продажи со стороны экспортеров, например, для выплаты налогов (подробнее писали об этом тут). Они увеличивают продажи валюты из-за высоких цен на Urals.
На неделе как раз вышли данные, что в апреле цена составила $58,63 за баррель против $47,85 за баррель в марте. Также согласимся со многими аналитиками, что подготовка к выплате дивидендов создает дополнительный навес предложения.
Продолжит ли падать доллар
После некоторой паузы, скорее всего, положительная динамика рубля продолжится. Но внимательно смотрим за нефтью, которая торгуется ниже, чем до апрельского сокращения ОПЕК+.
#USDRUB
@twostocks
👍19❤3
🛢Почему Баффет такой крутой?
Потому что не свистел дома и тарил в последний год нефтянку. По состоянию на конец 2022 года энергетический сектор составлял 14% портфеля Berkshire Hathaway. Самые крупные инвестиции приходятся на Chevron и Occidental Petroleum.
Завтра пройдет годовое собрание акционеров Berkshire. Надеемся, что старик и его соратники скажут что-то интересное про будущее сектора.
Почему это так важно? Потому что в кризис 2008 года он обжегся на бумагах ConocoPhillips, в 2014-ом облажался с Exxon Mobil. А сейчас снова набрал нефтяных стоков...
#нефть
@twostocks
Потому что не свистел дома и тарил в последний год нефтянку. По состоянию на конец 2022 года энергетический сектор составлял 14% портфеля Berkshire Hathaway. Самые крупные инвестиции приходятся на Chevron и Occidental Petroleum.
Завтра пройдет годовое собрание акционеров Berkshire. Надеемся, что старик и его соратники скажут что-то интересное про будущее сектора.
Почему это так важно? Потому что в кризис 2008 года он обжегся на бумагах ConocoPhillips, в 2014-ом облажался с Exxon Mobil. А сейчас снова набрал нефтяных стоков...
#нефть
@twostocks
👍19❤2🤩1
2Stocks
🛢Почему Баффет такой крутой? Потому что не свистел дома и тарил в последний год нефтянку. По состоянию на конец 2022 года энергетический сектор составлял 14% портфеля Berkshire Hathaway. Самые крупные инвестиции приходятся на Chevron и Occidental Petroleum.…
Эх, жалко! Про нефть мало говорили. Но в целом получилось феерично — настоящий пацанский цитатник инвестора. Must have для всех и каждого.
«РБК Инвестиции» собрали в одном тексте все приколы с собрания акционеров Berkshire Hathaway. Рекомендуем:
https://quote.ru/news/article/6456ba709a79474ab418931e
#Баффет
@twostocks
«РБК Инвестиции» собрали в одном тексте все приколы с собрания акционеров Berkshire Hathaway. Рекомендуем:
https://quote.ru/news/article/6456ba709a79474ab418931e
#Баффет
@twostocks
РБК Инвестиции
Гегемония доллара, ИИ и некролог о себе. Что сказал Баффет акционерам
В США завершилось культовое мероприятие для инвесторов — годовое собрание акционеров Berkshire Hathaway. Уоррен Баффет и Чарли Мангер много ностальгировали, критиковали современные тренды и объясняли собственные сделки ...
👍17